
Taille et part du marché européen des pompes à vide
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 2.26 Milliards de dollars |
| Taille du Marché (2026) | 2.4 Milliards de dollars |
| Taille du Marché (2031) | 3.22 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.05 % |
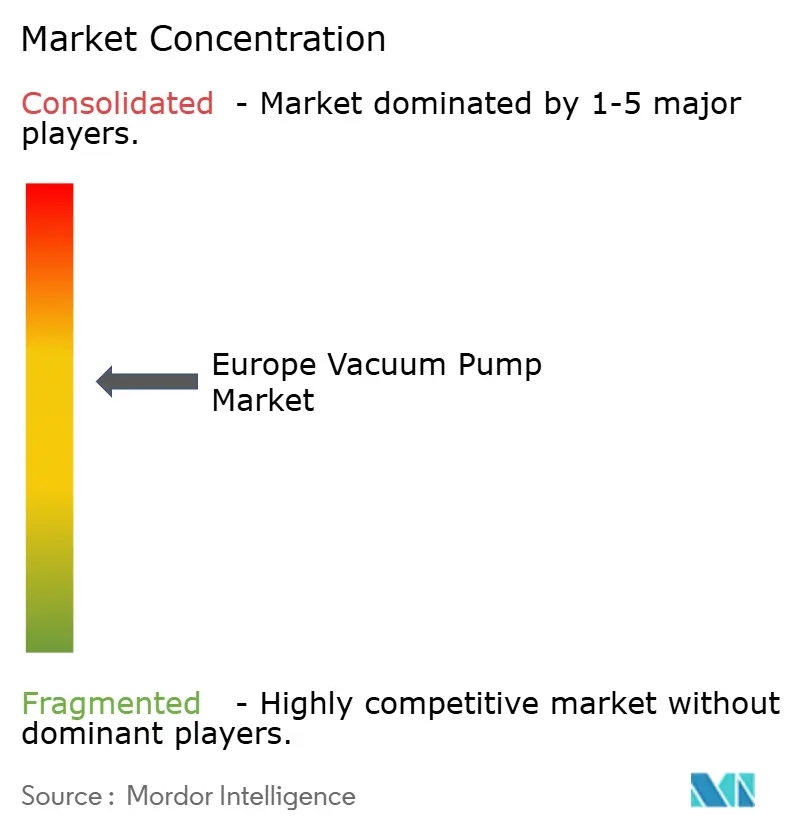
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché européen des pompes à vide par Mordor Intelligence
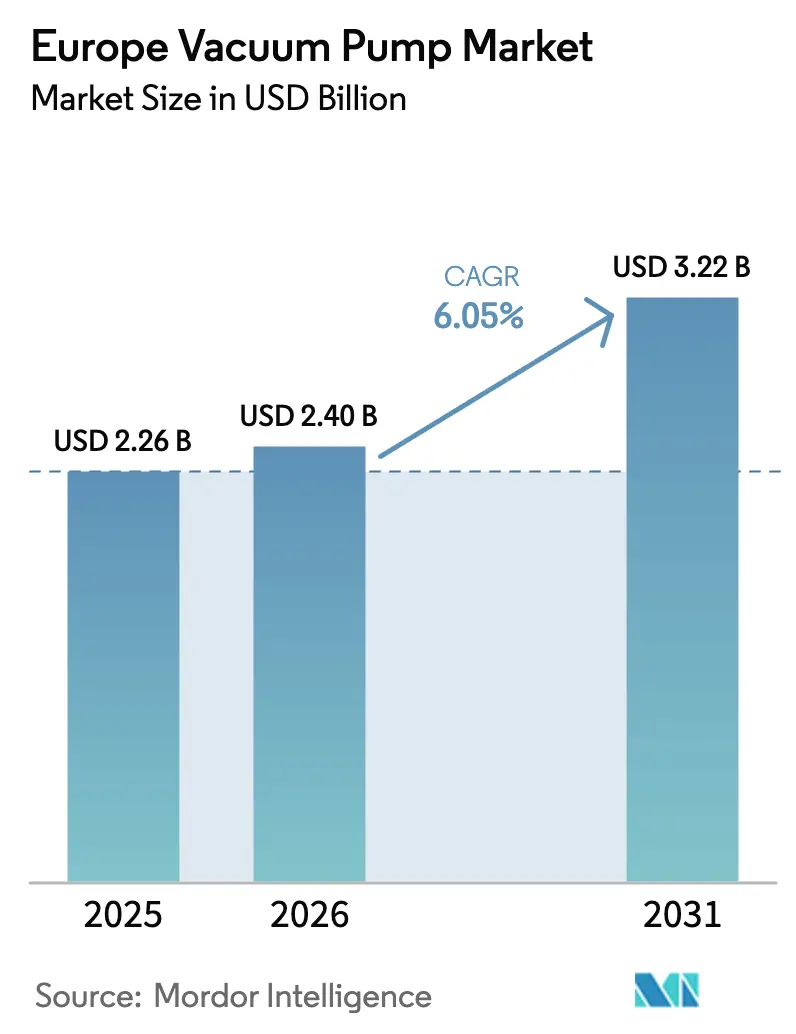
La taille du marché européen des pompes à vide était évaluée à 2,26 milliards USD en 2025 et devrait progresser de 2,4 milliards USD en 2026 pour atteindre 3,22 milliards USD d'ici 2031, à un TCAC de 6,05 % durant la période de prévision (2026-2031). Les expansions continues des usines de fabrication de semi-conducteurs, les gigafactories de cellules de batteries et les déploiements d'électrolyseurs à hydrogène maintiennent la demande résiliente malgré la pression sur les marges liée aux importations asiatiques. Les fabricants de semi-conducteurs exigent des pressions de base de plus en plus basses, ce qui accélère l'adoption des pompes turbomolèculaires, tandis que les réglementations européennes relatives aux substances per- et polyfluoroalkylées (PFAS) orientent les utilisateurs vers des conceptions sèches et sans huile. L'écosystème industriel allemand ancre le volume actuel, mais les programmes de décarbonisation à l'échelle de l'UE, la recherche en informatique quantique et les mises à niveau de la capacité de lyophilisation pharmaceutique diversifient la base adressable. En conséquence, le marché européen des pompes à vide continue de pivoter de l'équipement de base vers des offres à haute performance et orientées service qui augmentent les coûts de changement et intègrent plus profondément les fournisseurs dans les flux de travail des clients.
Principaux enseignements du rapport
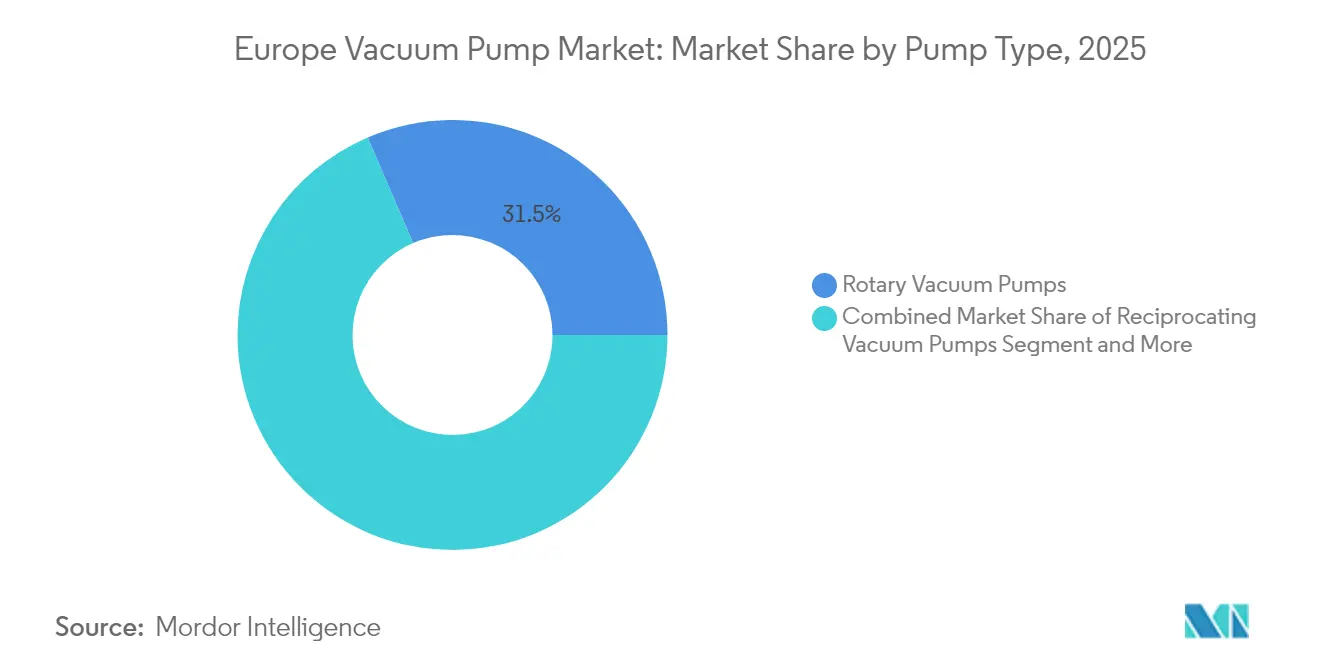
- Par type de pompe, les unités à palettes rotatives ont mené avec une part de chiffre d'affaires de 31,45 % en 2025, tandis que les pompes turbomolèculaires devraient se développer à un TCAC de 7,42 % jusqu'en 2031.
- Par niveau de vide, les applications de vide grossier ont capturé 45,30 % de la part du marché européen des pompes à vide en 2025, mais les segments de vide élevé et ultra-élevé progressent à un TCAC de 8,35 % jusqu'en 2031.
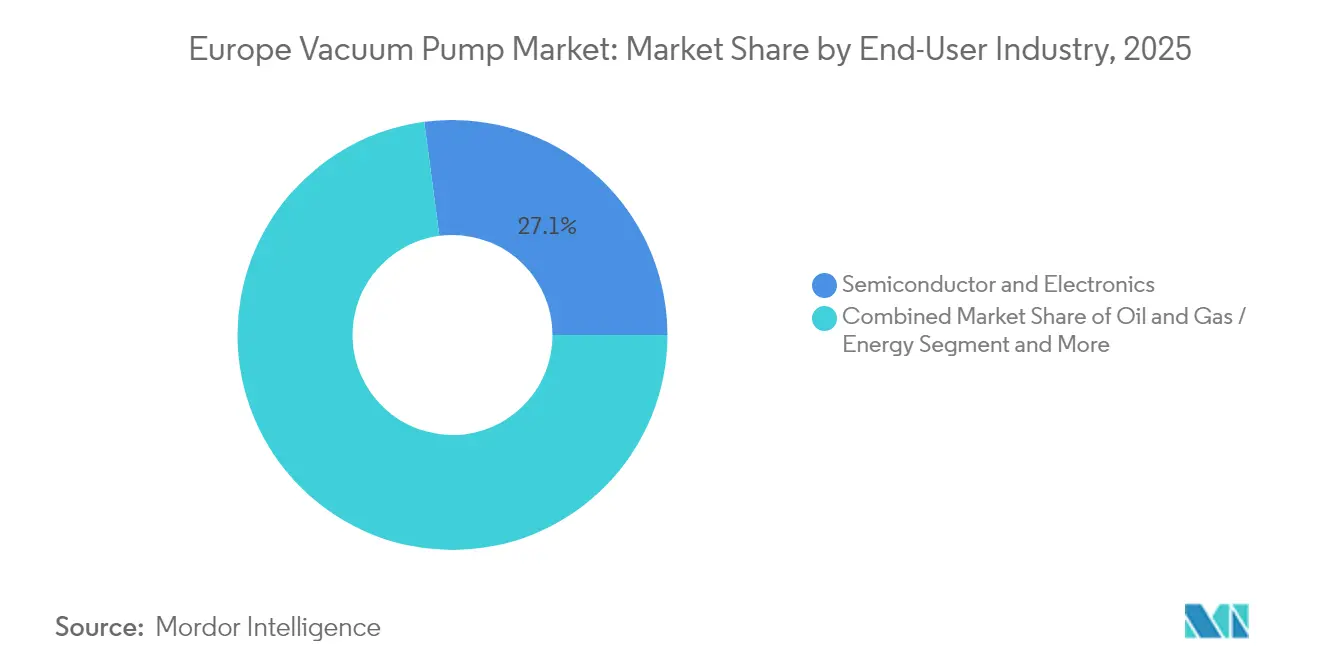
- Par secteur d'utilisation final, les semi-conducteurs et l'électronique ont représenté 27,10 % de la taille du marché européen des pompes à vide en 2025 ; la fabrication de cellules de batteries est l'application à la croissance la plus rapide avec un TCAC de 7,05 %.
- Par entraînement et lubrification, les pompes à joint d'huile représentaient encore 54,20 % de la taille du marché européen des pompes à vide en 2025, tandis que les pompes sèches se développent à un TCAC de 8,02 %.
- Par géographie, l'Allemagne a contribué à hauteur de 23,70 % du marché européen des pompes à vide en 2025, tandis que les Pays-Bas devraient enregistrer le TCAC le plus élevé de 7,12 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché européen des pompes à vide
Analyse de l'impact des moteurs*
| Moteur | ( ~ ) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Essor des expansions d'usines de fabrication de semi-conducteurs et de systèmes micro-électromécaniques (MEMS) | 1.80% | Allemagne, Pays-Bas, France | Moyen terme (2-4 ans) |
| Transition vers les pompes sèches et sans huile dans les procédés propres | 1.20% | À l'échelle de l'UE, plus forte en Allemagne et aux Pays-Bas | Long terme (≥ 4 ans) |
| Développement de la capacité de lyophilisation pharmaceutique et biotechnologique | 0.90% | Allemagne, Suisse, France, Royaume-Uni | Moyen terme (2-4 ans) |
| Les gigafactories d'électrolyseurs à hydrogène nécessitent un vide élevé | 0.70% | Pays-Bas, Danemark, Allemagne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Essor des expansions d'usines de fabrication de semi-conducteurs et de systèmes micro-électromécaniques (MEMS)
L'ambition de l'Europe de sécuriser 20 % de la production mondiale de puces stimule une demande de vide sans précédent. GlobalFoundries investit 1,1 milliard EUR (1,2 milliard USD) pour porter la capacité de Dresde à 1,5 million de plaquettes par an, tandis que la Smart Power Fab d'Infineon, d'une valeur de 5 milliards EUR (5,4 milliards USD), entre en service en 2026, chacune spécifiant des pressions de base de 10⁻⁷ mbar pour les nœuds avancés. [1]Infineon Technologies AG, "Infineon reçoit le permis de construire pour la phase finale de construction de la Smart Power Fab à Dresde", Infineon, infineon.com Les nouvelles lignes à grand gap de bande, telles que l'installation SiC/GaN de Nexperia, resserrent les tolérances de contrôle particulaire, augmentant la pénétration des pompes turbomolèculaires. Le marché européen des pompes à vide se réoriente donc autour de systèmes à haut débit et sans contamination qui regroupent des pompes avec des modules d'abattement et de surveillance des conditions.
Transition vers les pompes sèches et sans huile dans les procédés propres
Le Règlement UE 2024/573 supprime progressivement les lubrifiants PFAS à longue chaîne et impose des obligations de récupération, accélérant la migration des pompes à joint d'huile vers les pompes sèches. Les technologies à vis sèche, à griffes et à spirale atténuent la contamination par les vapeurs et réduisent les coûts d'élimination, un argument de vente clé pour les industriels pharmaceutiques et alimentaires confrontés à des audits d'analyse des dangers plus stricts. Des équipementiers tels que Pfeiffer Vacuum répondent avec des conceptions rotatives sans huile DuoVane qui conservent des intervalles de maintenance familiers tout en éliminant les risques d'exposition aux PFAS. À mesure que les délais de conformité se resserrent, les acteurs du marché européen des pompes à vide monétisent les services de modernisation et les abonnements à la maintenance prédictive.
Développement de la capacité de lyophilisation pharmaceutique et biotechnologique
Les directives qualité de l'Agence européenne des médicaments (EMA) poussent les fabricants de médicaments à ajouter de la redondance et un contrôle de la contamination aux lyophilisateurs, où les pressions de chambre fluctuent entre 10⁻¹ et 10⁻³ mbar. Des équipementiers comme Leybold promeuvent des pompes à fonctionnement sec qui empêchent les hydrocarbures de pénétrer dans les zones stériles et résistent aux chocs thermiques des cycles de –50 °C à +60 °C. Les fabricants de pompes captent de la valeur grâce au support de validation, à la documentation relatives aux Bonnes Pratiques de Fabrication (BPF) et au service après-vente à réponse rapide. Le secteur européen des pompes à vide exploite ces flux après-vente à haute marge pour compenser la concurrence sur les prix dans les segments rotatifs standard.
Les gigafactories d'électrolyseurs à hydrogène nécessitent un vide élevé
Les projets SOEC financés par l'UE exigent des environnements à 10⁻⁶ mbar lors du frittage et du scellement des cellules, liant directement les performances du vide à l'efficacité de l'électrolyseur. La subvention de 94 millions EUR (102 millions USD) du programme TopSOEC illustre la transition vers des systèmes d'hydrogène vert fabriqués en masse, tandis que le centre d'essai d'hydrogène liquide d'EBARA, d'une valeur de 16 milliards de yens (105 millions USD), souligne la feuille de route des équipements. Les fournisseurs capables de concevoir des pompes résistantes à la corrosion et étanches à l'hélium bénéficient d'avantages de premier entrant à mesure que les stratégies nationales pour l'hydrogène s'étendent jusqu'à une production de 10 millions de tonnes d'ici 2030.
Analyse de l'impact des contraintes*
| Contrainte | ( ~ ) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| CAPEX élevé des pompes sèches/turbo avancées | –0.8% | À l'échelle de l'UE, particulièrement en Allemagne et en France | Court terme (≤ 2 ans) |
| Pression sur les prix des importations asiatiques comprimant les marges | –0.6% | À l'échelle de l'UE, plus forte dans les segments sensibles aux prix | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
CAPEX élevé des pompes sèches/turbo avancées
Les pompes turbomolèculaires coûtent 3 à 5 fois plus cher que les unités rotatives à joint d'huile, en raison de la complexité des paliers magnétiques et du contrôle de position. Les joints sans PFAS ajoutent 15 à 25 % à la nomenclature, ralentissant l'adoption dans les PME aux horizons de retour sur investissement tendus. Bien que les semi-conducteurs absorbent ces surcoûts, les lignes de conditionnement, de matières plastiques et de travail du bois sensibles aux coûts reportent les mises à niveau, limitant la pénétration à court terme des modèles haut de gamme sur le marché européen des pompes à vide.
Pression sur les prix des importations asiatiques comprimant les marges
Les données du VDMA montrent que les revenus du vide en 2024 ont glissé malgré une production stable de pompes, les marques asiatiques à bas coût sous-cotant les prix catalogue européens jusqu'à 30 % dans les catégories à palettes rotatives et à anneau liquide. Les champions locaux défendent leurs parts par des acquisitions — Atlas Copco a conclu 33 opérations en 2024 à lui seul — et en regroupant les équipements avec des contrats de service 24h/24 et 7j/7. Néanmoins, les segments banalisés font face à une compression persistante des marges brutes qui réduit les budgets de R&D.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de pompe : la domination des pompes rotatives fait face à un défi cinétique
Les conceptions à palettes rotatives ont représenté 31,45 % du chiffre d'affaires en 2025, constituant la plus grande part du marché européen des pompes à vide. L'architecture familière sert les applications d'emballage, de manutention et industrielles générales où 10⁻¹ à 10⁻³ mbar suffit. Pourtant, les unités turbomolèculaires affichent un TCAC de 7,42 % jusqu'en 2031, les usines de semi-conducteurs, les laboratoires d'informatique quantique et les outils de science des surfaces imposant des seuils de vide ultra-élevé. Les conceptions à vis rotatives hybrides telles que la DuoVane de Pfeiffer promettent un fonctionnement sans huile tout en préservant l'interchangeabilité de port à port, réduisant les coûts de migration.
Dans le pompage cinétique, les technologies turbo, à diffusion et à éjecteur occupent le créneau inférieur à 10⁻⁷ mbar, justifiant des prix premium. Les pompes à piégeage — à getter et cryogéniques — étendent le spectre jusqu'à 10⁻¹⁰ mbar pour les observatoires d'ondes gravitationnelles et les systèmes d'atomes froids. À mesure que les exigences spécialisées se multiplient, la taille du marché européen des pompes à vide pour les catégories cinétiques et à piégeage devrait dépasser les ventes rotatives en valeur après 2030, même si les expéditions volumétriques restent inférieures.


Par niveau de vide : les applications à vide élevé s'accélèrent
Les applications de vide grossier représentaient 45,30 % du chiffre d'affaires en 2025, ancrées par les lignes d'emballage alimentaire et de thermoformage. Les applications de vide moyen — revêtements, instruments analytiques, étapes de semi-conducteurs héritées — s'étendent de 10⁻³ à 10⁻⁷ mbar et intègrent des soufflantes à lobes ou des vis sèches à plusieurs étages comme pompes de reprise. Les segments de vide élevé et ultra-élevé progressent cependant à un TCAC de 8,35 % alors que les nœuds logiques avancés, la lithographie EUV et les systèmes d'épitaxie par jets moléculaires (EJM) se développent.
Les prototypes d'informatique quantique spécifient désormais des environnements continus à 10⁻¹⁰ mbar, nécessitant des chambres pouvant être chauffées et des matériaux de pompe à faible dégazage. La taille du marché européen des pompes à vide pour les services de vide ultra-élevé s'étend ainsi parallèlement aux programmes du Conseil européen de la recherche, tandis que la croissance du vide élevé suit les volumes de puces pour l'intelligence artificielle à 12 nm et en dessous. Les fabricants d'outils de procédés répondent en proposant des racks de pompes modulaires en cascade depuis l'avant-vide jusqu'aux étages turbo, réduisant l'encombrement et simplifiant la maintenance.
Par secteur d'utilisation final : leadership des semi-conducteurs, croissance des batteries
Les semi-conducteurs ont capturé 27,10 % de la valeur en 2025, réaffirmant leur rôle d'ancre stratégique du marché européen des pompes à vide. Chaque module de salle blanche de 30 000 m² nécessite des centaines de pompes dans les stations de gravure, de dépôt et d'implantation ; la densité des outils augmente davantage aux nœuds avancés. La fabrication de cellules de batteries, soutenue par un financement de la Banque européenne d'investissement (BEI) de 450 millions EUR (488 millions USD) pour l'usine de Douai, enregistre un TCAC de 7,05 % alors que le séchage des électrolytes et le scellement des pochettes ajoutent des étapes de vide.
Les opérateurs chimiques et pétrochimiques modernisent les boucles de distillation et de récupération de solvants, nécessitant des vis résistantes à la corrosion et des systèmes à anneau liquide. Le secteur pharmaceutique multiplie les cadres de lyophilisation pour les produits biologiques, tandis que l'emballage alimentaire maintient une demande constante pour les pompes à palettes rotatives polyvalentes. Cette diversité des marchés finaux protège les fournisseurs contre la cyclicité d'un seul secteur et maintient une pyramide de revenus équilibrée à travers le secteur européen des pompes à vide.
Par entraînement/lubrification : la transition vers le sec s'accélère
Les machines à joint d'huile représentent encore 54,20 % du chiffre d'affaires 2025, appréciées pour leur simplicité et leur coût initial plus faible. Pourtant, les vis sèches, les griffes et les spirales enregistrent un TCAC de 8,02 % sous l'effet de l'examen des PFAS. Les usines de semi-conducteurs exigent déjà des pompes sèches pour éviter le reflux, et les utilisateurs pharmaceutiques suivent pour respecter les seuils d'analyse des dangers des Bonnes Pratiques de Fabrication (BPF). D'après les programmes de modernisation annoncés, la part du marché européen des pompes à vide pour les configurations sèches pourrait dépasser 50 % des nouvelles installations d'ici 2028, bien que la base installée évolue plus lentement en raison des longues durées de vie en service.
Les modèles de service divergent également : les unités à joint d'huile nécessitent des vidanges d'huile fréquentes, tandis que les pompes sèches requièrent des remplacements périodiques de kits de joints et de cartouches de roulements. Les équipementiers exploitent cette situation en proposant des accords de service à long terme qui fidélisent le chiffre d'affaires et garantissent l'utilisation de pièces d'origine, compensant les cycles de révision mécanique plus courts.
Analyse géographique
L'Allemagne a généré 23,70 % du marché européen des pompes à vide en 2025 grâce à des clusters denses dans les secteurs automobile, des semi-conducteurs et de la chimie. Les expansions de GlobalFoundries et d'Infineon intensifient la demande locale en pompes turbomolèculaires, tandis que l'automatisation des batteries en Saxe ajoute du volume de vide grossier. Les équipementiers allemands exploitent les services d'étalonnage certifiés par la DAkkS pour maintenir les exigences de précision, transformant la réactivité du service en facteur de différenciation. Un déficit de main-d'œuvre qualifiée, cependant, limite la vitesse de montée en régime et renforce la fidélisation aux fournisseurs.
Les Pays-Bas mènent la croissance avec un TCAC de 7,12 % jusqu'en 2031. Les projets de pôle hydrogène autour de Rotterdam et les lignes de batteries à cathode ternaire le long du canal de la mer du Nord nécessitent des pompes résistantes à la corrosion et sans huile à grande échelle. Les programmes SOEC parrainés par l'UE intègrent des chaînes d'approvisionnement néerlando-danoises qui favorisent les fournisseurs européens de pompes, les protégeant contre les importations à bas coût. L'intégrateur local Induvac étend sa portée sur le marché après-vente grâce à un service d'astreinte 24 heures sur 24, illustrant comment les fournisseurs de niche prospèrent aux côtés des marques mondiales.
La France, l'Italie, l'Espagne et le Royaume-Uni forment un bloc de consommation mature où les pharmaceutiques, l'aérospatiale et les équipementiers des énergies renouvelables assurent des commandes régulières. La gigafactory française de Douai à elle seule nécessite plus de 600 pompes dans la production d'électrodes et le remplissage d'électrolytes. Le secteur de l'usinage de précision en Italie spécifie des vis sans huile pour le traitement thermique sous vide, tandis que les usines de pales éoliennes en Espagne utilisent des soufflantes à lobes pour l'infusion de composites. Le cluster pharmaceutique du Royaume-Uni maintient une demande de vide élevé pour le contrôle qualité analytique malgré les frictions logistiques liées au Brexit. L'Europe de l'Est, notamment la Pologne et la Roumanie, affiche une expansion supérieure à la moyenne à mesure que les chaînes d'approvisionnement migrent vers l'est ; le hub de service roumain de Busch Group pré-positionne la capacité pour cette transition.
Paysage réglementaire
Les pompes à vide et les systèmes de vide intégrés vendus en Europe sont façonnés par les cadres européens de sécurité des produits et de conformité qui influencent la conception, la documentation et les responsabilités après-vente. Le règlement Machines (UE) 2023/1230, applicable à partir du 20 janvier 2027, durcit les exigences relatives à la documentation technique, à l'évaluation de la conformité et à la mise sur le marché intérieur de l'UE des machines, alourdissant la charge de conformité pour les équipementiers et intégrateurs de systèmes desservant les clients des secteurs des semi-conducteurs, de la pharmacie et des batteries.
Pour les systèmes de vide comprenant des ensembles sous pression (par exemple, certains systèmes conditionnés et composants auxiliaires sous pression), la directive sur les équipements sous pression (DESP) 2014/68/UE reste une référence clé pour les équipements mis à disposition sur le marché. Les attentes harmonisées en matière de sécurité pour les pompes à vide sont souvent traitées via des normes telles que l'EN 1012-2:1996+A1:2009, qui favorise la réduction des risques et les mesures de sauvegarde dans les installations industrielles et peut influencer les achats et les essais de réception dans les industries utilisatrices finales européennes.
Analyse de la chaîne de valeur
La chaîne de valeur européenne des pompes à vide s'étend des intrants de composants de précision, notamment les carters usinés, les rotors, les roulements céramiques ou spéciaux, les joints et l'électronique de puissance telle que les variateurs de vitesse et les contrôleurs, jusqu'à la fabrication des pompes et des ensembles, la distribution et l'intégration dans les outils et skids des équipementiers. Elle dépend également d'un vaste marché secondaire couvrant les services, les pièces détachées et la remise en état. La fabrication régionale s'appuie sur des fournisseurs établis disposant d'importantes capacités de production et d'ingénierie en Allemagne (dont Leybold, Pfeiffer Vacuum et Busch), ainsi que sur une activité de production supplémentaire ailleurs en Europe, notamment en Italie et aux Pays-Bas, qui couvre une part substantielle de la demande locale.
Les goulots d'étranglement tendent à se concentrer dans les sous-ensembles à haute tolérance et à forte composante électronique, où les délais de livraison pour les rotors usinés de précision, les roulements céramiques, les variateurs avancés et les contrôleurs électroniques peuvent s'étendre à environ 20 à 35 semaines, affectant les calendriers de livraison des fabs et des gigafactories qui mettent en service leur capacité par phases. La fabrication basée dans l'UE couvre environ 60 à 70 % de la consommation régionale, tandis que les importations en provenance de Suisse, du Japon et des États-Unis aident à répondre aux besoins spécialisés haut de gamme. La dépendance aux vannes à vide importées est estimée à environ 15 à 25 %, ce qui renforce l'importance stratégique de l'approvisionnement local, des politiques de stock de sécurité et des centres de service pour les installations où la disponibilité est critique.
Paysage concurrentiel
Le marché européen des pompes à vide est modérément concentré autour d'Atlas Copco, Pfeiffer Vacuum+Fab Solutions, Busch Group, Leybold et Edwards. Collectivement, ces cinq fournisseurs dépassent 60 % du chiffre d'affaires, mais aucune entreprise ne domine toutes les classes technologiques. La vague d'acquisitions d'Atlas Copco en 2024-2025, notamment le segment vide d'Oerlikon, élargit son portefeuille et complète les lignes de compresseurs pour offrir des packages « air d'usine vers vide de procédé ». L'architecture tri-marque de Busch unifie les offres de vide grossier, à griffes et turbo, améliorant la vente croisée tout en préservant l'équité des marques de niche.
La différenciation technologique est centrée sur les turbopompes à paliers magnétiques, les revêtements résistants aux produits chimiques et l'analytique embarquée. Les dépôts de brevets pour la suspension magnétique active réduisent les vibrations et prolongent les intervalles de service, permettant un débit plus élevé en lithographie EUV. Les jumeaux numériques hébergés sur les plateformes cloud des équipementiers fournissent des diagnostics en temps réel et des évaluations de l'efficacité énergétique, permettant aux fournisseurs de vendre des contrats basés sur les résultats plutôt que sur les seules pièces de rechange.
Les entrants asiatiques exploitent leur leadership en matière de coûts dans les segments banalisés, ce qui incite les acteurs européens établis à se concentrer sur les services de conseil, l'ingénierie d'application et le soutien à la conformité réglementaire. Les partenariats avec les fabricants d'outils et les intégrateurs de lignes verrouillent les pompes dans des recettes propriétaires, élevant les barrières au changement. Des opportunités d'espaces blancs émergent dans les réfrigérateurs à dilution pour l'informatique quantique et les chaînes logistiques d'hydrogène liquide, exigeant toutes deux un vide ultra-élevé et des capacités cryogéniques que peu de fournisseurs à bas coût peuvent satisfaire.
Leaders du secteur européen des pompes à vide
-
Atlas Copco AB
-
Pfeiffer Vacuum GmbH
-
Flowserve Corporation
-
Busch Group
-
Edwards Vacuum
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un espace blanc clair en Europe concerne les architectures de vide sans huile à contamination contrôlée associées à des capacités de service de niveau qualification pour les pôles de semi-conducteurs et d'électronique en Allemagne et aux Pays-Bas, où les protocoles de fab et les délais de qualification augmentent les coûts de changement de fournisseur. Des signes d'un resserrement du rythme de remplacement et de mise à niveau sont visibles dans les systèmes de vide de qualité semi-conducteur, avec des intervalles de remplacement moyens passant d'environ 7 à 8 ans à 6 à 7 ans. Ce changement soutient les programmes de rétrofit, la surveillance connectée de l'état et les contrats de service à long terme liés à la disponibilité et aux mesures de contrôle des particules.
Les pressions réglementaires et opérationnelles créent également de la place pour des refontes et des mises à niveau. Le règlement Machines (UE) 2023/1230 devient applicable à partir du 20 janvier 2027, augmentant la valeur des dossiers de documentation conformes, des fonctions de sécurité validées et des flux de travail de conformité normalisés pour les équipementiers et intégrateurs de pompes. Dans le même temps, les grands fabricants accordent davantage d'attention à la circularité et à l'efficacité énergétique dans l'ensemble de leurs portefeuilles, ouvrant la voie au reconditionnement, aux programmes d'échange et aux remplacements axés sur l'efficacité (notamment les variateurs de vitesse et les moteurs à haut rendement) dans les applications industrielles à forte sollicitation, tout en préservant la compatibilité chimique pour les procédés dans la pharmacie, la chimie et la fabrication de batteries.
Développements récents du secteur
- Juin 2026 : Atlas Copco a lancé la série de pompes à vide à vis GHS 402-902 VSD+ avec moteur IE5 et connectivité HEX@. Ces nouvelles pompes connectées à haute efficacité répondent aux exigences exigeantes des applications EUV et des semi-conducteurs haut de gamme. Ce lancement renforce le leadership sur le marché européen et étend les modèles basés sur le service grâce aux équipements connectés.
- Avril 2026 : Pfeiffer Vacuum+Fab Solutions a introduit la série DuoVane C, des pompes à vide à palettes rotatives résistantes chimiquement. Ces pompes ciblent les lignes de fabrication chimique et pharmaceutique en Europe, améliorant la fiabilité dans des environnements de procédé difficiles. Cette extension élargit la pertinence du portefeuille et permet des opportunités de vente croisée sur le marché de l'UE.
- Mars 2026 : Atlas Copco a lancé la pompe à vide sèche à vis DHS 3000 VSD+ pour les applications industrielles à débit massif. Cette pompe sèche à haut débit soutient la fabrication à grande échelle et réduit la dépendance à l'huile. Cette initiative diversifie le mix technologique d'Atlas Copco et renforce sa présence dans les solutions sèches et sans huile pour l'industrie lourde.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette étude, le marché couvre les revenus générés par les pompes à vide vendues et déployées à travers l'Europe pour des applications industrielles et spécialisées, où le vide est créé pour soutenir des activités de production, de traitement ou de recherche.
Exclusions de portée : nous excluons les services après-vente, les pièces de rechange, la main-d'œuvre d'installation et les offres groupées d'intégration complète de systèmes de vide où la valeur de la pompe ne peut être isolée clairement.
Aperçu de la segmentation
-
Par type de pompe
-
Pompes à vide rotatives
- Pompes à palettes rotatives
- Pompes à vis et à griffes
- Pompes Roots
-
Pompes à vide à piston alternatif
- Pompes à membrane
- Pompes à piston
-
Pompes à vide cinétiques
- Pompes à éjecteur
- Pompes turbomolèculaires
- Pompes à diffusion
-
Pompes dynamiques
- Pompes à anneau liquide
- Pompes à canal latéral
-
Pompes à vide spécialisées / à piégeage
- Pompes à getter
- Pompes cryogéniques
-
Pompes à vide rotatives
-
Par niveau de vide
- Vide grossier (≥10⁻³ mbar)
- Vide moyen (10⁻³ – 10⁻⁷ mbar)
- Vide élevé et ultra-élevé (<10⁻⁷ mbar)
-
Par secteur d'utilisation final
- Semi-conducteurs et électronique
- Pétrole et gaz / Énergie
- Chimie et pétrochimie
- Pharmacie et biotechnologie
- Emballage alimentaire et boissons
- Production d'énergie
- Bois, papier et pâte à papier
- Autres industries manufacturières (automobile, aérospatiale, etc.)
-
Par entraînement / lubrification
- Pompes à joint d'huile
-
Pompes sèches (sans huile)
- Pompes à spirale sèche
- Pompes à vis sèche
- Pompes à griffes sèches
-
Par pays
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Pays-Bas
- Russie
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par la cartographie des bassins de demande dans les principaux secteurs manufacturiers et de procédés européens, puis relie ces cas d'usage aux cycles de remplacement des pompes à vide. Nous nous sommes appuyés sur des sources publiques, non payantes, telles que les séries de production industrielle d'Eurostat, les flux commerciaux UN Comtrade pour les catégories SH pertinentes, l'Office européen des brevets pour les tendances de dépôt liées aux technologies du vide, et les publications d'organismes tels que le VDMA et SEMI Europe le cas échéant.
Pour ancrer le modèle, nous avons également examiné des rapports annuels, des présentations aux investisseurs et des catalogues de produits afin de comprendre les fourchettes de prix habituelles et le positionnement des conceptions sèches et à joint d'huile. Dans quelques cas, des abonnements payants ont été utilisés de manière autorisée pour les données financières et de renseignement des entreprises, les recherches de brevets et les vérifications d'importation et d'exportation au niveau des expéditions afin de confirmer la direction des volumes. Les sources listées ici sont illustratives, et des références publiques et payantes supplémentaires ont été utilisées pour la collecte, la validation et la clarification.
Entretiens et enquêtes primaires
Des entretiens et enquêtes primaires ont été utilisés pour tester la robustesse des hypothèses documentaires qui déterminent la valeur du marché, notamment ce que les acheteurs considèrent comme une vente de pompe par rapport à un système conditionné, et comment les prix évoluent en fonction des exigences d'efficacité énergétique et de contrôle de la contamination. Nous avons échangé avec des experts côté équipementiers, des partenaires de distribution et de grands utilisateurs finaux dans les principales économies européennes. Cela a permis de clarifier le calendrier de remplacement, la taille type des commandes et la répartition entre les ajouts de nouvelle capacité et les remplacements de routine.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant |
|---|---|
| Niveau supérieur : 33 % | Directeurs (CXO) : 13 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 29 % |
| Acteurs plus petits : 22 % | Managers : 58 % |
Dimensionnement et prévision du marché
Le dimensionnement est construit selon une approche descendante où la production industrielle et les données commerciales sont reconstituées en un bassin de demande d'équipements, puis ajustées en fonction de la pénétration des pompes à vide et des besoins de remplacement dans les principales applications. Pour garder les totaux ancrés dans la réalité, nous recoupons avec des approximations ascendantes sélectives, telles que le prix de vente moyen (PVM) échantillonné par classe de pompe multiplié par les volumes d'expédition attendus, puis corrigé grâce aux retours des canaux de distribution pour éviter les surestimations.
Les principaux intrants incluent les tendances de la production de machines en Europe, les mouvements pertinents d'importation et d'exportation, les ajouts de capacité dans les usages finaux intensifs en vide (notamment les semi-conducteurs et la pharmacie), l'activité observée de mise à niveau en efficacité énergétique, et les cycles de remplacement façonnés par l'environnement et l'intensité d'utilisation. Lorsque les prix sont plus difficiles à observer directement, les lacunes sont comblées par des fourchettes de PVM validées par entretiens, puis pondérées par le mix de pays et le mix de types de pompes afin que les prix extrêmes ne dominent pas les résultats.
Les prévisions utilisent une analyse de scénarios appuyée par des vérifications de régression sur les indicateurs de production industrielle et de dépenses d'investissement, suivies d'ajustements basés sur les attentes des experts concernant le calendrier d'expansion et le comportement d'achat. Lorsque les facteurs n'étaient pas alignés, nous avons maintenu des hypothèses prudentes et les avons documentées afin que le modèle reste reproductible.
Validation des données et cycle de mise à jour
La validation s'effectue par des contrôles de cohérence sous plusieurs angles, de sorte que tout saut inhabituel est examiné au regard de signaux indépendants tels que les flux commerciaux, les évolutions de la production industrielle et le calendrier des projets majeurs. Si un écart sort d'une fourchette raisonnable, nous réexaminons les intrants concernés, et dans certains cas recontactons les répondants pour confirmer si le changement reflète la réalité ou une divergence de définition.
Avant validation finale, le modèle passe par des révisions internes en plusieurs étapes au cours desquelles les hypothèses, les conversions d'unités et les totaux par pays sont revérifiés, suivies d'un dernier contrôle de cohérence sur la courbe de prévision. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs pourraient modifier la demande ou les prix. Juste avant la livraison, une révision finale est effectuée afin que les clients reçoivent la vision la plus actuelle disponible à ce moment-là.
Comparaison du dimensionnement du marché européen des pompes à vide par Mordor Intelligence avec d'autres estimations publiées
Les valeurs de marché publiées pour les pompes à vide en Europe peuvent différer sensiblement, même lorsqu'elles semblent décrire la même région, car les périmètres de découpe ne sont pas identiques et les choix de calendrier varient. Les différences apparaissent souvent dans la manière dont les taux de change sont appliqués, dans le fait de savoir si les évolutions du PVM sont mises à jour pour refléter l'environnement de commande actuel, et dans le fait de savoir si les totaux finaux sont recoupés avec les signaux d'expédition.
Un écart lié à l'actualisation est également courant dans ce secteur, car les cycles d'approvisionnement et les ajustements de prix peuvent évoluer plus vite que les calendriers de mise à jour des rapports, ce qui crée une dispersion dans le chiffre de l'année en cours. En revérifiant le calendrier des devises et en revalidant les fourchettes de PVM par rapport aux retours récents des distributeurs et aux tendances des mouvements commerciaux, Mordor Intelligence maintient la valeur 2025 alignée sur ce que payaient réellement les acheteurs d'équipements durant la période.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,26 milliards USD (2025) | |
| Éditeur commercial A | 2,05 milliards USD (2025) | Utilise un périmètre d'équipements tarifés plus restreint qui semble sous-pondérer les configurations sèches et à haut vide à PVM plus élevé, et s'appuie sur un calendrier de conversion des devises plus ancien pour l'agrégation entre pays. |
| Groupe sectoriel B | 2,62 milliards USD (2025) | Intègre un périmètre d'équipements plus large qui peut mêler les systèmes de vide conditionnés aux pompes autonomes, et applique une revalorisation du PVM plus rapide qui n'est pas systématiquement vérifiée par rapport aux retours commerciaux et aux canaux de distribution. |
En comparant les trois valeurs, l'écart s'explique principalement par ce qui est comptabilisé comme une vente de pompe par rapport à un système conditionné, et par la rapidité avec laquelle les hypothèses de prix et de devises sont actualisées. Notre approche reste reproductible en liant la construction de la valeur à des signaux de demande observables, puis en utilisant des entretiens pour confirmer le PVM et la logique de remplacement avant que le total final ne soit arrêté.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché européen des pompes à vide ?
Le marché est évalué à 2,4 milliards USD en 2026 et devrait atteindre 3,22 milliards USD d'ici 2031, enregistrant un TCAC de 6,05 %.
Quel type de pompe domine le marché européen des pompes à vide ?
Les pompes à palettes rotatives conservent le leadership avec 31,45 % du chiffre d'affaires 2025, bien que les conceptions turbomolèculaires soient les plus rapides à croître avec un TCAC de 7,42 %.
Quelle est la taille du segment d'utilisation final des semi-conducteurs ?
Les semi-conducteurs représentaient 27,10 % de la taille du marché européen des pompes à vide en 2025, portés par les expansions continues des usines de fabrication et les investissements dans les nœuds avancés.
Pourquoi les pompes à vide sèches gagnent-elles du terrain ?
Les réglementations européennes sur les PFAS et les exigences de contrôle de la contamination poussent les utilisateurs vers des pompes sans huile qui éliminent les lubrifiants fluorés et réduisent les coûts totaux de conformité.
Quel pays offre les meilleures perspectives de croissance ?
Les Pays-Bas affichent le TCAC le plus élevé de 7,12 % jusqu'en 2031, soutenus par des projets de pôle hydrogène et de nouvelles capacités de fabrication de batteries.
Dernière mise à jour de la page le:



