
Europa-Vakuumpumpenmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
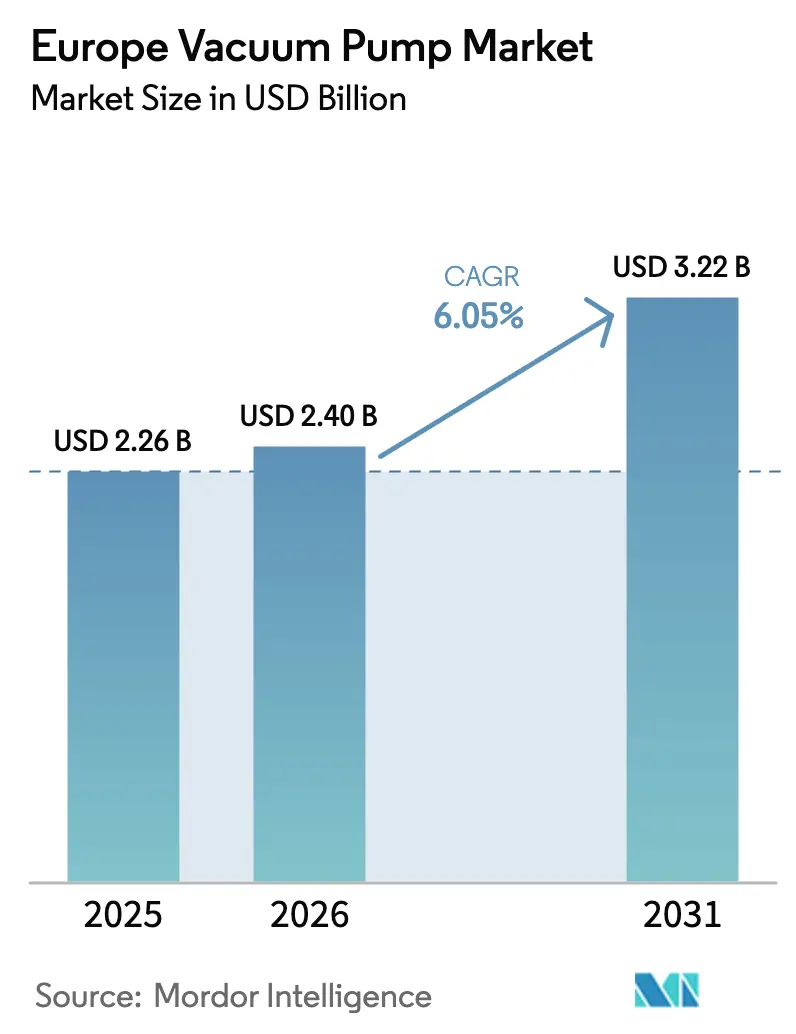
| Marktgröße im Basisjahr (2025) | 2.26 Milliarden US-Dollar |
| Marktgröße (2026) | 2.4 Milliarden US-Dollar |
| Marktgröße (2031) | 3.22 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.05 % |
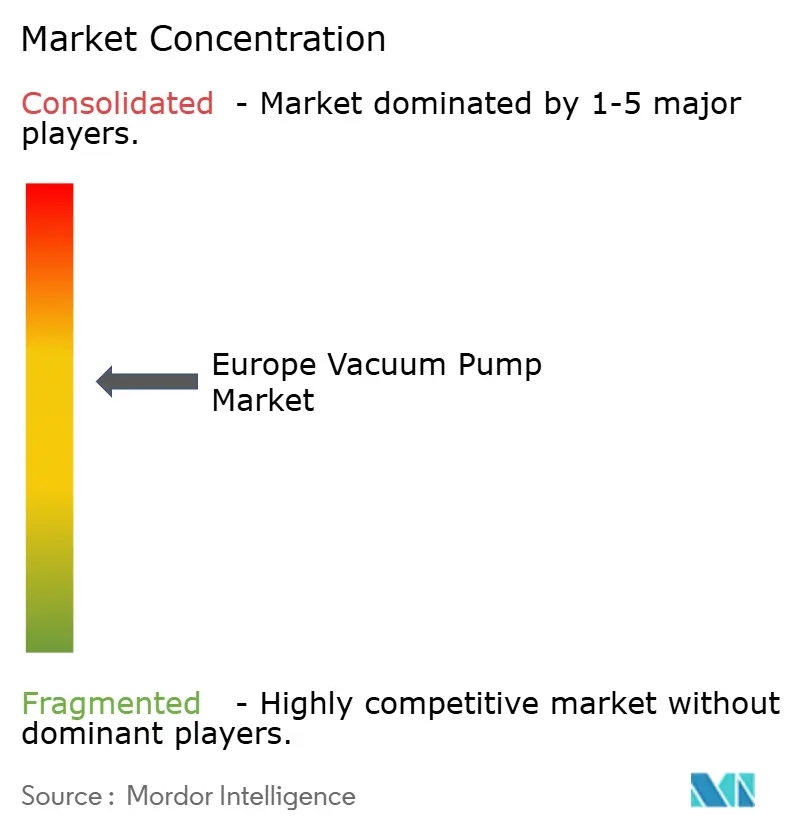
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Europa-Vakuumpumpenmarkt Analyse von Mordor Intelligence
Die Größe des Europa-Vakuumpumpenmarkts wurde im Jahr 2025 auf 2,26 Milliarden USD bewertet und soll von 2,4 Milliarden USD im Jahr 2026 auf 3,22 Milliarden USD bis 2031 anwachsen, bei einer CAGR von 6,05 % während des Prognosezeitraums (2026–2031). Anhaltende Fab-Erweiterungen, Batteriezellen-Gigafabriken und der Hochlauf von Wasserstoff-Elektrolyseuren halten die Nachfrage trotz Margendrucks durch asiatische Importe widerstandsfähig. Halbleiterhersteller fordern immer niedrigere Basisdrücke, was die Einführung von Turbomolekularpumpen beschleunigt, während EU-PFAS-Vorschriften Anwender auf trockene, ölfreie Ausführungen lenken. Deutschlands industrielles Ökosystem verankert das aktuelle Volumen, doch gesamteuropäische Dekarbonisierungsprogramme, Quantencomputing-Forschung und Kapazitätserweiterungen bei der pharmazeutischen Gefriertrocknung diversifizieren die adressierbare Basis. Infolgedessen orientiert sich der Europa-Vakuumpumpenmarkt weiterhin von Standardausrüstung hin zu Hochleistungs-, servicezentrierten Angeboten, die Wechselkosten erhöhen und Lieferanten tiefer in Kundenabläufe einbinden.
Wesentliche Erkenntnisse des Berichts
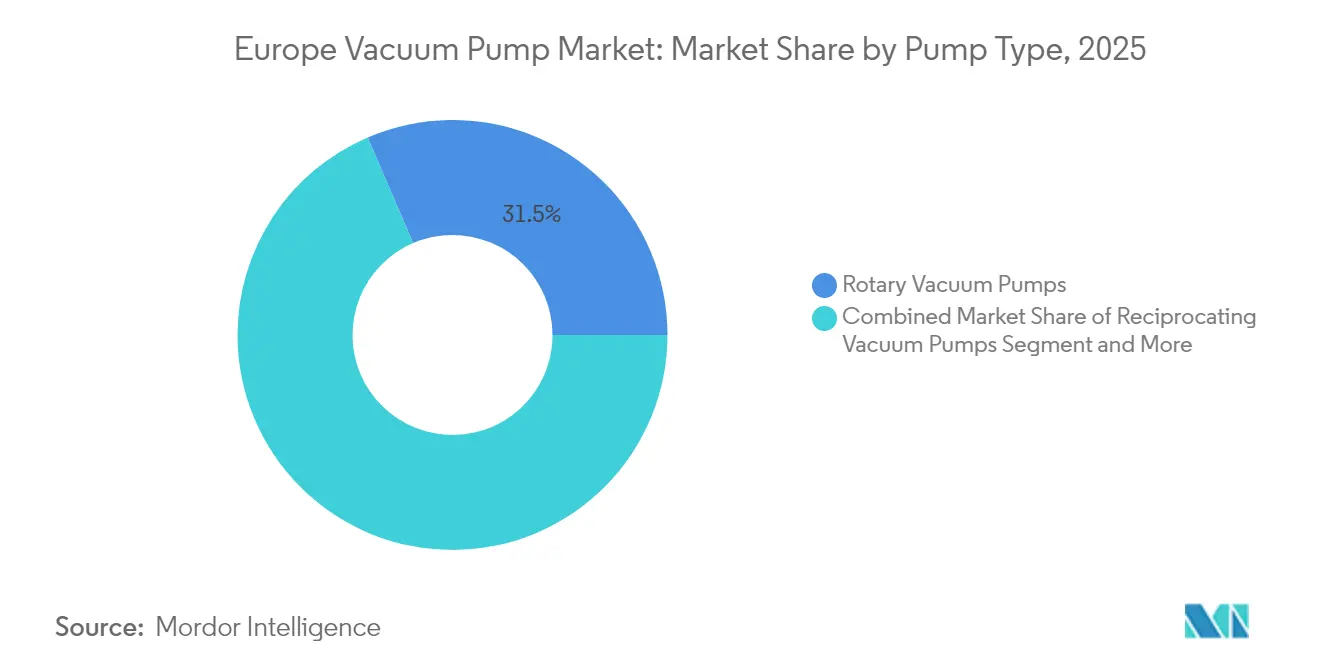
- Nach Pumpentyp führten Rotationsflügelzelleneinheiten mit einem Umsatzanteil von 31,45 % im Jahr 2025, während Turbomolekularpumpen bis 2031 voraussichtlich eine CAGR von 7,42 % verzeichnen werden.
- Nach Vakuumniveau erfassten Grobvakuumanwendungen 45,30 % des Marktanteils des Europa-Vakuumpumpenmarkts im Jahr 2025, doch Hoch- und Ultrahochvakuumsegmente schreiten mit einer CAGR von 8,35 % bis 2031 voran.
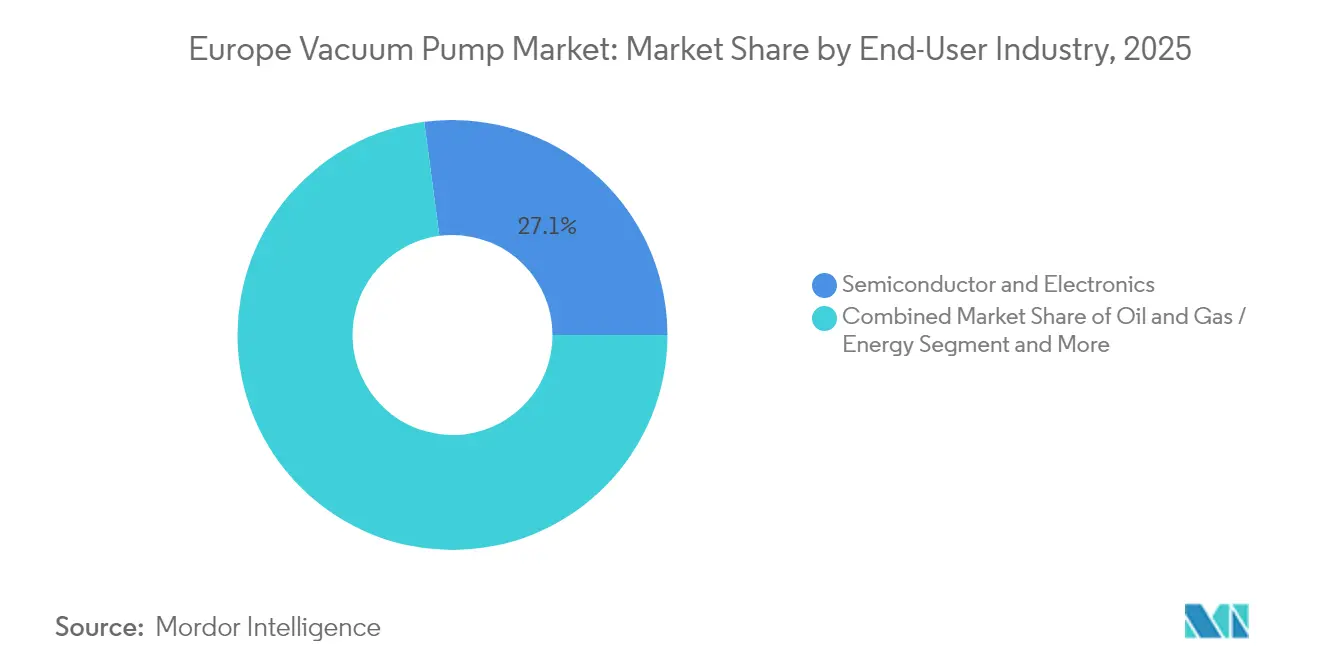
- Nach Endverbraucherbranche entfielen Halbleiter und Elektronik auf 27,10 % der Marktgröße des Europa-Vakuumpumpenmarkts im Jahr 2025; die Batteriezellenfertigung ist die am schnellsten wachsende Anwendung mit einer CAGR von 7,05 %.
- Nach Antrieb und Schmierung hielten ölgedichtete Pumpen im Jahr 2025 noch einen Anteil von 54,20 % der Marktgröße des Europa-Vakuumpumpenmarkts, doch Trockenpumpen expandieren mit einer CAGR von 8,02 %.
- Nach Geografie trug Deutschland 23,70 % zum Europa-Vakuumpumpenmarkt im Jahr 2025 bei, während die Niederlande mit einer CAGR von 7,12 % bis 2031 die höchste prognostizierte Wachstumsrate aufweisen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des Europa-Vakuumpumpenmarkts
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg bei Halbleiter- und MEMS-Fab-Erweiterungen | 1.80% | Deutschland, Niederlande, Frankreich | Mittelfristig (2–4 Jahre) |
| Umstellung auf trockene, ölfreie Pumpen in sauberen Prozessen | 1.20% | EU-weit, am stärksten in Deutschland und den Niederlanden | Langfristig (≥ 4 Jahre) |
| Kapazitätsausbau bei Pharma- und Biotech-Gefriertrocknung | 0.90% | Deutschland, Schweiz, Frankreich, Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Wasserstoff-Elektrolyseur-Gigafabriken benötigen Hochvakuum | 0.70% | Niederlande, Dänemark, Deutschland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg bei Halbleiter- und MEMS-Fab-Erweiterungen
Europas Bestrebungen, 20 % der globalen Chipproduktion zu sichern, treiben eine beispiellose Vakuumnachfrage an. GlobalFoundries investiert 1,1 Milliarden EUR (1,2 Milliarden USD), um die Dresdner Kapazität auf jährlich 1,5 Millionen Wafer zu erhöhen, während Infineons 5-Milliarden-EUR-Fab (5,4 Milliarden USD) Smart Power Fab im Jahr 2026 in Betrieb geht und jeweils Basisdrücke von 10⁻⁷ mbar für fortschrittliche Knoten vorschreibt. [1]Infineon Technologies AG, "Infineon erhält Baugenehmigung für die abschließende Bauphase der Smart Power Fab in Dresden", Infineon, infineon.com Neue Breitbandlücken-Linien wie Nexperia's SiC/GaN-Anlage verschärfen die Toleranzen bei der Partikelkontrolle und steigern die Durchdringung von Turbomolekularpumpen. Der Europa-Vakuumpumpenmarkt richtet sich daher auf hochdurchsatzfähige, kontaminationsfreie Systeme aus, die Pumpen mit Abgasreinigung und Zustandsüberwachungsmodulen bündeln.
Umstellung auf trockene, ölfreie Pumpen in sauberen Prozessen
Die EU-Verordnung 2024/573 schafft langkettige PFAS-Schmierstoffe schrittweise ab und schreibt Rückgewinnungspflichten vor, was die Migration von ölgedichteten zu Trockenpumpen beschleunigt. Trockene Schrauben-, Klauen- und Scrolltechnologien mindern Dampfkontamination und senken Entsorgungskosten – ein wichtiges Verkaufsargument für Pharma- und Lebensmittelhersteller, die strengeren Gefahrenanalyseprüfungen unterliegen. OEMs wie Pfeiffer Vacuum reagieren mit ölfreien DuoVane-Rotationskonstruktionen, die vertraute Wartungsintervalle beibehalten und gleichzeitig PFAS-Expositionsrisiken eliminieren. Mit dem Ablauf der Compliance-Fristen monetarisieren Marktteilnehmer des Europa-Vakuumpumpenmarkts Nachrüstdienste und Predictive-Maintenance-Abonnements.
Kapazitätsausbau bei Pharma- und Biotech-Gefriertrocknung
Qualitätsdirektiven der Europäischen Arzneimittelagentur (EMA) veranlassen Pharmahersteller, Redundanz und Kontaminationskontrolle bei Gefriertrockneranlagen hinzuzufügen, bei denen die Kammerdrücke zwischen 10⁻¹ und 10⁻³ mbar schwanken. OEMs wie Leybold vertreiben trocken laufende Pumpen, die verhindern, dass Kohlenwasserstoffe in Sterilzonen eindringen, und thermischen Schocks bei Zyklen von –50 °C bis +60 °C standhalten. Pumpenhersteller generieren Mehrwert durch Validierungsunterstützung, GMP-Dokumentation und schnellen Vor-Ort-Service. Die Europa-Vakuumpumpenindustrie nutzt diese hochmargigen Aftersales-Ströme, um den Preiswettbewerb in Standard-Rotationssegmenten auszugleichen.
Wasserstoff-Elektrolyseur-Gigafabriken benötigen Hochvakuum
EU-geförderte SOEC-Projekte fordern 10⁻⁶-mbar-Umgebungen beim Sintern und Abdichten von Zellen, was die Vakuumleistung direkt mit der Elektrolyseureffizienzienz verknüpft. Der EUR 94-Millionen-Zuschuss (102 Millionen USD) des TopSOEC-Programms verdeutlicht den Wandel hin zu in Serie gefertigten grünen Wasserstoffsystemen, während EBARAs 16-Milliarden-Yen-Flüssigwasserstoff-Testzentrum (105 Millionen USD) den Ausrüstungsfahrplan unterstreicht. Lieferanten, die in der Lage sind, korrosionsbeständige, heliumdichte Pumpen zu konstruieren, sichern sich Erstmover-Vorteile, während nationale Wasserstoffstrategien bis 2030 auf eine Produktion von 10 Millionen Tonnen skalieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten für fortschrittliche Trocken-/Turbopumpen | –0.8% | EU-weit, insbesondere Deutschland und Frankreich | Kurzfristig (≤ 2 Jahre) |
| Preisdruck durch asiatische Importe drückt die Margen | –0.6% | EU-weit, am stärksten in preissensitiven Segmenten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten für fortschrittliche Trocken-/Turbopumpen
Turbomolekularpumpen kosten 3- bis 5-mal mehr als ölgedichtete Rotationseinheiten, was die Komplexität von Magnetlager- und Positionsregelsystemen widerspiegelt. PFAS-freie Dichtungen erhöhen die Stücklistenkosten um 15–25 %, was die Akzeptanz bei kleinen und mittleren Unternehmen mit engen Amortisationshorizonten verlangsamt. Obwohl Halbleiter diese Aufpreise absorbieren, verschieben kostenempfindliche Verpackungs-, Kunststoff- und Holzbearbeitungslinien Upgrades, was die kurzfristige Durchdringung von Hochleistungsmodellen im Europa-Vakuumpumpenmarkt einschränkt.
Preisdruck durch asiatische Importe drückt die Margen
VDMA-Daten zeigen, dass die Vakuumumsätze 2024 trotz stabiler Pumpenproduktion zurückgingen, da kostengünstige asiatische Marken europäische Listenpreise bei Rotationsflügelzellen- und Flüssigringkategorien um bis zu 30 % unterbieten. Lokale Marktführer verteidigen ihre Marktanteile durch Akquisitionen – Atlas Copco schloss 2024 allein 33 Transaktionen ab – und durch die Bündelung von Ausrüstung mit 24/7-Serviceverträgen. Gleichwohl sieht sich das commoditisierte Segment einem anhaltenden Bruttomargendruck ausgesetzt, der die FuE-Budgets einengt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Pumpentyp: Rotationsdominanz sieht sich kinetischer Herausforderung gegenüber
Rotationsflügelzellenkonstruktionen hielten im Jahr 2025 einen Umsatzanteil von 31,45 % und stellten damit den größten Anteil am Europa-Vakuumpumpenmarkt. Die bewährte Bauweise dient der Verpackung, dem Materialhandling und allgemeinen industriellen Aufgaben, bei denen 10⁻¹ bis 10⁻³ mbar ausreichen. Turbomolekulare Einheiten verzeichnen jedoch bis 2031 eine CAGR von 7,42 %, da Fabs, Quantencomputing-Labore und oberflächenwissenschaftliche Instrumente Ultrahochvakuumschwellenwerte vorgeben. Hybride Rotationsschrauben-Konstruktionen wie Pfeiffers DuoVane versprechen ölfreien Betrieb bei gleichzeitiger Wahrung der Anschluss-zu-Anschluss-Austauschbarkeit, was Migrationskosten senkt.
Im Bereich kinetischer Pumpen füllen Turbo-, Diffusions- und Ejektortechnologien die Nische <10⁻⁷ mbar und rechtfertigen Premium-Preispunkte. Getterung- und Kryopumpen als Fallenpumpen erweitern das Spektrum auf 10⁻¹⁰ mbar für Gravitationswellenobservatorien und Kaltatom-Systeme. Mit zunehmender Proliferation spezialisierter Anforderungen wird die Marktgröße des Europa-Vakuumpumpenmarkts für kinetische und Fallensegmente wertmäßig nach 2030 das Rotationsgeschäft übertreffen, auch wenn volumetrische Lieferungen geringer bleiben.
Notiz: Segmentanteile aller Einzelsegmente sind nach Kauf des Berichts verfügbar


Nach Vakuumniveau: Hochvakuumanwendungen beschleunigen sich
Grobvakuumaufgaben machten 2025 einen Umsatzanteil von 45,30 % aus, verankert durch Lebensmittelverpackungs- und Thermoformlinien. Mittelvakuumanwendungen – Beschichtungen, Analyseinstrumente, herkömmliche Halbleiterschritte – umfassen 10⁻³ bis 10⁻⁷ mbar und integrieren Roots-Gebläse oder mehrstufige Trockenschrauben als Vorpumpen. Hoch- und Ultrahochvakuumsegmente wachsen jedoch mit einer CAGR von 8,35 %, da fortschrittliche Logikknoten, EUV-Lithografie und MBE-Systeme skalieren.
Quantencomputing-Prototypen verlangen jetzt kontinuierliche 10⁻¹⁰-mbar-Umgebungen, was ausheizbare Kammern und ausgasarme Pumpenmaterialien erfordert. Die Marktgröße des Europa-Vakuumpumpenmarkts für Ultrahochvakuumdienste expandiert damit parallel zu Programmen des Europäischen Forschungsrats, während das Hochvakuumwachstum KI-Chipvolumina bei 12 nm und darunter widerspiegelt. Prozessanlagenhersteller reagieren mit modularen Pumpgestellen, die von der Vorvakuumstufe bis zur Turbostufe kaskadieren, den Platzbedarf verringern und die Wartung vereinfachen.
Nach Endverbraucherbranche: Halbleiterführerschaft, Batteriewachstum
Halbleiter erfassten 2025 einen Wertanteil von 27,10 % und bestätigten damit ihre Rolle als strategischer Ankerabschnehmer des Europa-Vakuumpumpenmarkts. Jedes 30.000 m² große Fab-Modul benötigt Hunderte von Pumpen für Ätz-, Abscheide- und Implantationsstationen; die Werkzeugdichte steigt bei fortschrittlichen Knoten weiter. Die Batteriezellenfertigung, unterstützt durch 450 Millionen EUR (488 Millionen USD) EIB-Finanzierung für das Douai-Werk, verzeichnet eine CAGR von 7,05 %, da Elektrolyttrocknung und Beutelversiegelung Vakuumstufen hinzufügen.
Chemische und petrochemische Betreiber modernisieren Destillations- und Lösemittelrückgewinnungskreisläufe und fordern korrosionsbeständige Schrauben- und Flüssigring-Systeme. Die Pharmaindustrie vervielfacht Gefriertrockner-Skids für Biologika, während die Lebensmittelverpackung einen stetigen Bedarf an Rotationsflügelzellen-Arbeitspferden aufrechthält. Diese Endmarktdiversität schützt Lieferanten vor sektoralen Zyklen und erhält eine ausgewogene Umsatzpyramide in der gesamten Europa-Vakuumpumpenindustrie.
Notiz: Segmentanteile aller Einzelsegmente sind nach Kauf des Berichts verfügbar
Nach Antrieb/Schmierung: Trockenumstellung beschleunigt sich
Ölgedichtete Maschinen repräsentieren noch 54,20 % des Umsatzes 2025 und werden wegen ihrer Einfachheit und geringeren Anschaffungskosten bevorzugt. Doch Trockenschrauben, -klauen und -scrolls verzeichnen unter PFAS-Prüfung eine CAGR von 8,02 %. Halbleiterfabs schreiben bereits Trockenpumpen vor, um Rückströmung zu verhindern, und Pharmaunternehmen folgen, um die Schwellenwerte der GMP-Gefahrenanalyse zu erfüllen. Auf Basis angekündigter Nachrüstprogramme könnte der Marktanteil des Europa-Vakuumpumpenmarkts für Trockenkonfigurationen bis 2028 mehr als 50 % der Neuinstallationen übersteigen, obwohl sich der installierte Bestand aufgrund langer Nutzungsdauern langsamer entwickelt.
Auch die Servicemodelle weichen voneinander ab: Ölgedichtete Einheiten benötigen häufige Ölwechsel, während Trockenpumpen periodische Dichtsatz- und Lagerkartuschenauswechslungen erfordern. OEMs nutzen dies, indem sie langfristige Serviceverträge bündeln, die Umsätze sichern und die Verwendung von Originalteilen gewährleisten, womit sie kürzere mechanische Überholungszyklen ausgleichen.
Geografische Analyse
Deutschland erwirtschaftete 2025 23,70 % des Europa-Vakuumpumpenmarkts dank dichter automobiler, Halbleiter- und Chemie-Cluster. Die Erweiterungen von GlobalFoundries und Infineon intensivieren die lokale Turbomolekular-Nachfrage, während die Batteriepack-Automatisierung in Sachsen Grobvakuumvolumina ergänzt. Deutsche OEMs nutzen DAkkS-zertifizierte Kalibrierdienstleistungen, um Präzisionsanforderungen aufrechtzuerhalten und Service-Reaktionsfähigkeit als Differenzierungsmerkmal zu nutzen. Ein Mangel an Fachkräften begrenzt jedoch die Anlaufgeschwindigkeit und stärkt die Kundenbindung.
Die Niederlande führen das Wachstum mit einer CAGR von 7,12 % bis 2031 an. Wasserstoff-Hub-Projekte rund um Rotterdam und ternäre Kathoden-Batterielinien entlang des Nordseekanals erfordern korrosionsbeständige, ölfreie Pumpen in großem Maßstab. EU-geförderte SOEC-Programme verankern niederländisch-dänische Lieferketten, die europäische Pumpenhersteller gegenüber kostengünstigen Importen abschirmen. Der lokale Integrator Induvac erweitert den Aftersales-Marktbereich durch 24-Stunden-Rufbereitschaftsservice und veranschaulicht, wie Nischenanbieter neben globalen Marken gedeihen.
Frankreich, Italien, Spanien und das Vereinigte Königreich bilden einen reifen Verbrauchsblock, in dem Pharma-, Luft- und Raumfahrt- sowie Erneuerbare-Energie-OEMs für stetige Aufträge sorgen. Allein die französische Gigafabrik Douai benötigt aufwärts von 600 Pumpen für Elektrodenproduktion und Elektrolytbefüllung. Italiens Präzisionsmaschinensektor spezifiziert ölfreie Schrauben für Vakuumwärmebehandlungen, während Spaniens Windblattfabriken Roots-Gebläse für Verbundinfusion einsetzen. Der britische Pharmacluster hält trotz Brexit-bedingter Logistikreibung eine hohe Vakuumnachfrage für analytische Qualitätssicherung aufrecht. Osteuropa, einschließlich Polen und Rumänien, verzeichnet überdurchschnittliches Wachstum, da sich Lieferketten nach Osten verlagern; Busch Groups rumänischer Servicehub positioniert Kapazitäten für diesen Wandel vor.
Regulatorisches Umfeld
Vakuumpumpen und integrierte Vakuumsysteme, die in Europa verkauft werden, unterliegen EU-Produktsicherheits- und Konformitätsrahmenwerken, die Design, Dokumentation und Aftersales-Verantwortlichkeiten beeinflussen. Die Maschinenverordnung (EU) 2023/1230, die ab dem 20. Januar 2027 gilt, verschärft die Anforderungen an technische Dokumentation, Konformitätsbewertung und das Inverkehrbringen von Maschinen auf dem EU-Binnenmarkt und erhöht damit den Compliance-Aufwand für OEMs und Systemintegratoren, die Kunden aus den Bereichen Halbleiter, Pharma und Batterien bedienen.
Für Vakuumsysteme, die druckbeaufschlagte Baugruppen enthalten (zum Beispiel bestimmte gekapselte Systeme und druckführende Zusatzkomponenten), bleibt die Druckgeräterichtlinie (PED) 2014/68/EU eine zentrale Referenz für auf dem Markt bereitgestellte Ausrüstung. Harmonisierte Sicherheitsanforderungen für Vakuumpumpen werden häufig durch Normen wie EN 1012-2:1996+A1:2009 abgedeckt, die zur Risikominderung und zu Schutzmaßnahmen in industriellen Anlagen beitragen und Beschaffung und Abnahmeprüfungen in europäischen Endanwenderbranchen beeinflussen können.
Wertschöpfungskettenanalyse
Die europäische Wertschöpfungskette für Vakuumpumpen reicht von Präzisionsbauteilen wie bearbeiteten Gehäusen, Rotoren, Keramik- oder Speziallagern, Dichtungen und Leistungselektronik wie drehzahlvariablen Antrieben und Steuerungen bis hin zur Pumpen- und Systemfertigung, dem Vertrieb und der Integration in OEM-Tools und Skids. Sie stützt sich zudem auf einen umfangreichen Aftermarket, der Service, Ersatzteile und Wiederaufarbeitung umfasst. Die regionale Fertigung wird von etablierten Lieferanten mit bedeutender Produktions- und Engineering-Präsenz in Deutschland getragen (darunter Leybold, Pfeiffer Vacuum und Busch), ergänzt durch weitere Produktionsaktivitäten in Europa etwa in Italien und den Niederlanden, was einen erheblichen Teil der lokalen Nachfrage abdeckt.
Engpässe treten tendenziell bei Baugruppen mit hohen Toleranzanforderungen und starkem Elektronikanteil auf, wo sich die Lieferzeiten für präzisionsgefertigte Rotoren, Keramiklager, fortschrittliche Antriebe und elektronische Steuerungen auf etwa 20-35 Wochen erstrecken können, was Lieferpläne für Fabs und Gigafactories beeinträchtigt, die Kapazitäten in Phasen in Betrieb nehmen. Die in der EU ansässige Fertigung deckt schätzungsweise 60-70 % des regionalen Verbrauchs, während Importe aus der Schweiz, Japan und den Vereinigten Staaten helfen, den Bedarf an hochwertigen Spezialprodukten zu decken. Die Abhängigkeit von importierten Vakuumventilen wird auf rund 15-25 % geschätzt, was die strategische Bedeutung lokaler Beschaffung, Sicherheitsbestandspolitik und Servicezentren für betriebszeitkritische Anlagen unterstreicht.
Wettbewerbslandschaft
Der Europa-Vakuumpumpenmarkt ist mäßig konzentriert um Atlas Copco, Pfeiffer Vacuum+Fab Solutions, Busch Group, Leybold und Edwards. Gemeinsam übertreffen diese fünf Lieferanten 60 % des Umsatzes, doch kein einzelnes Unternehmen dominiert alle Technologieklassen. Atlas Copcos Akquisitionsoffensive 2024–2025, einschließlich des Vakuumsegments von Oerlikon, erweitert das Portfolio und ergänzt Kompressorlinien zur Lieferung von „Druckluft-bis-Prozessvakuum”-Paketen. Buschs Drei-Marken-Architektur vereinheitlicht Grob-, Klauen- und Turboangebote, verbessert das Cross-Selling und bewahrt gleichzeitig das Nischenmarken-Eigenkapital.
Die technologische Differenzierung konzentriert sich auf Magnetlager-Turbopumpen, chemisch beständige Beschichtungen und eingebettete Analysefunktionen. Patentanmeldungen für aktive Magnetsuspension reduzieren Vibrationen und verlängern Serviceintervalle, was einen höheren Durchsatz in der EUV-Lithografie ermöglicht. Digitale Zwillinge, die auf OEM-Cloud-Plattformen gehostet werden, liefern Laufzeitdiagnosen und Energieeffizienz-Benchmarking, sodass Hersteller ergebnisorientierte Verträge statt nur Ersatzteile verkaufen können.
Asiatische Marktteilnehmer nutzen Kostenführerschaft in standardisierten Segmenten, was europäische Bestandsanbieter dazu veranlasst, sich auf Beratungsdienstleistungen, Anwendungstechnik und regulatorische Compliance-Unterstützung zu konzentrieren. Partnerschaften mit Werkzeugherstellern und Linienintegratoren binden Pumpen in proprietäre Rezepte ein und erhöhen die Wechselbarrieren. Weißflecken-Chancen entstehen bei Quanten-Computing-Dilutionskryostaten und flüssigen Wasserstoff-Logistikketten, die beide Ultrahochvakuum- und Kryogenikfähigkeiten erfordern, über die wenige Niedrigkostanbieter verfügen.
Marktführer der Europa-Vakuumpumpenindustrie
-
Atlas Copco AB
-
Pfeiffer Vacuum GmbH
-
Flowserve Corporation
-
Busch Group
-
Edwards Vacuum
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Ein klarer Freiraum in Europa besteht bei kontaminationskontrollierten, ölfreien Vakuumarchitekturen in Verbindung mit qualifikationsgerechten Servicekapazitäten für Halbleiter- und Elektronikcluster in Deutschland und den Niederlanden, wo Fab-Protokolle und Qualifizierungszeiträume die Wechselkosten erhöhen. Hinweise auf einen sich verkürzenden Ersatz- und Aufrüstzyklus zeigen sich bei Vakuumsystemen für Halbleiteranwendungen, wobei die durchschnittlichen Ersatzintervalle sich von etwa 7-8 Jahren auf 6-7 Jahre verkürzen. Diese Entwicklung begünstigt Nachrüstprogramme, vernetzte Zustandsüberwachung und langfristige Serviceverträge, die an Betriebszeit- und Partikelkontrollkennzahlen gekoppelt sind.
Regulatorischer und operativer Druck schafft ebenfalls Raum für Neugestaltungen und Aufrüstungen. Die Maschinenverordnung (EU) 2023/1230 wird ab dem 20. Januar 2027 anwendbar und erhöht den Wert konformer Dokumentationspakete, validierter Sicherheitsfunktionen und standardisierter Konformitätsabläufe für Pumpen-OEMs und Integratoren. Gleichzeitig widmen große Hersteller ihren Portfolios verstärkt Aufmerksamkeit hinsichtlich Kreislaufwirtschaft und Energieeffizienz, was Raum für Remanufacturing, Austauschprogramme und effizienzgetriebene Ersatzbeschaffungen (einschließlich drehzahlvariabler Antriebe und effizienterer Motoren) in hochbeanspruchten Industrieanwendungen schafft, während die chemische Verträglichkeit für Prozesse in der Pharma-, Chemie- und Batterieherstellung erhalten bleibt.
Aktuelle Branchenentwicklungen
- Juni 2026: Atlas Copco brachte die Schraubenvakuumpumpenreihe GHS 402-902 VSD+ mit IE5-Motor und HEX@-Konnektivität auf den Markt. Die neuen hocheffizienten, vernetzten Pumpen erfüllen anspruchsvolle EUV- und High-End-Halbleiteranforderungen. Die Einführung stärkt die europäische Marktführerschaft und erweitert servicebasierte Modelle durch vernetzte Geräte.
- April 2026: Pfeiffer Vacuum+Fab Solutions stellte die DuoVane-C-Serie vor, chemisch beständige Drehschieber-Vakuumpumpen. Die Pumpen richten sich an Chemie- und Pharmafertigungslinien in ganz Europa und erhöhen die Zuverlässigkeit in anspruchsvollen Prozessumgebungen. Die Erweiterung stärkt die Portfoliorelevanz und ermöglicht Cross-Selling-Möglichkeiten im EU-Markt.
- März 2026: Atlas Copco brachte die trockenlaufende Schraubenvakuumpumpe DHS 3000 VSD+ für industrielle Anwendungen mit sehr hohem Durchfluss auf den Markt. Die Trockenpumpe mit hohem Durchfluss unterstützt die Großserienfertigung und reduziert die Ölabhängigkeit. Der Schritt diversifiziert den Technologiemix von Atlas Copco und stärkt dessen Präsenz bei trockenen, ölfreien Lösungen für die Schwerindustrie.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Umsätze, die durch den Verkauf und Einsatz von Vakuumpumpen in ganz Europa für industrielle und spezialisierte Anwendungen erzielt werden, bei denen Vakuum zur Unterstützung von Produktions-, Verarbeitungs- oder Forschungstätigkeiten erzeugt wird.
Ausgeschlossener Umfang: Wir schließen Aftermarket-Dienstleistungen, Ersatzteile, Installationsarbeiten und vollständige Vakuumsystem-Integrationspakete aus, bei denen sich der Pumpenwert nicht klar isolieren lässt.
Übersicht der Segmentierung
-
Nach Pumpentyp
-
Rotationsvakuumpumpen
- Rotationsflügelzellenpumpen
- Schrauben- und Klauenpumpen
- Roots-Pumpen
-
Hubkolbenvakuumpumpen
- Membranpumpen
- Kolbenpumpen
-
Kinetische Vakuumpumpen
- Ejektorpumpen
- Turbomolekularpumpen
- Diffusionspumpen
-
Dynamische Pumpen
- Flüssigringpumpen
- Seitenkanalpumpen
-
Spezialisierte / Fallenpumpen
- Getter-Pumpen
- Kryopumpen
-
Rotationsvakuumpumpen
-
Nach Vakuumniveau
- Grobvakuum (≥10⁻³ mbar)
- Mittelvakuum (10⁻³ – 10⁻⁷ mbar)
- Hoch- und Ultrahochvakuum (<10⁻⁷ mbar)
-
Nach Endverbraucherbranche
- Halbleiter und Elektronik
- Öl und Gas / Energie
- Chemie und Petrochemie
- Pharmazie und Biotechnologie
- Lebensmittel- und Getränkeverpackung
- Stromerzeugung
- Holz, Papier und Zellstoff
- Sonstige Fertigungsbereiche (Automobil, Luft- und Raumfahrt usw.)
-
Nach Antrieb / Schmierung
- Ölgedichtete Pumpen
-
Trockenpumpen (ölfrei)
- Trockene Scrollpumpen
- Trockene Schraubenpumpen
- Trockene Klauenpumpen
-
Nach Land
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Niederlande
- Russland
- Übriges Europa
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Die Desk Research beginnt mit der Kartierung der Nachfragepools in den wichtigsten europäischen Fertigungs- und Prozessbranchen und verknüpft diese Anwendungsfälle anschließend mit den Ersatzzyklen von Vakuumpumpen. Wir stützten uns auf öffentliche, nicht kostenpflichtige Quellen wie die Industrieproduktionsreihen von Eurostat, UN-Comtrade-Handelsströme für relevante HS-Kategorien, das Europäische Patentamt für Anmeldetrends im Zusammenhang mit Vakuumtechnologien und Veröffentlichungen von Institutionen wie dem VDMA und SEMI Europe, soweit zutreffend.
Um das Modell realitätsnah zu halten, überprüften wir zudem Jahresberichte, Investorenpräsentationen und Produktkataloge, um typische Preisbänder zu verstehen und zu erfassen, wie trockenlaufende und ölgedichtete Bauweisen positioniert werden. In einigen Fällen wurden kostenpflichtige Abonnements in zulässiger Weise für Unternehmensfinanzdaten und -informationen, Patentrecherchen und lieferungsbezogene Import- und Exportprüfungen genutzt, um die Richtung der Volumina zu bestätigen. Die hier aufgeführten Quellen sind beispielhaft; weitere öffentliche und kostenpflichtige Referenzen wurden zur Erhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden genutzt, um die Desk-Research-Annahmen, die den Marktwert bestimmen, einem Belastungstest zu unterziehen – insbesondere, was Käufer als Pumpenverkauf im Gegensatz zu einem verpackten System betrachten, und wie sich die Preisgestaltung mit Anforderungen an Energieeffizienz und Kontaminationskontrolle verändert. Wir sprachen mit Experten auf OEM-Seite, Vertriebspartnern und großen Endanwendern in den wichtigsten europäischen Volkswirtschaften. Dies verdeutlichte den Ersatzzeitpunkt, typische Bestellgrößen und die Aufteilung zwischen neuen Kapazitätserweiterungen und routinemäßigen Austauschvorgängen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 33% | CXOs: 13% |
| Mid-Tier: 45% | Funktions-/Bereichsleiter: 29% |
| Kleinere Akteure: 22% | Manager: 58% |
Marktdimensionierung & Prognose
Die Dimensionierung erfolgt mittels eines Top-down-Ansatzes, bei dem Industrieproduktions- und Handelsdaten zu einem Ausrüstungsnachfragepool rekonstruiert und anschließend an die Durchdringung mit Vakuumpumpen und den Ersatzbedarf in den wichtigsten Anwendungen angepasst werden. Um die Gesamtwerte realitätsnah zu halten, gleichen wir sie mit selektiven Bottom-up-Näherungen ab, etwa dem gemessenen durchschnittlichen Verkaufspreis (ASP) nach Pumpenklasse multipliziert mit den erwarteten Liefermengen, die anschließend über Feedback aus den Vertriebskanälen korrigiert werden, um Überzählungen zu vermeiden.
Wichtige Eingaben umfassen Trends der Maschinenproduktion in Europa, relevante Import- und Exportbewegungen, Kapazitätserweiterungen in vakuumintensiven Endanwendungen (einschließlich Halbleiter und Pharma), beobachtete Aktivitäten bei Energieeffizienz-Aufrüstungen sowie Ersatzzyklen, die durch Umgebung und Beanspruchung geprägt sind. Wo Preise schwerer direkt zu beobachten sind, werden Lücken durch interviewgestützte ASP-Bänder gefüllt, die dann nach Länder- und Pumpentypenmix gewichtet werden, damit extreme Preise die Ergebnisse nicht dominieren.
Die Prognosen basieren auf Szenarioanalysen, unterstützt durch Regressionsprüfungen anhand von Industrieproduktions- und Investitionsausgabenindikatoren, gefolgt von Anpassungen auf Basis von Experteneinschätzungen zu Expansionszeitpunkten und Kaufverhalten. Wenn die Treiber nicht übereinstimmten, hielten wir die Annahmen konservativ und dokumentierten sie, damit das Modell reproduzierbar bleibt.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Konsistenzprüfungen aus mehreren Perspektiven, sodass ungewöhnliche Sprünge anhand unabhängiger Signale wie Handelsströme, Verschiebungen der Industrieproduktion und dem Zeitpunkt bedeutender Projekte überprüft werden. Liegt eine Abweichung außerhalb eines vertretbaren Bereichs, überprüfen wir die betreffenden Eingaben erneut und kontaktieren in manchen Fällen die Befragten erneut, um zu bestätigen, ob die Veränderung die Realität widerspiegelt oder auf einer abweichenden Definition beruht.
Vor der endgültigen Freigabe durchläuft das Modell mehrstufige interne Überprüfungen, bei denen Annahmen, Einheitenumrechnungen und Länderergebnisse erneut geprüft werden, gefolgt von einer abschließenden Plausibilitätsprüfung der Prognosekurve. Die Berichte werden jährlich aktualisiert, und bei wesentlichen Ereignissen, die Nachfrage oder Preise verändern könnten, werden zwischenzeitliche Aktualisierungen vorgenommen. Unmittelbar vor der Auslieferung wird eine abschließende Überprüfung durchgeführt, damit die Kunden die zu diesem Zeitpunkt aktuellste verfügbare Sicht erhalten.
Marktdimensionierung von Mordor Intelligence für europäische Vakuumpumpen im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für europäische Vakuumpumpen können erheblich voneinander abweichen, selbst wenn sie scheinbar dieselbe Region beschreiben, da die Abgrenzungen nicht identisch sind und die Zeitpunktwahl variiert. Unterschiede zeigen sich häufig darin, wie Wechselkurse angewendet werden, ob ASP-Änderungen an das aktuelle Bestellumfeld angepasst wurden und ob die Endsummen mit Liefermengensignalen abgeglichen wurden.
Eine durch Aktualisierungszeitpunkte bedingte Lücke ist in diesem Bereich ebenfalls üblich, da sich Beschaffungszyklen und Preisanpassungen schneller entwickeln können als die Aktualisierungszyklen der Berichte, was zu einer Streuung beim aktuellen Jahreswert führt. Durch die erneute Überprüfung des Wechselkurszeitpunkts und die Neuvalidierung der ASP-Bänder anhand aktuellem Feedback von Distributoren und Handelsbewegungsmustern hält Mordor Intelligence den Wert für 2025 in Einklang mit dem, was Ausrüstungskäufer während dieses Zeitraums tatsächlich zahlten.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,26 Mrd. USD (2025) | |
| Fachverlag A | 2,05 Mrd. USD (2025) | Nutzt einen engeren preislich bewerteten Ausrüstungsumfang, der höherpreisige trockenlaufende und Hochvakuumkonfigurationen offenbar untergewichtet, und stützt sich bei der länderübergreifenden Aggregation auf ältere Wechselkursumrechnungszeitpunkte. |
| Branchenverband B | 2,62 Mrd. USD (2025) | Fasst einen breiteren Ausrüstungsumfang zusammen, der verpackte Vakuumsysteme mit eigenständigen Pumpen vermischen kann, und wendet eine schnellere ASP-Anhebung an, die nicht konsequent mit Handels- und Kanal-Feedback abgeglichen wird. |
Betrachtet man die drei Werte im Vergleich, erklärt sich die Streuung hauptsächlich dadurch, was als Pumpenverkauf im Gegensatz zu einem verpackten System gezählt wird, und wie schnell Preis- und Wechselkursannahmen aktualisiert werden. Unser Ansatz bleibt reproduzierbar, indem der Wertaufbau an beobachtbare Nachfragesignale gekoppelt wird, gefolgt von Interviews zur Bestätigung der ASP- und Ersatzlogik, bevor die endgültige Summe festgelegt wird.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Europa-Vakuumpumpenmarkts?
Der Markt wird im Jahr 2026 auf 2,4 Milliarden USD bewertet und soll bis 2031 einen Wert von 3,22 Milliarden USD erreichen, was einer CAGR von 6,05 % entspricht.
Welcher Pumpentyp führt den Europa-Vakuumpumpenmarkt an?
Rotationsflügelzellenpumpen behalten mit 31,45 % des Umsatzes 2025 die Führung, obwohl Turbomolekular-Konstruktionen mit einer CAGR von 7,42 % am schnellsten wachsen.
Wie groß ist das Halbleiter-Endverbrauchersegment?
Halbleiter repräsentierten 27,10 % der Marktgröße des Europa-Vakuumpumpenmarkts im Jahr 2025, angetrieben durch laufende Fab-Erweiterungen und Investitionen in fortschrittliche Knoten.
Warum gewinnen Trockenvakuumpumpen an Bedeutung?
EU-PFAS-Vorschriften und Anforderungen an die Kontaminationskontrolle drängen Nutzer zu ölfreien Pumpen, die fluorierte Schmierstoffe eliminieren und die Gesamtkosten der Compliance senken.
Welches Land bietet die stärksten Wachstumsaussichten?
Die Niederlande weisen mit einer CAGR von 7,12 % bis 2031 die höchste Wachstumsrate auf, unterstützt durch Wasserstoff-Hub-Projekte und neue Batteriefertigungskapazitäten.
Seite zuletzt aktualisiert am:



