
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
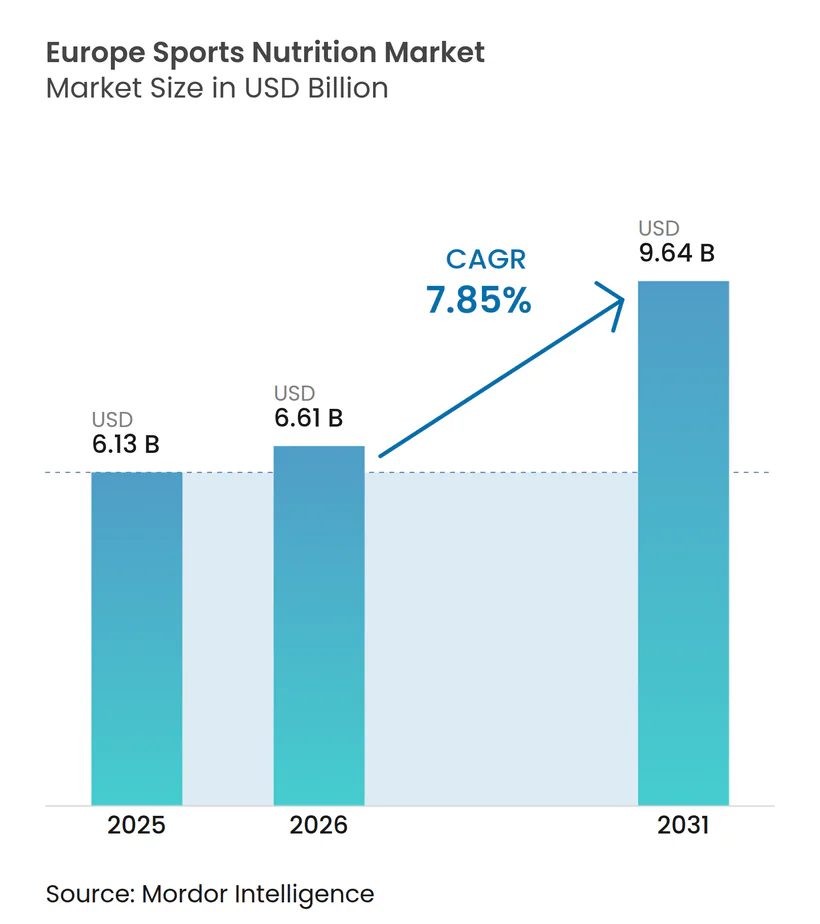
| Tamanho do mercado no ano base (2025) | 6.13 Bilhões de dólares |
| Tamanho do Mercado (2026) | 6.61 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.64 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.85 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Nutrição Esportiva na Europa por Mordor Intelligence
Espera-se que o mercado de nutrição esportiva na Europa cresça de USD 6,13 bilhões em 2025 para USD 6,61 bilhões em 2026 e está previsto para atingir USD 9,64 bilhões até 2031, a um CAGR de 7,85% no período de 2026 a 2031. A perspectiva robusta reflete uma base de consumidores em expansão que agora inclui millennials, Geração Z e idosos ativos que integram produtos de desempenho nas suas rotinas diárias de bem-estar. A crescente popularidade de associações em academias, atividades recreativas e esportes de resistência está impulsionando a demanda por suplementos nutricionais com foco no desempenho, como pré-treinos e produtos proteicos. Inovações em produtos, incluindo formatos prontos para beber, barras e ingredientes clinicamente testados, melhoram a conveniência e a eficácia, atraindo uma gama mais ampla de consumidores. Adicionalmente, a nutrição esportiva está sendo cada vez mais utilizada por não atletas para o bem-estar geral, controle de peso e envelhecimento saudável, expandindo assim sua base de consumidores. Investimentos na cultura fitness, uma mudança em direção a ingredientes de origem vegetal e rótulo limpo, e os avanços no varejo omnicanal também reforçam o momentum de consumo. Enquanto isso, o reforço intensificado contra produtos falsificados consolida a confiança dos consumidores e favorece as marcas em conformidade.
Principais Conclusões do Relatório
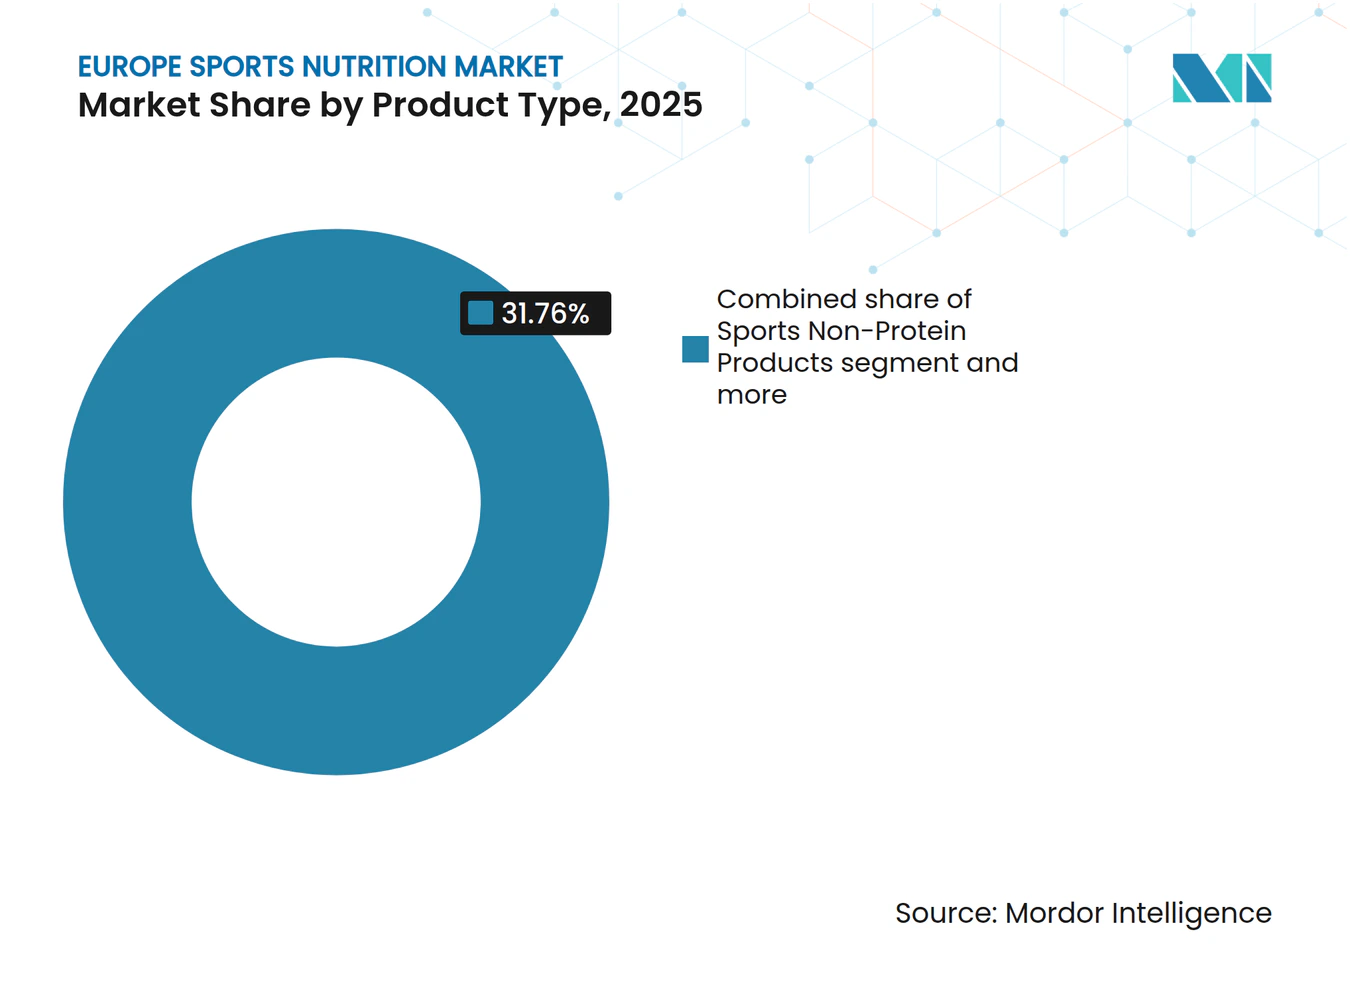
- Por tipo de produto, os Produtos de Proteína Esportiva lideraram com 68,24% da participação do mercado de nutrição esportiva na Europa em 2025. Os Produtos Esportivos Sem Proteína devem se expandir a um CAGR de 8,35% até 2031, o mais rápido entre os segmentos de produtos.
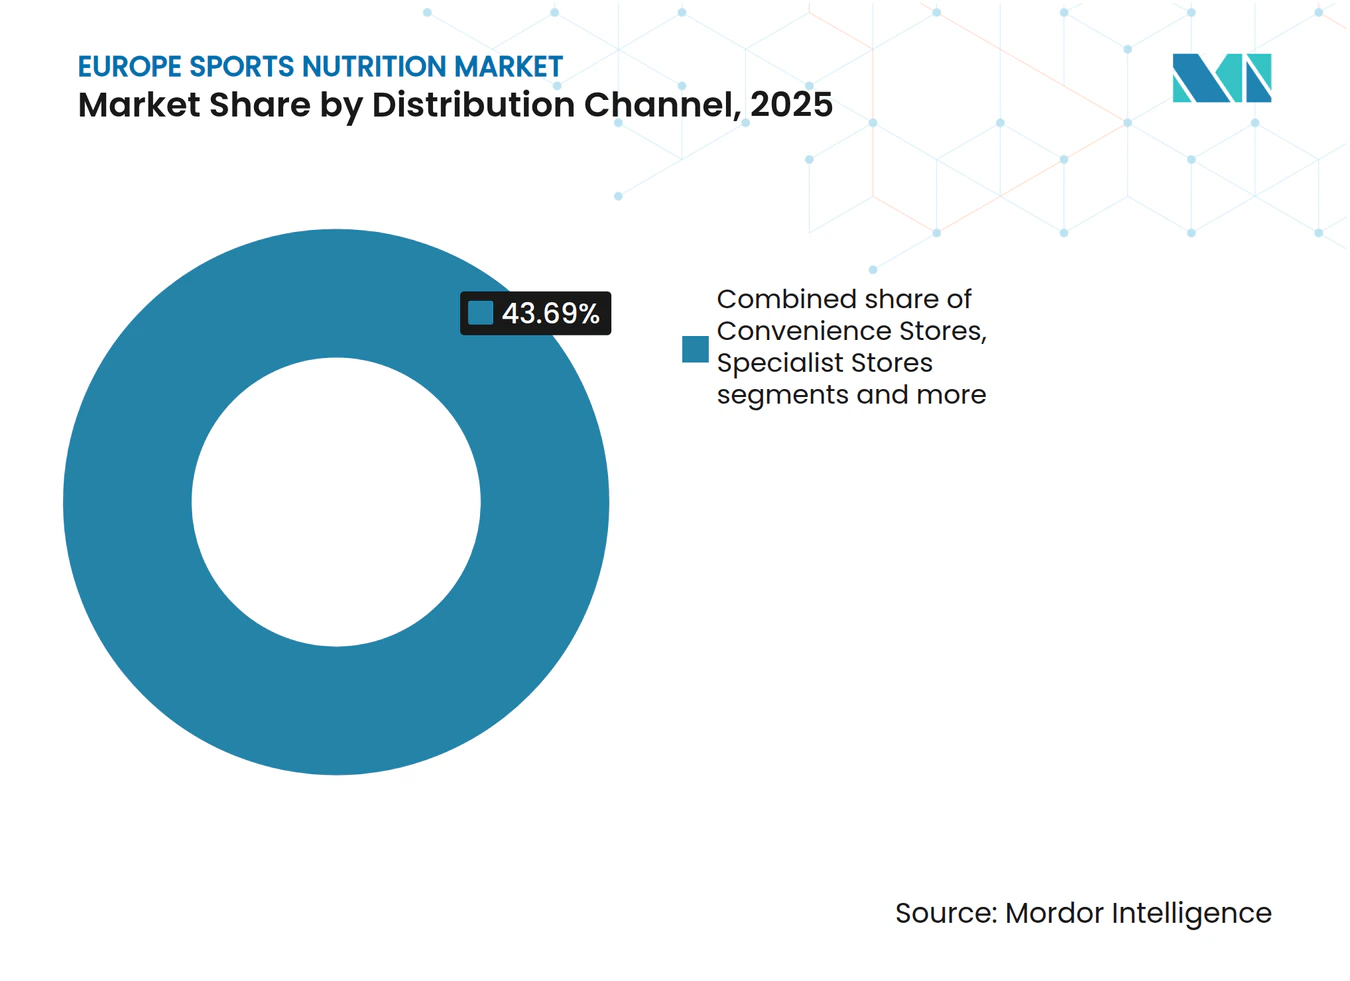
- Por canal de distribuição, as Lojas de Varejo Online detinham 56,31% do tamanho do mercado de nutrição esportiva na Europa em 2025. Supermercados e Hipermercados registram o maior CAGR projetado de 9,35% até 2031.
- Por geografia, o Reino Unido respondeu por uma participação de 32,06% do tamanho do mercado de nutrição esportiva na Europa em 2025. A Alemanha registra o ritmo de crescimento nacional mais rápido, com um CAGR de 10,05% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Crescente conscientização sobre saúde e fitness entre Millennials e Geração Z | +1.8% | Alemanha, Países Baixos, Suécia | Médio prazo (2 a 4 anos) |
| Expansão de formulações à base de plantas e de rótulo limpo | +1.5% | Alemanha, França, Países Baixos | Longo prazo (≥ 4 anos) |
| Premiumização de snacks proteicos e bebidas RTD | +1.2% | Reino Unido, Alemanha, França, Itália | Médio prazo (2 a 4 anos) |
| Crescente participação em atividades físicas e esportes | +1.0% | Alemanha, Suécia, Países Baixos | Longo prazo (≥ 4 anos) |
| Influência das redes sociais e influenciadores de fitness | +0.9% | Reino Unido, Alemanha, França | Curto prazo (≤ 2 anos) |
| Demanda por nutrição personalizada e produtos de nicho | +0.8% | Reino Unido, Alemanha, Suíça, Países Nórdicos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente conscientização sobre saúde e fitness entre millennials e Geração Z
A transformação demográfica impulsiona a expansão do mercado à medida que os consumidores mais jovens integram a nutrição esportiva nas suas rotinas diárias de bem-estar, em vez de limitar o uso ao desempenho atlético. Essa mudança geracional cria uma demanda sustentada além dos padrões tradicionais de consumo centrados em academias. A crescente participação em treinos em academia, esportes ao ar livre, yoga e desafios de fitness está impulsionando uma demanda consistente por produtos de melhoria de desempenho e recuperação. A Sport England relatou que 6.695.500 indivíduos participaram de aulas de fitness na Inglaterra durante o período de 2023 a 2024 [1]. Os millennials e a Geração Z estão alimentando a necessidade de produtos concebidos para atender às suas preferências dietéticas específicas e objetivos de saúde, fomentando a inovação e a diversificação no mercado. O relatório de 2024 da Organização Mundial da Saúde, que destaca as economias potenciais de EUR 8 bilhões anuais por meio do aumento da atividade física, reforça o suporte político para iniciativas de fitness, criando condições favoráveis para o crescimento do mercado. As redes sociais amplificam essa tendência, com estudos demonstrando que a confiabilidade dos influenciadores e a qualidade do conteúdo melhoram significativamente as intenções de praticar exercício e o comportamento de compra de suplementos entre os consumidores mais jovens.
Expansão de formulações à base de plantas e de rótulo limpo
A Autoridade Europeia para a Segurança dos Alimentos agilizou as aprovações de novas proteínas, incluindo lentilha d'água, grilos e leghemoglobina de soja, durante 2024-2025, promovendo a diversificação de ingredientes. À medida que os consumidores priorizam cada vez mais produtos com menor impacto ambiental, os fabricantes estão se voltando para formulações à base de plantas devido às suas menores emissões de carbono em comparação com as proteínas de origem animal. As tecnologias de processamento aprimoradas estão melhorando o sabor, a textura e a digestibilidade dos produtos de nutrição esportiva à base de plantas, abordando as preocupações anteriores dos consumidores e impulsionando a adoção. O consumo de proteína vegetal na Europa agora supera 1,1 milhão de toneladas por ano [2], com as proteínas de soja e ervilha liderando nas aplicações comerciais, segundo a Associação Europeia de Proteínas Vegetais. O quadro regulatório está evoluindo, com as orientações atualizadas da EFSA para pedidos de novos alimentos, em vigor a partir de fevereiro de 2025, simplificando a entrada no mercado para fontes inovadoras de proteína e mantendo os padrões de segurança.
Premiumização de snacks proteicos e bebidas RTD
Os consumidores estão cada vez mais dispostos a pagar um preço premium por produtos que oferecem funcionalidade e conveniência aprimoradas. Em 2024, a marca Ensure da Abbott atingiu um marco significativo, superando USD 3 bilhões em vendas globais. Esse sucesso, impulsionado por um crescimento orgânico de 9% no seu portfólio de nutrição para adultos, destaca a capacidade da marca de atender às necessidades de uma população em envelhecimento. A inovação se expandiu para além dos tradicionais pós proteicos e passou a incluir bebidas prontas para beber, snacks funcionais e formulações especializadas concebidas para resultados de saúde específicos. A aprovação do hesperidina glicosílica para uso em bebidas funcionais, como bebidas energéticas e esportivas, com um limite máximo de 525 mg/L, cria oportunidades para a diferenciação premium de produtos. Os consumidores europeus estão cada vez mais em busca de produtos que combinem conveniência com validação científica, impulsionando a demanda por ingredientes clinicamente testados e rotulagem transparente. Adicionalmente, o posicionamento premium é reforçado pelas vantagens da conformidade regulatória. Os requisitos mais rigorosos para alegações de saúde da Autoridade Europeia para a Segurança dos Alimentos (EFSA) favorecem as marcas estabelecidas com forte fundamentação científica.
Crescente participação em atividades físicas e esportes
As tendências emergentes de fitness, incluindo treinamento de força, HIIT, aulas em grupo e esportes ao ar livre, estão impulsionando a necessidade de soluções nutricionais personalizadas, adaptadas a diversas necessidades de energia e recuperação. O fitness tornou-se parte integrante do bem-estar e de um estilo de vida social dinâmico, fomentando um engajamento consistente. As aulas de fitness em grupo e os treinos focados na comunidade aumentam a motivação e a adesão, destacando a crescente demanda por nutrição esportiva para suportar energia e recuperação. De acordo com a Federação Alemã de Esportes Olímpicos, a Alemanha tinha 11,3 milhões de membros de esportes de fitness [3]. Os investimentos em infraestrutura estão acelerando o crescimento da participação. Em 2023, os governos europeus gastaram EUR 67,6 bilhões em serviços recreativos e esportivos, mantendo uma participação constante de 0,8% das despesas totais do governo, segundo o Eurostat [4]. Os dados da OMS de 2023 mostram que 45% dos cidadãos da UE não atingiram níveis adequados de atividade física, apresentando oportunidades para intervenção. As medidas políticas que promovem atividades físicas benéficas para a saúde estão impulsionando ainda mais o crescimento do mercado de suplementos. As tendências de fitness, como o treinamento intervalado de alta intensidade, o fitness funcional e os serviços de treinamento personalizado, estão criando demandas nutricionais específicas, fomentando a inovação de produtos e a segmentação do mercado.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Processo rigoroso de aprovação de alegações da EFSA | -1.4% | União Europeia | Longo prazo (≥ 4 anos) |
| Alto custo e variabilidade das matérias-primas | -1.1% | Fabricantes sediados na Europa | Médio prazo (2 a 4 anos) |
| Intensa concorrência e saturação do mercado | -0.8% | Reino Unido, Alemanha, França | Curto prazo (≤ 2 anos) |
| Prevalência de produtos falsificados e abaixo do padrão | -0.6% | Comércio eletrônico transfronteiriço | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Processo rigoroso de aprovação de alegações da EFSA
As complexidades regulatórias criam barreiras que beneficiam os players estabelecidos, ao mesmo tempo em que dificultam a inovação para empresas menores. A Autoridade Europeia para a Segurança dos Alimentos exige evidências científicas extensas para alegações de saúde, mas os benefícios cognitivos da creatina permanecem não aprovados, apesar do crescente interesse dos consumidores. A divergência regulatória pós-Brexit acrescenta ao desafio, pois as empresas devem navegar por processos de aprovação separados para o Reino Unido e a UE, levando a maiores custos de conformidade que afetam desproporcionalmente as empresas menores. O sistema de notificação proposto pelos Países Baixos para suplementos alimentares, modelado a partir do da Bélgica e da Roménia, reflete o crescente escrutínio regulatório nos estados-membros da UE. A orientação atualizada da EFSA, em vigor a partir de fevereiro de 2025, visa melhorar a qualidade dos pedidos de novos alimentos, mas também alarga os prazos de avaliação. Um grupo de trabalho da UE que trabalha para harmonizar os níveis máximos permitidos nos estados-membros oferece potencial para a simplificação regulatória, embora a implementação permaneça incerta.
Alto custo e variabilidade das matérias-primas
Os custos de produção de alimentos em toda a Europa aumentaram acentuadamente devido a uma duplicação dos insumos agrícolas e dos preços de energia em meio a contínuas perturbações na cadeia de abastecimento. O conflito Rússia-Ucrânia aumentou ainda mais a volatilidade das matérias-primas, em particular para os ingredientes proteicos provenientes das regiões afetadas. Segundo o Banco Central Europeu, a inflação dos alimentos atingiu o pico de 15% em março de 2023. Os alimentos processados, que constituem 75% das despesas com alimentação, enfrentaram pressão persistente dos crescentes custos de energia. Resolver as lacunas de infraestrutura nas proteínas alternativas exigirá investimentos significativos, com projeções que destacam a necessidade de financiamento substancial até 2030 para escalar as instalações de produção de proteínas à base de plantas e cultivadas. O aumento dos custos dos ingredientes proteicos está obrigando os fabricantes a navegar cuidadosamente nas estratégias de preços, equilibrando-as com a sensibilidade ao preço dos consumidores em segmentos altamente competitivos. Para mitigar as pressões sobre os custos de insumos, empresas como a Glanbia estão implementando programas de transformação plurianuais com o objetivo de obter economias anuais de custos de pelo menos USD 50 milhões até 2027.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A Dominância das Proteínas Enfrenta a Inovação Sem ProteínasOs Produtos de Proteína Esportiva representaram 68,24% do mercado de nutrição esportiva na Europa em 2025, sustentados pelos pós de whey e caseína amplamente aceitos entre os usuários de academias. Essa dominância decorre de uma demanda robusta por suplementos proteicos, que são fundamentais para a recuperação muscular, manutenção e condicionamento físico geral, ressoando tanto com atletas quanto com entusiastas do fitness. No entanto, os produtos esportivos sem proteína estão em uma trajetória de crescimento, ostentando um CAGR impressionante de 8,35% até 2031, o que sublinha um crescente interesse dos consumidores em auxílios ergogênicos especializados. Embora o whey mantenha sua liderança devido ao sabor e à biodisponibilidade, as alternativas à base de plantas estão ganhando impulso, apoiadas por rótulos de sustentabilidade e amigáveis a alérgenos.
Liderando a demanda por produtos sem proteína estão a creatina, os aminoácidos de cadeia ramificada e o colostro. Enquanto isso, os híbridos prontos para beber, combinando proteína com eletrólitos, atendem aos consumidores que buscam conveniência e expandem os cenários de uso. As bebidas prontas para beber (RTDs) premium estão conquistando espaço nas prateleiras de alto padrão, aproveitando a hesperidina glicosílica pelos seus benefícios vasculares e energéticos. Com uma ênfase crescente na educação do consumidor, as marcas estão diversificando suas ofertas em termos de texturas e formatos de entrega, impulsionando ainda mais a expansão do tamanho do mercado de nutrição esportiva na Europa.



Por Canal de Distribuição:
A Transformação Digital Encontra o Renascimento do VarejoEm 2025, as lojas de varejo online dominaram o mercado europeu de nutrição esportiva, reivindicando uma participação de 56,31%. Esse crescimento foi liderado por especialistas em categoria e grandes players de comércio eletrônico. Os compradores digitais, atraídos por avaliações transparentes e preços dinâmicos, encontram a fidelidade cultivada por meio de sortimentos diversificados de produtos. As plataformas de comércio eletrônico ostentam uma vasta gama de ofertas, destacando itens de nicho como proteínas veganas e barras sem alérgenos, muitas vezes ausentes das lojas físicas. Aproveitando análises avançadas de dados e marketing digital focado, essas plataformas fornecem recomendações personalizadas, orientando os consumidores para produtos que se alinham com suas necessidades dietéticas e aspirações de fitness.
Enquanto isso, os supermercados e hipermercados estão a registar o crescimento mais rápido, com um CAGR notável de 9,35%. Esse crescimento é impulsionado por expansões estratégicas de corredores, pela introdução de marcas próprias e pelo atrativo das compras por impulso. As lojas físicas capitalizam a vantagem da degustação de produtos e do agrupamento entre categorias, aumentando efetivamente os valores do carrinho. As lojas especializadas, reconhecidas pela sua expertise de nicho, oferecem consultas presenciais que ressoam com atletas dedicados. Ao mesmo tempo, as lojas de conveniência aproveitam a tendência dos snacks para consumo imediato, apresentando bebidas prontas para beber (RTDs) refrigeradas em destaque. Outros canais, incluindo academias, máquinas de venda automática e farmácias, aproveitam o seu status de confiança para distribuir produtos em conformidade. Notavelmente, uma onda de consolidações de centros de fitness na Alemanha está amplificando as vendas em academias, unindo perfeitamente o treinamento profissional com promoções de suplementos. Essa diversificação entre os canais de varejo sublinha a resiliência e o alcance expansivo do mercado europeu de nutrição esportiva.

Análise Geográfica
Mercado de Nutrição Esportiva na Europa Ocidental
Em 2025, o Reino Unido detém uma participação de 32,06% no mercado da Europa Ocidental, destacando seus comportamentos de consumo bem estabelecidos e suas fortes redes de distribuição. Os consumidores britânicos demonstram preferência por produtos premium, forte fidelidade às marcas e um elevado nível de educação, fatores que impulsionam a demanda por formulações de maior valor agregado. A Alemanha, com um mercado dinâmico projetado para crescer a um CAGR de 10,05% até 2031, está passando por uma transformação impulsionada pelo aumento da consciência sobre saúde, pelo crescimento no número de associações a academias de ginástica e pela rápida adoção de produtos veganos e à base de plantas. A França e a Itália mantêm posições significativas no mercado ao capitalizar seus pontos fortes no varejo tradicional e ao integrar rapidamente o comércio eletrônico. Em contrapartida, a Espanha está experimentando uma crescente penetração de mercado entre os consumidores mais jovens, fortemente influenciados pelas tendências de fitness impulsionadas pelas redes sociais. Em 2023, os governos da UE destinaram 67,6 bilhões de EUR a serviços recreativos e esportivos, com Hungria, Finlândia e Suécia liderando com 0,7% de seus orçamentos, refletindo um forte apoio político ao crescimento do mercado, de acordo com o Eurostat.
Mercado de Nutrição Esportiva nos Países Nórdicos e na Europa Oriental
Os países nórdicos, liderados pela Suécia, apresentam características de mercado premium, incluindo alto consumo per capita e estruturas regulatórias avançadas que beneficiam as marcas estabelecidas. Os Países Baixos lideram em inovação, promovendo sistemas propostos de notificação de suplementos alimentares e participando ativamente das iniciativas de diversificação de proteínas da UE. A Bélgica atua como um campo de testes regulatório, com seus requisitos de notificação de suplementos alimentares fornecendo informações valiosas para uma harmonização mais ampla na UE. Enquanto isso, países da Europa Oriental, como Polônia e Rússia, estão emergindo como mercados-chave para a adoção da cultura fitness, apesar de enfrentarem complexidades regulatórias significativas.
Mercado de Nutrição Esportiva na UE
As iniciativas de fiscalização transfronteiriça destacam o sucesso da coordenação regulatória. Por exemplo, as operações da OLAF voltadas para produtos falsificados vinculados a grandes eventos esportivos resultaram na apreensão de mais de 630.000 itens, conforme relatado pelo Organismo Europeu de Luta Antifraude em 2024. Essas ações fortalecem a posição competitiva dos participantes do mercado em conformidade com as normas, ao mesmo tempo em que constroem a confiança dos consumidores nos canais de distribuição legítimos. Além disso, os esforços de harmonização regulatória regional, como o trabalho do grupo de trabalho da UE para padronizar os níveis máximos permitidos, indicam progressos em direção a condições de mercado unificadas. Esse desenvolvimento pode reduzir os desafios de conformidade e apoiar estratégias de expansão transfronteiriça sem obstáculos.
Panorama regulatório
Os produtos de nutrição esportiva na Europa geralmente se enquadram na legislação alimentar horizontal da UE, em vez de um regime dedicado a alimentos esportivos, de modo que a conformidade depende de o produto ser posicionado como alimento convencional, alimento fortificado ou suplemento alimentar. Os requisitos essenciais incluem as regras de Informação Alimentar aos Consumidores previstas no Regulamento (UE) n.º 1169/2011 (rotulagem, alérgenos e declaração nutricional), com disposições específicas para suplementos ancoradas na Diretiva 2002/46/CE (listas harmonizadas de vitaminas e minerais permitidos, embora as quantidades máximas ainda sejam, em grande parte, definidas ao nível dos Estados-Membros). Para formatos enriquecidos, como RTDs e barras, a formulação e a rotulagem também podem se cruzar com as regras da UE sobre a adição de vitaminas, minerais e certas outras substâncias.
As alegações e a autorização de ingredientes são fatores determinantes fundamentais para o posicionamento premium e baseado em ciência. As alegações de saúde e nutrição usadas em rotulagem e publicidade devem cumprir o Regulamento (CE) n.º 1924/2006 e basear-se na avaliação científica da EFSA e na autorização da UE, o que aumenta os requisitos de comprovação e a qualidade do dossiê em comparação com muitos mercados fora da UE. Ingredientes novos, incluindo proteínas alternativas usadas na inovação em nutrição esportiva, exigem avaliação prévia à comercialização no âmbito do regime de novos alimentos da UE. As atualizações das diretrizes da EFSA, em vigor a partir de fevereiro de 2025, reforçaram as expectativas quanto às candidaturas, ao mesmo tempo que buscaram melhorar a qualidade das submissões e a clareza do processo.
Panorama Competitivo
Concentração do Mercado
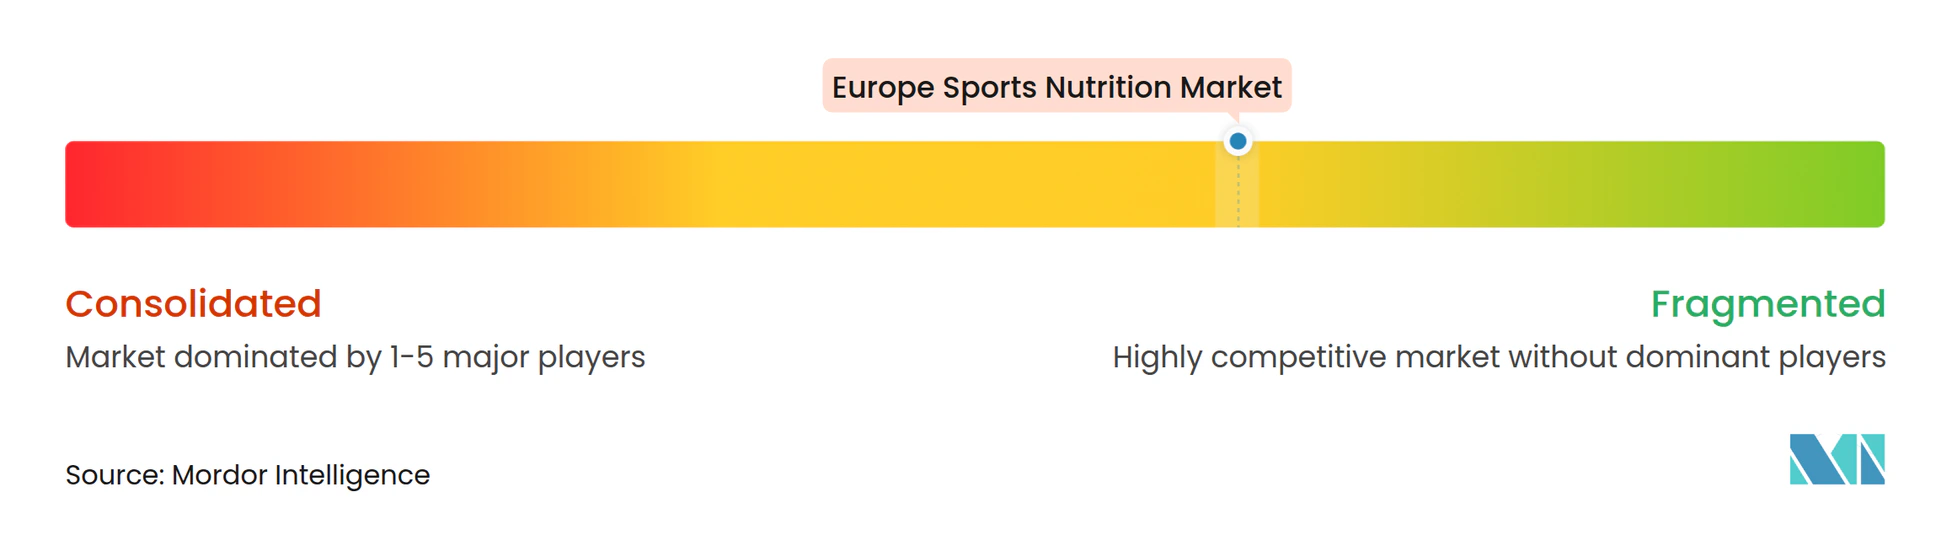
A concentração do mercado permanece moderada, com uma dinâmica competitiva fragmentada, pois os principais players empregam diversas estratégias para capitalizar as oportunidades de crescimento. A Glanbia aprimora o seu portfólio ao descontinuar estrategicamente operações de comércio eletrônico como Body and Fit e a marca SlimFast, enquanto se concentra em fortalecer a sua marca principal, Optimum Nutrition. O programa de transformação plurianual da empresa, com o objetivo de obter USD 50 milhões em economias anuais de custos até 2027, destaca a ênfase do setor em melhorar a eficiência operacional em meio ao aumento dos custos das matérias-primas. O segmento de nutrição da Abbott, que obteve um crescimento orgânico de 9%, demonstra o seu eficaz posicionamento premium, especialmente à medida que as demografias em envelhecimento se cruzam cada vez mais com as demandas de nutrição esportiva.
As empresas estão a impulsionar a inovação ao simplificar os caminhos regulatórios, criando vantagens competitivas. Estão a investir em pedidos de novos alimentos e a validar alegações de saúde para apoiar estratégias de preços premium. A aprovação pela Comissão Europeia de cinco novas substâncias alimentares em 2024, incluindo concentrado de proteína de espécies de Lemna e beta-glucano de Euglena gracilis, reflete uma abertura regulatória à inovação, favorecendo as empresas com fortes capacidades de investigação e desenvolvimento.
Os principais players, como Glanbia PLC, PepsiCo Inc., Nestle SA, The Hut Group e Abbott Laboratories, priorizam a qualidade como um elemento-chave do posicionamento de marca. O ambiente competitivo do mercado inclui tanto players regionais quanto internacionais. Como resultado, essas empresas líderes estão a diversificar os seus portfólios para se destacar por meio de inovações de produtos, parcerias estratégicas, fusões e aquisições, e expansões de mercado. Estão a surgir oportunidades em áreas como nutrição personalizada, formulações à base de plantas e segmentação de dados demográficos específicos. Ao mesmo tempo, as ações regulatórias contra produtos falsificados estão a fortalecer as posições de mercado dos players legítimos, ao construir a confiança dos consumidores e reforçar os requisitos de verificação dos canais de distribuição.
Líderes do Setor de Nutrição Esportiva na Europa
-
Glanbia PLC
-
PepsiCo Inc.
-
Nestle SA
-
Abbott Laboratories
-
The Hut Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Nutrição Esportiva na Europa Empresas cobertas neste relatório
- Glanbia plc
- PepsiCo Inc.
- Nestle SA
- Abbott Laboratories
- The Hut Group (Myprotein)
- Post Holdings Inc.
- Red Bull GmbH
- Coca-Cola Co.
- Atlantic Grupa dd
- Science in Sport plc
- Herbalife Nutrition Ltd.
- MusclePharm Corp.
- Clif Bar and Company
- Bulk Powders
- OTE Sports Ltd.
- Prozis Group
- Optimum Nutrition
- German Sports Nutrition GmbH
- KONZEPT Nutrition
- Olimp Laboratories
Oportunidades de mercado e perspectivas futuras
Um espaço em branco visível na Europa situa-se na interseção entre a navegação regulatória e a inovação em ingredientes, onde marcas capazes de sustentar alegações comprovadas e concluir dossiês de novos alimentos podem se diferenciar de forma mais consistente. A defesa dos interesses do setor se intensificou em torno de reformas práticas, incluindo a publicação, pela European Specialist Sports Nutrition Alliance (ESSNA), de um manifesto de 2024 para o período político de 2024-2029. O documento pede um sistema de aprovação de novos alimentos mais simplificado e uma aplicação mais harmonizada entre os Estados-Membros. Paralelamente, discussões não resolvidas sobre os níveis máximos permitidos (MPLs) para vitaminas e minerais permaneceram um tema central ao longo de 2025 na cobertura do setor, o que continua a impulsionar a demanda por reformulação em conformidade, arquiteturas de rotulagem pan-europeias e planejamento de portfólio específico por país.
A Europa também continua a atrair investimentos voltados para reduzir prazos de entrega e melhorar o controle sobre qualidade, formatos e cumprimento de pedidos, alinhando-se à demanda por bebidas RTD e ao uso diário voltado ao bem-estar. A Glanbia mencionou expansões de capacidade em andamento na Europa em sua atualização do 1º trimestre de 2026. A GymBeam reportou receita de 232 milhões de EUR (sem IVA) em 2025, juntamente com uma aquisição de fabricação (KAJA Food) e um centro logístico automatizado perto de Milão, utilizando robôs AutoStore, refletindo economias de escala na distribuição transfronteiriça direta ao consumidor e em marketplaces. A consolidação de portfólio e canais também cria oportunidades para marcas especializadas e de varejo ampliarem suas linhas em formatos de alta rotatividade. A aquisição da marca britânica de nutrição ativa Protein Works pela Lactalis, em junho de 2026 (após o investimento da Protein Works em um centro verticalmente integrado no Reino Unido, próximo a Liverpool), reflete o apetite contínuo por fusões e aquisições de marcas digitais estabelecidas, com profundidade de fabricação e potencial de exportação.
Desenvolvimentos industriais recentes em Mercado de Nutrição Esportiva na Europa
- Julho de 2026: A THG (Myprotein) e a Nichols anunciaram uma parceria para lançar uma linha pronta para beber Myprotein Clear Whey Protein Water no Reino Unido, com lançamento no mercado previsto para setembro de 2026. A parceria expande a Myprotein para além dos pós e lanches, entrando no segmento de proteína RTD associada à hidratação, um formato que favorece maior frequência de compra e casos de uso voltados à conveniência. A parceria também une uma marca de nutrição esportiva estabelecida a uma empresa de bebidas do Reino Unido para acelerar o acesso ao mercado e a execução da cadeia de frio.
- Maio de 2026: A PepsiCo expandiu a Gatorade na Itália com o Glacier Freeze Zero Zuccheri, entrando no segmento de bebidas esportivas funcionais sem açúcar no país. Isso adiciona pressão competitiva nos canais de varejo convencional e conveniência, onde alegações de redução de açúcar e o posicionamento voltado à hidratação diária influenciam a escolha dos consumidores. O lançamento reforça a contínua renovação de produtos por grandes grupos de bebidas para defender sua participação de mercado contra entrantes menores de bebidas funcionais e de bem-estar.
- Outubro de 2024: A Glanbia, por meio de sua marca Optimum Nutrition, lançou o Optimum Nutrition Protein Hot Chocolate no Reino Unido e na Europa, oferecendo 20 gramas de proteína por porção com concentrado de whey hidrolisado. O produto amplia as ocasiões de consumo para bebidas quentes, favorecendo a premiumização e a resiliência sazonal além dos tradicionais shakes. Também reforça a estratégia de marcas estabelecidas que usam inovação orientada por sabor, mantendo a entrega de proteína no centro do posicionamento.
Mercado de Nutrição Esportiva na Europa Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para esta metodologia, o mercado europeu de nutrição esportiva inclui bebidas esportivas embaladas, alimentos esportivos e suplementos esportivos comprados para apoiar o desempenho físico, a recuperação e o bem-estar ativo diário, e é medido em termos de valor em USD nos países europeus.
Exclusões de escopo: excluímos alimentos e bebidas funcionais gerais que não sejam comercializados ou usados como nutrição esportiva, bem como nutrição prescrita e nutrição enteral clínica.
Visão geral da segmentação
- Por Tipo de Produto
- Produtos de Proteína Esportiva
- Barras de Proteína/Energia
- Pó de Proteína Esportiva
- Pó de Whey e Caseína
- Concentrado
- Isolado
- Outros
- Pó de Proteína Vegetal
- Outros Pós de Proteína Esportiva
- Pó de Whey e Caseína
- RTD de Proteína Esportiva
- Produtos Esportivos Sem Proteína
- Creatina
- BCAA
- Outros
- Produtos de Proteína Esportiva
- Por Canal de Distribuição
- Supermercados / Hipermercados
- Lojas de Conveniência
- Lojas Especializadas
- Lojas de Varejo Online
- Outros Canais de Distribuição (Academias, Máquinas de Venda Automática, Farmácias)
- Por Geografia
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Rússia
- Suécia
- Bélgica
- Polónia
- Países Baixos
- Resto da Europa
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa mapeando o conjunto de demanda e o ambiente de vendas na Europa, seguido de verificações sobre o que pode ser vendido e como é rotulado. Fontes públicas como o Eurostat, institutos nacionais de estatística e páginas de segurança alimentar e rotulagem da UE são usadas para validar sinais de população, renda, saúde e comércio que podem influenciar a demanda da categoria. Também revisamos fontes como o UN Comtrade, comunicados alfandegários e periódicos selecionados de nutrição e ciência do esporte revisados por pares para fundamentar padrões de adoção e uso de ingredientes.
Além disso, usamos relatórios anuais de empresas, apresentações a investidores e anúncios de marcas para entender as prioridades da categoria e as mudanças nas rotas de mercado, particularmente para varejo online e moderno. Quando útil, referenciamos assinaturas pagas para dados financeiros e de inteligência empresarial, notícias e finanças, bases de dados de patentes e dados de embarque de importação e exportação para confirmar cronogramas, pipelines de produtos e a direção dos fluxos transfronteiriços. Esses exemplos não são exaustivos, e muitas outras fontes públicas e pagas foram consultadas para coleta, validação e esclarecimento de dados.
Entrevistas e Pesquisas Primárias
O trabalho primário é usado para testar os limites do mercado, a lógica de precificação e a divisão entre bebidas esportivas, alimentos esportivos e suplementos esportivos nos principais países europeus. Conversamos com uma combinação de partes interessadas de marcas e canais, participantes do ecossistema de ingredientes e especialistas de categoria, e depois revisamos as principais premissas com perguntas de acompanhamento quando uma tendência a nível de país parece fora do padrão. A cobertura é distribuída por toda a Europa, de modo que tanto os grandes mercados quanto os mercados menores e de rápido crescimento sejam refletidos no dimensionamento final.
Distribuição dos entrevistados do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do entrevistado |
|---|---|
| Nível superior: 25% | CXOs: 13% |
| Nível intermediário: 61% | Líderes funcionais/de unidade: 40% |
| Empresas menores: 14% | Gerentes: 47% |
Dimensionamento e Previsão de Mercado
O dimensionamento é construído usando uma abordagem top-down, na qual a demanda de consumo é reconstruída a partir da penetração da categoria a nível de país, da participação em estilos de vida ativos e da combinação de canais de varejo, sendo os valores depois convertidos usando tamanhos de embalagem típicos e faixas de preço observadas. Para manter o modelo realista, também criamos aproximações seletivas bottom-up usando precificação de linhas de marcas amostradas, verificações de canais para participações online versus offline, e sinais de volume do lado do fornecedor, quando disponíveis, e então usamos esses resultados para ajustar totais que pareçam muito altos ou muito baixos.
Os insumos que influenciam significativamente o mercado europeu de nutrição esportiva incluem tendências de participação em esportes e academias, a mudança de participação em direção ao varejo online, o ritmo de adoção dos formatos prontos para beber e em barra, a movimentação do preço médio de venda por formato, e mudanças regulatórias e de rotulagem que afetam alegações e o uso de ingredientes. As previsões são desenvolvidas usando análise de cenários, com o caso-base ancorado nessas variáveis e testado sob estresse com retorno primário sobre elasticidade de preço e intensidade promocional. Quando uma verificação bottom-up apresenta lacunas, nós as preenchemos com premissas conservadoras vinculadas a países vizinhos com estrutura de canal semelhante, e revisamos o impacto antes de aceitá-lo.
Validação de Dados e Ciclo de Atualização
Os resultados são triangulados com múltiplos sinais independentes, como a direção do movimento comercial, faixas de preços observadas e narrativas de crescimento de categoria a nível de país obtidas em entrevistas. Verificações de variância são realizadas para identificar saltos incomuns por país ou por grupo de produtos, e esses casos desencadeiam uma nova verificação dos fatores subjacentes. Em certas situações, também realizamos um breve recontato com um entrevistado para confirmar o que mudou.
Antes da aprovação final, o modelo e as premissas passam por uma revisão de analista em múltiplas etapas, para que a aritmética, o escopo e as divisões por país sejam consistentes em toda a planilha e na análise escrita. O relatório é atualizado em um ciclo anual, com atualizações intermediárias quando ocorrem eventos importantes, por exemplo, uma grande mudança de rotulagem ou uma mudança repentina na distribuição. Imediatamente antes da entrega, é realizada uma revisão final para garantir que os dados públicos e os sinais de mercado mais recentes disponíveis estejam refletidos.
Dimensionamento do Mercado Europeu de Nutrição Esportiva da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
É comum encontrar diferentes tamanhos de mercado para a nutrição esportiva na Europa, pois cada estudo define os limites à sua própria maneira e depois usa diferentes premissas de preço e canal. As diferenças também podem decorrer do ano usado como base, se o valor é reportado no varejo ou mais próximo dos preços de venda do fabricante, e da rapidez com que as mudanças cambiais e inflacionárias são atualizadas.
Ao acompanhar a precificação a nível de formato e as mudanças na combinação de canais nos principais países europeus, a Mordor Intelligence mantém o total focado em bebidas esportivas, alimentos esportivos e suplementos esportivos vendidos para desempenho e bem-estar ativo, em vez de incorporar cestas adjacentes de controle de peso ou nutrição funcional geral.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 6,13 bilhões de USD (2025) | |
| Consultoria Global A | 17,64 bilhões de USD (2025) | Utiliza um conjunto de categorias mais amplo, que parece incluir substitutos de refeição e produtos para perda de peso, o que expande o conjunto de demanda contabilizado além das compras típicas de nutrição esportiva. |
| Editora do Setor B | 7,23 bilhões de USD (2025) | Provavelmente aplica uma inclusão mais ampla de formas e funções de produtos e pode usar premissas de ponto de preço diferentes, o que pode aumentar o valor mesmo quando os volumes são semelhantes. |
A diferença é explicada principalmente pelo que é contabilizado dentro da categoria e por onde o preço é considerado na cadeia de valor. Quando o escopo é mantido restrito à nutrição esportiva e a precificação é verificada por formato e canal, o total se torna mais fácil de rastrear até fatores simples e repetíveis em toda a Europa.
Principais Questões Respondidas no Relatório
Qual é a avaliação atual do mercado de nutrição esportiva na Europa?
O mercado está avaliado em USD 6,61 bilhões em 2026 e está projetado para atingir USD 9,64 bilhões até 2031.
Qual segmento de produto está a crescer mais rapidamente na Europa?
Os Produtos Esportivos Sem Proteína, incluindo creatina e misturas de BCAA, lideram com um CAGR de 8,35% até 2031.
Por que a Alemanha é o mercado nacional de crescimento mais rápido?
A Alemanha beneficia do aumento das associações em academias, do apoio governamental a proteínas alternativas e de uma perspetiva de CAGR de 10,05%.
Como as novas fontes de proteína estão a entrar no mercado?
As aprovações da EFSA para lentilha d'água, grilos domésticos e larvas de tenébrio permitem formulações proteicas novas e sustentáveis.