
Tamanho e Participação do Mercado Europeu de Veículos Militares Não Tripulados
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
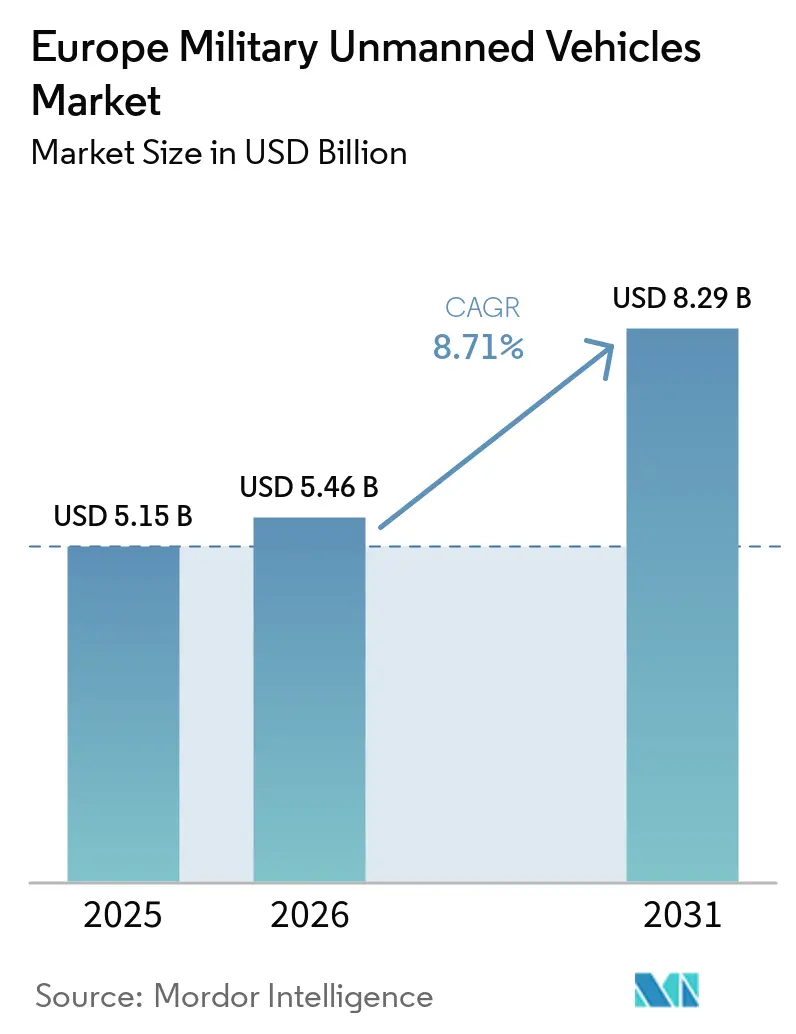
| Tamanho do mercado no ano base (2025) | 5.15 Bilhões de dólares |
| Tamanho do Mercado (2026) | 5.46 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.29 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.71 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Veículos Militares Não Tripulados por Mordor Intelligence
O tamanho do mercado europeu de veículos militares não tripulados foi avaliado em 5,15 bilhões de USD em 2025 e está previsto para crescer de 5,46 bilhões de USD em 2026 para 8,29 bilhões de USD em 2031, a um CAGR de 8,71% no período de 2026-2031. O perfil de crescimento reflete a aceleração das aquisições em programas centrais, o rápido avanço na autonomia habilitada por IA e a transição constante para conceitos não tripulados multidomínio que reduzem o risco de pessoal em ambientes contestados. O ciclo de aquisição da Alemanha ganha impulso em 2026 para munições de loitering e sistemas de combate colaborativo, enquanto as contramedidas de minas (MCM) da OTAN e a segurança marítima no Báltico elevam a robótica submarina à condição de prioridade estratégica. O Reino Unido ancora a capacidade em ISR de longa resistência com o Protector RG Mk1 e alinha a adoção regional com os requisitos de interoperabilidade da OTAN. A política, o financiamento e a expansão de bancos de testes em toda a UE aceleram a aprovação regulatória para implantações contra drones e estimulam cadeias de fornecimento locais na Alemanha, França, países nórdicos e Polônia. O mercado também é moldado por riscos persistentes de guerra eletrônica (EW), requisitos de certificação fragmentados e considerações sobre o fornecimento de semicondutores que recompensam projetos resilientes e componentes com dupla fonte.
Principais Conclusões do Relatório
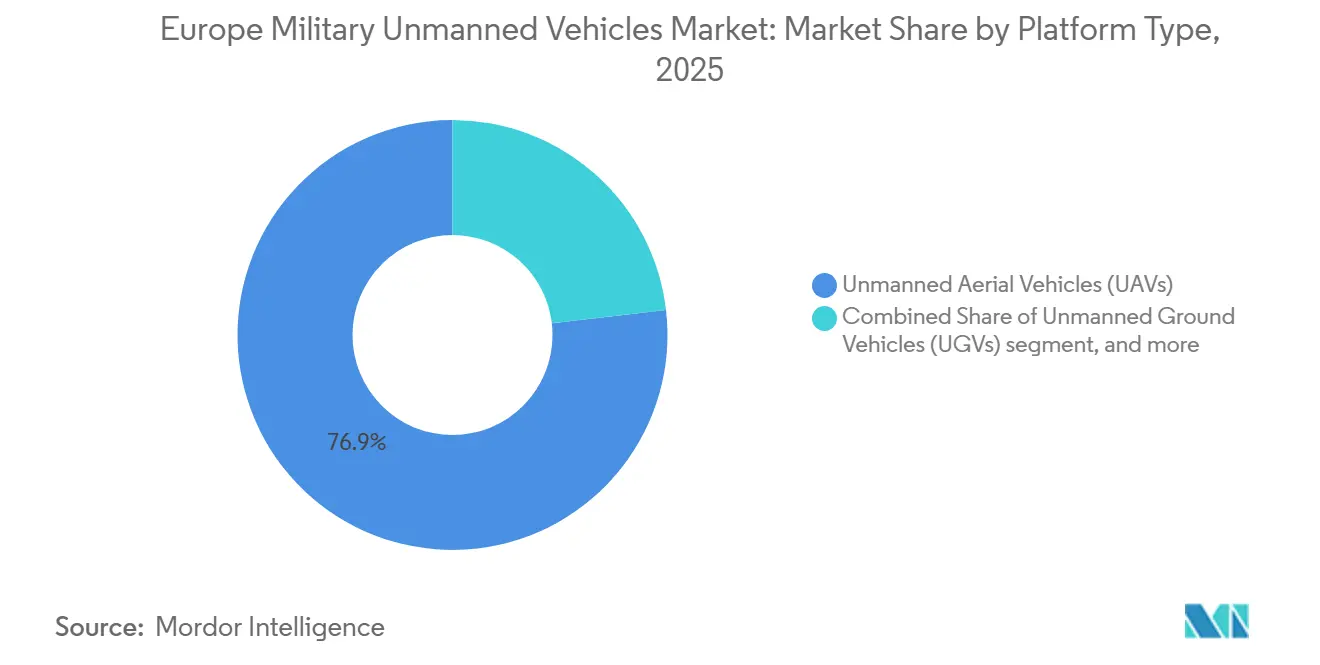
- Por tipo de plataforma, os veículos aéreos não tripulados (VANTs) lideraram com 76,86% de participação de receita do mercado europeu de veículos militares não tripulados em 2025, e os veículos marinhos não tripulados (VMNTs) estão projetados para expandir a um CAGR de 13,99% até 2031.
- Por modo de operação, os sistemas pilotados remotamente detinham uma participação de 46,24% do mercado europeu de veículos militares não tripulados em 2025, e as plataformas totalmente autônomas estão projetadas para expandir a um CAGR de 11,24% até 2031.
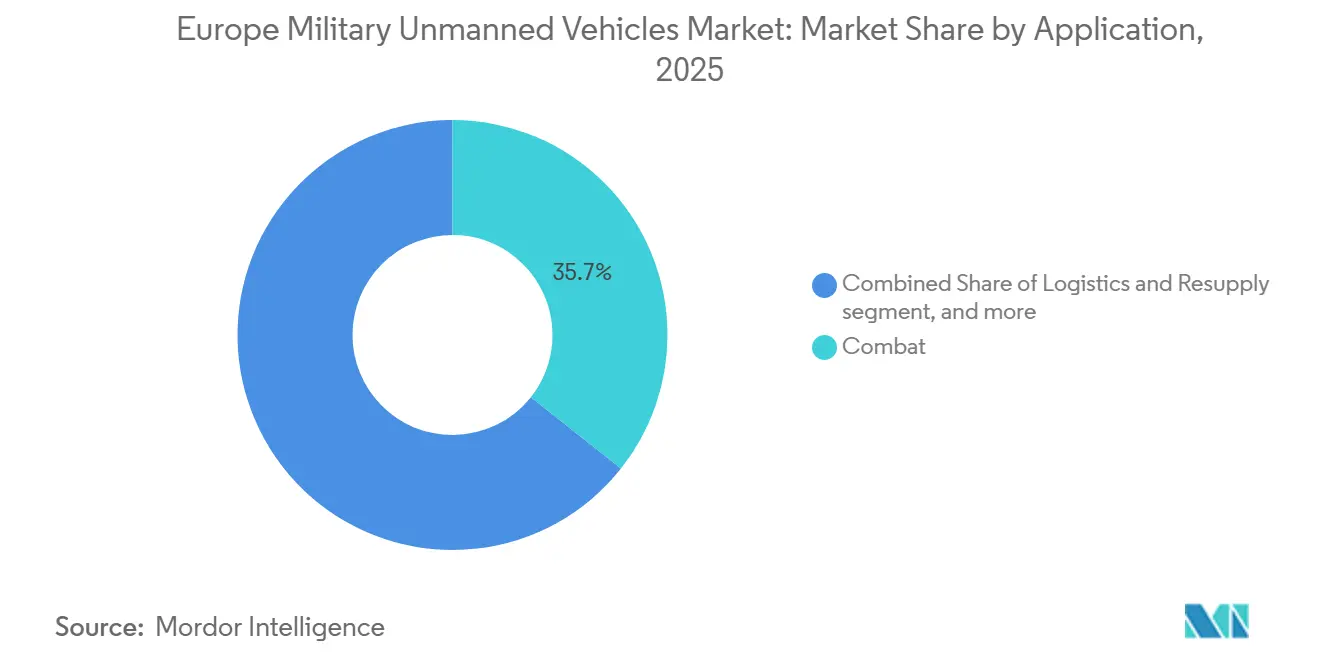
- Por aplicação, o combate representou uma participação de 35,67% do mercado europeu de veículos militares não tripulados em 2025, enquanto logística e reabastecimento estão projetados para expandir a um CAGR de 10,14% até 2031.
- Por tamanho de veículo, as plataformas pequenas capturaram uma participação de 41,23% do mercado europeu de veículos militares não tripulados em 2025 e estão avançando a um CAGR de 9,87% até 2031.
- Por geografia, o Reino Unido liderou com uma participação de 28,45% do mercado europeu de veículos militares não tripulados em 2025, enquanto a Alemanha está projetada para expandir a um CAGR de 9,56% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Sucesso operacional de enxames de drones descartáveis de baixo custo na Ucrânia influenciando as estratégias de defesa europeias | 2.30% | Europa Central e Oriental e países nórdicos, expandindo-se para o oeste | Curto prazo (≤ 2 anos) |
| Grandes programas de modernização da UE e da OTAN impulsionando a adoção de sistemas autônomos e não tripulados | 2.10% | Membros da UE+OTAN, foco na Alemanha, França, Reino Unido, Polônia | Médio prazo (2-4 anos) e Longo prazo (≥ 4 anos) |
| Aumento dos orçamentos de defesa na Europa acelerando a aquisição de plataformas não tripuladas multidomínio | 1.80% | Núcleo da UE, países nórdicos, Reino Unido | Médio prazo (2-4 anos) |
| Avanços na autonomia habilitada por IA melhorando a eficiência das missões e reduzindo os riscos de pessoal | 1.60% | Global, adoção antecipada no Reino Unido, Alemanha, França, países nórdicos | Médio prazo (2-4 anos) |
| Planos de ação da UE sobre segurança de drones e contramedidas a drones desbloqueando novos financiamentos e iniciativas de desenvolvimento | 1.40% | UE-27, pilotos na Polônia, Romênia, estados bálticos | Curto prazo (≤ 2 anos) e Médio prazo (2-4 anos) |
| Surgimento de fornecedores europeus de segundo e terceiro nível fortalecendo o ecossistema regional de sistemas não tripulados | 0.90% | Estônia, Alemanha, Portugal, França, centros de capital de risco em Berlim, Paris, Londres | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
O Aumento dos Orçamentos de Defesa Acelera a Aquisição de Plataformas Não Tripuladas Multidomínio
Os gastos europeus com defesa aumentaram em 2025 e continuam a priorizar plataformas não tripuladas em missões terrestres, aéreas e marítimas, apoiando ciclos de aquisição em escala e recorrentes em todo o mercado europeu de veículos militares não tripulados. A Alemanha alocou financiamento significativo para capacidades não tripuladas, incluindo um contrato conjunto de munições de loitering planejado para 2026, como parte dos esforços para desenvolver centenas de aeronaves colaborativas. Os gastos com defesa da Polônia enfatizam sistemas de contramedidas a VANTs com altas taxas de interceptação e a expansão de linhas de produção domésticas de VANTs. A França comprometeu recursos substanciais com sistemas não tripulados ao longo da próxima década, com investimentos adicionais no desenvolvimento de drones habilitados por IA para avançar na fabricação doméstica e em arquiteturas orientadas por software, apoiando objetivos tecnológicos e operacionais de longo prazo. Essas alocações visam a modernização completa da frota, em vez de atualizações incrementais, o que favorece sistemas de controle interoperáveis e padrões comuns de carga útil entre os serviços.
Os Programas de Modernização da UE e da OTAN Expandem a Adoção Autônoma
O Fundo Europeu de Defesa comprometeu EUR 7 bilhões (USD 8,14 bilhões) para 2021-2027 e alocou um valor significativo para tecnologias de IA e digitais, que sustentam programas interoperáveis como o LEAP, lançado pela França, Alemanha, Itália, Polônia e Reino Unido em fevereiro de 2026. O programa LUUV da Suécia, adjudicado em outubro de 2025, integra navegação por IA para missões marítimas em ambientes sem GPS e está programado para avançar para testes no verão de 2026, sinalizando a operacionalização de curto prazo em ambientes de águas frias. A iniciativa LEAP acelera a adoção de padrões comuns de enlace de dados para reduzir a duplicação entre frotas nacionais e permitir operações combinadas. O mercado europeu de veículos militares não tripulados beneficia-se de padrões alinhados que facilitam a integração em grupos de tarefas da OTAN e facilitam a prontidão transfronteiriça para missões de ISR, logística e contramedidas a minas.
A Autonomia Habilitada por IA Melhora a Eficiência das Missões e Reduz os Riscos
Em setembro de 2025, a Helsing da Alemanha apresentou o UCAV CA-1 Europa habilitado por IA, com implantação prevista para 2029, integrando fusão de sensores e priorização de ameaças em tempo real para otimizar a eficiência do operador e acelerar os processos de tomada de decisão. O Protector RG Mk1 do Reino Unido, entregue em junho de 2025, trouxe planejamento de missão assistido por IA que comprime as atividades de planejamento e permite ISR persistente por durações prolongadas. O financiamento recente da França para escalar drones habilitados por IA apoia a autonomia supervisionada, que mantém a autorização humana enquanto delega manobras de rotina a algoritmos embarcados para melhorar a segurança e o ritmo. A Suécia demonstrou o controle de enxame de 100 sistemas aéreos não tripulados em janeiro de 2025, provando que um único operador pode supervisionar tarefas que os fluxos de trabalho convencionais exigiam que múltiplos pilotos coordenassem, com implicações diretas para o planejamento de pessoal.[1] O mercado enfatiza cargas úteis definidas por software e pilhas de autonomia que encurtam as cadeias de eliminação e reduzem os riscos de pessoal em ambientes de defesa aérea de alta ameaça.
Os Planos de Ação da UE sobre Segurança de Drones e Contramedidas a Drones Desbloqueiam Novos Programas
O Plano de Ação da Comissão Europeia, publicado em fevereiro de 2026, visa acelerar a harmonização regulatória para apoiar implantações transfronteiriças para programas de detecção e neutralização. O quadro de Contramedidas a Pequenos VANTs da OTAN apoia padrões comuns de teste e avaliação conjunta de bloqueadores, interceptores e radares integrados para orientar o dimensionamento das aquisições. Os países da Europa Central e Oriental implantam sistemas de contramedidas a drones para proteger bases e nós de energia, e os pilotos iniciais informam aquisições maiores no âmbito dos exercícios da OTAN. Persistem lacunas, pois nem todos os estados membros transpuseram os anexos relevantes para o direito nacional, o que mantém diferenças de prazo e documentação que complicam os lançamentos regionais no mercado europeu de veículos militares não tripulados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Vulnerabilidades de cibersegurança e de guerra eletrônica em enlaces de comando e controle e plataformas dependentes de GNSS | -1.90% | Polônia, estados bálticos, Finlândia; risco em cascata na OTAN | Curto a Médio prazo (1-3 anos) |
| Regulamentações de aquisição fragmentadas e certificação de aeronavegabilidade entre os estados membros da UE | -1.30% | UE-27, atrito agudo nos corredores Alemanha-França-Polônia-Itália | Médio prazo (2-4 anos) |
| Dependência de cadeias de fornecimento de semicondutores e componentes de RF não europeus sujeitos a controles de exportação | -1.20% | Global, particularmente agudo para as principais empresas de defesa da Alemanha, França e Reino Unido | Médio a Longo prazo (3-5 anos) |
| Aumento dos custos de ciclo de vida e de sustentação de sistemas autônomos não tripulados avançados | -0.80% | Em toda a UE, mais agudo para operadores de MALE/HALE (Reino Unido, França, Alemanha, Itália) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações de Aquisição Fragmentadas e Certificação de Aeronavegabilidade entre os Estados Membros da UE
Os caminhos de certificação variam por país e categoria, introduzindo atrito que retarda as implantações transfronteiriças no mercado europeu de veículos militares não tripulados. Os requisitos de teste nacionais, incluindo compatibilidade eletromagnética e prevenção de colisões em espaço aéreo segregado, aumentam os custos dos fornecedores em todas as jurisdições. Essas variações aumentam os custos do ciclo de vida e complicam o planejamento de sustentação para frotas mistas em brigadas multinacionais, impactando assim a eficiência operacional e a alocação de recursos a longo prazo. A harmonização do STANAG 4586 da OTAN ainda não é abrangente para controladores terrestres e marítimos, o que deixa as equipes de múltiplos fornecedores a lidar com o trabalho de interface por conta própria durante a integração. A Lei de Cibersegurança da UE impulsiona a certificação IEC 62443 para controles industriais, e muitas plataformas ainda precisam de retrofits para atender aos níveis de garantia exigidos para componentes de conectividade e autonomia.
Vulnerabilidades de Cibersegurança e de Guerra Eletrônica em Enlaces de Comando e Controle e Plataformas Dependentes de GNSS
O bloqueio e a falsificação persistentes no Leste Europeu expõem os enlaces de comando e os canais de navegação dos quais muitos sistemas não tripulados ainda dependem, afetando a confiabilidade das saídas no mercado europeu de veículos militares não tripulados. A Polônia registrou 2.732 incidentes de bloqueio de GNSS em janeiro de 2025 ao longo das fronteiras com a Bielorrússia e Kaliningrado, sinalizando pressão de guerra eletrônica quase contínua em corredores críticos. Os programas agora enfatizam a odometria inercial e visual como backups e buscam criptografar a telemetria, mas os atrasos de integração variam entre as frotas legadas e os novos lotes de aquisição. As orientações da OTAN e os CERTs nacionais aconselham defesas em camadas, incluindo estações terrestres reforçadas, redes segmentadas e verificações de integridade de firmware para pilhas de autonomia implantadas. A demanda mudou para proteção de guerra eletrônica modular que pode ser atualizada remotamente, para acompanhar as técnicas adversárias sem retirar os veículos de serviço. A maturação do PRS do Galileo permanece um foco de política e implementação, e os operadores mantêm estratégias de navegação diversificadas para saídas de missão crítica no interim.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Plataforma:
Sistemas Marinhos Crescem com Base nos Imperativos de Guerra de MinasOs VANTs lideraram com uma participação de 76,86% em 2025, enquanto os VMNTs estão projetados para expandir a um CAGR de 13,99% até 2031, à medida que a OTAN prioriza MCM e segurança submarina nos teatros do Mar do Norte e do Báltico. O programa belga-holandês rMCM, avaliado em 2,2 bilhões de EUR (2,56 bilhões de USD), entregou os primeiros navios em março de 2026 e visa reduzir os custos por missão em 50-60% ao transferir tarefas de limpeza de alto risco de cascos tripulados para veículos de superfície e subaquáticos não tripulados. O contrato LUUV da Suécia, no valor de 60 milhões de SEK (6,3 milhões de USD), tem como alvo ambientes com negação de GPS com classificação de sonar baseada em IA, e os testes do terceiro trimestre de 2026 testarão durações de patrulha mais longas e supervisão de operadores de baixa latência em águas frias.[2] Os VTNTs (veículos terrestres não tripulados) detêm uma participação de meados dos dois dígitos para funções de logística e EOD, à medida que as unidades implantam plataformas padronizadas que integram cargas úteis por meio de interfaces abertas para reduzir os encargos de manutenção e treinamento.
O mercado europeu de veículos militares não tripulados continua a ver os VANTs como o principal impulsionador de volume, porque os sistemas do Grupo 1 e do Grupo 2 escalam rapidamente com componentes comerciais e cadeias de fornecimento de uso duplo, especialmente onde o BVLOS não é necessário. Os sistemas marinhos não tripulados se beneficiam de pacotes de missão certificados pela OTAN para detecção e neutralização de minas e agora recebem uma parcela maior dos orçamentos de capital, à medida que os pontos de estrangulamento marítimos elevam os perfis de risco.
A adoção de VMNTs reformula a composição da frota ao combinar navios-mãe não tripulados com veículos autônomos de caça a minas para ampliar a cobertura sem expor as tripulações a mais IEDs. No domínio aéreo, o Protector RG Mk1 do Reino Unido ancora a modernização do ISR por meio de planejamento assistido por IA, conjuntos de múltiplos sensores e compatibilidade com STANAG 4586, permitindo a colaboração com ativos da OTAN. A robótica terrestre permanece essencial para logística de base e EOD, e os programas europeus agora favorecem kits de autonomia que podem ser adaptados em múltiplos chassis para proteger o investimento e evitar dependência de fornecedor único. O mercado apoia padrões comuns de comando e controle e de estação de controle, permitindo que as equipes realocem veículos entre missões de ISR, logística e engenharia conforme necessário pela OTAN. As equipes de aquisição buscam camadas de autonomia agnósticas à plataforma porque as economias de custo de longo prazo derivam da reutilização de software e do treinamento compartilhado entre formações no mercado.

Por Modo de Operação:
A Autonomia Total Avança com a Escassez de Largura de BandaOs sistemas pilotados remotamente detinham uma participação de 46,24% em 2025, enquanto as plataformas totalmente autônomas estão projetadas para expandir a um CAGR de 11,24% até 2031, à medida que os ambientes de EW contestados aumentam a necessidade de ciclos de decisão a bordo que não dependem de links de controle constantes. O CA-1 Europa da Helsing demonstra engajamentos coordenados de múltiplas plataformas com ciclos mais rápidos, alinhando-se com o impulso da OTAN por cadeias de destruição resilientes. A demonstração de enxame de 100 UAS da Suécia mostrou que um operador pode supervisionar padrões complexos de busca e alocação em grandes áreas, reduzindo os requisitos de mão de obra por missão. Os modos semiautônomos detêm uma participação de meados dos 30% porque permitem rotas pré-programadas com autorização humana para etapas-chave, equilibrando velocidade e supervisão no mercado europeu de veículos militares não tripulados. O crescimento totalmente autônomo se concentra em ISR e logística, onde as regras de engajamento não exigem autoridade humana imediata, e a autonomia suporta cronogramas apertados e comunicações escassas. O Ato de IA da UE isenta aplicações militares, mas os militares continuam a definir diretrizes operacionais enquanto aguardam orientação em nível da OTAN para padronizar práticas éticas e de segurança.
Os fornecedores constroem pilhas de autonomia em torno de modos supervisionados que garantem que um operador possa intervir, melhorando assim a aceitação entre comandantes e autoridades de aquisição na indústria europeia de veículos não tripulados. A transferência padronizada de controle do modo remoto para o autônomo está se tornando um requisito de projeto em áreas contestadas por RF, e as autoridades de aeronavegabilidade continuam a abordar casos de segurança para operações com múltiplos veículos. Os pipelines de treinamento incluem exercícios de equipe humano-máquina para que os operadores possam supervisionar com mais segurança, e a doutrina se alinha com padrões de controle humano significativo para decisões de engajamento. Ao longo do período de previsão, a adoção de autonomia provavelmente se expandirá de ISR e logística para funções de engenharia e MCM, onde o processamento a bordo e os comportamentos determinísticos melhoram o timing das missões no mercado europeu de veículos militares não tripulados.
Por Aplicação:
As Missões de Logística Superam o Combate pela Urgência da Última MilhaAs aplicações de combate lideraram com uma participação de 35,67% em 2025, enquanto logística e reabastecimento estão projetados para expandir a um CAGR de 10,14% até 2031, à medida que as forças reduzem o risco na última milha e comprimem os prazos de entrega em áreas contestadas. A Alemanha continua a implantar conceitos de logística com VTNTs para mover cargas de 500 a 1.000 quilogramas por missão em áreas de apoio, reduzindo a demanda por motoristas e acelerando o reabastecimento. O ISR permanece como um pilar de participação de meados dos 20% à medida que o Reino Unido implanta o Protector RG Mk1 para vigilância persistente, coleta de inteligência com múltiplos sensores e tarefas de inteligência, vigilância e reconhecimento. EOD e MCM juntos asseguram uma participação de meados a altos dois dígitos, aproveitando a clareza política para implantar sistemas autônomos em campos minados e zonas perigosas onde o risco de pessoal é mais alto. O mercado europeu de veículos militares não tripulados prioriza aplicações que oferecem economias de tempo mensuráveis, risco reduzido e alto valor de sustentação, favorecendo logística, ISR e funções de contramedidas a minas como os primeiros adotantes de autonomia.
À medida que a autonomia e a confiabilidade melhoram, o mercado europeu de veículos militares não tripulados integrará bibliotecas de missão e pacotes de tarefas para que os drones de logística possam redirecionar dinamicamente e coordenar com ativos de ISR para evitar ameaças. Os conceitos de armas combinadas vinculam VTNTs terrestres carregando cargas a escoltas aéreas e veículos de vigilância que usam sensoriamento em tempo real para sugerir rotas mais seguras. As missões de MCM veem maior aquisição de veículos autônomos, que reduzem a exposição de tripulações e oferecem custo previsível por limpeza para o planejamento orçamentário. Espera-se que o crescimento da logística seja mais significativo em áreas de fronteira e regiões com infraestrutura crítica que requerem reabastecimento rápido sob pressão de EW. Além disso, o crescimento será apoiado em áreas onde corredores dedicados de drones ou isenções reduzem os ciclos de autorização sob as estruturas da EASA.
Por Tamanho de Veículo:
Plataformas Pequenas Dominam pela Economia de DescartabilidadeOs veículos pequenos capturaram 41,23% do mercado europeu de veículos militares não tripulados em 2025 e estão avançando a um CAGR de 9,87% até 2031, à medida que a produção em massa, os componentes comerciais e os ciclos de treinamento curtos favorecem a escala. A meta da Ucrânia de 7 milhões de drones em 2026 ilustra como sistemas pequenos de alto volume podem saturar as defesas e criar pressão tática persistente, moldando as visões europeias sobre imposição de custos e tolerância ao desgaste. Os veículos médios detêm uma participação de altos 20% para missões híbridas que combinam ISR, logística e efeitos de precisão. As plataformas grandes, como sistemas MALE e HALE, permanecem vitais para ISR estratégico, mas enfrentam escrutínio de capital devido aos custos unitários e aos extensos casos de aeronavegabilidade. O mercado europeu de veículos militares não tripulados agora recompensa projetos que podem ser adaptados em cargas úteis e tamanhos para compartilhar autonomia, peças de reposição e treinamento.
Os processos regulatórios também moldam a composição, porque as autorizações baseadas em SORA adicionam tempo para BVLOS e operações complexas. Ao mesmo tempo, muitos drones pequenos abaixo de 120 metros enfrentam requisitos mais leves ou isenções mais claras, dependendo da missão e do espaço aéreo. Os operadores preferem combinar UAS pequenos para ISR local e transferência de alvos com UAS médios que carregam cargas úteis mais pesadas, permitindo o sequenciamento flexível de tarefas de missão. A indústria europeia de veículos militares não tripulados está vendo interesse crescente em controladores comuns e interfaces visuais entre plataformas, permitindo que os operadores façam a transição rapidamente entre plataformas. Os programas incluem módulos de comunicação reforçados para drones pequenos para manter a conectividade sob condições de interferência, aumentando assim as taxas de conclusão de missão em zonas contestadas.
Análise Geográfica
Mercado de Veículos Militares Não Tripulados do Reino Unido e da Europa Continental
O Reino Unido representou 28,45% do mercado europeu de veículos militares não tripulados em 2025, apoiado pelo programa Protector RG Mk1 e pelos requisitos consistentes de interoperabilidade da OTAN, enquanto a Alemanha está projetada para liderar a expansão a um CAGR de 9,56% até 2031, impulsionada por munições de loitering e iniciativas de aeronaves colaborativas. A modernização da frota do Reino Unido enfatiza ISR habilitado por IA com longa resistência e conformidade com STANAG 4586, apoiando missões conjuntas. A adjudicação alemã de fevereiro de 2026 de 540 milhões de EUR (629,10 milhões de USD) para munições de loitering adiciona impulso ao rápido emprego de equipes autônomas.[3] O gasto de defesa de 4,7% do PIB da Polônia financia contramedidas contra UAS e linhas de produção nacionais que encurtam as cadeias de fornecimento e apoiam a produção em massa. A Espanha investe em plantas domésticas de drones e se prepara para programas como o SIRTAP com metas de voo em 2026 para construir capacidade soberana em VANTs de classe média.
Mercado de Veículos Militares Não Tripulados dos Países Nórdicos e da Europa Central/Oriental
Os países nórdicos continuam a ser pioneiros em autonomia nos domínios marítimo e ártico por meio de pesquisa e testes robustos. O LUUV da Suécia integra navegação por IA e classificação de sonar com testes previstos para o verão de 2026 para validar missões de longa duração em águas com negação de GPS. O projeto AI-WASP da Finlândia aloca 45 milhões de EUR (52,40 milhões de USD) para aprimorar sistemas autônomos em climas adversos e fortalecer a colaboração entre serviços em capacidades não tripuladas. A Europa Central e Oriental enfatiza contramedidas contra UAS e drones táticos em estratégias nacionais, com implantações ao longo de fronteiras e áreas costeiras informando os requisitos de programas e treinamento. O mercado europeu de veículos militares não tripulados reconhece que as lições nórdicas e do Benelux sobre autonomia marítima e pacotes de contramedidas a minas estão sendo incorporadas em modelos de aquisição para frotas mais amplas da UE.
Mercado de Veículos Militares Não Tripulados da Europa Continental
A política industrial e a resiliência da cadeia de fornecimento figuram proeminentemente no planejamento continental. O Ato de Chips da UE apoia a capacidade avançada de semicondutores para reduzir dependências externas, enquanto uma nova fábrica na Alemanha por uma das principais fundições globais sinaliza mitigação futura para programas de eletrônica de defesa. A Itália avança na produção doméstica de VANTs por meio de joint ventures alinhadas com parceiros europeus, fortalecendo a capacidade soberana e o potencial de exportação. À medida que a interoperabilidade melhora, o mercado europeu de veículos militares não tripulados visa reduzir o atrito transfronteiriço e aumentar as taxas de geração de missões em missões aéreas, terrestres e marítimas.
Cenário Competitivo
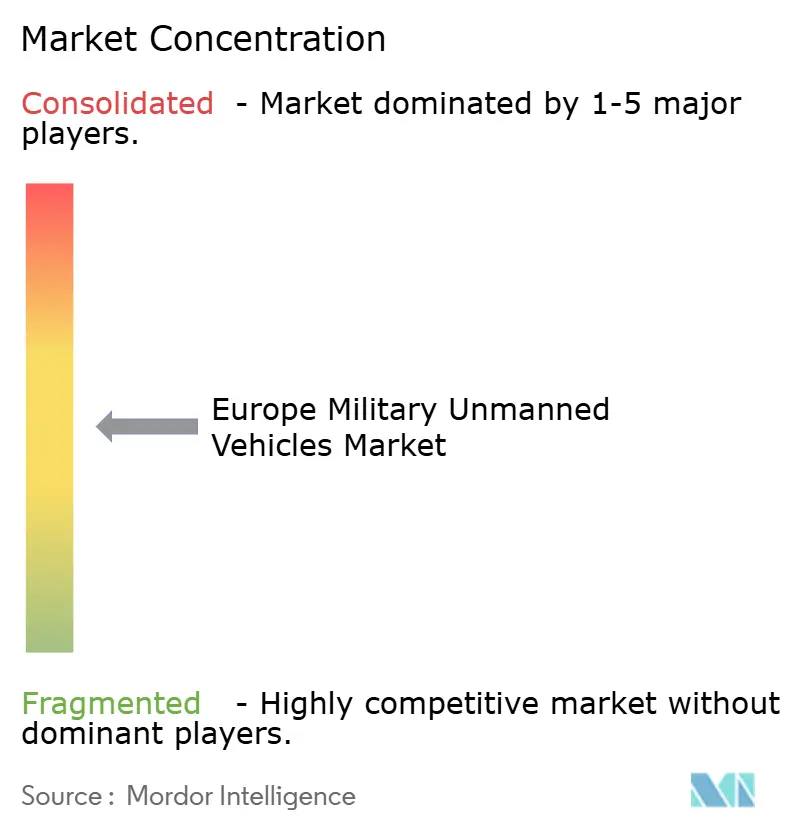
O mercado europeu de veículos militares não tripulados é moderadamente fragmentado. As grandes empresas tradicionais, como Leonardo S.p.A., BAE Systems plc, Thales Group, Saab AB e Airbus SE, detêm uma participação de mercado combinada substancial devido aos seus históricos de integração e profundidade de certificação nos domínios aéreo, terrestre e marítimo. Os novos participantes nativos de software expandem sua influência com autonomia habilitada por IA, kits modulares e pipelines de atualização que reduzem o tempo para capacidade e os custos de sustentação. A Airbus avançou no trabalho em equipe tripulado-não tripulado com a Mindshare AI para fundir feeds de múltiplos sensores em um quadro operacional unificado para tomada de decisão mais rápida pelos operadores. O plano industrial 2025-2029 da Leonardo aloca capital significativo para autonomia e sistemas colaborativos, incluindo uma joint venture transfronteiriça para escalar a produção doméstica de VANTs. Os fornecedores que podem demonstrar telemetria segura, PNT resiliente e pipelines de software certificados estão mais bem posicionados para ganhar contratos de longa duração no mercado europeu de veículos militares não tripulados.
O impulso da Helsing inclui um importante contrato alemão adjudicado em fevereiro de 2026 para munições de loitering que se alinham com conceitos de combate aéreo colaborativo, sublinhando a importância de atualizações over-the-air e iteração rápida de IA para prontidão na linha de frente. O Thales Group expandiu sua integração de EW ao adquirir dispositivos autônomos em setembro de 2025, combinando sensoriamento, classificação e interferência nessas plataformas. Em março de 2025, a Rheinmetall AG acelerou o desenvolvimento de kits de autonomia PATH na Alemanha, nos países nórdicos e no Reino Unido para adaptar mais rapidamente as plataformas existentes para missões de logística e engenharia. A BAE Systems plc assinou um memorando de entendimento com a Turkish Aerospace em novembro de 2025 para explorar UCAV interoperável e apoiar conceitos de equipes alinhados com a OTAN em espaço aéreo contestado. As tendências do mercado europeu de veículos militares não tripulados favorecem fornecedores que alinham as linhas de base dos programas com as estruturas da OTAN para agilizar as implantações entre países.
O programa LUUV da Saab AB valida as afirmações de autonomia marítima e pressiona os concorrentes a igualar o desempenho de resistência e classificação em condições de negação de GPS. O mercado recompensa cargas úteis modulares e controladores comuns que padronizam o treinamento e reduzem os custos de sustentação entre frotas no mercado europeu de veículos militares não tripulados. Os fornecedores que demonstram conformidade com IEC 62443 e linhas de base de cibersegurança relacionadas fortalecem as propostas em programas que exigem links reforçados e atualizações autenticadas em campo.
Líderes do Setor Europeu de Veículos Militares Não Tripulados
-
Thales Group
-
BAE Systems plc
-
Leonardo S.p.A.
-
Rheinmetall AG
-
Saab AB
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Veículos Militares Não Tripulados Empresas cobertas neste relatório
- Airbus SE
- Leonardo S.p.A.
- Dassault Aviation SA
- Rheinmetall AG
- BAE Systems plc
- Thales Group
- Saab AB
- Milrem AS
- QinetiQ Group
- Kongsberg Gruppen ASA
- Exail Technologies SA
- Elbit Systems Ltd.
- Israel Aerospace Industries Ltd.
- Lockheed Martin Corporation
- General Atomics
- Northrop Grumman Corporation
- Textron Inc.
- L3Harris Technologies, Inc.
- AeroVironment, Inc.
- Anduril Industries, Inc.
- DroneShield Ltd.
Desenvolvimentos industriais recentes em Mercado Europeu de Veículos Militares Não Tripulados
- Fevereiro de 2026: O comitê orçamentário do parlamento alemão aprovou 540 milhões de EUR (623,40 milhões de USD) para a aquisição de drones kamikaze dos fabricantes alemães Helsing e Stark Defence, garantindo capacidades de defesa avançadas.
- Janeiro de 2026: A agência francesa de aquisição de defesa (DGA) adjudicou contratos ao Naval Group e à Airbus Helicopters no âmbito do programa SDAM para desenvolver e fornecer VANTs VTOL para as necessidades operacionais da Marinha Francesa.
- Janeiro de 2026: O Exército Francês testou um VTNT Hermione movido a hidrogênio para avançar no desenvolvimento de unidades de combate lideradas por IA até 2027, enfatizando autonomia, eficiência energética e integração perfeita em nível de unidade, com testes rigorosos que apoiam a prontidão operacional e tecnológica.
Escopo do Relatório do Mercado Europeu de Veículos Militares Não Tripulados
Os veículos não tripulados são plataformas que podem ser controladas remotamente por um operador humano ou navegadas de forma autônoma por um computador embarcado programado. Este relatório examina plataformas utilizadas pelas forças armadas para diversas missões.
O mercado europeu de veículos militares não tripulados é segmentado com base no tipo de plataforma, modo de operação, aplicação, tamanho do veículo e geografia. Por tipo de plataforma, o mercado é segmentado em veículos aéreos não tripulados (VANTs), veículos terrestres não tripulados (VTNTs) e veículos marinhos não tripulados (VMNTs). Por modo de operação, o mercado é segmentado em pilotado remotamente, semiautônomo e totalmente autônomo. Por aplicação, o mercado é segmentado em inteligência, vigilância e reconhecimento (ISR), combate, logística e reabastecimento, eliminação de engenhos explosivos (EEE), contramedidas a minas (CMM) e outros. Por tamanho de veículo, o mercado é segmentado em pequeno, médio e grande. O relatório também cobre os tamanhos de mercado e as previsões para o mercado europeu de veículos militares não tripulados nos principais países da região. Para cada segmento, o tamanho do mercado é fornecido em termos de valor (USD).
Visão geral da segmentação
| Veículos Aéreos Não Tripulados (VANTs) |
| Veículos Terrestres Não Tripulados (VTNTs) |
| Veículos Marinhos Não Tripulados (VMNTs) |
| Pilotado Remotamente |
| Semiautônomo |
| Totalmente Autônomo |
| Inteligência, Vigilância e Reconhecimento (ISR) |
| Combate |
| Logística e Reabastecimento |
| Eliminação de Engenhos Explosivos (EEE) |
| Contramedidas a Minas (CMM) |
| Outros |
| Pequeno |
| Médio |
| Grande |
| Reino Unido |
| Alemanha |
| Espanha |
| Itália |
| França |
| Rússia |
| Noruega |
| Polônia |
| Suécia |
| Restante da Europa |
| Por Tipo de Plataforma | Veículos Aéreos Não Tripulados (VANTs) |
| Veículos Terrestres Não Tripulados (VTNTs) | |
| Veículos Marinhos Não Tripulados (VMNTs) | |
| Por Modo de Operação | Pilotado Remotamente |
| Semiautônomo | |
| Totalmente Autônomo | |
| Por Aplicação | Inteligência, Vigilância e Reconhecimento (ISR) |
| Combate | |
| Logística e Reabastecimento | |
| Eliminação de Engenhos Explosivos (EEE) | |
| Contramedidas a Minas (CMM) | |
| Outros | |
| Por Tamanho de Veículo | Pequeno |
| Médio | |
| Grande | |
| Por Geografia | Reino Unido |
| Alemanha | |
| Espanha | |
| Itália | |
| França | |
| Rússia | |
| Noruega | |
| Polônia | |
| Suécia | |
| Restante da Europa |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado europeu de veículos militares não tripulados em 2025 e suas perspectivas de crescimento até 2031?
O tamanho do mercado europeu de veículos militares não tripulados foi avaliado em 5,15 bilhões de USD em 2025 e está previsto para crescer de 5,46 bilhões de USD em 2026 para 8,29 bilhões de USD em 2031, a um CAGR de 8,71% no período de 2026-2031.
Qual país lidera o mercado europeu de veículos militares não tripulados e qual cresce mais rapidamente?
O Reino Unido lidera com 28,45% em 2025, enquanto a Alemanha registra a expansão mais rápida com um CAGR projetado de 9,56% até 2031.
Qual segmento de plataforma lidera e qual é o de crescimento mais rápido na Europa?
Os VANTs lideram com 76,86% em 2025, e os VMNTs são os de crescimento mais rápido com um CAGR projetado de 13,99% até 2031, impulsionados pelos programas de MCM.
Quais aplicações estão se expandindo mais rapidamente nos programas de defesa europeus?
Logística e reabastecimento é a aplicação de crescimento mais rápido com um CAGR projetado de 10,14% até 2031, enquanto o combate permanece o maior com 35,67% em 2025.
Como a adoção de autonomia está evoluindo nos sistemas não tripulados europeus?
As plataformas totalmente autônomas estão projetadas para crescer a um CAGR de 11,24% à medida que as condições de guerra eletrônica e os limites de largura de banda aumentam a necessidade de loops de decisão embarcados, enquanto os sistemas pilotados remotamente mantêm uma participação líder.
Quais são os principais riscos que o mercado europeu de veículos militares não tripulados enfrenta?
A certificação fragmentada e as vulnerabilidades de cibersegurança nos enlaces de comando e controle e GNSS são as principais restrições, que aumentam os prazos e exigem arquiteturas reforçadas e defesas de guerra eletrônica em camadas.