
Tamanho e Participação do Mercado de Água Funcional da Europa
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
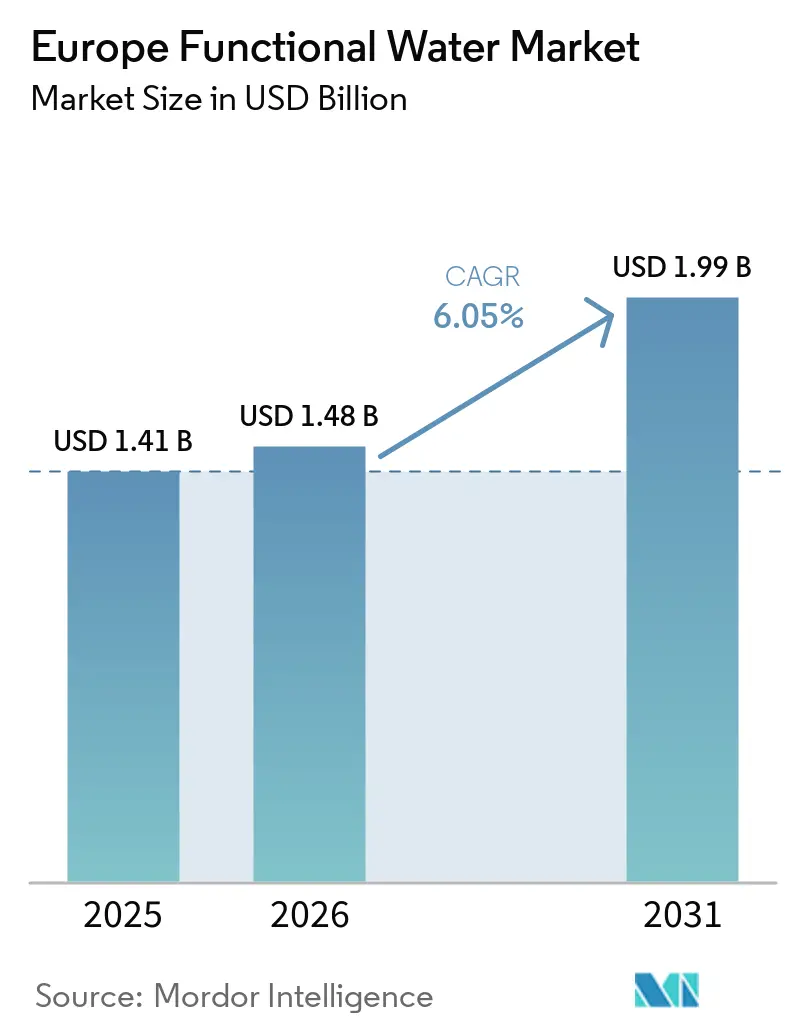
| Tamanho do mercado no ano base (2025) | 1.41 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.48 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.99 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.05 % |
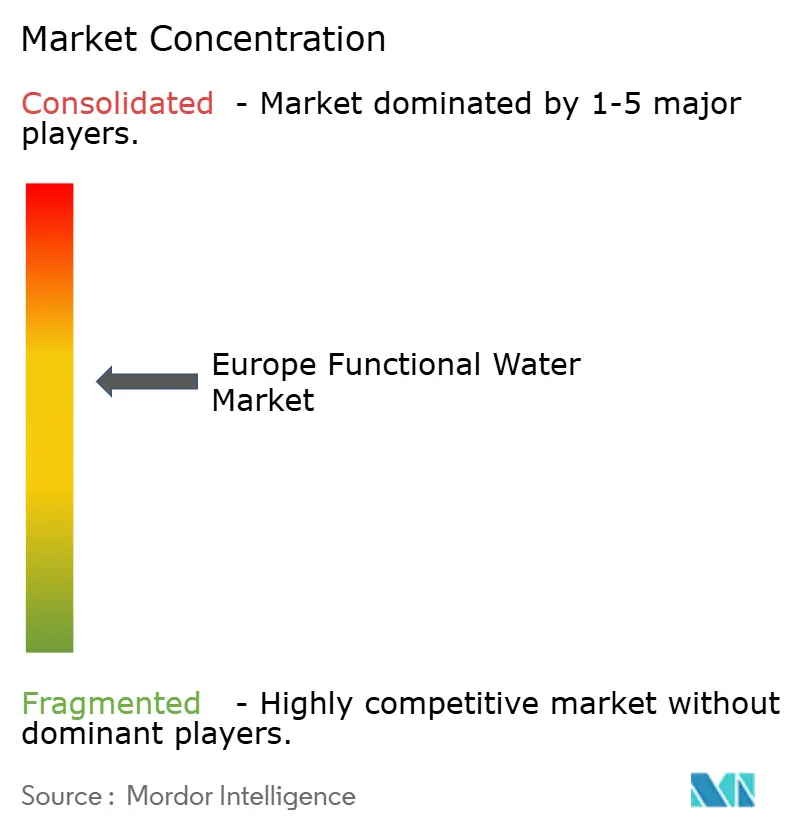
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Água Funcional da Europa por Mordor Intelligence
O tamanho do mercado de água funcional da Europa está projetado para expandir de 1,41 bilhões de USD em 2025 e 1,48 bilhões de USD em 2026 para 1,99 bilhões de USD até 2031, registrando um CAGR de 6,05% entre 2026 e 2031. A demanda por água funcional na Europa está aumentando à medida que os consumidores passam a encarar a hidratação como uma forma de apoiar o bem-estar diário, enriquecida com vitaminas, eletrólitos ou ingredientes de origem vegetal. Fatores como maior renda disponível, a conveniência das compras online e requisitos de sustentabilidade estão impulsionando uma preferência por produtos premium com rótulo limpo. Os varejistas estão dedicando mais espaço nas prateleiras às unidades de manutenção de estoque funcionais, enquanto o interesse do capital privado na categoria está incentivando a consolidação de marcas. Além disso, as tendências de embalagem estão evoluindo, com as latas de alumínio ganhando popularidade devido à sua reciclabilidade, e o crescimento das plataformas de supermercado online está proporcionando às marcas diretas ao consumidor acesso econômico a consumidores preocupados com a saúde.
Principais Conclusões do Relatório
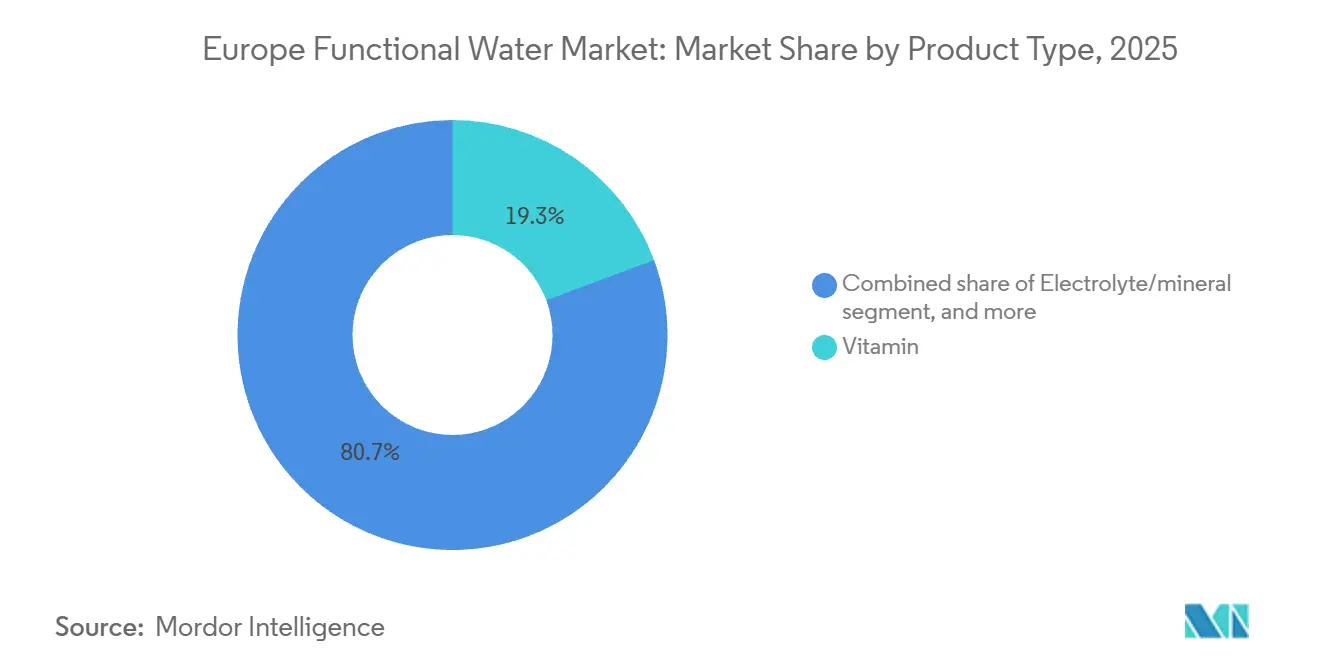
- Por tipo de produto, a água enriquecida com vitaminas detinha 19,34% da participação do mercado de água funcional da Europa em 2025, enquanto as variantes de eletrólito e mineral têm previsão de expansão a um CAGR de 8,58% até 2031.
- Por tipo de embalagem, as garrafas PET representaram 86,39% do tamanho do mercado de água funcional da Europa em 2025; as latas registram o crescimento projetado mais rápido, com um CAGR de 9,42% até 2031.
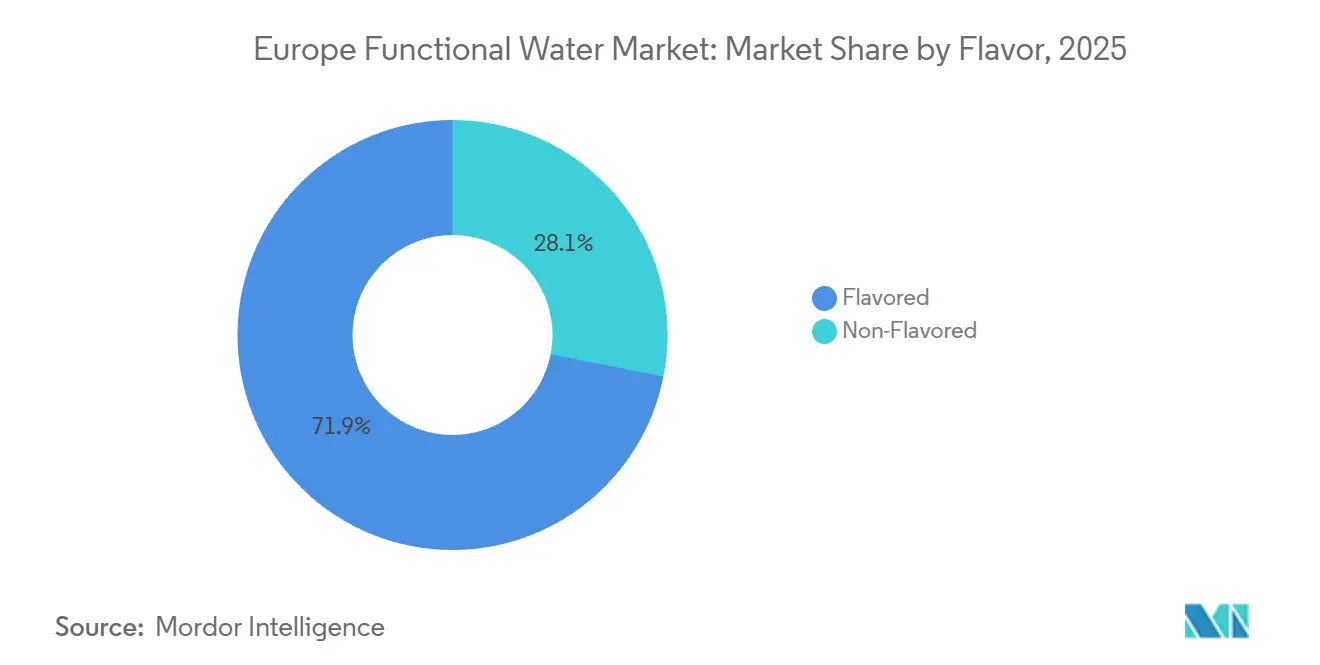
- Por sabor, as formulações com sabor capturaram 71,91% da receita em 2025, enquanto as opções sem sabor devem crescer a um CAGR de 7,39% durante 2026-2031.
- Por canal de distribuição, supermercados e hipermercados lideraram com 42,32% de participação do tamanho do mercado de água funcional da Europa em 2025; o varejo online está avançando a um CAGR de 8,08% até 2031.
- Por geografia, o Reino Unido contribuiu com 22,62% da receita em 2025; a Alemanha é o mercado de crescimento mais rápido com uma previsão de CAGR de 7,71% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente foco dos consumidores na manutenção proativa da saúde e do bem-estar | +1.2% | Regional, com maior adoção no Reino Unido, Alemanha e países nórdicos | Médio prazo (2-4 anos) |
| Demanda crescente por bebidas com rótulo limpo e ingredientes naturais | +1.0% | Europa Ocidental (Reino Unido, França, Alemanha, Países Baixos), expandindo-se para a Europa do Sul | Médio prazo (2-4 anos) |
| Mudança em direção a bebidas funcionais de origem vegetal e orgânicas | +0.8% | Países nórdicos, Alemanha, Reino Unido, Países Baixos; emergindo na França e Espanha | Longo prazo (≥ 4 anos) |
| Envelhecimento da população impulsionando a demanda por bebidas de bem-estar preventivo | +0.9% | Alemanha, Itália, França, Espanha; moderado no Reino Unido | Longo prazo (≥ 4 anos) |
| Tendência de premiumização favorecendo ingredientes naturais de alta qualidade | +1.1% | Reino Unido, Alemanha, França, Benelux; adoção seletiva na Europa do Sul | Médio prazo (2-4 anos) |
| Inovação contínua em novos sabores, formatos e ingredientes funcionais | +1.0% | Regional, liderada por lançamentos de produtos no Reino Unido, Alemanha e França | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente foco dos consumidores na manutenção proativa da saúde e do bem-estar
Os consumidores europeus estão cada vez mais encarando a hidratação como uma medida preventiva de saúde, e não apenas como uma resposta à sede. Muitos compradores leem ativamente os rótulos dos ingredientes e estão dispostos a pagar preços premium por formulações naturais. Essa mudança é particularmente evidente entre os consumidores mais jovens, com um número crescente expressando intenção de comprar produtos mais saudáveis. Além disso, muitos consumidores estão preparados para pagar preços mais elevados por produtos que oferecem benefícios funcionais. O estudo NU-AGE, um ensaio clínico europeu multicêntrico, demonstrou que intervenções nutricionais personalizadas podem reduzir a inflamação relacionada ao envelhecimento em adultos mais velhos, fornecendo suporte clínico para bebidas enriquecidas destinadas a melhorar a saúde óssea, a função imunológica e o desempenho cognitivo [1]. As marcas estão aproveitando essas evidências ao promover águas com eletrólitos e vitaminas como parte das rotinas diárias de bem-estar, em vez de soluções para reidratação de emergência. Por exemplo, o lançamento em abril pela Highland Spring de águas aromatizadas sem açúcar e em conformidade com as normas de alto teor de gordura, açúcar e sal (HFSS) no Tesco destaca essa abordagem, posicionando a categoria de água com sabor sem gás como complementar à água simples, e não como substituta. Essa tendência sublinha a transição da água funcional de nicho de nutrição esportiva para um produto básico de supermercado convencional, tornando-se uma compra regular de bem-estar para os consumidores.
Demanda crescente por bebidas com rótulo limpo e ingredientes naturais
Os mandatos de rótulo limpo estão influenciando as prioridades de formulação em toda a Europa, impulsionados pelo ceticismo dos consumidores em relação aos aditivos sintéticos e pelo aumento do escrutínio regulatório das alegações de saúde. O Regulamento 1924/2006 da Autoridade Europeia para a Segurança dos Alimentos exige que todas as alegações nutricionais e de saúde sejam cientificamente validadas e incluídas no Registo Comunitário, criando um quadro de conformidade que enfatiza a transparência dos ingredientes [2]. A estévia, aprovada como E960, e o eritritol, aprovado como E968, emergiram como adoçantes naturais comuns; no entanto, ambos apresentam desafios sensoriais. O sabor amargo residual da estévia em concentrações mais elevadas requer mascaramento de sabor, enquanto o limiar laxante do eritritol limita seu uso em produtos de dose única. A Vital Drinks, que obteve financiamento para lançar uma linha de água de nascente com zero calorias e zero açúcar contendo todos os grupos de vitaminas, destaca as complexidades da formulação com rótulo limpo. A marca utiliza água de nascente britânica e evita adoçantes artificiais, recorrendo a essências naturais de frutas para realçar o sabor. Essa abordagem resulta em um preço de varejo significativamente mais elevado do que o custo da água engarrafada padrão, refletindo o valor que os consumidores atribuem à transparência dos ingredientes. Para as marcas de nível médio, o desafio reside em alcançar paridade de sabor com as formulações sintéticas enquanto se gerenciam custos de matéria-prima mais elevados. Essa pressão de custos está impulsionando maior consolidação e integração vertical dentro do mercado.
Mudança em direção a bebidas funcionais de origem vegetal e orgânicas
A fortificação de origem vegetal está se tornando um diferenciador fundamental, particularmente em regiões com populações veganas e flexitarianas significativas, como Alemanha, países nórdicos e Países Baixos. Um estudo revisado por pares sobre microencapsulação de proteína vegetal para entrega de vitamina D destacou que matrizes de proteína de ervilha e arroz podem estabilizar vitaminas lipossolúveis em soluções aquosas, permitindo a fortificação sem a necessidade de emulsificantes ou conservantes sintéticos. Esse desenvolvimento aborda um desafio de formulação de longa data que limitou as águas funcionais de origem vegetal às vitaminas hidrossolúveis, como o complexo B e a vitamina C. Os avanços da Arla Foods em soluções de proteína de soro de leite para bebidas funcionais estabeleceram padrões do setor para clareza e sensação na boca da água proteica. No entanto, as alternativas sem laticínios estão ganhando impulso à medida que os consumidores priorizam cada vez mais alegações de bem-estar alinhadas com valores de sustentabilidade. A QNT Life Protein Water, introduzida com proteína por lata, utiliza colágeno hidrolisado em vez de proteína vegetal, indicando que o sabor e a solubilidade continuam sendo desafios significativos para formulações totalmente de origem vegetal na categoria de água proteica. A certificação orgânica adiciona maior complexidade e custo, exigindo rastreabilidade completa desde a água de origem até a embalagem. No entanto, ela proporciona acesso a canais de varejo premium e distribuidores de alimentos saudáveis. Espera-se que o segmento de água engarrafada orgânica na Europa cresça a uma taxa mais rápida do que os formatos convencionais, embora os volumes absolutos permaneçam limitados devido à escassez de fontes de nascente certificadas e aos maiores custos de auditoria.
Envelhecimento da população impulsionando a demanda por bebidas de bem-estar preventivo
O envelhecimento da população europeia está impulsionando uma demanda consistente por águas funcionais que abordam preocupações de saúde relacionadas à idade. De acordo com o relatório de 2024 da Organização Mundial da Saúde sobre envelhecimento e saúde na Europa, até 2030, um em cada quatro europeus terá 60 anos ou mais, com condições crônicas como osteoporose, sarcopenia e declínio cognitivo tornando-se cada vez mais comuns. A fortificação com cálcio e magnésio apoia a manutenção da densidade óssea, enquanto as vitaminas do complexo B auxiliam o metabolismo energético e a função neurológica. Em março de 2024, a Gerolsteiner lançou a Gerolsteiner Ursprung, uma água altamente mineralizada contendo 590 miligramas por litro de cálcio e 167 miligramas por litro de magnésio. Essa composição atende a 74% das necessidades diárias de cálcio e 59% das necessidades diárias de magnésio, conforme o Regulamento UE 1169/2011, posicionando o produto como um alimento funcional em vez de uma bebida padrão. Com uma mineralização total de 4.441 miligramas por litro e uma narrativa única de carbonatação vulcânica, o produto se diferencia da água da torneira e das opções engarrafadas convencionais, sustentando seu preço premium em garrafas de vidro retornáveis de 1 litro. Os consumidores mais velhos priorizam a eficácia e a proveniência do produto em detrimento da variedade de sabores, criando oportunidades para formatos ricos em minerais e levemente aromatizados que enfatizam os benefícios funcionais em vez do apelo sensorial. Isso contrasta com os dados demográficos mais jovens, que preferem sabores intensos e formatos convenientes, destacando a necessidade de estratégias de SKU segmentadas por idade para construir portfólios de produtos bem-sucedidos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos regulatórios rigorosos para rotulagem de alegações de saúde | -0.7% | Em toda a União Europeia, particularmente rigorosos na Alemanha, França e Países Baixos | Médio prazo (2-4 anos) |
| Dificuldades de formulação com realçadores de sabor naturais e adoçantes | -0.5% | Regional, agudo em mercados com altas expectativas de rótulo limpo (Reino Unido, Alemanha, países nórdicos) | Curto prazo (≤ 2 anos) |
| Elevados custos de produção para ingredientes inovadores e naturais | -0.6% | Europa Ocidental (altos custos de mão de obra e energia); moderado na Europa do Sul/Oriental | Médio prazo (2-4 anos) |
| Cenário regulatório complexo para aprovações de ingredientes e rotulagem | -0.4% | Em toda a União Europeia, aplicação fragmentada entre os estados-membros | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos regulatórios rigorosos para rotulagem de alegações de saúde
O quadro de alegações de saúde da Autoridade Europeia para a Segurança dos Alimentos (EFSA) ao abrigo do Regulamento 1924/2006 impõe um encargo significativo de comprovação às marcas menores, conferindo às corporações multinacionais com equipas regulatórias dedicadas e orçamentos para ensaios clínicos uma vantagem de conformidade. As alegações aprovadas para vitaminas e minerais estão descritas no Regulamento 432/2012, abordando funções como metabolismo energético, suporte imunológico e saúde óssea. No entanto, qualquer nova alegação requer a apresentação de um dossiê, um parecer científico e autorização da Comissão Europeia, um processo que pode levar vários anos e envolver custos substanciais. A avaliação da Öko-Test de produtos de eletrólitos vendidos na Alemanha revelou que nenhum deles cumpria integralmente as recomendações da Deutsche Gesellschaft für Ernährung para bebidas esportivas ideais. Muitos produtos excediam as concentrações de eletrólitos recomendadas ou incluíam vitaminas desnecessárias, levando a rebaixamentos sob as diretrizes de ingestão máxima do Bundesinstitut für Risikobewertung. Produtos contendo altos níveis de sódio ou magnésio receberam avaliações negativas, destacando os riscos da sobrefortificação. Da mesma forma, a revisão de mercado da Verbraucherzentrale Nordrhein-Westfalen de suplementos dietéticos efervescentes na Alemanha constatou que menos de metade dos produtos divulgava o teor de sódio. Alguns suplementos forneciam quantidades significativas de sal por dose diária, equivalendo a aproximadamente 24% da ingestão máxima recomendada pela Deutsche Gesellschaft für Ernährung e 30% da recomendação da Organização Mundial da Saúde.
Dificuldades de formulação com realçadores de sabor naturais e adoçantes
Os adoçantes naturais aprovados ao abrigo dos regulamentos da União Europeia, como a estévia (E960) e o eritritol (E968), apresentam desafios sensoriais e de dosagem que complicam o desenvolvimento de produtos. Os glicosídeos de esteviol da estévia oferecem uma doçura centenas de vezes mais intensa do que a sacarose, mas introduzem um amargor semelhante ao alcaçuz em concentrações mais elevadas, exigindo mascaramento de sabor com notas cítricas ou de frutos silvestres. O eritritol, um álcool de açúcar, fornece 70% da doçura da sacarose com impacto glicémico mínimo, mas produz uma sensação de frescor na boca e efeitos laxantes em doses mais elevadas, limitando os formatos de dose única para um adulto médio. A revisão da Öko-Test de 2025 destacou preocupações relativamente a adoçantes artificiais, incluindo sucralose, acessulfame de potássio e aspartame, em produtos de eletrólitos devido a potenciais riscos metabólicos a longo prazo e persistência ambiental. No entanto, as alternativas naturais ainda não alcançaram perfis de sabor comparáveis. A formulação sem açúcar e sem calorias da Vital Drinks evita completamente os adoçantes, recorrendo a essências naturais de frutas. Embora esta abordagem elimine os aditivos artificiais, limita a intensidade da doçura, podendo reduzir o apelo junto dos consumidores habituados a produtos mais doces.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Variantes de Eletrólito Superam as Águas VitamínicasA água enriquecida com vitaminas representou 19,34% do mercado em 2025, refletindo o forte reconhecimento dos consumidores do complexo B e da vitamina C para energia e suporte imunológico. No entanto, as formulações de eletrólito e mineral têm projeção de crescimento a uma taxa de crescimento anual composta (CAGR) de 8,58% até 2031, marcando a taxa de crescimento mais rápida entre os tipos de produto. Essa tendência é impulsionada pela adoção generalizada da nutrição esportiva e pelo reposicionamento dos eletrólitos como ferramentas para o bem-estar diário, e não apenas para a reidratação. Por exemplo, a Powerade Power Water, lançada em outubro de 2025, combina eletrólitos com zero açúcar, visando frequentadores de academia e trabalhadores ativos que preferem alternativas de baixas calorias às bebidas isotónicas tradicionais. Da mesma forma, a Gerolsteiner Ursprung, introduzida em março de 2024, fornece cálcio e magnésio, atendendo a parcelas significativas das necessidades diárias, e posicionando-se como um alimento funcional em vez de uma bebida padrão.
A água proteica, embora seja um segmento menor, está a experienciar um crescimento rápido. O lançamento no Reino Unido em outubro de 2025 da iPRO Protein Water apresenta proteína de colágeno por porção, alinhando-se com as tendências de hidratação e beleza de dentro para fora. Além disso, a QNT Life Protein Water, introduzida em setembro de 2025, oferece proteína em latas, utilizando colágeno hidrolisado e adoçantes naturais para abordar a textura granulosa frequentemente associada a produtos anteriores de água proteica.

Por Tipo de Embalagem:
Latas de Alumínio Ganham Espaço pela Sustentabilidade e PortabilidadeAs garrafas PET representaram 86,39% do volume de embalagens do mercado de água funcional da Europa em 2025, apoiadas pela eficiência de custos, transparência e cadeias de abastecimento estabelecidas. No entanto, espera-se que as latas cresçam a um CAGR de 9,42% até 2031, impulsionadas por considerações de sustentabilidade e conveniência para consumo em movimento. O lançamento da Coca-Cola em abril de 2024 da smartwater em formato de lata destaca essa tendência, aproveitando a reciclabilidade infinita do alumínio e a menor pegada de carbono em comparação com o PET virgem. As latas também oferecem posicionamento premium por meio de diferenciação tátil e maior visibilidade nas prateleiras, com marcas como iPRO e QNT adotando latas slim de 330 mililitros para transmitir modernidade e funcionalidade.
O mandato do Regulamento da União Europeia sobre Embalagens e Resíduos de Embalagens para 25% de conteúdo reciclado elevou os preços do tereftalato de polietileno reciclado (rPET) para EUR 1.800 por tonelada, em comparação com EUR 900 para a resina virgem. Isso reduziu a diferença de custo com o alumínio, incentivando as marcas a adotarem latas para evitar sobretaxas sobre o plástico virgem. A mudança da Danone para 100% de rPET para a evian e a Volvic a partir do início de 2025 reduziu o uso de plástico virgem em 7.000 toneladas e as emissões de dióxido de carbono em mais de 10.000 toneladas. No entanto, o investimento de capital e as complexidades da cadeia de abastecimento associadas ao rPET favorecem os players maiores, levando as marcas menores a considerar as latas como uma alternativa sustentável mais acessível.
Por Sabor:
Águas Sem Sabor Ganham Espaço à Medida que os Puristas do Rótulo Limpo Buscam SimplicidadeAs águas funcionais com sabor representaram 71,91% do mercado em 2025, impulsionadas pela preferência dos consumidores por variedade de sabores e palatabilidade. No entanto, as opções sem sabor têm projeção de crescimento a uma taxa de crescimento anual composta de 7,39% até 2031, refletindo uma mudança em direção a produtos com rótulo limpo e uma reação contra aromatizantes naturais e artificiais. O lançamento da Highland Spring em abril de 2024 de águas com sabor de Morango, Maçã e Groselha Preta, e Limão e Lima no Tesco expandiu a categoria de água com sabor sem gás em 2,4% em volume e 10,7% em valor durante as 26 semanas encerradas em fevereiro de 2024, destacando a forte demanda por sabores familiares. Da mesma forma, a estreia da Vitamin Well no Reino Unido em abril de 2023 introduziu quatro bebidas funcionais com sabor, como Elevate com abacaxi e morango silvestre, e Reload com limão e lima, cada uma enriquecida com vitaminas e minerais visando imunidade, saúde da pele e redução da fadiga. Esses lançamentos enfatizam o domínio das variantes com sabor em compras por impulso e ocasiões de experimentação, onde o sabor continua sendo o principal fator de compra.
As águas funcionais sem sabor atendem a um segmento distinto de consumidores focados no minimalismo de ingredientes e formulações sem aditivos. Essa tendência é particularmente proeminente na Alemanha, nos países nórdicos e nos Países Baixos, onde as expectativas de rótulo limpo são mais elevadas. A Gerolsteiner Ursprung exemplifica essa abordagem com sua carbonatação vulcânica natural e alto teor mineral, oferecendo benefícios funcionais sem aromatizantes adicionados. A marca aproveita a narrativa de proveniência e a densidade mineral para sustentar sua estratégia de preços premium.
Por Canal de Distribuição:
O Comércio Eletrónico Perturba o Domínio Tradicional do SupermercadoOs supermercados e hipermercados representaram 42,32% da distribuição do mercado de água funcional da Europa em 2025, beneficiando-se de amplo espaço nas prateleiras, esforços promocionais e oportunidades para impulsionar a construção de cestas de compras. No entanto, espera-se que os canais de varejo online cresçam a uma taxa de crescimento anual composta (CAGR) de 8,08% até 2031, marcando o crescimento mais rápido entre os canais de distribuição. A penetração do comércio eletrónico nas vendas de alimentos no Reino Unido atingiu 13,1%, com os canais de supermercado online crescendo a uma taxa acima da média europeia. Esse crescimento é impulsionado por modelos de subscrição, marcas diretas ao consumidor e a aceleração da adoção digital durante a pandemia [3]. O lançamento da Vitamin Well no Reino Unido em abril de 2023 através da WH Smith e da Amazon destaca uma estratégia de canal duplo que combina locais físicos de compra por impulso com descoberta e reabastecimento online.
Da mesma forma, o lançamento da Vital Drinks em fevereiro de 2024 focou em canais diretos ao consumidor e na Amazon, permitindo à empresa reter margens e capturar dados de clientes para informar o desenvolvimento de produtos e estratégias de marketing. As lojas de conveniência e outros canais, incluindo serviços de alimentação, ginásios e farmácias, desempenham papéis de nicho no mercado. Esses canais normalmente alcançam margens mais elevadas por unidade, mas contribuem com volumes absolutos menores. No Reino Unido, o segmento de água engarrafada no local de consumo cresceu em 2024. Esse crescimento reflete a tendência de premiumização em restaurantes, cafés e hotéis.
Análise Geográfica
Mercado de Água Funcional do Reino Unido
Em 2025, o Reino Unido representou 22,62% do mercado europeu de água funcional, impulsionado por uma população preocupada com a saúde, uma forte infraestrutura de comércio eletrónico e um ambiente de varejo que fomenta a inovação. A Highland Spring, apoiada pela popularidade das garrafas com tampa desportiva e opções com sabor como Maçã e Groselha Preta (que vendeu mais de 7 milhões de litros), tornou-se a principal marca de água engarrafada do Reino Unido em 2025, gerando GBP 43,3 milhões com 37,8 milhões de litros vendidos. As regulamentações de Alto Teor de Gordura, Sal e Açúcar (HFSS) do Reino Unido, que restringem a promoção de produtos com alto teor de gordura e açúcar, aceleraram a introdução de águas funcionais sem açúcar e com zero calorias. Marcas como Highland Spring e Vital Drinks adaptaram-se com sucesso a essas regulamentações utilizando adoçantes naturais ou evitando completamente os adoçantes. Com 45% da Geração Z expressando intenção de comprar produtos mais saudáveis (um aumento de 7% em relação ao ano anterior) e um em cada três dispostos a pagar um preço premium, o Reino Unido posicionou-se como líder em inovação de água funcional. No entanto, as marcas próprias capturaram 39,1% das vendas de supermercado do Reino Unido em 2024, desafiando as águas funcionais de marca a justificar as diferenças de preço por meio de benefícios claros e esforços de marketing sustentados.
Mercado de Água Funcional da Alemanha
A Alemanha está projetada para ser o mercado de crescimento mais rápido na região, com um CAGR de 7,71% até 2031, impulsionado pela premiumização, uma forte herança de água mineral e crescente consciência de saúde. Em 2024, o mercado alemão de água mineral e medicinal expandiu-se 1,9% para atingir 9,9 bilhões de litros. A água de baixa carbonatação liderou o mercado com uma participação de 39,5%, enquanto a água sem gás (não carbonatada) cresceu 7,0%, capturando 25% do mercado. O consumo per capita atingiu 125,6 litros anuais, enfatizando o papel integral da água na dieta alemã. O lançamento da Gerolsteiner em março de 2024 da 'Ursprung', uma água com mineralização total de 4.441 miligramas por litro, destaca a preferência da Alemanha por densidade funcional e produtos focados na proveniência.
Mercados Europeus Mais Amplos
Outros países europeus, incluindo Itália, França, Espanha, Países Baixos, Polónia, Bélgica, Suécia e outros, contribuem para a participação de mercado restante. A Itália destaca-se pelo seu forte desempenho de exportação, enquanto a França é notável pela sua escala de varejo. As exportações de água mineral italiana aumentaram 28,5% para EUR 1,408 bilhões em 2024. Os Estados Unidos foram o maior importador, representando EUR 476,7 milhões, seguidos pela França com EUR 158,7 milhões, Alemanha com EUR 90,4 milhões (um aumento de 36,5%) e Reino Unido com EUR 84 milhões (um notável aumento de 165,8%). Esse crescimento reflete uma forte demanda internacional por marcas italianas de água premium e funcional.
Cenário Competitivo
O mercado de água funcional da Europa representa um cenário competitivo onde as corporações multinacionais coexistem com especialistas regionais e players emergentes. Na Itália, os oito principais grupos controlam uma parcela significativa do mercado doméstico. No entanto, a fragmentação permanece prevalente no Norte e Oeste da Europa, onde as fontes de nascente locais e a marca patrimonial permitem que os players menores mantenham participação de mercado. As empresas multinacionais estão cada vez mais focadas em estratégias de otimização de portfólio e premiumização funcional.
No início de 2026, a Nestlé iniciou uma desinvestimento multibilionário em euros da sua divisão de água engarrafada, convidando propostas de primeira ronda para marcas como Perrier e San Pellegrino. As empresas de capital privado estão a preparar financiamento alavancado substancial a múltiplos dos lucros estimados antes de juros, impostos, depreciação e amortização, refletindo uma mudança na perceção do mercado. Embora a água simples sem gás seja vista como menos lucrativa, os formatos de água funcional e premium estão a comandar avaliações mais elevadas. A divisão de água da Danone gerou receita significativa em 2023, representando uma percentagem notável das vendas totais da empresa. Após uma forte geração de caixa em 2024, espera-se que a Danone prossiga com aquisições de marcas de água funcional para complementar o posicionamento de sustentabilidade das suas marcas evian e Volvic. Entretanto, a Coca-Cola e a PepsiCo estão a expandir as suas plataformas de hidratação para águas funcionais. As inovações notáveis incluem o lançamento da smartwater em lata no início de 2024 e a entrada da Powerade Power Water com eletrólitos no final de 2025, demonstrando avanços tanto no formato como na funcionalidade.
As oportunidades de espaço em branco no mercado estão concentradas em torno de águas proteicas, fortificação de origem vegetal e modelos de subscrição diretos ao consumidor. Por exemplo, a iPRO lançou uma água proteica de colágeno no final de 2025, enquanto a QNT introduziu uma água proteica em latas no mesmo ano. Esses produtos abordam a interseção das tendências de hidratação, nutrição desportiva e beleza de dentro para fora. No entanto, ambos dependem de colágeno de origem animal, deixando as águas proteicas de origem vegetal como um nicho mal atendido devido a desafios de solubilidade e sabor. As marcas menores também estão a aproveitar os canais digitais para contornar as barreiras tradicionais do varejo. A Vital Drinks, por exemplo, angariou financiamento significativo no início de 2024 para lançar uma água de nascente com zero açúcar e todas as vitaminas através de plataformas diretas ao consumidor e da Amazon. Esta abordagem permite que os players menores capturem margens mais elevadas e se envolvam diretamente com os consumidores.
Líderes do Setor de Água Funcional da Europa
-
The Coca-Cola Company
-
PepsiCo Inc.
-
Danone SA
-
Nestlé SA
-
Acqua Minerale San Benedetto SpA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Água Funcional da Europa Empresas cobertas neste relatório
- The Coca-Cola Company
- PepsiCo Inc.
- Danone SA
- Nestlé SA
- Acqua Minerale San Benedetto SpA
- Vitamin Well AB
- Gerolsteiner Brunnen GmbH & Co. KG
- Highland Spring Ltd
- Donat Mg (Atlantic Grupa d.d.)
- Viwa Vitamin Water
- Ohmg Water
- Actiph Water
- Mattoni 1873 a.s.
- Protein2o Inc.
- Ferrarelle SpA
- Tata Consumer Products
- Sanpellegrino SpA
- Aqua Carpatica SA
- Vichy Catalan Corp.
- Voss Water
Desenvolvimentos industriais recentes em Mercado de Água Funcional da Europa
- Julho de 2026: A Unilever expandiu a sua marca de hidratação em pó Liquid I.V. para mercados europeus adicionais, incluindo Espanha, Alemanha, França, Suécia e Islândia. A expansão escala a hidratação funcional através de um formato estável em prateleira que viaja eficientemente entre fronteiras e visa as mesmas ocasiões orientadas para o bem-estar que as águas funcionais.
- Maio de 2026: A Waterdrop fechou uma ronda de financiamento superior a EUR 100 milhões, com parceiros incluindo Aspeya e Atlantic Grupa. O capital apoia uma maior expansão no varejo europeu para produtos de melhoria da água, aumentando a pressão competitiva sobre as marcas de água funcional através de formatos adjacentes e portáteis e uma execução omnicanal mais forte.
- Maio de 2024: A Evian Sparkling foi lançada em latas de alumínio recicláveis juntamente com garrafas de 100% rPET, alinhando a marca com os objetivos de embalagem circular. A expansão do formato reforçou o posicionamento premium e proporcionou aos varejistas uma escolha adicional de SKU sustentável no conjunto de água com gás e adjacente ao funcional.
Mercado de Água Funcional da Europa Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este relatório, o mercado de água funcional da Europa abrange a água potável embalada posicionada com benefícios funcionais adicionados. Esses benefícios provêm de vitaminas, minerais, eletrólitos ou ingredientes semelhantes adicionados, e o mercado é dimensionado com base no valor das vendas na Europa.
Exclusões do âmbito: Exclui a água engarrafada simples sem posicionamento funcional adicionado, bem como bebidas funcionais que não sejam água, como refrigerantes carbonatados, sumos, bebidas energéticas e chá e café prontos para beber.
Visão Geral da Segmentação
- Por Tipo de Produto
- Vitamina
- Proteína
- Eletrólito/Mineral
- Outros
- Por Tipo de Embalagem
- Garrafas PET
- Latas
- Outros
- Por Sabor
- Com Sabor
- Sem Sabor
- Por Canal de Distribuição
- Supermercados e Hipermercados
- Lojas de Conveniência
- Lojas de Varejo Online
- Outros Canais
- Por Geografia
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Países Baixos
- Polónia
- Bélgica
- Suécia
- Restante da Europa
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer limites claros sobre o que conta como água funcional na Europa e para recolher os sinais de mercado de base necessários para a modelação. Consultámos fontes públicas como o Eurostat para contexto macroeconómico e de despesas domésticas, o UN Comtrade para sinais de comércio de bebidas, a Comissão Europeia para regras relevantes de rotulagem e informação alimentar, e os institutos nacionais de estatística nos países-chave para indicadores de consumo e varejo.
Em paralelo, analisámos relatórios anuais de empresas, apresentações a investidores, catálogos de produtos e marcas, e cobertura de imprensa de renome para mapear escalas de preços, combinação de tamanhos de embalagem e padrões de rota para o mercado. Uma subscrição paga para dados financeiros e inteligência empresarial ajudou a padronizar as referências de receita das empresas. Também utilizámos uma base de dados de patentes de forma seletiva para avaliar a intensidade da inovação em torno de alegações de fortificação e formulação. Estas fontes documentais não são exaustivas, e recorremos a referências públicas adicionais para recolher, validar e clarificar pontos de dados durante o estudo.
Entrevistas Primárias e Inquéritos
O trabalho primário focou-se em validar o que realmente se vende como água funcional em cada país, e como os preços variam por formato de embalagem, canal e alegação funcional (por exemplo, águas com vitaminas adicionadas versus águas com eletrólitos adicionados). Falámos com equipas do lado das marcas, distribuidores, gestores voltados para o varejo e especialistas em categorias em toda a Europa, para que os pressupostos da pesquisa documental pudessem ser corrigidos onde necessário e depois triangulados antes de finalizar os totais do mercado.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Posição do respondente |
|---|---|
| Nível superior: 35% | Diretores executivos: 13% |
| Nível médio: 51% | Líderes funcionais/de unidade: 36% |
| Players menores: 14% | Gestores: 51% |
Dimensionamento do Mercado e Previsão
A construção principal utiliza uma abordagem de cima para baixo, onde a procura de bebidas é reconstruída ao nível do país, e depois a água funcional é isolada utilizando pressupostos de penetração e combinação por canal e posicionamento do produto. Em seguida, corroboramos os totais com verificações seletivas de baixo para cima, como pontos de preço de marcas e marcas próprias amostrados multiplicados por volumes observados, além de verificações de canais de distribuidores e varejistas que ajudam a identificar onde o modelo pode estar demasiado alto ou demasiado baixo.
Os principais dados de entrada na Europa incluíram o preço médio de varejo por litro por formato de embalagem, a participação de água funcional com sabor versus simples, a mudança de combinação em direção a compras online e orientadas para a conveniência, e o ritmo de novas alegações funcionais que afetam a disposição para pagar. Acompanhámos como a inflação e as promoções alteraram a realização de preços, uma vez que o mesmo preço de prateleira pode traduzir-se num valor de venda líquido diferente ao longo do tempo. Para a previsão, foi aplicada uma análise de cenários aos percursos de preço e volume, seguida de uma verificação baseada em ARIMA sobre a série histórica. A visão final foi então ajustada utilizando o consenso das conversas primárias sobre preços esperados e expansão da distribuição.
Onde as referências de receita das empresas eram incompletas, as lacunas foram tratadas através de divisões de canais ao nível do país e bandas de preços típicas. Em seguida, testámos as peças em falta em relação às tendências de importação e ao sortimento de varejo observado para evitar sobrestimar a cauda longa.
Validação de Dados e Ciclo de Atualização
Antes da aprovação final, os resultados são triangulados em relação a sinais independentes, incluindo despesa per capita implícita, pressupostos de litros por comprador e intervalos de preço por litro por canal, para que o total permaneça consistente com o comportamento de compra real. Os valores atípicos são sinalizados e verificamos novamente os dados de entrada subjacentes, como aumentos repentinos de preços, participações de canal incomuns ou totais de países que não correspondem à direção observada nos indicadores de comércio e consumo.
Uma segunda revisão por analista é concluída para confirmar que as definições, a conversão de moeda e os totais por país são aplicados de forma consistente, seguida de uma passagem final para remover erros matemáticos e lógicos. Os relatórios são atualizados anualmente, e as atualizações intercalares são desencadeadas quando ocorrem eventos materiais, como grandes alterações de rótulos, movimentos bruscos de moeda ou reajustes notáveis de preços. Imediatamente antes da entrega, os desenvolvimentos mais recentes são verificados novamente para que os clientes recebam a visão mais atual disponível.
Comparação do Tamanho do Mercado de Água Funcional da Europa da Mordor Intelligence com Outras Estimativas Publicadas
Os números publicados para a água funcional da Europa podem variar mesmo quando parecem cobrir o mesmo tema, uma vez que o limite do produto nem sempre é definido da mesma forma e os preços podem ser tratados de forma diferente. As diferenças também surgem de qual ano é tratado como o tamanho atual, e se o valor é construído a partir de preços voltados para o varejo ou de um valor de venda líquido mais próximo.
Um fator prático de diferença é como o preço por litro é atualizado durante períodos de inflação e promoções intensas, uma vez que pressupostos de preços mais antigos podem subestimar o valor mesmo quando os volumes parecem semelhantes. Outra razão comum é a cobertura geográfica e de canais, onde algumas estimativas se baseiam num subconjunto de países ou utilizam uma visão limitada dos canais online e de conveniência e depois escalam utilizando rácios amplos que não são verificados em relação aos padrões locais.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,41 mil milhões de USD (2025) | |
| Consultora Global A | 1,51 mil milhões de USD (2025) | Utiliza um método de realização de preços diferente que pode situar-se mais próximo dos preços de prateleira, e o seu conjunto de países e ponderações de canais parecem mais amplos e menos transparentes, o que pode elevar o total de valor mesmo com pressupostos de volume semelhantes. |
| Editora do Setor B | 1,37 mil milhões de USD (2024) | Ancora o tamanho atual num ano anterior e depois transporta os preços com intervalos de atualização mais longos, e é menos claro como as promoções, a combinação de tamanhos de embalagem e o timing de moeda são tratados no valor de base. |
A diferença reflete principalmente o timing e a mecânica de preços, em vez de uma visão completamente diferente da procura. Ao atualizar o preço por litro e a conversão de moeda mais próximo do corte do ano de base e verificar novamente esses pressupostos através de chamadas de validação com distribuidores e varejistas, a Mordor Intelligence mantém o valor de 2025 vinculado a dados de entrada reproduzíveis que podem ser rastreados país a país.
Principais Questões Respondidas no Relatório
Qual é o valor previsto da água funcional da Europa até 2031?
A categoria está projetada para atingir 1,99 bilhões de USD até 2031.
Com que rapidez crescerão as vendas de água funcional na Alemanha?
Espera-se que a receita da Alemanha aumente a um CAGR de 7,71% entre 2026 e 2031.
Qual tipo de produto está a expandir-se mais rapidamente?
Águas com eletrólitos e minerais, com previsão de CAGR de 8,58% até 2031.
Por que razão as latas de alumínio estão a ganhar participação na hidratação europeia?
O aumento dos custos do rPET e a reciclabilidade do alumínio estão a impulsionar um CAGR de 9,42% para as latas até 2031.
Qual foi a participação das águas funcionais com sabor em 2025?
As variantes com sabor capturaram 71,91% da receita europeia nesse ano.