
Tamanho e Participação do Mercado de Despachantes Aduaneiros da Europa
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
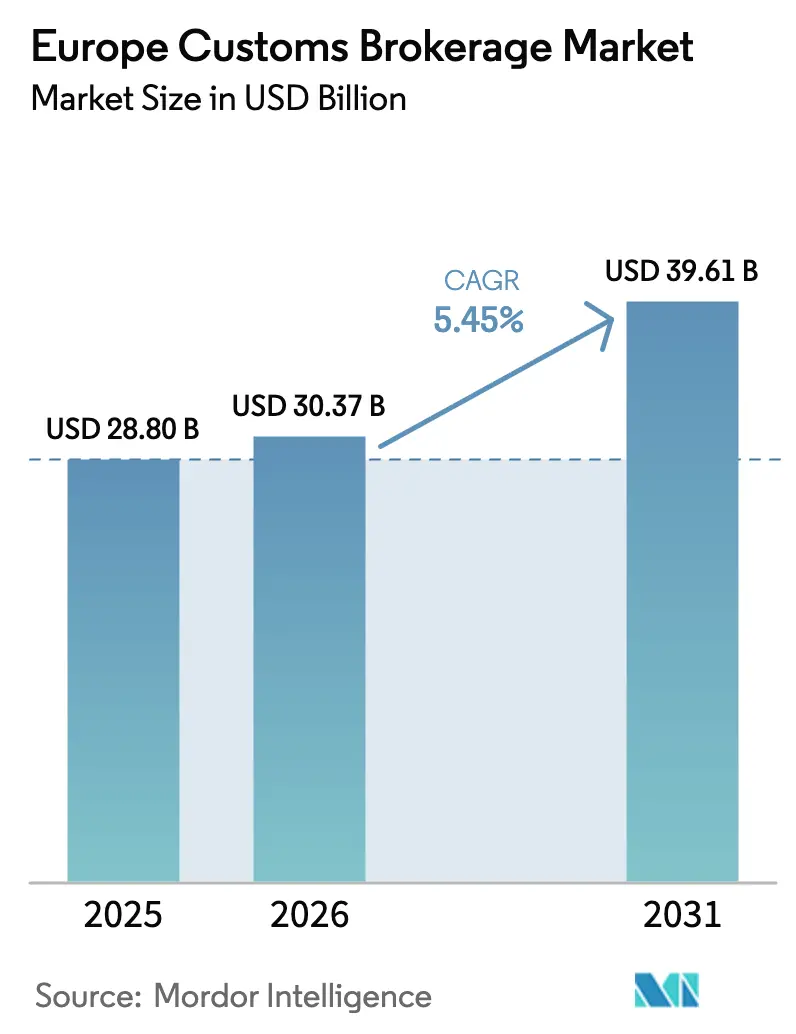
| Tamanho do mercado no ano base (2025) | 28.80 Bilhões de dólares |
| Tamanho do Mercado (2026) | 30.37 Bilhões de dólares |
| Tamanho do Mercado (2031) | 39.61 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.45 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Despachantes Aduaneiros da Europa por Mordor Intelligence
O tamanho do Mercado de Despachantes Aduaneiros da Europa foi avaliado em USD 28,80 bilhões em 2025 e estimado para crescer de USD 30,37 bilhões em 2026 para atingir USD 39,61 bilhões até 2031, a um CAGR de 5,45% durante o período de previsão (2026-2031).
A expansão decorre do aumento de declarações aduaneiras pós-Brexit, dos crescentes volumes de importações de baixo valor impulsionados pelo comércio eletrônico e do programa de centro de dados da Reforma Aduaneira da União Europeia 2028, que está automatizando a análise de riscos em tempo real. Os despachantes de carga integrados estão acelerando aquisições para capturar ganhos de escala, enquanto os despachantes tradicionais aprimoram suas capacidades digitais para defender sua participação de mercado. A resposta adaptativa dos despachantes às novas regras do Import One-Stop Shop (IOSS), às auditorias de controle de exportação de produtos de duplo uso e às ferramentas de classificação de código SH baseadas em IA está remodelando os portfólios de serviços. Geograficamente, o núcleo manufatureiro da Alemanha e o impulso de nearshoring da Polônia ancoram as oportunidades de curto prazo, enquanto a conectividade via API pan-europeia promete ganhos de eficiência de longo prazo. Em meio a essas dinâmicas, o mercado de despachantes aduaneiros da Europa continua a migrar da liquidação centrada em papel para a conformidade centrada em dados.
Principais Conclusões do Relatório
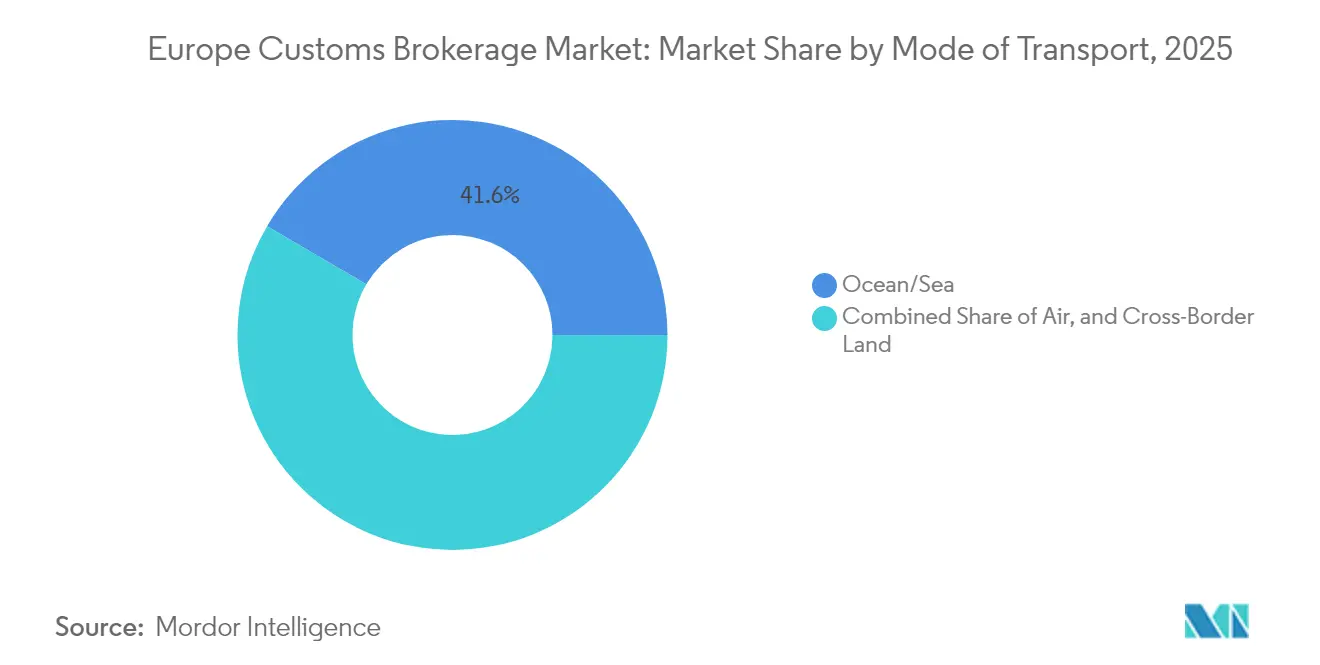
- Por modo de transporte, o oceano/mar liderou com 41,55% de participação de receita em 2025; o transporte terrestre transfronteiriço está projetado para crescer a um CAGR de 4,62% até 2031.
- Por tipo de despachante, os despachantes integrados a despachantes de carga/3PL detinham 50,40% da participação do mercado de despachantes aduaneiros da Europa em 2025, enquanto os despachantes tradicionais avançam a um CAGR de 5,12% até 2031.
- Por porte do importador, as grandes empresas representaram 38,45% da participação do tamanho do mercado de despachantes aduaneiros da Europa em 2025, e o segmento de médio porte está previsto para crescer a um CAGR de 3,98% entre 2026-2031.
- Por indústria de uso final, o varejo e o comércio eletrônico capturaram 22,70% de participação em 2025, enquanto o segmento automotivo e de veículos elétricos está posicionado para registrar um CAGR de 4,92% até 2031.
- Por geografia, a Alemanha comandou 20,65% da participação do tamanho do mercado de despachantes aduaneiros da Europa em 2025, com a Polônia prevista para crescer a um CAGR de 4,55% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento de declarações aduaneiras pós-Brexit | +1.2% | Reino Unido, Irlanda, Países Baixos, Bélgica | Curto prazo (≤ 2 anos) |
| Aumento de desembaraços de importações de baixo valor impulsionado pelo comércio eletrônico | +0.8% | Global, com concentração na Alemanha, Países Baixos, França | Médio prazo (2-4 anos) |
| Implantação do centro de dados da Reforma Aduaneira da UE 2028 | +1.1% | UE27, com adoção antecipada nos Países Baixos e na Alemanha | Longo prazo (≥ 4 anos) |
| Adoção de classificação de código SH baseada em IA | +0.9% | Global, liderado pelos Países Baixos, Alemanha e Reino Unido | Médio prazo (2-4 anos) |
| Nearshoring para a Europa Oriental impulsionando volumes transfronteiriços | +1.0% | Polônia, Romênia, República Tcheca, com desdobramento para a Alemanha | Médio prazo (2-4 anos) |
| Aperto na conformidade de controle de exportação de produtos de duplo uso | +0.7% | UE27, Reino Unido, com foco em centros tecnológicos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento de Declarações Aduaneiras Pós-Brexit
A saída do Reino Unido da UE desencadeou um aumento múltiplo nos volumes de declarações, impulsionando uma demanda sustentada por expertise em despacho aduaneiro. As novas regras de origem, os controles sanitários baseados em risco no âmbito do Modelo Operacional de Fronteira e o sistema de duas vias do Quadro de Windsor da Irlanda do Norte multiplicaram os pontos de contato documentais por remessa[1]"Reforma Aduaneira da UE," Comissão Europeia, EUROPA.EU. Os despachantes especializados agora oferecem pacotes de consultoria, validação de dados e trilhas de auditoria automatizadas para ajudar os comerciantes a evitar penalidades por classificação incorreta de direitos. Os prestadores integrados estão incorporando links de API ao Serviço de Declaração Aduaneira do HMRC, reduzindo o tempo de processamento e diminuindo erros manuais. À medida que o tráfego entre o Reino Unido e a UE se normaliza, a complexidade — e não o volume absoluto — sustentará a receita dos despachantes, garantindo que o mercado de despachantes aduaneiros da Europa continue a depender de expertise humana para mercadorias de alto risco.
Aumento de Desembaraços de Importações de Baixo Valor Impulsionado pelo Comércio Eletrônico
A eliminação do limiar de minimis de EUR 22 e o regime obrigatório do IOSS transferiram a cobrança do IVA para o ponto de venda, obrigando plataformas e vendedores a integrar fluxos de trabalho aduaneiros[2]"Boletim de Comércio do Reino Unido," Receita Federal e Alfândega de Sua Majestade, GOV.UK. Os despachantes com interfaces de TI robustas estão integrando marketplaces que enviam milhares de encomendas diárias para a Alemanha e os Países Baixos. Os operadores de encomendas aproveitam o alcance de suas redes, mas os despachantes de nicho ganham participação ao oferecer classificação de produtos baseada em regras, cálculo dinâmico de IVA e documentação automatizada de devoluções. O mercado de despachantes aduaneiros da Europa está, portanto, testemunhando uma competição mais acirrada, com a literacia tecnológica sobrepondo-se à escala como principal diferenciador nos desembaraços B2C.
Implantação do Centro de Dados da Reforma Aduaneira da UE 2028
A plataforma de centro de dados único da UE consolidará declarações, direitos e perfis de risco entre os estados-membros por meio de APIs padronizadas. Os pilotos iniciais nos Países Baixos demonstraram o desembaraço multipaís em minutos, levando os despachantes a acelerar os investimentos em API. Os benefícios aprimorados do Operador Económico Autorizado (OEA), como menos inspeções, motivam os despachantes e seus clientes a adotar níveis mais elevados de conformidade. As empresas que oferecem soluções completas de alfândega eletrônica já se posicionam como parceiros indispensáveis para os comerciantes que navegam no ambiente pendente de "despacho aduaneiro como serviço". A longo prazo, a prontidão de plataforma determinará a sobrevivência competitiva no mercado de despachantes aduaneiros da Europa.
Adoção de Classificação de Código SH Baseada em IA
Os modelos de aprendizado de máquina incorporados nas plataformas de despacho aduaneiro estão reduzindo os erros de classificação em percentuais de dois dígitos, diminuindo significativamente as retenções alfandegárias e as retificações pós-entrada. Os principais transportadores oceânicos e integradores implantaram ferramentas globais de alfândega baseadas em IA que sugerem caminhos ideais de mitigação de direitos com base em dados históricos de comércio. Os adotantes iniciais integram sensores e feeds de IoT para prever riscos de conformidade antes que as mercadorias cheguem às fronteiras da UE, aprimorando a visibilidade para o cliente. Os despachantes independentes de menor porte, embora reconheçam a vantagem de produtividade, enfrentam restrições de capital que dificultam a implantação completa de IA. As diferentes velocidades de adoção estão ampliando a lacuna de capacidades, contribuindo para ondas de consolidação no mercado de despachantes aduaneiros da Europa.
Análise de Impacto das Restrições*
| Restrição | % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Perturbações geopolíticas no comércio nos corredores fronteiriços da UE | -0.6% | Fronteiras orientais da UE, rotas do Corredor do Meio | Curto prazo (≤ 2 anos) |
| Escassez de talentos aduaneiros na UE e envelhecimento da força de trabalho | -0.5% | Alemanha, Países Baixos, França, com efeitos de transbordamento | Médio prazo (2-4 anos) |
| Crescente ônus de taxas de TI e automação para pequenos despachantes | -0.4% | Pequenos despachantes independentes em toda a UE | Médio prazo (2-4 anos) |
| Operadores de encomendas canibalizando desembaraços de baixo valor | -0.3% | Países com alto volume de comércio eletrônico: Alemanha, França, Reino Unido | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Perturbações Geopolíticas no Comércio nos Corredores Fronteiriços da UE
O redirecionamento motivado por conflitos da rota Norte para o Corredor do Meio aumentou os tempos de trânsito e o congestionamento aduaneiro nas fronteiras da Turquia, da Geórgia e do Cazaquistão[3]"IVA no Comércio Eletrônico," Comissão Europeia, EUROPA.EU. Os despachantes enfrentam ambientes regulatórios voláteis, oscilações cambiais e verificações de sanções emergentes, que conjuntamente elevam os custos de processamento. Os importadores de automóveis e eletrônicos na Alemanha deparam-se com incertezas incompatíveis com as normas just-in-time, amortecendo assim os volumes de remessa. A imprevisibilidade resultante restringe o crescimento de curto prazo do mercado de despachantes aduaneiros da Europa.
Escassez de Talentos Aduaneiros na UE e Envelhecimento da Força de Trabalho
Uma parcela significativa dos declarantes sênior na Alemanha e nos Países Baixos está se aproximando da aposentadoria, e os programas de formação ficam aquém das mudanças regulatórias. A inflação salarial para conhecimentos aduaneiros especializados aumenta os custos operacionais, especialmente para empresas de pequeno e médio porte. Embora a automação alivie as tarefas repetitivas, as funções de assessoria complexas ainda dependem de expertise humana. Essa lacuna de talentos restringe a capacidade de serviço no setor de despachantes aduaneiros da Europa e poderia desacelerar a integração de novos clientes até que a renovação da força de trabalho se estabilize.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modo de Transporte:
Oceano no Comando, Terra em AceleraçãoOs serviços de oceano/mar detinham 41,55% do mercado de despachantes aduaneiros da Europa em 2025, refletindo a forte dependência da Europa em importações asiáticas pelos portos de Roterdã, Hamburgo e Antuérpia. Os despachantes centrados em portos geram receitas premium ao gerenciar documentação intrincada para componentes automotivos, eletrônicos e maquinário industrial. Os serviços terrestres transfronteiriços estão previstos para crescer a um CAGR de 4,62%, beneficiando-se das relocalizações de fábricas para a Polônia e a Romênia que encurtam as rotas de abastecimento. Os controles de segurança rodoviária mais rígidos e a digitalização dos procedimentos de trânsito rodoviário incentivam os despachantes a integrar módulos e-TIR e NCTS-Fase 5, reforçando a relevância do modo terrestre. Ao longo do horizonte de previsão, o impulso do mercado de despachantes aduaneiros da Europa dependerá de corredores digitais sincronizados do porto ao interior que equilibrem a dominância marítima com o crescente fluxo de transporte rodoviário intra-europeu.
Nota: As participações de todos os segmentos individuais estão disponíveis mediante aquisição do relatório


Por Tipo de Despachante:
Escala versus EspecializaçãoOs despachantes integrados a despachantes de carga/3PL capturaram 50,40% da receita de 2025, à medida que os embarcadores se orientaram para soluções logísticas de fornecedor único. Seus orçamentos de tecnologia, alcance de rede global e capacidade de agrupar armazenagem criam barreiras de entrada formidáveis. Os despachantes puros tradicionais defendem sua participação por meio de expertise de nicho em importações farmacêuticas, mercadorias de duplo uso e consultoria em OEA. O tamanho do mercado de despachantes aduaneiros da Europa para despachantes integrados está previsto para crescer a um CAGR de 4,26%, mas os especialistas puros ainda atraem clientes que precisam de conformidade personalizada. À medida que grandes negócios como a aquisição de USD 15,9 bilhões da DB Schenker pela DSV se concretizam, a intensidade competitiva se concentrará na profundidade consultiva, e não na capacidade de carga.
Por Porte do Importador:
Volume Empresarial, Potencial do Médio PorteAs grandes empresas impulsionaram 38,45% da receita de despacho aduaneiro em 2025, graças a cadeias de abastecimento multinacionais complexas, mas as empresas de médio porte são as que crescem mais rapidamente, a um CAGR de 3,98%. As integrações ERP-API, os painéis analíticos e as auditorias de otimização de direitos tornam o despacho aduaneiro indispensável para fabricantes de médio porte que expandem o abastecimento transfronteiriço. As PMEs preferem portais digitais simplificados, mas permanecem sensíveis ao preço. À medida que a padronização do centro de dados da UE reduz o atrito processual, a adoção pelo segmento de médio porte se aprofundará, ampliando a base de clientes endereçável do mercado de despachantes aduaneiros da Europa.
Por Adoção Digital:
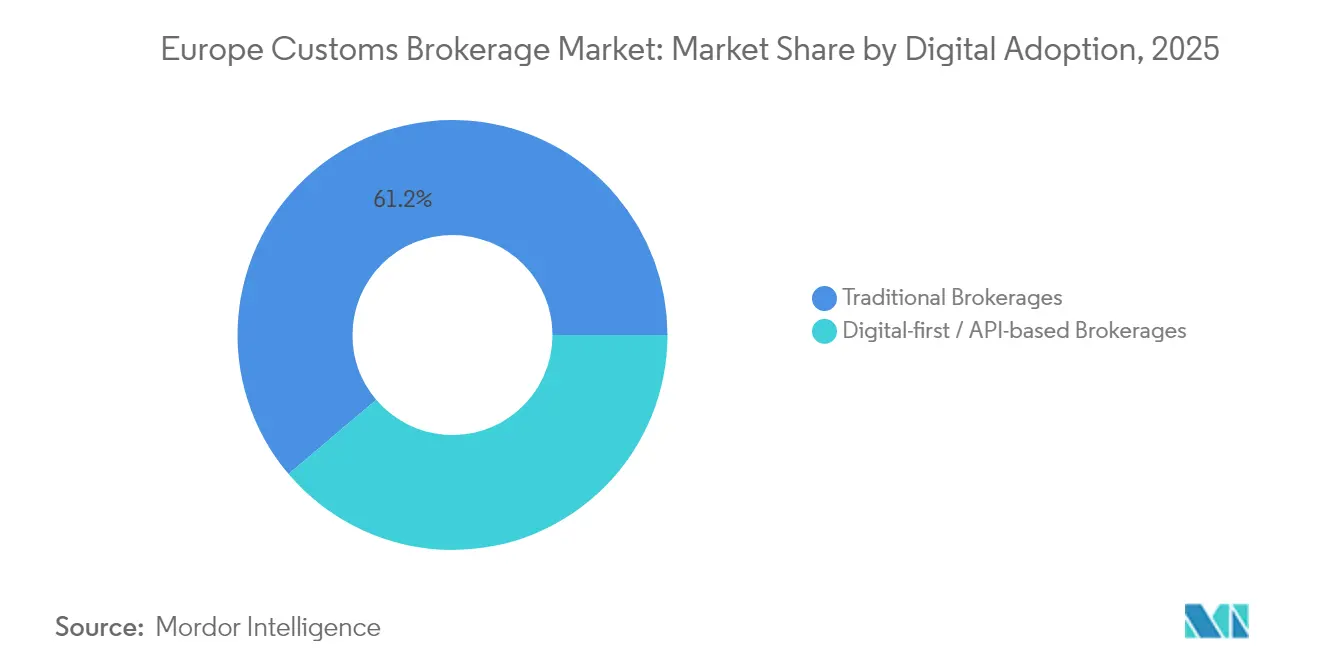
Fórmula Vencedora HíbridaOs despachantes tradicionais ainda comandam 61,20% de participação e registram um surpreendente CAGR de 5,12%, ilustrando que as atualizações digitais reforçam — e não substituem — os modelos centrados em relacionamentos. Os investimentos em classificação tarifária automatizada, portais voltados ao cliente e ferramentas de submissão de janela única aprimoram a velocidade do serviço, preservando a supervisão humana. Os provedores digitais nativos/centrados em API atraem embarcadores de comércio eletrônico em rápido crescimento, mas têm dificuldades com exceções multijurisdicionais. O setor de despachantes aduaneiros da Europa, portanto, valoriza uma proposta de valor híbrida que une a automação em nuvem à expertise regulatória.
Nota: As participações de todos os segmentos individuais estão disponíveis mediante aquisição do relatório
Por Indústria de Uso Final:
Varejo Dominante, Automotivo em AscensãoO varejo e o comércio eletrônico lideraram a receita de 2025 com 22,70%, impulsionados pela conformidade com o IOSS, pelos registros de logística reversa e pelos desembaraços B2C de ciclo rápido. As remessas automotivas e de veículos elétricos estão projetadas para crescer a um CAGR de 4,92%, à medida que as regras sobre baterias, os requisitos de origem e os direitos antidumping sobre veículos elétricos chineses complicam as estruturas de registro. Os eletrônicos e semicondutores, os produtos farmacêuticos e as ciências da vida, além do setor aeroespacial e de defesa, exigem profundo conhecimento regulatório, garantindo a resiliência multissetorial do mercado de despachantes aduaneiros da Europa.
Análise Geográfica
Mercado de Despachantes Aduaneiros da Alemanha e do Reino Unido
A Alemanha manteve a maior presença regional com 20,65% de participação de mercado em 2025, apoiada por fortes exportações industriais e pela infraestrutura portuária de excelência em Hamburgo e Bremen. Cargas industriais de alto valor intensificam a demanda por serviços de desembaraço aduaneiro de ponta a ponta, e o esforço do governo para digitalizar as transações aduaneiras posiciona a Alemanha como mercado de referência para projetos-piloto de tecnologia. O Reino Unido permanece um nó fundamental; a migração contínua do CHIEF para o CDS obriga os despachantes a gerenciar sistemas duplos, sustentando as receitas de consultoria.
Mercados Europeus Mais Amplos
A Polônia é a geografia de crescimento mais rápido, com um CAGR de 4,55%, à medida que os fabricantes realocam linhas de montagem para mais perto da Europa Ocidental, impulsionando o tráfego rodoviário e ferroviário nas fronteiras orientais. Os investimentos em centros intermodais rodoferroviários e os procedimentos de trânsito simplificados reforçam a ascensão da Polônia no mercado europeu de despachantes aduaneiros. A França e os Países Baixos beneficiam-se de papéis de porta de entrada — Calais e Roterdã canalizam importações asiáticas para o interior —, enquanto a Itália aproveita as rotas mediterrâneas para moda e produtos perecíveis. A Espanha capitaliza as melhorias portuárias de Valência para atender às rotas comerciais do Norte de África. Coletivamente, essas mudanças evidenciam uma reorientação pan-europeia em direção a cadeias de abastecimento mais curtas e orquestradas digitalmente, que ampliam as oportunidades de despachantes aduaneiros para além dos centros tradicionais.
Panorama regulatório
O ambiente regulatório para a corretagem alfandegária na Europa está sendo remodelado pelo pacote de Reforma Aduaneira da UE, liderado pela Comissão Europeia (DG TAXUD), com um acordo político em março de 2026 entre o Parlamento Europeu e o Conselho para modernizar o Código Aduaneiro da União e criar uma nova Autoridade Aduaneira da UE juntamente com o EU Customs Data Hub. Paralelamente, o EU Single Window Environment for Customs avança na integração de requisitos não alfandegários (licenças e certificados) nos fluxos de declaração eletrônica, aumentando a carga de conformidade e orquestração de dados sobre os corretores que operam em vários Estados-Membros.
Em 2026, medidas de política que afetam diretamente os fluxos de trabalho de encomendas e remessas de baixo valor acrescentam complexidade operacional de curto prazo. A DG TAXUD emitiu orientações em junho de 2026 sobre uma abordagem temporária de taxa fixa para importações de baixo valor, aplicável até 1º de julho de 2028, e em julho de 2026 adotou emendas ao Ato de Implementação do Código Aduaneiro da União para simplificar a aplicação dos procedimentos de origem não preferencial, aumentando a importância de um tratamento consistente da prova de origem e de trilhas de dados auditáveis nos sistemas dos corretores.
Análise da cadeia de valor
A cadeia de valor da corretagem alfandegária na Europa liga transportadores e importadores (incluindo vendedores de e-commerce e marketplaces) a transportadoras e despachantes de frete, corretores alfandegários (especializados e integrados a operadores logísticos 3PL) e autoridades aduaneiras nacionais, apoiada por camadas facilitadoras como provedores de dados de conformidade comercial, plataformas de software e instalações alfandegadas em portos como Roterdã, Hamburgo e Antuérpia. As entradas centram-se em dados mestres de remessa e produto (classificação SH, origem, valoração, licenças/certificados), enquanto os produtos de serviço incluem declarações eletrônicas, cálculo de direitos e IVA, documentação de risco e suporte à auditoria pós-liberação.
A Reforma Aduaneira da UE acrescenta uma mudança estrutural em direção ao processamento centralizado de dados por meio do EU Customs Data Hub e de um modelo de níveis de conformidade (incluindo uma abordagem Trust and Check para operadores altamente conformes), deslocando mais validação para etapas anteriores e aumentando a demanda por gestão da qualidade de dados antes da partida. À medida que os agentes de e-commerce assumem maior responsabilidade direta pelas obrigações alfandegárias e os fluxos de baixo valor enfrentam um novo quadro de taxas de 1º de julho de 2026 a 1º de julho de 2028, corretores e provedores de logística integrada estão fortalecendo a conectividade via API, expandindo a cobertura transfronteiriça por meio de aquisições e combinando desembaraço com armazenagem alfandegada e gestão de devoluções para controlar a gestão de exceções de ponta a ponta.
Cenário Competitivo
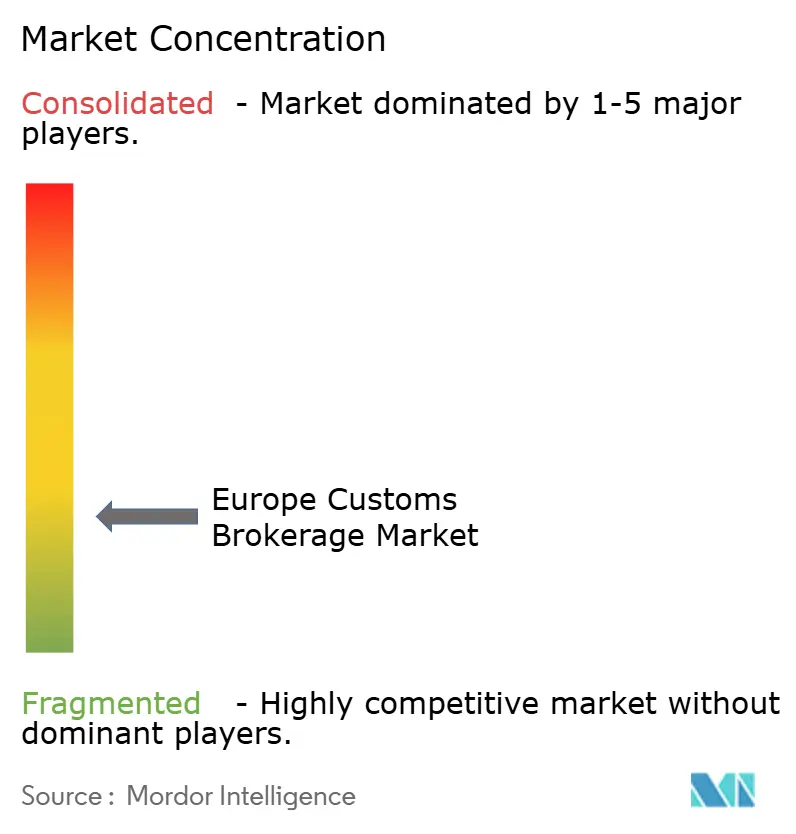
O mercado é moderadamente fragmentado. A fusão DSV-DB Schenker cria o maior despachante de carga do mundo, ampliando as ofertas integradas de alfândega em toda a Europa. O Customs Support Group tem seguido uma estratégia de aquisições complementares, adicionando despachantes especializados na Itália, Noruega, Reino Unido e Suíça para construir uma plataforma digital pan-regional. A adoção de tecnologia diferencia os líderes; as empresas implantam mecanismos de classificação por IA, análises de risco vinculadas a IoT e painéis de clientes em SaaS para reduzir os tempos de processamento de horas para minutos. A certificação de Operador Económico Autorizado consolida ainda mais a demanda entre as redes conformes.
Os especialistas de médio porte concentram-se em verticais de alta complexidade, como mercadorias de duplo uso, cadeias de frio de ciências da vida ou logística de defesa — nichos menos sensíveis à precificação comoditizada. Os desafiantes com arquitetura API-first penetram nos segmentos B2C automatizando desembaraços de baixo valor, mas têm dificuldades para escalar a expertise humana para o gerenciamento de exceções. Em geral, o mercado de despachantes aduaneiros da Europa gravita em direção a modelos híbridos que unificam velocidade orientada por dados com domínio regulatório. O aumento das exigências de capital e a escassez de talentos tendem a acelerar as atividades de fusões e aquisições até 2030, elevando gradualmente a concentração do mercado.
Líderes do Setor de Despachantes Aduaneiros da Europa
Livingston International
DHL Group
Kuehne + Nagel
Rhenus Logistics
Gerlach Customs
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Despachantes Aduaneiros
- Livingston International
- DHL Group
- Kuehne + Nagel
- Rhenus Logistics
- Gerlach Customs
- APL Logistics
- DSV
- Gaston Schul Logistics
- C.H. Robinson
- Expeditors International
- Customs Support Group
- Dimerco Express
- UPS
- FedEx
- Geodis
- TIBA Group
- RHA Customs Brokerage
- Partida Logistics
- EFL Global
- ITG Air and Sea

Oportunidades de mercado e perspectivas futuras
A transição da TI aduaneira nacional fragmentada para o EU Customs Data Hub e a criação de uma Autoridade Aduaneira da UE (acordada em março de 2026) aumenta a demanda por corretores capazes de padronizar a submissão de dados em vários países, a governança de classificação de produtos e a rastreabilidade pronta para auditoria para importadores que operam em toda a Europa. Isso cria espaço para corretoras e operadores 3PL que consigam empacotar integrações com o EU Single Window, controles de origem e valoração e fluxos de trabalho de códigos SH assistidos por IA em ofertas repetíveis e transfronteiriças, especialmente para remessas de varejo e e-commerce, onde processos de baixo valor e documentação de devoluções impulsionam altos volumes de transações.
A expansão da rede física em corredores-chave também sustenta propostas diferenciadas de corretagem quando combinada com capacidades alfandegadas. Em junho de 2026, a Geodis inaugurou um hub portuário multisserviços em Le Havre com um pátio de contêineres alfandegado de 20.000 metros quadrados, e a Rohlig SUUS Logistics expandiu seu hub logístico em Poznan em 14.000 metros quadrados, ilustrando como instalações alfandegadas próximas a portos e rotas de near-shoring podem ser alinhadas com serviços aduaneiros. A consolidação continua sendo um caminho ativo para ampliar a cobertura alfandegária e os grupos de talentos especializados, com negócios como a entrada da Customs Support Group na Áustria por meio da aquisição da Trovino GmbH (junho de 2026), demonstrando investimento contínuo em pegadas operacionais pan-europeias.
Recent Industry Developments in Mercado Europeu de Despachantes Aduaneiros
- Junho de 2026: a Rhenus Logistics adquiriu a Zollprofis AG (com efeito retroativo a 1º de janeiro de 2026) para aprofundar a especialização em comércio exterior e alfândega na região de fronteira suíça, com localidades incluindo Rheinfelden, Thayngen, Basel e Sisseln. O movimento fortalece a cobertura da Rhenus para as rotas comerciais Suíça-UE e adiciona capacidade especializada onde a qualidade da documentação e o tempo de fronteira afetam diretamente o desempenho do desembaraço.
- Abril de 2025: a DSV anunciou a aquisição da DB Schenker por USD 15,9 bilhões, expandindo sua escala em despacho de frete e serviços alfandegários integrados em toda a Europa. A combinação aumenta a capacidade de agrupar corretagem com transporte e armazenagem, intensificando a concorrência para corretores independentes e despachantes de médio porte que atendem embarcadores multinacionais.
- Janeiro de 2025: a WiseTech Global adquiriu a empresa sueca de software alfandegário CargoIT, expandindo sua presença em software de alfândega e conformidade nos países nórdicos. O negócio apoia uma digitalização mais ampla dos fluxos de trabalho alfandegários e permite que corretores e despachantes acelerem o registro liderado por API, a validação de dados e o tratamento de exceções em ambientes de alto volume de encomendas e carga geral.


Mercado Europeu de Despachantes Aduaneiros Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado europeu de corretagem alfandegária é definido como as taxas obtidas pelo suporte ao desembaraço aduaneiro vinculado ao comércio transfronteiriço, incluindo o registro de declarações, a preparação de documentação, a classificação tarifária, o cálculo de impostos e direitos e a assistência de conformidade alfandegária em países europeus.
Exclusões de escopo: exclui encargos de transporte de frete puro, armazenagem e taxas gerais de despacho de frete, salvo se cobradas especificamente por trabalho de corretagem alfandegária.
Visão geral da segmentação
- Por Modo de Transporte
- Oceano / Mar
- Aéreo (Expresso e Carga Geral)
- Terrestre Transfronteiriço (Caminhão e Ferroviário)
- Por Tipo de Despachante
- Despachante Aduaneiro Puro
- Despachantes de Carga / Despachantes Integrados a 3PL
- Por Porte do Importador
- Grandes Empresas
- Médio Porte
- PMEs / Micro-embarcadores
- Por Adoção Digital
- Despachantes Tradicionais
- Despachantes Digitais Nativos / Baseados em API
- Por Indústria de Uso Final
- Varejo e Comércio Eletrônico
- Automotivo e Veículos Elétricos
- Eletrônicos e Semicondutores
- Produtos Farmacêuticos e Ciências da Vida
- Aeroespacial e Defesa
- Produtos Químicos e Bens Industriais
- Outros
- Por País
- Alemanha
- Reino Unido
- França
- Países Baixos
- Itália
- Espanha
- Polônia
- Restante da Europa
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi usada para estabelecer parâmetros para volumes, rotas e atritos regulatórios que impulsionam as cargas de trabalho de corretagem. Contamos com fontes públicas e sem paywall, como estatísticas de comércio do Eurostat, publicações aduaneiras e comerciais da Comissão Europeia, orientações de autoridades aduaneiras nacionais (por exemplo, a HMRC e portais aduaneiros de Estados-Membros da UE), conjuntos de dados do UN Comtrade e indicadores comerciais da OMC para entender os movimentos direcionais de importação e exportação.
Além disso, revisamos relatórios anuais de empresas, apresentações a investidores e a imprensa especializada em logística de confiança para mapear os pacotes de serviços típicos e a lógica de precificação por modal. Uma assinatura paga para dados financeiros e inteligência corporativa foi usada seletivamente para padronizar divulgações de receita e divisões de linhas de negócio quando não estavam claramente indicadas. Essas fontes também foram usadas para verificar cruzadamente a cobertura por país, a exposição às rotas comerciais e as principais mudanças de política que podem alterar a complexidade do desembaraço. As fontes documentais listadas aqui são apenas ilustrativas, e outras referências foram usadas para coleta adicional de dados, validação e esclarecimento durante o trabalho.
Entrevistas e Pesquisas Primárias
O trabalho primário focou na validação da parcela de remessas transfronteiriças que normalmente requer envolvimento de corretores, na forma como a precificação varia por modal (marítimo, aéreo e terrestre transfronteiriço) e em como o registro digital altera o tempo dedicado por declaração. Conversamos com prestadores de corretagem, especialistas em conformidade comercial e equipes de logística do lado dos embarcadores nos principais mercados europeus. Isso ajudou a preencher lacunas onde os dados públicos não mostram diretamente as receitas de serviços.
Distribuição dos respondentes da pesquisa primária de campo
| Tipo de empresa | Posição do respondente |
|---|---|
| Nível superior: 32% | Diretores executivos (CXOs): 14% |
| Nível intermediário: 54% | Líderes funcionais/de unidade: 32% |
| Empresas menores: 14% | Gerentes: 54% |
Dimensionamento de Mercado e Previsão
O dimensionamento do mercado foi construído usando uma abordagem top-down e bottom-up, na qual os fluxos comerciais europeus por modal foram usados para reconstruir um conjunto de demanda por declarações alfandegárias e tarefas de desembaraço, sendo depois convertidos em receita de corretagem usando faixas de taxas específicas por modal. Para manter o modelo fundamentado, usamos uma cadeia prática de entradas, como tendências de valor de importação e exportação, contagens estimadas de declarações por tipo de remessa, intensidade de remessas terrestres transfronteiriças, taxa de corretagem típica por declaração e a parcela de remessas tratadas por conformidade interna versus corretores terceirizados.
Verificações seletivas de baixo para cima foram então aplicadas para manter os totais realistas, incluindo consolidações de receita amostradas de entidades listadas com divisões de serviço visíveis e verificações de canal sobre a precificação de corretagem em países-chave. Quando as divulgações financeiras não separavam claramente a corretagem alfandegária de serviços adjacentes, as lacunas foram tratadas por meio de regras de alocação conservadoras que foram validadas em entrevistas e ajustadas apenas quando várias fontes se alinhavam.
A previsão baseou-se em análise de cenários ancorada em expectativas macro de comércio e sinais de política que afetam a carga de processamento, seguida de calibração por especialistas em dois fatores que mais se movem na prática, nomeadamente a complexidade alfandegária (após mudanças regulatórias) e o ritmo de adoção do registro alfandegário digital. Não se assumiu que o crescimento fosse linear, portanto mudanças abruptas podem ser refletidas quando as regras de documentação ou os padrões comerciais mudam.
Validação de Dados e Ciclo de Atualização
A validação foi feita triangulando as receitas modeladas com sinais independentes, como movimentos comerciais europeus, indicadores de processamento alfandegário e o comportamento observado das taxas por modal de transporte. Discrepâncias no nível de país foram revisadas quanto a efeitos pontuais, incluindo transições regulatórias, ciclos anormais de importação ou uma mudança de roteamento entre aéreo e marítimo, e depois verificadas novamente com chamadas de acompanhamento com especialistas quando a variação permanecia alta.
Antes da aprovação final, o modelo completo é revisado em etapas por outro analista para confirmar que as premissas, conversões de unidades e tratamento de moeda são consistentes entre países. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes mudanças nas regras alfandegárias ou disrupções comerciais significativas. Imediatamente antes da entrega, realizamos uma passagem final de dados para que os números reflitam as últimas divulgações públicas disponíveis e as informações de entrevistas verificadas.
Tamanho do Mercado Europeu de Corretagem Alfandegária da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os números de mercado publicados para a corretagem alfandegária na Europa podem parecer diferentes porque o limite do serviço não é uniforme, e porque os volumes comerciais são apenas um proxy indireto para a receita de corretagem. As diferenças também aparecem quando um estudo mistura o trabalho de agência alfandegária com o despacho de frete, aplica uma taxa fixa única em todos os modais, ou usa bases comerciais mais antigas que não captam mudanças recentes no desembaraço terrestre transfronteiriço e de e-commerce.
A tabela de referência mostra uma dispersão que se explica principalmente pelo que é contado como receita de corretagem e como as taxas específicas por modal são aplicadas. No modelo da Mordor Intelligence, o valor é construído a partir das taxas de serviços de desembaraço alfandegário vinculadas a movimentos marítimos, aéreos e terrestres transfronteiriços, em vez do faturamento agregado de despacho de frete. O momento cambial e a cadência de atualização também importam, já que a precificação de corretagem pode se mover mais rapidamente do que os valores comerciais quando novas regras de conformidade são introduzidas, e algumas estimativas mantêm premissas de taxas anteriores sem revalidá-las por meio de entrevistas recentes.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 28,80 bilhões de USD (2025) | |
| Jornal Comercial A | 27,22 bilhões de USD (2024) | Usa um ano-base anterior e normalmente apresenta uma previsão de horizonte mais curto, o que pode subestimar o aumento na carga de trabalho de desembaraço após mudanças de conformidade mais recentes, e não está totalmente claro como a combinação de modais é reponderada ano a ano. |
| Consultoria Regional B | 31,89 bilhões de USD (2026) | Parte de um ano futuro e parece assumir uma progressão de taxas mais rápida na perspectiva, o que pode elevar o valor de curto prazo se a corretagem for precificada como um pacote amplo em vez de aplicar faixas de taxas separadas para registros marítimos, aéreos e terrestres transfronteiriços. |
Analisando os três números, a diferença é principalmente impulsionada pelo momento (2024 versus 2025 versus 2026) e por se a corretagem alfandegária é mantida como seu próprio conjunto de taxas ou combinada com serviços logísticos adjacentes. Quando o escopo é mantido vinculado à atividade de desembaraço e à precificação por modal, e as premissas são revalidadas em relação às condições comerciais e de conformidade atuais, o tamanho de mercado resultante é mais fácil de rastrear e atualizar ano após ano.


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de despachantes aduaneiros da Europa até 2031?
Espera-se que o mercado atinja USD 39,61 bilhões até 2031.
Qual modo de transporte gera atualmente a maior receita de despacho aduaneiro na Europa?
As remessas oceânicas e marítimas lideram com uma participação de 41,55% da receita de despacho aduaneiro.
Como a Reforma Aduaneira da UE 2028 afetará os despachantes?
O centro de dados centralizado da reforma padronizará as declarações entre os estados-membros, recompensando os despachantes que integrarem conexões de API para processamento em tempo real.
Por que a Polônia é considerada o mercado nacional de crescimento mais rápido?
O nearshoring da manufatura para a Europa Oriental e a infraestrutura de fronteira aprimorada impulsionam o mercado de despacho aduaneiro da Polônia em direção a um CAGR de 4,55% até 2031.
O que diferencia os despachantes tradicionais dos provedores digitais nativos?
As empresas tradicionais combinam profunda expertise regulatória com ferramentas de automação recentemente adotadas, enquanto os provedores digitais nativos enfatizam a velocidade orientada por API, mas podem carecer de capacidade consultiva para casos complexos.
Qual indústria de uso final está prevista para crescer mais rapidamente até 2031?
Prevê-se que as remessas automotivas e de veículos elétricos se expandam a um CAGR de 4,92% devido às regulamentações sobre baterias e aos cálculos de direitos baseados em origem.
Página atualizada pela última vez em:


