
Tamanho e Participação do Mercado de Câmaras de Compensação e Liquidação da Europa
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
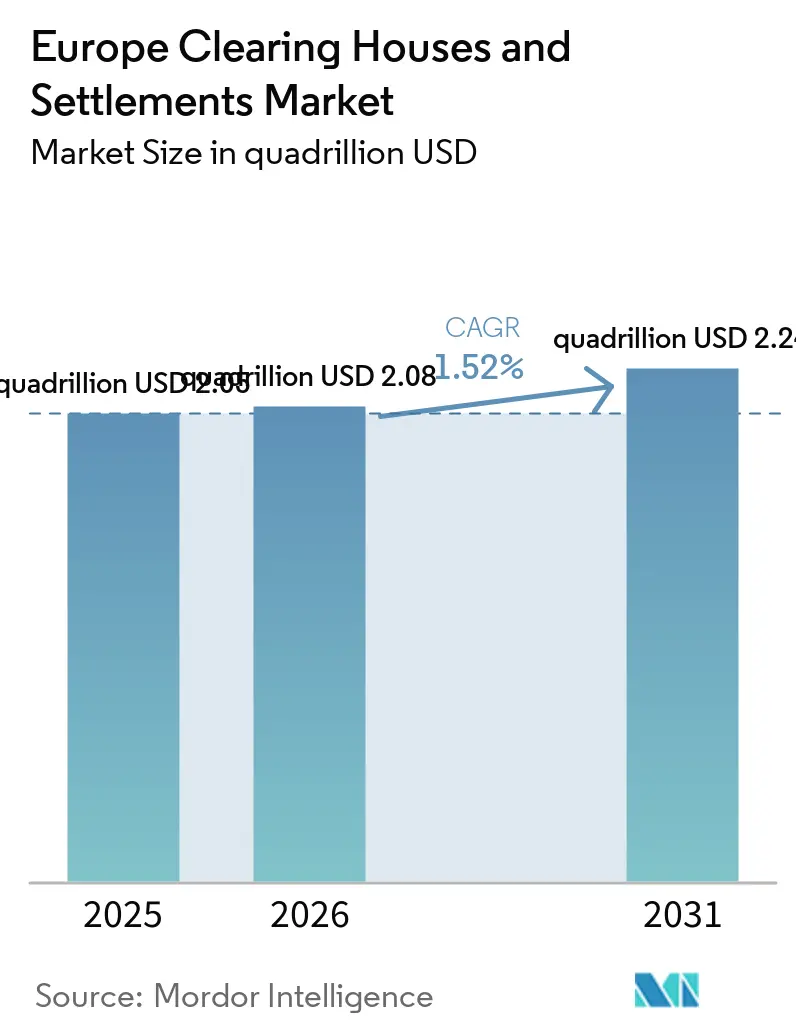
| Tamanho do mercado no ano base (2025) | 2.05 Quatrilhões de dólares |
| Tamanho do Mercado (2026) | 2.08 Quatrilhões de dólares |
| Tamanho do Mercado (2031) | 2.24 Quatrilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 1.52 % |
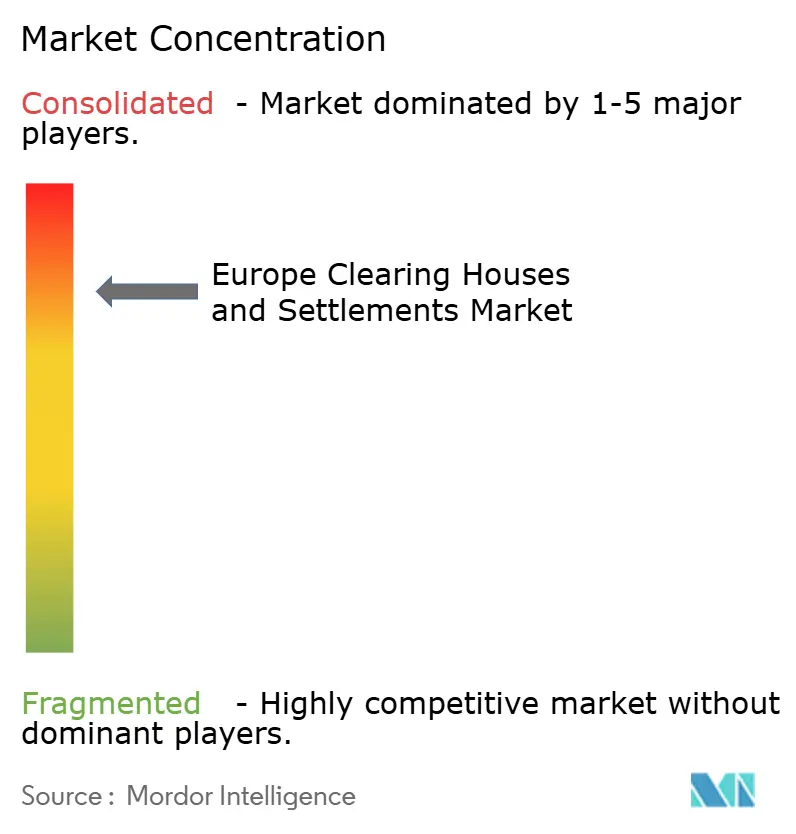
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Câmaras de Compensação e Liquidação da Europa pela Mordor Intelligence
O mercado europeu de câmaras de compensação e liquidações foi avaliado em USD 2,05 quadrilhões em 2025 e estima-se que cresça de USD 2,08 quadrilhões em 2026 para atingir USD 2,24 quadrilhões até 2031, a uma CAGR de 1,52% durante o período de previsão (2026-2031). O crescente investimento na automação orientada por regulamentação, a rápida migração para ciclos de liquidação T+1 e a consolidação dos Serviços TARGET pelo Banco Central Europeu sustentam esta expansão[1]. Os resultados dos testes de resistência publicados pela ESMA em 2024 expuseram riscos de concentração nas principais contrapartes centrais, obrigando os incumbentes a atualizar os motores de risco e a reforçar os amortecedores de capital, reforçando assim as elevadas barreiras à entrada. Simultaneamente, as regras de colateral do Basel III em fase final, que entraram em vigor em janeiro de 2025, estão a canalizar os fluxos de derivados bilaterais para a compensação central, alargando a base de receitas das plataformas líderes. Os projetos-piloto de registo distribuído no âmbito do Regime-Piloto DLT da UE acrescentam um vento estrutural adicional, ao desbloquear casos de uso de compensação por contrato inteligente atualmente em fase experimental na Alemanha e nos Países Baixos.
Principais Conclusões do Relatório
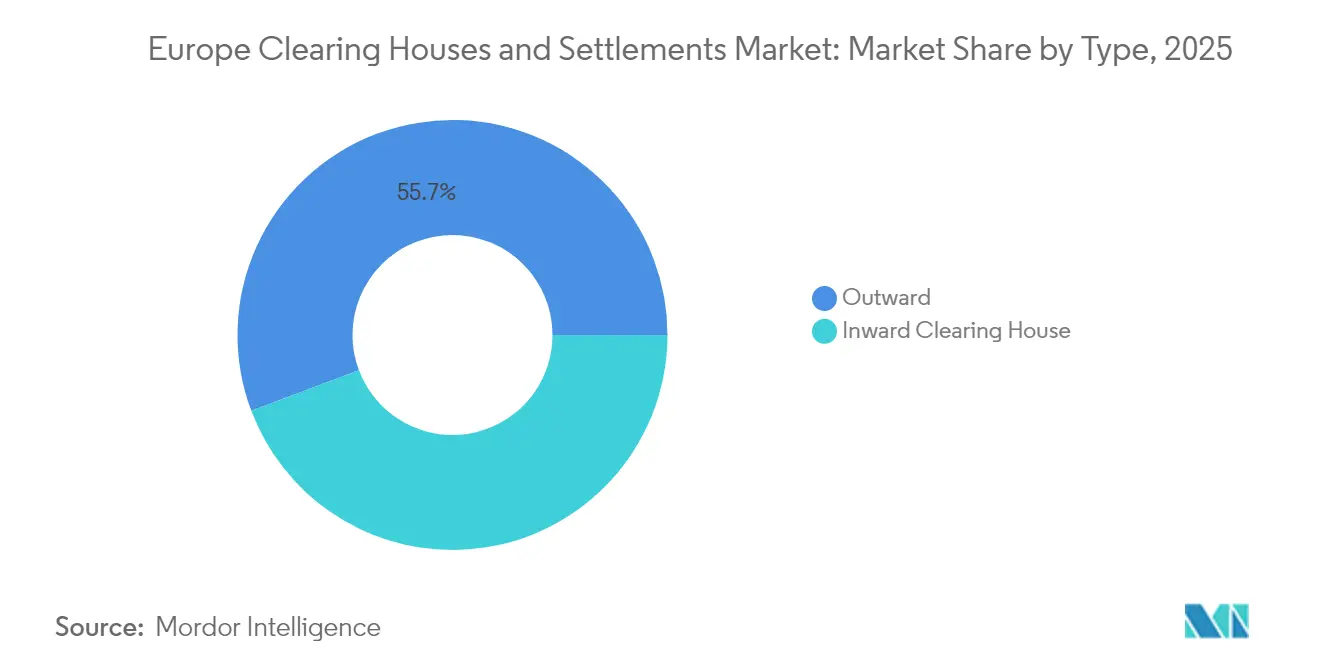
- Por tipo, as câmaras de compensação de saída detinham 55,74% da quota do mercado europeu de câmaras de compensação e liquidações em 2025; prevê-se que as câmaras de compensação de entrada se expandam a uma CAGR de 7,32% até 2031, a mais elevada dentro da segmentação por tipo.
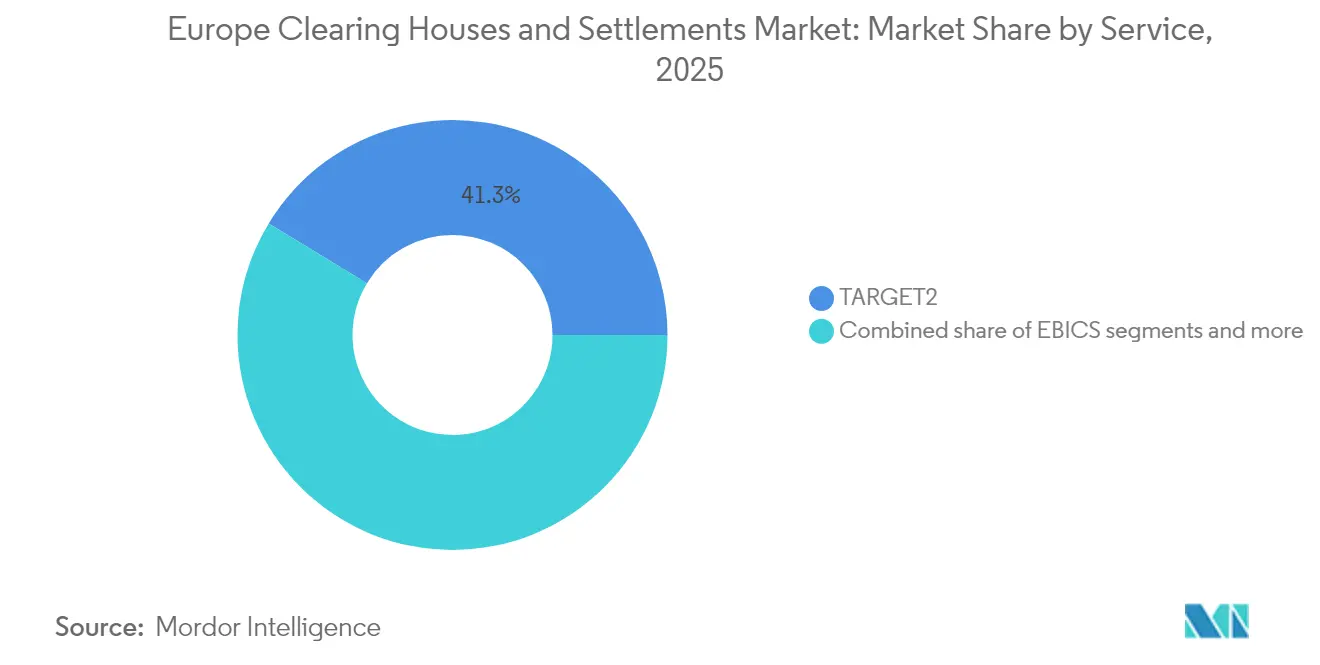
- Por serviço, o TARGET2 captou 41,32% da dimensão do mercado europeu de câmaras de compensação e liquidações em 2025; prevê-se que os serviços SEPA cresçam a uma CAGR de 6,49% até 2031, a mais elevada dentro da segmentação por serviço.
- Por tipo de participante, os bancos comandavam 65,05% da dimensão do mercado europeu de câmaras de compensação e liquidações em 2025; os prestadores de serviços de pagamento estão preparados para crescer a uma CAGR de 8,23% até 2031, superando todos os outros grupos de participantes.
- Por geografia, o Reino Unido detinha 18,62% da dimensão do mercado europeu de câmaras de compensação e liquidações em 2025, e os Países Nórdicos estão preparados para crescer a uma CAGR de 5,87% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Câmaras de Compensação e Liquidação da Europa
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Migração obrigatória para ciclos de liquidação T+1 | +2.1% | Em toda a UE, com adoção antecipada na Alemanha e em França | Médio prazo (2-4 anos) |
| Consolidação dos Serviços TARGET pelo BCE | +1.8% | Zona Euro, com extensão a DKK e outras moedas | Curto prazo (≤ 2 anos) |
| Aumento do volume pan-europeu de ETF e derivados | +1.4% | Centros de Frankfurt e Amesterdão | Longo prazo (≥ 4 anos) |
| Regras de colateral do Basel III | +1.2% | UE e Reino Unido, com repercussão na Suíça | Curto prazo (≤ 2 anos) |
| Projetos-piloto de compensação por contrato inteligente baseados em DLT | +0.9% | Alemanha, Países Baixos e França | Longo prazo (≥ 4 anos) |
| Procura de repositório vinculado a ESG | +0.7% | Países Nórdicos, Alemanha, Países Baixos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A Migração Obrigatória para o Ciclo de Liquidação T+1 Impulsiona a Modernização da Infraestrutura
A ESMA confirmou em janeiro de 2025 que todas as plataformas de negociação da UE devem adotar a liquidação T+1 até 11 de outubro de 2027, criando a maior reforma operacional desde que o TARGET2-Securities entrou em funcionamento. A Euroclear e a Clearstream, dois proeminentes depositários centrais de valores mobiliários, afetaram recursos financeiros substanciais para melhorar as capacidades de processamento direto. Estas melhorias foram concebidas para fazer face aos desafios colocados pelos prazos de liquidação comprimidos. As partes interessadas do setor projetam que estes avanços conduzirão a uma redução mensurável das falhas de liquidação, nomeadamente à medida que os ciclos de liquidação mais curtos contribuem para uma melhor gestão da liquidez e eficiência operacional. Janelas pós-negociação mais rápidas intensificam também a rotação do colateral, apresentando novas oportunidades de receita para as câmaras de compensação que consigam integrar margem e liquidação em tempo quase real. A transição obriga as empresas do lado comprador a automatizar a confirmação de operações em poucas horas, acelerando a procura de mensagens ISO 20022 normalizadas em toda a cadeia de valor.
A Consolidação dos Serviços TARGET do BCE Melhora a Eficiência Transfronteiriça
O Sistema de Gestão de Colateral do Eurosistema (ECMS) foi lançado em junho de 2025, fundindo os conjuntos de colateral nacionais numa única plataforma e alargando os serviços TARGET ao Danmarks Nationalbank para o processamento em DKK[2]. A mobilidade do colateral em tempo real substitui um conjunto fragmentado de acordos bilaterais, reduzindo os custos de processamento transfronteiriço em 15-20% para os principais bancos. As infraestruturas de pagamento instantâneo baseadas em TIPS liquidam agora tanto EUR como DKK em segundos, gerando novas linhas de serviço para as câmaras de compensação capazes de orquestrar a liquidez intradiária. O roteiro do BCE prevê a integração de moedas adicionais fora da zona euro até 2027, potencialmente desviando volumes das redes de correspondência legadas. Uma infraestrutura unificada estabelece também as bases técnicas para a liquidação em euro digital, intensificando a relevância estratégica das plataformas de compensação pan-europeias.
O Crescimento dos ETF Pan-Europeus Acelera a Procura de Compensação Central
Os ativos sob gestão de ETF europeus ultrapassaram EUR 2,3 biliões (USD 2,69 biliões) em 2024, com uma quota material ligada a índices ESG, impulsionando os volumes de cobertura de derivados que devem ser compensados centralmente[3]. O roteiro "Innovate for Growth 2027" da Euronext compromete EUR 300 milhões (USD 351 milhões) para alargar a cobertura de compensação nas suas sete plataformas de câmbio, sublinhando os imperativos de escala. A crescente atividade de arbitragem transfronteiriça exige recálculos de margem intradiária que apenas as contrapartes centrais de elevada capacidade conseguem realizar eficientemente. A concentração entre a Eurex Clearing e a LCH cria economias de escala significativas, pressionando as contrapartes centrais regionais de menor dimensão. O feedback do mercado indica que as compensações de margem eficientes de ETF podem reduzir em 8-10 pontos base o custo total de propriedade, reforçando a migração de clientes para plataformas que oferecem compensação sofisticada entre produtos.
A Implementação do Basel III Remodela a Gestão do Colateral
A partir de janeiro de 2025, a implementação pela União Europeia das regras finais do Basel III aumentou os requisitos de margem inicial para derivados não compensados centralmente, impulsionando uma mudança pronunciada para transações compensadas centralmente. A adoção prevista pelo Reino Unido em janeiro de 2026 introduz divergência regulatória, criando uma oportunidade de arbitragem temporária que as câmaras de compensação multijurisdicionais estão a aproveitar através de serviços com passaporte. A LCH atualizou o seu conjunto de eficiência de margem para permitir a compensação em tempo real de posições entre ativos, reduzindo significativamente os requisitos brutos de colateral. A procura acrescida de colateral de maior qualidade de crédito, em particular obrigações soberanas, está a fomentar oportunidades lucrativas de empréstimo de valores mobiliários para as Contrapartes Centrais (CCPs) que operam em mercados de repositório integrados. As projeções internas indicam que as receitas de otimização de colateral deverão registar um crescimento anual consistente até 2027, apoiadas pela dinâmica de mercado impulsionada pelo Basel.
Análise do Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Sistemas legados baseados em COBOL atrasam a implementação do ISO 20022 | -1.3% | Alemanha, Itália, Espanha | Médio prazo (2-4 anos) |
| Testes de resistência ao risco sistémico da ESMA elevam os amortecedores de capital | -0.8% | Em toda a UE | Curto prazo (≤ 2 anos) |
| Divergência entre o UK EMIR 3.0 e o EU EMIR 3.0 | -0.9% | Transfronteiriço Reino Unido-UE | Longo prazo (≥ 4 anos) |
| Custos elevados de integração TIPS para pequenos DSC | -0.6% | Europa de Leste | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
As Dependências de Sistemas Legados Limitam o Ritmo de Modernização
Muitos bancos europeus ainda dependem de núcleos COBOL de mainframe com décadas de existência, complicando os esforços de conversão para ISO 20022 e limitando os ganhos de processamento direto. O Deutsche Bank divulgou no terceiro trimestre de 2024 que a migração completa se prolongará até 2026 devido aos profundos pontos de integração com os motores de pagamento. De acordo com estimativas do setor, os custos cumulativos associados à migração estão a exercer um encargo financeiro desproporcionado sobre os mutuantes de segundo e terceiro nível. A diminuição da disponibilidade de programadores COBOL qualificados está a aumentar as despesas de mão de obra e a prolongar os prazos de conclusão dos projetos, criando desafios operacionais adicionais. Além disso, as câmaras de compensação são obrigadas a manter gateways de duplo protocolo para acomodar a transição, o que diminui os benefícios antecipados de eficiência de rede da adoção universal do ISO 20022. Este requisito de duplo protocolo evidencia ineficiências e acrescenta complexidade ao processo de migração, sobrecarregando ainda mais os recursos no ecossistema financeiro.
A Divergência Regulatória Pós-Brexit Complica a Compensação Transfronteiriça
Com efeitos a partir de janeiro de 2025, o UK EMIR 3.0 introduz um Requisito de Conta Ativa, obrigando os membros compensadores britânicos a manter posições ativas nas Contrapartes Centrais (CCPs) da UE. Espera-se que esta alteração regulatória resulte em custos de conformidade anuais significativos para as principais empresas, à medida que adaptam as suas operações para cumprir os novos requisitos[4]. Simultaneamente, o EU EMIR 3.0 tem diferentes reduções de colateral e modelos de reporte, forçando equipas e sistemas de dupla conformidade. Esta divergência eleva a complexidade jurídica e operacional, alargando os ciclos de integração de novos clientes. As câmaras de compensação com presença multijurisdicional incorrem em custos jurídicos incrementais, mas podem conquistar quota de mercado ao oferecer ferramentas de suporte harmonizadas. A médio prazo, os decisores políticos poderão rever a equivalência para atenuar as fricções, mas o desalinhamento atual suprime a eficiência transfronteiriça.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: A Dominância da Compensação de Saída Reflete a Integração Transfronteiriça
As câmaras de compensação de saída captaram 55,74% da quota do mercado europeu de câmaras de compensação e liquidações em 2025, refletindo as suas vantagens de escala no processamento de operações transfronteiriças de elevado volume. Prevê-se que a contribuição da dimensão do mercado europeu de câmaras de compensação e liquidações proveniente da compensação de entrada suba a uma CAGR de 7,32% à medida que as complexidades de liquidação doméstica aumentam sob as regras T+1. Os prestadores de saída beneficiam de fluxos de trabalho normalizados e motores de risco multimoeda que reduzem os custos marginais de processamento, permitindo uma fixação de preços competitiva para as empresas de negociação pan-europeias. Os operadores de entrada, pelo contrário, capitalizam na familiaridade regulatória local e na especialização em classes de ativos de nicho, justificando taxas premium em volumes mais baixos. A implementação do ECMS pelo BCE harmoniza os fluxos de trabalho do colateral, neutralizando algumas desvantagens de escala das câmaras de entrada e permitindo modelos híbridos que combinam presença local com alcance transfronteiriço.
Os clientes exigem cada vez mais painéis de risco consolidados que agreguem de forma integrada as exposições de saída e de entrada, levando as plataformas líderes a oferecer módulos de "compensação como serviço". Os orçamentos tecnológicos alocam agora recursos a análises preditivas baseadas em inteligência artificial que identificam pontos de pressão de liquidez intradiária. O Brexit amplificou ainda mais o volume de saída, uma vez que as empresas britânicas encaminham derivados denominados em euros através de centros da UE, impulsionando o tráfego de Frankfurt e Paris. Entretanto, as câmaras de entrada nórdicas aproveitam a forte digitalização doméstica para atrair a compensação de ações regionais e obrigações verdes. A fronteira competitiva está a deslocar-se para a otimização de colateral de valor acrescentado e o reporte integrado, áreas onde as câmaras de saída e de entrada que convergem capacidades estão em posição de ganhar uma quota desproporcionada.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis na compra do relatório


Por Serviço: A Liderança do TARGET2 Enfrenta o Desafio da Inovação SEPA
Em 2025, o TARGET2 emergiu como uma infraestrutura crítica para o processamento de pagamentos de elevado valor em toda a Europa, contribuindo com 41,32% do tamanho total do mercado de câmaras de compensação e liquidação. Esta dominância sublinha o seu papel fundamental na facilitação de transações financeiras na região. Paralelamente, os volumes de pagamentos instantâneos SEPA deverão registar um CAGR robusto até 2031. Esta trajetória de crescimento é atribuída principalmente à aplicação de novas regulamentações da UE, que exigem a adoção generalizada de transferências instantâneas em euros, impulsionando assim a inovação e a eficiência no ecossistema de pagamentos. As câmaras de compensação que integrem gateways TIPS e análises de fraude podem monetizar o crescente volume através da cobrança de microtaxas em cada transação. O EBICS mantém um nicho defensivo entre as grandes empresas que dependem de ficheiros em lote de alta capacidade, enquanto os serviços baseados em DLT permanecem emergentes.
O mercado europeu de câmaras de compensação e liquidação continua a orientar-se para fluxos de retalho em tempo real, exigindo resiliência de nível CCP em transações de baixo valor. A modernização do TARGET2 inclui módulos nativos em nuvem para manter a relevância mesmo com o avanço dos projetos-piloto de moeda digital de banco central. O momentum do SEPA está centrado na experiência do utilizador, favorecendo plataformas de compensação com abordagem API-first capazes de integrar a liquidação nos checkouts de comerciantes. Os encargos de capital regulatório são mais reduzidos para as vias de pagamento do que para a compensação de derivados, incentivando a entrada de prestadores de serviços de pagamento não bancários, alargando assim o campo competitivo. A integração da coroa dinamarquesa e de potenciais moedas não euro no TIPS irá diluir ainda mais a quota do TARGET2, mas expandirá o mercado agregado.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis na compra do relatório
Por Tipo de Participante: Os Bancos Mantêm o Controlo Enquanto os PSPs Impulsionam o Crescimento
Os bancos representavam 65,05% da quota do mercado europeu de câmaras de compensação e liquidações em 2025, uma vez que as regras prudenciais exigem uma sólida cobertura de capital para a adesão à compensação. Os prestadores de serviços de pagamento, sem o peso de redes de agências legadas, estão preparados para crescer a uma CAGR de 8,23%, aproveitando as infraestruturas de banca aberta impulsionadas pela PSD2. Os corretores continuam indispensáveis em derivados complexos, mas as pressões sobre as margens incentivam-nos a externalizar a compensação operacional para fornecedores de plataformas. Outros participantes, incluindo fundos de pensões, procuram agora acesso direto às contrapartes centrais para reduzir os custos de intermediação, uma tendência facilitada pelos modelos de acesso patrocinado.
O mercado europeu de câmaras de compensação e liquidações recompensa a solidez do balanço, mas a agilidade tecnológica dita o crescimento. Os PSPs aproveitam os núcleos nativos da nuvem para uma rápida iteração de produtos, atraindo clientes de comércio eletrónico e fintech. Os bancos respondem disponibilizando APIs de compensação em marca branca para defender a quota de carteira. As fórmulas de capital regulatório ainda favorecem os bancos para exposições de grande montante, mas as próximas revisões do CRR III poderão nivelar o campo para os PSPs bem capitalizados. Os modelos de participação híbridos que agregam fluxos de PSP menores sob patrocínio bancário emergem como um compromisso, alargando o acesso enquanto preservam as salvaguardas sistémicas.
Análise Geográfica
O Reino Unido reteve 18,62% do mercado europeu de câmaras de compensação e liquidações em 2025, aproveitando os consolidados conjuntos de liquidez de Londres mesmo após o Brexit. A Alemanha e a França ancoram conjuntamente a compensação na Zona Euro, beneficiando da proximidade ao BCE e dos profundos mercados de obrigações soberanas que alimentam os fluxos de colateral. Os países nórdicos registam a CAGR mais elevada de 5,87% até 2031, impulsionados pela avançada infraestrutura digital e pela integração do DKK nos Serviços TARGET em junho de 2025.
As jurisdições do BENELUX, em especial os Países Baixos, funcionam como laboratórios regulatórios para projetos-piloto de DLT, atraindo volumes de compensação centrados em fintech. Espanha e Itália ficam atrás na migração para ISO 20022 devido a núcleos legados, mas os fundos estruturais da UE destinados a melhorias em fintech poderão reduzir a diferença após 2026. Os estados da Europa de Leste no bloco "Restante da Europa" mostram uma procura emergente à medida que as perspetivas de adesão à UE e as reformas dos mercados de capitais expandem as necessidades de liquidação, embora os custos de integração TIPS continuem a ser uma barreira.
A divergência de regras transfronteiriças molda a dispersão geográfica. As políticas de localização da UE afastam os swaps denominados em euros de Londres, mas as operações globais em múltiplas moedas continuam a ser compensadas nas contrapartes centrais do Reino Unido. As câmaras nórdicas exploram a liderança em ESG, fornecendo serviços de compensação de finanças sustentáveis que comandam spreads premium. A especialização regional funciona, portanto, tanto como fosso defensivo como catalisador, reforçando a necessidade de arquiteturas de compensação escaláveis mas modulares.
Panorama regulatório
O mercado europeu de câmaras de compensação e liquidações opera sob um arcabouço multicamadas liderado pela ESMA para a supervisão de CCPs e pelo Eurosistema para a liquidação em moeda de banco central por meio dos TARGET Services. Um pilar fundamental é o Regulamento (UE) 2024/2987 (EMIR 3.0), que busca maior resiliência das CCPs da UE e menor dependência de CCPs Tier 2 de países terceiros, reforçando obrigações de governança, gestão de risco e reporte para as principais infraestruturas.
A implementação encontra-se agora em execução monitorada: o RTS do Requisito de Conta Ativa (AAR) entrou em vigor em 26 de fevereiro de 2026, introduzindo limiares demonstráveis de atividade de compensação em CCPs da UE para as entidades abrangidas. A ESMA também expandiu sua supervisão por meio de um Mecanismo de Monitoramento Conjunto, com um primeiro relatório anual publicado em 2026 e um relatório intermediário sobre a eficácia do AAR em junho de 2026. Além dessas medidas focadas em compensação, a transição para o T+1 em toda a UE até 11 de outubro de 2027 (confirmada pela ESMA em janeiro de 2025) e a consolidação em curso dos TARGET Services pelo BCE, incluindo o go-live do ECMS em junho de 2025, aumentam a pressão de conformidade em torno do processamento direto (straight-through processing), da mobilidade de colateral e da resiliência operacional em CCPs, CSDs e empresas participantes.
Análise da cadeia de valor
A cadeia de valor vai desde os locais de negociação e participantes (bancos, corretoras, buy-side e PSPs), passando pela afirmação e mensageria pré-liquidação, seguindo para a compensação central em CCPs (margens, gestão de inadimplência e mutualização de risco), e culminando na liquidação em CSDs, com as pernas em caixa liquidadas em moeda de banco central via TARGET2 e serviços TARGET relacionados. Na Europa, a fragmentação entre infraestruturas nacionais e estruturas de contas adiciona custo e complexidade, de modo que as camadas de interoperabilidade (padrões de mensageria, gateways e processamento harmonizado de eventos corporativos) moldam o throughput ponta a ponta e os resultados de falhas de liquidação.
A maior parte da reengenharia está ligada à preparação para o T+1 antes do prazo de outubro de 2027, impulsionando investimentos na automação de alocações, confirmações e instruções permanentes de liquidação, além de uma integração mais estreita entre compensação e liquidação para suportar ciclos de margem e colateral intradiários. A estrutura competitiva também reflete modelos de operador integrado, como a Euronext, que opera cinco CSDs (Dinamarca, Itália, Noruega, Portugal e Grécia). Enquanto isso, provedores pan-europeus como Euroclear e Clearstream apoiam serviços de liquidação transfronteiriça e colateral que alimentam diretamente os fluxos de trabalho de margem das CCPs e, cada vez mais, a mobilidade de colateral liderada pelo BCE por meio do ECMS.
Panorama Competitivo
Cinco plataformas líderes — Euroclear, Clearstream, Eurex Clearing, LCH e SIX x-clear — detêm conjuntamente uma quota significativa do mercado europeu de câmaras de compensação e liquidações, estabelecendo economias de escala formidáveis. A conformidade regulatória de capital intensivo isola ainda mais os incumbentes, com os testes de resistência da ESMA em 2024 a exigir reforços de capital consideráveis. A integração vertical prolifera à medida que as câmaras de compensação adquirem empresas de análise de dados para integrar serviços de valor acrescentado, exemplificado pelo investimento da Eurex na HQLAX para a gestão de colateral com base em blockchain.
As parcerias lideradas pela tecnologia dominam as agendas estratégicas. A Euroclear colabora com fornecedores de nuvem para executar nós de liquidação em infraestrutura distribuída, prometendo latência abaixo do milissegundo para clientes de negociação de alta frequência. A Clearstream avança com a deteção de anomalias baseada em inteligência artificial para antecipar os riscos de falhas de liquidação, uma funcionalidade cada vez mais exigida por gestores de ativos receosos das penalizações do T+1. As contrapartes centrais de dimensão média exploram opções de fusão para atingir escala ou especializarem-se em classes de ativos de nicho, como frete ou créditos de carbono.
O enfoque regulatório na resiliência canaliza 10-15% dos orçamentos operacionais para a cibersegurança e a recuperação de desastres. Embora isto desvie capital de iniciativas de redução de taxas, diferencia as plataformas capazes de demonstrar redundância de centro de dados de Nível 4. A fixação de preços competitiva mantém-se intensa, mas os incumbentes aproveitam conjuntos integrados de colateral, dados e reporte para compensar as reduções de preços de tabela. Persistem oportunidades de espaço em branco na compensação de ativos digitais, derivados vinculados a ESG e liquidações transfronteiriças em tempo real em múltiplas moedas, segmentos onde os quadros regulatórios ainda estão a cristalizar e a vantagem de ser o primeiro a entrar poderia reordenar os rankings.
Líderes do Setor de Câmaras de Compensação e Liquidação da Europa
-
Euroclear
-
Clearstream
-
LCH Group
-
SIX x-clear e Euronext Securities (combinados)
-
DTCC EuroCCP
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma oportunidade de curto prazo está surgindo na escolha do modelo de liquidação e na concorrência transfronteiriça entre CSDs, ancorada na data de go-live confirmada pela Euronext, 21 de setembro de 2026, para seu modelo alternativo de liquidação em CSD para ações e ETPs em Amsterdã, Bruxelas e Paris. O programa operacionaliza a escolha do cliente entre a Euronext Securities e as opções de CSD domésticas ou internacionais incumbentes (incluindo entidades da Euroclear e da Clearstream), criando espaço para provedores capazes de reunir onboarding, interoperabilidade e padronização de eventos corporativos em uma experiência de troca com menos fricção.
As iniciativas de implementação do T+1 até o prazo da UE em outubro de 2027 ampliam a demanda por automação industrializada de pós-negociação em toda a cadeia, particularmente na qualidade de dados de SSI, gestão de exceções intradiárias e fluxos de colateral quase em tempo real que conectam as chamadas de margem das CCPs à liquidação em CSDs e à moeda de banco central. Ao mesmo tempo, a execução e o monitoramento do EMIR 3.0, incluindo o RTS do AAR em vigor desde 26 de fevereiro de 2026 e os resultados de monitoramento da ESMA em 2026, aumentam o valor do acesso à compensação autorizada na UE, de ferramentas de dados e relatórios, e de suporte operacional multijurisdicional, que podem ajudar infraestruturas e prestadores de serviços a gerenciar o custo da conformidade dupla entre os conjuntos de regras da UE e do Reino Unido pós-Brexit.
Desenvolvimentos recentes do setor
- Junho de 2026: a Clearstream permitiu que valores mobiliários emitidos em sua plataforma de emissão baseada em DLT, a D7, se tornassem elegíveis como colateral no Sistema de Gestão de Colateral do Eurosistema (ECMS). A ligação entre a emissão tokenizada e os fluxos de colateral do banco central fortalece o caso de negócio para serviços de pós-negociação habilitados por DLT dentro da infraestrutura central do Eurosistema e pode acelerar a adoção por participantes que precisam de opcionalidade de liquidez do banco central.
- Abril de 2026: a DTCC anunciou uma colaboração com a SSImple para automatizar as Instruções Permanentes de Liquidação (SSIs) para custodiantes que apoiam a transição da Europa para o T+1. A automação da criação e manutenção de SSIs tem como alvo um ponto crítico de falha operacional em ciclos de liquidação comprimidos, melhorando a preparação para o prazo da UE em outubro de 2027 e reforçando o papel da DTCC na redução do risco de pós-negociação europeu.
- Março de 2026: a LCH RepoClear e a Clearstream expandiram sua colaboração para permitir a liquidação de dívida pública holandesa compensada por meio da solução de CSD pan-europeia da Clearstream, em vigor desde 16 de março de 2026. A melhoria aprofunda a conectividade de liquidação de repo compensado para uma classe de ativos de colateral central europeia e apoia fluxos de trabalho de compensação e liquidação de maior throughput, à medida que a mobilidade de colateral e a gestão de liquidez intradiária se tornam mais centrais.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Para este relatório, o mercado abrange o valor da atividade de compensação e liquidação gerida pela infraestrutura de mercado financeiro na Europa, onde as transações são confirmadas, o risco é gerido e as transferências são finalizadas através de fluxos de trabalho reconhecidos de compensação e liquidação.
Exclusões do âmbito: O dimensionamento exclui as receitas das plataformas de negociação, as comissões de corretagem e os rendimentos de crédito bancário que se situam fora do processamento de compensação e liquidação pós-negociação.
Visão Geral da Segmentação
- Por Tipo
- Câmara de Compensação de Saída
- Câmara de Compensação de Entrada
- Por Serviço
- TARGET2
- SEPA
- EBICS
- Outros Serviços
- Por Tipo de Participante
- Bancos
- Corretores de Investimento e Compensação
- Prestadores de Serviços de Pagamento (PSPs)
- Outros
- Por Geografia
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- BENELUX (Bélgica, Países Baixos, Luxemburgo)
- PAÍSES NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia)
- Restante da Europa
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa por alinhar o que é contabilizado como compensação e o que é contabilizado como liquidação em toda a Europa, de modo a que as mesmas regras sejam aplicadas em todos os países. Recorremos a fontes públicas como publicações da ESMA, estatísticas de pagamentos e dos Serviços TARGET do BCE, material de infraestrutura de mercado do CPMI do BIS e séries do setor financeiro do Eurostat para ancorar definições e medidas de atividade.
De seguida, construímos a folha de dados de entrada utilizando relatórios anuais, divulgações regulatórias e estatísticas oficiais que apontam para volumes de transações, tendências de atividade de liquidação e cronogramas de adoção de serviços. O contexto de suporte foi adicionado recorrendo a imprensa de referência e sítios web de associações. Utilizámos também subscrições pagas seletivas para informações financeiras e de inteligência sobre empresas, pesquisa de patentes e verificações ao nível de remessas de importação e exportação, quando relevante. Os exemplos de fontes documentais aqui listados não são exaustivos, tendo sido utilizados outros documentos públicos para recolher, validar e clarificar pontos de dados.
Entrevistas Primárias e Inquéritos
Os dados primários foram utilizados para testar as hipóteses documentais e para compreender como o valor é capturado na compensação CCP, na liquidação CSD e nas vias de liquidação de pagamentos utilizadas na Europa. Falámos com operadores de infraestrutura, participantes diretos, especialistas em tecnologia e operações, e peritos regulatórios ou de risco nos principais centros financeiros europeus, de modo a confirmar a lógica de preços, os fatores de volume e os impactos das políticas. Incorporámos então as hipóteses acordadas no modelo de forma consistente.
Distribuição dos respondentes do trabalho de campo de investigação primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 33% | Diretores executivos (CXOs): 13% |
| Nível médio: 45% | Líderes funcionais/de unidade: 30% |
| Participantes de menor dimensão: 22% | Gestores: 57% |
Dimensionamento e Previsão do Mercado
O dimensionamento é construído principalmente através de uma abordagem de cima para baixo e de baixo para cima, em que a atividade de liquidação e compensação ao nível do sistema é primeiramente reconstituída a partir das estatísticas de infraestrutura europeia publicadas. Convertemos então esses totais de atividade em valor de mercado utilizando hipóteses consistentes de valor por atividade. Os totais são corroborados com verificações seletivas de baixo para cima, como intervalos de taxas amostrados por via de serviço, verificações de canal sobre reajustes de preços e verificações cruzadas com linhas de rendimento pós-negociação divulgadas, quando comparáveis.
Os dados de entrada relevantes neste mercado incluem a direção do volume de liquidação por via, padrões de rendimento e valor médio, sinais de prontidão associados a ciclos de liquidação mais rápidos, mudanças ligadas à consolidação dos Serviços TARGET e alterações regulatórias que podem redirecionar mais fluxos para a compensação central. Para as previsões, é utilizada análise de cenários de modo a flexibilizar o calendário das políticas e o ritmo de migração, sendo o percurso final ajustado à sequência de implementação descrita pelos respondentes primários. Quando uma série de dados não está consistentemente disponível por país ou serviço, utilizamos proxies conservadores baseados em mercados próximos, testando-os novamente através de verificações de peritos de acompanhamento antes de consolidar a série.
Validação de Dados e Ciclo de Atualização
A validação é realizada através de verificações repetidas em que os resultados do modelo são comparados com sinais de atividade independentes e analisados quanto a picos que não se alinhem com eventos conhecidos, datas de políticas ou alterações de volume publicadas. Se uma variância for material, as hipóteses são revistas e os respondentes são novamente contactados para que o fator seja explicado claramente, em vez de ser tratado como um artefacto de modelação.
Antes da aprovação final, o trabalho passa por uma revisão analítica em várias etapas que verifica o alinhamento do âmbito, a matemática e a lógica ano a ano, seguida de uma revisão final para refletir as publicações públicas mais recentes. Os relatórios são atualizados anualmente, com atualizações intercalares realizadas quando se observa uma alteração material regulatória, de infraestrutura ou de estrutura de mercado.
Estimativa do Mercado de Câmaras de Compensação e Liquidação da Europa da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para câmaras de compensação e liquidação na Europa divergem frequentemente porque as empresas nem sempre dimensionam a mesma realidade, mesmo quando o título parece semelhante. As diferenças resultam geralmente da unidade medida, do ano de referência e do momento da conversão cambial, e da intensidade com que se assume que as políticas e as migrações de infraestrutura alteram a atividade durante o período de previsão.
Algumas figuras publicadas parecem ser construídas principalmente a partir de receitas e linhas de taxas de prestadores de serviços, o que pode comprimir o total se o valor associado à atividade não for reconstituído via a via. A Mordor Intelligence contabiliza o valor da atividade de compensação e liquidação utilizando estatísticas de sistema e mapeamento de vias de serviço, mantendo as receitas das plataformas de negociação e as comissões de corretagem fora do âmbito.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Investigação |
|---|---|---|
| Mordor Intelligence | 2,05 biliões de USD (2025) | |
| Consultora Regional A | 2,01 biliões de USD (2024) | Utiliza um ano de referência anterior e aplica um calendário de implementação diferente para a modernização da infraestrutura, o que altera a quantidade de atividade dos anos posteriores capturada na conversão para valor. |
| Publicação Setorial B | 2,22 biliões de USD (2030) | Publica uma estimativa pontual para um ano futuro com visibilidade limitada sobre a ponderação da combinação de serviços e o momento da conversão cambial, pelo que os mesmos sinais de atividade podem traduzir-se num nível de valor diferente. |
Entre as três figuras, a maior parte da diferença é explicada pelo facto de o cálculo estar ancorado em medidas de atividade ou em relatórios de taxas e receitas, e pela forma como o calendário de migração é tratado nos anos de previsão. Ao manter as etapas de conversão associadas a sinais observáveis de compensação e liquidação e verificando as hipóteses através do feedback de peritos, o número final permanece rastreável e reprodutível.


Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado europeu de câmaras de compensação e liquidações em 2031?
Prevê-se que o mercado atinja USD 2,24 quadrilhões até 2031, crescendo a uma CAGR de 1,52% durante 2026-2031.
Como irá o ciclo de liquidação T+1 afetar as operações pós-negociação?
Espera-se que a implementação do T+1 reduza significativamente as falhas de liquidação e aumente a procura por processamento direto e gestão de colateral em tempo real.
Qual é o segmento de serviço que está a crescer mais rapidamente?
Os serviços de pagamentos instantâneos SEPA lideram o crescimento, avançando a uma CAGR de 6,49% até 2031 com base nos mandatos de pagamento instantâneo da UE.
Por que razão os prestadores de serviços de pagamento estão a ganhar quota?
Os PSPs aproveitam os regulamentos de banca aberta e a tecnologia nativa da nuvem para oferecer acesso à compensação ágil e rentável, suportando uma CAGR de 8,23% até 2031.
Qual é o papel do Basel III na configuração dos fluxos de colateral?
As regras finais do Basel III elevam a margem inicial sobre derivados não compensados centralmente, empurrando mais transações para a compensação central e impulsionando as receitas de otimização de colateral para as contrapartes centrais.
Qual é a região que está a crescer mais rapidamente na Europa?
Os países nórdicos registam a CAGR regional mais elevada de 5,87%, graças à avançada infraestrutura digital e aos quadros regulatórios harmonizados.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

