
Tamanho e Participação do Mercado do Ecossistema de Bolsas de Capitais dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
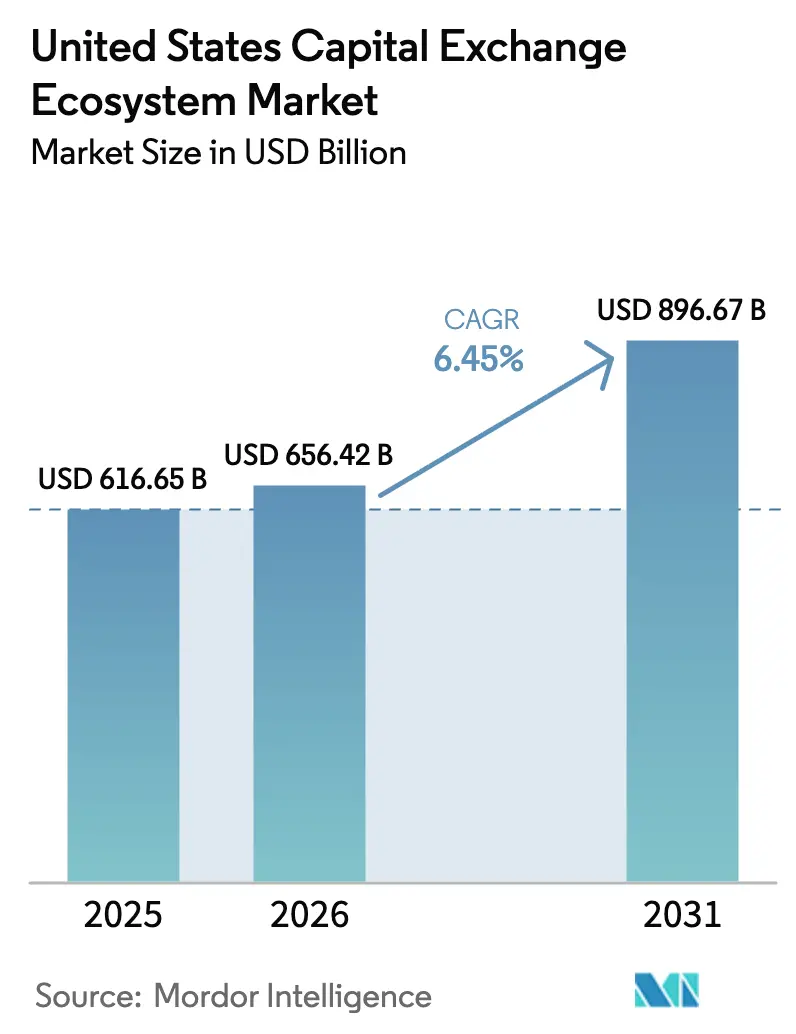
| Tamanho do mercado no ano base (2025) | 616.65 Bilhões de dólares |
| Tamanho do Mercado (2026) | 656.42 Bilhões de dólares |
| Tamanho do Mercado (2031) | 896.67 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.45 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado do Ecossistema de Bolsas de Capitais dos Estados Unidos pela Mordor Intelligence
O tamanho do mercado do Ecossistema de Bolsas de Capitais dos Estados Unidos em 2026 é estimado em USD 656,42 bilhões, crescendo a partir do valor de 2025 de USD 616,65 bilhões com projeções para 2031 mostrando USD 896,67 bilhões, crescendo a uma CAGR de 6,45% no período de 2026 a 2031. O crescimento sólido reflete a adoção sustentada do trading algorítmico, a demanda institucional mais profunda por serviços sofisticados de execução e um pipeline de IPOs revitalizado que está elevando os pools de taxas em todas as classes de ativos. O ciclo de normalização da política do Federal Reserve inicialmente restringiu os volumes impulsionados por margem, mas a volatilidade subsequente das taxas impulsionou o hedging de derivativos e o trading de títulos, adicionando novos fluxos de receita para os operadores de plataformas. As bolsas estão atualizando os sistemas centrais para habilitar a correspondência de ordens 24 horas por dia, 7 dias por semana, feeds de dados consolidados e fluxos de trabalho de valores mobiliários tokenizados, melhorando assim a transparência e reforçando a fidelidade à plataforma. Os modelos de corretagem sem comissão estão ampliando a participação do varejo, o que está levando as bolsas a lançar ações fracionárias, análises personalizadas e janelas de negociação estendidas que preservam o engajamento enquanto suavizam os padrões de liquidez intradiária. Regionalmente, a liderança permanece ancorada no Nordeste, mas o ecossistema tecnológico de rápido crescimento do Oeste está reformulando o cenário competitivo e catalisando ciclos de inovação nacionais.
Principais Destaques do Relatório
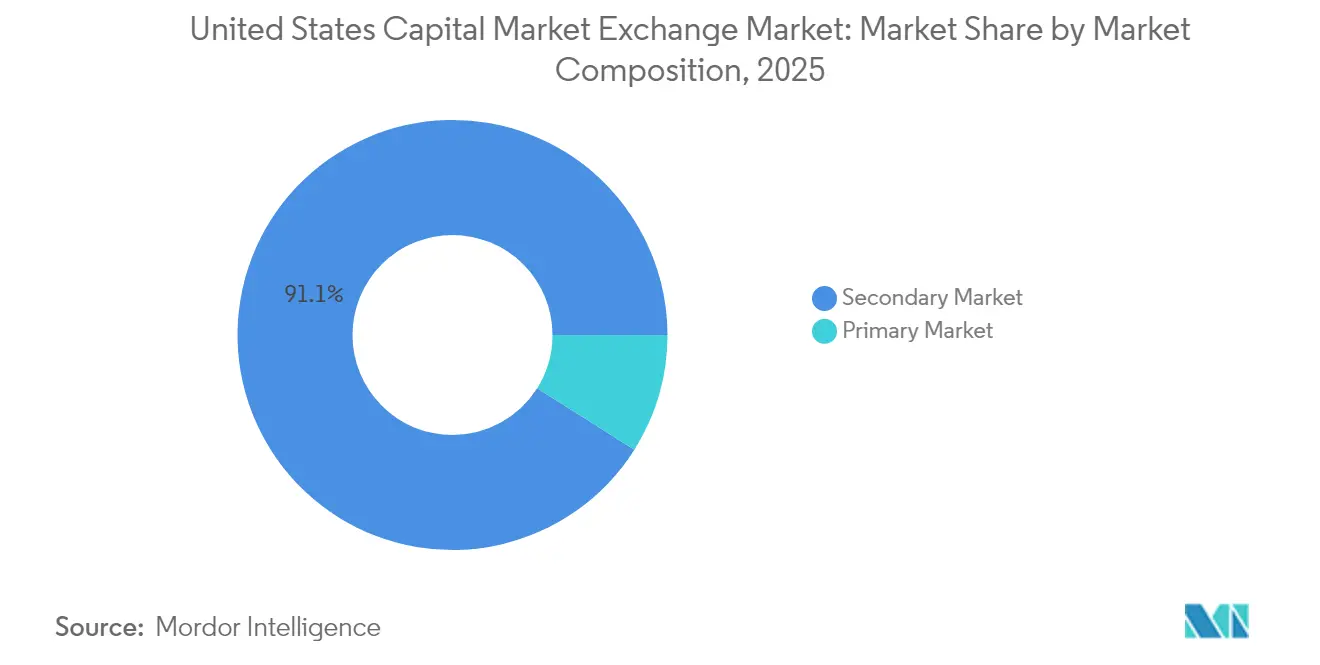
- Por composição de mercado, o segmento secundário detinha 91,05% da participação do mercado de bolsas de capitais dos Estados Unidos em 2025, enquanto o segmento primário está previsto para crescer a uma CAGR de 6,11% até 2031.
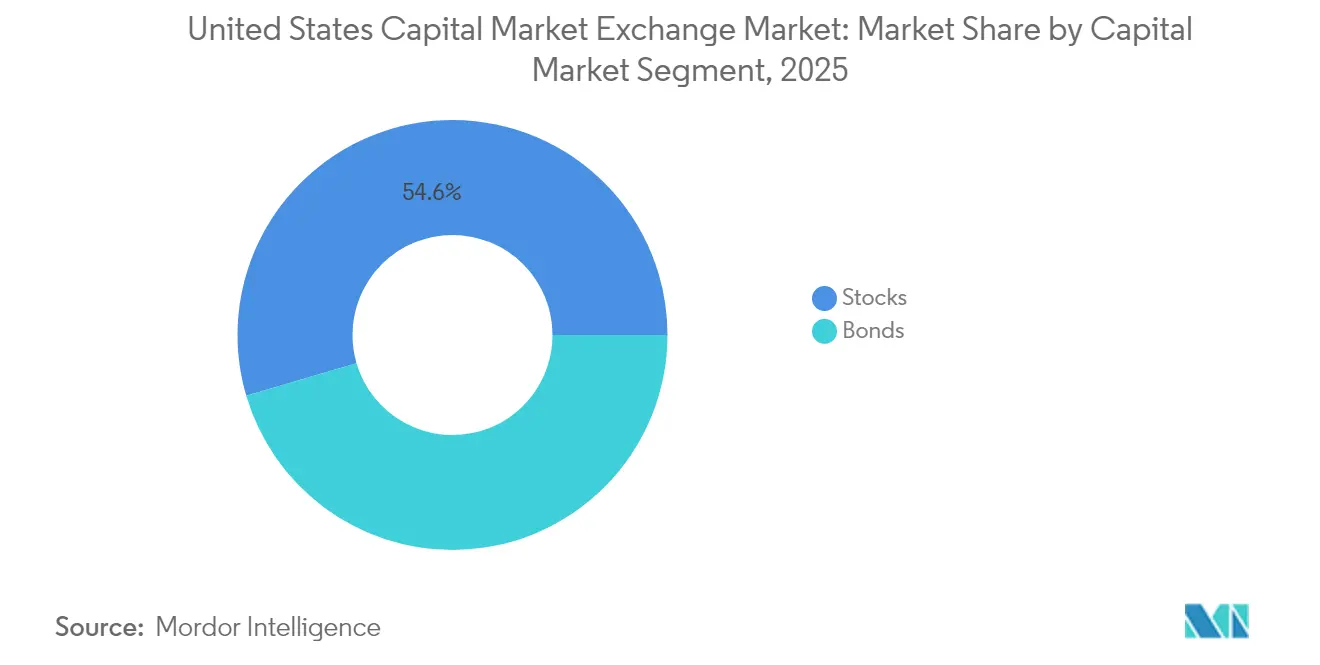
- Por segmento de mercado de capitais, as ações capturaram 54,55% do tamanho do mercado de bolsas de capitais dos Estados Unidos em 2025, enquanto os títulos estão posicionados para se expandir a uma CAGR de 4,12% até 2031.
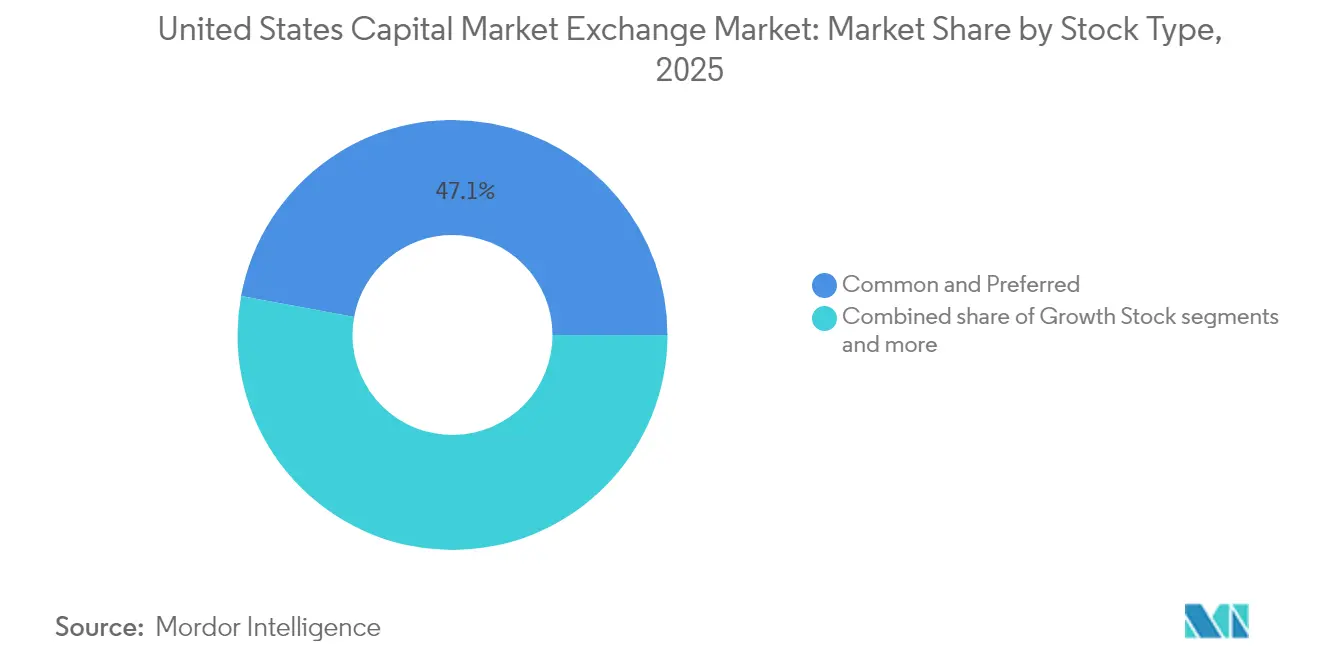
- Por tipo de ação, as ações ordinárias e preferenciais representaram 47,10% do tamanho do mercado de bolsas de capitais dos Estados Unidos em 2025; as ações de crescimento estão projetadas para subir a uma CAGR de 8,75% até 2031.
- Por tipo de título, os títulos públicos comandaram uma participação de 36,55% do mercado de bolsas de capitais dos Estados Unidos em 2025, enquanto os títulos corporativos estão avançando a uma CAGR de 5,79% entre 2026 e 2031.
- Por geografia, o Nordeste comandou uma participação de 31,20% do mercado de bolsas de capitais dos Estados Unidos em 2025, enquanto o Oeste está avançando a uma CAGR de 5,11% entre 2026 e 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado do Ecossistema de Bolsas de Capitais dos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mudança para o trading algorítmico no mercado de massa | +2.1% | Nacional, com concentração no Nordeste e no Oeste | Médio prazo (2-4 anos) |
| Normalização da política monetária do Fed | +1.8% | Nacional, com impactos regionais variados | Curto prazo (≤ 2 anos) |
| Aumento das emissões vinculadas a ESG | +1.4% | Nacional, liderado pelo Oeste e pelo Nordeste | Longo prazo (≥ 4 anos) |
| Aumento da participação do varejo via trading sem comissão | +1.7% | Nacional, com maior adoção no Sul e no Oeste | Médio prazo (2-4 anos) |
| Tokenização de valores mobiliários habilitando trading 24/7 | +0.9% | Nacional, adoção antecipada no Oeste | Longo prazo (≥ 4 anos) |
| Implementação da Fita Consolidada impulsionando a transparência | +0.6% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Mudança para o trading algorítmico no mercado de massa
As estratégias algorítmicas agora governam a maioria das execuções de ações dos Estados Unidos, obrigando as bolsas a refinar a latência em nível de microssegundos e dimensionar a capacidade de mensagens para acomodar o crescente tráfego de cotações. As ações abaixo de um dólar dobraram para 24% do volume total de ações em maio de 2025, sinalizando que os modelos de aprendizado de máquina estão colhendo bolsões de liquidez antes negligenciados pelas mesas tradicionais[1]Federal Reserve Bank of Boston, "Condições Econômicas da Nova Inglaterra até 22 de abril de 2025", bostonfed.org . Os formadores de mercado estão investindo fortemente em mecanismos de decisão baseados em inteligência artificial e análises de inspiração quântica para preservar a vantagem à medida que os spreads se comprimem. Os kits de ferramentas algorítmicas hospedados na nuvem estão democratizando o acesso, permitindo que pequenas empresas compitam de frente com os grandes players, o que intensifica a concorrência de preços e melhora a qualidade de execução para o varejo. As bolsas estão respondendo com feeds de profundidade de livro de ordens mais ricos, tipos de ordens flexíveis e expansões de co-localização que atraem participantes sensíveis à latência.
Normalização da política monetária do Fed
Os aumentos de taxas inicialmente reduziram a alavancagem especulativa, mas logo estimularam a demanda por instrumentos de gestão de risco e plataformas eletrônicas de títulos, com futuros do Tesouro e SOFR ganhando interesse em aberto como hedges de duration. O Nordeste registrou crescimento do PIB mais rápido em 2024 do que a média nacional, apesar da política mais restritiva, destacando a resiliência regional. As bolsas expandiram a correspondência de renda fixa e ampliaram as listagens de derivativos para capturar o volume impulsionado pela volatilidade. Os rendimentos mais elevados impulsionaram os refinanciamentos corporativos que revigoraram a emissão primária de dívidas e diversificaram os fluxos de taxas além das ações. Os operadores de plataformas também estão acrescentando ferramentas de proteção contra a inflação para atender aos mandatos de hedging dos proprietários de ativos no novo ambiente de taxas.
Aumento das emissões vinculadas a ESG
Os critérios de ESG migraram de nicho para o mercado de massa, impulsionando a oferta de títulos verdes em setores de tecnologia, saúde e industriais. As plataformas agora transmitem métricas de sustentabilidade etiquetadas em tempo real em parceria com fornecedores de ratings, habilitando filtros algorítmicos alinhados a limiares de governança específicos. As propostas de divulgação climática da SEC aceleram os mandatos institucionais, pressionando as bolsas a criar segmentos de negociação de ESG dedicados e índices de intensidade de carbono[2]MEMX, "Trading Abaixo de Um Dólar, Participação de Mercado de Opções e Mais", memx.com . A inovação de produtos abrange futuros de títulos vinculados à sustentabilidade e sobreposições de opções que permitem que os investidores expressem convicções temáticas com eficiência de capital.
Aumento da participação do varejo via trading sem comissão
A adoção de modelos de trading sem comissão acelerou significativamente o crescimento de novas contas, resultando em um aumento notável no tráfego de mensagens e uma mudança nos tamanhos de negociações em direção a transações menores executadas durante horários de negociação estendidos. As corretoras estão utilizando algoritmos avançados de aprendizado de máquina para otimizar os mecanismos de pagamento por fluxo de ordens, com foco em alcançar melhorias de preço enquanto mantêm uma estrutura sem taxas. Os valores mobiliários com alta concentração de varejo estão exibindo maior volatilidade intradiária, levando as bolsas a implementar mecanismos aprimorados de limite para cima/limite para baixo e a introduzir programas de negociação de ações fracionárias para garantir a estabilidade do mercado e as operações ordenadas. Em nível regional, as regiões do Sul e do Oeste demonstram os maiores níveis de atividade de trading no varejo, impulsionados por fatores como crescimento populacional e maior adoção de avanços tecnológicos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Incerteza regulatória para valores mobiliários de ativos digitais | -1.2% | Nacional, com abordagens variadas a nível estadual | Médio prazo (2-4 anos) |
| Ameaças de cibersegurança às operações das bolsas | -0.8% | Nacional, com maior risco nos principais centros financeiros | Curto prazo (≤ 2 anos) |
| Disputas crescentes sobre taxas de dados de mercado | -0.6% | Nacional, com concentração no Nordeste e no Oeste | Médio prazo (2-4 anos) |
| Fragmentação de liquidez nas plataformas ATS | -0.5% | Nacional, com impacto primário nos mercados de ações | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Incerteza regulatória para valores mobiliários de ativos digitais
As bolsas dos Estados Unidos estão navegando em uma estrutura regulatória complexa e em evolução estabelecida pela SEC, que categoriza os ativos digitais em tokens utilitários, tokens de segurança e stablecoins. Essa segmentação requer a implementação de múltiplas estruturas de conformidade e o estabelecimento de estratégias de mitigação de risco legal, aumentando a complexidade operacional. Embora a aprovação dos ETFs de Bitcoin tenha fornecido clareza regulatória limitada, a ausência de vias definitivas de registro para modelos de ações tokenizadas continua a impedir sua adoção mais ampla e integração no ecossistema financeiro. Essa incerteza regulatória coloca as bolsas domésticas em desvantagem competitiva, pois os concorrentes offshore que operam em ambientes regulatórios mais estáveis estão melhor posicionados para capturar o crescimento do mercado, potencialmente limitando as oportunidades de diversificação de receitas para as plataformas sediadas nos EUA. Além disso, os prolongados atrasos nos períodos de comentários da SEC estão estendendo os ciclos de despesas de capital para infraestrutura de custódia de carteiras digitais, inflando ainda mais as estruturas de custos operacionais e impactando a rentabilidade.
Ameaças de cibersegurança às operações das bolsas
Agentes maliciosos estão empregando cada vez mais ataques de negação de serviço distribuída (DDoS), cargas de ransomware e vulnerabilidades na cadeia de fornecimento para atingir componentes críticos, como mecanismos de correspondência e malha de dados em sistemas financeiros. Em ambientes de trading de alta frequência, mesmo breves interrupções medidas em microssegundos podem resultar em perdas financeiras substanciais devido ao deslizamento, elevando assim os limites de risco sistêmico. Os requisitos regulatórios da SEC exigem relatórios detalhados de incidentes dentro de quatro dias úteis, o que intensifica os riscos de reputação e eleva os prêmios de seguro para as entidades afetadas. Para mitigar esses desafios, as bolsas estão priorizando investimentos em medidas de segurança avançadas, incluindo estruturas de perímetro de confiança zero, sistemas de detecção de anomalias baseados em IA e centros de dados de espera ativa geograficamente distribuídos para garantir a continuidade operacional. Apesar desses esforços, os riscos residuais persistem, representando uma restrição operacional significativa que requer gestão estratégica contínua e alocação de recursos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Composição de Mercado: A Dominância do Mercado Secundário Impulsiona a Inovação
O segmento secundário detinha 91,05% da participação do mercado de bolsas de capitais dos Estados Unidos em 2025, sublinhando a liquidez madura e a robusta infraestrutura eletrônica. As plataformas estão continuamente migrando os sistemas centrais para arquiteturas nativas de nuvem que se dimensionam elasticamente durante os picos de cotações, garantindo latência consistente para os participantes algorítmicos. Os sistemas de trading alternativos desviam o fluxo de blocos ao oferecer anonimato e melhoria de preço ao ponto médio, mas as bolsas públicas defendem as posições de franquia por meio de tipos de ordens inovadores, como cruzamentos exclusivos de leilão e programas de liquidez de varejo. O segmento primário está projetado para registrar uma CAGR de 6,11% até 2031, à medida que as listagens diretas, as conversões de SPAC e os IPOs em estágio de capital de risco proliferam, refletindo o entusiasmo corporativo pelo financiamento baseado em ações em meio à disrupção tecnológica.
Os roteiros tecnológicos revelam uma mudança em direção ao trading contínuo que irá obscurecer a fronteira entre a emissão e o volume secundário. A estrutura de 24 horas do Nasdaq depende de fluxos de trabalho sincronizados de liquidação, vigilância e ações corporativas com implantação total prevista para o final de 2026. Os emissores primários poderiam adotar múltiplas janelas de precificação dentro de um dia, aprimorando a velocidade de captação de capital e o acesso de investidores globais. O mercado de bolsas de capitais dos Estados Unidos se beneficia à medida que as assinaturas de feed de dados e as taxas de tratamento de ordens escalam com a expansão de fusos horários, reforçando a resiliência da receita.


Por Segmento de Mercado de Capitais: Liderança das Ações em Meio ao Renascimento da Renda Fixa
As ações contribuíram com 54,55% da atividade geral em 2025, sustentadas pela arbitragem de ETF, pelo day-trading do varejo e pelos fluxos de rebalanceamento de índices que sustentam mercados bilaterais profundos. As sobreposições de derivativos, como opções, hedging gama e swaps delta-um, amplificam os volumes de ações, fornecendo às plataformas anuidades estáveis de taxas de transação. Prevê-se que os títulos cresçam 4,12% ao ano até 2031, à medida que a volatilidade das taxas convida a mudanças táticas de alocação e a eletronificação desmantela a histórica dominância dos corretores por voz. As mesas institucionais aproveitam os protocolos de RFQ automático para obter liquidez all-to-all, comprimindo os spreads de compra e venda de títulos corporativos e elevando as contagens de bilhetes executados.
As tendências de inflação regionalmente díspares influenciam as decisões de mix de ativos: o IPC do Nordeste impulsionado pelos custos de habitação eleva a demanda por hedges do Tesouro, enquanto o crescente emprego no Sul eleva o apetite por risco em ações. As sobreposições de ESG ampliam ambos os segmentos, com as bolsas listando ETFs de títulos verdes e cestas de ações de baixo carbono para satisfazer os mandatos de sustentabilidade. À medida que as plataformas multiproduto integram a correspondência para caixa, derivativos e financiamento, a eficiência de margem cruzada atrai portfólios maiores, ajudando a cimentar o mercado de bolsas de capitais dos Estados Unidos como o benchmark global de liquidez.
Por Tipo de Ação: As Ações de Crescimento Lideram a Alta Impulsionada pela Inovação
Espera-se que as ações de crescimento subam a uma CAGR de 8,75% até 2031, superando os grupos defensivos à medida que os investidores se concentram em temas de inteligência artificial, nuvem e cibersegurança. Os dez principais constituintes agora representam mais de 30% da capitalização do S&P 500, revivendo debates sobre concentração sistêmica e metodologia de índice. As ações ordinárias e preferenciais, com uma participação de 47,10%, mantêm um status fundamental para a estabilidade de dividendos e os direitos de governança que sustentam as estratégias de correspondência de passivos das instituições.
As abordagens de investimento quantitativo exploram a volatilidade de fatores para alternar exposições entre cestas de valor, qualidade e momentum, impulsionando o volume e fornecendo liquidez em todos os níveis de capitalização. As bolsas apoiam a segmentação temática lançando categorias de listagem específicas por setor e arquivos de dados personalizados, reforçando ainda mais seu papel como centros de inovação. Os ETPs de participação ativa e os invólucros aprimorados por opções diversificam os fluxos de receita ao mesmo tempo em que aprofundam os instrumentos negociáveis para exposições de crescimento.
Por Tipo de Título: Os Títulos Corporativos Ganham Impulso em Meio à Diversificação
Os títulos públicos mantiveram uma participação de 36,55% do valor de renda fixa em 2025, ancorando a curva de rendimentos e servindo como veículos de hedge macroeconômico durante os picos de volatilidade. No entanto, a emissão corporativa está preparada para uma CAGR de 5,79%, alimentada pelas necessidades de refinanciamento e pela busca dos investidores por um prêmio de spread incremental. As estruturas corporativas vinculadas a ESG, incluindo cupons step-up atrelados a metas de emissões, proliferam nas faixas de grau de investimento e de alto rendimento, atraindo fundos de sustentabilidade dedicados.
A eletronificação dos fluxos de trabalho dos dealers suporta corporativos de lote ímpar autoexecutáveis, ampliando o acesso para gestores de ativos menores e plataformas de patrimônio. A extensão da Trilha de Auditoria Consolidada para títulos reforça a vigilância e a confiança dos investidores, o que, por sua vez, eleva a liquidez. O endividamento municipal se beneficia dos desembolsos do projeto de lei de infraestrutura, enquanto a atividade de títulos lastreados em hipotecas se beneficia do hedging de duration otimizado algoritmicamente à medida que as velocidades de pré-pagamento flutuam. Em conjunto, essas tendências reforçam os fluxos de taxas diversificados para o mercado de bolsas de capitais dos Estados Unidos.
Análise Geográfica
O Nordeste reteve uma participação de 31,20% em 2025 devido à sua densa concentração de corretoras, gestores de ativos e reservas de talentos regulatórios. O desemprego de abril de 2025 atingiu 4,2%, convergindo para os níveis nacionais, enquanto a inflação central pairou perto de 3%, impulsionada pelos altos custos de habitação que pressionaram os salários reais. As taxas de vacância do mercado de escritórios em Boston e Nova York subiram, gerando oportunidades de trading de dívida em dificuldades e elevando o volume dos REITs que garantem receitas de taxas para as bolsas. As sandboxes de fintech em Massachusetts e Nova York aceleram os pilotos em conformidade regulatória para valores mobiliários tokenizados e liquidação T+0, reforçando a liderança regional na inovação da estrutura de mercado.
Prevê-se que o Oeste se expanda a uma CAGR de 5,11% até 2031, impulsionado pela atividade de capital de risco do Vale do Silício, pela abundância de talentos em engenharia e por um pipeline de IPOs em estágio de crescimento. As plataformas regionais pioneiras em híbridos de cripto e ações, correspondência contínua e gateways de nuvem de alta largura de banda que lidam com as grandes pegadas de mensagens típicas das cotações algorítmicas. Os fluxos demográficos para a Califórnia, Washington e Utah sustentam os ecossistemas empreendedores que demandam serviços de formação de capital, enquanto os programas de liquidez para funcionários de tecnologia alimentam os volumes de trading no mercado secundário.
Os centros do Sul e do Centro-Oeste oferecem diversificação e vantagens de custo que sustentam a estabilidade nacional. A migração populacional para o Texas e a Flórida está impulsionando as listagens de PMEs, a emissão de títulos municipais e o aumento do hedging de derivativos relacionado aos mercados de energia. As bolsas do Centro-Oeste aproveitam o patrimônio de futuros agrícolas para expandir a liquidação de ativos cruzados, atraindo mesas de tesouraria corporativa que fazem hedge de exposições a matérias-primas junto com risco cambial e de taxa de juros. Os centros de dados de site duplo distribuídos localizados nessas regiões reforçam a resiliência geral do mercado de bolsas de capitais dos Estados Unidos e reduzem demonstravelmente o risco de ponto único de falha.
Panorama regulatório
O ecossistema de bolsas de capitais dos Estados Unidos opera sob a supervisão da SEC para bolsas de valores nacionais, corretoras-distribuidoras e estrutura de mercado, com prazos de regulamentação e implementação moldando os gastos em tecnologia e conformidade. Em julho de 2026, a SEC publicou sua agenda regulatória de 2026, abrangendo aproximadamente 38 itens de ação, ao mesmo tempo em que elevou prioridades de desregulamentação sob a Ordem Executiva 14192. A agenda também inclui iniciativas ligadas à modernização das regras de procuração (proxy), aos requisitos de livros e registros de corretoras-distribuidoras e ao esclarecimento da regulamentação de criptoativos.
Os participantes do mercado também estão lidando com prazos de conformidade escalonados e ciclos de consulta que afetam a transparência de negociação e a preparação pós-negociação. A SEC estendeu as datas de conformidade de sua Regra de Venda a Descoberto e da Regra de Empréstimo de Títulos para 2 de janeiro de 2028 e 28 de setembro de 2028, respectivamente. A proposta de Reforma de Ofertas Registradas foi publicada no Federal Register em 26 de maio de 2026, com um período de comentários de 60 dias encerrando-se em 27 de julho de 2026, mantendo a modernização do acesso de emissores e do processo de oferta na agenda de planejamento de 2026.
Análise da cadeia de valor
A cadeia de valor vai desde a integração e listagem de emissores (mercados primários) até a negociação e provisão de liquidez (mercados secundários), dados de mercado e índices, e então a compensação e liquidação pós-negociação. Grupos de bolsas como a Nasdaq e a Cboe agrupam listagens, mecanismos de correspondência (matching engines) em múltiplas classes de ativos, conectividade proprietária e produtos recorrentes de dados e análises, e a escala de relacionamentos com emissores da Nasdaq sustenta o consumo posterior de negociação e dados. Em 31 de março de 2026, a Nasdaq contava com 5.677 empresas listadas.
A infraestrutura pós-negociação e os locais de negociação alternativos influenciam como o fluxo de ordens se traduz em volume executado e dados monetizáveis. A DTCC ancora a liquidação de títulos dos EUA e está avançando com capacidades de carteira digital registrada na DTC e vinculadas a blockchain para a liquidação de ativos tokenizados, enquanto a OTC Markets Group oferece mercados em camadas (OTCQX, OTCQB) e a OTC Link ECN para emissores e liquidez fora das listagens em bolsas nacionais. Em derivativos e opções, a Cboe enfatiza uma pilha verticalmente integrada que combina produtos, dados de mercado, índices, análises e conectividade, sustentando os fluxos de trabalho de opções de vencimento ultracurto em rápido crescimento e a correspondente demanda por dados.
Cenário Competitivo
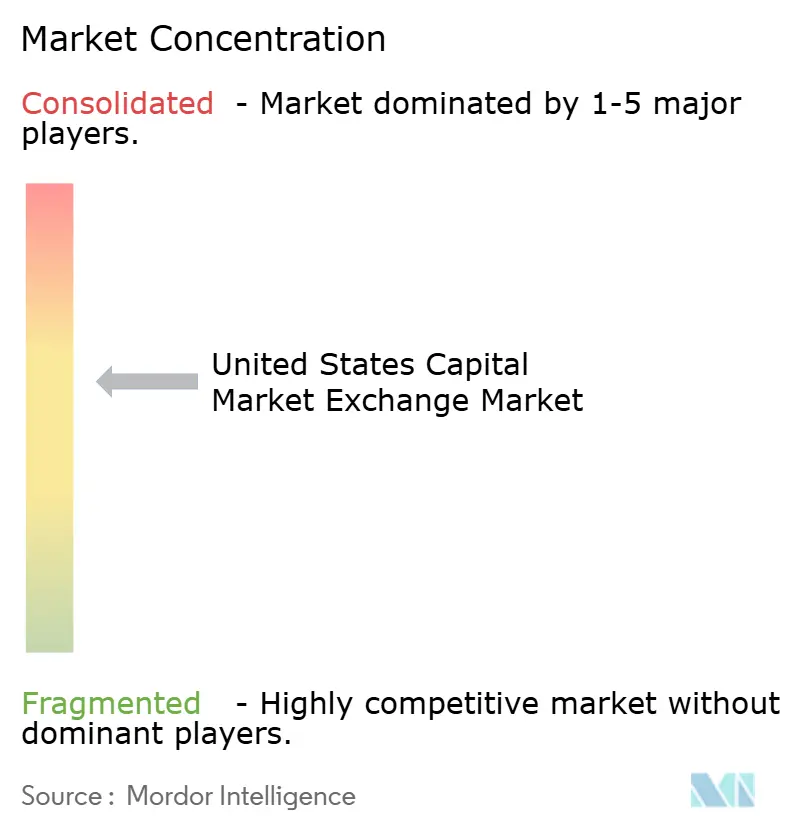
O mercado de bolsas de capitais dos Estados Unidos exibe concentração moderada, com cinco plataformas primárias controlando uma parcela significativa do volume de 2024. NYSE, Nasdaq e Cboe competem por meio de infraestruturas otimizadas para latência, pacotes de listagem diversificados e aquisições estratégicas que expandem a cobertura de serviços em derivativos e ativos digitais. As plataformas desafiadoras, como MEMX, IEX e Long-Term Stock Exchange, visam a compressão de taxas e lacunas de transparência, capturando participação incremental à medida que a lógica de roteamento do lado comprador prioriza plataformas com boa relação custo-benefício ("neutras em termos de maker-taker").
A diferenciação tecnológica continua sendo o principal campo de batalha. A parceria do Nasdaq com a AWS acelera a análise de dados e reduz o tempo de lançamento no mercado para o lançamento de produtos, enquanto o NYSE aproveita o alcance global em commodities da ICE para fazer vendas cruzadas de conectividade de futuros. A conformidade com a Trilha de Auditoria Consolidada e os ciclos de liquidação T+1 elevam as linhas de base de custos fixos, potencialmente desencadeando a consolidação de plataformas de nicho ou o compartilhamento cooperativo de recursos. As bolsas também competem pela liderança em sustentabilidade, oferecendo visibilidade de badge de ESG, taxas de listagem com desconto para emissores verdes verificados e análises de risco climático que se integram diretamente nos painéis de roteamento de ordens.
A expansão em espaços inexplorados se concentra no trading 24/7 e na tokenização. A NYSE Texas foi lançada como uma plataforma de listagem de ETP em maio de 2025, sinalizando a expansão geográfica à medida que as marcas legadas localizam os serviços para capturar o patrocínio regional. Ao longo da janela de previsão, a liderança descansará com os operadores que agrupam as utilidades de emissão, trading, dados e pós-negociação em estruturas SaaS unificadas, aumentando em última análise os custos de troca e aprofundando o engajamento do cliente.
Líderes do Setor do Ecossistema de Bolsas de Capitais dos Estados Unidos
New York Stock Exchange (NYSE)
Nasdaq, Inc.
Cboe Global Markets
OTC Markets Group
Investors Exchange (IEX)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A modernização regulatória em torno da formação de capital e do acesso de emissores cria uma oportunidade específica para bolsas e prestadores de serviços que monetizam listagens, serviços a emissores e dados de mercado relacionados. A proposta de Reforma de Ofertas Registradas da SEC (Release No. 33-11418, File No. S7-2026-17), publicada no Federal Register em 26 de maio de 2026, com comentários devidos até 27 de julho de 2026, visa uma estrutura de oferta registrada mais eficiente. A proposta inclui mudanças como a remoção de certas restrições de elegibilidade ao Formulário S-3, o que apoia investimentos em produtos e fluxos de trabalho em listagem, ferramentas de divulgação e distribuição.
Títulos tokenizados e janelas de negociação estendidas também estão se tornando construções tangíveis de plataformas, em vez de apenas experimentação, criando espaço para novos produtos de dados, ferramentas de vigilância e interoperabilidade pós-negociação. A DTCC e a Nasdaq concluíram um teste de processamento em formato tokenizado em 15 de julho de 2026 e posicionaram o lançamento de um Serviço de Tokenização para outubro de 2026, enquanto a Cboe tem buscado aprovações regulatórias ligadas à extensão do horário de negociação em opções. Esse alinhamento dos roteiros das bolsas com um acesso mais contínuo ao mercado também está impulsionando a infraestrutura de suporte a dados de mercado e gestão de risco.
Desenvolvimentos recentes do setor
- Julho de 2026: A Cboe Global Markets programou o lançamento de sessões de negociação pré e pós-mercado para opções de ações listadas em múltiplas bolsas selecionadas. A medida amplia o horário de negociação para produtos de opções, aumentando potencialmente a liquidez intradiária e o engajamento dos investidores. A janela estendida fortalece a diferenciação do local de negociação e o suporte à liquidez.
- Junho de 2026: A Nasdaq, Inc. selecionou a Pyth Network para distribuir dados de mercado do Nasdaq TotalView on-chain para aplicações baseadas em blockchain. A iniciativa introduz a distribuição de dados de mercado on-chain ao ecossistema. Ela acelera a acessibilidade de dados nativos de blockchain e apoia fluxos de trabalho de criptoativos dentro do ecossistema de mercados de capitais dos EUA.
- Março de 2026: A Nasdaq, Inc. firmou parceria com a Payward para desenvolver um gateway alimentado pela xStocks, conectando ações tokenizadas a redes descentralizadas. A colaboração cria um gateway de ações tokenizadas. Ela faz a ponte entre mercados tradicionais e tokenizados, avançando a infraestrutura de títulos tokenizados.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o ecossistema de bolsas do mercado de capitais dos EUA é dimensionado como as receitas geradas por serviços que permitem a emissão, negociação, compensação, liquidação e infraestrutura de mercado relacionada para ações e títulos de dívida dentro dos Estados Unidos.
Exclusões de escopo: Este dimensionamento exclui o valor de mercado dos próprios títulos e os retornos de portfólio dos investidores, e também exclui a atividade bilateral puramente fora de bolsa (off-exchange), onde a infraestrutura de bolsa e compensação não é utilizada.
Visão geral da segmentação
- Por Composição de Mercado
- Mercado Primário
- Mercado Secundário
- Por Segmento de Mercado de Capitais
- Ações
- Títulos
- Por Tipo de Ação
- Ações Ordinárias e Preferenciais
- Ações de Crescimento
- Ações de Valor
- Ações Defensivas
- Por Tipo de Título
- Títulos Públicos
- Títulos Corporativos
- Títulos Municipais
- Títulos Hipotecários
- Outros Tipos de Títulos
- Por Geografia
- Nordeste
- Centro-Oeste
- Sul
- Oeste
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa mapeando onde a receita mensurável é criada no ecossistema de bolsas, alinhando então essa lógica de receita a indicadores públicos de atividade. Normalmente utilizamos fontes como publicações da SEC sobre estrutura de mercado, estatísticas da FINRA, comunicados do Federal Reserve sobre mercados de dívida e crédito, e séries macroeconômicas do US Census e do BEA para manter o ambiente de demanda realista.
Para conectar a atividade a valores monetários, revisamos os registros de bolsas e operadores de infraestrutura, apresentações a investidores e relatórios anuais auditados, complementando com cobertura de imprensa confiável sobre mudanças de taxas, atualizações de regras e novos produtos. Onde permanecem lacunas, assinaturas pagas são utilizadas para dados financeiros e inteligência de empresas, triagem de notícias e finanças, e verificações em bases de dados de patentes para confirmar a plausibilidade de mudanças impulsionadas pela tecnologia. Essas fontes de pesquisa documental são apenas ilustrativas, e muitas outras referências públicas e pagas foram usadas para coletar, verificar e esclarecer os dados.
Entrevistas primárias e pesquisas
A validação primária é feita por meio de entrevistas com especialistas e pesquisas estruturadas com participantes do ecossistema de bolsas, incluindo provedores de infraestrutura, intermediários de mercado e usuários dos lados comprador e vendedor que possam explicar os fatores de taxas e os padrões de volume. A cobertura é construída em torno dos principais centros de negociação dos EUA e grupos de usuários finais, de modo que as suposições sobre preços, mix e adoção sejam verificadas e, então, refinadas antes da finalização do modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 29% | CXOs: 12% |
| Nível médio: 53% | Líderes funcionais/de unidade: 35% |
| Players menores: 18% | Gerentes: 53% |
Dimensionamento e previsão de mercado
O dimensionamento é primeiro reconstruído usando uma abordagem top-down, na qual a emissão de ações e títulos dos EUA, somada à atividade de negociação secundária, é traduzida em um pool de receita endereçável para serviços de bolsa e pós-negociação. Uma vez estabelecida essa estrutura, os totais são corroborados usando aproximações bottom-up seletivas, como cronogramas de preços amostrados aplicados aos volumes observados, além de verificações cruzadas de receita de fornecedores, que são então usadas para ajustar valores anômalos.
As principais entradas do modelo incluem os volumes de negociação de ações à vista, a participação de derivativos listados onde ela afeta os gastos com infraestrutura relacionada, o número de novas listagens e emissões subsequentes, as tendências de emissão e saldo em aberto de títulos de dívida, as tendências de taxas de compensação e liquidação, e os efeitos contínuos de mudanças no ciclo de liquidação, como o T+1. As previsões dependem principalmente de análises de cenário, nas quais indicadores macroeconômicos e ciclos de captação de capital são traduzidos em trajetórias de volume e preço, sendo então refinadas com base nas expectativas de especialistas sobre mudanças no mix entre atividade primária e secundária.
Quando as divulgações de receita não correspondem ao escopo exigido, as lacunas são tratadas usando intervalos conservadores vinculados ao mix de negócios divulgado, sendo então validadas com base em múltiplos sinais externos antes que o número final seja fixado.
Validação de dados e ciclo de atualização
Os resultados são verificados por meio de várias camadas, começando com testes de consistência interna, seguidos por comparações com sinais de mercado independentes, como ciclos de emissão, atividade de negociação e mudanças relatadas nos cronogramas de taxas. Se uma variação parecer grande, as premissas subjacentes são revisadas novamente, e ligações de acompanhamento são acionadas para confirmar se o fator determinante é o escopo, o momento ou uma mudança estrutural no mercado.
Antes da aprovação final, as premissas e os cálculos são revisados por outro analista para reduzir erros evitáveis, e as tabelas finais são reverificadas quanto à lógica ano a ano. Os relatórios são atualizados anualmente, e eventos relevantes podem acionar atualizações intermediárias, seguidas de uma última revisão antes da entrega, para que os clientes recebam a visão mais atual.
Tamanho do mercado do ecossistema de bolsas do mercado de capitais dos EUA da Mordor Intelligence comparado a outras estimativas publicadas
Os valores de mercado publicados para este tema frequentemente não se alinham porque a definição subjacente do que conta como o ecossistema de bolsas não é consistente, e porque algumas estimativas misturam métricas de atividade com métricas de receita. As diferenças também surgem de como a precificação é modelada ao longo do tempo e se os números são mantidos atualizados com as mudanças recentes na estrutura de mercado.
As maiores discrepâncias geralmente aparecem quando uma fonte adiciona áreas adjacentes, como custódia, infraestrutura de ativos tokenizados ou gastos amplos com mercados de capitais, em vez de manter o escopo restrito a serviços de bolsa e pós-negociação para ações e títulos de dívida. As escolhas de temporalidade também importam, já que o uso de diferentes anos-base, premissas médias de câmbio ou progressões de taxas não testadas pode alterar o valor, e a dispersão na tabela é mais evidente onde o conjunto de produtos incluídos e as premissas relacionadas à liquidação são tratadas de forma diferente pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 656,42 bilhões de USD (2026) | |
| Editora de Setor A | 223,40 bilhões de USD (2026) | Utiliza uma interpretação mais restrita, que parece mais próxima apenas das receitas de bolsa, e provavelmente deixa de fora um conjunto mais amplo de receitas de infraestrutura pós-negociação e de suporte que são incluídas ao dimensionar o ecossistema completo. |
| Editora de Setor B | 473,31 bilhões de USD (2035) | Utiliza uma janela de previsão mais longa e uma trajetória de crescimento mais elevada, e a linguagem de escopo indica a inclusão de ativos tokenizados e categorias de infraestrutura mais amplas, o que altera o tamanho e torna difícil a correspondência de anos. |
A comparação mostra que a dispersão é explicada principalmente pelos limites de escopo e pela forma como a atividade é traduzida em fluxos de receita monetizados, seguidos pelo alinhamento do ano-base e pelas escolhas de progressão de preços. Ao vincular o modelo a indicadores observáveis de emissão e negociação e, então, verificar cruzadamente com pools de receita divulgados, o dimensionamento permanece rastreável a etapas repetíveis, mesmo quando a granularidade dos relatórios públicos é irregular.


Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de capitais dos Estados Unidos até 2031?
As previsões situam o tamanho do mercado de bolsas de capitais dos Estados Unidos em USD 896,67 bilhões até 2031, refletindo uma CAGR de 6,45% a partir dos níveis de 2026.
Qual segmento de plataforma de trading atualmente domina a atividade de transações?
O segmento secundário lidera com uma participação de mercado de 91,05%, sublinhando sua profunda liquidez e infraestrutura eletrônica madura.
Qual região dos EUA está experimentando a expansão mais rápida na atividade de bolsas?
Prevê-se que o Oeste cresça a uma CAGR de 5,11% até 2031, apoiado pelo ecossistema tecnológico do Vale do Silício e pelos pipelines de IPO impulsionados por capital de risco.
Por que os títulos corporativos estão ganhando tração entre os investidores?
O aumento da emissão corporativa, as estruturas de financiamento vinculadas a ESG e a mudança para fluxos de trabalho eletrônicos de dealers estão impulsionando uma CAGR de 5,79% no volume de títulos corporativos.
Como as bolsas estão se adaptando ao rápido crescimento no trading de varejo?
As plataformas estão adicionando funcionalidade de ações fracionárias, horários estendidos, análises educacionais mais ricas e tipos de ordens refinados para acomodar lotes menores e manter a qualidade de execução.
Qual iniciativa tecnológica poderia transformar mais profundamente a competição nas bolsas dos EUA?
A adoção ampla de infraestrutura de trading 24/7 e a liquidação de valores mobiliários tokenizados estão prontas para remodelar o acesso ao mercado e os ciclos de liquidação ao longo dos próximos cinco anos.
Página atualizada pela última vez em:



