
Tamanho e Participação do Mercado de Endodontia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
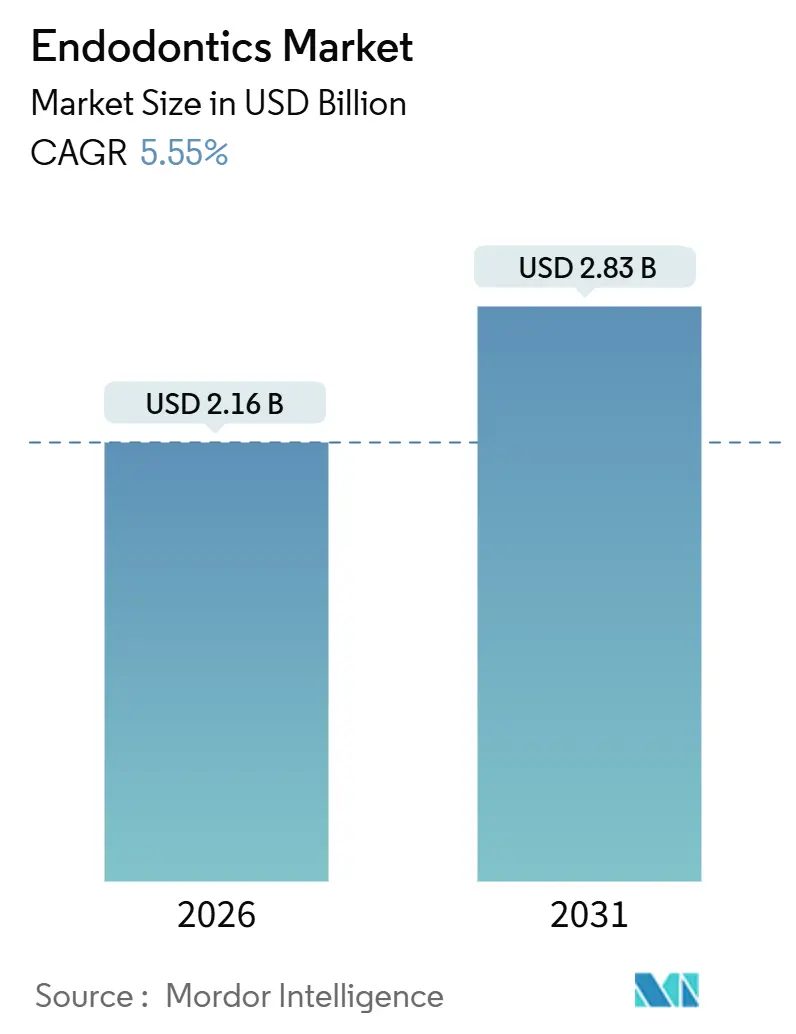
| Tamanho do Mercado (2026) | 2.16 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.83 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.55 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Endodontia por Mordor Intelligence
O tamanho do Mercado de Endodontia é estimado em USD 2,16 bilhões em 2026 e deve atingir USD 2,83 bilhões até 2031, a um CAGR de 5,55% durante o período de previsão (2026-2031).
O crescimento constante é impulsionado por uma população envelhecida que retém mais dentes naturais, pela atualização de procedimentos de sistemas manuais para sistemas rotatórios e guiados por inteligência artificial, e pela maior disposição das economias emergentes em pagar por procedimentos de preservação dentária em vez de extração. Os gastos com tecnologia estão se deslocando para plataformas de tratamento intensivas em capital, como localizadores apicais com motores integrados, unidades de laser e navegação por inteligência artificial, que elevam as taxas de sucesso na primeira intervenção e reduzem a necessidade de retratamento. As vendas recorrentes de consumíveis continuam sendo o principal pilar de receita, mas as atualizações de equipamentos geram os ganhos incrementais mais rápidos. Regulamentações mais rigorosas de controle de infecção na Europa, no Japão e na Austrália estão acelerando a transição para instrumentação de uso único, enquanto subsídios, especialmente na Alemanha e na França, estão reduzindo a resistência aos preços. Em paralelo, a Ásia-Pacífico está expandindo corredores de turismo odontológico que oferecem tecnologia de padrão ocidental a preços atrativos, atraindo demanda da América do Norte e da Europa. A Organização Mundial da Saúde reportou 2,5 bilhões de adultos vivendo com cáries não tratadas em 2025, evidenciando a necessidade clínica persistente que sustenta os volumes de procedimentos a longo prazo.
Principais Conclusões do Relatório
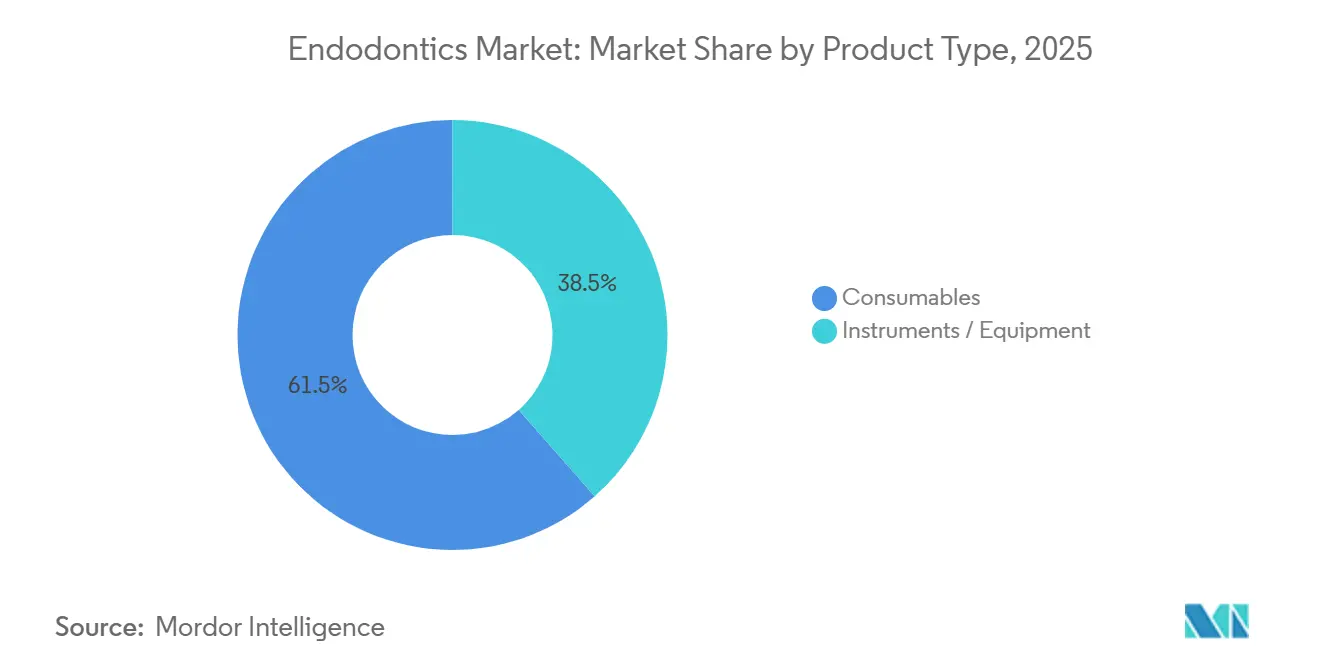
- Por tipo de produto, os consumíveis lideraram com 61,55% da participação do mercado de Endodontia em 2025; instrumentos e equipamentos têm previsão de crescimento a um CAGR de 7,25% até 2031.
- Por usuário final, as clínicas odontológicas responderam por 58,53% do tamanho do mercado de Endodontia em 2025, enquanto institutos acadêmicos e de pesquisa se expandirão a um CAGR de 8,85% até 2031.
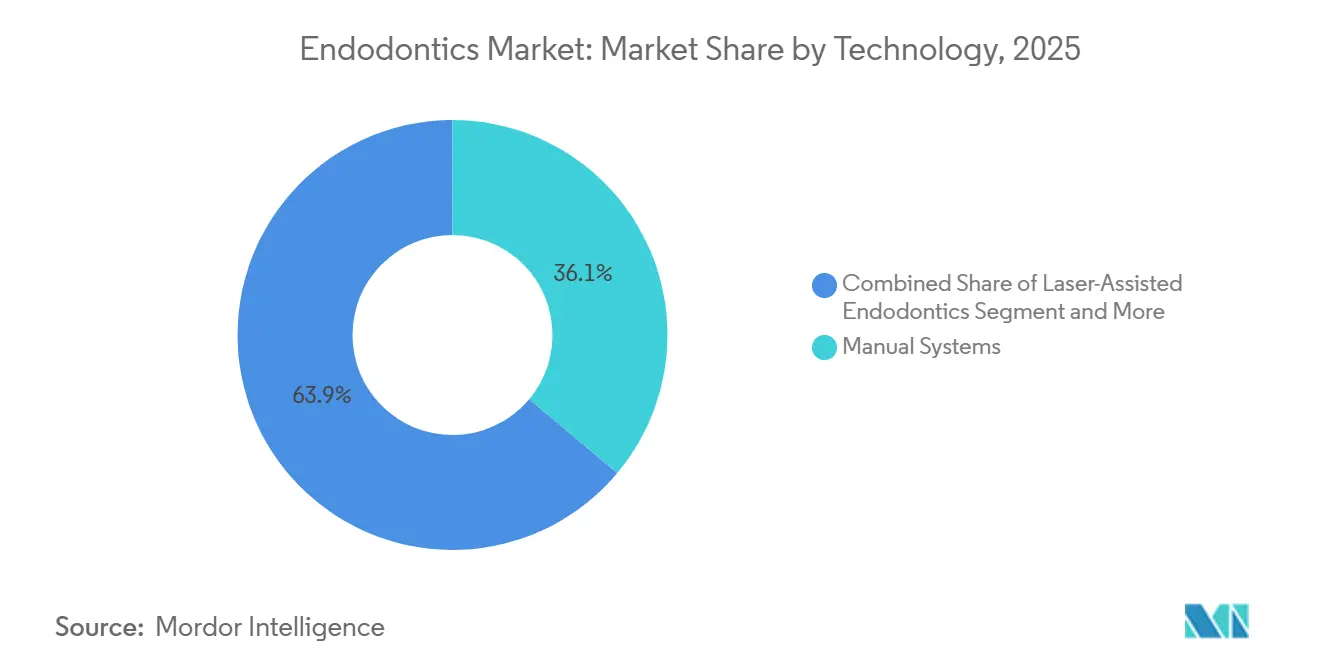
- Por tecnologia, os sistemas manuais retiveram 36,13% da participação do mercado de Endodontia em 2025; a navegação guiada por inteligência artificial está posicionada para crescer a um CAGR de 9,7% até 2031.
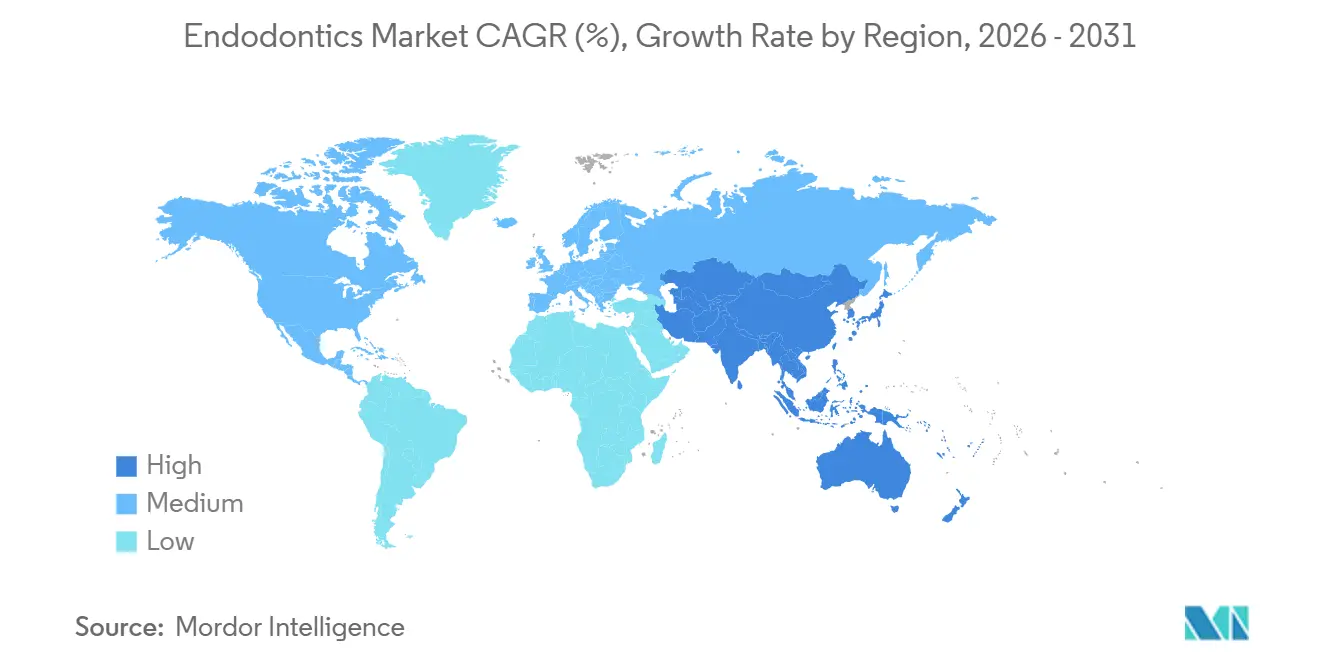
- Por geografia, a América do Norte dominou a receita com uma participação de 37,23% do tamanho do mercado de Endodontia em 2025, enquanto a Ásia-Pacífico tem projeção de avanço a um CAGR de 8,51% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da incidência de casos de doença periodontal e cárie dentária entre a população envelhecida | +1.2% | Global, com concentração na América do Norte, Europa e Japão | Longo prazo (≥ 4 anos) |
| Avanços rápidos em limas rotatórias de NiTi e sistemas de movimento adaptativo | +1.5% | Global, adoção antecipada na América do Norte e na Europa Ocidental | Médio prazo (2-4 anos) |
| Expansão de redes de clínicas odontológicas e centros de turismo odontológico em mercados emergentes | +1.3% | Núcleo da Ásia-Pacífico, com expansão para o Oriente Médio e América do Sul | Médio prazo (2-4 anos) |
| Imagens periapicais 3D impulsionadas por inteligência artificial aumentando a precisão do tratamento | +0.9% | América do Norte e União Europeia, implantações piloto na Ásia-Pacífico urbana | Curto prazo (≤ 2 anos) |
| Subsídios da União Europeia para instrumentação de uso único para reduzir infecções cruzadas | +0.6% | União Europeia, com potencial replicação na Austrália e no Canadá | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Incidência de Casos de Doença Periodontal e Cárie Dentária entre a População Envelhecida
Adultos com 65 anos ou mais constituirão 16% da população global até 2030, uma coorte com prevalência 2,8 vezes maior de periodontite apical do que grupos etários mais jovens. Campanhas de retenção dentária reduziram o edentulismo, mas simultaneamente aumentaram o número de dentes suscetíveis à necrose pulpar. O Japão, a sociedade mais envelhecida do mundo, registrou um aumento de 11% nos procedimentos de tratamento de canal por 1.000 habitantes entre 2020 e 2024, um crescimento totalmente coberto pelo seguro nacional. Doenças sistêmicas crônicas, como o diabetes, comprometem a cicatrização e aumentam os volumes de retratamento, favorecendo cimentos obturadores avançados que liberam íons de cálcio e hidroxila. Esses ventos demográficos favoráveis são mais fracos na África Subsaariana e no Sul da Ásia, onde populações mais jovens e menor utilização de cuidados odontológicos retardam o impacto imediato, mas o vetor de longo prazo permanece ascendente.
Avanços Rápidos em Limas Rotatórias de NiTi e Sistemas de Movimento Adaptativo
As ligas de níquel-titânio tratadas termicamente — comercializadas como Gold Wire, Blue Wire ou CM Wire — oferecem resistência à fadiga cíclica 40%–60% superior à do NiTi superelástico convencional, permitindo o preparo seguro de curvaturas complexas de canais[1]Dentsply Sirona, "Relatório Anual 2025," Dentsply Sirona, dentsplysirona.com. A Dentsply Sirona distribuiu mais de 8 milhões de limas WaveOne Gold globalmente até o final de 2025, enquanto o XP-endo Shaper da FKG Dentaire utiliza expansão por memória de forma para minimizar o pré-alargamento. Algoritmos de movimento adaptativo incorporados em motores sem fio ajustam o torque e a rotação em tempo real, reduzindo a formação de degraus e diminuindo o tempo de cadeira em 18%, de acordo com uma metanálise de 2025. Esses avanços são particularmente impactantes em molares multirradiculares, onde limas tradicionais correm risco de fratura, elevando assim o sucesso clínico e o fluxo de pacientes.
Expansão de Redes de Clínicas Odontológicas e Centros de Turismo Odontológico em Mercados Emergentes
Redes odontológicas financiadas por capital privado na Índia, na Tailândia e no Brasil estão padronizando fluxos de trabalho endodônticos, aproveitando compras em volume para reduzir os custos por procedimento e comercializando atendimento certificado pela ISO 13485 para pacientes internacionais. A Tailândia concede incentivos fiscais a clínicas que obtêm a acreditação da Joint Commission International e atendem pelo menos 30% de pacientes estrangeiros, impulsionando a expansão em Bangkok e Phuket. O segmento de turismo odontológico receptivo da Índia cresceu 22% ano a ano em 2025, com procedimentos endodônticos representando cerca de um quinto dos casos, à medida que as clínicas combinam tratamento de canal com imagens de CBCT a 40%–50% dos preços praticados nos Estados Unidos. Protocolos uniformes aumentam o giro de dispositivos, aceleram a difusão tecnológica e comprimem o período de retorno sobre sistemas guiados por inteligência artificial.
Imagens Periapicais 3D Impulsionadas por Inteligência Artificial Aumentando a Precisão do Tratamento
A tomografia computadorizada de feixe cônico combinada a algoritmos de aprendizado de máquina detecta canais acessórios e lesões periapicais com 92% de sensibilidade, em comparação com 68% para radiografia bidimensional. A FDA aprovou o software Second Opinion da Pearl Inc. em 2025, permitindo que os clínicos sobreponham mapas anatômicos codificados por cores sobre imagens de CBCT ao vivo. O Apex ID da Envista adicionou navegação por inteligência artificial no mesmo ano, reduzindo radiografias redundantes e diminuindo em nove minutos o tempo médio de cada caso. A adoção é mais forte na América do Norte e na Europa Ocidental, onde o reembolso é favorável, enquanto o Sudeste Asiático e a América Latina estão executando programas piloto em hospitais universitários para validar o retorno custo-benefício.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo de dispositivos e consumíveis endodônticos avançados | -0.7% | Global, mais agudo em países de baixa e média renda na Ásia-Pacífico, África Subsaariana e América do Sul | Longo prazo (≥ 4 anos) |
| Rigorosos processos globais de aprovação para novos sistemas de obturação e laser | -0.4% | Global, com prazos mais longos na América do Norte, União Europeia e Japão | Médio prazo (2-4 anos) |
| Reembolso limitado para retratamento e imagens de CBCT | -0.6% | América do Norte, Europa, Austrália; impacto mínimo em mercados de pagamento direto na Ásia e na América Latina | Médio prazo (2-4 anos) |
| Regulamentações ambientais sobre plásticos de uso único inflacionando os custos de consumíveis | -0.3% | União Europeia, com expansão para o Reino Unido e o Canadá; aplicação piloto na Califórnia e na Austrália | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Dispositivos e Consumíveis Endodônticos Avançados
Equipar uma sala de tratamento com um motor sem fio, localizador apical, scanner CBCT e plataforma a laser pode ultrapassar 80.000 USD. Os sistemas rotatórios de NiTi custam entre 8 e 15 USD por canal sob protocolos de uso único ou uso limitado, em comparação com 2 a 3 USD para limas endodônticas manuais de aço inoxidável — uma diferença difícil de recuperar onde as taxas médias de tratamento de canal variam entre 50 e 150 USD. Tarifas de importação de 10% sobre dispositivos odontológicos na Índia e suporte pós-venda fragmentado na Indonésia ou na Nigéria reduzem ainda mais a adoção. O arrendamento e os canais de equipamentos recondicionados ajudam, mas lacunas de garantia e serviços inconsistentes tornam muitos clínicos cautelosos. Mercados com predominância de pagamento direto transferem as despesas diretamente para os pacientes, limitando a penetração a grandes clínicas urbanas.
Rigorosos Processos Globais de Aprovação para Novos Sistemas de Obturação e Laser
Novos cimentos bioativos sem precedentes claros frequentemente enfrentam o processo de aprovação pré-comercialização da FDA, estendendo a comercialização em até dois anos e custando entre USD 2 e USD 4 milhões em testes. O Regulamento de Dispositivos Médicos da Europa exige avaliação clínica mais completa e monitoramento pós-comercialização, acrescentando de 12 a 18 meses aos prazos de lançamento[2]Comissão Europeia, "Orientação sobre o Regulamento de Dispositivos Médicos," Comissão Europeia, europa.eu. O regulador japonês reclassificou os motores de movimento adaptativo em uma classe de risco mais elevada em 2025, desencadeando novos testes de biocompatibilidade. Esses obstáculos favorecem os incumbentes que podem amortizar os custos de conformidade em portfólios mais amplos, marginalizando inovadores menores e retardando a renovação tecnológica.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Consumíveis Ancoram a Receita, Equipamentos AceleramOs consumíveis responderam por 61,55% da participação do mercado de Endodontia em 2025, impulsionados pela rotatividade constante de limas, materiais de obturação e soluções de irrigação. As limas de NiTi tratadas termicamente, que oferecem resistência à fadiga 40%–60% maior, estão substituindo as ligas convencionais e são fundamentais para compras recorrentes. Cimentos bioativos que liberam íons de cálcio reduzem a cicatrização periapical em até 20% em comparação com alternativas à base de resina epóxi. Instrumentos e equipamentos, embora menores, crescerão a um CAGR de 7,25%, sustentados por motores sem fio com conectividade Bluetooth, unidades de laser para pulpotomia minimamente invasiva e localizadores apicais integrados com inteligência artificial. Pistolas de obturação assistidas por máquina aceleram os preenchimentos tridimensionais, atraindo consultórios de alto volume. À medida que a União Europeia avança em direção a limas descartáveis, os volumes unitários aumentam mesmo com a compressão das margens por unidade, beneficiando empresas com linhas de embalagem verticalmente integradas.


Por Usuário Final:
Clínicas Dominam, Institutos Acadêmicos Crescem RapidamenteAs clínicas odontológicas geraram 58,53% do tamanho do mercado de Endodontia em 2025 e continuam sendo o principal canal de receita. Redes corporativas na Índia, no Brasil e nos Estados Unidos negociam descontos por volume expressivos, impulsionando a padronização de equipamentos e ampliando a lacuna tecnológica em relação aos consultórios individuais. Os institutos acadêmicos e de pesquisa, em expansão a um CAGR de 8,85%, sustentam a adoção antecipada de CBCT, lasers e sistemas de inteligência artificial, auxiliados por subsídios governamentais na China e na Índia que aumentaram as vagas de pós-graduação em mais de um terço desde 2024. Os hospitais odontológicos, embora com crescimento mais lento, gerenciam retratamentos complexos e casos cirúrgicos que exigem imagens premium e microscopia, mantendo os gastos por caso elevados. Essa bifurcação posiciona as clínicas como motores de volume e as universidades como incubadoras de tecnologia.
Por Tecnologia:
Sistemas Manuais Persistem, Navegação por Inteligência Artificial Causa DisrupçãoA instrumentação manual ainda detinha 36,13% da participação do mercado de Endodontia em 2025, sustentada pelo baixo custo e pela familiaridade dos clínicos, especialmente para dentes simples de canal único. As plataformas rotatórias dominam os molares multicanais, auxiliadas por motores sem fio que imitam o feedback tátil das limas manuais. As abordagens assistidas por laser permanecem de nicho devido aos custos de capital acima de USD 25.000 e aos requisitos de treinamento especializado, mas encontram crescente aceitação na pulpotomia pediátrica. A navegação guiada por inteligência artificial, aprovada como Software como Dispositivo Médico nos Estados Unidos e na Europa, se expandirá a um CAGR de 9,7% até 2031, reduzindo erros procedimentais e melhorando a qualidade da obturação em 15% nos primeiros ensaios apresentados na Associação Americana de Endodontistas. A adoção varia acentuadamente por geografia; os consultórios especializados da América do Norte lideram, enquanto muitos mercados emergentes permanecem em estágios piloto.

Análise Geográfica
Mercado de Endodontia da América do Norte
A América do Norte capturou 37,23% da receita global em 2025. Os Estados Unidos realizam 15 milhões de procedimentos anualmente e lideram a adoção de sistemas de navegação por inteligência artificial e sistemas a laser, embora o reembolso para retratamento e imagens CBCT adjuntas permaneça inconsistente. O modelo público-privado misto do Canadá cria um mercado de dois níveis, e as cidades fronteiriças do México atraem turistas dentais dos Estados Unidos com dispositivos aprovados pela FDA a taxas 50% mais baixas.
Mercado de Endodontia da Ásia-Pacífico
A Ásia-Pacífico crescerá a uma CAGR de 8,51% até 2031, impulsionada pelo aumento da renda da classe média e pelos investimentos governamentais em infraestrutura. A China subsidia sistemas rotatórios e localizadores apicais para municípios rurais, reduzindo as disparidades de qualidade entre áreas urbanas e rurais. A Índia forma mais de 2.000 novos especialistas em endodontia por ano, ampliando a capacidade de realização de procedimentos. A Tailândia e a Malásia combinam cadeias de suprimentos certificadas pela ISO com clínicos treinados internacionalmente, sustentando o apelo do turismo odontológico. A Austrália está avaliando mandatos de uso único que poderiam acelerar a transição para longe de limas reutilizáveis e aumentar o giro de consumíveis.
Mercado de Endodontia da EMEA
A Europa prioriza o controle de infecções, com Alemanha e França reembolsando entre 70% e 80% dos custos de limas descartáveis, acelerando a adoção tanto em ambientes privados quanto hospitalares. As restrições orçamentárias do NHS do Reino Unido mantêm uma divisão entre cuidados básicos e ofertas premium privadas. As cidades do sul da Europa atendem pacientes do norte europeu que buscam preços mais baixos, mas com dispositivos com marcação CE. O Oriente Médio investe em centros odontológicos no âmbito de planos de diversificação da saúde, e o setor privado da África do Sul adota tecnologias rotatórias e CBCT em taxas semelhantes às do sul da Europa.
Mercado de Endodontia da América do Sul
A América do Sul registra focos de crescimento acelerado, principalmente no Brasil e na Argentina, onde redes urbanas padronizam protocolos. A volatilidade cambial ocasionalmente perturba as importações, mas fomenta mercados locais de recondicionamento de equipamentos CBCT e a laser.

Panorama regulatório
Instrumentos endodônticos, materiais de obturação e equipamentos auxiliares, como localizadores apicais e motores endodônticos, são regulados como dispositivos médicos, com o acesso ao mercado moldado pelas exigências dos reguladores e normas de consenso. Nos Estados Unidos, o FDA Quality Management System Regulation (QMSR) entrou em vigor em 2 de fevereiro de 2026, influenciando a forma como os fabricantes de dispositivos se preparam para inspeções e alinham seus sistemas de qualidade.
Na Europa, o Medical Device Regulation (EU) 2017/745 continua a impulsionar exigências mais elevadas de evidência clínica e expectativas de pós-mercado, enquanto o Commission Delegated Regulation (EU) 2026/1359 altera disposições do MDR que afetam a avaliação de documentação para determinados dispositivos implantáveis de classe IIb. Para o benchmarking de desempenho de produtos, a ISO 3630-8:2026 foi publicada em junho de 2026, estabelecendo métodos de teste e requisitos para a precisão de localizadores apicais eletrônicos usados em terapia endodôntica.
Cenário Competitivo
A Dentsply Sirona e a Envista detinham conjuntamente uma parcela significativa da receita global em 2025, aproveitando portfólios completos que abrangem limas, motores, dispositivos de obturação e imagens. A FKG Dentaire, a VDW e a Micro-Mega asseguram margens premium em limas rotatórias por meio de tratamento térmico proprietário e geometria adaptativa que aumentam a flexibilidade e a vida útil à fadiga. A Biolase e a Fotona estão conquistando o nicho de laser, enquanto startups de navegação por inteligência artificial integram dados de CBCT com orientação procedimental em tempo real, fragmentando o segmento de equipamentos. A certificação ISO 13485 e a aprovação FDA 510(k) continuam sendo barreiras de entrada formidáveis, especialmente após o Regulamento de Dispositivos Médicos da Europa ter enrijecido os requisitos de evidências. Fabricantes contratados na China e na Índia desafiam os pontos de preço, fornecendo limas genéricas com descontos de até 50%, pressionando os incumbentes a se diferenciarem por meio de dados clínicos, educação continuada e camadas de serviços digitais.
A atividade de patentes é intensa; a Dentsply Sirona detém mais de 150 patentes ativas sobre metalurgia de NiTi e geometria de limas[3]Escritório de Patentes e Marcas Registradas dos Estados Unidos, "Pesquisa no Banco de Dados de Patentes," USPTO, uspto.gov. A série XP-endo da FKG Dentaire utiliza expansão por memória de forma para alcançar o preparo sem conicidade, ganhando popularidade em retratamentos complexos. Os espaços em branco emergentes incluem cimentos obturadores bioativos que aceleram a cicatrização, kits de limas de uso único adaptados a anatomias específicas e plataformas baseadas em nuvem que vinculam a documentação de casos ao inventário e à codificação de reembolso.
Líderes do Setor de Endodontia
Dentsply Sirona
Septodont Holding
Brasseler USA
Envista (Kerr)
Coltene Holding
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Endodontia
- BIOLASE
- Brasseler USA
- Coltene Holding
- Dentsply Sirona
- DiaDent Group
- EdgeEndo
- Envista (Kerr)
- FKG Dentaire
- Fotona d.o.o.
- Henry Schein Endo
- Hu-Friedy Group (STERIS)
- Ivoclar Vivadent
- J Morita Corp.
- Mani Inc.
- Micro-Mega
- Neolix
- Poldent
- Septodont
- SS White Dental
- Tri Hawk
- Ultradent Products
- VDW GmbH

Oportunidades de mercado e perspectivas futuras
As oportunidades estão centradas na simplificação do fluxo de trabalho e na premiumização do mix de consumíveis, à medida que clínicas e redes padronizam protocolos e migram de instrumentação reutilizável para instrumentação de uso único ou de reuso limitado, sob um foco intensificado no controle de infecção em partes da Europa, Japão e Austrália. Com os consumíveis já representando 61,55% da participação de mercado em 2025, os fabricantes que agrupam kits de limas específicos para procedimentos com motores compatíveis, materiais de obturação e protocolos de irrigação podem melhorar as taxas de adesão e a recompra, particularmente em redes de clínicas odontológicas e polos de turismo odontológico na Índia, Tailândia e Malásia, onde cuidados padronizados e alinhados à ISO 13485 são ativamente promovidos a pacientes internacionais.
Aprovações regulatórias e a entrada em novos mercados por uma base mais ampla de fornecedores estão ampliando a escolha de produtos e criando espaço em branco na faixa de preços intermediária para equipamentos endodônticos e materiais bioativos. Nos Estados Unidos, diversos dispositivos e materiais endodônticos obtiveram aprovações FDA 510(k) durante 2025, incluindo a Denjoy Dental para um sistema endodôntico integrado (Meet Endo-II) e a Enpuno para um cimento biocerâmico injetável para canal radicular (nRoot SP), sustentando ciclos de comercialização mais rápidos para inovações baseadas em predicados. No lado tecnológico, a imagem periapical 3D orientada por IA e a navegação guiada por software estão passando de implantações piloto para consideração rotineira em práticas de maior volume, apoiadas pela aprovação da FDA do software Second Opinion, da Pearl Inc., em 2025, que oferece um caminho definido para fornecedores de Software as a Medical Device integrarem diagnóstico e orientação aos fluxos de trabalho endodônticos.
Recent Industry Developments in Mercado de Endodontia
- Março de 2026: a Septodont lançou a linha GenENDO de limas endodônticas por meio de um acordo de distribuição exclusiva com a Micro-Mega SA. O lançamento amplia o alcance do portfólio de limas da Septodont utilizando o canal endodôntico já estabelecido da Micro-Mega, apoiando uma adoção mais amplas de sistemas de limas padronizados nas geografias-alvo. A colaboração reforça a estratégia de canal da Septodont e posiciona o GenENDO como uma oferta central em mercados regionais de alto crescimento.
- Junho de 2025: a Septodont e a Micro-Mega SA anunciaram uma parceria estratégica de distribuição para a linha GenENDO na Europa, Reino Unido, Oriente Médio e África. Essa parceria ampliou a cobertura comercial para consumíveis endodônticos e alinhou dois fabricantes odontológicos em termos de acesso e suporte de treinamento em múltiplas regiões.
- Outubro de 2024: a Septodont lançou o BioRoot Flow, um cimento bioativo para canal radicular em formato de seringa, baseado na Active Biosilicate Technology. O lançamento reforçou a mudança em direção a materiais de obturação bioativos concebidos para conveniência de manuseio e diferenciação clínica, aumentando a pressão competitiva no segmento de cimentos premium.


Mercado de Endodontia Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de endodontia abrange o valor de vendas dos produtos utilizados para diagnosticar, preparar, limpar, modelar e obturar sistemas de canais radiculares, além dos equipamentos endodônticos de suporte utilizados durante esses procedimentos em ambientes clínicos.
Exclusões de escopo: Não contabilizamos sistemas gerais de imagem odontológica, implantes dentários, dispositivos ortodônticos ou outros equipamentos odontológicos não endodônticos.
Visão Geral da Segmentação
- Por Tipo de Produto
- Consumíveis
- Brocas Endodônticas
- Materiais de Obturação
- Limas e Modeladores Endodônticos
- Soluções de Irrigação e Lubrificantes
- Instrumentos / Equipamentos
- Localizadores Apicais
- Lasers
- Sistemas de Obturação Assistidos por Máquina
- Scalers
- Outros
- Consumíveis
- Por Usuário Final
- Clínicas Odontológicas
- Hospitais Odontológicos
- Institutos Acadêmicos e de Pesquisa
- Por Tecnologia
- Sistemas Manuais
- Sistemas Rotatórios
- Endodontia Assistida por Laser
- Sistemas de Navegação Guiados por Inteligência Artificial
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer a base factual sobre a carga de saúde bucal, o comportamento de tratamento e o acesso aos cuidados, e em seguida para ancorar as premissas de modelagem. Para o contexto de demanda, consultamos tipicamente conjuntos de dados de saúde pública, como os recursos de saúde bucal da Organização Mundial da Saúde, as estatísticas de saúde bucal do CDC e os dados de saúde da OCDE para contexto de visitas odontológicas e força de trabalho, além de periódicos odontológicos revisados por pares que discutem resultados de tratamentos de canal e mudanças de técnica.
Para embasar o lado da oferta, também revisamos fontes como os bancos de dados da FDA dos EUA para contexto de categorias de dispositivos, estatísticas alfandegárias e de comércio para instrumentos e materiais odontológicos relevantes, e relatórios anuais mais apresentações a investidores de empresas que divulgam o desempenho de produtos odontológicos ou de especialidade. Quando necessário, complementamos com assinaturas pagas para dados financeiros e de inteligência de empresas, bancos de dados de patentes e bancos de dados de importação-exportação em nível de remessa para verificação direcional. Esses exemplos não são exaustivos, e muitas outras fontes públicas também foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em dentistas e especialistas em endodontia, administradores de compras e de consultórios, e funções voltadas a produtos em fabricantes e distribuidores, para que as premissas de precificação e adoção pudessem ser verificadas em linguagem simples. Por se tratar de um mercado global, equilibramos as contribuições entre as principais regiões e revisitamos temas discrepantes quando os resultados do modelo não correspondiam aos sinais de procedimentos e utilização observados durante a pesquisa documental. Nessas discussões, alinhamos o que deveria ser tratado como uso exclusivamente endodôntico, validamos os ciclos típicos de substituição de equipamentos e testamos sob pressão as premissas finais de previsão.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | CXOs: 17% | APAC: 47% |
| Nível intermediário: 51% | Líderes funcionais/de unidade: 23% | EMEA: 30% |
| Participantes menores: 19% | Gerentes: 60% | Américas: 23% |
Dimensionamento de Mercado e Previsão
O modelo de dimensionamento começa com uma construção de cima para baixo do conjunto de demanda endodôntica endereçável, onde os indicadores de atividade de procedimentos e acesso aos cuidados são traduzidos em consumo de produtos e necessidades de instalação de equipamentos por região. Os totais são então corroborados com aproximações seletivas de baixo para cima, utilizando preços médios de venda amostrados multiplicados por volumes unitários estimados para os principais consumíveis, e uma verificação de razoabilidade sobre remessas de equipamentos e substituição da base instalada.
Os principais insumos incluíram tendências de frequência de procedimentos de tratamento de canal, a divisão entre clínicos gerais e especialistas, taxas de adoção de sistemas de limas rotatórias e reciprocantes, uso médio de materiais de obturação por procedimento e ciclos de substituição de motores e localizadores apicais. Onde a visibilidade de baixo para cima é mais fraca para países menores ou linhas de produtos mais restritas, as lacunas foram tratadas por meio de índices de proxy de mercados similares, seguidos de nova verificação com entrevistas e sinais de comércio.
Para a previsão, baseamo-nos em análise de cenários apoiada por uma regressão multivariada simples. Os fatores testados em conjunto incluíram sinais de prevalência de doenças bucais, densidade de dentistas e crescimento de clínicas, e progressão de preços observada. As premissas foram ajustadas com base no consenso de especialistas para que a curva final permanecesse realista e explicável, mesmo quando oscilações de demanda de curto prazo se manifestaram.
Ciclo de Validação de Dados e Atualização
Os resultados do modelo foram verificados em relação a indicadores independentes, como padrões de visitas odontológicas, mudanças no mix de procedimentos, direção do movimento comercial e sinais de desempenho de empresas publicamente visíveis. Grandes variações foram investigadas antes da aprovação. Se um país ou grupo de produtos apresentar um salto que não possa ser explicado por adoção, precificação ou mudanças de política, as premissas foram reabertas e entrevistados selecionados foram recontactados para confirmar o que mudou.
Antes da publicação, os números passam por uma revisão analítica em múltiplas etapas para que as definições, o tratamento de moedas e a lógica de crescimento sejam consistentes entre as regiões. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, como movimentos bruscos de preços, ações regulatórias ou mudanças significativas nos volumes de procedimentos. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Endodontia da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os números publicados do mercado de endodontia frequentemente variam, mesmo quando parecem cobrir os mesmos produtos, porque as linhas de escopo e as escolhas de timing não são consistentes entre as fontes. As diferenças também podem surgir quando um modelo enfatiza a instalação de equipamentos, enquanto outro se baseia mais no consumo de consumíveis, o que pode elevar ou reduzir o valor de mercado.
A tabela de referência mostra uma variação explicada principalmente pelo que é contabilizado como gasto exclusivamente endodôntico, o ano utilizado para conversão de moeda e como os preços médios de venda são incrementados ao longo do tempo. A tabela também sugere que algumas estimativas incorporam consumíveis odontológicos adjacentes e, no modelo da Mordor Intelligence, o valor é contabilizado apenas quando o item é diretamente utilizado para terapia de canal radicular, retratamento ou procedimentos endodônticos cirúrgicos, o que mantém os sistemas gerais de imagem odontológica e outros dispositivos não endodônticos fora do escopo.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,16 bilhões de USD (2026) | |
| Publicador do Setor A | 2,49 bilhões de USD (2025) | Utiliza um ano-base diferente e pode incluir uma cesta de consumíveis mais ampla (por exemplo, brocas e fresas odontológicas gerais) que nem sempre estão vinculadas a procedimentos de canal radicular, o que eleva o gasto contabilizado. |
| Rastreador de Mercado B | 1,96 bilhão de USD (2024) | Ancora o mercado em um ano anterior e tende a se basear em taxas de crescimento macroeconômicas mais amplas com ajuste limitado para adoção de sistemas rotatórios, participação de retratamentos e ciclos de substituição de equipamentos, o que pode subestimar o valor de curto prazo em regiões de crescimento mais acelerado. |
Analisando os três valores em conjunto, a conclusão prática é que a disciplina de escopo e a lógica de precificação explicam a maior parte da diferença, e não uma discordância sobre o crescimento da endodontia. Ao manter o modelo vinculado ao consumo associado a procedimentos e a ciclos de vida realistas de equipamentos, obtemos uma visão equilibrada do mercado que pode ser reproduzida e auditada quando novos sinais públicos ou contribuições de especialistas surgirem.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de Endodontia?
O tamanho do mercado de Endodontia atingiu USD 2,16 bilhões em 2026 e tem projeção de alcançar USD 2,83 bilhões até 2031.
Qual é a velocidade de crescimento da demanda global por equipamentos de tratamento de canal?
A receita agregada tem previsão de expansão a um CAGR de 5,55% até 2031, com os segmentos de instrumentos e equipamentos crescendo mais rapidamente do que os consumíveis.
Qual região registrará o maior crescimento até 2031?
A Ásia-Pacífico avançará a um CAGR de 8,51% graças aos centros de turismo odontológico, ao aumento da renda da classe média e ao apoio público às clínicas rurais.
Qual segmento de tecnologia é o mais disruptivo?
Os sistemas de navegação guiados por inteligência artificial, aprovados como Software como Dispositivo Médico, estão posicionados para crescer 9,7% ao ano, reduzindo erros procedimentais e o tempo de cadeira.
Página atualizada pela última vez em:



