
Tamanho e Participação do Mercado de Tratamento de Infecção no Ouvido
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
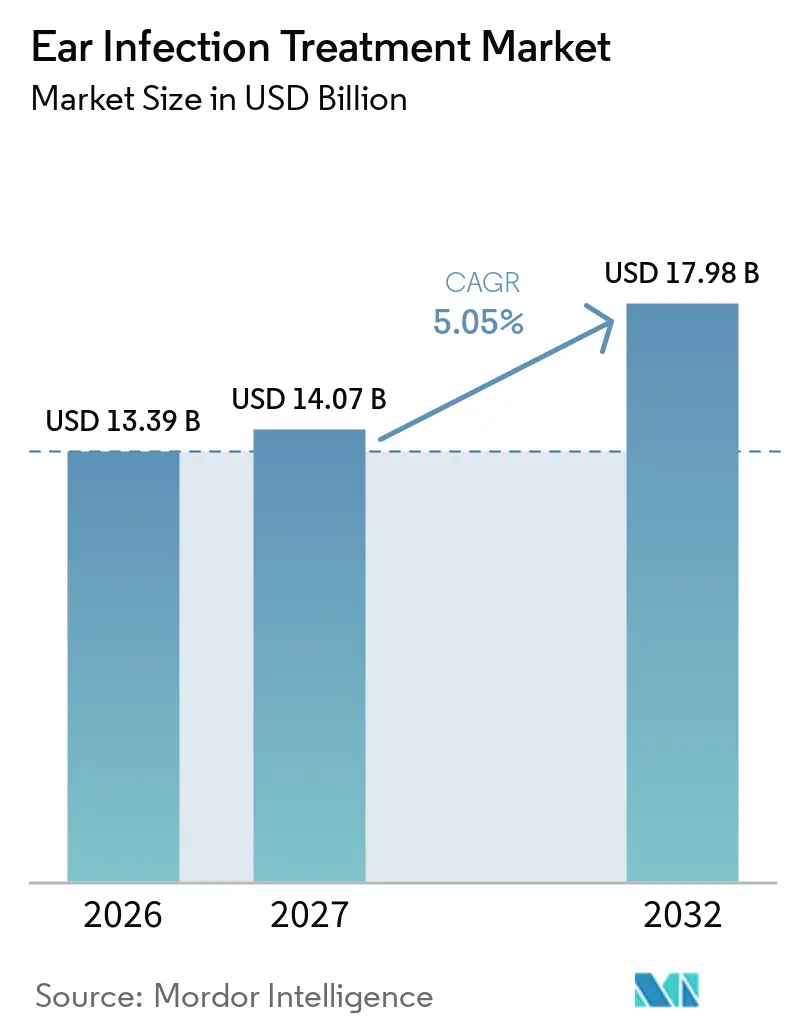
| Tamanho do Mercado (2027) | 14.07 Bilhões de dólares |
| Tamanho do Mercado (2032) | 17.98 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.05 % |
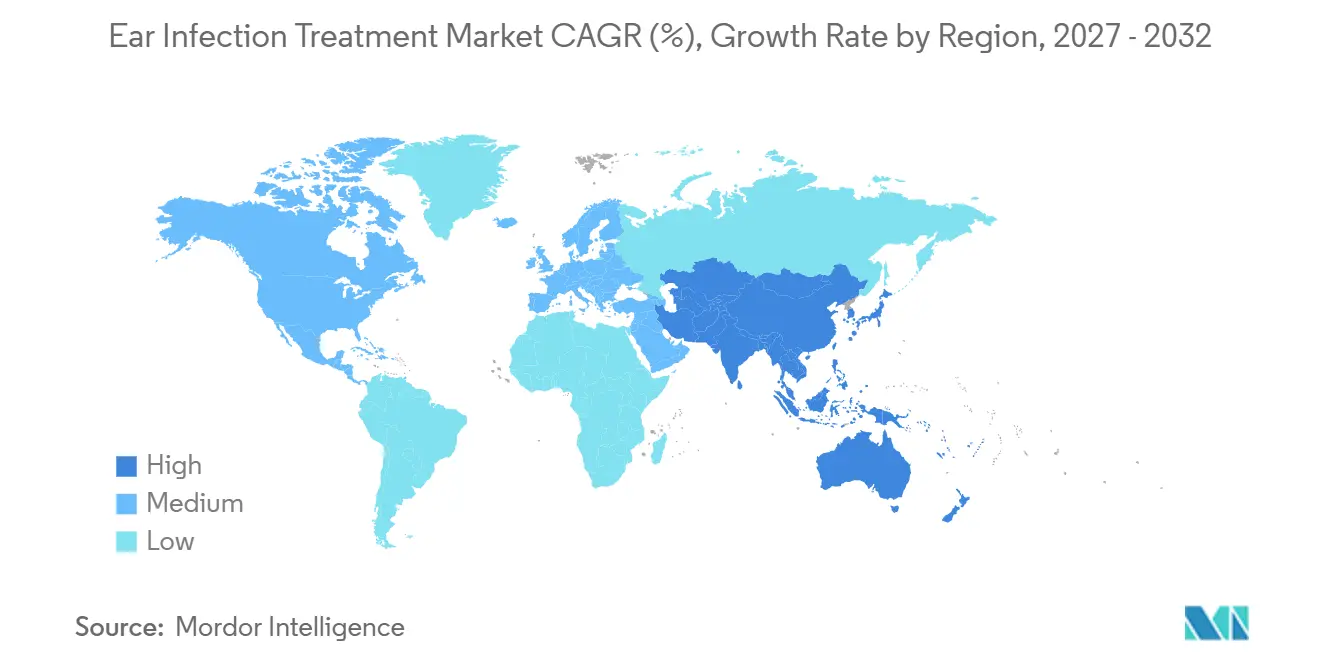
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tratamento de Infecção no Ouvido por Mordor Intelligence
O tamanho do Mercado de Tratamento de Infecção no Ouvido foi avaliado em 13,39 bilhões de USD em 2026 e estima-se que cresça de 14,07 bilhões de USD em 2027 para atingir 17,98 bilhões de USD até 2032, a um CAGR de 5,05% durante o período de previsão (2027-2032). O crescimento é sustentado pelo aumento da resistência antimicrobiana, pela ampla carga de doenças pediátricas e pela inovação contínua de produtos em medicamentos, diagnósticos e dispositivos minimamente invasivos. A vigilância genômica recente confirma que 30% dos isolados de Streptococcus pneumoniae são resistentes à penicilina e que 30% das cepas de Haemophilus influenzae contêm genes de beta-lactamase, levando os clínicos a adotar terapias direcionadas que preservam a eficácia dos antibióticos.[1] Calendários atualizados de vacinação pneumocócica, o surgimento da profilaxia probiótica e o apoio da FDA à timpanostomia em consultório ampliam coletivamente as opções terapêuticas. Enquanto isso, a otoscopia habilitada por inteligência artificial e a ultrassonografia reduzem a incerteza diagnóstica e diminuem o uso desnecessário de antibióticos. A Ásia-Pacífico registra agora o CAGR regional mais rápido, de 7,94%, impulsionado por programas de cobertura universal de saúde que ampliam o atendimento otorrinolaringológico a populações anteriormente desassistidas.
Principais Conclusões do Relatório
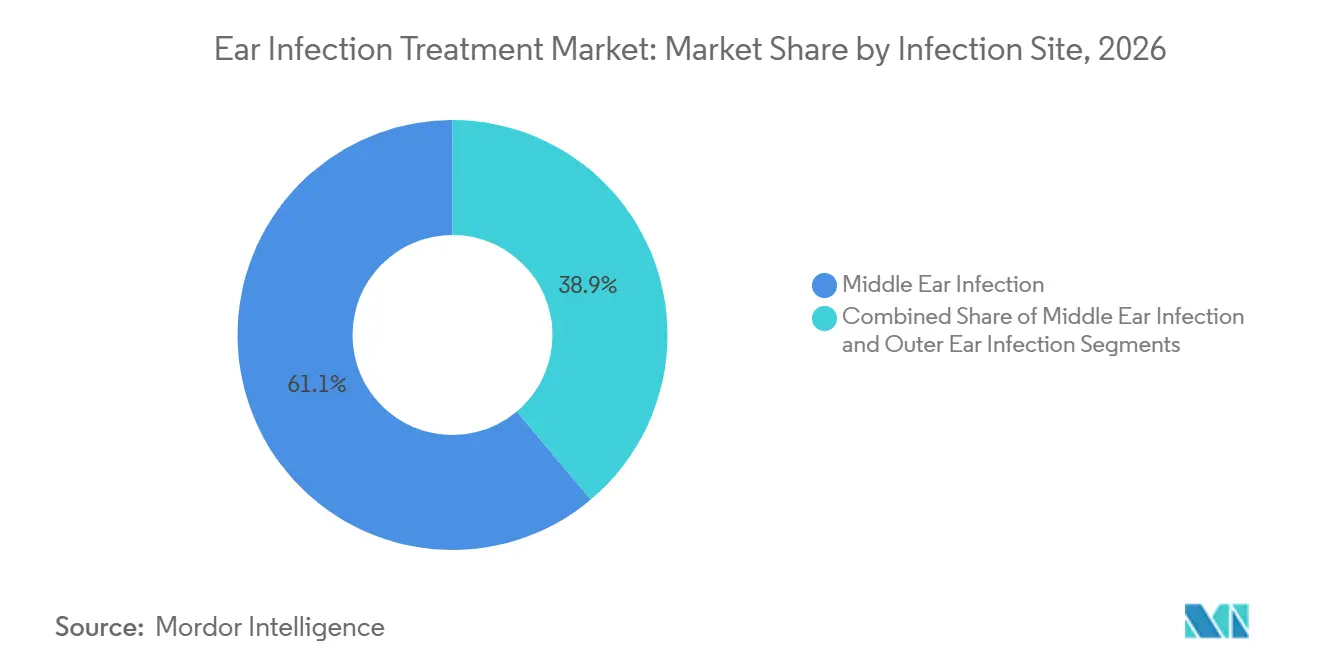
- Por local de infecção, a infecção no ouvido médio liderou com 61,12% de participação na receita em 2026; a infecção no ouvido interno está se expandindo a um CAGR de 6,48% até 2032.
- Por patógeno causador, as infecções bacterianas detinham 71,45% da participação do mercado de tratamento de infecção no ouvido em 2026, enquanto as infecções virais devem registrar um CAGR de 7,01% até 2032.
- Por medicamento, os antibióticos capturaram 48,35% da receita de 2026; os antivirais representam a modalidade de crescimento mais rápido, com um CAGR de 6,66% para o período de previsão.
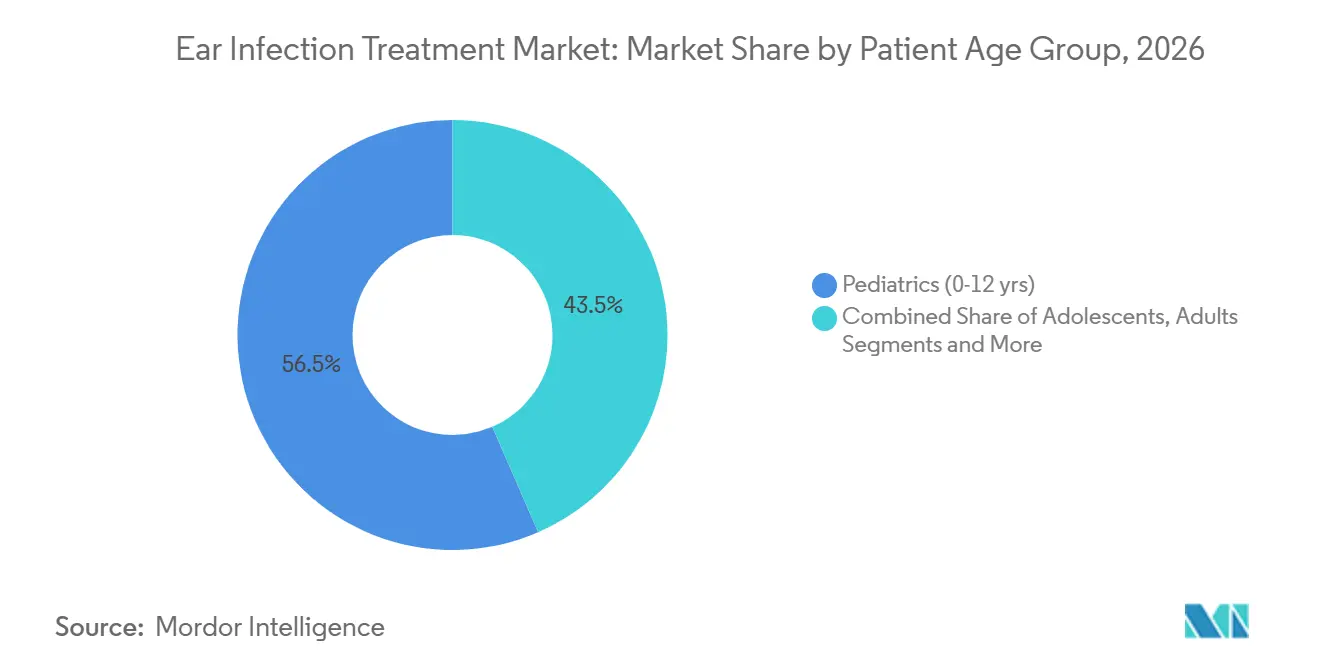
- Por faixa etária do paciente, o segmento pediátrico (0-12 anos) representou 56,52% do tamanho do mercado de tratamento de infecção no ouvido em 2026, enquanto os adultos com idades entre 18 e 64 anos devem avançar a um CAGR de 6,73% até 2032.
- Por usuário final, os hospitais lideraram com 47,05% de participação na receita em 2026, mas os centros cirúrgicos ambulatoriais estão se expandindo a um CAGR de 6,78% até 2032.
- Por geografia, a América do Norte respondeu por 37,86% da receita de 2026, enquanto a Ásia-Pacífico exibe o maior impulso de CAGR de 7,68% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da Prevalência de Otite Média Recorrente na População Pediátrica | +1.2% | Global, com maior impacto na América do Norte e Europa | Médio prazo (2-4 anos) |
| Adoção Crescente de Dispositivos de Tubo de Timpanostomia Minimamente Invasivos | +0.8% | América do Norte e Europa, expandindo-se para a APAC | Curto prazo (≤ 2 anos) |
| Disponibilidade de Formulações Óticas de Dose Fixa de Antibiótico-Corticosteroide | +0.6% | Global | Curto prazo (≤ 2 anos) |
| Expansão da Tele-Otoscopia e Consultas Remotas de ORL | +0.4% | América do Norte e Europa, adoção inicial na APAC urbana | Médio prazo (2-4 anos) |
| Pipeline de Terapias Preventivas à Base de Probióticos e Microbioma | +0.7% | Global, com adoção inicial em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Programas de Vacinação Infantil e Vigilância Apoiados pelo Governo | +0.9% | Global, com maior impacto em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Prevalência de Otite Média Recorrente na População Pediátrica
Evidências clínicas indicam que 93% das crianças experimentam pelo menos um episódio de otite média aguda até os 3 anos de idade, enquanto a frequência a creches acelera a contaminação cruzada e a disseminação de patógenos resistentes.[2] Os atrasos no desenvolvimento e as ausências escolares associados a infecções recorrentes criam pressão econômica e social que impulsiona a demanda por soluções terapêuticas e profiláticas. Os pais priorizam tratamentos com segurança comprovada em lactentes, impulsionando o investimento em formulações medicamentosas adequadas à faixa etária e sistemas de administração sem agulha. As empresas farmacêuticas respondem com regimes de amoxicilina em alta dose que compensam a resistência parcial sem aumentar a toxicidade. Os pagadores na América do Norte e na Europa Ocidental reembolsam cada vez mais medidas profiláticas, incluindo reforços de vacinação pneumocócica e suplementos probióticos, para reduzir os custos a longo prazo.
Adoção Crescente de Dispositivos de Tubo de Timpanostomia Minimamente Invasivos
O Hummingbird TTS e o Tula Systems permitem a colocação de tubos de ouvido em consultório em crianças a partir de 6 meses de idade, eliminando a anestesia geral e os atrasos no agendamento de salas cirúrgicas. O reconhecimento da FDA por meio do código HCPCS G0561 amplia o reembolso por terceiros e impulsiona a rápida adoção entre otorrinolaringologistas pediátricos. Os designs de tubos com lúmen curvo melhoram a drenagem de fluidos e resistem à formação de biofilme, reduzindo as taxas de falha. Os dados clínicos iniciais mostram uma redução de 40% nos procedimentos repetidos em comparação com os tubos retos convencionais, incentivando a adoção em sistemas hospitalares com restrições de custo. As clínicas da Ásia-Pacífico estão começando a importar a tecnologia sob vias regulatórias aceleradas, apoiando as projeções de crescimento regional.
Disponibilidade de Formulações Óticas de Dose Fixa de Antibiótico-Corticosteroide
Gotas combinadas como ciprofloxacino-dexametasona e ciprofloxacino-fluocinolona acetonida alcançam taxas de cura de 61,2% na otite média pediátrica com tubos, superando os benchmarks históricos de monoterapia. A ação anti-inflamatória concomitante alivia a dor rapidamente, melhorando a adesão e reduzindo as visitas de emergência noturnas. As empresas aproveitam as vias 505(b)(2) para reformular moléculas legadas, acelerando a entrada no mercado e estendendo a vida das patentes. A preferência dos cuidadores por dosagem duas vezes ao dia em vez dos esquemas tradicionais de quatro vezes aumenta a eficácia no mundo real. A aprovação pediátrica generalizada nos Estados Unidos e na Europa estabelece uma posição comercial que novos entrantes replicam na América Latina.
Pipeline de Terapias Preventivas à Base de Probióticos e Microbioma
Ensaios randomizados mostram que a suplementação com Lactobacillus salivarius PS7 reduz a incidência de otite média aguda em 20% em crianças de alto risco. As cepas de Streptococcus salivarius inibem a formação de biofilme de Haemophilus influenzae, fornecendo um mecanismo biologicamente plausível para a prevenção de recaídas. Os analistas do setor preveem a aprovação regulatória da primeira pastilha probiótica focada em ORL dentro de cinco anos na União Europeia. As estratégias de acesso ao mercado centram-se no posicionamento de venda livre para contornar os obstáculos de reembolso, enquanto se estabelecem parcerias com associações pediátricas para inclusão em diretrizes. Com o tempo, a profilaxia bem-sucedida poderia reduzir a demanda por antibióticos, mas a adoção de curto prazo aborda principalmente os mandatos de gestão da resistência.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da Resistência Antimicrobiana aos Antibióticos de Primeira Linha | -1.1% | Global, com maior impacto em mercados em desenvolvimento | Médio prazo (2-4 anos) |
| Alto Custo e Complicações Pós-Operatórias das Cirurgias de Ouvido | -0.7% | Global, com impacto particular em mercados emergentes | Curto prazo (≤ 2 anos) |
| Reembolso Limitado para Dispositivos Óticos Avançados em Mercados Emergentes | -0.5% | Mercados emergentes na APAC, MEA e América Latina | Longo prazo (≥ 4 anos) |
| Avisos Regulatórios de Segurança sobre Gotas Óticas de Fluoroquinolona | -0.3% | Global, com maior impacto na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Resistência Antimicrobiana aos Antibióticos de Primeira Linha
A escalada da resistência antimicrobiana desafia fundamentalmente os paradigmas tradicionais de tratamento de infecção no ouvido, com a vigilância genômica revelando padrões alarmantes de resistência entre os principais patógenos da otite média. Estudos relatam 100% de resistência à ampicilina e 90,9% de resistência à cefoxitina em isolados de Staphylococcus aureus, enquanto a Pseudomonas aeruginosa apresenta apenas 65,2-67,4% de suscetibilidade às fluoroquinolonas. Os clínicos devem escalar para agentes de segunda linha, como ceftriaxona, aumentando os gastos diretos com medicamentos e elevando o risco de eventos adversos. A prescrição empírica de amplo espectro amplifica a pressão seletiva, perpetuando uma espiral de resistência que compromete a sustentabilidade do mercado a longo prazo. O surgimento de cepas resistentes formadoras de biofilme complica particularmente as infecções crônicas e recorrentes, exigindo abordagens terapêuticas alternativas.
Alto Custo e Complicações Pós-Operatórias das Cirurgias de Ouvido
Os custos de intervenção cirúrgica criam barreiras significativas ao manejo ideal da infecção no ouvido, com procedimentos de tubo de timpanostomia variando de USD 782 a USD 1.558 em diferentes estados dos EUA, refletindo disparidades geográficas substanciais na acessibilidade aos cuidados de saúde.[3] Eventos pós-operatórios como obstrução ou extrusão prematura necessitam de revisão em 7-20% dos casos, acrescentando à carga econômica. As políticas de autorização prévia dos seguros prolongam os tempos de espera, arriscando a progressão para infecções crônicas e perda auditiva condutiva. A concentração de serviços especializados de ORL em centros urbanos também cria barreiras de acesso para populações rurais, agravando as disparidades de saúde nos resultados do tratamento de infecção no ouvido.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Local de Infecção:
A Dominância do Ouvido Médio Impulsiona a InovaçãoAs condições do ouvido médio responderam por 61,12% da receita de 2026, tornando-as a espinha dorsal do mercado de tratamento de infecção no ouvido. Inovações como a otoscopia por ultrassom detectam agora o derrame do ouvido médio em segundos, aumentando a certeza diagnóstica e reduzindo os antibióticos inadequados em até 50%. O tamanho do mercado de tratamento de infecção no ouvido para intervenções no ouvido médio deve se expandir nos próximos anos, refletindo a demanda contínua por terapias precisas e específicas ao local. As infecções do ouvido interno, embora menores em volume, apresentam uma trajetória de crescimento de 6,48% à medida que os exames de imagem melhoram a detecção de sequelas vestibulares. As infecções do ouvido externo permanecem estáveis, sustentadas pelos avanços em antimicrobianos tópicos.
Sistemas de liberação de medicamentos de segunda geração visam o espaço do ouvido médio com géis de liberação prolongada e carreadores lipossomais que alcançam a erradicação completa do patógeno em 24 horas em estudos pré-clínicos. Os fabricantes planejam estudos clínicos que poderão reformular os regimes de tratamento padrão e reduzir a exposição total a antibióticos. Enquanto isso, injeções intratimpânicas de dose única estão sendo submetidas a ensaios clínicos fundamentais com o objetivo de reduzir o ônus para os cuidadores e melhorar a adesão.

Por Patógeno Causador:
As Infecções Bacterianas Lideram Apesar do Impulso ViralOs patógenos bacterianos mantiveram 71,45% da participação do mercado de tratamento de infecção no ouvido em 2026. A introdução de vacinas pneumocócicas de maior valência realinha a prevalência de sorotipos bacterianos, exigindo atualizações ágeis de formulação entre os produtores de antibióticos. As infecções virais são o segmento etiológico de crescimento mais rápido, com um CAGR de 7,01% até 2032, à medida que os diagnósticos moleculares revelam uma contribuição viral maior do que a anteriormente reconhecida. Os pipelines de pesquisa e desenvolvimento de antivirais respondem com inibidores de neuraminidase e endonuclease adaptados para administração otológica.
As infecções fúngicas permanecem um nicho, mas clinicamente importantes em coortes imunocomprometidas. Estudos de vigilância mostram fungos envolvidos em 41,7% dos casos refratários de pericondrite auricular, ressaltando a necessidade de terapêuticas específicas para cada patógeno. Os fabricantes de dispositivos investigam revestimentos antifúngicos para tubos de ventilação a fim de reduzir a colonização pós-operatória.
Por Medicação:
Os Antibióticos Dominam em Meio ao Crescimento dos AntiviraisOs antibióticos obtiveram 48,35% do faturamento de 2026, posicionando-os no centro do setor de tratamento de infecção no ouvido. No entanto, as políticas de gestão e os alertas de caixa preta sobre ototoxicidade estimulam o desenvolvimento paralelo de antissépticos tópicos, formulações de ácido hipocloroso e dispositivos bactericidas de nanofios. Os antivirais estão se expandindo a um CAGR de 6,66% à medida que painéis de PCR rápidos direcionam a terapia em minutos. Analgésicos e gotas anti-inflamatórias não esteroidais apoiam o alívio sintomático, enquanto terapias baseadas em dispositivos, como bombas de pressão negativa para o ouvido, oferecem opções não farmacológicas. As intervenções cirúrgicas migram cada vez mais para ambientes ambulatoriais, captando pacientes anteriormente relutantes em se submeter à anestesia geral.
O surgimento de tratamentos não antibióticos ganha impulso à medida que os clínicos buscam alternativas à terapia antimicrobiana tradicional. Revisões sistemáticas demonstram eficácia comparável entre antissépticos tópicos e antibióticos para otite externa aguda, apoiando iniciativas de gestão de antibióticos. Abordagens inovadoras, incluindo sistemas de liberação de ácido hipocloroso e tratamentos baseados em nanofios, mostram potencial em estudos pré-clínicos, potencialmente revolucionando o manejo de infecções bacterianas. A integração da inteligência artificial na seleção do tratamento otimiza os resultados terapêuticos ao combinar perfis de patógenos com regimes antimicrobianos ideais.
Por Faixa Etária do Paciente:
O Foco Pediátrico Sustenta a Evolução do MercadoO segmento pediátrico capturou 56,52% da receita de 2026, refletindo a suscetibilidade anatômica e as respostas imunológicas imaturas. As diretrizes de consenso italianas recomendam amoxicilina de espectro estreito a 90 mg/kg/dia como terapia de primeira linha, apoiando iniciativas de dosagem de precisão. A doença em adultos é agora o subsegmento de crescimento mais rápido, com um CAGR de 6,73%, devido à maior conscientização sobre as perdas de produtividade relacionadas ao trabalho. Os programas de saúde no local de trabalho subsidiam a tele-otoscopia para limitar o absenteísmo, impulsionando as taxas de diagnóstico em adultos.
Os pacientes geriátricos apresentam desafios de polifarmácia; os desenvolvedores buscam formulações de baixa interação, incluindo regimes poupadores de fluoroquinolonas para evitar riscos de prolongamento do intervalo QT. Os adolescentes fazem a transição entre as diretrizes pediátricas e adultas, exigindo ferramentas de dosagem flexíveis incorporadas em plataformas eletrônicas de prescrição.
Por Usuário Final:
A Dominância Hospitalar Cede Espaço ao Atendimento AmbulatorialOs hospitais mantiveram uma fatia de 47,05% da receita de 2026, mas a migração para o atendimento ambulatorial se acelera. Os centros cirúrgicos ambulatoriais exibem um CAGR de 6,78% à medida que os pagadores transferem procedimentos de ambientes hospitalares de alto custo. As clínicas de otorrinolaringologia se beneficiam de exames de imagem integrados que agilizam a tomada de decisões e reduzem os encaminhamentos. Os ambientes de cuidados domiciliares se expandem por meio da telemedicina e de diagnósticos por smartphone, particularmente em localidades rurais. O tamanho do mercado de tratamento de infecção no ouvido atribuído ao monitoramento domiciliar deve dobrar até 2032, auxiliado pelo reembolso de códigos de monitoramento remoto de pacientes.
Os centros cirúrgicos ambulatoriais se beneficiam de mudanças regulatórias que apoiam procedimentos em consultório e do reembolso aprimorado para intervenções minimamente invasivas. A aprovação da FDA para sistemas de timpanostomia em consultório elimina as barreiras tradicionais ao atendimento cirrgico ambulatorial, reduzindo custos e melhorando a conveniência para o paciente. A adoção de cuidados domiciliares se acelera por meio de aplicativos de diagnóstico baseados em smartphone, com dispositivos listados pela FDA permitindo a triagem de infecção no ouvido conduzida por cuidadores. Essa evolução na prestação de cuidados reduz o ônus sobre o sistema de saúde e melhora o acesso dos pacientes a intervenções oportunas.
Análise Geográfica
Mercado de Tratamento de Infecção no Ouvido na Amrica do Norte
A América do Norte contribuiu com 37,86% das vendas globais de 2026, aproveitando a robusta cobertura de seguros e a rápida adoção de tecnologia. O Medicare agora reembolsa a timpanostomia em consultório, impulsionando os volumes de procedimentos em ambientes ambulatoriais. O sistema de pagador único do Canadá garante cobertura vacinal quase universal, reduzindo a incidência de infecções graves, mas sustentando a demanda profilática. O crescimento dos hospitais privados no México introduz a adoção de dispositivos premium.
Mercado de Tratamento de Infecção no Ouvido na EMEA e América do Sul
A Europa ocupa a segunda posição, com sistemas de saúde pública sólidos que apoiam estratégias de probióticos e vacinação. A diretiva regional sobre gestão de antimicrobianos limita a prescrição de antibióticos de amplo espectro, estimulando o lançamento de combinações em dose fixa. O Oriente Médio e a África registram uma adoção gradual, dificultada pelo reembolso fragmentado, mas beneficiada por campanhas filantrópicas de vacinação. A América do Sul vê seguradoras privadas pilotando a tele-otoscopia para alcançar comunidades remotas da Amazônia.
Mercado de Tratamento de Infecção no Ouvido na APAC
A Ásia-Pacífico representa a região de crescimento mais rápido, com um CAGR de 7,68%. O plano Healthy China 2030 da China expande a capacidade de otorrinolaringologia, enquanto o código de conduta da Índia para a comercialização de dispositivos médicos promove uma comercialização transparente. O Japão atende a uma demografia envelhecida com clínicas integradas de audição e vestibulares. Os incentivos de telessaúde da Austrália superam o isolamento geográfico.
Panorama regulatório
As terapêuticas para infecções do ouvido situam-se entre vias de medicamentos e dispositivos que afetam o tempo até o lançamento no mercado e as obrigações pós-comercialização. Nos Estados Unidos, as combinações otológicas de antibióticos e antibiótico-esteroide são regulamentadas pela FDA através das vias NDA/505(b)(2) para formulações diferenciadas e vias ANDA para genéricos, enquanto os dispositivos de otorrinolaringologia usados em consultório seguem os processos de autorização de dispositivos médicos da FDA que apoiam a adoção ambulatorial. Na Europa, a EMA mantém informações centralizadas sobre o produto e farmacovigilância para ferramentas de prevenção usadas nas vias de tratamento da otite média aguda, incluindo vacinas pneumocócicas como Vaxneuvance e Synflorix.
A gestão responsável de antibióticos molda as decisões de prescrição e reembolso. A orientação AWaRe da OMS sobre antibióticos reforça a amoxicilina como opção de primeira linha para a otite média aguda e enfatiza o tratamento sintomático para casos leves, a fim de limitar a exposição desnecessária a antibióticos. No lado da prevenção, a EMA atualizou o EPAR do Vaxneuvance em janeiro de 2026, refletindo informações atuais para uma indicação que inclui a prevenção da otite média aguda causada por Streptococcus pneumoniae em lactentes, crianças e adolescentes, o que mantém a vacinação central na redução da carga de infecções do ouvido.
Análise da cadeia de valor
A cadeia de valor inclui (1) fornecedores de IFA e excipientes, incluindo antibióticos, corticosteroides, antifúngicos, conservantes e polímeros, (2) formulação estéril e enchimento-acabamento para gotas e suspensões otológicas líquidas, (3) embalagem (normalmente frascos conta-gotas de LDPE com recursos de segurança infantil quando exigido) e (4) distribuição por meio de distribuidores, farmácias de varejo, farmácias hospitalares e canais de dispensação em clínicas. A fabricação estéril é uma etapa crítica, com sistemas de água de alta pureza, dosagem e homogeneização controladas em aço inoxidável e enchimento estéril validado, o que eleva as barreiras técnicas e concentra a capacidade contratada qualificada.
Lançamentos recentes mostram como a autorização regulatória para fabricação e os programas de exclusividade influenciam a disponibilidade a jusante. Em dezembro de 2025, a Cosette Pharmaceuticals recebeu a aprovação da FDA para uma suspensão otológica genérica de ciprofloxacina 0,2% e hidrocortisona 1%, com 180 dias de exclusividade de Terapia Genérica Competitiva, apoiando o abastecimento de canal a curto prazo e a concorrência de preços em terapia combinada. Em julho de 2026, a Fonseca Biosciences lançou o XTORO (suspensão otológica de finafloxacina) nos Estados Unidos após a aprovação pela FDA de um Suplemento de Aprovação Prévia para fabricação comercial, destacando o papel de instalações de fabricação qualificadas e do planejamento de fornecimento em conformidade nos cronogramas de comercialização. Fabricantes sediados na Índia também recorrem cada vez mais à fabricação por contrato para gotas otológicas, expandindo o fornecimento tanto para mercados domésticos quanto de exportação, cumprindo normas rigorosas para produtos tópicos estéreis.
Cenário Competitivo
O mercado de tratamento de infecção no ouvido apresenta fragmentação moderada. Incumbentes farmacêuticos tradicionais como a Amneal focam em gotas combinadas genéricas após obter aprovação da FDA, enquanto startups de tecnologia médica oferecem imagiologia diagnóstica disruptiva que reduz pela metade o uso desnecessário de antibióticos. A Smith & Nephew adquiriu a Tusker Medical para obter o Tula System em julho de 2024, ampliando seu portfólio de dispositivos de ORL. A Integra LifeSciences comprou a Acclarent em abril de 2024 para integrar soluções de ORL minimamente invasivas.
Os fabricantes de dispositivos investem em inteligência artificial que classifica automaticamente as imagens da membrana timpânica, criando fossos de dados. As empresas farmacêuticas se diferenciam por meio de aromatização adequada para crianças e ergonomia de conta-gotas. O licenciamento cruzado entre empresas de diagnóstico e terapêutica acelera os modelos de cuidado de ponta a ponta. O interesse do capital de risco aumenta nos desenvolvedores de profilaxia baseada em microbioma devido às potenciais aplicações respiratórias amplas.
Oportunidades de espaço em branco surgem em formulações específicas para pediatria, terapias combinadas e intervenções preventivas que abordam as causas raiz das infecções recorrentes, em vez de apenas tratar os episódios ativos.
Líderes do Setor de Tratamento de Infecção no Ouvido
-
American Diagnostic Corporation
-
Sanofi SA
-
Olympus Corporation
-
Novartis AG
-
Pfizer Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tratamento de Infecção no Ouvido Empresas cobertas neste relatório
- Olympus
- Pfizer
- Novartis
- Sanofi
- GlaxoSmithKline
- Johnson & Johnson
- Medtronic
- Cipla
- Otonomy
- Grace Medical
- American Diagnostic Corp.
- Torque Pharma
- Smiths Group
- Hoya Corp. (Pentax Medical)
- Interacoustics
- Innovia Medical
- Demant A/S (Oticon)
- Cochlear
- Karl Storz
- Cook Group
- Alcon
Oportunidades de mercado e perspectivas futuras
As oportunidades estão se ampliando em abordagens não antibióticas e não cirúrgicas destinadas a reduzir episódios recorrentes e limitar a exposição empírica ampla a antibióticos. Em março de 2026, a Zinereo Pharma anunciou o lançamento do Otibiome, uma solução probiótica baseada em Ligilactobacillus salivarius PS7 para prevenção da otite média aguda recorrente em crianças, alinhando-se à mudança do mercado em direção à profilaxia destacada nos segmentos pediátricos. Ao mesmo tempo, dispositivos aprovados pela FDA, adequados para uso doméstico e clínico, estendem o tratamento além das vias de sala de cirurgia: a Earflo anunciou a disponibilidade no mercado dos EUA de seu tratamento não cirúrgico de pressão auricular pediátrica em maio de 2026, e uma publicação clínica de junho de 2026 relatou melhora na adesão e na timpanometria com o uso do dispositivo de autoinsuflação EarFlo em otite média com efusão pediátrica.
O espaço em branco de produtos também permanece visível em opções tópicas específicas para patógenos e anti-infecciosos otológicos diferenciados. Em junho de 2026, a Laboratorios Salvat recebeu a aprovação da FDA dos EUA para o Clotic (solução otológica de clotrimazol) como tratamento aprovado pela FDA para otite externa fúngica em adultos com membranas timpânicas intactas, abordando um kit de ferramentas historicamente limitado e aprovado para doenças fúngicas. A inovação em antibióticos tópicos também está revitalizando categorias maduras, incluindo o lançamento nos EUA em julho de 2026 do XTORO (suspensão otológica de finafloxacina) para otite externa aguda após a autorização de fabricação pela FDA. Junto a esses sinais comerciais, pesquisas publicadas em 2025-2026 sobre entrega trans-timpânica aprimorada, incluindo plataformas de veículos e conceitos de transporte mediado por células imunes, apoiam trabalhos de desenvolvimento contínuo focados em melhorar a penetração de medicamentos no ouvido médio e reduzir intervenções repetidas.
Desenvolvimentos industriais recentes em Mercado de Tratamento de Infecção no Ouvido
- Julho de 2026: a Fonseca Biosciences lançou o XTORO (suspensão otológica de finafloxacina) 0,3% nos Estados Unidos para otite externa aguda após a autorização pela FDA de um Suplemento de Aprovação Prévia para fabricação comercial. O lançamento adiciona uma nova opção de antibiótico tópico de marca em uma categoria dominada por moléculas e combinações mais antigas, aumentando a pressão competitiva sobre os regimes anti-infecciosos otológicos estabelecidos.
- Abril de 2026: a Earflo anunciou a autorização da FDA e a disponibilidade no mercado dos EUA de seu dispositivo de tratamento de pressão auricular pediátrica para crianças a partir de 2 anos com pressão negativa no ouvido médio e acúmulo de fluido. Isso amplia o acesso a vias de manejo não cirúrgico em clínicas e em casa, apoiando a intervenção precoce na otite média com efusão e reduzindo a dependência de procedimentos em sala de cirurgia para pacientes selecionados.
- Outubro de 2024: a Health Canada concedeu aprovação à Bausch + Lomb para a venda sem prescrição das gotas antibióticas Soothe para infecções externas no olho e no ouvido. A disponibilidade sem prescrição amplia o acesso do consumidor ao manejo de infecções externas do ouvido e reforça o papel dos canais de farmácia de varejo no cuidado otológico tópico.
Mercado de Tratamento de Infecção no Ouvido Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado contabiliza as receitas geradas pelo diagnóstico e tratamento de infecções no ouvido, onde os gastos são capturados para medicamentos e procedimentos supervisionados medicamente utilizados para gerenciar a infecção e a dor relacionada.
Exclusões do escopo: Produtos de bem-estar geral vendidos sem prescrição e cuidados auditivos não relacionados que não são prescritos ou realizados para uma infecção no ouvido são excluídos.
Visão Geral da Segmentação
- Por Local de Infecção
- Infecção no Ouvido Interno
- Infecção no Ouvido Médio
- Infecção no Ouvido Externo
- Por Patógeno Causador
- Infecção Viral
- Infecção Bacteriana
- Infecção Fúngica
- Por Tipo de Tratamento
- Medicação
- Antibióticos
- Analgésicos e Anti-inflamatórios
- Antivirais
- Outros
- Procedimentos Cirúrgicos
- Medicação
- Por Faixa Etária do Paciente
- Pediatria (0-12 anos)
- Adolescentes (13-17 anos)
- Adultos (18-64 anos)
- Geriátricos (65+ anos)
- Por Usuário Final
- Hospitais
- Clínicas de ORL
- Centros Cirúrgicos Ambulatoriais
- Ambientes de Cuidados Domiciliares
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa pela construção da via de doença e cuidado para que o modelo reflita as decisões reais de tratamento, desde a atenção primária até o encaminhamento ao otorrinolaringologista e o acompanhamento. Utilizamos estatísticas de saúde pública e referências clínicas para estabelecer o conjunto de pacientes e os padrões típicos de terapia, e então convertemos isso em casos tratados.
Os principais insumos são obtidos de fontes sem acesso restrito, como publicações do CDC, conjuntos de dados da OMS, literatura clínica hospedada pelo NIH e NLM, rotulagem de medicamentos e atualizações de segurança da FDA, e indicadores de saúde da OCDE (quando disponíveis para comparações entre países). Também revisamos arquivamentos de empresas, apresentações para investidores e imprensa mdica de reputação para entender as mudanças no mix de terapias e o contexto de preços, e usamos seletivamente uma assinatura paga para dados financeiros de empresas e para rastreamento de patentes a fim de verificar a velocidade da inovação no período coberto. Esta lista é ilustrativa, e muitas outras fontes também são utilizadas para coleta de dados, validação e esclarecimento de pesquisas.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar sob pressão o que as fontes documentais não conseguem explicar bem, como a frequência com que a espera vigilante é utilizada, como a prescrição difere por faixa etária e quando os procedimentos são preferidos. Conversamos com uma combinação de clínicos, equipes de farmácia hospitalar, distribuidores e especialistas do setor nas principais regiões para que as premissas sobre utilização, progressão de preços e mix de canais possam ser verificadas em termos operacionais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | Diretores executivos (CXOs): 14% | Ásia-Pacífico: 43% |
| Nível médio: 54% | Líderes funcionais/de unidade: 41% | EMEA: 36% |
| Participantes menores: 19% | Gerentes: 45% | Américas: 21% |
Dimensionamento e Previsão do Mercado
O dimensionamento é construído usando lógica tanto de cima para baixo quanto de baixo para cima, onde a epidemiologia e os padrões de busca por cuidados são primeiro utilizados para reconstruir o conjunto de demanda, e então o valor é verificado com sinais do lado da oferta e de canais. O caminho de cima para baixo começa pela incidência de otite, divide-a por local de infecção e patógeno provável, aplica taxas de tratamento por faixa etária e atribui um custo médio por caso tratado que reflete medicamentos e procedimentos.
Para manter a matemática realista, contamos com um pequeno conjunto de insumos repetíveis, como participação de prescrição de antibióticos e analgésicos, taxas de elegibilidade para procedimentos, duração média da terapia, mudança de preço e mix por formulação, e tendências de acesso regional que movem os pacientes para coortes tratadas. As previsões são geradas usando análise de cenários apoiada por visões ano a ano de especialistas sobre tendências de resistência, mudanças de diretrizes, comportamento dos pagadores e adoção de terapias mais recentes. Onde o detalhamento de baixo para cima é escasso em países menores, usamos taxas de utilização proxy de sistemas de saúde comparáveis e ajustamos para diferenças de população e acesso antes da aprovação final.
Validação de Dados e Ciclo de Atualização
Os resultados são verificados em relação a sinais independentes, como volumes de pacientes, mix de terapias orientado por diretrizes e faixas de preços observadas, e então as variações são revisadas até que os fatores sejam claramente explicados. Recontatamos os respondentes quando o modelo mostra mudanças abruptas de participação, saltos regionais incomuns ou mudanças de preços que não se alinham com evidências públicas.
Um segundo analista revisa as principais premissas, cálculos e conversões de unidades, e quaisquer anomalias remanescentes são resolvidas antes que a estimativa seja finalizada. O relatório é atualizado anualmente e também é atualizado quando ocorrem eventos materiais, seguido de uma revisão final pré-entrega para que os clientes recebam a visão mais atualizada.
Estimativa do Mercado de Tratamento de Infecção no Ouvido da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os valores de mercado publicados para o tratamento de infecção no ouvido podem parecer muito distantes mesmo quando todos usam termos médicos semelhantes, porque as regras de contagem por trás deles não são as mesmas. As maiores diferenças geralmente decorrem do que é incluído como valor de tratamento, qual ano e momento de câmbio são utilizados e como os preços médios são projetados à medida que o mix de terapias muda.
Neste mercado, um fator comum de divergência é se as receitas de procedimentos são contabilizadas junto com os medicamentos e se a espera vigilante é tratada como um caso de receita zero ou se assume-se que se converte em terapia paga posteriormente. Outro fator frequente é a lógica do preço médio de venda, onde algumas estimativas movem os preços usando um único fator de inflação, mesmo que o mix de antibióticos, a participação de marcas versus genéricos e os controles de reembolso regionais alterem o caminho de preço realizado. Os totais também podem divergir quando as estimativas não são atualizadas após novas mudanças de diretrizes ou de segurança, razão pela qual o ritmo de atualização e as verificações de tempo de conversão de moeda utilizados no modelo são importantes, conforme aplicado pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 13,39 bilhões de USD (2026) | |
| Publicador de Pesquisa do Setor A | 13,09 bilhões de USD (2025) | Utiliza um ano base diferente e uma janela de previsão mais longa, e o caminho de preços parece ser projetado com categorias de terapia mais amplas, o que pode suavizar as mudanças abruptas no mix entre medicamentos e procedimentos. |
| Publicador de Pesquisa do Setor B | 12,08 bilhões de USD (2024) | Ancora o valor mais cedo na linha do tempo e foca mais no enquadramento por tipo de medicamento no resumo público, o que pode subestimar os totais se as receitas de procedimentos e as mudanças de terapia em anos posteriores não forem totalmente capturadas. |
Vistos em conjunto, a dispersão rastreia principalmente o momento e o escopo, em vez de um verdadeiro desacordo sobre a demanda. Ao manter visíveis e fáceis de verificar as etapas de construção de pacientes tratados, mix de terapias e progressão de preços, chegamos a um número que é prático para reconciliar com os padrões de cuidados do mundo real.
Principais Questões Respondidas no Relatório
Por que o mercado de tratamento de infecção no ouvido está crescendo apesar da resistência generalizada aos antibióticos?
A necessidade de terapias adequadas para crianças, a crescente adoção de dispositivos de tubo de timpanostomia minimamente invasivos e a expansão dos programas de vacinação compensam os desafios relacionados à resistência, sustentando um CAGR de 5,05% até 2032.
Qual região deve crescer mais rapidamente e o que impulsiona essa aceleração?
A Ásia-Pacífico apresenta a maior CAGR de 7,68% devido aos investimentos em cobertura universal de saúde, à rápida expansão da infraestrutura de ORL e ao aumento do poder de compra da classe média.
Como os sistemas de timpanostomia em consultório estão reformulando a prestação de cuidados?
Dispositivos como o Hummingbird TTS permitem a colocação de tubos sem anestesia geral, reduzindo custos e aumentando o acesso a procedimentos, o que impulsiona o crescimento dos centros cirúrgicos ambulatoriais a uma CAGR de 6,78%.
Qual é o papel dos probióticos na prevenção de infecções no ouvido?
Ensaios clínicos indicam que a suplementação probiótica pode reduzir a incidência de otite média aguda em 20% em crianças de alto risco, complementando a vacinação e reduzindo o uso de antibióticos.
Qual é o tamanho projetado do Mercado de Tratamento de Infecção no Ouvido até 2032?
O tamanho do mercado de tratamento de infecção no ouvido é de 14,07 bilhões de USD em 2027 e deve atingir 17,98 bilhões de USD até 2032 sob uma trajetória de CAGR de 5,05%.
Qual tipo de tratamento está se expandindo mais rapidamente?
Qual tipo de tratamento está se expandindo mais rapidamente?