
Tamanho e Participação do Mercado de Dolomita
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Volume do Mercado (2026) | 198.63 Milhões de toneladas |
| Volume do Mercado (2031) | 239.24 Milhões de toneladas |
| Taxa de crescimento (2026 - 2031) | 3.79 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Dolomita por Mordor Intelligence
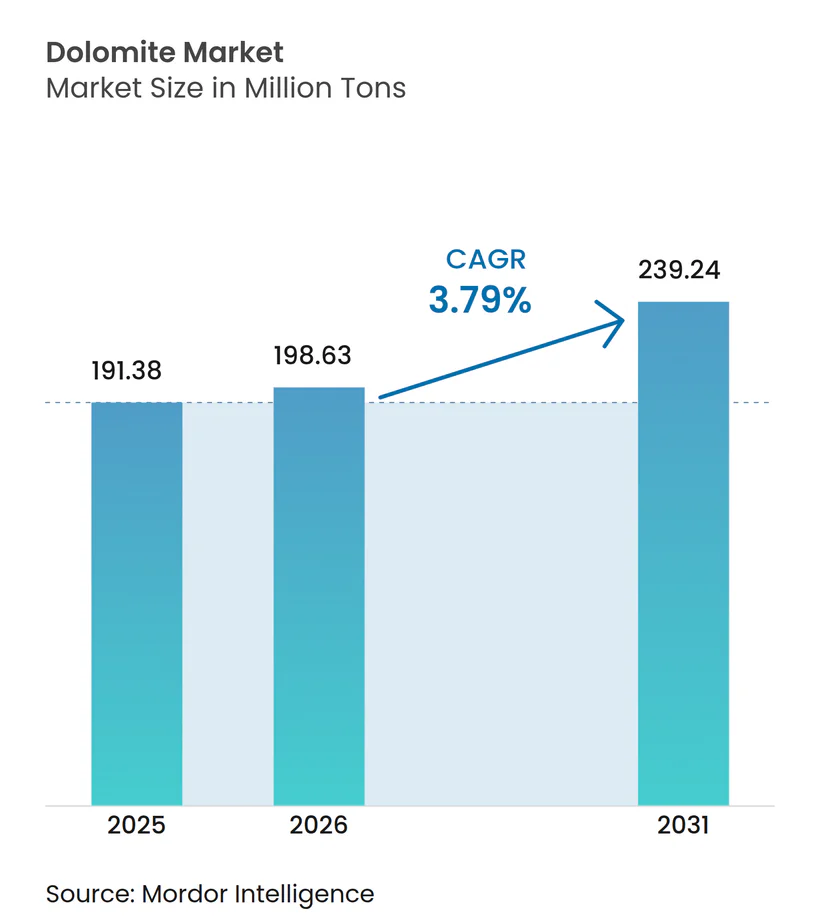
O tamanho do mercado de Dolomita em 2026 é estimado em 198,63 milhões de toneladas, crescendo a partir do valor de 2025 de 191,38 milhões de toneladas, com projeções para 2031 indicando 239,24 milhões de toneladas, crescendo a um CAGR de 3,79% no período de 2026 a 2031. A expansão ressalta o papel consolidado do mineral como material de duplo óxido que fornece cálcio e magnésio para fundentes na fabricação de aço, agregados para construção e meios de nova geração para tratamento de água. A Ásia-Pacífico continua a ditar o ritmo de consumo, impulsionada pela elevada produção de aço bruto da China, pela expansão da infraestrutura da Índia e pela lacuna de financiamento multitrilionária da ASEAN para estradas, portos e usinas de energia. Os usuários industriais favorecem a dolomita quando a resiliência a altas temperaturas, a eficiência na formação de escória ou o tamponamento de pH são essenciais, conferindo ao material vantagens de custo e desempenho sobre substitutos de óxido único. A descarbonização contínua nas operações de vidro, cimento e aço com capacidade para hidrogênio adiciona mais uma camada estrutural de demanda, ao exigir formulações refratárias e composições de fundentes que suportem ciclos térmicos mais severos.
Principais Conclusões do Relatório
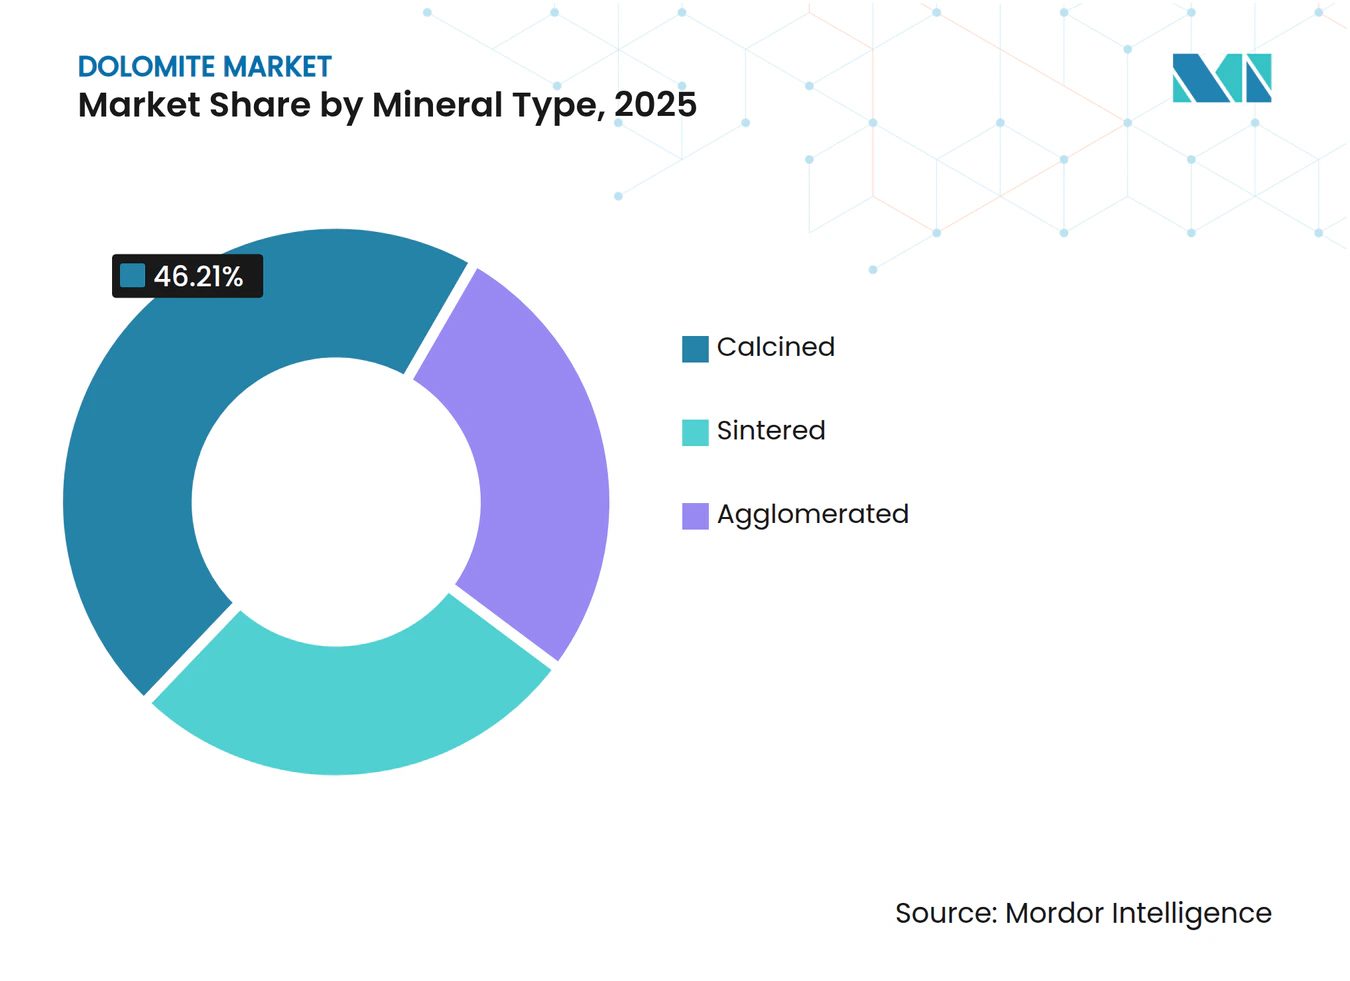
- Por tipo de mineral, a dolomita calcinada liderou com 46,21% da participação no mercado de dolomita em 2025, enquanto a dolomita sinterizada está projetada para crescer ao CAGR mais rápido de 4,53% até 2031.
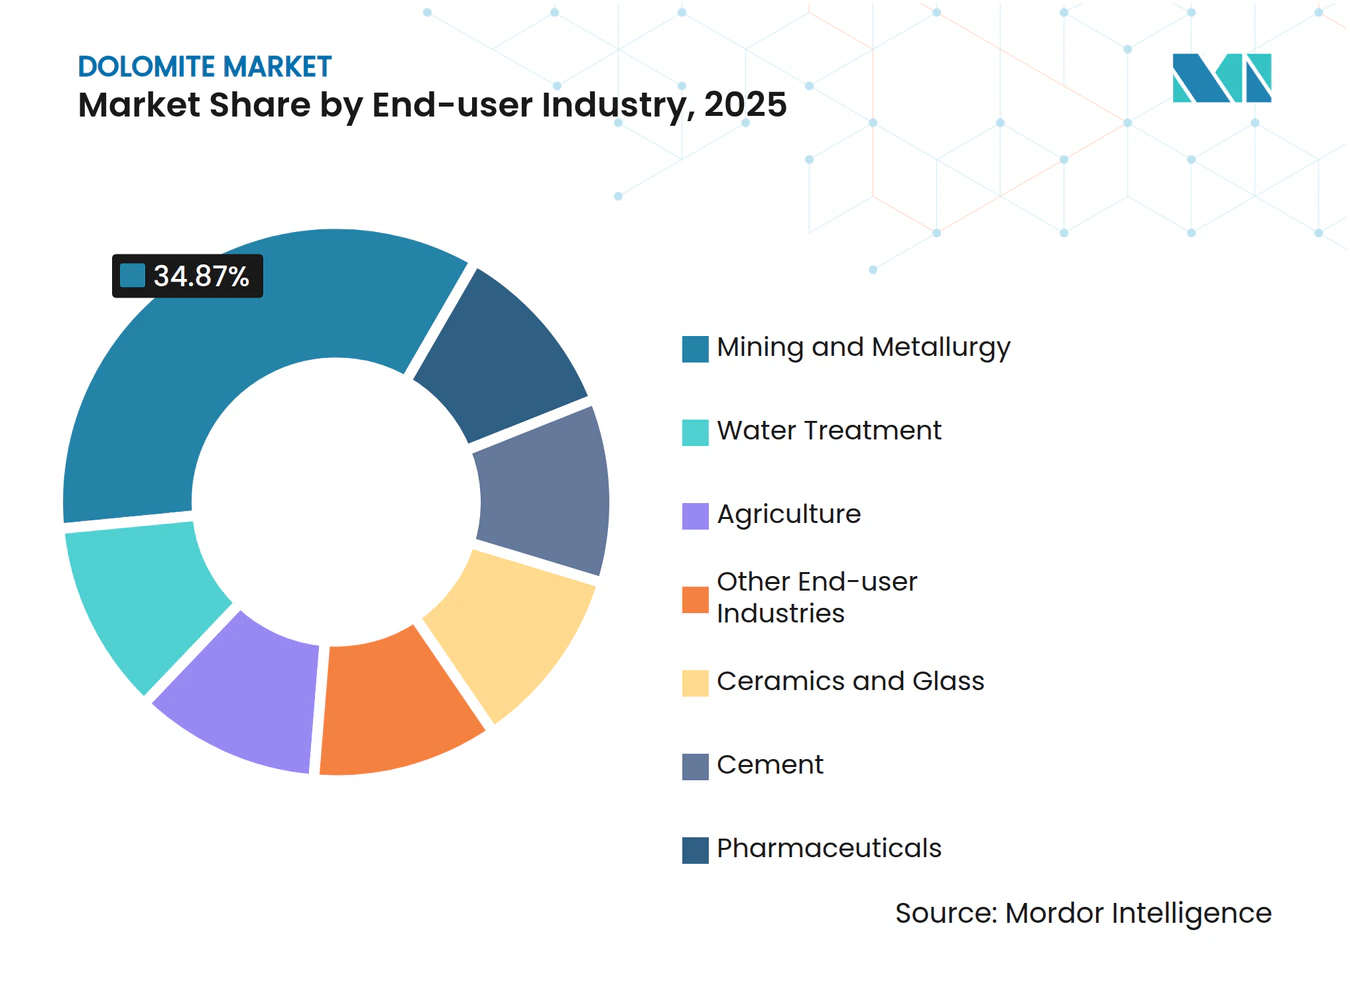
- Por indústria utilizadora final, a mineração e metalurgia correspondeu a 34,87% do tamanho do mercado de dolomita em 2025, enquanto o tratamento de água deverá registrar o maior CAGR de 4,29% entre 2026 e 2031.
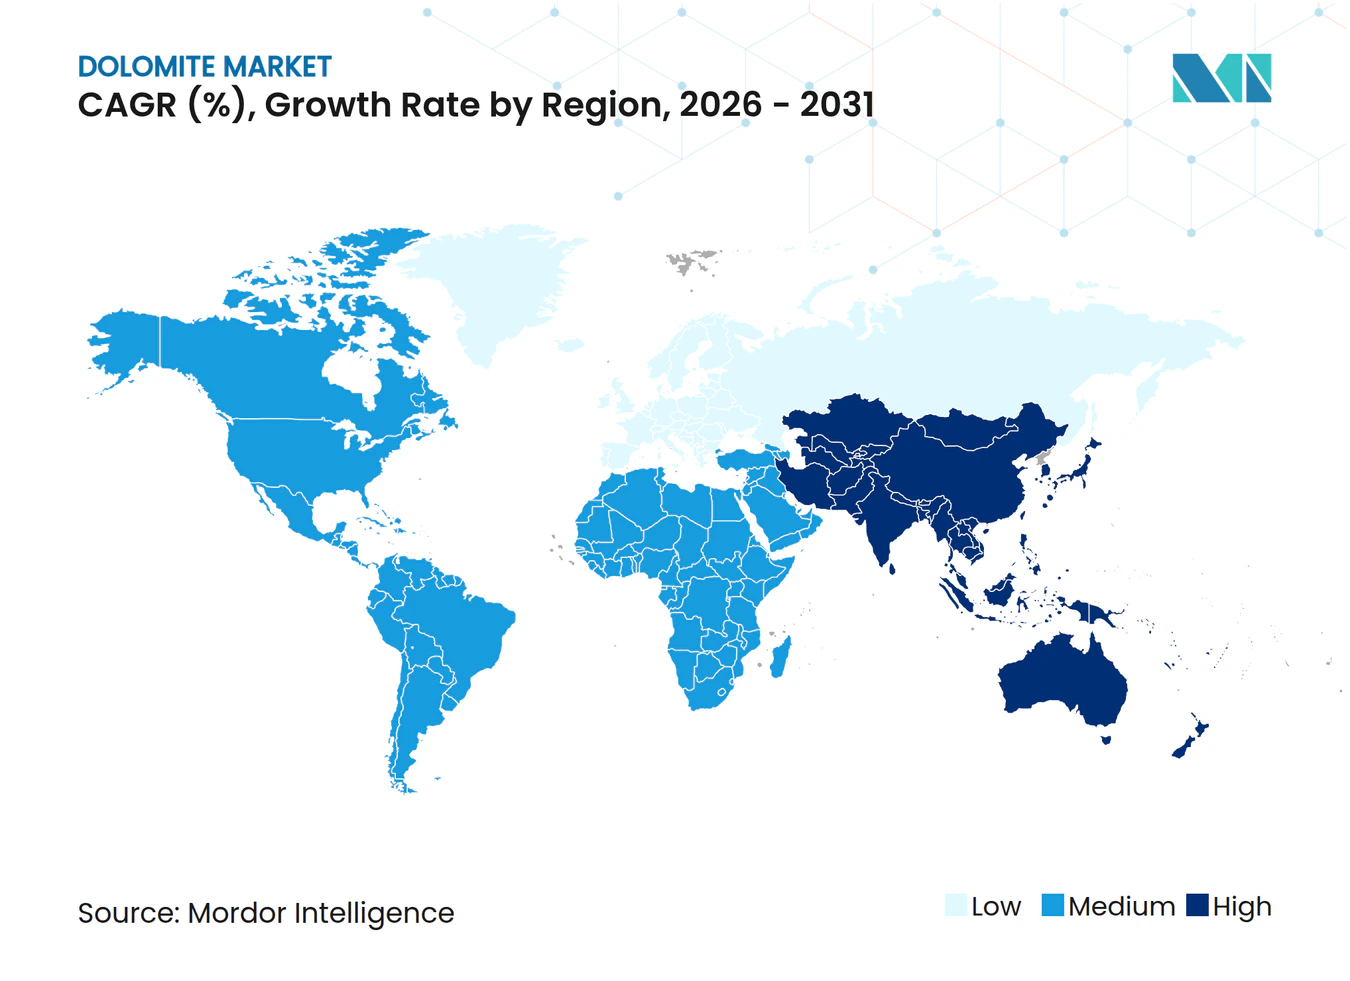
- Por geografia, a Ásia-Pacífico comandou 53,39% do volume global em 2025 e está prevista para expandir a um CAGR de 4,62% até 2031, superando todas as outras regiões.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Crescimento dos Gastos com Construção na Ásia-Pacífico | +1.2% | Núcleo da Ásia-Pacífico, com expansão para o MEA | Médio prazo (2-4 anos) |
| Expansão Global da Produção de Aço e Ferro | +0.9% | Global, concentrada na China, Índia e ASEAN | Longo prazo (≥ 4 anos) |
| Regulamentações Ambientais Impulsionando a Demanda por Condicionamento de Solo | +0.7% | América do Norte e UE, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Aumento das Expansões de Capacidade de Vidro e Cerâmica | +0.5% | Global, com ênfase na Ásia-Pacífico e Europa | Curto prazo (≤ 2 anos) |
| Projetos-Piloto de Remoção de PFAS em Águas Residuais Usando Adsorventes de Dolomita | +0.4% | Foco regulatório na América do Norte e UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento dos Gastos com Construção na Ásia-Pacífico
O pipeline de investimentos em infraestrutura da Ásia-Pacífico requer USD 26 trilhões até 2030, impulsionando o consumo sustentado de aditivos de cimento derivados de dolomita e agregados para construção[1]. Os programas de reurbanização urbana da China e o Plano Nacional de Infraestrutura da Índia ampliam o mercado de dolomita de grau fundente na produção de clínquer, onde o óxido de magnésio melhora a durabilidade do concreto. As vantagens logísticas incentivam os empreiteiros nos contextos arquipelágicos da ASEAN a substituir o calcário importado pela dolomita extraída localmente, contraindo o fornecimento regional e elevando os preços. Os produtores com pedreiras próximas a megalópoles costeiras obtêm margens mais elevadas graças a distâncias de transporte mais curtas. Os programas de certificação de sustentabilidade que promovem insumos de baixo carbono e provenientes de fontes locais consolidam ainda mais os fornecedores regionais.
Expansão Global da Produção de Aço e Ferro
Os investimentos em fornos elétricos a arco na Índia e no Sudeste Asiático continuam a aumentar a demanda por dolomita calcinada, que se combina com a sílica para formar escória de baixa viscosidade. A trajetória de crescimento é reforçada pelos testes de produção de aço à base de hidrogênio, que operam a temperaturas mais elevadas e necessitam de revestimentos refratários enriquecidos com grãos de dolomita sinterizada. A composição de duplo óxido reduz os estoques de matérias-primas, pois um único insumo fornece tanto CaO quanto MgO. À medida que as mini-usinas proliferam próximas a fontes de sucata, seus operadores preferem fundentes que chegam pré-calcinados e com certificação de qualidade, criando nichos premium para mineradoras integradas que também operam fornos rotativos.
Regulamentações Ambientais Impulsionando a Demanda por Condicionamento de Solo
As diretrizes da Agência de Proteção Ambiental dos EUA sobre saúde do solo e a estratégia Do Prado ao Prato da União Europeia elevam o papel da dolomita na agricultura de precisão, especialmente para solos deficientes em magnésio. Os reguladores estipulam faixas de tolerância mais rígidas para pH e liberação de nutrientes, orientando os agricultores para produtos de maior pureza e menor teor de impurezas. Os mesmos regulamentos levantam alertas sobre fragmentos de microplásticos em calcário a granel, incentivando auditorias que favorecem operadores com cadeias de fornecimento rastreáveis e sistemas de armazenamento cobertos. A certificação premium desbloqueia diferenciais de preço e incentiva investimentos contínuos em processos nas plantas de moagem e peneiramento.
Aumento das Expansões de Capacidade de Vidro e Cerâmica
Os produtores de vidro técnico na Ásia e na Europa comprovaram que a dolomita reduz a viscosidade da fusão e diminui os insumos de energia dos fornos, alinhando-se com os roteiros de emissões líquidas zero que buscam reduções de dois dígitos em CO₂ por tonelada de produto. Paralelamente, os fabricantes de cerâmica avançada utilizam dolomita em pó fino como fonte de magnésio que melhora a resistência ao choque térmico em substratos para sensores de escapamento automotivo e eletrônicos de consumo. As reformas de fornos com combustão em oxicombustão favorecem os tijolos refratários com infusão de dolomita, pois resistem à oxidação acelerada em atmosferas ricas em oxigênio. Os produtores situados em regiões com forte penetração de energias renováveis podem aprimorar ainda mais a narrativa de baixo carbono, citando matrizes elétricas mais verdes em seus locais de calcinação.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Substituição por Cargas de Rocha Ígnea Mais Baratas | -0.8% | Global, especialmente em aplicações sensíveis a custos | Curto prazo (≤ 2 anos) |
| Obstáculos Mais Rigorosos de Licenciamento de Uso do Solo e Mineração | -0.6% | América do Norte e UE, com expansão global | Médio prazo (2-4 anos) |
| Escrutínio da Calagem Agrícola quanto à Contaminação por Microplásticos | -0.3% | Foco regulatório na UE e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Substituição por Cargas de Rocha Ígnea Mais Baratas
Usuários sensíveis a preços nos mercados de agregados e refratários de baixa especificação frequentemente migram para olivina ou basalto quando os prêmios da dolomita se ampliam. O maior teor de magnésio da olivina e sua disponibilidade a partir do litoral da Noruega e da Turquia acrescentam tensão competitiva na Europa. O crescimento dos agregados de concreto reciclado em obras públicas limita ainda mais a demanda por dolomita virgem. Os fornecedores respondem diferenciando-se pela consistência química e agrupando suporte técnico que documenta a eficiência na formação de escória.
Escrutínio da Calagem Agrícola quanto à Contaminação por Microplásticos
A Autoridade Europeia para a Segurança dos Alimentos está a rever as vias de entrada de microplásticos em produtos de correção do solo, incluindo a cal de dolomita[2]. Novos protocolos de testes laboratoriais poderiam desqualificar materiais de grau inferior que contenham fragmentos de polímeros provenientes de correias transportadoras ou embalagens. Os produtores de alta pureza que já operam linhas de trituração enclausuradas obtêm uma vantagem de pioneirismo e podem capturar participação de mercado premium.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Mineral:
Graus Calcinados Sustentam a Demanda de Aço e RefratáriosAs variantes calcinadas capturaram 46,21% da participação no mercado de dolomita em 2025, à medida que os fabricantes de aço demandavam óxidos reativos para ligar sílica e alumina a temperaturas de forno de 1.700 °C. O tamanho do mercado de dolomita para graus calcinados está previsto para expandir em consonância com as adições de capacidade de fornos elétricos a arco e as reformas de descarbonização que dependem da eficiência na formação de escória. As formas sinterizadas estão prontas para superar os outros produtos a um CAGR de 4,53%, pois os fornos com capacidade para hidrogênio requerem tijolos que suportem fluxos de calor mais elevados. Nesse contexto, o mercado de dolomita cria faixas de preço vinculadas à densidade a granel e aos níveis residuais de CO₂.
Avanços tecnológicos como os fornos de eixo vertical com combustão enriquecida com oxigênio melhoram o rendimento da calcinação enquanto reduzem a intensidade de combustível. Os produtores também aceleram a implementação de classificadores ópticos automatizados para garantir alimentação com baixo teor de sílica. Os pellets aglomerados permanecem um nicho, porém estratégico, no tratamento de água, onde a dissolução controlada evita a dosagem excessiva. À medida que os municípios padronizam os sistemas de remediação de PFAS, os fornecedores de pellets podem cotizar preços mais elevados do que para finos brutos, melhorando os perfis de margem.



Por Indústria Utilizadora Final:
Tratamento de Água Rompe com o Núcleo TradicionalA mineração e a metalurgia retiveram 34,87% do volume em 2025, sustentadas pela demanda estável de fundentes para aço fundido e pelo consumo de refratários. No entanto, o tamanho do mercado de dolomita alocado ao tratamento de água está projetado para crescer mais rapidamente, a um CAGR de 4,29%, refletindo a urgência regulatória para tratar contaminantes legados. As empresas de serviços públicos apreciam a química de dupla função da dolomita — adsorção mais tamponamento de pH — em detrimento de meios de uso único. A adoção em fase piloto já deslocou as compras de cargas spot ocasionais para compromissos de offtake plurianuais.
A agricultura permanece uma base resiliente, mas o crescimento futuro depende de pós micronizados com valor agregado e baixa contaminação certificada. O setor de cimento beneficia-se da otimização do clínquer que utiliza dolomita para equilibrar o MgO e reduzir a intensidade de CO₂, alinhando-se com as reformas de captura de carbono em plantas integradas. Enquanto isso, os clientes de vidro e cerâmica solicitam distribuições granulométricas mais rigorosas para garantir a homogeneidade da fusão em produtos técnicos avançados, sustentando um aumento confiável de demanda em dígitos simples médios até 2030.

Análise Geográfica
Mercado de Dolomita da APAC
A Ásia-Pacífico comandou 53,39% do volume global em 2025 e adicionará capacidade a uma CAGR de 4,62% à medida que megaprojetos como os corredores ferroviários de alta velocidade da Índia e a nova capital da Indonésia consomem agregados de grau fundente. A consolidação chinesa nas minas de magnesita e dolomita a montante estabiliza a qualidade do fornecimento, permitindo que as empresas refratárias atendam às especificações de fornos a hidrogênio sem importar matéria-prima europeia. As principais siderúrgicas do Japão testam tijolos de dolomita de maior pureza em módulos piloto de redução direta a hidrogênio, reforçando a gravidade tecnológica da região.
Mercado de Dolomita da América do Norte
A América do Norte apresenta dinâmicas equilibradas: a demanda legada de usinas siderúrgicas integradas na região dos Grandes Lagos coexiste com novas oportunidades em sistemas de remoção de PFAS exigidos pela EPA dos EUA. Os mineradores canadenses aproveitam as ligações ferroviárias para enviar material sinterizado premium às miniusinas do Meio-Oeste dos EUA, enquanto o crescimento automotivo do México impulsiona a produção de substratos cerâmicos que requerem dolomita finamente moída.
Mercado de Dolomita da Europa
A Europa mantém uma demanda estável proveniente da descarbonização do vidro e das regulamentações de agricultura orgânica. As reformas de fornos na Alemanha favorecem o fundente de dolomita com baixo teor de CO₂, ao passo que França e Itália continuam a valorizar condicionadores de solo que liberam magnésio lentamente. As fundições nórdicas recorrem a tijolos sinterizados de alta densidade provenientes de pedreiras domésticas, reduzindo a dependência de importações e encurtando os prazos de entrega.
Panorama regulatório
A extração e o processamento de dolomita operam dentro de regimes sobrepostos de mineração, uso do solo e conformidade ambiental que podem afetar tanto os prazos de licenciamento quanto os custos operacionais. Nos Estados Unidos, a supervisão em nível estadual, como os requisitos de mineração e mitigação do Florida Department of Environmental Protection e as certificações de recuperação de terras mineradas e qualidade da água do New York State Department of Environmental Conservation, molda as aprovações de expansão de pedreiras, as garantias de recuperação e as obrigações de gestão da água. No Reino Unido, as autoridades de planejamento mineral exigem que as solicitações de planejamento sejam apoiadas por documentação ambiental (incluindo Declarações Ambientais quando aplicável), o que mantém a fiscalização sobre poeira, ruído, tráfego e planos de restauração.
Os requisitos de responsabilidade sobre produtos também moldam a aceitação a jusante. Na Europa, as substâncias fornecidas ao mercado devem estar alinhadas com as expectativas de registro e relatório do REACH (EC 1907/2006), quando aplicável, enquanto os clientes voltados à construção recorrem cada vez mais a Declarações Ambientais de Produto (EPDs) alinhadas à ISO 14025 e à EN 15804 para documentar os impactos do ciclo de vida. Para a classificação do comércio transfronteiriço, a dolomita geralmente é enquadrada no código HS 2518, com as tabelas tarifárias de 2026 distinguindo a dolomita bruta (HS 2518.10.00, geralmente isenta de tarifas sob o regime MFN nos Estados Unidos) da dolomita calcinada ou sinterizada (HS 2518.20.00, listada com uma taxa geral de tarifa MFN de 3%). Isso torna a declaração precisa da forma do produto importante para o controle do custo desembarcado.
Análise da cadeia de valor
A cadeia de valor da dolomita começa com a exploração e o desenvolvimento de pedreiras, seguidos por perfuração, detonação, britagem primária e etapas de beneficiamento (peneiramento, lavagem e classificação) para atender às especificações químicas e de tamanho. O processamento então se diverge conforme o uso final: a construção e a agricultura normalmente dependem de material britado e classificado ou de moagem fina, enquanto o aço, o vidro e os refratários utilizam processamento térmico (calcinação e sinterização) em fornos que são intensivos em energia e sensíveis à disponibilidade de combustível e aos controles de emissões. As tabelas tarifárias implementadas em 2026 distinguem a dolomita bruta (HS 2518.10.00) da dolomita calcinada (HS 2518.20.00) sob os regimes MFN, influenciando o controle do custo desembarcado e os critérios de qualificação de fornecedores.
A distribuição geralmente depende de transporte rodoviário a granel e ferroviário para os corredores internos de aço e cimento, com o transporte marítimo costeiro cobrindo os fluxos orientados à exportação para polos industriais, onde o custo entregue é frequentemente dominado pelo frete e pela movimentação. As principais restrições na cadeia incluem os altos custos de energia para a calcinação, os prazos de licenciamento e conformidade ambiental para novas minas ou expansões, e a vulnerabilidade a interrupções de rotas no comércio marítimo, o que favorece arranjos de fornecimento mais locais. A atividade recente no ecossistema mais amplo de cal e dolime também indica uma integração mais profunda entre fornecedores minerais e consumidores industriais, incluindo aquisições direcionadas que expandem as capacidades de processamento de minerais especializados relevantes para aplicações refratárias e de alta pureza.
Cenário Competitivo
Concentração do Mercado
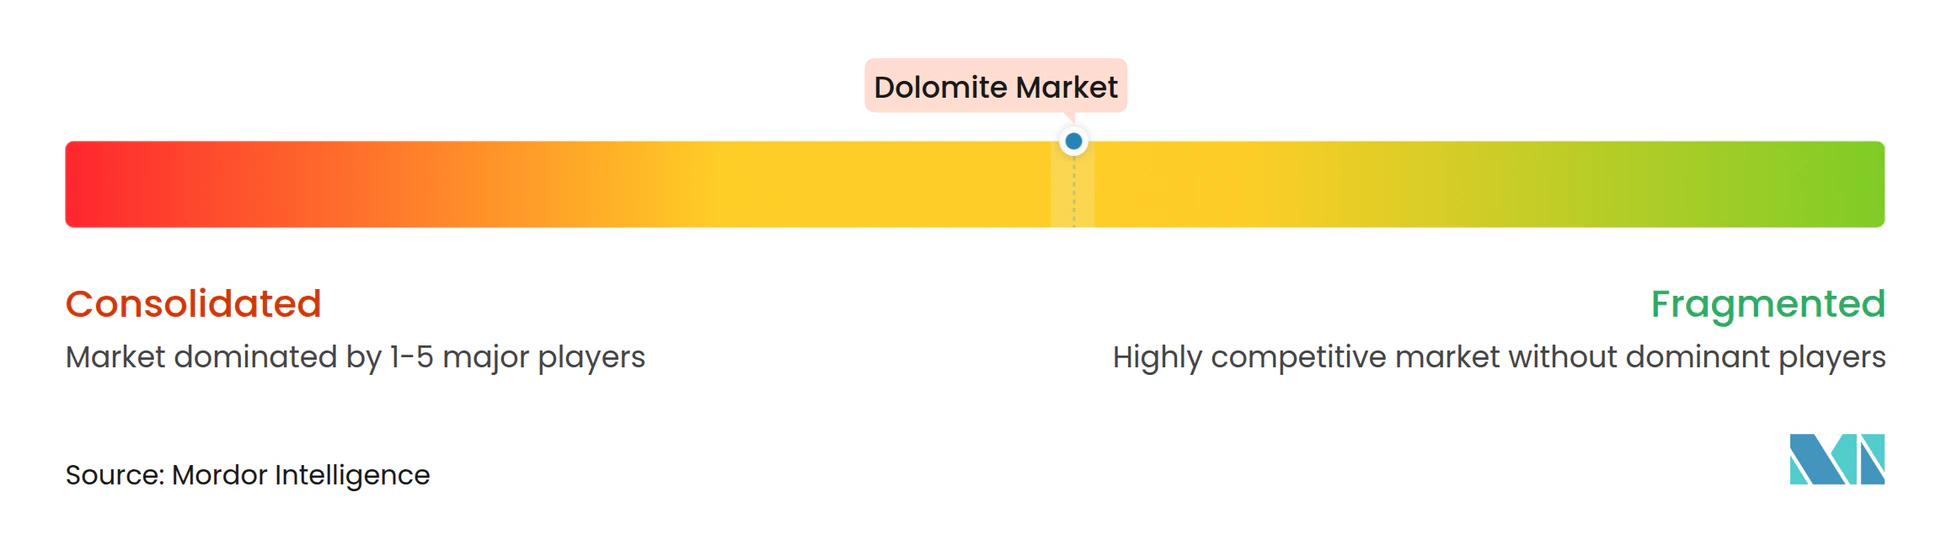
O mercado global de dolomita abriga uma composição moderadamente fragmentada, na qual os cinco principais participantes detêm uma participação combinada estimada de 45-55%. Carmeuse e Lhoist capitalizam sobre extensas redes de pedreiras e fornos próprios para fornecer tanto fundentes em bloco quanto pós moídos em vários continentes. Imerys persegue nichos de maior margem, como a cerâmica técnica, integrando laboratórios de clientes em seus centros de P&D. Nordkalk aproveita as rotas marítimas do Mar Báltico para entregar composição química consistente às usinas siderúrgicas do Norte da Europa, reduzindo o custo entregue em comparação com concorrentes do interior.
A atividade estratégica concentra-se na calcinação energeticamente eficiente, no agendamento digital de minas e em linhas de granulação a jusante que visam clientes de fertilizantes e filtração. A expansão de 2024 da Omya na granulação de fertilizantes especiais no Kansas exemplifica as movimentações para a agricultura que obtêm preços premium. O plano de contenção de custos da RHI Magnesita de julho de 2025 ressalta a vulnerabilidade à demanda cíclica de aço, mas também destaca o potencial positivo dos graus refratários proprietários para fornos de hidrogênio. Os operadores regionais menores defendem sua participação oferecendo entrega just-in-time dentro de raios de 200 km, mitigando os custos de frete que frequentemente superam o valor do minério bruto de pedreira.
Líderes do Setor de Dolomita
-
Calcinor
-
Lhoist
-
Carmeuse
-
Imerys
-
Omya AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Dolomita Empresas cobertas neste relatório
- Calcinor
- Carmeuse
- Dillon
- Graymont
- Imerys
- JFE Mineral & Alloy Company, Ltd.
- Lhoist
- Nordkalk
- Omya AG
- Raw Edge
- RHI Magnesita
- Sibelco
- Tata Ferro Alloys and Minerals Division
- United States Lime & Minerals, Inc.
Oportunidades de mercado e perspectivas futuras
Está se desenvolvendo um espaço em branco onde os compradores exigem rastreabilidade mais estrita, maior pureza e desempenho ambiental documentado, em vez de material bruto de pedreira. As compras de infraestrutura e industriais fazem referência cada vez mais a divulgações do ciclo de vida, e as práticas de EPD alinhadas à ISO 14025 e à EN 15804 criam um caminho para produtores que conseguem documentar os impactos da pedreira até o cliente, mantendo controles de contaminação, o que é particularmente relevante para as classes de agricultura e tratamento de água que enfrentam fiscalização mais rígida sobre impurezas. O mercado também mostra espaço para ofertas diferenciadas de tratamento de água, onde a dolomita pode apoiar papéis duplos (tamponamento de pH e adsorção) e onde os pilotos para remoção de PFAS e outros contaminantes estão avançando para requisitos de fornecimento mais estruturados.
O investimento em processamento a jusante é outra palanca de oportunidade visível, especialmente em regiões que constroem cadeias de valor minerais domésticas. Em maio de 2026, a Argélia inaugurou uma nova unidade de processamento de dolomita em Tioult (Oum El Bouaghi) com capacidade de 100.000 toneladas por ano para dolomita micronizada e calcinada, apontando para produtos de valor agregado em vez de exportações brutas. Na América do Norte, a consolidação e a integração de portfólio também estão remodelando a rota para o mercado de cal dolomítica e soluções minerais relacionadas. O acordo de junho de 2026 para combinar a Lhoist North America com a Martin Marietta foi projetado para criar uma plataforma maior em reservas minerais, processamento e distribuição, o que pode apoiar classes padronizadas nas aplicações de aço, construção e ambientais.
Desenvolvimentos industriais recentes em Mercado de Dolomita
- Junho de 2026: A Lhoist North America e a Martin Marietta anunciaram um acordo definitivo para combinar suas plataformas de cal dolomítica e soluções minerais na América do Norte, criando uma presença maior em reservas, processamento e distribuição. O acordo intensifica a integração e altera a dinâmica competitiva para contratos de fornecimento de minerais industriais vinculados a projetos de infraestrutura e reindustrialização na América do Norte.
- Abril de 2026: A Imerys anunciou um acordo vinculante para adquirir a Great Lakes Minerals, uma processadora e distribuidora sediada nos Estados Unidos que atende aplicações minerais refratárias e abrasivas. A aquisição expande a presença da Imerys em canais de processamento e distribuição de minerais especializados que se sobrepõem a indústrias de alta temperatura onde materiais à base de dolomita são relevantes.
- Janeiro de 2026: A Carmeuse Majan, controlada majoritariamente pela Carmeuse Group, concluiu a aquisição da Al Namariq, uma instalação de produção de cal em Salalah, Omã. A aquisição adiciona capacidade de produção regional e apoia o fornecimento orientado à exportação para mercados finais industriais e de infraestrutura no Oriente Médio.
Mercado de Dolomita Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange a demanda por dolomita comercializada para uso industrial e comercial, rastreada como consumo físico e movimentação de oferta nos principais usos finais, como metais, materiais de construção e indústrias de processo, consolidada em seguida nos níveis regional e global.
Exclusões de escopo: Excluímos o estéril interno de pedreiras e as rochas residuais, bem como os produtos acabados a jusante nos quais a dolomita é apenas um ingrediente secundário e não é precificada ou comercializada como dolomita.
Visão Geral da Segmentação
- Por Tipo de Mineral
- Calcinada
- Aglomerada
- Sinterizada
- Por Indústria Utilizadora Final
- Mineração e Metalurgia
- Agricultura
- Cimento
- Cerâmica e Vidro
- Tratamento de Água
- Produtos Farmacêuticos
- Outras Indústrias Utilizadoras Finais
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Rússia
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa pelo mapeamento dos locais onde a dolomita é minerada, comercializada e consumida, relacionando esses fluxos aos usos finais que tipicamente impulsionam a demanda. Baseamo-nos em séries e documentos públicos, como as estatísticas minerais e os anuários minerais do USGS, levantamentos geológicos nacionais, estatísticas alfandegárias governamentais e tabelas de comércio no estilo UN Comtrade, além de divulgações de produção industrial de organismos como a World Steel Association e associações similares do setor cimenteiro.
Para tornar o modelo utilizável por ano e por região, também analisamos relatórios anuais de empresas, apresentações a investidores e comunicados em nível de planta que indicam mudanças de capacidade, adições de fornos e paralisações. O contexto de preços é construído a partir de uma combinação de divulgações públicas de licitações quando disponíveis, valores unitários de importação e assinaturas pagas de dados financeiros e inteligência empresarial que ajudam a padronizar a divulgação de receitas e segmentos onde os relatórios são inconsistentes. Essas fontes documentais não são exaustivas, e referenciamos documentos e conjuntos de dados públicos adicionais para preencher lacunas, validar premissas e esclarecer pontos de dados conflitantes.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário é utilizado para testar as premissas documentais sobre onde a dolomita é efetivamente consumida, qual o nível de substituição em curso e como os preços variam por forma de produto e tipo de contrato. Conversamos com produtores, distribuidores e grandes usuários finais nas principais regiões consumidoras, de modo que os padrões de demanda regional, as fricções comerciais e os fatores de intensidade de uso final pudessem ser confirmados e ajustados antes da finalização do modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 36% | CXOs: 15% | APAC: 44% |
| Nível intermediário: 47% | Líderes funcionais/de unidade: 25% | EMEA: 36% |
| Participantes menores: 17% | Gerentes: 60% | Américas: 20% |
Dimensionamento e Previsão do Mercado
Nosso dimensionamento central é construído como um conjunto de demanda em volume, no qual dados de produção e comércio reconstroem o consumo aparente por região e são então alocados nos principais usos finais com base em padrões de utilização verificados. Para cada região, o modelo utiliza insumos práticos como produção de aço bruto e intensidade de consumo de refratários, indicadores de produção de cimento e vidro, proxies de atividade de infraestrutura, balanços de importação e exportação de dolomita e minerais carbonatados correlatos, e utilização de capacidade observada em ativos de mineração e calcinação.
Uma vez formados os totais de demanda regional, aplicamos verificações seletivas de baixo para cima para manter os números realistas, incluindo consolidações de capacidade amostradas para as principais operações de dolomita, verificações de canal sobre tamanhos típicos de remessa e verificações pontuais de precificação implícita volume-receita para identificar valores discrepantes. Quando os dados estão ausentes em países consumidores menores, preenchemos as lacunas utilizando índices de consumo por tonelada vinculados à produção de aço e cimento, que são então rechecados por meio de entrevistas.
As previsões são construídas principalmente por meio de análise de cenários, pois os ciclos de produção de aço, os gastos com construção e os custos de energia podem evoluir de forma diferente por região e por ano. As taxas de crescimento são subsequentemente ajustadas com base nas expectativas de fornecedores e compradores para projetos de expansão, mudanças na política comercial e a participação de material calcinado e sinterizado na demanda de refratários.
Ciclo de Validação de Dados e Atualização
Validamos os resultados cruzando a demanda modelada com sinais independentes, como tendências de produção regional de aço, valores unitários de importação e mudanças anunciadas de capacidade de mineração e calcinação. Qualquer grande variação aciona uma revisão dos fatores de conversão, das chaves de alocação por uso final e dos níveis implícitos de consumo por tonelada antes que os totais sejam consolidados.
Segue-se uma revisão em múltiplas etapas, na qual as premissas são revisadas por um segundo analista e, em seguida, rechecadas com entrevistados selecionados quando a variação não pode ser explicada por dados públicos. Os relatórios são atualizados anualmente, com atualizações intermediárias quando grandes expansões de plantas, restrições comerciais ou oscilações acentuadas de energia e frete alteram materialmente os preços ou os volumes. Antes da entrega, realizamos uma revisão final para confirmar que as mais recentes divulgações públicas de produção e comércio foram incorporadas.
Tamanho do Mercado de Dolomita da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para a dolomita podem parecer muito díspares mesmo quando se referem ao mesmo mineral, principalmente porque a unidade de medida, o momento de precificação e o corte entre minério bruto e material processado não são tratados da mesma forma. Algumas fontes se baseiam em receita com cestas de produtos amplas, enquanto outras se mantêm mais próximas dos volumes de mineração e consumo industrial.
Os principais fatores de divergência são geralmente a camada de preços e o ponto de atualização utilizado para variações cambiais e de custos, seguidos pela forma como o material calcinado e sinterizado é contabilizado em relação à dolomita bruta. Quando as taxas de câmbio e os custos de energia oscilam, o mês utilizado para as atualizações do preço médio de venda e a conversão cambial podem deslocar uma estimativa de valor mesmo que as toneladas sejam estáveis, e essas verificações de atualização são a razão pela qual os resultados do modelo diferem para a Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 198,63 M toneladas (2026) | |
| Publicador do Setor A | 2,80 bilhões de USD (2024) | Esta estimativa é baseada em valor e tipicamente combina um conjunto mais amplo de produtos de dolomita e processamento a jusante, aplicando também um ano-base anterior no qual as variações de preço médio de venda impulsionadas por energia e frete são tratadas de forma diferente. |
| Comunicado de Imprensa B | 3,57 bilhões de USD (2023) | O valor é derivado de uma visão de receita que pode agrupar materiais carbonatados adjacentes e utiliza uma única premissa de precificação global, o que pode não estar alinhado com a precificação contratual regional e o momento cambial utilizados nos ciclos operacionais de compra. |
A dispersão nos números publicados é amplamente explicada pelo fato de o mercado ser expresso em toneladas ou em receita, e pela forma como a precificação e o momento cambial são atualizados quando os custos se movem. Ao manter as etapas visíveis, vinculando as premissas a sinais repetíveis de produção e comércio e utilizando entrevistas para rechecar a camada de preços, chegamos a uma visão equilibrada que pode ser rastreada até variáveis claras.
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de dolomita?
O mercado de dolomita está estimado em 198,63 milhões de toneladas em 2026 e previsto para atingir 239,24 milhões de toneladas até 2031.
Qual região lidera o consumo global?
A Ásia-Pacífico ocupa a posição de destaque com 53,39% de participação em 2025 e a perspectiva de CAGR mais rápida de 4,62%.
Qual indústria utilizadora final está crescendo mais rapidamente?
Espera-se que o setor de tratamento de água registre o maior CAGR de 4,29% até 2031.
Por que os graus de dolomita sinterizada estão ganhando atenção?
Os fornos de aço com capacidade para hidrogênio e a cerâmica avançada necessitam de produtos sinterizados para maior resistência ao choque térmico.