
Tamaño y Participación del Mercado de Dolomita
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
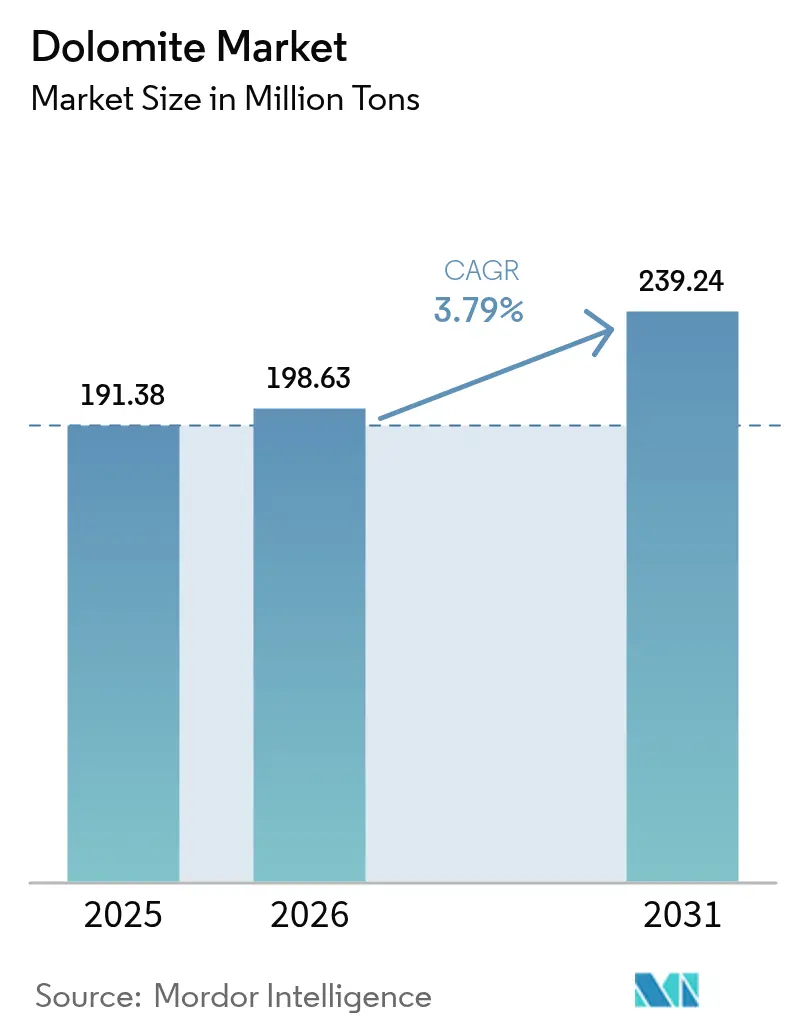
| Volumen del Mercado (2026) | 198.63 Millones de toneladas |
| Volumen del Mercado (2031) | 239.24 Millones de toneladas |
| Growth Rate (2026 - 2031) | 3.79 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dolomita por Mordor Intelligence
El tamaño del mercado de dolomita en 2026 se estima en 198,63 millones de toneladas, con un crecimiento desde el valor de 2025 de 191,38 millones de toneladas y proyecciones para 2031 que muestran 239,24 millones de toneladas, creciendo a una CAGR del 3,79% durante 2026-2031. La expansión subraya el papel arraigado del mineral como material de doble óxido que suministra calcio y magnesio para fundentes en la fabricación de acero, áridos de construcción y medios de tratamiento de agua de próxima generación. Asia-Pacífico continúa marcando el ritmo de consumo, impulsado por la elevada producción de acero bruto de China, el desarrollo de infraestructuras de India y la brecha de financiamiento de múltiples billones de dólares de la ASEAN para carreteras, puertos y plantas de energía. Los usuarios industriales prefieren la dolomita cuando la resiliencia a altas temperaturas, la eficiencia en la formación de escorias o la regulación del pH son esenciales, otorgando al material ventajas de costo y rendimiento frente a sustitutos de óxido único. La descarbonización en curso en las operaciones de vidrio, cemento y acero preparado para hidrógeno añade otra capa estructural de demanda al requerir formulaciones refractarias y químicas de fundentes que soporten ciclos térmicos más exigentes.
Conclusiones Clave del Informe
- Por tipo de mineral, la dolomita calcinada lideró con el 46,21% de la participación del mercado de dolomita en 2025, mientras que se proyecta que la dolomita sinterizada crezca a la CAGR más rápida del 4,53% hasta 2031.
- Por industria usuaria final, la minería y metalurgia representó el 34,87% del tamaño del mercado de dolomita en 2025, mientras que se espera que el tratamiento de aguas registre la CAGR más alta del 4,29% entre 2026 y 2031.
- Por geografía, Asia-Pacífico concentró el 53,39% del volumen total en 2025 y se prevé que se expanda a una CAGR del 4,62% hasta 2031, superando a todas las demás regiones.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico CAGR | Relevancia Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Creciente Gasto en Construcción en Asia-Pacífico | +1.2% | Núcleo de Asia-Pacífico, con extensión a Oriente Medio y África | Mediano plazo (2-4 años) |
| Expansión de la Producción Global de Acero y Hierro | +0.9% | Global, concentrado en China, India y ASEAN | Largo plazo (≥ 4 años) |
| Regulaciones Ambientales que Impulsan la Demanda de Acondicionamiento de Suelos | +0.7% | América del Norte y la UE, con expansión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente Expansión de la Capacidad de Vidrio y Cerámica | +0.5% | Global, con énfasis en Asia-Pacífico y Europa | Corto plazo (≤ 2 años) |
| Proyectos Piloto de Eliminación de PFAS en Aguas Residuales mediante Adsorbentes de Dolomita | +0.4% | Enfoque regulatorio de América del Norte y la UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Gasto en Construcción en Asia-Pacífico
La cartera de inversión en infraestructura de Asia-Pacífico requiere 26 billones de USD hasta 2030, impulsando un consumo sostenido de aditivos de cemento derivados de la dolomita y áridos de construcción[1]Banco Asiático de Desarrollo, "Brecha de Financiamiento de Infraestructura de la ASEAN," adb.org . Los programas de reurbanización de China y el Plan Nacional de Infraestructura de India amplían el mercado de dolomita de grado fundente en la producción de clínker, donde el óxido de magnesio mejora la durabilidad del concreto. Las ventajas logísticas alientan a los contratistas en los entornos archipelágicos de la ASEAN a sustituir la dolomita extraída localmente por caliza importada, ajustando el suministro regional y elevando los precios. Los productores con canteras próximas a las megalópolis costeras obtienen mayores márgenes gracias a distancias de transporte más cortas. Los programas de certificación de sostenibilidad que promueven insumos de bajo carbono de origen local consolidan aún más a los proveedores regionales.
Expansión de la Producción Global de Acero y Hierro
Las inversiones en hornos de arco eléctrico en India y el Sudeste Asiático continúan aumentando la demanda de dolomita calcinada, que se combina con la sílice para formar escoria de baja viscosidad. La trayectoria de crecimiento se ve reforzada por los ensayos de acero a base de hidrógeno que operan a temperaturas más elevadas y requieren revestimientos refractarios enriquecidos con granos de dolomita sinterizada. La composición de doble óxido reduce los inventarios de materias primas porque un solo insumo suministra tanto CaO como MgO. A medida que proliferan las mini-acerías cerca de fuentes de chatarra, sus operadores prefieren fundentes que lleguen pre-calcinados y con certificación de calidad, creando nichos premium para los mineros integrados que también poseen hornos rotatorios.
Regulaciones Ambientales que Impulsan la Demanda de Acondicionamiento de Suelos
La guía de salud del suelo de la Agencia de Protección Ambiental de EE. UU. y la estrategia De la Granja a la Mesa de la Unión Europea elevan el papel de la dolomita en la agricultura de precisión, especialmente para suelos deficientes en magnesio. Los reguladores estipulan bandas de tolerancia más estrictas para el pH y la liberación de nutrientes, orientando a los agricultores hacia productos de mayor pureza y bajas impurezas. Las mismas normativas generan alertas sobre fragmentos de microplásticos en la cal a granel, lo que impulsa auditorías que favorecen a los operadores con cadenas de suministro rastreables y sistemas de almacenamiento cerrados. La certificación premium desbloquea diferenciales de precio y fomenta la continuación de inversiones en procesos en plantas de molienda y tamizado.
Creciente Expansión de la Capacidad de Vidrio y Cerámica
Los productores de vidrio técnico en Asia y Europa han demostrado que la dolomita reduce la viscosidad de la fusión y disminuye los insumos energéticos de los hornos, alineándose con las hojas de ruta de cero emisiones netas que buscan reducciones de dos dígitos en CO₂ por tonelada de producto. Mientras tanto, los fabricantes de cerámica avanzada utilizan dolomita de molienda fina como fuente de magnesio que mejora la resistencia al choque térmico en sustratos para sensores de escape de automóviles y electrónica de consumo. Las modernizaciones de hornos de combustión con oxígeno favorecen los ladrillos refractarios con dolomita porque resisten la oxidación acelerada en atmósferas con alto contenido de oxígeno. Los productores ubicados en regiones con alta penetración de energías renovables pueden promover aún más el relato de bajo carbono citando mezclas de electricidad más ecológicas en sus instalaciones de calcinación.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico CAGR | Relevancia Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Sustitución por Rellenos de Roca Ígnea más Económicos | -0.8% | Global, particularmente en aplicaciones sensibles al costo | Corto plazo (≤ 2 años) |
| Mayores Obstáculos en el Uso del Suelo y los Permisos Mineros | -0.6% | América del Norte y la UE, con expansión global | Mediano plazo (2-4 años) |
| Escrutinio del Encalado Agrícola por Contaminación con Microplásticos | -0.3% | Enfoque regulatorio de la UE y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Sustitución por Rellenos de Roca Ígnea más Económicos
Los usuarios sensibles al precio en mercados de áridos y refractarios de baja especificación frecuentemente cambian a olivino o basalto cuando las primas de la dolomita se amplían. El mayor contenido de magnesio del olivino y su disponibilidad en las costas de Noruega y Turquía añaden tensión competitiva en Europa. El crecimiento de los áridos de concreto reciclado en obras públicas limita aún más la demanda de dolomita virgen. Los proveedores responden diferenciando en consistencia química y ofreciendo soporte técnico que documenta la eficiencia en la formación de escorias.
Escrutinio del Encalado Agrícola por Contaminación con Microplásticos
La Autoridad Europea de Seguridad Alimentaria está revisando las vías de entrada de microplásticos en productos de enmienda del suelo, incluida la cal de dolomita[2]Autoridad Europea de Seguridad Alimentaria, "Microplásticos en Alimentos y Piensos," efsa.europa.eu . Los nuevos protocolos de análisis de laboratorio podrían descalificar el material de menor calidad que contiene fragmentos de polímero provenientes de cintas transportadoras o embalajes. Los productores de alta pureza que ya operan líneas de trituración cerradas obtienen una ventaja de primer movimiento y pueden capturar una participación de mercado premium.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Mineral:
Los Grados Calcinados Anclan la Demanda de Acero y RefractariosLas variantes calcinadas capturaron el 46,21% de la participación del mercado de dolomita en 2025, dado que los fabricantes de acero demandaron óxidos reactivos para unir sílice y alúmina a temperaturas de horno de 1.700 °C. El tamaño del mercado de dolomita para los grados calcinados se proyecta que se expanda en sintonía con las adiciones de capacidad de hornos de arco eléctrico y las modernizaciones de descarbonización que dependen de la eficiencia en la formación de escorias. Las formas sinterizadas están preparadas para superar a otros productos con una CAGR del 4,53%, dado que los hornos preparados para hidrógeno requieren ladrillos que soporten flujos de calor más elevados. En ese contexto, el mercado de dolomita crea niveles de precios vinculados a la densidad aparente y los niveles residuales de CO₂.
Los avances tecnológicos, como los hornos de cuba vertical con combustión enriquecida con oxígeno, mejoran el rendimiento de la calcinación al tiempo que reducen la intensidad de combustible. Los productores también aceleran el despliegue de clasificadores ópticos automatizados para garantizar una alimentación baja en sílice. Los pellets aglomerados siguen siendo un nicho pero estratégico en el tratamiento de agua, donde la disolución controlada evita la sobredosificación. A medida que los municipios estandarizan los sistemas de remediación de PFAS, los proveedores de pellets pueden cotizar precios más altos que para los finos brutos, mejorando los perfiles de margen.

Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Industria Usuaria Final:
El Tratamiento de Aguas se Desmarca del Núcleo TradicionalLa minería y metalurgia retuvo el 34,87% del volumen en 2025, respaldada por la demanda constante de fundente para acero fundido y el consumo refractario. Sin embargo, el tamaño del mercado de dolomita asignado al tratamiento de aguas se proyecta que crezca más rápido con una CAGR del 4,29%, reflejando la urgencia regulatoria para abordar los contaminantes heredados. Las empresas de servicios públicos aprecian la química de doble función de la dolomita —adsorción más regulación del pH— frente a medios de propósito único. La adopción piloto ya ha desplazado las compras de cargas puntuales ocasionales a compromisos de compra plurianuales.
La agricultura sigue siendo una base resiliente, aunque el crecimiento futuro depende de polvos micronizados de valor añadido con certificación de baja contaminación. El sector del cemento se beneficia de la optimización del clínker que utiliza dolomita para equilibrar el MgO y reducir la intensidad de CO₂, en sintonía con las modernizaciones de captura de carbono en plantas integradas. Mientras tanto, los clientes de vidrio y cerámica solicitan distribuciones de tamaño de partícula más estrictas para garantizar la homogeneidad de fusión en productos técnicos avanzados, sosteniendo un incremento fiable de la demanda de mediados de un dígito hasta 2030.

Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Mercado de Dolomita en Asia-Pacífico
Asia-Pacífico concentró el 53,39% del volumen global en 2025 y añadirá capacidad a una CAGR del 4,62% a medida que megaproyectos como los corredores ferroviarios de alta velocidad de India y la nueva capital de Indonesia consumen agregados de grado fundente. La consolidación china en las minas de magnesita y dolomita aguas arriba estabiliza la calidad del suministro, lo que permite a las empresas refractarias cumplir con las especificaciones de los hornos de hidrógeno sin importar materias primas europeas. Los principales fabricantes de acero de Japón prueban ladrillos de dolomita de mayor pureza en módulos piloto de reducción directa con hidrógeno, reforzando el peso tecnológico de la región.
Mercado de Dolomita en América del Norte
América del Norte muestra una dinámica equilibrada: la demanda tradicional de las acerías integradas de los Grandes Lagos coexiste con nuevas oportunidades en los sistemas de eliminación de PFAS exigidos por la EPA de los Estados Unidos. Los mineros canadienses aprovechan las conexiones ferroviarias para enviar material sinterizado de primera calidad a las minimills del Medio Oeste de los Estados Unidos, mientras que el crecimiento automotriz de México impulsa la producción de sustratos cerámicos que requieren dolomita finamente molida.
Mercado de Dolomita en Europa
Europa mantiene una demanda sostenida impulsada por la descarbonización del vidrio y las regulaciones de agricultura orgánica. Las reconstrucciones de hornos en Alemania favorecen el fundente de dolomita con bajo contenido de CO₂, mientras que Francia e Italia continúan valorando los acondicionadores de suelo que liberan magnesio lentamente. Las fundiciones nórdicas recurren a ladrillos sinterizados de alta densidad procedentes de canteras nacionales, reduciendo la dependencia de las importaciones y acortando los plazos de entrega.


Panorama regulatorio
La extracción y el procesamiento de dolomita operan dentro de regímenes superpuestos de minería, uso del suelo y cumplimiento ambiental que pueden afectar tanto los plazos de otorgamiento de permisos como los costos operativos. En Estados Unidos, la supervisión a nivel estatal, como los requisitos de minería y mitigación del Florida Department of Environmental Protection y las certificaciones de recuperación de tierras minadas y calidad del agua del New York State Department of Environmental Conservation, condiciona las aprobaciones de expansión de canteras, las fianzas de rehabilitación y las obligaciones de gestión del agua. En el Reino Unido, las autoridades de planificación minera exigen que las solicitudes de planificación estén respaldadas por documentación ambiental (incluidas Declaraciones de Impacto Ambiental cuando corresponda), lo que mantiene el escrutinio sobre el polvo, el ruido, el tráfico y los planes de restauración.
Los requisitos de responsabilidad del producto también condicionan la aceptación aguas abajo. En Europa, las sustancias suministradas al mercado deben ajustarse a las expectativas de registro y notificación de REACH (CE 1907/2006) cuando corresponda, mientras que los clientes del sector de la construcción recurren cada vez más a Declaraciones Ambientales de Producto (DAP) alineadas con la ISO 14025 y la EN 15804 para documentar los impactos del ciclo de vida. Para la clasificación del comercio transfronterizo, la dolomita generalmente se incluye en la partida HS 2518, con los aranceles de 2026 que distinguen la dolomita bruta (HS 2518.10.00, generalmente exenta de derechos bajo NMF en Estados Unidos) de la dolomita calcinada o sinterizada (HS 2518.20.00, sujeta a un arancel NMF general del 3%). Esto hace que la declaración precisa de la forma del producto sea importante para el control del costo puesto en destino.
Análisis de la cadena de valor
La cadena de valor de la dolomita comienza con la exploración y el desarrollo de canteras, seguida de perforación, voladura, trituración primaria y etapas de beneficio (cribado, lavado y clasificación) para cumplir con las especificaciones de composición química y tamaño. El procesamiento luego se diferencia según el uso final: la construcción y la agricultura suelen depender de material triturado y clasificado o de molienda fina, mientras que el acero, el vidrio y los refractarios utilizan procesamiento térmico (calcinación y sinterización) en hornos que consumen mucha energía y son sensibles a la disponibilidad de combustible y a los controles de emisiones. Los aranceles implementados en 2026 distinguen la dolomita bruta (HS 2518.10.00) de la dolomita calcinada (HS 2518.20.00) bajo los regímenes NMF, lo que influye en el control del costo puesto en destino y en los criterios de calificación de proveedores.
La distribución generalmente depende del transporte por camión a granel y del ferrocarril para los corredores del acero y el cemento del interior, mientras que el transporte marítimo de cabotaje cubre los flujos orientados a la exportación hacia centros industriales, donde el costo entregado suele estar dominado por el flete y la manipulación. Las principales limitaciones de la cadena incluyen los altos costos energéticos de la calcinación, los plazos de permisos y cumplimiento ambiental para nuevas canteras o expansiones, y la vulnerabilidad a interrupciones de rutas en el comercio marítimo, lo que favorece acuerdos de abastecimiento más locales. La actividad reciente en el ecosistema más amplio de cal y dolomía también indica una integración más profunda entre proveedores minerales y consumidores industriales, incluidas adquisiciones específicas que amplían las capacidades de procesamiento de minerales especializados relevantes para aplicaciones refractarias y de alta pureza.
Panorama Competitivo
El mercado global de dolomita alberga una alineación moderadamente fragmentada en la que los cinco principales actores concentran una participación combinada estimada del 45-55%. Carmeuse y Lhoist capitalizan sus extensas redes de canteras y hornos propios para suministrar tanto fundente en terrones como polvos molidos en varios continentes. Imerys persigue nichos de mayor margen, como la cerámica técnica, integrando laboratorios de clientes en sus centros de I+D. Nordkalk aprovecha las rutas marítimas del Mar Báltico para entregar química consistente a las plantas siderúrgicas del norte de Europa, reduciendo el costo de entrega en comparación con los competidores del interior.
La actividad estratégica se centra en la calcinación energéticamente eficiente, la programación digital de minas y las líneas de granulación aguas abajo que apuntan a clientes de fertilizantes y filtración. La expansión de 2024 de Omya en granulación de fertilizantes especiales en Kansas tipifica los movimientos hacia la agricultura que obtienen precios premium. El plan de contención de costos de julio de 2025 de RHI Magnesita subraya la vulnerabilidad a la demanda cíclica de acero, pero también pone de relieve el potencial alcista de los grados refractarios propietarios para hornos de hidrógeno. Los operadores regionales más pequeños defienden su participación ofreciendo entrega justo a tiempo dentro de radios de 200 km, mitigando los costos de flete que a menudo superan el valor del mineral bruto de cantera.
Líderes de la Industria de la Dolomita
Calcinor
Lhoist
Carmeuse
Imerys
Omya AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Mercado de Dolomita
- Calcinor
- Carmeuse
- Dillon
- Graymont
- Imerys
- JFE Mineral & Alloy Company, Ltd.
- Lhoist
- Nordkalk
- Omya AG
- Raw Edge
- RHI Magnesita
- Sibelco
- Tata Ferro Alloys and Minerals Division
- United States Lime & Minerals, Inc.

Oportunidades de mercado y perspectivas futuras
Está surgiendo un espacio en blanco donde los compradores exigen una trazabilidad más estricta, mayor pureza y un desempeño ambiental documentado en lugar de material sin clasificar de cantera. Las adquisiciones de infraestructura e industriales hacen referencia cada vez más a las divulgaciones de ciclo de vida, y las prácticas de DAP alineadas con la ISO 14025 y la EN 15804 crean una vía para los productores que pueden documentar los impactos desde la cantera hasta el cliente mientras mantienen controles de contaminación, lo cual es particularmente relevante para los grados de agricultura y tratamiento de agua que enfrentan un escrutinio más estricto sobre las impurezas. El mercado también muestra margen para ofertas diferenciadas de tratamiento de agua, donde la dolomita puede desempeñar una doble función (amortiguación del pH y adsorción) y donde los pilotos para la eliminación de PFAS y otros contaminantes avanzan hacia requisitos de abastecimiento más estructurados.
La inversión en procesamiento aguas abajo es otra palanca de oportunidad visible, especialmente en regiones que construyen cadenas de valor minerales nacionales. En mayo de 2026, Algeria inauguró una nueva unidad de procesamiento de dolomita en Tioult (Oum El Bouaghi) con una capacidad de 100.000 toneladas por año de dolomita micronizada y calcinada, apuntando a productos de valor agregado en lugar de exportaciones de materia prima. En Norteamérica, la consolidación y la integración de carteras también están reconfigurando la vía de acceso al mercado para la cal dolomítica y las soluciones minerales relacionadas. El acuerdo de junio de 2026 para combinar Lhoist North America con Martin Marietta está diseñado para crear una plataforma más grande en reservas minerales, procesamiento y distribución, lo que puede respaldar grados estandarizados en aplicaciones de acero, construcción y medio ambiente.
Recent Industry Developments in Mercado de Dolomita
- Junio de 2026: Lhoist North America y Martin Marietta anunciaron un acuerdo definitivo para combinar sus plataformas norteamericanas de cal dolomítica y soluciones minerales, creando una presencia más amplia en reservas, procesamiento y distribución. El acuerdo refuerza la integración y modifica la dinámica competitiva de los contratos de suministro de minerales industriales vinculados a proyectos de infraestructura y reindustrialización en Norteamérica.
- Abril de 2026: Imerys anunció un acuerdo vinculante para adquirir Great Lakes Minerals, un procesador y distribuidor con sede en Estados Unidos que atiende aplicaciones minerales refractarias y abrasivas. La adquisición amplía la presencia de Imerys en canales de procesamiento y distribución de minerales especializados que se superponen con industrias de alta temperatura donde los materiales a base de dolomita son relevantes.
- Enero de 2026: Carmeuse Majan, propiedad mayoritaria de Carmeuse Group, completó la adquisición de Al Namariq, una planta de producción de cal en Salalah, Omán. La adquisición añade capacidad de producción regional y respalda el suministro orientado a la exportación hacia los mercados finales industriales y de infraestructura de Oriente Medio.


Mercado de Dolomita Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca la demanda de dolomita vendida para uso industrial y comercial, con seguimiento del consumo físico y el movimiento de la oferta en los principales usos finales, como metales, materiales de construcción e industrias de proceso, consolidados posteriormente a nivel regional y global.
Exclusiones de alcance: excluimos el material de recubrimiento y la roca estéril interna de las canteras, y también excluimos los productos terminados aguas abajo en los que la dolomita es solo un ingrediente menor y no se cotiza ni se comercializa como dolomita.
Descripción general de la segmentación
- Por Tipo de Mineral
- Calcinada
- Aglomerada
- Sinterizada
- Por Industria Usuaria Final
- Minería y Metalurgia
- Agricultura
- Cemento
- Cerámica y Vidrio
- Tratamiento de Aguas
- Farmacéutica
- Otras Industrias Usuarias Finales
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Rusia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza mapeando dónde se extrae, comercializa y consume la dolomita, y luego vinculando esos flujos con los usos finales que suelen impulsar la demanda. Nos basamos en series y documentos públicos, como las estadísticas minerales y los anuarios minerales de la USGS, los servicios geológicos nacionales, las estadísticas aduaneras gubernamentales y las tablas de comercio de estilo UN Comtrade, así como los informes de producción industrial de organismos como la World Steel Association y asociaciones cementeras similares.
Para que el modelo sea utilizable por año y por región, también revisamos los informes anuales de las empresas, las presentaciones a inversionistas y los anuncios a nivel de planta que indican cambios de capacidad, incorporación de hornos y cierres. El contexto de precios se construye a partir de una combinación de divulgaciones públicas de licitaciones, cuando están disponibles, valores unitarios de importación, y estados financieros corporativos de pago y suscripciones de inteligencia de mercado que ayudan a estandarizar la divulgación de ingresos y segmentos cuando la información es desigual. Estas fuentes documentales no son exhaustivas, y hemos consultado documentos y conjuntos de datos públicos adicionales para cubrir vacíos, validar supuestos y aclarar puntos de datos contradictorios.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba los supuestos documentales sobre dónde se consume realmente la dolomita, cuánta sustitución está ocurriendo y cómo se mueven los precios según la forma del producto y el tipo de contrato. Hablamos con productores, distribuidores y grandes usuarios finales en las principales regiones consumidoras, de modo que los patrones de demanda regional, las fricciones comerciales y los factores de intensidad de uso final pudieran confirmarse y ajustarse antes de finalizar el modelo.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directivos (CXO): 15% | APAC: 44% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 25% | EMEA: 36% |
| Actores más pequeños: 17% | Gerentes: 60% | Américas: 20% |
Dimensionamiento y previsión del mercado
Nuestro dimensionamiento principal se construye como un conjunto de demanda en volumen, donde los datos de producción y comercio reconstruyen el consumo aparente por región y luego se asignan a los principales usos finales según patrones de uso verificados. Para cada región, el modelo utiliza insumos prácticos, como la producción de acero crudo y la intensidad de consumo refractario, indicadores de producción de cemento y vidrio, indicadores de actividad de infraestructura, balances de importación y exportación de dolomita y minerales carbonatados relacionados, y la utilización de capacidad observada en los activos de minería y calcinación.
Una vez formados los totales de demanda regional, aplicamos verificaciones selectivas de abajo hacia arriba para mantener cifras realistas, incluidas consolidaciones de capacidad muestreadas para las principales operaciones de dolomita, verificaciones de canal sobre tamaños de envío típicos y comprobaciones puntuales de precios implícitos entre volumen e ingresos para detectar valores atípicos. Cuando faltan datos en países consumidores más pequeños, cubrimos los vacíos utilizando ratios de consumo por tonelada vinculados a la producción de acero y cemento, que luego se vuelven a verificar mediante entrevistas.
Las previsiones se elaboran principalmente mediante análisis de escenarios, porque los ciclos de producción de acero, el gasto en construcción y los costos energéticos pueden variar de forma diferente según la región y el año. Las tasas de crecimiento se ajustan posteriormente en función de lo que esperan proveedores y compradores respecto a proyectos de expansión, cambios en la política comercial y la proporción de material calcinado y sinterizado en la demanda refractaria.
Validación de datos y ciclo de actualización
Validamos los resultados cruzando la demanda modelada con señales independientes, como las tendencias de producción de acero regional, los valores unitarios de importación y los cambios anunciados en la capacidad minera y de calcinación. Cualquier variación significativa provoca una revisión de los factores de conversión, las claves de asignación por uso final y los niveles implícitos de consumo por tonelada antes de fijar los totales.
Se sigue un proceso de revisión de varios pasos, en el que un segundo analista revisa los supuestos y luego se vuelven a verificar con entrevistados seleccionados cuando la variación no puede explicarse a partir de datos públicos. Los informes se actualizan anualmente, con actualizaciones provisionales cuando expansiones importantes de plantas, restricciones comerciales o cambios abruptos en los costos energéticos y de flete alteran significativamente los precios o los volúmenes. Antes de la entrega, realizamos una revisión final para confirmar que se hayan reflejado las últimas publicaciones públicas de producción y comercio.
Tamaño del mercado de dolomita de Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado publicados para la dolomita pueden parecer muy diferentes incluso cuando se refieren al mismo mineral, principalmente porque la unidad de medida, el momento de fijación de precios y el corte entre mineral bruto y material procesado no se tratan de la misma manera. Algunas fuentes se basan en los ingresos con conjuntos amplios de productos, mientras que otras se mantienen más cercanas a los volúmenes de minería y consumo industrial.
Los principales factores de discrepancia suelen ser la capa de precios y el punto de actualización utilizado para los cambios de divisas y costos, seguidos de cómo se contabiliza el material calcinado y sinterizado frente a la dolomita bruta. Cuando los tipos de cambio y los costos energéticos fluctúan, el mes utilizado para las actualizaciones del precio de venta promedio y la conversión de divisas puede modificar una estimación de valor incluso si las toneladas son estables, y estas verificaciones de actualización son la razón por la que los resultados del modelo difieren para Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 198,63 millones de USD (2026) | |
| Publicador del sector A | 2,80 mil millones de USD (2024) | Esta estimación se basa en el valor y normalmente combina un conjunto más amplio de productos de dolomita y procesamiento aguas abajo, además de aplicar un año base anterior en el que los cambios de precio de venta promedio impulsados por la energía y el flete se tratan de manera diferente. |
| Comunicado de prensa B | 3,57 mil millones de USD (2023) | La cifra se deriva de una perspectiva de ingresos que puede combinar materiales carbonatados afines y utiliza un único supuesto de precios global, que puede no coincidir con la fijación de precios de contratos regionales ni con los tiempos de conversión de divisas utilizados en los ciclos de compra operativos. |
La dispersión en las cifras publicadas se explica en gran medida por si el mercado se expresa en toneladas o en ingresos, y luego por cómo se actualizan los precios y el momento de conversión de divisas cuando cambian los costos. Al mantener visibles los pasos, vincular los supuestos a señales de producción y comercio repetibles, y utilizar entrevistas para reverificar la capa de precios, llegamos a una visión equilibrada que puede rastrearse hasta variables claras.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de dolomita?
El mercado de dolomita se estima en 198,63 millones de toneladas en 2026 y se pronostica que alcanzará 239,24 millones de toneladas en 2031.
¿Qué región lidera el consumo global?
Asia-Pacífico ocupa la posición principal con una participación del 53,39% en 2025 y la perspectiva de CAGR más rápida del 4,62%.
¿Qué industria usuaria final crece más rápido?
Se espera que la industria de tratamiento de aguas registre la CAGR más alta del 4,29% hasta 2031.
¿Por qué los grados de dolomita sinterizada están ganando atención?
Los hornos de acero preparados para hidrógeno y la cerámica avanzada necesitan productos sinterizados para una mayor resistencia al choque térmico.
Última actualización de la página el:



