
Tamanho e participação do mercado de DevOps
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
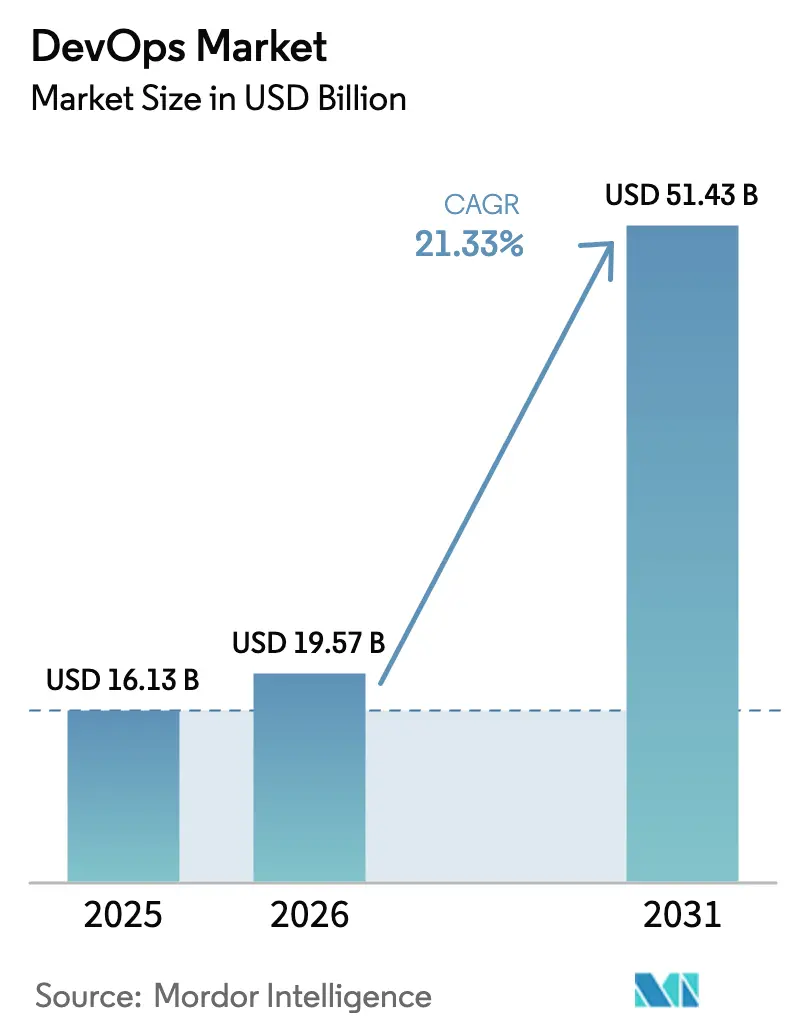
| Tamanho do Mercado (2026) | 19.57 Bilhões de dólares |
| Tamanho do Mercado (2031) | 51.43 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 21.33 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
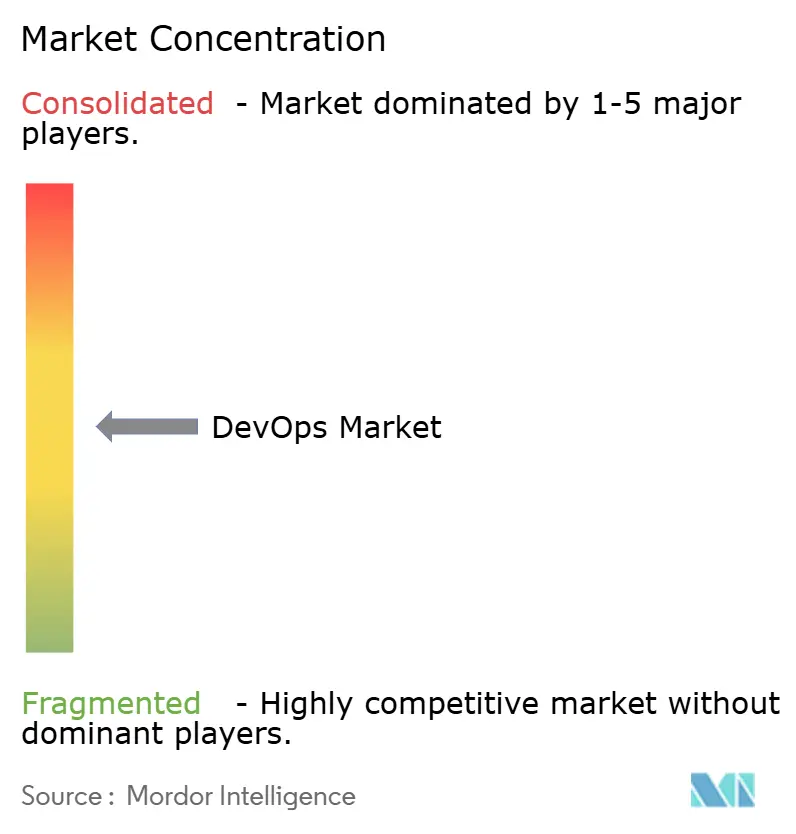
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do mercado de DevOps por Mordor Intelligence
Espera-se que o tamanho do mercado de DevOps cresça de USD 16,13 mil milhões em 2025 para USD 19,57 mil milhões em 2026, com previsão de atingir USD 51,43 mil milhões até 2031, a uma CAGR de 21,33% entre 2026 e 2031. A intensificação da procura por ciclos de entrega de software mais curtos, a crescente automação a nível empresarial e a adoção generalizada de fluxos de trabalho assistidos por inteligência artificial estão a acelerar as taxas de adoção. A América do Norte lidera a adoção inicial graças a um ecossistema de nuvem maduro, enquanto a rápida digitalização da Ásia-Pacífico está a moldar a trajetória de crescimento mais acelerada. As cadeias de ferramentas estão a evoluir para plataformas integradas de DevSecOps à medida que a segurança avança para a esquerda no ciclo de vida do desenvolvimento. As estratégias de nuvem híbrida, a escassez de competências e a transição de monólitos para microsserviços estão a definir o campo de batalha competitivo e a criar oportunidades de crescimento orientadas por serviços.
Principais conclusões do relatório
- Por componente, as soluções detinham 59,65% da participação de mercado de DevOps em 2025; os serviços deverão expandir-se a uma CAGR de 23,1% até 2031.
- Por modelo de implantação, o segmento de nuvem pública representou 44,70% do tamanho do mercado de DevOps em 2025, enquanto a nuvem híbrida avança a uma CAGR de 24,1% até 2031.
- Por porte organizacional, as grandes empresas lideraram com 64,05% de participação na receita em 2025; as PMEs registam a CAGR esperada mais elevada de 21,2% entre 2026 e 2031.
- Por setor do utilizador final, TI e telecomunicações comandavam 25,05% do tamanho do mercado de DevOps em 2025, ao passo que saúde e ciências da vida deverão crescer a uma CAGR de 28,1% até 2031.
- Por geografia, a América do Norte capturou 37,85% da participação do mercado de DevOps em 2025; a Ásia-Pacífico está preparada para crescer a uma CAGR de 25,4% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de impacto dos impulsionadores*
| Impulsionador | (~) % de impacto na previsão de CAGR | Relevância geográfica | Horizonte temporal de impacto |
|---|---|---|---|
| Necessidade de encurtar o ciclo de vida do desenvolvimento de software | +5.2% | Global, com maior impacto na América do Norte e na Europa | Médio prazo (2-4 anos) |
| Crescente adoção empresarial de automação e CI/CD | +4.8% | Global, com adoção precoce na América do Norte | Curto prazo (≤ 2 anos) |
| Proliferação de arquitetura nativa de nuvem e microsserviços | +4.3% | Global, com concentração na América do Norte e na APAC | Médio prazo (2-4 anos) |
| Transformação digital em larga escala e adoção ágil | +3.7% | Global, com maior impacto na APAC e na Europa | Médio prazo (2-4 anos) |
| DevOps preditivo centrado em IA/ML (AIOps) | +2.9% | América do Norte, Europa e economias avançadas da APAC | Longo prazo (≥ 4 anos) |
| Mudança obrigatória para DevSecOps para conformidade com zero-trust | +2.6% | América do Norte, Europa e setores regulados globalmente | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Necessidade de encurtar o ciclo de vida do desenvolvimento de software
As organizações que utilizam práticas maduras de DevOps relatam um aumento de 200% na frequência de implantação e uma redução de 50% no tempo de colocação no mercado. [1] Setores regulados como a saúde registam 83% dos programadores envolvidos em DevOps para acompanhar os calendários de lançamento orientados pela conformidade. A deteção antecipada de defeitos por meio de testes contínuos reduz os custos relacionados com a qualidade em 60%. As equipas multifuncionais substituem estruturas em silos para sustentar uma iteração mais rápida, e a procura por ferramentas de plataforma que simplifiquem a governação está a aumentar.
Crescente adoção empresarial de automação e CI/CD
Setenta por cento das empresas pretendem implantar Infraestrutura-como-Código até ao final de 2025, reduzindo as falhas de implantação em 40%. As empresas de manufatura relatam menor tempo de inatividade nas fábricas e ciclos de inovação mais rápidos, enquanto 93% das instituições financeiras impulsionam a entrega rápida de serviços com segurança integrada. [2]A automação melhora a qualidade do código em 30% e reduz o tempo médio de recuperação em 25%, deslocando o foco do pessoal de tarefas repetitivas para a inovação.
Proliferação de arquitetura nativa de nuvem e microsserviços
Os serviços de nuvem são utilizados por 94% das empresas para aumentar a escalabilidade. [3] Os bancos preveem que 75% adotarão estratégias híbridas até 2026, permitindo que cargas de trabalho sensíveis permaneçam nas instalações enquanto exploram a elasticidade da nuvem para o desenvolvimento. O DevOps alinhado com microsserviços suporta lançamentos frequentes de funcionalidades e limita o risco de falha sistémica. A procura de talentos favorece agora engenheiros fluentes tanto em ferramentas de plataformas de nuvem quanto em metodologias de DevOps.
Transformação digital em larga escala e adoção ágil
Os gastos em transformação digital no setor BFSI situaram-se em USD 93,04 mil milhões em 2024 e deverão atingir USD 108,51 mil milhões em 2025. A integração do DevOps com programas ágeis proporciona lançamentos 29% mais rápidos e 20% maior satisfação do cliente. A Indústria 4.0 na manufatura conta com o DevOps Industrial para ciclos de entrega de TI e OT sincronizados. A contratação baseada em competências está a crescer à medida que 81% das organizações alargam os grupos de candidatos para garantir talentos em DevOps.
Análise de impacto das restrições*
| Restrição | (~) % de impacto na previsão de CAGR | Relevância geográfica | Horizonte temporal de impacto |
|---|---|---|---|
| Complexidade da migração de sistemas legados para microsserviços | -2.1% | Global, com maior impacto nos setores com sistemas legados significativos | Médio prazo (2-4 anos) |
| Riscos de segurança e conformidade em múltiplas nuvens | -1.8% | Global, com maior impacto nos setores altamente regulados | Médio prazo (2-4 anos) |
| Escassez de engenheiros de DevOps qualificados e inércia cultural | -2.5% | Global, com impacto variável consoante os grupos de talentos regionais | Curto prazo (≤ 2 anos) |
| Proliferação de cadeias de ferramentas que causam pontos cegos de observabilidade | -1.6% | Global, com maior impacto nas grandes empresas | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade da migração de sistemas legados para microsserviços
Sessenta por cento das empresas consideram a adoção do DevSecOps tecnicamente desafiadora. [4] As instituições financeiras enfrentam estouros de custos superiores a 30% devido a obstáculos de integração imprevistos. As PMEs com orçamentos limitados experimentam riscos amplificados, levando os fornecedores a oferecer refatoração automatizada e salvaguardas de integridade de dados para facilitar as transições.
Riscos de segurança e conformidade em múltiplas nuvens
Cinquenta e três por cento das organizações da APAC enfrentam interrupções de alto impacto todas as semanas. As lacunas de governação aumentam a exposição a vulnerabilidades, com 73% das empresas a lutarem com a consistência de políticas entre nuvens. Os frameworks de zero-trust ganham tração, e os gastos em DevSecOps deverão atingir USD 41,66 mil milhões até 2030.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de segmentos
Por componente:
soluções lideram, serviços aceleramAs soluções representaram 59,65% da receita de 2025, ancorando os fluxos de trabalho de automação, integração e colaboração em todo o mercado de DevOps. A gestão de controlo de código-fonte e CI/CD atraíram as maiores taxas de implantação, proporcionando 40% mais rendimento de lançamentos e 25% menos incidência de erros. Os fornecedores estão a adicionar módulos de IA que preveem falhas no pipeline e otimizam o uso de recursos, melhorando a resiliência operacional.
Prevê-se que o segmento de serviços registe uma CAGR de 23,1% até 2031. As empresas dependem de ofertas de consultoria, formação e serviços geridos para colmatar lacunas de competências e lidar com cadeias de ferramentas complexas. A procura dispara por plataformas de DevSecOps geridas que combinam assessoria e execução. A remuneração média de um engenheiro de DevSecOps nos EUA de USD 140.000 ilustra a escassez de talentos, canalizando o orçamento para fornecedores externos.
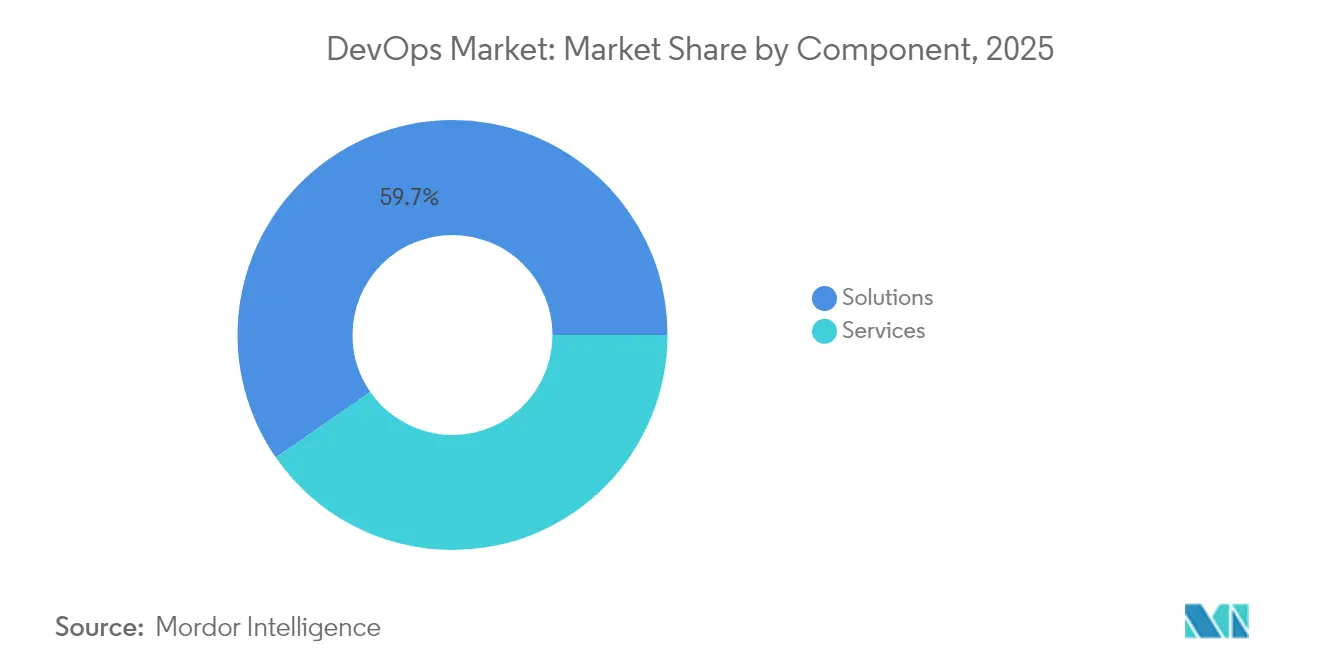
Nota: As participações dos segmentos de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por modelo de implantação:
ascensão da nuvem híbridaA nuvem pública capturou 44,70% da receita de 2025, refletindo a facilidade de acesso a ecossistemas de ferramentas nativas. Os mercados maduros da AWS, Microsoft e Google permitem que as equipas integrem pipelines de DevOps com menor sobrecarga de integração. No entanto, as cargas de trabalho reguladas permanecem frequentemente em infraestrutura privada.
A adoção de nuvem híbrida registará uma CAGR de 24,1% até 2031, criando a maior oportunidade incremental para o mercado de DevOps. As instituições de serviços financeiros preveem 75% de utilização híbrida até 2026, equilibrando soberania com escalabilidade. As organizações implantam motores de políticas unificadas e camadas de observabilidade para preservar uma experiência consistente entre ativos nos locais e na nuvem.
Por porte organizacional:
domínio das grandes empresas, impulso das PMEsAs grandes empresas geraram 64,05% das vendas de 2025, apoiadas por mandatos transversais ao negócio e capital para implementações de plataformas de ponta a ponta. Os centros de excelência de DevOps incorporam práticas padronizadas, governação e pipelines de talentos. Esta escala reduz os custos de ferramentas por unidade e acelera a inovação.
As PMEs expandir-se-ão a uma CAGR de 21,2%, reduzindo as lacunas de capacidade em relação a empresas maiores. Os kits iniciais baseados em nuvem reduzem o investimento inicial, e os preços de pagamento conforme o crescimento alinham-se com orçamentos limitados. Os pilotos bem-sucedidos de PMEs relatam ganhos de 200% na frequência de implantação e tempo de colocação no mercado 50% mais rápido, impulsionando a adoção pelos pares. Metodologias adaptadas às restrições das PMEs, como os frameworks lean de DevOps, estão a ganhar tração.
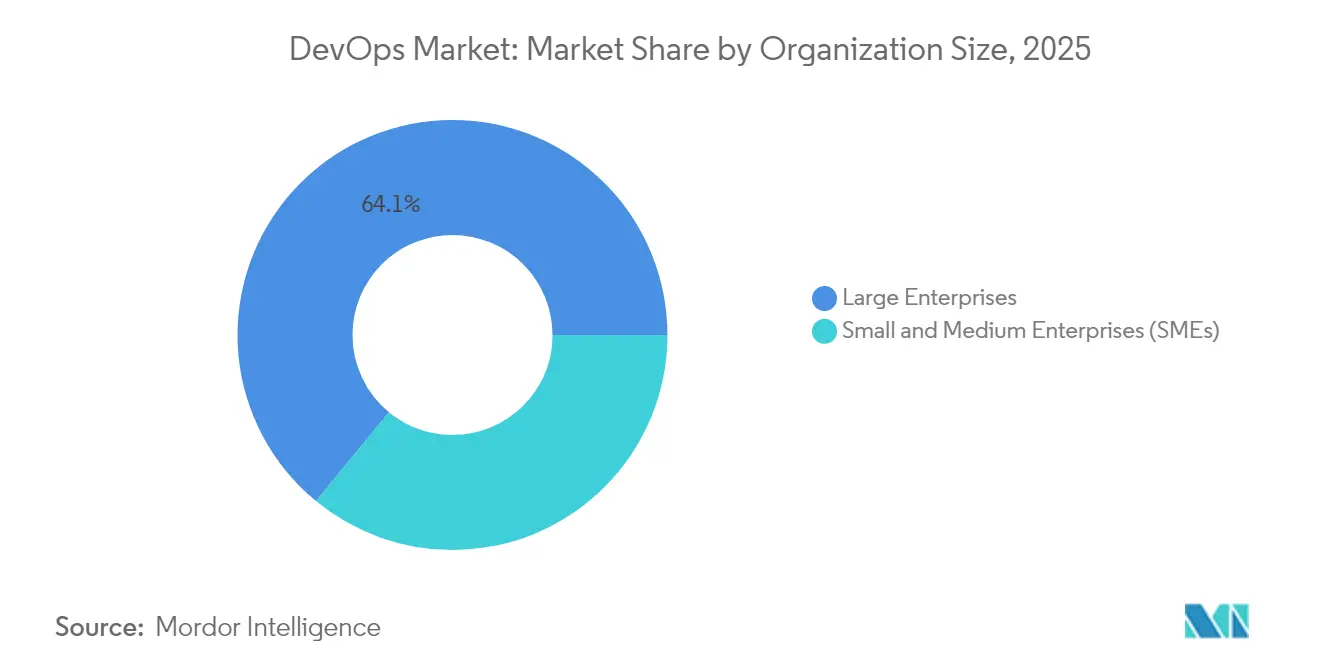
Nota: As participações dos segmentos de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por setor do utilizador final:
aceleração na saúdeAs empresas de TI e telecomunicações detinham 25,05% da receita de 2025 como adotantes precoces e criadores das ferramentas de DevOps essenciais. Os operadores de telecomunicações dependem da automação de pipelines para implementar funções de rede e aplicações orientadas para o cliente de forma fiável.
A saúde e as ciências da vida serão o segmento mais rápido, com uma CAGR de 28,1% até 2031, impulsionadas pelo crescimento da telessaúde, diagnóstico por IA e necessidades rigorosas de disponibilidade. A implantação contínua permite atualizações rápidas de software clínico enquanto mantém a conformidade. Casos de uso emergentes, como dispositivos médicos conectados, exigem modelos de implantação estáveis e repetíveis.
Análise geográfica
Mercado de DevOps da América do Norte
A América do Norte contribuiu com 37,85% da receita de 2025. Uma densa concentração de provedores de nuvem em hiperescala, fornecedores de software com capital de risco e empresas early adopter sustenta a liderança regional. O setor de TI gerou 39% da receita do mercado regional de DevOps em 2024, e os lançamentos de ferramentas habilitadas por IA mantêm o ciclo de inovação.
Mercado de DevOps da Ásia-Pacífico
A Ásia-Pacífico registrará o maior CAGR regional de 25,4% até 2031. Índia, China e economias da ASEAN aceleram os gastos com nuvem para apoiar objetivos digitais. Na Índia, 65% das organizações relatam interrupções de alto impacto, aumentando a urgência por práticas de DevOps resilientes. A Coreia do Sul registra o maior intervalo de custo por interrupção, superando 1 milhão de USD por hora para 92% das empresas, reforçando o impulso à adoção.
Mercado de DevOps da Europa
A Europa está escalando rapidamente sob regulamentações cada vez mais rígidas. A Alemanha deve registrar 1,13 bilhões de USD em receita de ferramentas de DevOps baseadas em nuvem até 2031. O GDPR impulsiona a implementação de DevSecOps para alinhamento com a proteção de dados. A consolidação é visível; a aquisição da Solidify pela Eficode fortalece os serviços do GitHub em toda a região, espelhando uma tendência em direção a consultorias especializadas.
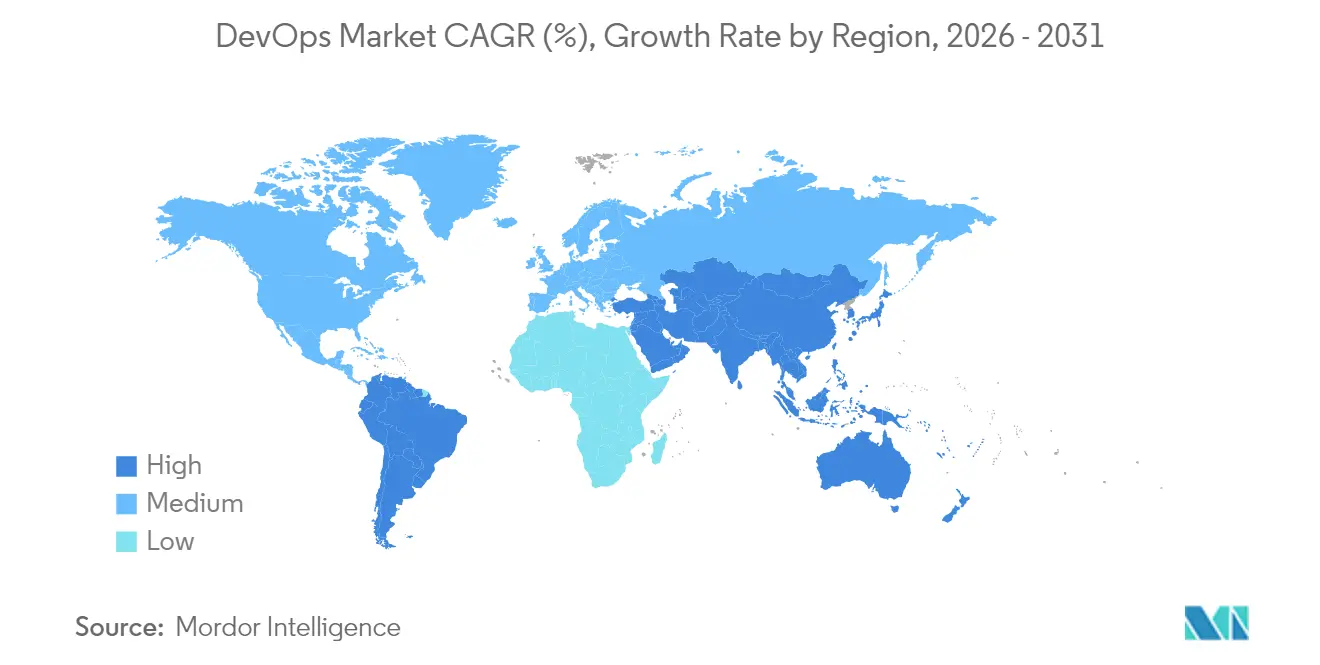

Panorama regulatório
A adoção do DevOps está cada vez mais moldada por requisitos de software seguro e resiliência operacional que levam a governança para os fluxos de trabalho de CI/CD. Nos Estados Unidos, orientações do NIST como o SP 800-218 (Secure Software Development Framework) e as práticas de DevSecOps do NIST NCCoE formalizam controles que se traduzem em testes automatizados, assinatura de código, geração de SBOM e evidências auditáveis de pipeline, particularmente para compradores governamentais e regulados. Os requisitos de aquisição federal também se tornaram mais rígidos com a entrada em vigor do OMB Memorandum M-26-05 em 23 de janeiro de 2026, reforçando as atestações de fornecedores e as expectativas de transparência da cadeia de suprimentos de software.
Na Europa, os toolchains de DevOps e os modelos de prestação de serviços estão sendo alinhados a regimes de resiliência cibernética e responsabilidade civil. A Lei de Resiliência Operacional Digital da UE (DORA) elevou as expectativas de gestão documentada de riscos de TIC, preparação para incidentes e supervisão de terceiros para entidades financeiras e provedores-chave de TIC, acelerando a incorporação de relatórios de conformidade nas plataformas de DevSecOps. Paralelamente, a Lei de Resiliência Cibernética e as atualizações nas regras de responsabilidade por produtos aumentam a atenção sobre processos de segurança desde a concepção para produtos habilitados por software, levando as organizações a padronizar a gestão de vulnerabilidades, o controle de dependências e a governança de lançamentos em ambientes híbridos e multicloud.
Análise da cadeia de valor
A cadeia de valor do DevOps abrange provedores de infraestrutura de nuvem e runtime, plataformas de desenvolvedores e fornecedores de ferramentas (SCM, CI/CD, IaC, testes, gestão de artefatos, observabilidade), camadas de segurança e conformidade (SAST/DAST, gestão de segredos, SBOM e proveniência, policy-as-code) e serviços (consultoria, integração, DevSecOps gerenciado). Hiperescaladores como AWS, Microsoft e Google ancoram cada vez mais arquiteturas de referência e marketplaces, enquanto plataformas integradas consolidam funções de toolchain para reduzir a fragmentação e melhorar a auditabilidade. Em 2026, os requisitos de segurança da cadeia de suprimentos de software enfatizam a cadeia de custódia de ponta a ponta, do desenvolvimento à produção, com SBOMs, atestações e proveniência se tornando pontos de verificação comuns em aquisições.
No downstream, as empresas operacionalizam o DevOps por meio de equipes de engenharia de plataforma e plataformas internas de desenvolvedores que padronizam pipelines, caminhos padronizados ("golden paths") e governança entre unidades de negócio. Os fluxos de trabalho setoriais moldam os padrões de implementação, por exemplo, operadoras de telecomunicações industrializando a gestão de infraestrutura por meio de Infraestrutura como Código e modelos operacionais baseados em Git, e organizações de mídia integrando pipelines de conteúdo liderados por IA com observabilidade e gestão de ativos. Parceiros de canal e integradores de sistemas também têm papel na modernização de sistemas legados e implantações híbridas, empacotando ferramentas, políticas e operações gerenciadas em contratos orientados a resultados.
Panorama competitivo
O mercado de DevOps apresenta uma concentração moderada, com hiperescaladores de nuvem, especialistas em plataformas integradas e inovadores de nicho a disputarem participação. A AWS, a Microsoft e a Google agrupam infraestrutura com ferramentas de pipeline, reduzindo a fricção de entrada e retendo cargas de trabalho. A plataforma integrada de DevSecOps da GitLab registou uma receita de USD 759,2 milhões no exercício fiscal de 2025, um aumento de 31% em relação ao ano anterior.
A consolidação está a intensificar-se. A aquisição da Solidify pela Eficode amplia a profundidade de consultoria em GitHub e as capacidades de IA. As alianças estratégicas, como a parceria da JFrog com a Hugging Face, incorporam a gestão de modelos de aprendizagem automática em pipelines seguros e ampliam a adesão à plataforma. Os fornecedores diferenciam-se automatizando análises de segurança, verificações de dependências e aplicação de políticas para satisfazer os mandatos de zero-trust.
As oportunidades de espaço em branco incluem observabilidade orientada por IA, soluções verticalizadas para setores regulados e pacotes simplificados para PMEs. Os fornecedores capazes de fundir baixo código, segurança e conformidade numa experiência integrada estão posicionados para capturar a procura incremental do mercado de DevOps.
Líderes do setor de DevOps
-
Google LLC
-
Microsoft Corporation
-
IBM Corporation
-
Oracle Corporation
-
Amazon Web Services, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de DevOps
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- IBM Corporation
- Oracle Corporation
- Atlassian Corporation Plc
- GitLab Inc.
- GitHub Inc.
- Red Hat, Inc.
- Broadcom Inc.
- Micro Focus Intl plc
- Puppet Inc.
- Chef Software (Progress)
- HashiCorp Inc.
- Docker Inc.
- Circle Internet Svcs Inc. (CircleCI)
- JetBrains s.r.o.
- DigitalOcean Holdings Inc.
- Alibaba Group Holding Ltd.
- Dell Technologies Inc. (VMware Tanzu)

Oportunidades de mercado e perspectivas futuras
Implantações regulamentadas e sensíveis à segurança criam espaço para plataformas e serviços de DevSecOps que automatizam evidências, atestações e a aplicação de controles em toolchains. No contexto de aquisições do setor público dos EUA, o OMB Memorandum M-26-05 (em vigor a partir de 23 de janeiro de 2026) eleva as práticas de SBOM e garantia de fornecedores, aumentando a demanda por capacidades automatizadas de conformidade de software que se integrem ao CI/CD. As práticas de DevSecOps do NIST NCCoE e o alinhamento ao NIST SSDF também incentivam padrões de pipeline repetíveis, beneficiando fornecedores e prestadores de serviços capazes de oferecer controles pré-mapeados, registros auditáveis e policy-as-code padronizado em ambientes híbridos.
A IA agêntica e a engenharia de plataforma estão surgindo como prioridades para os compradores, criando oportunidades para ofertas integradas que combinam governança de modelos, automação segura de build e release, e experiência do desenvolvedor em um único modelo operacional. A GitLab expandiu colaborações com a AWS (abril de 2026) e o Google Cloud (junho de 2026) para conectar sua Duo Agent Platform a serviços como o Amazon Bedrock e os modelos de IA do Google Cloud, sinalizando uma mudança em direção à entrega de software assistida por IA dentro de compromissos existentes com a nuvem. A modernização liderada por serviços também continua sendo uma oportunidade importante, à medida que as empresas consolidam toolchains fragmentados e refatoram sistemas legados, exemplificado pela parceria entre TCS e GitLab de fevereiro de 2026, focada em orquestração com IA e DevSecOps em escala. Grandes investimentos de fornecedores em código aberto e segurança da cadeia de suprimentos, incluindo o compromisso da IBM e da Red Hat de 5 bilhões de dólares em maio de 2026, reforçam a demanda por pipelines de entrega seguros e governados, além de suporte operacional gerenciado.
Recent Industry Developments in Mercado de DevOps
- Julho de 2026: a Microsoft lançou a Microsoft Frontier Company, uma unidade de 2,5 bilhões de dólares que mobiliza 6.000 especialistas para ajudar clientes corporativos na implantação de sistemas de IA. A iniciativa acelera a implantação corporativa habilitada por IA. Ela incorpora capacidades especializadas nas operações empresariais, alterando a dinâmica de implantação de IA habilitada por DevOps.
- Julho de 2026: a Amazon Web Services expandiu o AWS DevOps Agent com capacidades de prontidão de lançamento e testes de release autônomos alimentados por IA. A atualização fortalece a posição da AWS no DevOps integrado à IA, permitindo fluxos de trabalho de testes autônomos. Essa expansão fortalece a liderança da AWS em DevOps integrado à IA e desloca a adoção dos usuários para fluxos de trabalho agênticos apoiados pela AWS.
- Julho de 2026: a Microsoft e a 3M anunciaram uma parceria para implantar a tecnologia 3M Expanded Beam Optical nos data centers de IA da Microsoft. O acordo aumenta a capacidade de rede óptica para cargas de trabalho de IA. Isso melhora a eficiência da infraestrutura e a escala de implantação de IA, reforçando as capacidades de data center da Microsoft.


Mercado de DevOps Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange os gastos com ferramentas de DevOps e serviços relacionados que ajudam as equipes a planejar, desenvolver, testar, lançar, monitorar e aprimorar software de forma mais rápida e confiável em ambientes de nuvem e on-premises.
Exclusões de escopo: Exclui terceirização geral de TI e gastos amplos com infraestrutura que não estejam diretamente vinculados a cadeias de ferramentas de DevOps ou a serviços profissionais específicos de DevOps.
Visão Geral da Segmentação
- Por componente
- Soluções
- Serviços
- Por modelo de implantação
- Nuvem pública
- Nuvem privada
- Nuvem híbrida
- No local
- Por porte organizacional
- Pequenas e Médias Empresas (PMEs)
- Grandes Empresas
- Por setor do utilizador final
- BFSI
- Varejo e comércio eletrónico
- Governo e setor público
- Manufatura
- TI e telecomunicações
- Saúde e ciências da vida
- Média e entretenimento
- Outros setores do utilizador final
- Por geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Resto da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- ASEAN
- Austrália e Nova Zelândia
- Resto da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- Médio Oriente e África
- Médio Oriente
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Resto do Médio Oriente
- África
- África do Sul
- Nigéria
- Resto de África
- Médio Oriente
- América do Norte
Fontes de Dados, Dimensionamento e Validação do Mercado
Pesquisa Documental
A pesquisa documental é utilizada para construir a narrativa básica de demanda e estabelecer parâmetros para o que pode ser razoavelmente contabilizado como gasto em DevOps. Recorremos a fontes públicas, como o Bureau of Labor Statistics dos Estados Unidos, para o contexto de emprego em software e TI, indicadores de economia digital da OCDE e dados macroeconômicos e de digitalização empresarial do Banco Mundial para estimar a capacidade de investimento por região.
Também analisamos normas e orientações de segurança que afetam os requisitos de processos de DevOps, além de sinais de adoção de nuvem e software publicados por organismos como o NIST e a ENISA. Insumos adicionais provêm de registros corporativos, transcrições de resultados financeiros, apresentações a investidores, entrevistas jornalísticas confiáveis e documentação de produtos que descrevem fluxos de trabalho típicos de DevOps e padrões de compra. Quando necessário, são utilizadas assinaturas pagas para obter informações financeiras e de inteligência sobre empresas, além de bases de dados de patentes para rastrear atividades em automação de pipelines e entrega de software. Esta lista não é exaustiva, e muitas outras fontes públicas foram consultadas para coletar dados, validar premissas e esclarecer questões em aberto.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário é utilizado para confirmar o que os compradores efetivamente agrupam sob gastos com DevOps, como a combinação de ferramentas e serviços muda entre entregas em nuvem e híbridas, e como os orçamentos variam por setor e porte organizacional. Conversamos com uma combinação de usuários de cadeias de ferramentas, parceiros de implementação e especialistas no assunto nas principais regiões, de modo que as lacunas da pesquisa documental pudessem ser preenchidas e as premissas pudessem ser verificadas antes da finalização do modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | CXOs: 18% | APAC: 41% |
| Nível intermediário: 48% | Líderes funcionais/de unidade: 26% | EMEA: 37% |
| Empresas menores: 22% | Gerentes: 56% | Américas: 22% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma construção de cima para baixo, na qual os pools de gastos com TI e entrega de software são reconstruídos por região e, em seguida, filtrados com base em premissas de adoção e intensidade de uso de DevOps validadas por meio de entrevistas. Para manter os totais fundamentados, corroboramos o resultado com verificações seletivas de baixo para cima, como valores médios de contratos amostrados para plataformas de DevOps, taxas de adesão a serviços e proxies de volume, como contagens de equipes de desenvolvimento ativas.
Alguns insumos-chave que moldam o modelo incluem o ritmo da migração para a nuvem e o uso híbrido, a frequência de lançamentos e a maturidade da automação (penetração de CI/CD), a adoção do DevSecOps com abordagem shift-left, a participação de serviços gerenciados em programas de DevOps e os ciclos de investimento em digitalização empresarial por região. Quando os insumos estão ausentes para países menores, utilizamos indicadores proxy, como gastos com TIC por funcionário e densidade da força de trabalho em software, e então normalizamos os resultados em relação a grupos de pares regionais.
Para as previsões, utilizamos principalmente análise de cenários apoiada por regressão multivariada sobre fatores de demanda, como crescimento de cargas de trabalho em nuvem, intensidade de segurança e conformidade, e tendências de contratação de desenvolvedores, refinando em seguida a inclinação com base no que os profissionais esperam em termos de orçamentos e consolidação de ferramentas no próximo ciclo.
Ciclo de Validação de Dados e Atualização
Os resultados são verificados em relação a sinais independentes, incluindo tendências publicadas de investimento digital, indicadores de força de trabalho e o gasto implícito por equipe de desenvolvimento que emerge do modelo. Saltos expressivos, participações regionais incomuns ou efeitos repentinos de precificação são sinalizados e revisados, e o contato de acompanhamento é acionado quando uma variação não pode ser explicada com as evidências disponíveis.
Antes da aprovação final, as premissas e os cálculos passam por uma revisão analítica em múltiplas etapas para que a lógica permaneça consistente entre países, segmentos e períodos. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando eventos relevantes alteram a demanda ou a precificação de forma significativa. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada, compatível com os dados mais recentes disponíveis.
Dimensionamento do Mercado de DevOps da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores publicados do mercado de DevOps podem variar mesmo quando a narrativa de crescimento parece semelhante, pois cada estudo traça a linha de forma diferente em torno do que conta como gasto em DevOps e quais anos são tratados como base. As diferenças também decorrem da forma como as variações de precificação são tratadas, como os serviços são agrupados e se os resultados são verificados em relação a sinais reais de adoção.
Ao acompanhar a maturidade da automação de pipelines, a combinação de implantações em nuvem e híbridas e os reajustes anuais de precificação, a Mordor Intelligence mantém a estimativa de DevOps vinculada aos gastos com cadeias de ferramentas e serviços específicos de DevOps, em vez de incorporar programas mais amplos de operações de TI.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 19,57 bilhões de USD (2026) | |
| Consultoria Global A | 35,42 bilhões de USD (2026) | Frequentemente amplia o escopo para incluir automação mais ampla de operações de TI e orçamentos de engenharia de plataformas, podendo aplicar agrupamento agressivo de serviços sem verificações consistentes em relação à intensidade de uso da cadeia de ferramentas de DevOps. |
| Nota de Pesquisa do Setor B | 25,50 bilhões de USD (2028) | Utiliza uma base mais recente e um horizonte mais curto, podendo basear-se em taxas de crescimento reportadas por fornecedores que não ajustam completamente para normalização de precificação, consolidação de ferramentas e diferenças regionais de adoção. |
A tabela mostra que a dispersão decorre principalmente dos limites de escopo e da forma como os serviços são tratados, seguidos pelas diferenças de timing no ano declarado. Nossa abordagem permanece reproduzível porque o modelo é construído a partir de fatores de demanda claros e, em seguida, testado sob pressão com verificações práticas de baixo para cima, o que ajuda a evitar a supercontagem de gastos adjacentes de TI.


Principais questões respondidas no relatório
Qual é o valor atual do mercado de DevOps e as suas perspetivas de crescimento?
O mercado de DevOps situa-se em USD 19,57 mil milhões em 2026 e deverá atingir USD 51,43 mil milhões até 2031, refletindo uma CAGR de 21,33%.
Qual é a região com crescimento mais rápido na adoção de DevOps?
Prevê-se que a Ásia-Pacífico cresça a uma CAGR de 25,4% até 2031, apoiada por projetos de transformação digital em larga escala e por investimentos crescentes em nuvem.
Por que razão a nuvem híbrida é importante para as estratégias de DevOps?
A nuvem híbrida combina a escalabilidade da nuvem pública com o controlo da infraestrutura privada, suportando práticas consistentes de DevOps enquanto satisfaz os requisitos de soberania de dados e regulamentação.
Que desafios enfrentam as organizações ao migrar de sistemas legados para microsserviços?
Os principais obstáculos incluem a complexidade de integração, derrapagens orçamentais e restrições de conformidade, com 60% das empresas a classificar a implementação de DevSecOps como tecnicamente difícil.
Como é que as preocupações com a segurança estão a influenciar a seleção de ferramentas de DevOps?
A mudança para DevSecOps incorpora análises automatizadas de vulnerabilidades e princípios de zero-trust diretamente nos pipelines, impulsionando a procura por plataformas unificadas que abordam a segurança e a conformidade por design.
Qual é o setor vertical de indústria que deverá adotar o DevOps mais rapidamente?
Prevê-se que a saúde e as ciências da vida registem uma CAGR de 28,1% até 2031, à medida que a telessaúde, o diagnóstico por IA e a análise de dados aumentam a necessidade de entrega de software ágil e fiável.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

