
Tamanho e Participação do Mercado de Desfibriladores
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 15.65 Bilhões de dólares |
| Tamanho do Mercado (2031) | 22.05 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.10 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
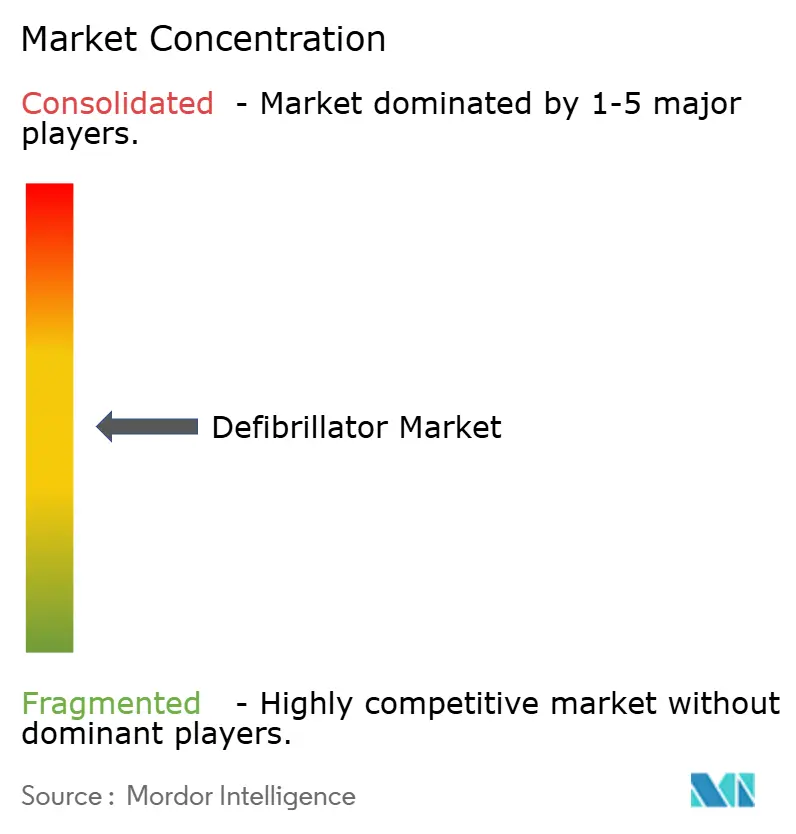
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Desfibriladores por Mordor Intelligence
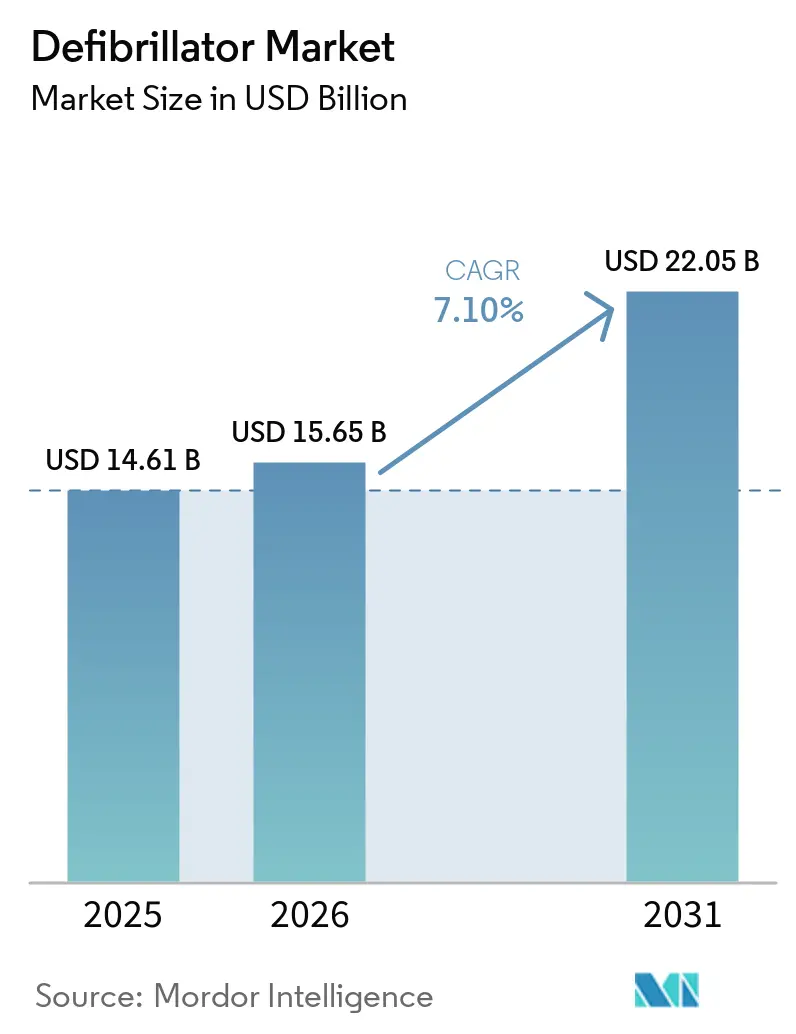
O tamanho do Mercado de Desfibriladores foi avaliado em USD 14,61 bilhões em 2025 e estima-se que cresça de USD 15,65 bilhões em 2026 para atingir USD 22,05 bilhões até 2031, a um CAGR de 7,10% durante o período de previsão (2026-2031).
A incidência sustentada de parada cardíaca súbita, a rápida adoção de dispositivos habilitados por IA e programas mais amplos de acesso público mantêm a demanda resiliente apesar dos obstáculos na cadeia de suprimentos. Os fabricantes de dispositivos estão prolongando a vida útil das baterias, incorporando conectividade em nuvem e apostando em análises preditivas para se diferenciar. Pagadores e reguladores em países de alta renda reembolsam cada vez mais o monitoramento em nuvem, enquanto mercados emergentes aumentam os gastos básicos em saúde para reduzir lacunas no tratamento. A intensidade competitiva aumenta à medida que inovadores obtêm autorizações da FDA para implantação extravascular e dispositivos vestíveis baseados em adesivos, sinalizando um novo ciclo de produtos pronto para acelerar o mercado de desfibriladores nos próximos cinco anos.
Principais Conclusões do Relatório
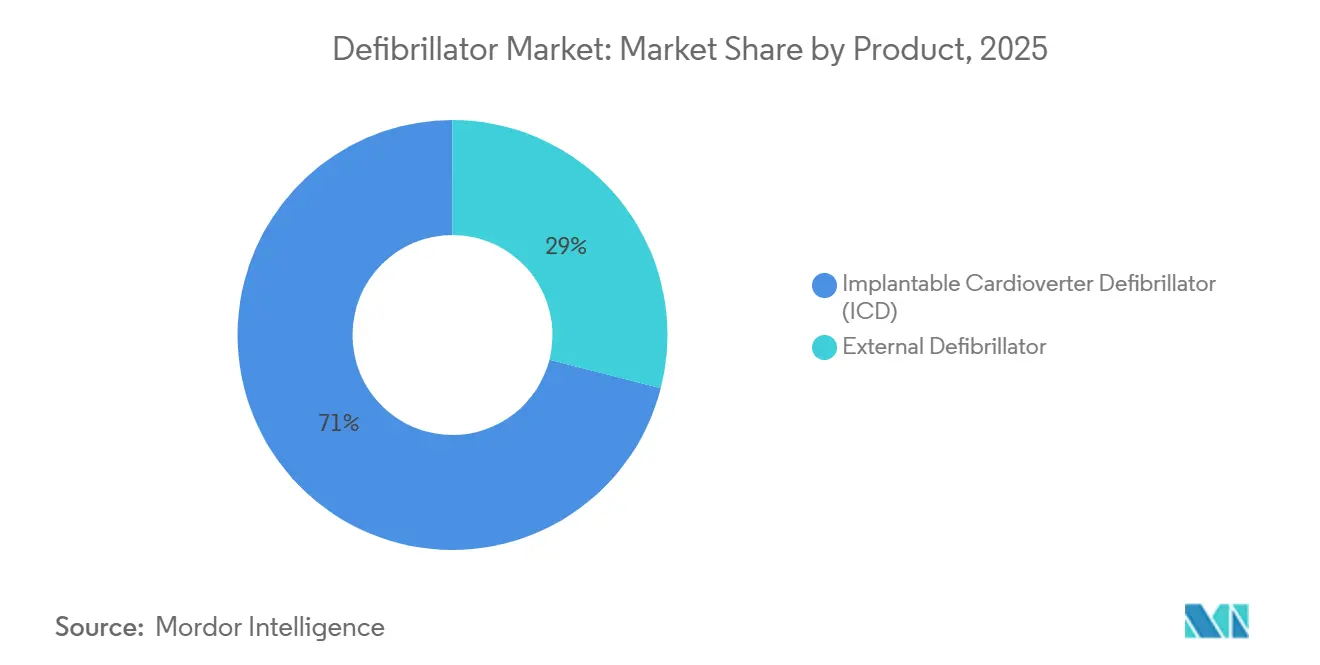
- Por categoria de produto, os desfibriladores cardioversores implantáveis detinham 71,02% da participação do mercado de desfibriladores em 2025, enquanto os desfibriladores externos devem se expandir a um CAGR de 7,64% até 2031.
- Por usuário final, hospitais e centros cardíacos responderam por 77,60% do mercado de desfibriladores em 2025; os ambientes de cuidados domiciliares devem registrar o maior CAGR de 7,98% até 2031.
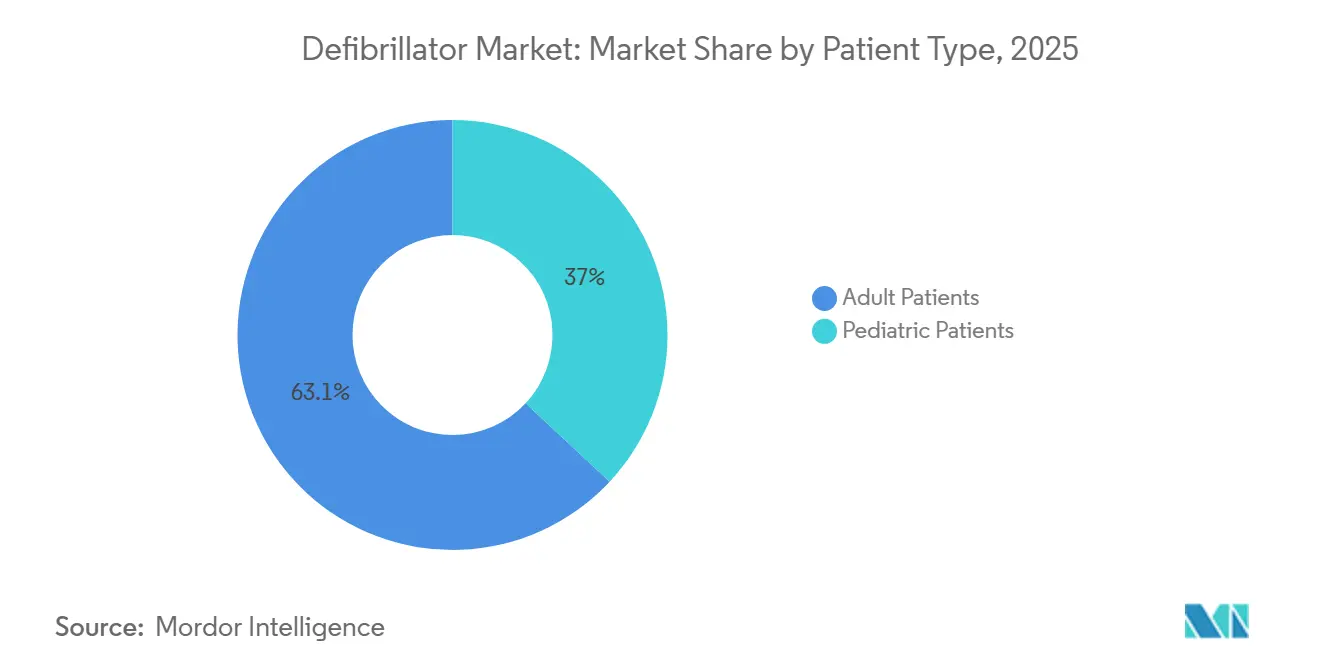
- Por tipo de paciente, os pacientes adultos capturaram 63,05% da participação do tamanho do mercado de desfibriladores em 2025, enquanto as aplicações pediátricas avançam a um CAGR de 7,78% no mesmo horizonte.
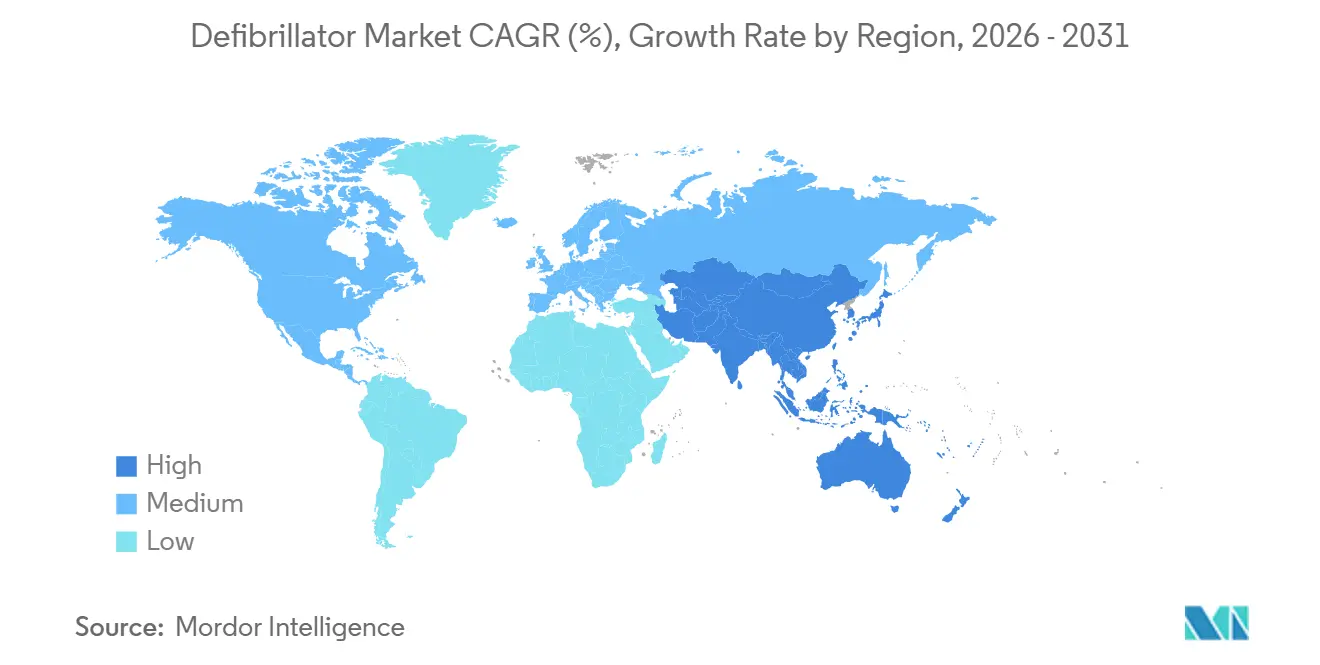
- Por geografia, a América do Norte comandou 43,85% da participação do mercado de desfibriladores em 2025; a Ásia-Pacífico deve crescer mais rapidamente a um CAGR de 8,21% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Crescente prevalência de doenças cardiovasculares | +1.8% | Global, maior crescimento absoluto na APAC e MEA | Longo prazo (≥ 4 anos) |
| Avanços tecnológicos em DCIs e DEAs | +1.5% | América do Norte e UE lideram, APAC atrasa 18-24 meses | Médio prazo (2-4 anos) |
| Expansão de programas de desfibrilação de acesso público | +1.2% | Mais forte na UE, variável na América do Norte | Médio prazo (2-4 anos) |
| Demanda por treinamento e simulação de força de trabalho envelhecida | +0.6% | América do Norte e UE | Curto prazo (≤ 2 anos) |
| Modelos baseados em assinatura com conectividade em nuvem | +0.7% | América do Norte antecipada, projetos-piloto na UE, APAC limitada | Médio prazo (2-4 anos) |
| Redes de DEAs entregues por drones | +0.4% | Países Nórdicos operacionais, projetos-piloto nos EUA, APAC exploratória | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência de Doenças Cardiovasculares
A doença cardiovascular (DCV) continua sendo a principal causa de mortalidade nos EUA, levando a mais de 940.000 mortes anualmente. Até 2050, as projeções sugerem que mais de 60% dos adultos americanos poderão enfrentar alguma forma de DCV, um aumento em relação aos atuais 50%.[1] Em 2025, critérios de uso apropriado atualizados ampliaram a elegibilidade para DCIs para incluir pacientes com cardiomiopatia não isquêmica e frações de ejeção do ventrículo esquerdo variando de 35% a 40%. Em alinhamento com essas diretrizes, o Medicare introduziu novos códigos de reembolso em 2025, potencialmente beneficiando 180.000 beneficiários elegíveis adicionais. Essas mudanças clínicas e de reembolso combinadas estão ampliando o mercado tanto para dispositivos implantáveis quanto externos, fortalecendo o mercado de desfibriladores. Enquanto isso, Índia e China, enfrentando rápida urbanização e mudanças alimentares, estão testemunhando um rápido aumento na prevalência de DCV, com taxas de hipertensão superando 30% nos principais centros urbanos.
Avanços Tecnológicos em DCIs e DEAs
A aprovação pela FDA do Aurora EV-ICD da Medtronic em 2023 direcionou o mercado de desfibriladores para a implantação extravascular, que evita complicações venosas ao mesmo tempo em que fornece estimulação antitaquicardia, alcançando 98,7% de eficácia.[2] A longevidade da bateria se estende em cerca de 60%, melhorando a economia ao longo da vida útil para prestadores e pacientes. Algoritmos de IA agora reduzem alarmes falsos; o dispositivo vestível Jewel Patch da Element Science obteve autorização em 2025 após demonstrar alta conformidade e baixas taxas de choques inapropriados. Arquiteturas modulares estão ganhando força, com a Boston Scientific reportando 97,5% de desempenho sem complicações para sua combinação de marcapasso/desfibrilador sem eletrodos. Coletivamente, essas inovações reforçam a precificação premium e estimulam a demanda por substituição, sustentando um crescimento unitário de médio dígito único em todo o mercado de desfibriladores.
Expansão de Programas de Desfibrilação de Acesso Público
As jurisdições determinam uma implantação mais ampla de desfibriladores externos automáticos (DEAs), impulsionando o mercado de desfibriladores para locais não clínicos. Todos os 50 estados dos EUA tinham estatutos de apoio até 2017, e novas regras continuam surgindo: Washington agora obriga academias de ginástica a manter DEAs no local, enquanto a Austrália do Sul impõe requisitos semelhantes para edifícios públicos até 2026. O Condado de King registra mais de 5.000 dispositivos vinculados ao serviço de emergência 911, aumentando as chances de sobrevivência quando a localização e a orientação do despachante convergem. No entanto, o uso de DEA por leigos aparece em apenas 4% das paradas fora do hospital, deixando uma considerável margem de adoção. Evidências do Projeto Heart Beat de San Diego mostram que programas municipais podem elevar o acesso a níveis que espelham a ubiquidade dos extintores de incêndio, corroborando o impulso político.
Demanda por Treinamento e Simulação de Força de Trabalho Envelhecida
Em 2024, a idade mediana dos trabalhadores americanos aumentou para 44 anos, um aumento de cinco anos desde 2015.[3] Em resposta, a OSHA começou a recomendar atualizações anuais de RCP. Afastando-se dos exercícios tradicionais em sala de aula, as simulações digitais estão assumindo a liderança. Por exemplo, o aplicativo QCPR Instructor da Laerdal transmite métricas de compressão para painéis em nuvem. Essa inovação levou a uma redução de 35% nos custos de treinamento por aluno e um aumento de 18% na retenção de habilidades ao longo de seis meses, conforme destacado em um estudo revisado por pares de 2025. Além disso, os compradores corporativos estão optando cada vez mais por pacotes de e-learning baseados em assinatura. Esses pacotes não apenas se alinham com auditorias de segurança da força de trabalho, mas também aprimoram a prontidão institucional e impulsionam as vendas de unidades externas.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Estruturas regulatórias rigorosas em múltiplas regiões | −1.1% | Global, maiores atrasos na UE e nos EUA | Médio prazo (2-4 anos) |
| Alto custo total de implantação de DCI e acompanhamentos | −0.9% | APAC, MEA, América Latina | Longo prazo (≥ 4 anos) |
| Riscos de cibersegurança para dispositivos conectados | −0.5% | América do Norte e UE | Curto prazo (≤ 2 anos) |
| Pressão no fornecimento de lítio para baterias | −0.6% | Global, centros da Ásia-Pacífico mais expostos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Estruturas Regulatórias Rigorosas em Múltiplas Regiões
O Regulamento de Dispositivos Médicos da UE (MDR 2017/745) obriga a recertificação de produtos legados, com metade dos fabricantes planejando cortes no portfólio e cerca de um terço dos dispositivos programados para saída devido a custos e prazos. As aprovações sequenciais de MDR da ZOLL para sua linha de DEA ilustram o ano ou mais adicional agora necessário para entrada no mercado. Do outro lado do Atlântico, a Administração de Alimentos e Medicamentos dos EUA exige listas de materiais de software e relatórios de vulnerabilidades para "dispositivos cibernéticos", adicionando camadas de documentação que prolongam os ciclos de autorização. Conjuntos de regras divergentes obrigam esforços de dupla certificação, sobrecarregando orçamentos e desacelerando o fluxo de inovação no mercado de desfibriladores.
Alto Custo Total de Implantação de DCI e Acompanhamentos
O ônus econômico permanece pronunciado, especialmente em sistemas de saúde sem reembolso amplo. Dados do registro italiano registram custos médios de hospitalização de EUR 5.662 após a substituição do gerador, com 9,6% dos pacientes rehospitalizados dentro de um ano. O estudo EuroEco constatou que o monitoramento remoto é lucrativo para prestadores alemães e britânicos, mas deficitário na Bélgica, Espanha e Países Baixos, onde os códigos de pagamento estão atrasados. Na Ásia-Pacífico, o menor gasto per capita e a cobertura de seguros suprimem os volumes de implante apesar da crescente necessidade clínica, atenuando o potencial do mercado de desfibriladores até que a acessibilidade melhore.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto:
Implantáveis Dominam, Unidades Externas AceleramEm 2025, os sistemas implantáveis dominaram o mercado de desfibriladores, assegurando uma participação expressiva de 71,02%, especialmente para pacientes com frações de ejeção abaixo de 35%. Embora o segmento externo esteja em trajetória de crescimento mais acelerada, com projeção de expansão de 7,64% até 2031. Esse avanço é impulsionado pelo apoio regulatório, notadamente pela iniciativa de instalar DEAs em todos os locais de trabalho europeus em um prazo de três anos. Os CDIs transvenosos ainda se dividem entre modelos de câmara única e dupla câmara, mas os designs subcutâneos e extravasculares estão ganhando espaço ao mitigar complicações relacionadas aos eletrodos.
Os desfibriladores externos, embora representem uma base menor, têm projeção de crescimento composto de 7,64% até 2031, refletindo a expansão do acesso público e fatores de forma impulsionados por inteligência artificial. Unidades cardioversoras vestíveis, como o Jewel Patch com aprovação da FDA, aumentam a adesão ao suprimir alarmes desnecessários e possibilitar a terapia sem contato direto, fatores que aprofundam a adoção pelos usuários. Desfibriladores externos automáticos entregues por drones poderiam elevar a sobrevivência em 34% em cenários de resposta de quatro minutos, evidenciando a inovação logística que hoje molda o mercado de desfibriladores. O segmento também se beneficia de modelos de assinatura que agrupam conectividade, manutenção e análise de dados, tornando o orçamento previsível para municípios e empresas.
Por Usuário Final:
Cuidados Domiciliares Crescem com a Maturidade do Monitoramento RemotoHospitais e centros cardíacos responderam por 77,60% do mercado de desfibriladores em 2025, impulsionados pela complexidade dos procedimentos e pela concentração de expertise em eletrofisiologia. O uso em instalações envolve desfibriladores manuais e implantes avançados de ressincronização, que sustentam ciclos intensivos de substituição e alocação de orçamento de capital. As plataformas em nuvem estendem o monitoramento além da alta hospitalar, permitindo que os prestadores cobrem pela interrogação remota e acionem uma anuidade de serviços que eleva os gastos por paciente.
Os ambientes de cuidados domiciliares, embora menores, estão crescendo a um CAGR de 7,98% à medida que as seguradoras apoiam o telemonitoramento e os pacientes buscam autonomia. Estudos mostram que pacientes conectados à rede Merlin da St. Jude Medical experimentaram 2,4 vezes maior sobrevivência, validando a proposta de valor para os pagadores. O primeiro programa remoto da Coreia do Sul reduziu as visitas clínicas em quase 1 por paciente anualmente, mantendo a satisfação acima de 90%, demonstrando viabilidade operacional. À medida que os dispositivos vestíveis habilitados por IA proliferam, o monitoramento diário torna-se sem atritos, expandindo o mercado de desfibriladores em ambientes domiciliares.
Por Tipo de Paciente:
Aplicações Pediátricas se Expandem com Eletrodos MiniaturizadosOs pacientes adultos responderam por 63,05% do mercado de desfibriladores em 2025, refletindo a epidemiologia da doença arterial coronariana e da insuficiência cardíaca. Os padrões de adoção permanecem estáveis, mas as atualizações para sistemas extravasculares mais novos devem provocar uma onda de substituição ao longo do período de previsão. As opções sem eletrodos também mitigam riscos de infecção, adicionando demanda adulta incremental.
As implantações pediátricas, embora modestas em número, devem crescer 7,78% anualmente à medida que a miniaturização e os avanços em baterias se alinham com necessidades anatômicas únicas. A implantação bem-sucedida de DCI extravascular em pacientes tão jovens quanto dois anos elimina os desafios dos eletrodos transvenosos e posiciona o mercado de desfibriladores para um crescimento pediátrico duradouro. A pesquisa em estimulação do ramo esquerdo e algoritmos adaptativos promete suporte cardíaco de longo prazo compatível com a fisiologia em maturação.
Análise Geográfica
Mercado de Desfibriladores da América do Norte
A América do Norte liderou o mercado de desfibriladores com 43,85% de participação de mercado em 2025, apoiada por sistemas de emergência integrados e clareza no reembolso. Os mais de 5.000 DEAs registrados no Condado de King, vinculados ao despacho de emergência, exemplificam a melhor prática de integração de acesso público. A aprovação ágil da FDA para inovações como o Aurora EV-ICD e o Jewel Patch estimula a adoção precoce e reforça a liderança regional. Pilotos de drones na Carolina do Norte reduziram os tempos de resposta para 4 minutos, sugerindo ganhos adicionais na taxa de sobrevivência quando a tecnologia for ampliada em escala.
Mercado de Desfibriladores da Europa e Oceania
A Europa mantém crescimento moderado à medida que a conformidade com o MDR se estabiliza. Embora aproximadamente um terço dos dispositivos corra risco de descontinuação, certificações bem-sucedidas, como a linha de DEA da ZOLL, demonstram que fabricantes comprometidos conseguem navegar pelo processo. A adoção do monitoramento remoto permanece desigual: Alemanha e Reino Unido reembolsam a conectividade, enquanto Bélgica e Espanha ficam para trás, moderando a penetração no mercado de desfibriladores. Projetos de drones com DEA baseados nos Países Baixos destacam o entusiasmo tecnológico, e instalações obrigatórias no Sul da Austrália espelham o impulso regulatório pela acessibilidade.
Mercado de Desfibriladores da Ásia-Pacífico
A Ásia-Pacífico apresenta o maior CAGR de 8,21%, impulsionado pelo crescimento dos gastos com saúde acima das médias da OCDE, apesar de um nível de base de gastos mais baixo. Os déficits de treinamento são consideráveis — apenas 17,5% dos enfermeiros chineses se sentem preparados para usar DEAs —, mas currículos nacionais e iniciativas corporativas de capacitação visam suprir essas lacunas. A adoção de CDIs ainda fica aquém dos benchmarks ocidentais devido a restrições de custo; no entanto, a expansão da cobertura de seguros e a fabricação local — como o lançamento de cateteres europeus da MicroPort — devem facilitar a acessibilidade e fortalecer o mercado de desfibriladores. A volatilidade do financiamento de risco representa um desafio de curto prazo, mas as mudanças demográficas e o apoio político sugerem uma demanda duradoura até 2031.
Panorama regulatório
Os desfibriladores operam sob regras rigorosas e multirregionais para dispositivos médicos, que moldam o tempo de lançamento no mercado e a conformidade ao longo do ciclo de vida. Nos Estados Unidos, os desfibriladores externos automáticos (DEAs) são regulados pela FDA como dispositivos de Classe III sob o 21 CFR 870.5310, exigindo Aprovação Pré-Mercado (PMA) e controles pós-mercado robustos, enquanto as expectativas da FDA para recursos conectados e baseados em software também aumentam as obrigações de documentação e gerenciamento de vulnerabilidades. Uma mudança notável a nível sistêmico é a Regulamentação do Sistema de Gestão da Qualidade (QMSR) da FDA, que entrou em vigor em 2 de fevereiro de 2026, atualizando os requisitos de CGMP para dispositivos e levando os fabricantes a alinhar mais estreitamente os sistemas de qualidade com os controles de design modernos para produtos de hardware-software. Na Europa, os desfibriladores estão sujeitos ao Regulamento de Dispositivos Médicos (MDR) (UE) 2017/745, onde a recertificação e a capacidade dos Organismos Notificados continuam a influenciar decisões de portfólio para dispositivos legados e novos lançamentos. A atividade regulatória se acelerou em torno da implementação do MDR, incluindo a proposta do Parlamento Europeu e da Comissão COM(2025) 1023 (16 de dezembro de 2025), destinada a reduzir a carga administrativa, e os regulamentos delegados adotados pela Comissão em março de 2026, que alteram determinadas obrigações do MDR para dispositivos implantáveis e de Classe III específicos. No aspecto comercial nos Estados Unidos, os desfibriladores e determinados conjuntos relacionados são classificados sob os códigos HTS, como 9018.90.64 e 9018.90.68, com uma tarifa geral de Isenta, mantendo a exposição tarifária limitada em comparação com outras categorias de tecnologia médica.
Cenário Competitivo
O mercado de desfibriladores é moderadamente consolidado, com os incumbentes aproveitando seu peso em P&D para manter participação. A Medtronic lidera em sistemas extravasculares; seu Aurora EV-ICD atingiu 98,7% de eficácia, sublinhando sua vantagem clínica.
A Abbott capitaliza na estimulação sem eletrodos de dupla câmara, tendo obtido a marca CE para o sistema AVEIR DR, que alcança 97% de sincronia AV, posicionando a empresa firmemente nos domínios de terapia combinada. A plataforma modular mCRM da Boston Scientific valida a estratégia de ecossistema cardíaco sem fio e abre avenidas de venda cruzada entre marcapassos e desfibriladores.
Transações estratégicas reformulam portfólios: Johnson & Johnson integrou a fabricante de bombas cardíacas Abiomed por USD 16,6 bilhões para ampliar as ofertas cardiovasculares, enquanto a Teleflex adquiriu a unidade de intervenção vascular da BIOTRONIK por USD 825 milhões, adicionando sinergias de laboratório de cateterismo. Novos entrantes exploram nichos de conectividade; as análises em nuvem da ZOLL e os serviços de assinatura da Medtronic sinalizam migração para receita recorrente. A conformidade com a cibersegurança agora diferencia os fornecedores, pois as regulamentações da FDA exigem listas de materiais de software, pressionando os players menores a fazer parcerias ou sair, potencialmente elevando as barreiras de entrada.
Líderes do Setor de Desfibriladores
-
Boston Scientific Corporation
-
Abbott Laboratories
-
Medtronic PLC
-
Koninklijke Philips NV
-
Nihon Kohden Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Desfibriladores Empresas cobertas neste relatório
- Abbott Laboratories
- Avive Solutions
- Bexen Cardio
- BIOTRONIK
- Boston Scientific
- Cardiac Science
- CU Medical Systems Inc.
- Defibtech
- Element Science
- HeartSine Technologies
- Kestra Medical Technologies
- Koninklijke Philips
- LivaNova
- Medtronic
- MicroPort CRM
- Mindray
- Nihon Kohden
- Schiller
- Stryker
- ZOLL Medical Corporation (Asahi Kasei)
Oportunidades de mercado e perspectivas futuras
A oportunidade no ciclo de produtos está se expandindo em arquiteturas extravasculares e compatíveis com estimulação fisiológica, onde os fornecedores estão tentando reduzir as complicações de eletrodos transvenosos, mantendo o desempenho terapêutico. A Medtronic avançou nessa direção com a aprovação da FDA dos EUA (março de 2026) para uma indicação expandida de seu eletrodo de desfibrilação OmniaSecure para posicionamento na área do ramo esquerdo do feixe, reforçando um caminho que vincula a desfibrilação de alta tensão a fluxos de trabalho de estimulação do sistema de condução.
A atividade em estágio inicial do pipeline também é visível em abordagens de CDI extravascular parasternal, com a AtaCor Medical tratando o primeiro paciente em seu ensaio pivotal ALARION-EV em julho de 2026, usando um gerador de pulso investigacional da Abbott, destacando um espaço em branco para estratégias de implante menos invasivas que podem competir com ou complementar sistemas subcutâneos e transvenosos. Nos segmentos externos e de uso profissional, as oportunidades se concentram em atualizações de plataforma, lançamentos em conformidade com o MDR e modelos orientados a serviços para hospitais, serviços de emergência médica (EMS) e programas de acesso público. A ZOLL obteve a aprovação do MDR da UE para seu monitor/desfibrilador profissional Zenix em fevereiro de 2026, apoiando ciclos de substituição e padronização na Europa, onde a conformidade com o MDR se tornou um diferencial. A estrutura do setor também está mudando por meio de consolidação de portfólio e especialização, demonstrada pela Emergency Care Holdings, que concluiu a aquisição da Philips Emergency Care em janeiro de 2026 e a opera sob a marca Heartstream, criando espaço para plataformas integradas de atendimento de emergência que agrupam dispositivos, consumíveis, conectividade de software e treinamento. Enquanto isso, a implantação de acesso público permanece subpenetrada no uso real em muitos mercados, e evidências de sistemas integrados, como o condado de King, com mais de 5.000 DEAs registrados no 911, ressaltam o modelo operacional que os fornecedores podem visar com conectividade, assinaturas de manutenção e integração com despachantes.
Desenvolvimentos industriais recentes em Mercado de Desfibriladores
- Julho de 2026: a AtaCor Medical tratou o primeiro paciente globalmente no ensaio pivotal ALARION-EV, avaliando um sistema de CDI extravascular parasternal usado com um gerador de pulso investigacional da Abbott. O marco valida o impulso clínico por trás de arquiteturas de desfibrilação extravascular destinadas a evitar caminhos de eletrodos transvenosos. Também sinaliza uma linha competitiva de P&D que pode diversificar futuras opções de sistemas implantáveis além das abordagens tradicionais de T-CDI e S-CDI.
- Fevereiro de 2026: a ZOLL obteve a aprovação do MDR da UE para seu monitor/desfibrilador profissional Zenix, permitindo ciclos de substituição na Europa, onde a conformidade com o MDR diferencia fornecedores e impulsiona a padronização.
- Maio de 2024: a Boston Scientific relatou que seu Estudo MODULAR ATP para o sistema mCRM atendeu aos principais critérios de segurança e eficácia. A validação clínica para o manejo modular do ritmo cardíaco sustenta a estratégia de combinar a desfibrilação subcutânea com capacidades de estimulação para ampliar as coortes de pacientes endereçáveis. O resultado fortalece a geração de evidências necessária para as discussões de adoção com clínicos e reguladores, à medida que as empresas buscam ecossistemas de dispositivos mais integrados.
Mercado de Desfibriladores Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de desfibriladores abrange a receita gerada por dispositivos que aplicam um choque elétrico (ou terapia) para restaurar o ritmo cardíaco normal, utilizados em ambientes clínicos, de emergência, de acesso público e domiciliar, contabilizados no nível do fabricante.
Exclusões do escopo: Excluímos produtos exclusivos de RCP, equipamentos básicos de monitoramento sem capacidade de desfibrilação e receitas exclusivamente de serviços em que não há venda de dispositivo envolvida.
Visão Geral da Segmentação
- Por Produto
- Desfibrilador Cardioversor Implantável (DCI)
- DCIs Transvenosos (DCI-Ts)
- Câmara Única
- Dupla Câmara
- DCIs Subcutâneos (DCI-Ss)
- Terapia de Ressincronização Cardíaca-D (TRC-D)
- DCIs Transvenosos (DCI-Ts)
- Desfibrilador Externo
- Desfibriladores Externos Automáticos (DEAs)
- Semiautomático
- Totalmente Automático
- Desfibriladores Externos Manuais
- Desfibriladores Cardioversores Vestíveis (DCVs)
- Desfibriladores Externos Automáticos (DEAs)
- Desfibrilador Cardioversor Implantável (DCI)
- Por Usuário Final
- Hospitais e Centros Cardíacos
- Ambientes de Cuidados Domiciliares
- Outros Usuários Finais
- Por Tipo de Paciente
- Pacientes Adultos
- Pacientes Pediátricos
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir o panorama base da demanda e manter as premissas realistas antes das consultas ao mercado. Recorremos a fontes públicas e oficiais, como estatísticas do CDC sobre parada cardíaca e doenças cardiovasculares, bancos de dados de dispositivos da FDA e comunicações de segurança, indicadores de sistemas de saúde da OMS, estatísticas de saúde da OCDE e periódicos revisados por pares em cardiologia e medicina de emergência que acompanham padrões de sobrevivência e resposta.
Para converter os sinais de demanda em um modelo de valor, também analisamos relatórios anuais de empresas, apresentações a investidores, transcrições de resultados e cobertura jornalística de credibilidade sobre licitações, lançamentos de produtos e recalls. Quando disponíveis, consultamos assinaturas pagas para dados financeiros de empresas e contexto de notícias, além de bases de dados de patentes para compreender ciclos de renovação e mudanças tecnológicas. Esses exemplos não são exaustivos, e verificamos fontes públicas adicionais para coleta de dados, validação e esclarecimentos ao longo do trabalho.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em entrevistas e pesquisas estruturadas com fabricantes, distribuidores, usuários clínicos e partes interessadas em aquisições, de modo a confirmar preços, prazos de substituição e barreiras à adoção. Por se tratar de um mercado global, validamos os dados junto a respondentes da APAC, EMEA e das Américas para reduzir vieses de uma única região, e então revisamos as premissas finais quando os sinais documentais e de campo não convergiam.
O perfil dos respondentes foi utilizado para testar os pressupostos de preços e substituição tanto no nível institucional quanto no de distribuidores, incluindo a frequência com que hospitais e programas de acesso público renovam os dispositivos DEA e como esse prazo varia conforme o ciclo de aquisição de cada país.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 39% | CXOs: 19% | APAC: 43% |
| Nível intermediário: 42% | Líderes funcionais/de unidade: 28% | EMEA: 30% |
| Participantes menores: 19% | Gerentes: 53% | Américas: 27% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma construção de cima para baixo que reconstrói a demanda por dispositivos a partir da atividade de procedimentos e ambientes de atendimento, convertendo-a em valor com base em faixas de preço típicas e ciclos de substituição. Na prática, o modelo é ancorado em alguns sinais mensuráveis, como volumes de implantação de CDI, densidade de instalação de DEAs em programas de acesso público, níveis de implantação do SAMU, cadência de aquisição hospitalar e taxa de substituição da base instalada de unidades envelhecidas.
Em seguida, verificações seletivas de baixo para cima são utilizadas para manter os totais realistas, como o preço médio de venda amostrado multiplicado pelas faixas de remessa por tipo de produto e verificações de canal sobre volumes de licitação em países prioritários. Quando alguns dados no nível de país não estão disponíveis, tratamos as lacunas com indicadores de proxy (gastos com saúde, carga de doenças cardiovasculares e infraestrutura de resposta a emergências) e os normalizamos com base no retorno das entrevistas.
Para as previsões, utilizamos análise de cenários apoiada por curvas de tendência dos principais direcionadores, uma vez que a demanda pode se alterar com mudanças nas diretrizes, atualizações de reembolso e mandatos de acesso público. As taxas de crescimento foram ajustadas com base no consenso de especialistas sobre pressão de preços, mudanças no mix entre dispositivos implantáveis e externos e ciclos de renovação esperados para formatos conectados e vestíveis.
Ciclo de Validação de Dados e Atualização
A validação é realizada por meio de triangulação entre os resultados do modelo, indicadores de referência externos e o que os entrevistados confirmam como faixas razoáveis. Executamos verificações de variância por região e tipo de produto, e revisamos os valores discrepantes em busca de causas explicáveis, como licitações pontuais, ações regulatórias ou restrições temporárias de fornecimento.
Antes da aprovação final, as premissas e os cálculos passam por múltiplas revisões de analistas, e o recontato é acionado quando surge uma discrepância significativa entre os sinais documentais e os dados primários. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final pré-entrega é concluída para que os clientes recebam a visão mais atual disponível naquele momento.
Estimativa do Mercado de Desfibriladores da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os valores de mercado publicados para desfibriladores podem parecer muito distantes entre si, mesmo quando descrevem dispositivos e regiões semelhantes, porque as escolhas de escopo e período nem sempre são as mesmas. As diferenças geralmente decorrem do que é contabilizado como venda de desfibrilador, de qual ano é tratado como base e de como os preços e a substituição são projetados para o futuro.
Alguns totais publicados parecem ser construídos a partir de um conjunto de demanda mais restrito, que se apoia em um número limitado de usos finais ou listas de produtos mais curtas, enquanto outros incluem linhas mais amplas, como serviços e acessórios, que inflacionam a receita reportada. Na Mordor Intelligence, contabilizamos CDIs e desfibriladores externos (incluindo DEAs, desfibriladores externos manuais e cardioversores desfibriladores vestíveis) e mantemos o valor vinculado às receitas de dispositivos, com verificações anuais sobre volumes de procedimentos, instalações e prazos de substituição, de modo que as premissas de preços e unidades permaneçam consistentes.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 15,65 bilhões de USD (2026) | |
| Periódico Setorial A | 7,99 bilhões de USD (2024) | Utiliza um ano base anterior e pode concentrar-se em um conjunto endereçável menor que acompanha categorias de produtos e ambientes selecionados, o que pode reduzir a base instalada contabilizada e a contribuição de substituição no ano modelado. |
| Consultoria Regional B | 13,43 bilhões de USD (2023) | Ancora-se em um ano base diferente e pode aplicar uma progressão distinta de mix e preços entre dispositivos implantáveis e externos, o que desloca os totais quando a inflação, o timing cambial e os ciclos de substituição não estão alinhados ao mesmo ano de início da previsão. |
A dispersão na tabela é explicada principalmente pela seleção do ano e pelas linhas de receita incluídas no total, seguida pela forma como a demanda de substituição é tratada em comparação com apenas novas instalações. Ao manter os dados rastreáveis a sinais de uso mensuráveis e revalidá-los por meio de entrevistas, a estimativa permanece equilibrada e pode ser reproduzida com os mesmos passos à medida que novos dados são incorporados.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Desfibriladores?
Espera-se que o tamanho do Mercado de Desfibriladores atinja USD 15,65 bilhões em 2026 e cresça a um CAGR de 7,10% para atingir USD 22,05 bilhões até 2031.
Com que rapidez crescerá a demanda por desfibriladores externos?
Prevê-se que os desfibriladores externos registrem um CAGR de 7,64% entre 2026 e 2031.
Quem são os principais players do Mercado de Desfibriladores?
Boston Scientific Corporation, Abbott Laboratories, Medtronic PLC, Koninklijke Philips NV e Nihon Kohden Corporation são as principais empresas que operam no Mercado de Desfibriladores.
Qual é a região de crescimento mais rápido no Mercado de Desfibriladores?
Estima-se que a Ásia-Pacífico cresça ao maior CAGR durante o período de previsão (2026-2031).
Qual região tem a maior participação no Mercado de Desfibriladores?
A América do Norte comandou 43,85% das vendas globais em 2025.