
Tamanho e Participação do Mercado de Preparação de Dados
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
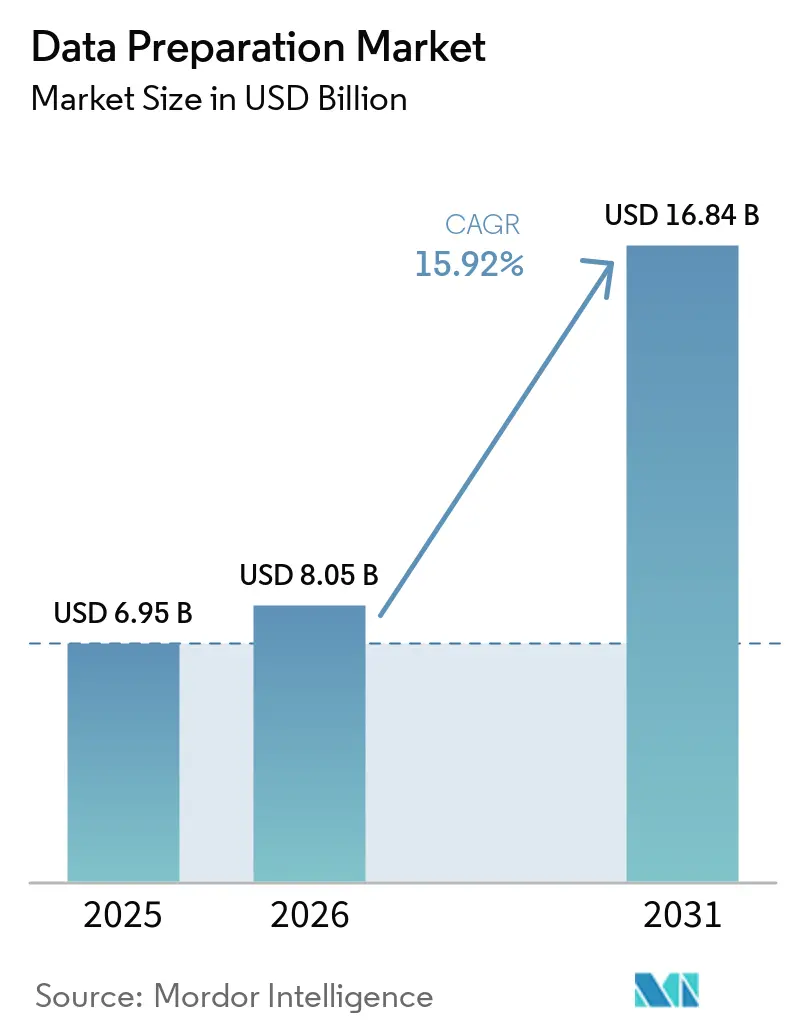
| Tamanho do Mercado (2026) | 8.05 Bilhões de dólares |
| Tamanho do Mercado (2031) | 16.84 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 15.92 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Preparação de Dados por Mordor Intelligence
O tamanho do mercado de preparação de dados deve crescer de 6,95 bilhões de USD em 2025 para 8,05 bilhões de USD em 2026 e está previsto para atingir 16,84 bilhões de USD até 2031, a um CAGR de 15,92% no período de 2026 a 2031. Essa expansão reflete o aumento da infraestrutura pronta para IA à medida que as empresas incorporam a IA generativa nos fluxos de trabalho do dia a dia; a adoção chegou a 83% das organizações na China e a implantações em produção completa em 24% das empresas dos Estados Unidos[1]. Os programas de governança de dados, agora presentes em 71% das organizações em comparação com 60% em 2023, reforçam os gastos com ferramentas sistemáticas de preparação de dados.
Principais Conclusões do Relatório
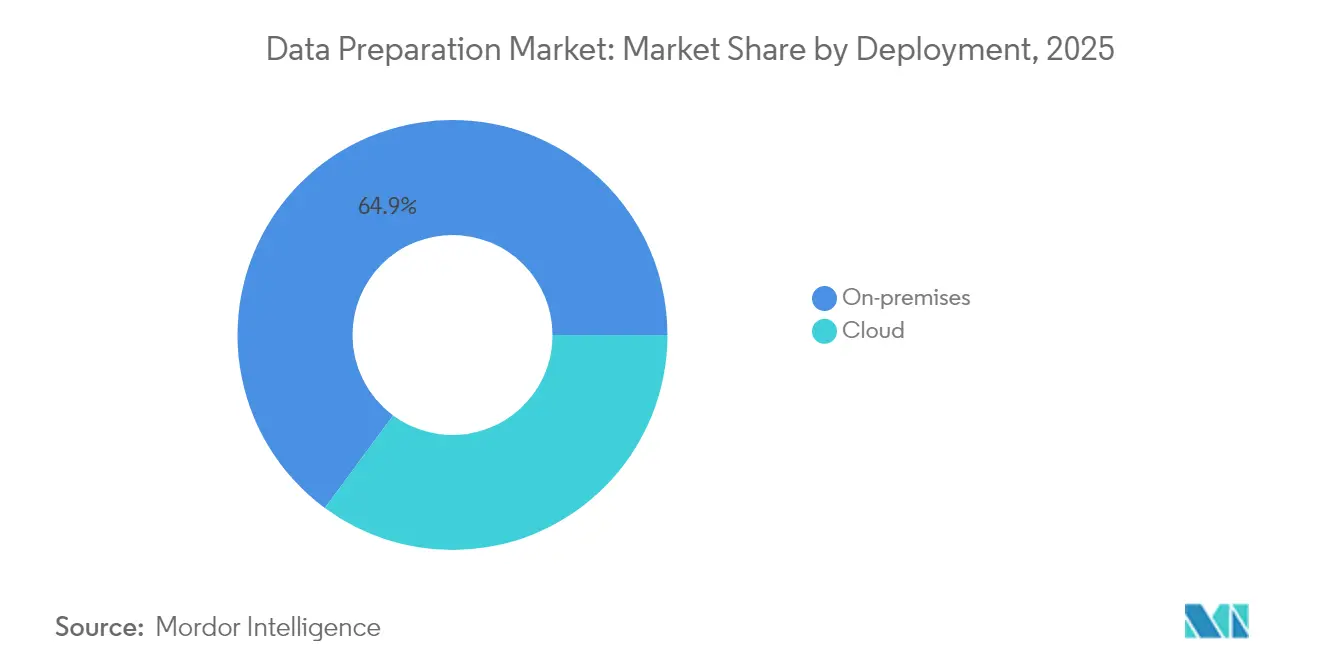
- Por implantação, as plataformas locais detiveram 64,88% da participação do mercado de preparação de dados em 2025; os modelos em nuvem devem se expandir a um CAGR de 17,12% até 2031.
- Por porte empresarial, as grandes organizações lideraram com 68,05% de participação de receita em 2025, enquanto as PMEs avançam a um CAGR de 17,62% até 2031.
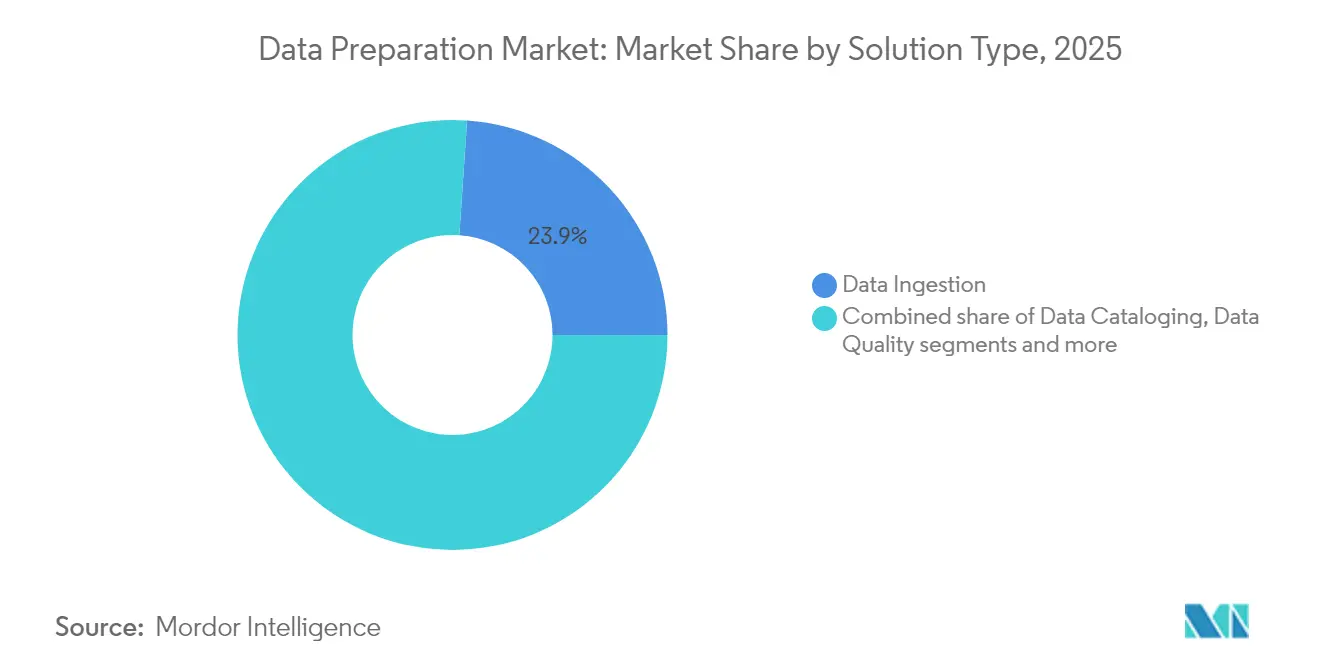
- Por tipo de solução, a ingestão de dados capturou 23,92% da receita de 2025; as soluções de governança de dados devem crescer a um CAGR de 16,74% até 2031.
- Por vertical de usuário final, TI e telecomunicações responderam por 22,35% das vendas de 2025; saúde e ciências da vida registram o CAGR mais rápido de 16,31% até 2031.
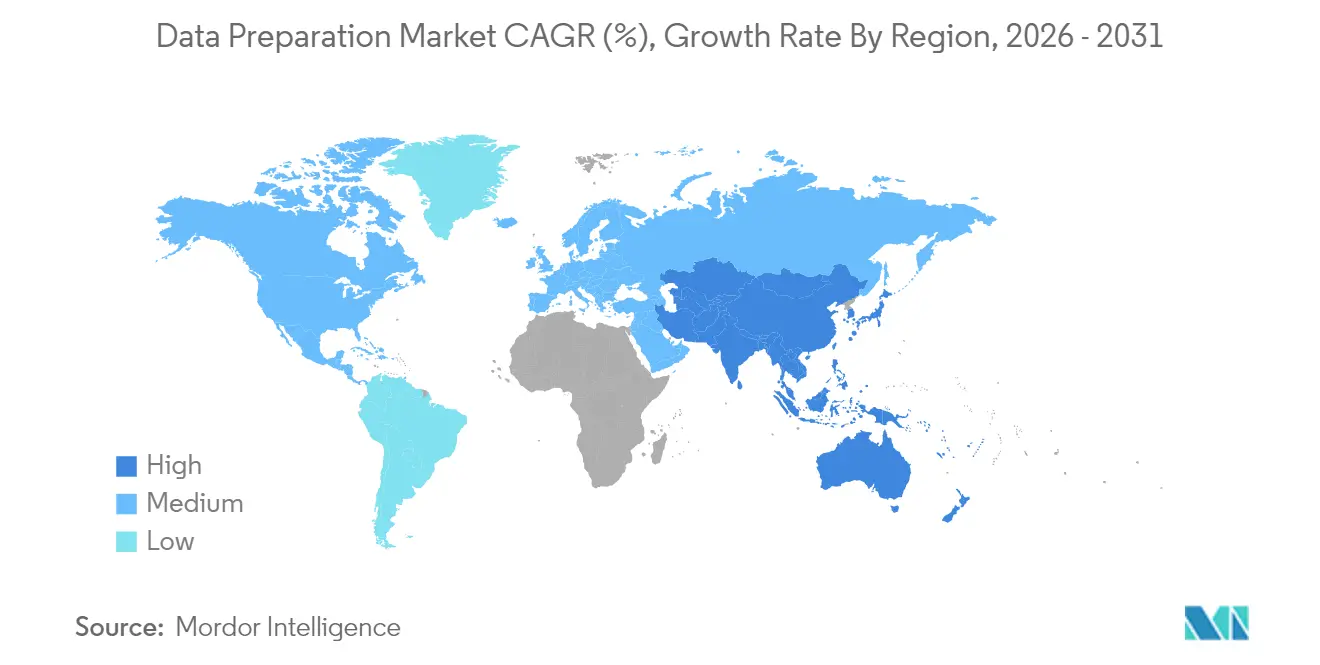
- Por geografia, a América do Norte comandou 36,62% da participação de receita em 2025; a Ásia-Pacífico apresenta a perspectiva de CAGR mais forte de 16,98% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ferramentas de análise de autoatendimento de baixo código/sem código | +3.2% | Global, liderado pela América do Norte e Europa | Médio prazo (2-4 anos) |
| Adoção de nuvem por equipes de análise de PMEs | +2.8% | Global, com maior crescimento na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Copilotos de IA generativa em fluxos de trabalho de preparação de dados | +3.5% | América do Norte e Ásia-Pacífico como núcleo, expansão para a Europa | Médio prazo (2-4 anos) |
| Agrupamento de fornecedores em suítes de malha de dados | +2.1% | Global, foco empresarial em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Pipelines de preparação de dados de IA específicos por vertical | +2.4% | América do Norte e Europa, expandindo para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Regulamentação de nuvem soberana e repatriação | +1.8% | Ásia-Pacífico e Europa, foco regulatório | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aceleração da Mudança para Ferramentas de Análise de Autoatendimento de Baixo Código/Sem Código
As interfaces de baixo código estão redefinindo o mercado de preparação de dados ao permitir que especialistas de negócios construam pipelines por meio de designs de arrastar e soltar em vez de scripts. A preparação de dados BigQuery do Google Cloud ilustra a tendência, oferecendo orientação de IA que limpa, perfila e transforma dados com prompts em linguagem natural[2]. A abordagem reduz a dependência de engenheiros de dados escassos, encurta os ciclos de desenvolvimento e alinha a entrega de análises com a expertise do domínio. A ampliação com IA generativa está se espalhando rapidamente; as previsões do setor sugerem que quase todas as plataformas de BI incorporarão IA generativa até 2026. A adoção, no entanto, requer uma governança diligente para manter os fluxos criados por cidadãos em proliferação alinhados com os padrões de qualidade e segurança empresariais.
Aumento da Adoção de Nuvem entre Equipes de Análise de PMEs
As PMEs estão escalando pipelines nativos em nuvem para fechar lacunas de capacidade com rivais maiores, impulsionando a demanda incremental na Ásia-Pacífico, onde 60% das empresas planejam implementar modelos de linguagem de IA até 2025. A elasticidade da nuvem e os preços por consumo permitem que empresas menores evitem despesas de capital enquanto acessam funções avançadas de preparação de dados. Pesquisas do Reino Unido mostram que menos de 1% das PMEs exploram análises de big data hoje, sublinhando o potencial à medida que os obstáculos de custo e complexidade diminuem. No entanto, persistem escassez de habilidades; os provedores de serviços gerenciados estão intervindo para configurar pipelines e garantir conformidade, particularmente em torno das regras emergentes de localização de dados.
Integração de Copilotos de IA Generativa em Fluxos de Trabalho de Preparação de Dados
Setenta e cinco por cento das organizações pretendem financiar IA generativa nos próximos doze meses, tornando os copilotos de IA centrais para as estratégias de transformação. Os copilotos automatizam o perfil tedioso, sugerem junções ideais e sinalizam anomalias, comprimindo os 94% do tempo de projeto tradicionalmente gastos em limpeza. A interação em linguagem natural reduz o limiar de expertise, embora os resultados automatizados ainda devam passar por portais de governança que rastreiam a linhagem e validam a precisão. O impulso de investimento é mais alto em verticais com uso intensivo de dados, como telecomunicações e finanças, onde mesmo economias marginais de tempo geram ROI material.
Agrupamento de Módulos de Preparação de Dados em Suítes de Malha de Dados Mais Amplas por Fornecedores
Aquisições como a da Salesforce-Informatica ilustram a consolidação em direção a malhas unificadas que abrigam catálogo, qualidade, linhagem e orquestração. A estratégia simplifica a sobrecarga de integração ao fornecer um espaço de trabalho de ponta a ponta, da ingestão ao BI, melhorando a consistência em ambientes multinuvem. No entanto, o impulso tudo-em-um aumenta os riscos de dependência de fornecedor e limita a agilidade de plug-and-play. As empresas estão avaliando padrões como OpenLineage e Apache Arrow para preservar a opcionalidade.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Lacuna de habilidades para configuração de governança de dados | -2.3% | Global, aguda em mercados emergentes | Médio prazo (2-4 anos) |
| Alto custo total de propriedade de pipelines de dados multinuvem | -1.9% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Penalidades crescentes de soberania de dados | -1.4% | Ásia-Pacífico e América Latina | Médio prazo (2-4 anos) |
| Trabalhos com uso intensivo de computação enfrentam cotas de carbono | -1.1% | Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Lacuna de Habilidades para Configuração Complexa de Governança de Dados
Quase um terço dos CIOs cita a complexidade do gerenciamento de dados como um obstáculo crítico, e a escassez de especialistas em governança atrasa a implantação de pipelines escaláveis[3]. O desafio se intensifica onde a legislação, como a regra de divulgação climática da Califórnia, exige a captura automatizada de emissões de Escopo 1-3. Os mercados emergentes enfrentam escassez mais profunda à medida que os programas acadêmicos ficam para trás, empurrando as empresas para consultores externos e contratos de serviços gerenciados que inflacionam os orçamentos de implantação.
Alto Custo Total de Propriedade para Pipelines de Dados Multinuvem
A maioria dos programas multinuvem não atinge as metas de ROI à medida que os custos de integração, replicação e monitoramento aumentam mais rápido do que o previsto. O armazenamento específico por região exigido pelas leis de localização infla ainda mais os gastos à medida que as empresas duplicam a infraestrutura entre zonas. A sobrecarga operacional pode exceder 25% dos orçamentos agregados de nuvem uma vez que as ferramentas de segurança e linhagem são adicionadas, pressionando os compradores do mercado intermediário a comprometer entre elegância arquitetônica e acessibilidade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Implantação:
A Aceleração da Nuvem Equilibra a Dominância LocalO tamanho do mercado de preparação de dados para plataformas locais totalizou USD 4,51 bilhões em 2025, traduzindo-se em 64,88% de participação do mercado de preparação de dados, um reflexo da demanda empresarial por controle direto em meio a regras de localização mais rígidas. A Lei de Dados do Vietnã e as Regras de Proteção de Dados Pessoais Digitais da Índia reforçam os modelos locais e de nuvem soberana que mantêm registros sensíveis dentro das fronteiras nacionais. Os serviços em nuvem, embora menores, devem crescer a 17,12% até 2031, à medida que PMEs e unidades nativamente digitais priorizam a agilidade. Na América do Norte, os projetos híbridos predominam, fundindo clusters locais para dados regulamentados com reservatórios de hiperescala para cargas de trabalho de menor risco. Os provedores de nuvem respondem com instâncias regionais dedicadas e controle de chaves criptografadas para compensar os temores de conformidade, ampliando a adoção além dos centros tecnológicos tradicionais à medida que cidades menores ganham fibra de conexão direta.
O cálculo econômico depende da variabilidade da carga de trabalho: lotes de ETL estáveis e trabalhos de enriquecimento previsíveis permanecem locais devido à amortização de licenciamento, enquanto inferências de IA em rajadas e ambientes de desenvolvimento para cidadãos migram para nuvens de pagamento por uso. Espera-se que mais da metade das multinacionais execute instâncias de nuvem soberana até 2029, criando demanda por aplicação de políticas contínua em nós privados, públicos e de borda. Os fornecedores agora enfatizam planos de controle unificados que propagam regras de qualidade de dados e gráficos de linhagem independentemente do substrato.



Por Porte Empresarial:
PMEs Impulsionam o Potencial Futuro Apesar da Liderança das Grandes EmpresasAs grandes corporações geraram USD 4,73 bilhões de receita em 2025, equivalente a 68,05% do mercado de preparação de dados, apoiadas por equipes de governança dedicadas e presença global. Seus gastos favorecem pacotes de plataforma que integram catálogo, linhagem e observabilidade em malhas de dados existentes. Por outro lado, as PMEs contribuíram com USD 2,22 bilhões, mas superarão outros grupos a um CAGR de 17,62%, elevando o tamanho do mercado de preparação de dados para soluções de PMEs a um projetado USD 5,02 bilhões até 2031. A cobrança por consumo e a detecção automatizada de esquemas reduzem os obstáculos de capital, permitindo que varejistas regionais, fintechs e startups de SaaS alcancem paridade com os incumbentes.
Uma pesquisa do Small Business Institute Journal mostra que 70% das PMEs dos EUA reconhecem o valor da análise, mas apenas uma minoria tem talento interno para executar pipelines de ponta a ponta. Bancadas de trabalho em nuvem de baixo código e ecossistemas de serviços gerenciados preenchem as lacunas, enquanto associações do setor oferecem treinamento modular para acelerar o uso por cidadãos. Os desafios persistem no desenvolvimento de estruturas de políticas que se mapeiem para as obrigações emergentes da lei de IA, criando oportunidades para parceiros de canal especializados em sobreposições de conformidade.
Por Tipo de Solução:
A Governança Ganha Velocidade enquanto a Ingestão Retém a CoroaA ingestão de dados reteve uma expressiva participação de 23,92% da receita de 2025, sublinhando a necessidade fundamental de coletar feeds estruturados, semiestruturados e não estruturados para refinamento posterior. No entanto, os módulos de governança registrarão o CAGR mais rápido de 16,74%, refletindo a mudança regulatória em direção a divulgações de ESG e ética de IA prontas para auditoria. O tamanho do mercado de preparação de dados para ferramentas de governança está previsto para atingir USD 3,74 bilhões até 2031. Os catálogos integrados orientados por metadados agora anexam verificações de políticas automatizadas, tornando as visualizações de linhagem centrais para o gerenciamento de riscos. Os geradores de dados sintéticos incorporam salvaguardas de privacidade enquanto expandem os conjuntos de treinamento de IA, ajudando as empresas a atender aos requisitos de minimização sem degradar a precisão do modelo.
Categorias adjacentes — qualidade, organização, enriquecimento — estão se fundindo em camadas de interface de usuário únicas. Os roteiros de produtos priorizam sugestões sensíveis ao contexto que aprendem as regras de negócios preferidas e propõem padrões de padronização. Os fornecedores cortejam ecossistemas de parceiros para empacotar modelos verticais, como normalizadores HL7-FHIR para saúde ou mapeadores de protocolo FIX para finanças, aumentando o tempo de obtenção de valor e reforçando os custos de troca.

Por Vertical de Usuário Final:
A Saúde Cresce Rapidamente enquanto TI e Telecomunicações Permanecem no TopoTI e telecomunicações registraram USD 1,55 bilhão em 2025, equivalente a 22,35% do mercado de preparação de dados, impulsionado pelos lançamentos de 5G que geram telemetria que requer limpeza e enriquecimento rápidos. Os operadores dependem da IA para otimizar a utilização da rede e prever a rotatividade, impulsionando os gastos com automação de pipeline de alto rendimento. Saúde e ciências da vida, com USD 1.018 milhões em 2025, crescerão mais rapidamente a um CAGR de 16,31% à medida que os hospitais digitalizam os percursos dos pacientes e as empresas farmacêuticas orquestram conjuntos de dados multi-ômicos para a descoberta de medicamentos. O setor de preparação de dados enfrenta rigorosas estipulações da HIPAA, do RGPD e da futura Lei de IA da UE que elevam os módulos de governança ao status de indispensáveis.
Os setores de serviços bancários, financeiros e de seguros (BFSI) adotam IA generativa para detecção de fraudes e consultoria hiperpersonalizada — a China já registra 83% de uso organizacional — colocando grande ênfase na explicabilidade e na linhagem para satisfazer os conselhos de supervisão. Os varejistas implantam o enriquecimento de gráficos de clientes para alimentar APIs de recomendação e medir as emissões de Escopo 3, vinculando registros transacionais a auditorias de fornecedores para atender aos compromissos emergentes de sustentabilidade. Os programas governamentais aproveitam portais de dados abertos e painéis internos para políticas baseadas em evidências, embora os tetos orçamentários e os ciclos de aquisição prolonguem os cronogramas dos projetos.
Análise Geográfica
Mercado de Preparação de Dados da América do Norte
Os gastos de 2,54 bilhões de USD da América do Norte em 2025 refletiram uma participação de 36,62% no mercado de preparação de dados, resultado de experimentação precoce com inteligência artificial e de ecossistemas de fornecedores densos. O estatuto de divulgação climática da Califórnia obriga empresas com receita acima de 1 bilhão de USD a publicar emissões de Escopo 1 a 3, reforçando a demanda por ferramentas de governança em todo o continente. Multinacionais sediadas em outros países, mas ativas nos Estados Unidos, ainda precisam reportar, estendendo a influência além das fronteiras. O Canadá avança com estruturas paralelas por meio da Lei de Proteção à Privacidade do Consumidor do Projeto de Lei C-27, enquanto as propostas de localização de dados do México estão impulsionando projetos de nuvem híbrida para cadeias de suprimentos de maquiladoras transfronteiriças. O foco de investimento da região migrou das capacidades iniciais de ingestão para observabilidade avançada e remediação automatizada que reduzem o esforço operacional.
Mercado de Preparação de Dados da Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais acelerado, expandindo-se 16,98% ao ano à medida que o crescimento da nuvem pública supera outras regiões. A adoção de 83% de IA Generativa na China se manifesta em uma modernização agressiva de pipelines, enquanto a Coreia do Sul e o Japão alocam fundos nacionais de inteligência artificial para a digitalização de registros de saúde e programas de fábricas inteligentes. A Lei de Dados do Vietnã e as Regras de Proteção de Dados Pessoais Digitais da Índia acionam camadas de residência de dados dentro das infraestruturas de multinacionais, aumentando as implantações de borda local e estimulando a demanda por mecanismos de política integrados. As empresas australianas enfrentam novas obrigações de Segurança de Infraestrutura Crítica que exigem detecção de anomalias em tempo real nas etapas iniciais de preparação de dados. Enquanto isso, as concessões da IMDA de Singapura impulsionam as PMEs em direção aos serviços em nuvem, reforçando o momentum de mercado de massa da região.
Mercado de Preparação de Dados da Europa
A Europa registra crescimento estável na faixa intermediária de dois dígitos, impulsionado por mandatos de ESG que direcionam investimentos em pipelines prontos para relatórios. A Diretiva de Relatórios de Sustentabilidade Corporativa da UE obriga aproximadamente 50.000 empresas a registrar métricas de gases de efeito estufa utilizando taxonomias consistentes, elevando os catálogos de dados e as ferramentas de qualidade à agenda executiva. Alemanha e França lideram os gastos, embora o momentum se acelere na Itália e na Espanha à medida que as concessões do Mecanismo de Recuperação e Resiliência financiam projetos de transição digital. A Lei de IA da UE exige transparência, monitoramento de viés e registros de supervisão humana, aprofundando a necessidade de arquivos de linhagem seguros que abranjam nós de borda e zonas de hiperescaladores. Os países da Europa Oriental ampliam a capacidade de nuvem local para manter os dados dos cidadãos no território nacional, incentivando parcerias entre operadoras de telecomunicações regionais e hiperescaladores globais.
Análise da cadeia de valor
A cadeia de valor de preparação de dados começa com fontes de dados upstream, incluindo aplicativos empresariais como ERP/CRM, bancos de dados operacionais, IoT/telemetria, logs, documentos e conjuntos de dados de terceiros, além da infraestrutura que os armazena e processa, como plataformas de dados on-premise e armazenamento em nuvem e lakehouse. A ingestão de dados e a conectividade formam o primeiro ponto crítico de execução, onde conectores gerenciados, governança de API e padrões de captura de dados de alteração determinam a rapidez com que as equipes podem incorporar novas fontes e manter os pipelines estáveis. Movimentos recentes de plataformas em direção a bibliotecas de conectores maiores, por exemplo a expansão do Databricks Lakeflow Connect para mais de 100 conectores nativos gerenciados em junho de 2026, indicam demanda contínua para reduzir integrações frágeis de terceiros e a sobrecarga de manutenção contínua.
As etapas midstream abrangem perfilamento, limpeza, transformação, enriquecimento e captura de metadados, incluindo catálogo, linhagem e política, que convertem dados brutos em ativos prontos para análise para cargas de trabalho downstream de BI, ML e GenAI. A preparação assistida por IA está cada vez mais incorporada como uma capacidade horizontal nos conjuntos de ferramentas, por exemplo a Microsoft Research lançou o Data Formulator 0.7 em maio de 2026 como uma abordagem de código aberto baseada em IA para simplificar transformações e reduzir o manuseio manual repetitivo de dados, enquanto os controles de governança e qualidade operam como funções de bloqueio para casos de uso regulamentados. Os participantes downstream incluem ferramentas de análise e visualização, plataformas de ML, marketplaces de produtos de dados e parceiros de serviços gerenciados que operacionalizam práticas de DataOps (versionamento, CI/CD, observabilidade) e controles de conformidade em ambientes híbridos e de nuvem soberana, com distribuição principalmente por meio de assinaturas SaaS, marketplaces de hyperscalers e pacotes de licenças empresariais vinculados a pilhas mais amplas de data fabric.
Cenário Competitivo
Concentração do Mercado
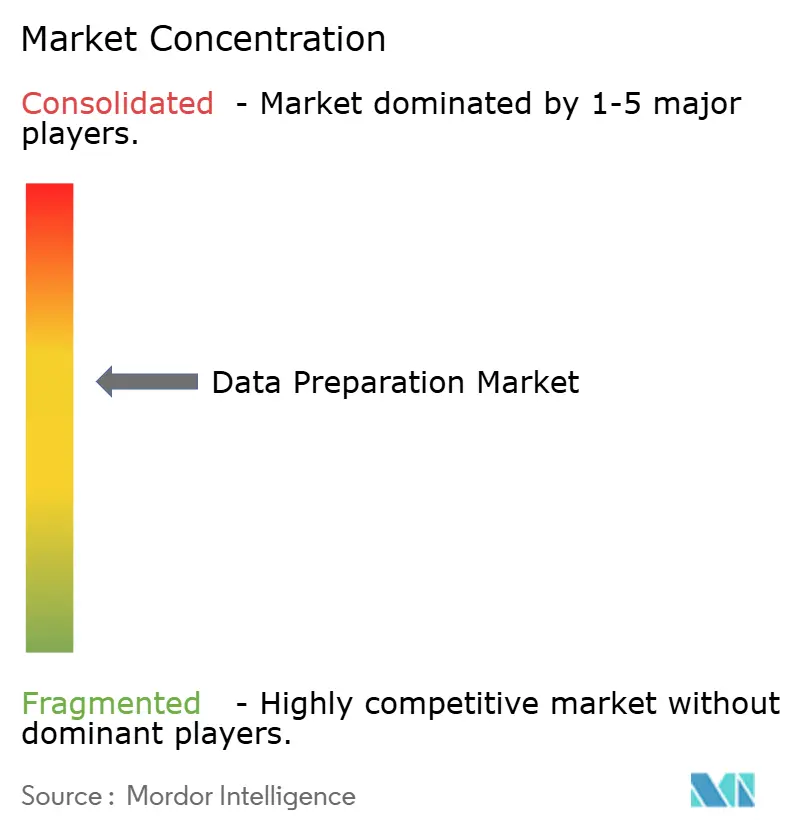
A consolidação está remodelando o mapa de fornecedores. O acordo de USD 8 bilhões da Salesforce para adquirir a Informatica sublinha a mudança em direção a malhas de suíte completa que combinam ingestão, governança, catálogo e análise assistida por IA sob uma única licença comercial. O movimento responde aos pacotes da Microsoft e da Oracle e prende uma ampla base de clientes na plataforma Agentforce da Salesforce. O apetite do capital privado permanece alto: a Clearlake Capital e a Insight Partners tornaram a Alteryx privada por USD 4,4 bilhões, acelerando sua transição para SaaS nativo em nuvem e copilotos de IA generativa. IBM, Microsoft e Oracle ampliam suas pegadas com lançamentos horizontais que integram observabilidade de linhagem e remediação automatizada em estúdios de IA mais amplos, enquanto o Google Cloud aposta na preparação de dados do BigQuery.
Os disruptores focam em arquiteturas com IA em primeiro lugar. A Scale AI levantou USD 1 bilhão em financiamento da Série F enquanto a Meta investiu USD 14,3 bilhões e recrutou o CEO Alexandr Wang para liderar um novo laboratório de superinteligência. Startups nativas em nuvem como a Prophecy enfatizam pipelines visuais e o Copiloto de Migração que porta código ETL legado para Spark e Snowpark, atraindo empresas que modernizam cargas de trabalho de mainframe. Especialistas verticais emergem: Tamr para resolução de entidades em ciências da vida, Precisely para alinhamento de métricas de ESG e One Data para mercados de produtos de dados.
A intensidade competitiva aumenta em torno de alavancas de diferenciação: remediação automatizada de qualidade de dados, computação aprimorada de privacidade incorporada e modelos de domínio que asseguram os reguladores. A concorrência de preços permanece moderada porque os compradores valorizam a redução de riscos e a prontidão para conformidade acima do menor custo, embora as camadas freemium de participantes de código aberto exerçam pressão na extremidade inferior do mercado de PMEs.
Líderes do Setor de Preparação de Dados
-
Informatica LLC
-
IBM Corporation
-
SAS Institute Inc.
-
Microstrategy Inc.
-
Tableau Software, LLC (Salesforce.com Inc.)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Preparação de Dados Empresas cobertas neste relatório
- Alteryx Inc.
- Informatica LLC
- IBM Corporation
- Microsoft Corporation
- Tableau Software LLC (Salesforce)
- SAP SE
- SAS Institute Inc.
- QlikTech International AB
- TIBCO Software Inc.
- Talend SA
- Oracle Corporation
- Trifacta Inc. (Google)
- Databricks Inc.
- Snowflake Inc.
- Dataiku SAS
- MicroStrategy Inc.
- RapidMiner Inc.
- Paxata Inc. (DataRobot)
- Unifi Software Inc.
- Denodo Technologies Inc.
Oportunidades de mercado e perspectivas futuras
A oportunidade está se concentrando em produtos que tornam a preparação de dados diretamente utilizável dentro de fluxos de trabalho de agentes de IA e RAG, particularmente quando conteúdo não estruturado, como documentos, PDFs, tickets, e-mails e transcrições de chamadas, precisa ser transformado em contexto governado e consultável. A IBM estruturou explicitamente esse fluxo de trabalho com o OpenRAG para watsonx.data em março de 2026, e melhorias subsequentes que adicionam capacidades de avaliação de risco e gerenciamento de privacidade por meio do StoredIQ InstaScan dentro do Cloud Pak for Data em junho de 2026. Juntos, esses lançamentos sugerem demanda dos compradores por etapas de preparação empacotadas e compatíveis, em vez de scripts personalizados.
Uma segunda área de espaço em branco é a preparação e governança de dados headless e in-situ, que se integra às ferramentas de IA empresariais sem forçar a movimentação de dados ou uma única interface front-end. A Informatica destacou isso em maio de 2026 com o gerenciamento de dados headless para AWS, além de aprofundar a colaboração com a Microsoft para tornar os servidores Model Context Protocol disponíveis dentro do Microsoft Foundry. À medida que as organizações padronizam padrões de lakehouse e formatos de tabela abertos, como Apache Iceberg e Delta Lake, em ambientes híbridos, os fornecedores que oferecem metadados, linhagem e controles de política portáteis nesses ambientes de execução têm espaço para expandir, especialmente onde as necessidades de localização e auditoria levam os compradores a manter conjuntos de dados sensíveis dentro do país, ao mesmo tempo em que possibilitam a preparação self-service e o compartilhamento governado.
Desenvolvimentos industriais recentes em Mercado de Preparação de Dados
- Junho de 2026: a IBM anunciou melhorias no Cloud Pak for Data que incorporam recursos do StoredIQ InstaScan para avaliação rápida de riscos e gerenciamento de privacidade de dados. A atualização melhora a forma como as empresas escaneiam, classificam e preparam conjuntos de dados sensíveis antes de compartilhá-los ou usá-los com IA, estreitando a ligação entre a preparação de dados e os fluxos de trabalho de conformidade.
- Maio de 2026: a Informatica introduziu o gerenciamento de dados headless para AWS e expandiu suas capacidades orientadas a agentes, disponibilizando servidores Model Context Protocol e habilidades do CLAIRE Agent por meio de superfícies de IA da AWS, como o AWS Agent Registry. Esse movimento conecta as funções de preparação de dados, governança e qualidade a arquiteturas emergentes de agentes de IA, nas quais os dados permanecem no local em todos os serviços de nuvem.
- Maio de 2024: a Clearlake Capital e a Insight Partners concluíram a aquisição privada da Alteryx por 4,4 bilhões de USD. A transação apoiou uma transição mais rápida para a entrega nativa em nuvem e acelerou a iteração de produtos em torno de recursos de automação e preparação de dados assistida por IA.
Mercado de Preparação de Dados Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
O mercado de preparação de dados é contabilizado como a receita obtida com softwares e assinaturas relacionadas utilizados para ingerir, perfilar, limpar, transformar e publicar dados para que possam ser usados em análises, painéis e aprendizado de máquina.
Exclusões de escopo: Excluímos runtimes de integração de dados puros, appliances de ETL e trabalhos pontuais de serviços profissionais que resultam em scripts personalizados.
Visão Geral da Segmentação
- Por Implantação
- Local
- Nuvem
- Por Porte Empresarial
- Pequenas e Médias Empresas (PMEs)
- Grandes Empresas
- Por Tipo de Solução
- Ingestão de Dados
- Catalogação de Dados
- Qualidade de Dados
- Governança de Dados
- Organização de Dados
- Enriquecimento de Dados
- Por Vertical de Usuário Final
- BFSI
- Saúde e Ciências da Vida
- Varejo e Comércio Eletrônico
- Manufatura e Industrial
- TI e Telecomunicações
- Governo e Setor Público
- Outros (Energia, Educação, Mídia)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália e Nova Zelândia
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para definir os limites do mercado e criar o primeiro conjunto de sinais de oferta e demanda antes da construção do modelo. Recorremos a fontes públicas como o Bureau of Labor Statistics dos Estados Unidos, o Census Bureau dos Estados Unidos, o Eurostat, os conjuntos de dados de economia digital da OCDE e os indicadores de TIC do Banco Mundial para compreender a direção dos gastos digitais e a intensidade de contratações em funções relacionadas a dados.
Para conectar esses indicadores macroeconômicos a este mercado, analisamos registros na SEC e relatórios anuais, apresentações para investidores, documentação de produtos nos sites das empresas e cobertura jornalística de referência sobre atualizações de plataformas e aquisições. Quando necessário, utilizamos assinaturas pagas para dados financeiros e de inteligência empresarial, notícias e finanças, e bases de dados de patentes para verificar o posicionamento de produtos e os padrões de divulgação de receitas. Esses exemplos não são exaustivos, e também referenciamos outras fontes públicas e pagas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
Discussões primárias foram conduzidas com fornecedores de software, parceiros de nuvem e de canal, integradores de sistemas e líderes de dados do lado comprador que gerenciam programas de análise e governança. Utilizamos essas contribuições para confirmar quais ofertas são adquiridas como preparação de dados em comparação com ferramentas adjacentes, validar movimentos típicos de preços e testar a adoção por setor e região antes de finalizar os totais de demanda.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | CXOs: 13% | APAC: 46% |
| Nível intermediário: 54% | Líderes funcionais/de unidade: 34% | EMEA: 30% |
| Players menores: 15% | Gerentes: 53% | Américas: 24% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma construção de cima para baixo, na qual os gastos com software empresarial e gestão de dados são filtrados em um conjunto de demanda de preparação de dados com base em sinais de adoção e intensidade de uso. Uma vez estabelecida essa estrutura, utilizamos aproximações seletivas de baixo para cima, como receitas amostradas de fornecedores, verificações de canal em pacotes de assinatura e uma lógica do tipo preço médio de venda por usuário ativo. Em seguida, ajustamos os totais apenas quando a diferença é explicável.
Os principais insumos do modelo incluem o ritmo de migração para a nuvem de pilhas de análise, o crescimento nos volumes de dados e a participação de dados semiestruturados, a implantação de programas de governança e conformidade, a transição de fluxos de trabalho de dados liderados pela TI para fluxos de autoatendimento, e o comportamento típico de precificação de assinaturas (incluindo mudanças de pacotes por licenças, capacidade e níveis de funcionalidades). As previsões baseiam-se em análises de cenários apoiadas por opiniões de especialistas sobre recursos de preparação assistida por IA, ciclos orçamentários e o ritmo das atividades de consolidação. Onde as evidências de baixo para cima são incompletas, utilizamos premissas conservadoras de penetração e as verificamos novamente em relação a contratações, indicadores de orçamento de software e divulgações do mix de receitas dos fornecedores.
Ciclo de Validação e Atualização de Dados
Verificações são aplicadas em múltiplos pontos para que o número final esteja alinhado com os sinais do mundo real. Comparamos os resultados com indicadores independentes, como a direção dos gastos com software, comentários sobre o mix de receitas dos fornecedores e padrões regionais de adoção de nuvem, e investigamos quaisquer grandes variações antes da aprovação final.
Se um valor discrepante for identificado, revisitamos as premissas e, quando necessário, acionamos acompanhamentos por meio de entrevistas para confirmar se um item de escopo foi classificado incorretamente ou se uma mudança de preço foi temporária. Os relatórios são atualizados anualmente, com atualizações intermediárias quando eventos relevantes alteram materialmente a oferta ou a demanda. Antes da entrega, realizamos uma revisão analítica final para que a perspectiva reflita as informações públicas mais recentes e as premissas validadas mais atuais.
Dimensionamento do Mercado de Preparação de Dados da Mordor Intelligence Comparado com Outras Estimativas Publicadas
É comum encontrar diferentes valores de mercado publicados para preparação de dados, mesmo quando o nome do tema parece o mesmo. As diferenças geralmente decorrem de como cada estudo traça a linha entre preparação de dados e categorias de software adjacentes, além de diferenças no ano utilizado, no momento da conversão cambial e no tratamento das assinaturas.
Alguns publicadores combinam a preparação de dados com receitas mais amplas de ETL, integração de dados ou serviços profissionais, enquanto outros se concentram apenas em ferramentas e assinaturas recorrentes. A variação também pode ser impulsionada pela forma como os pacotes são tratados, se os preços de nuvem e on-premises são normalizados, e se as previsões assumem uma adoção agressiva de recursos assistidos por IA ou uma curva de adoção mais gradual pelos compradores. Ao excluir os serviços profissionais e contabilizar a receita de plataforma apenas quando a função principal é perfilar, limpar e transformar dados para análises downstream, o total de 2025 chega a 6,95 bilhões de USD sob o escopo utilizado pela Mordor Intelligence.
Na comparação referente a 2025, as diferenças são amplamente explicáveis por regras de escopo e timing, e não por uma mudança nos sinais subjacentes de demanda.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 6,95 bilhões de USD (2025) | |
| Global Consultancy A | 7,01 bilhões de USD (2024) | Utiliza uma visão exclusiva de ferramentas com ano-base de 2024, e a descrição do escopo não esclarece as exclusões para runtimes de integração ou módulos adjacentes agrupados, o que pode alterar os totais dependendo do empacotamento dos fornecedores. |
| Industry Publisher B | 6,50 bilhões de USD (2024) | Utiliza o ano-base de 2024 e fornece detalhes limitados sobre o que está incluído além dos amplos segmentos de implantação e empresarial, o que pode subestimar as expansões de assinaturas vinculadas a recursos de preparação centrados em governança e assistidos por IA. |
Em conjunto, a comparação mostra principalmente que a escolha do ano e as regras de escopo criam a maior parte da variação, e não uma divergência sobre a direção da demanda. Nossa abordagem permanece rastreável porque cada premissa está vinculada a sinais de adoção, lógica de precificação e validação por entrevistas, o que torna o valor final de mercado mais fácil de reproduzir e atualizar.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de preparação de dados?
O mercado de preparação de dados está avaliado em USD 8,05 bilhões em 2026.
Com que rapidez o mercado de preparação de dados deve crescer?
A receita está prevista para crescer a um CAGR de 15,92%, atingindo USD 16,84 bilhões até 2031.
Qual modelo de implantação está se expandindo mais rapidamente?
As implantações baseadas em nuvem estão crescendo a um CAGR de 17,12%, impulsionadas pela adoção de PMEs e pela elasticidade de cargas de trabalho de IA.
Por que as ferramentas de governança de dados estão ganhando impulso?
As regulamentações globais de sustentabilidade e IA exigem linhagem transparente, qualidade e relatórios de ESG, impulsionando os módulos de governança a um CAGR de 16,74%.
Qual região registrará o crescimento mais forte?
A Ásia-Pacífico está projetada para liderar com um CAGR de 16,98%, apoiada por programas de transformação digital e investimentos em nuvem soberana.
Como as fusões e aquisições estão moldando a concorrência?
Grandes suítes estão sendo formadas por meio de acordos como Salesforce-Informatica e a privatização da Alteryx, consolidando ingestão, catálogo e governança em plataformas unificadas.