
Tamanho e Participação do Mercado de Madeira Laminada Cruzada
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Volume do Mercado (2026) | 2.18 Milhões de metros cúbicos |
| Volume do Mercado (2031) | 3.76 Milhões de metros cúbicos |
| Taxa de crescimento (2026 - 2031) | 11.52 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Madeira Laminada Cruzada por Mordor Intelligence
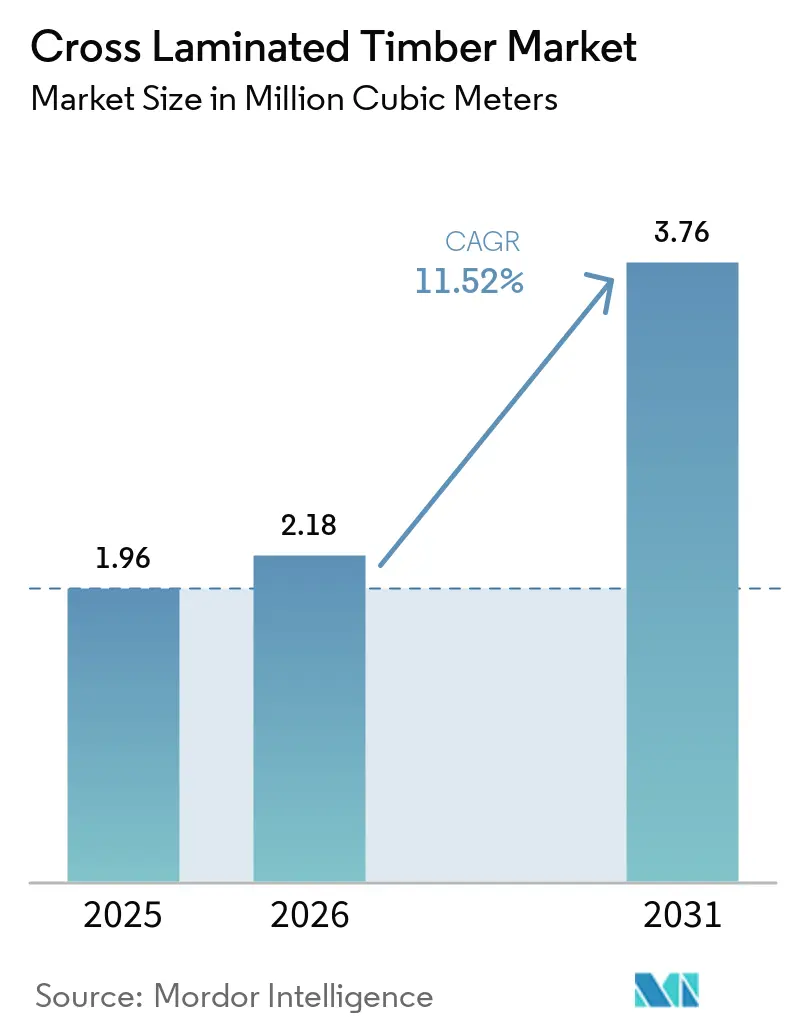
O tamanho do Mercado de Madeira Laminada Cruzada está projetado para expandir de 1,96 milhão de metros cúbicos em 2025 e 2,18 milhões de metros cúbicos em 2026 para 3,76 milhões de metros cúbicos até 2031, registrando um CAGR de 11,52% entre 2026 e 2031. Os incorporadores estão migrando para sistemas estruturais de base biológica à medida que a certificação de remoção de carbono da União Europeia e os mandatos de Compra Limpa da América do Norte recompensam a aquisição de materiais com baixo carbono incorporado. Fabricantes com plataformas digitalizadas de projeto para manufatura agora entregam avaliações de ciclo de vida específicas para cada projeto em menos de três dias, comprimindo os ciclos de licitação e ampliando a adoção. As serrarias norte-americanas capitalizam a maior densidade do abeto-de-Douglas para atender mercados sísmicos, enquanto os incumbentes europeus ampliam a capacidade por meio de integrações verticais de floresta à fabricação. Os principais riscos incluem picos de custo de matéria-prima, desafios de durabilidade relacionados à umidade e o ainda limitado universo de químicas adesivas com classificação de resistência ao fogo que atendem aos testes de taxa de carbonização do Anexo B.
Principais Conclusões do Relatório
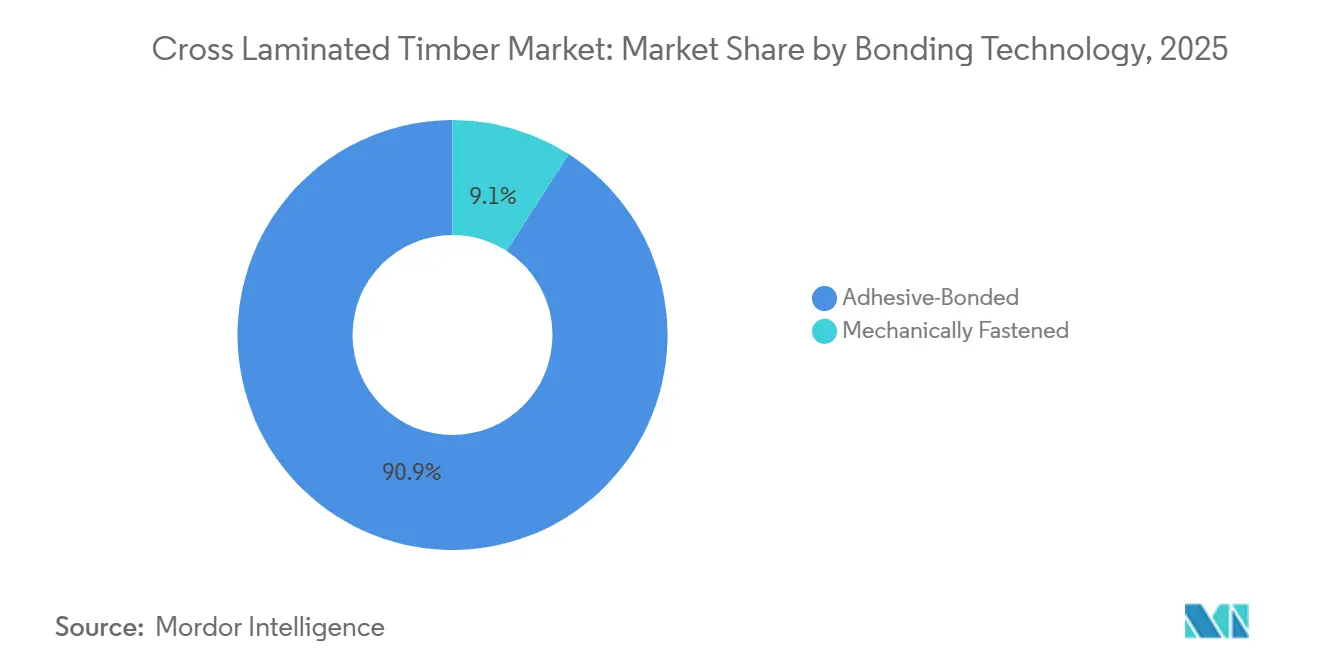
- Por tecnologia de colagem, a colagem adesiva comandou 90,91% da participação do mercado de madeira laminada cruzada em 2025 e está prevista para expandir a um CAGR de 12,16% até 2031.
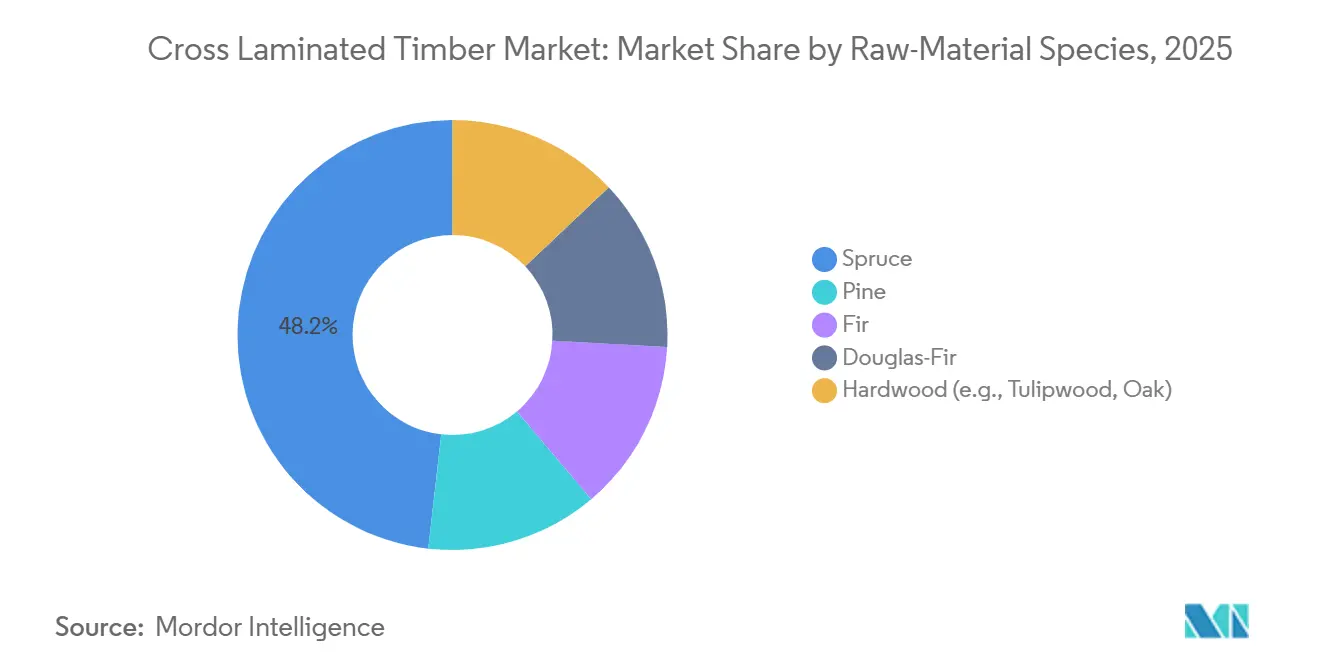
- Por espécie de matéria-prima, o abeto capturou 48,21% da participação do tamanho do mercado de madeira laminada cruzada em 2025 e o abeto-de-Douglas está projetado para avançar a um CAGR de 12,60% entre 2026 e 2031.
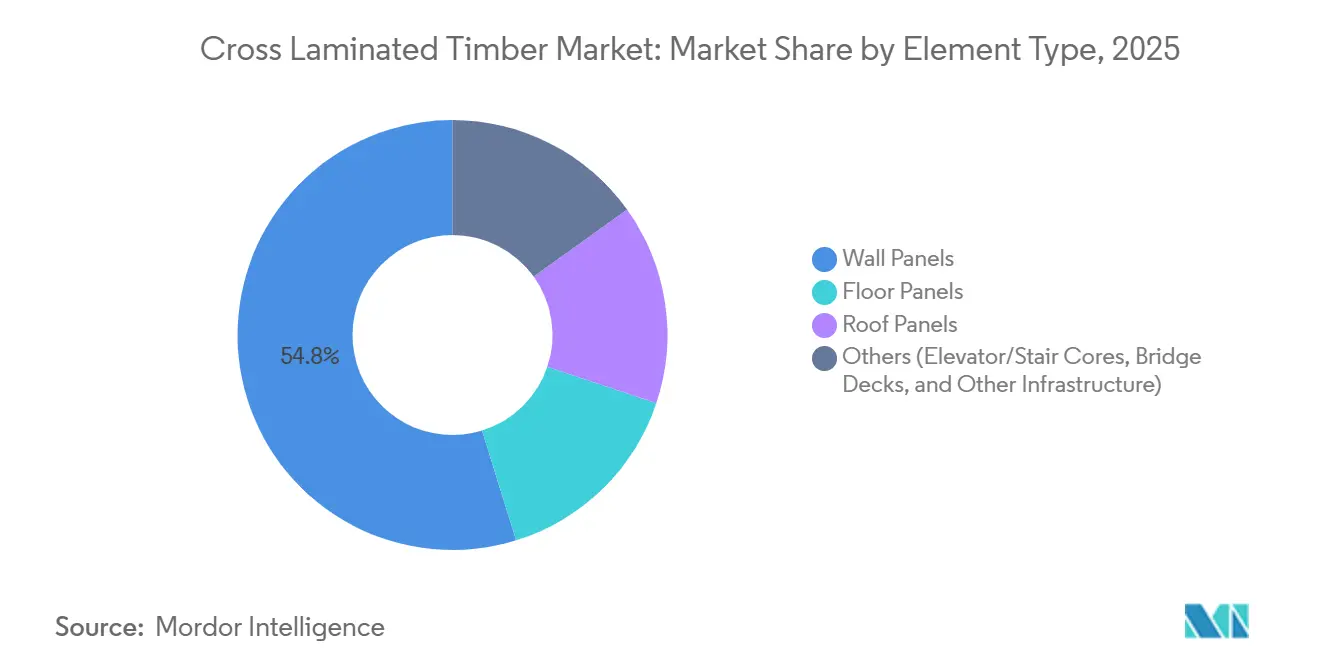
- Por tipo de elemento, os painéis de parede detiveram 54,78% da participação do tamanho do mercado de madeira laminada cruzada em 2025 e os painéis de telhado estão no caminho para um CAGR de 13,15% até 2031.
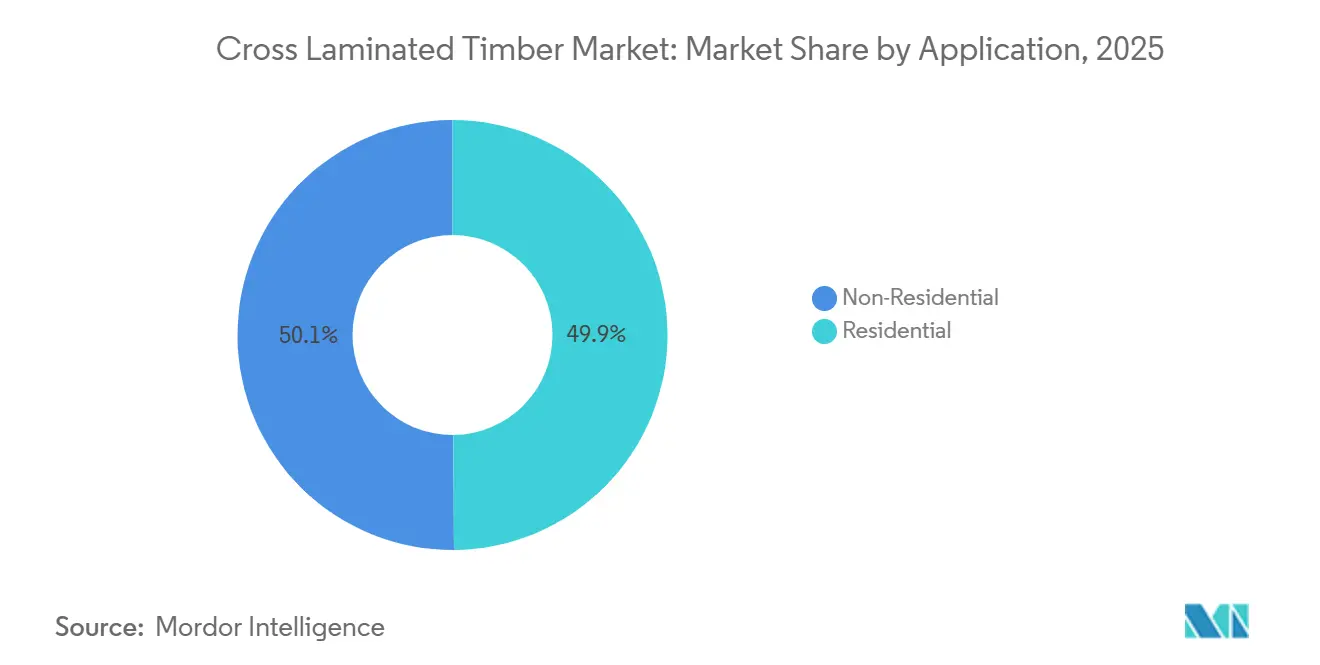
- Por aplicação, o não residencial liderou com 50,12% da participação do mercado de madeira laminada cruzada em 2025, enquanto o residencial está previsto para registrar um CAGR de 12,45% até 2031.
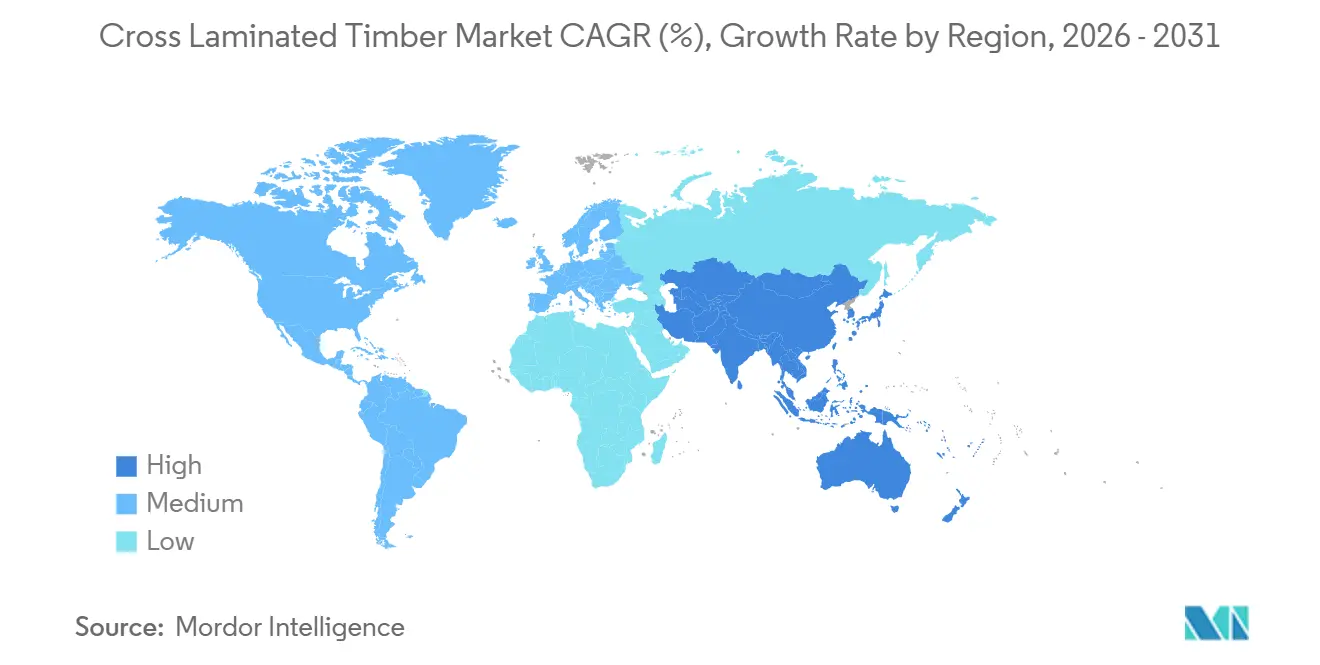
- Por geografia, a Europa respondeu por 54,33% do volume de 2025, enquanto a Ásia-Pacífico está projetada para registrar um CAGR de 17,38% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Incentivos Governamentais e Códigos de Construção de Baixo Carbono na União Europeia e América do Norte | +3.2% | Europa (Alemanha, França, Países Nórdicos), América do Norte (Califórnia, Oregon, Colúmbia Britânica) | Médio prazo (2 a 4 anos) |
| Crescente Demanda por Construção Modular e Fora do Local para Edifícios de Médio Porte | +2.8% | Global, com concentração em centros urbanos da Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Escalada dos Preços de Carbono na Europa Favorecendo a Madeira Laminada Cruzada com Baixo Carbono Incorporado | +2.1% | Europa (jurisdições do EU ETS), com repercussão inicial no Reino Unido e na Suíça | Longo prazo (≥ 4 anos) |
| Adoção de Sistemas de Piso CLT de Nervura / Híbrido de Grande Vão (mais de 12 M) Desbloqueando Novos Casos de Uso | +1.6% | Projetos comerciais na América do Norte e Europa, emergindo na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Plataformas de Projeto para Manufatura Baseadas em IA Reduzindo os Prazos de Engenharia | +1.3% | Global, liderado por mercados digitalmente maduros na América do Norte e no Norte da Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Incentivos Governamentais e Códigos de Construção de Baixo Carbono na União Europeia e América do Norte
As avaliações obrigatórias de carbono ao longo de todo o ciclo de vida para edifícios acima de 2.000 m² a partir de 2028, nos termos da Diretiva UE 2024/1275, estão levando os especificadores a priorizar sistemas de madeira que reduzem o potencial de aquecimento global em até 75% em comparação com estruturas de aço e concreto. A atualização de 2024 da lei de Compra Limpa da Califórnia estende as regras de declaração ambiental de produto para madeira maciça em projetos públicos acima de USD 5 milhões, efetivamente bloqueando fornecedores não conformes. O Código de Etapas da Colúmbia Britânica oferece créditos de emissões para estruturas de base biológica, acelerando a adoção de CLT em projetos multifamiliares em Vancouver e Victoria. Como os fabricantes agora podem entregar pegadas de carbono verificadas em 72 horas, os incorporadores ganham vantagem de conformidade nas filas de licenciamento. A demanda resultante sustenta os rápidos ganhos de volume do mercado de madeira laminada cruzada.
Crescente Demanda por Construção Modular e Fora do Local para Edifícios de Médio Porte
Os módulos de CLT construídos em fábrica reduzem as necessidades de mão de obra no local em 30 a 40% e encurtam os cronogramas em 20 a 25%, um benefício decisivo em centros urbanos de alta remuneração. Um empreendimento em Estocolmo atingiu o estágio estanque em 11 semanas usando cassetes de CLT pré-fabricadas, em comparação com 18 semanas para concreto, economizando USD 1,8 milhão em custos preliminares. A produção de habitação modular da Alemanha cresceu 18% durante 2024-2025; painéis de CLT com desempenho acústico que atendem às normas DIN 4109 permitem montagens de piso mais finas. O Japão destinou JPY 12 bilhões para subsidiar habitações modulares de CLT em áreas rurais, com meta de 5.000 unidades até 2028, reforçando o crescimento da Ásia-Pacífico.
Escalada dos Preços de Carbono na Europa Favorecendo a Madeira Laminada Cruzada com Baixo Carbono Incorporado
As licenças do EU ETS tiveram média de EUR 85 tCO₂e em 2025, inflando os passivos de carbono incorporado do aço e do cimento em 12 a 15%[1]. Uma estrutura de concreto típica de 8 andares agora incorre em EUR 102.000 a 127.500 em custos de carbono, enquanto uma estrutura equivalente em CLT paga aproximadamente um quarto desse valor, elevando as TIRs dos projetos em até 1,2 ponto percentual. O Mecanismo de Ajuste de Carbono nas Fronteiras, totalmente em vigor em 2026, amplia ainda mais a diferença ao precificar os metais importados.
Adoção de Sistemas de Piso CLT de Nervura / Híbrido de Grande Vão (mais de 12 M) Desbloqueando Novos Casos de Uso
Painéis de nervura híbridos com vão de 12 a 16 m permitem escritórios e pisos de varejo sem colunas, antes reservados para concreto protendido. Um escritório em Helsinque entregue em 2025 eliminou 18 colunas internas e ganhou 9% de área locável líquida usando o sistema Sylva Rib da Stora Enso. Estruturas híbridas de CLT e aço que atendem à Categoria IV sísmica canadense estão se expandindo para projetos na Costa Oeste dos EUA, ampliando a base endereçável do mercado de madeira laminada cruzada.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preços Voláteis de Abeto e Pinheiro Após o Conflito Rússia-Ucrânia Elevando os Custos na UE | -1.8% | Europa (Europa Central e Oriental mais afetadas), com repercussão na região Nórdica | Curto prazo (≤ 2 anos) |
| Riscos de Durabilidade Relacionados à Absorção de Umidade | -1.2% | Regiões tropicais e subtropicais (Sudeste Asiático, Oriente Médio, América do Sul), zonas costeiras globalmente | Médio prazo (2 a 4 anos) |
| Opções Limitadas de Adesivos com Classificação de Resistência ao Fogo que Passam nos Testes do Anexo B (EUA) | -0.9% | América do Norte (jurisdições dos EUA que aplicam o Capítulo 6 do IBC), impacto limitado na Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Preços Voláteis de Abeto e Pinheiro Após o Conflito Rússia-Ucrânia Elevando os Custos na UE
Os preços do abeto e do pinheiro da Europa Central saltaram 22 a 28% entre o início de 2022 e meados de 2024 após as sanções à madeira russa, reduzindo o EBITDA dos grandes fabricantes em 2,3 pontos e forçando sete plantas de médio porte a fechar ou se fundir. Os requisitos de licitação a preço fixo de 9 a 12 meses agravam o risco, atrasando a adjudicação de projetos e moderando as expansões de capacidade no mercado de madeira laminada cruzada.
Riscos de Durabilidade Relacionados à Absorção de Umidade
Testes da Universidade de Queensland mostraram que painéis de CLT sem revestimento em Brisbane ultrapassaram os limites seguros de umidade na terceira estação chuvosa, exigindo acabamentos protetores de USD 15 a 22/m² e reaplicações a cada cinco anos. Um projeto piloto em Dubai incorporou membranas de vapor e desumidificadores mecânicos, acrescentando 11% aos custos estruturais. Esses custos adicionais reduzem a competitividade no Sudeste Asiático, apesar da forte demanda por sustentabilidade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Colagem:
Sistemas Adesivos Mantêm DominânciaA colagem adesiva representou 90,91% do volume de 2025, sustentada por químicas de poliuretano e MUF que entregam resistência ao cisalhamento de 6 a 8 MPa e aceitação global por normas técnicas. Este segmento está previsto para crescer a um CAGR de 12,16%, mantendo o tamanho do mercado de madeira laminada cruzada firmemente alinhado com a demanda por edifícios altos orientada por normas. As alternativas de fixação mecânica também estão se expandindo à medida que projetos de economia circular valorizam a desmontagem.
As credenciais do DLT no Desafio de Edifício Vivo atraem adotantes de nicho, mas painéis 20 a 25% mais espessos elevam os gastos com materiais em 15 a 18%. Adesivos de base biológica emergentes derivados de lignina prometem redução de 40 a 50% no carbono fóssil, mantendo o desempenho PRG 320, reforçando a liderança da colagem adesiva. Os sistemas de fixação mecânica permanecerão um nicho valioso para retrofits de patrimônio histórico e estruturas temporárias, em vez de um substituto amplo.
Por Espécie de Matéria-Prima:
Abeto Lidera; Abeto-de-Douglas AceleraO abeto capturou 48,21% do volume de 2025 graças à abundante oferta da Europa Central e aos favoráveis atributos de rigidez em relação ao peso, garantindo a maior fatia da participação do mercado de madeira laminada cruzada. O pinheiro e o pinheiro-abeto seguem, atendendo aplicações sensíveis ao custo ou de baixa altura. O abeto-de-Douglas registra um CAGR de 12,60% à medida que as serrarias do Pacífico dos EUA exploram sua resistência ao cisalhamento 15 a 20% superior para zonas sísmicas.
O CLT de abeto-de-Douglas ganhou tração em Oregon e Califórnia, onde os códigos atualizados favorecem espécies de alta densidade. O CLT de madeira dura - principalmente tulipeiro - comanda projetos boutique premium devido às classificações de fogo intrínsecas Classe D e ao apelo visual.
Por Tipo de Elemento:
Painéis de Parede Ainda Predominam; Painéis de Telhado DisparamOs painéis de parede detiveram 54,78% do volume de 2025 e continuam a ancorar cargas estruturais em edifícios de médio porte. Os painéis de telhado registram o CAGR mais rápido de 13,15%, permitindo extensões verticais leves em cidades densas. Paris agora permite adições de cobertura de CLT de dois andares que não acrescentam mais de 15% ao peso estrutural, uma condição facilmente atendida pela densidade de 400 a 500 kg/m³ do CLT.
Pisos híbridos de CLT e faia introduzidos pela Binderholz elevam a rigidez à flexão em 18% sem aumentar a espessura, ampliando os vãos das lajes para uso em escritórios. Núcleos de elevadores, módulos de escadas e tabuleiros de pontes sinalizam uma diversificação emergente de infraestrutura que poderia elevar os volumes instalados além dos edifícios até 2031.
Por Aplicação:
Crescimento Residencial Supera o Não ResidencialO não residencial liderou com 50,12% da participação do mercado de madeira laminada cruzada em 2025, impulsionado pelas metas corporativas de emissões líquidas zero e retrofits institucionais. No entanto, a demanda residencial está definida para crescer a um CAGR de 12,45%, superando o não residencial até o final da década. A Alemanha alocou EUR 14,5 bilhões para subsidiar habitações de baixo carbono, com 40% reservados para projetos de CLT.
Os proprietários municipais da Suécia visam 15.000 apartamentos de CLT até 2028. A escassez de habitação causada por incêndios florestais na Califórnia acelerou a adoção de CLT em 2025, com um projeto de 120 unidades em Oakland realizando 18% de economia de custos em relação ao concreto. Os segmentos institucional e comercial continuarão a ancorar o volume, mas os esquemas modulares residenciais impulsionam o crescimento incremental mais rápido no mercado de madeira laminada cruzada.
Análise Geográfica
Mercado Europeu de Madeira Laminada Cruzada
A Europa manteve 54,33% do volume de 2025, apoiada pela permissão alemã de 18 metros de altura para aprovações padrão de madeira e pela integração vertical nórdica que abastece a demanda doméstica e de exportação. A produção finlandesa de 2025 cresceu em razão do envio de painéis ao Reino Unido, onde as trajetórias de emissões líquidas zero impulsionam as importações. O sul da Europa apresenta rápida recuperação à medida que reformas sísmicas e conversões de coberturas em patrimônio histórico adotam sistemas leves de madeira laminada cruzada.
Mercado Norte-Americano de Madeira Laminada Cruzada
A participação da América do Norte concentra-se nos Estados Unidos nos corredores do Pacífico e da Califórnia, onde o IBC de 2021 permite edifícios de madeira maciça de 18 andares. O programa CleanBC do Canadá reservou 50 milhões de CAD para projetos-piloto de madeira maciça, elevando a demanda provincial da Colúmbia Britânica. O crescimento é moderado pela ainda limitada disponibilidade de opções de adesivos com classificação de resistência ao fogo e pela volatilidade intermitente de matéria-prima, mas as vantagens de fornecimento de abeto de Douglas sustentam o impulso.
Mercado de Madeira Laminada Cruzada na Ásia-Pacífico, Oriente Médio e América do Sul
A Ásia-Pacífico é a região de mercado de madeira laminada cruzada de crescimento mais rápido, com CAGR de 17,38%. A revisão da Lei de Padrões de Construção do Japão permite estruturas de madeira laminada cruzada de quatro andares sem aprovação ministerial, desbloqueando subsídios habitacionais rurais e projetos urbanos de médio porte[2]. As construções-piloto da China em Shenzhen e Hangzhou testam painéis domésticos, mas os atrasos na certificação de adesivos restringem o volume. Os créditos de construção sustentável impulsionam a participação da Coreia do Sul, enquanto o Sudeste Asiático permanece incipiente devido aos custos de durabilidade relacionados à umidade. A América do Sul e o Oriente Médio ficam atrás com participação global cada um, embora o investimento em plantas industriais do Brasil em 2024 indique uma adoção regional latente.
Cenário Competitivo
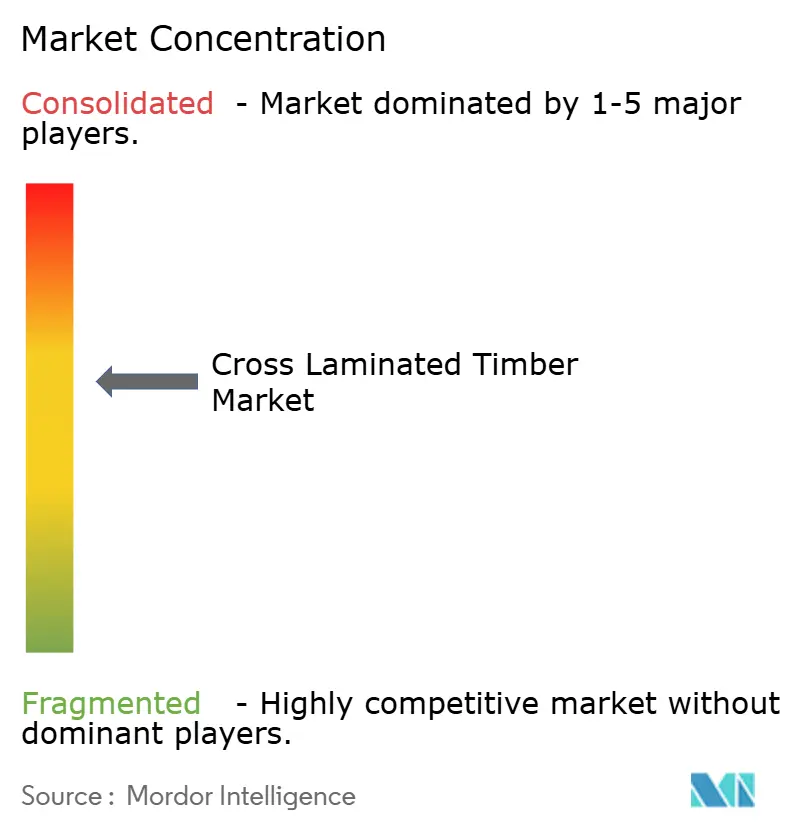
O mercado global permanece moderadamente concentrado. Os líderes europeus, incluindo Stora Enso, Binderholz, Mayr-Melnhof Holz, HASSLACHER Holding GmbH e KLH, detêm vantagens em escala, redes de múltiplas plantas e laços de longa data com arquitetos. Os desafiantes norte-americanos, como SmartLam e Nordic Structures, aproveitam a proximidade às florestas de abeto-de-Douglas e aos corredores residenciais de alto crescimento para erodir a participação europeia.
As estratégias se bifurcam: os grandes players aprofundam a integração vertical para mitigar as oscilações de preço de matéria-prima, evidenciado pela aquisição de 45.000 hectares de floresta romena pela Binderholz em 2025. As empresas de médio porte se diferenciam por meio de ferramentas de projeto digital e painéis especiais; o sistema REI-90 com classificação de resistência ao fogo da Pfeifer e o CLT de fixação por cavilhas da HASSLACHER garantem projetos de sustentabilidade de nicho. Os especialistas em CLT de madeira dura visam a hotelaria premium, enquanto os entrantes da Ásia-Pacífico ampliam a capacidade doméstica para atender às normas locais, intensificando a dinâmica competitiva em todo o mercado de madeira laminada cruzada.
A adoção de tecnologia é um fosso decisivo. A otimização por IA da Binderholz reduz a variabilidade do prazo de entrega em 22% e o desperdício de material em 14%, permitindo compromissos de entrega em quatro semanas. A expansão de EUR 120 milhões da Stora Enso em Gruvön adiciona uma linha CNC de 16 m e controle de qualidade baseado em IA, acrescentando 250.000 m³ de capacidade até o final de 2026. A atividade de patentes em torno de sistemas de nervura híbrida e adesivos de base biológica sinaliza diferenciação de próxima geração que poderia redefinir as curvas de custo.
Líderes do Setor de Madeira Laminada Cruzada
-
Binderholz GmbH
-
HASSLACHER Holding GmbH
-
KLH Massivholz GmbH
-
Mayr-Melnhof Holz Holding AG
-
Stora Enso
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Madeira Laminada Cruzada Empresas cobertas neste relatório
- B&K Structures
- Binderholz GmbH
- Dold Holzwerke GmbH
- DRJ Wood Innovations
- Eugen Decker
- HASSLACHER Holding GmbH
- KLH Massivholz GmbH
- Mayr-Melnhof Holz Holding AG
- Mercer International Inc.
- Nordic Structures
- Pfeifer Group
- Schilliger Holz AG
- SmartLam
- Sterling Solutions LLC
- Stora Enso
- Structa
- XLAM INDUSTRIE
- ZÜBLIN Timber GmbH
Desenvolvimentos industriais recentes em Mercado de Madeira Laminada Cruzada
- Outubro de 2024: A Microsoft construiu dois centros de dados no Norte da Virgínia, utilizando madeira laminada cruzada em parte da construção. Como o CLT foi pré-fabricado fora do local, permitiu uma instalação mais rápida e segura em comparação com o aço corrugado comumente usado em grandes edifícios comerciais.
- Junho de 2024: A Binderholz GmbH introduziu o Decorative Micro de madeira laminada cruzada, um painel de madeira maciça de 3 camadas feito de abeto, com conexão de macho e fêmea projetada para aplicações de construção interior e em madeira. Este produto foi desenvolvido para facilitar o processamento de alta qualidade e eficiente, atendendo tanto aos padrões visuais quanto técnicos.
Mercado de Madeira Laminada Cruzada Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Principais Coberturas
Nosso estudo define o mercado de madeira laminada cruzada (CLT) como painéis estruturais fabricados em fábrica, compostos por três ou mais camadas de madeira serrada dispostas em ângulos retos e coladas em lajes de grandes dimensões e estabilidade dimensional, utilizadas em paredes estruturais, pisos e coberturas. As unidades são expressas em metros cúbicos de CLT acabado entregue das serrarias aos projetos de construção.
Exclusão do Escopo: madeira laminada de folhas, vigas de madeira laminada colada e outros produtos de madeira engenheirada não são contabilizados.
Visão Geral da Segmentação
- Por Tecnologia de Colagem
- Colagem Adesiva
- Fixação Mecânica
- Por Espécie de Matéria-Prima
- Abeto
- Pinheiro
- Pinheiro-Abeto
- Abeto-de-Douglas
- Madeira Dura (ex.: Tulipeiro, Carvalho)
- Por Tipo de Elemento
- Painéis de Parede
- Painéis de Piso
- Painéis de Telhado
- Outros (Núcleos de Elevadores/Escadas, Tabuleiros de Pontes e Outra Infraestrutura)
- Por Aplicação
- Residencial
- Não Residencial
- Comercial
- Industrial / Institucional
- Outras Aplicações (Habitação Militar, Abrigos de Emergência, Estruturas para Eventos)
- Por Geografia
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Tailândia
- Vietnã
- Malásia
- Indonésia
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Colômbia
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- Catar
- África do Sul
- Nigéria
- Egito
- Restante do Oriente Médio e África
- Ásia-Pacífico
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Realizamos entrevistas com operadores de serrarias, empreiteiros de estruturas em madeira, engenheiros estruturais e autoridades de normas técnicas na Europa, América do Norte e nos principais polos asiáticos em crescimento acelerado. As discussões verificam a utilização típica das linhas de produção, taxas de rejeição, realização de preços e o ritmo com que construtores de edifícios de médio porte e modulares substituem o CLT pelo concreto. Pesquisas online breves com arquitetos fornecem curvas de probabilidade de adoção que os dados de gabinete não conseguem revelar.
Pesquisa de Gabinete
Os analistas da Mordor Intelligence partem de registros públicos confiáveis, relatórios anuais de produção da FAO-Forestry e do Comitê de Madeira da UNECE, arquivos de comércio do Eurostat, levantamentos de serrarias do Serviço Florestal dos EUA e painéis de alvarás de construção do Statistics Canada e do Australian Bureau of Statistics. Registros de empresas, apresentações para investidores e declarações ambientais de produtos esclarecem as capacidades das serrarias e os mix de tamanhos de painéis. Recursos pagos como D&B Hoovers (receitas de serrarias) e Volza (contagens de remessas de exportação) permitem comparar a produção com os fluxos transfronteiriços. Essas fontes ilustram a profundidade do mercado, mas não respondem sozinhas a todas as questões de dimensionamento; diversas referências adicionais embasam as verificações de antecedentes e a limpeza de dados.
Dimensionamento de Mercado e Previsão
Um modelo combinado de cima para baixo e de baixo para cima é construído. A produção nacional de madeira serrada, a capacidade nominal das serrarias de CLT, a utilização média da capacidade e os saldos de exportação-importação reconstroem os volumes de demanda de 2025; os totais por fornecedor e os preços médios ex-fábrica amostrados validam os volumes e o valor. As principais variáveis incluem: 1. Adições de capacidade de serrarias anunciadas até 2027, 2. Trajetórias regionais de preços de carbono, 3. Alvarás de construção para estruturas de madeira de múltiplos andares, 4. Tendências de espessura média dos painéis, 5. Perspectiva de taxas de câmbio que afetam a paridade de preços. A regressão multivariada projeta cada variável até 2030, enquanto a análise de cenários testa casos de alto preço de carbono e baixo início de construção habitacional. Onde as divulgações dos fornecedores são parciais, interpolamos utilizando faixas históricas de utilização verificadas com dados de remessas.
Ciclo de Validação de Dados e Atualização
Os resultados passam por três camadas de revisão: verificações de variância em relação a métricas independentes de comércio e licenciamento, revisão por pares de um analista sênior e uma atualização final antes da publicação. O conjunto de dados é atualizado anualmente, com revisões intermediárias acionadas por novas inaugurações de serrarias, alterações normativas ou eventos relevantes identificados durante o monitoramento contínuo de notícias.
Por que a Linha de Base de Madeira Laminada Cruzada da Mordor Intelligence Conquista a Confiança dos Investidores
As estimativas publicadas frequentemente divergem porque as empresas misturam tipos de madeira engenheirada, utilizam diferentes tabelas de preços ou mantêm modelos desatualizados por anos.
Os principais fatores de divergência incluem: alguns estudos convertem dados de projetos em metros quadrados diretamente em receita sem verificar a espessura dos painéis; outros modelam apenas a Europa e extrapolam essa proporção globalmente; alguns adotam trajetórias otimistas de preços de créditos de carbono que inflacionam o valor. A Mordor Intelligence delimita o escopo aos painéis de CLT acabado, atualiza todas as variáveis anualmente e alinha as premissas de precificação de carbono com a política vigente, produzindo uma linha de base equilibrada que os usuários podem rastrear.
Comparação de referência
| Tamanho do Mercado | Fonte anonimizada | Principal fator de divergência |
|---|---|---|
| 2,15 Mn m³ (2025) | Mordor Intelligence | |
| 1,81 bilhões de USD (2025) | Consultoria Global A | apenas receita; exclui volume da Ásia-Pacífico |
| 1,33 bilhões de USD (2023) | Editora de Pesquisa B | ano-base mais antigo; aplica preço médio de venda global único |
| 1,17 bilhões de USD (2024) | Jornal do Setor C | omite painéis fixados mecanicamente |
Em suma, a criteriosa seleção de escopo, o monitoramento contínuo de variáveis e a rotina de verificação cruzada da Mordor Intelligence fornecem um ponto de referência confiável para planejadores que necessitam de números transparentes e reproduzíveis.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de madeira laminada cruzada em 2026 e para onde está se dirigindo?
O tamanho do Mercado de Madeira Laminada Cruzada está projetado para expandir de 1,96 milhão de metros cúbicos em 2025 e 2,18 milhões de metros cúbicos em 2026 para 3,76 milhões de metros cúbicos até 2031, registrando um CAGR de 11,52% entre 2026 e 2031.
Qual tecnologia de colagem domina os projetos comerciais?
A colagem adesiva deteve 90,91% do volume de 2025 devido à familiaridade com as normas técnicas e à alta resistência ao cisalhamento.
Por que o abeto-de-Douglas está ganhando participação em regiões sísmicas?
A maior densidade e capacidade de cisalhamento do abeto-de-Douglas atendem às rigorosas normas sísmicas no Noroeste do Pacífico dos EUA, impulsionando um CAGR de 12,60% até 2031.
Qual tipo de elemento está se expandindo mais rapidamente?
Os painéis de telhado estão previstos para crescer a um CAGR de 13,15% à medida que as cidades permitem adições leves de cobertura em CLT.