
Análise do Mercado de Courier, Express e Parcel (CEP) por Mordor Intelligence
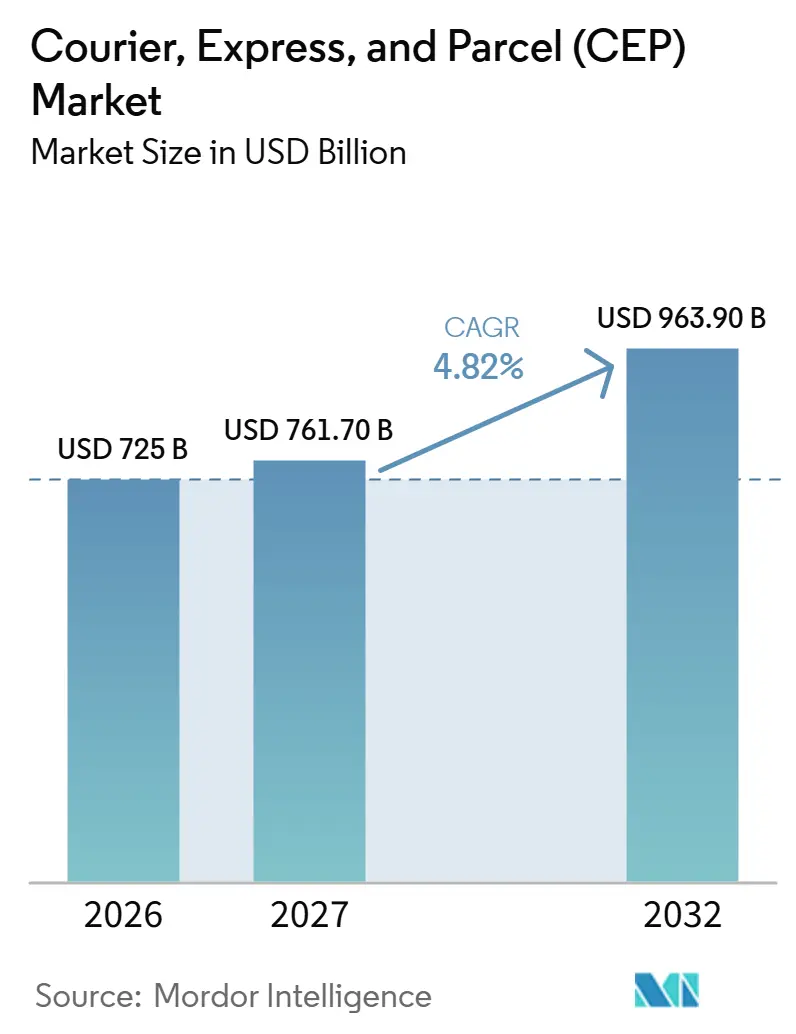
O tamanho do mercado de courier, express e parcel (CEP) é estimado em 725 bilhões de USD em 2026 e projetado em 761,7 bilhões de USD em 2027, atingindo 963,9 bilhões de USD até 2032, crescendo a um CAGR de 4,82% de 2027 a 2032.
O aumento dos custos de mão de obra pressiona os operadores de parcelas que atendem a comerciantes de e-commerce, mesmo enquanto as compras online geram demanda por entregas pagas aos consumidores. A ação militar no Oriente Médio em fevereiro de 2026 e o consequente fechamento de facto do Estreito de Ormuz adicionaram pressão sobre os custos de combustível. As ações de emergência comercial dos EUA suspenderam o tratamento de minimis a partir de julho de 2025, e uma ordem executiva continuou a suspensão em fevereiro de 2026, mantendo as importações cobertas sujeitas a tarifas. As transportadoras podem responder combinando triagem automatizada com recuperação de custos que reflita a exposição ao combustível e as tarifas aplicáveis a cada serviço. Os despachos adicionais criam uma abertura de receita, mas as opções de entrega devem cobrir seus custos de serviço para transformar essa demanda em lucros.
Principais Conclusões do Relatório
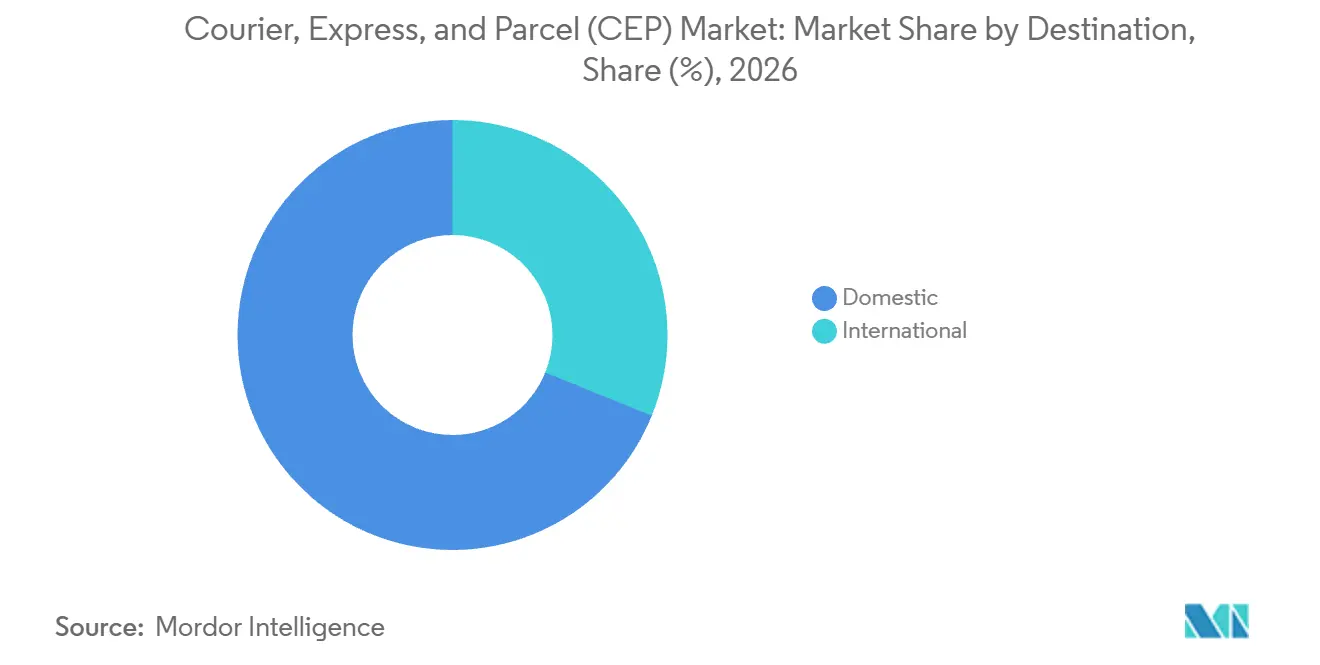
- Por destino, os serviços domésticos detinham 68,88% da participação no mercado de courier, express e parcel (CEP) em 2026, enquanto os serviços internacionais têm previsão de crescer mais rapidamente, a um CAGR de 5,14% de 2027 a 2032.
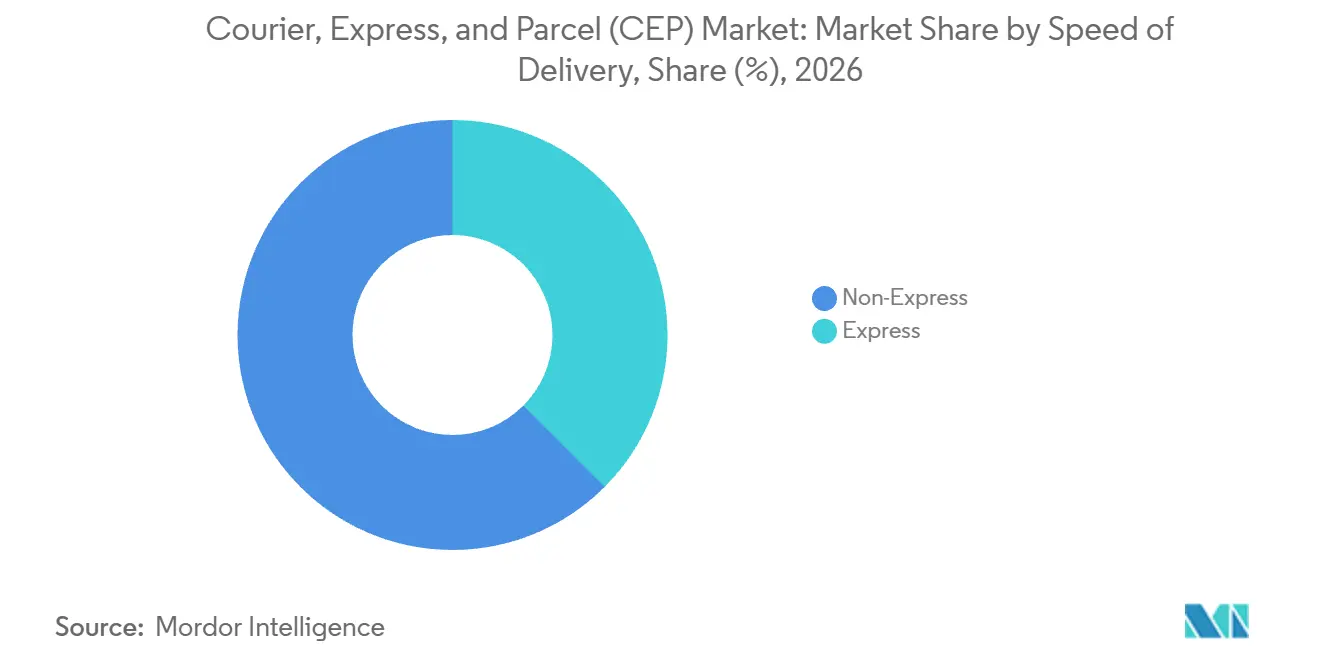
- A velocidade de entrega foi liderada pelos serviços não expresso, com 62,51% do tamanho do mercado de courier, express e parcel (CEP) em 2026, enquanto o expresso é o segmento de crescimento mais rápido, com um CAGR de 5,68% de 2027 a 2032.
- Entre os modelos de envio, o business-to-consumer (B2C) representou 48,11% dos gastos em 2026, enquanto o consumer-to-consumer (C2C) tem previsão de crescer mais rapidamente, a um CAGR de 5,3% de 2027 a 2032.
- O peso do envio foi liderado pelos envios de baixo peso, com 61,25% dos gastos em 2026, e os envios de peso médio têm projeção de expansão mais rápida, a um CAGR de 6,4% de 2027 a 2032.
- Quanto ao modo de transporte, o rodoviário detinha 48,05% dos gastos em 2026, com o aéreo previsto para crescer mais rapidamente, a um CAGR de 5,3% de 2027 a 2032.
- Os setores de usuários finais foram liderados pelo e-commerce, com 37,23% dos gastos em 2026, enquanto a saúde tem projeção de crescimento mais rápido, a um CAGR de 5,45% de 2027 a 2032.
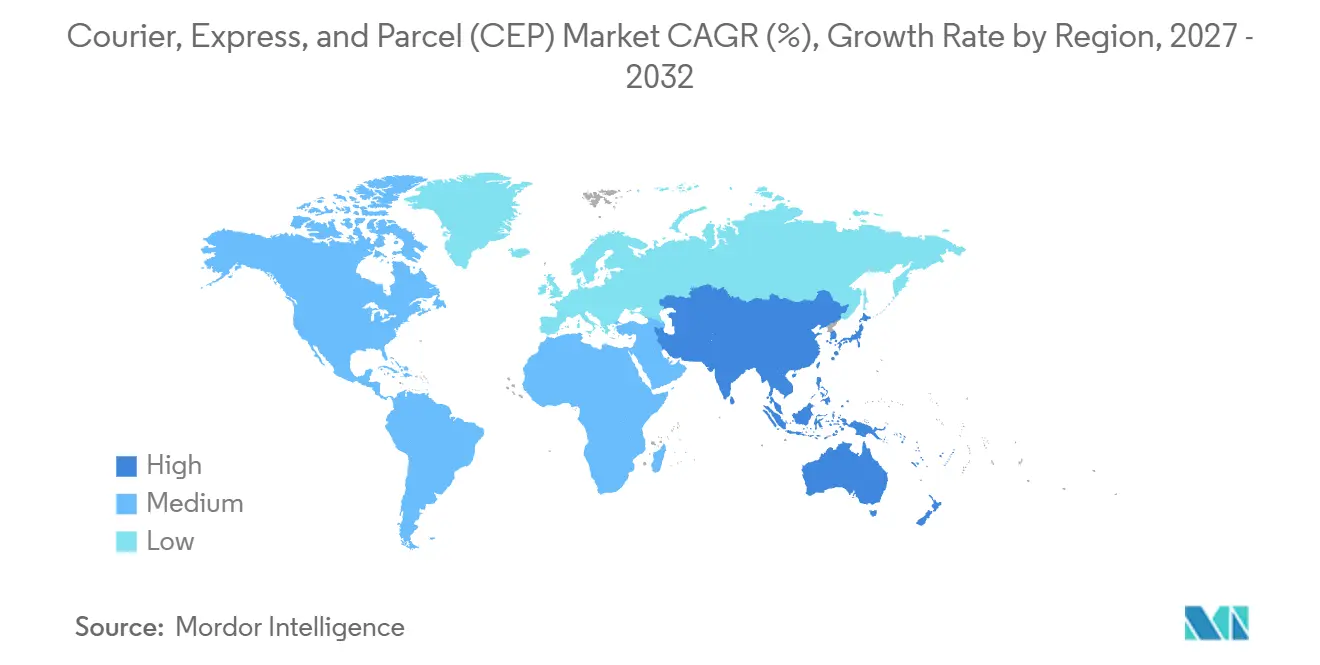
- Geograficamente, a América do Norte detinha 36,12% dos gastos em 2026, e a Ásia-Pacífico tem previsão de crescimento mais rápido, a um CAGR de 6,45% de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento Explosivo dos Volumes de Parcelas B2C no E-Commerce | +2.8% | Ásia-Pacífico, Europa e América do Norte | Médio prazo (2-4 anos) |
| Expectativas de Entrega no Mesmo Dia e sob Demanda | +1.7% | Estados Unidos da América | Curto prazo (≤ 2 anos) |
| Liberalização do Comércio Transfronteiriço e Limites de Minimis | +0.5% | República Federal da Nigéria | Médio prazo (2-4 anos) |
| Adoção de Automação e IoT em Centros de Triagem | +1.6% | Estados Unidos da América e Türkiye | Médio prazo (2 a 4 anos) |
| Redes de Entrega por Crowd-Shipping e Economia Gig | +0.3% | Tóquio, Osaka e outras prefeituras japonesas | Curto prazo (≤ 2 anos) |
| Mandatos de Centros de Consolidação Urbana pelas Câmaras Municipais | +0.1% | Cidade de Londres | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volumes Explosivos de Encomendas B2C de E-Commerce
Os pedidos online dos consumidores criam demanda por entrega quando os comerciantes precisam enviar as compras aos seus compradores. Em 2025, o varejo online e as compras transfronteiriças aumentaram os fluxos de parcelas para operadores postais em todo o mundo, de acordo com a International Post Corporation. A Evri registrou volumes recordes de parcelas de varejo para o consumidor nas 52 semanas encerradas em 1º de março de 2025. A transportadora entregou mais de 807 milhões de parcelas no total ao longo dessas 52 semanas, um aumento de 11% em relação a 2023-24. A Evri atribuiu seu recorde de varejo para o consumidor ao seu pico mais forte, ao crescimento em todas as divisões e à conquista de novos clientes. Para os operadores postais, o crescimento do e-commerce, portanto, expande o trabalho disponível ao mesmo tempo em que expõe esse crescimento à concorrência de uma transportadora dedicada que conquista novos clientes.
Expectativas de Entrega no Mesmo Dia e Sob Demanda
A entrega no mesmo dia tem um propósito comercial mais claro quando a velocidade do serviço corresponde ao tipo de pedido realizado. A pesquisa da AlixPartners de 2026 constatou que metade dos consumidores norte-americanos deseja entrega no mesmo dia para alimentos e mantimentos perecíveis. Um varejista que atende a essa preferência pode tornar o prazo de entrega parte da oferta de produto que o cliente está escolhendo. Para os operadores de parcelas, a oportunidade depende de aceitar pedidos apenas onde a coleta e a entrega possam se encaixar no dia prometido. Os entrevistados aguardariam de 2 a 3 dias por não perecíveis, como roupas e móveis para o lar, tornando alimentos e perecíveis um alvo mais claro para a entrega paga no mesmo dia do que mercadorias em geral.
Liberalização do Comércio Transfronteiriço e Limites de Minimis
Encargos fronteiriços mais baixos podem tornar pedidos importados pequenos e ocasionais mais viáveis comercialmente para a entrega de parcelas. O Conselho do Serviço Aduaneiro da Nigéria estabeleceu uma isenção de impostos e taxas de minimis de 300 USD para remessas expressas de baixo valor qualificadas, com vigência a partir de 8 de setembro de 2025.[1] A isenção é limitada a 4 importações anuais e exclui mercadorias proibidas ou restritas. Isso dá aos compradores elegíveis um motivo para considerar compras transfronteiriças diretas quando as tarifas, de outra forma, superariam o valor de um pedido pequeno. Para as transportadoras, a oportunidade reside, portanto, em converter compras ocasionais qualificadas em entregas pagas, em vez de presumir tráfego repetido irrestrito. O limite de frequência torna as verificações de elegibilidade centrais para capturar essa demanda sem prometer aos compradores um benefício que não podem receber.
Automação e Adoção de IoT em Centros de Triagem
A triagem automatizada oferece aos operadores de parcelas capacidade de processamento adicional para acomodar a demanda por entregas. Em 2025, o Serviço Postal dos EUA introduziu um classificador automatizado de pacotes em seu hub de Dallas, capaz de processar até 70.000 pacotes por hora e 1,5 milhão por dia. A FedEx inaugurou uma instalação de trânsito aéreo em Istambul em setembro de 2025, com capacidade de triagem automatizada de até 7.000 pacotes por hora, 3 vezes sua capacidade de triagem anterior. As implantações estendem esse mecanismo por um hub de transferência regional e um gateway internacional. Para os remetentes, a capacidade adicional de triagem pode tornar a aceitação de despachos concentrados mais viável quando o transporte subsequente tiver capacidade correspondente. O retorno de um classificador mais rápido depende da venda de slots de despacho que o transporte subsequente possa suportar, tornando a coordenação de partidas parte da proposta de crescimento.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do Preço do Combustível e Aumento de Sobretaxas | -0.9% | Estados Unidos da América | Curto prazo (≤ 2 anos) |
| Escassez Aguda de Mão de Obra e Inflação Salarial na Última Milha | -0.8% | Estados Unidos da América | Médio prazo (2 a 4 anos) |
| Atrasos Regulatórios na Entrega Comercial por VANTs/Drones | -0.3% | Estados Unidos da América | Longo prazo (≥ 4 anos) |
| Restrições de Zoneamento para Centros de Microfulfillment Próximos aos Centros Urbanos | -0.2% | Cidade de Nova York | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Preço do Combustível e Aumento de Sobretaxas
Após a ação militar no Oriente Médio em 28 de fevereiro de 2026 e o consequente fechamento de facto do Estreito de Ormuz, os preços do petróleo aumentaram significativamente no primeiro trimestre. O DHL Group reportou despesas materiais mais elevadas no primeiro semestre de 2026, principalmente devido ao aumento dos custos de transporte e dos custos de combustível de aviação em sua divisão Express. Para os operadores expressos, isso expõe o custo do transporte de parcelas a um choque de preços fora do contrato de entrega. A UPS reportou aproximadamente 575 milhões de USD a mais em receita de sobretaxa de combustível no segundo trimestre de 2026, principalmente devido ao aumento dos custos de combustível relacionados ao conflito e ao aumento das taxas de sobretaxa, parcialmente compensados por menor volume. As redefinições semanais de sobretaxa nos serviços domésticos aéreos e terrestres da UPS deixam exposição entre uma variação no preço do combustível e o próximo ajuste.
Escassez Aguda de Mão de Obra e Inflação Salarial na Última Milha
Custos de remuneração mais elevados podem restringir a capacidade de um operador de parcelas de conquistar entregas adicionais por meio de preços mais baixos. Em 2025, os custos diretos consolidados de mão de obra da UPS aumentaram 410 milhões de USD, incluindo 567 milhões de USD em custos mais elevados decorrentes do aumento de senioridade e do crescimento das taxas salariais contratuais para sua força de trabalho sindicalizada nos EUA. Para contratos de entrega expostos a essa base de custos, o volume extra deve gerar receita suficiente para cobrir o requisito de mão de obra associado. Um preço de entrega cotado mais baixo pode, portanto, tornar-se menos atraente para o fornecedor, mesmo quando traz remessas adicionais. Essa pressão reduz o espaço para concessões de preços e pode deixar os remetentes enfrentando um custo mais elevado para obter o mesmo serviço de entrega.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Destino:
Escala Doméstica e Requisitos de Transporte InternacionalO doméstico representou 68,88% do tamanho do mercado de courier, express e parcel (CEP) em 2026. Na China, as entregas expressas intercidades representaram 90% do volume de entregas expressas em 2025, um aumento de 1,1 ponto percentual em relação a 2024. O mix chinês torna os vínculos entre cidades uma parte central do design do serviço doméstico, mesmo quando o contato final com o cliente é a entrega local. Uma transportadora pode usar essa estrutura para conectar os despachos de saída dos comerciantes à distribuição na cidade de destino por meio de uma única oferta de entrega doméstica. A cobertura urbana torna-se mais útil comercialmente quando se conecta aos fluxos intercidades que dominam essa base de remessas medida.
O internacional é o segmento de crescimento mais rápido, com um CAGR projetado de 5,14% de 2027 a 2032. O peso médio diário das remessas Time Definite International (TDI) da DHL Express atingiu 8,4 milhões de quilogramas por dia em todo o mundo no primeiro semestre de 2026, um aumento de 3,7% em relação ao primeiro semestre de 2025. Isso torna a capacidade de transporte, juntamente com a promessa de entrega, comercialmente relevante para a seleção de transportadoras transfronteiriças. Um operador que acomoda maior peso agregado de remessas precisa de espaço de transporte, bem como de slots de manuseio suficientes para as remessas. Um contrato precificado apenas com base na contagem de remessas pode subestimar o peso e o espaço de transporte e manuseio que a transportadora deve acomodar.



Por Velocidade de Entrega:
Janelas Padrão e Compromissos com Prazo DefinidoO não expresso representou 62,51% da participação no mercado de courier, express e parcel (CEP) em 2026. O USPS Ground Advantage transportou 2,17 bilhões de pacotes nos 9 meses encerrados em 30 de junho de 2025, um aumento de 25,7% em relação ao ano anterior. O serviço tinha padrões de entrega de 2 a 5 dias para pacotes de até 70 libras. Essa janela oferece aos remetentes elegíveis uma forma de adquirir alcance de entrega aceitando um cronograma menos comprimido e dá aos operadores espaço para organizar movimentos programados.
O expresso é o segmento de crescimento mais rápido, com um CAGR projetado de 5,68% de 2027 a 2032. A DHL Express transportou cerca de 248 milhões de remessas TDI em todo o mundo em 2025. Essa grande base de serviços com prazo definido oferece aos operadores uma plataforma para vender compromissos de chegada especificados aos remetentes. Para expandir a demanda paga, uma rede expressa deve alinhar o prazo de entrega prometido com a capacidade de transporte e manuseio disponível em cada rota. Vender uma chegada mais cedo compromete capacidade em cada ponto de transferência, portanto, uma promessa mais rigorosa cria uma obrigação operacional além do movimento mais rápido em um único trecho.

Por Modelo:
Despachos de Comerciantes e Entrega Vinculada à RevendaO business-to-consumer (B2C) foi o maior segmento, representando 48,11% dos gastos em 2026. Os volumes B2C da Geopost aumentaram 9% em 2025 em comparação com 2024. Um relacionamento com um comerciante pode fornecer acesso a despachos repetidos destinados a muitos endereços de entrega ao consumidor separados na área de vendas do comerciante. A interface da conta pode organizar o fluxo do remetente, enquanto a execução da entrega deve acomodar os destinatários individuais alcançados por esses pedidos. Um contrato com um comerciante pode concentrar a receita enquanto distribui o trabalho de fulfillment por endereços de entrega, tornando o tamanho da conta um guia incompleto para as obrigações que ela cria.
O consumer-to-consumer (C2C) é o segmento de crescimento mais rápido, com um CAGR projetado de 5,3% de 2027 a 2032. Durante 2025, a Vinted Go, transportadora própria da Vinted, foi lançada na Espanha e em Portugal e abriu um centro de triagem na França para suportar o crescimento dos volumes de parcelas. Uma transportadora integrada de revenda pode conectar transações de marketplace à infraestrutura de despacho, criando uma rota direta de uma venda concluída para a entrega paga. A demanda business-to-business (B2B) tem uma exposição diferente, com o volume de pacotes B2B doméstico da UPS caindo 2,8% em 2025, principalmente devido à demanda mais fraca no varejo e na manufatura. A integração com o marketplace dá às transportadoras de revenda acesso a transações, enquanto o resultado da UPS mostra como a fraqueza do setor empresarial pode reduzir os despachos disponíveis para redes comerciais.
Por Peso de Envio:
Concentração de Pequenas Parcelas e Capacidade para Pacotes MaioresOs envios de baixo peso foram o maior segmento, representando 61,25% dos gastos em 2026. Na amostra da CNMC de 26 operadores de parcelas na Espanha, os pacotes com peso de até 2 quilogramas representaram 66,4% das entregas de parcelas em 2025. Essa concentração torna a economia de manuseio de pequenas parcelas central para a posição comercial do líder. Quando muitos pacotes compartilham um teto de baixo peso, os fornecedores podem organizar um fluxo físico mais repetível em torno desse perfil de pacote delimitado.
Os envios de peso médio são o segmento de crescimento mais rápido, com um CAGR projetado de 6,4% de 2027 a 2032. Em junho de 2026, a Poste Italiane informou que sua nova rede de courier estava aproximadamente 60% implementada e projetada para entregar parcelas de até 10 quilogramas. O design cobria parcelas maiores do que as de sua rede de entrega postal tradicional. Para os operadores que buscam tráfego de peso médio, esse design de rede torna a capacidade de acomodar pacotes maiores uma proposta de serviço distinta. Essa abordagem gradual torna o valor comercial da capacidade para pacotes maiores dependente da cobertura disponível quando um remetente faz um pedido.
Por Modo de Transporte:
Throughput Rodoviário e Investimento Específico por RotaO rodoviário foi o maior segmento, representando 48,05% dos gastos em 2026. A operação de Pacotes Domésticos dos EUA da UPS teve uma média de 15,12 milhões de pacotes Ground por dia operacional em 2025. Esse throughput ilustra como um grande serviço terrestre pode fornecer uma carga de trabalho substancial para uma rede de entrega rodoviária. Para os remetentes, a relevância do modal reside em conectar pontos de coleta e entrega por meio de capacidade que pode ser organizada em torno de rotas estabelecidas. O volume Ground da UPS foi 8,1% abaixo de sua média de 2024 de 16,45 milhões de pacotes por dia operacional, qualificando essa escala substancial da rede rodoviária com uma contração de carga de trabalho específica da transportadora.
O aéreo é o segmento de crescimento mais rápido, com um CAGR projetado de 5,3% de 2027 a 2032. O DHL Group recebeu os 6 aeronaves Boeing B777 restantes para a atualização de sua frota intercontinental em 2025. A modernização da frota suporta uma proposta de serviço intercontinental, com o retorno comercial dependendo de como as aeronaves atendem ao tráfego reservado. Outros modos de transporte adicionam opções específicas por corredor, incluindo o lançamento em 2025 pela subsidiária Rail Logistics Europe Hexafret de um trecho ferroviário TGV transportando parcelas da Amazon entre Lyon e Paris. A renovação da frota intercontinental e um único corredor ferroviário doméstico atendem a bases de tráfego diferentes, portanto, a rota sendo vendida determina qual investimento em transporte pode suportar uma oferta de parcelas.
Por Setor do Usuário Final:
Despachos do Varejo Online e Especialização em SaúdeO e-commerce foi o maior segmento, representando 37,23% dos gastos em 2026. As vendas online de bens físicos na China cresceram 5,2% em 2025 e representaram 26,1% do total das vendas no varejo de bens de consumo. A pesquisa de primavera de 2026 da PostNord constatou que mais de 80% dos consumidores suecos consideravam a escolha do método de entrega e do local de retirada importante ao escolher onde comprar online. Para os comerciantes que atendem a esses compradores, um acordo com uma transportadora que preserve as opções de entrega pode fortalecer a oferta no checkout antes que uma parcela seja despachada.
A saúde é o segmento de crescimento mais rápido, com um CAGR projetado de 5,45% de 2027 a 2032. O DHL Group adquiriu todas as ações da SDS Holdings Inc., com sede nos EUA, em 1º de novembro de 2025, expandindo a capacidade de logística médica e de saúde da DHL Supply Chain nos Estados Unidos. O negócio mostra um provedor construindo capacidade em saúde por meio da propriedade de um especialista em transporte. Esse investimento pode apoiar compradores que buscam um operador com capacidades de saúde além de uma rede geral de parcelas. A propriedade pode trazer o transporte médico especializado para dentro de um relacionamento mais amplo com o fornecedor, oferecendo aos remetentes de saúde uma alternativa à coordenação de provedores separados para necessidades de entrega intimamente relacionadas.
Análise Geográfica
Mercado de Courier, Express e Parcel (CEP) da América do Norte
A América do Norte detinha 36,12% do tamanho do mercado de courier, express e parcel (CEP) em 2026. As remessas anuais de parcelas nos EUA atingiram 23,1 bilhões em 2025, um aumento de 3,3% em relação a 2024. A Pitney Bowes identifica as transportadoras regionais dos EUA, incluindo OnTrac, GLS, LSO e Spee-Dee, como alvejando corredores metropolitanos densos, usando operações terrestres e expertise regional para oferecer custos mais baixos do que a UPS e a FedEx. Os remetentes podem alocar o tráfego metropolitano denso a especialistas regionais, mantendo uma cobertura mais ampla de transportadoras para destinos fora desses corredores.
Mercado de Courier, Express e Parcel (CEP) da Ásia-Pacífico
A Ásia-Pacífico é a geografia de crescimento mais rápido, com um CAGR projetado de 6,45% de 2027 a 2032. O volume de entregas expressas da China cresceu 13,6% em 2025. Em março de 2026, o Departamento de Correios da Índia reportou Centros de Entrega Nodal mecanizados para parcelas de última milha e parcerias com Amazon, Shiprocket, Decathlon e ONDC. Conectar parceiros de marketplace a instalações de entrega dedicadas oferece aos comerciantes participantes uma rota de pedidos digitais para um canal organizado de despacho de parcelas. Para os comerciantes que usam essas parcerias, a conexão postal pode reduzir a necessidade de montar vínculos separados entre a plataforma de vendas e as instalações de última milha.
A Europa oferece um canal fora do domicílio distinto, com os volumes europeus da Geopost por esse canal crescendo 31% em 2025. A Aramex, operadora do Oriente Médio e África, reportou crescimento do Expresso Doméstico em todo o grupo no segundo trimestre de 2026 e 46% da receita do grupo no primeiro trimestre de 2026 em linhas de negócios do GCC e do subcontinente indiano combinados. Na América do Sul, a Correios e a AliExpress renovaram seu contrato em setembro de 2026 para entregar pedidos da plataforma aos consumidores no Brasil.[2] No Resto do Mundo, o Serviço Nacional de Correios das Ilhas Cayman lida com correspondência doméstica e internacional, incluindo parcelas e Serviço de Correio Expresso, por meio de 3 centros internacionais de processamento de correspondência e 13 escritórios de entrega e depósito. Dois desses centros estão em Grand Cayman e um está em Cayman Brac, portanto, o serviço nacional de correios lida com parcelas recebidas para entrega local e despacho internacional de saída nesses 3 pontos.
Edições regionais
Todas as regiões
Estrutura Regulatória e Perspectivas
A comparação abrange jurisdições selecionadas sob a perspectiva de um operador de parcelas estabelecido que mantém entrega doméstica e aceitação transfronteiriça. Nos Estados Unidos, uma ordem executiva de fevereiro de 2026 continuou a suspensão da isenção de impostos de minimis para remessas fora das exceçes estatutárias previstas em 50 U.S.C. 1702(b). Para importações postais cobertas, a transportadora ou um substituto qualificado aprovado pela CBP coleta e remete as tarifas.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Alemanha | China | Brasil | África do Sul |
|---|---|---|---|---|---|
| Autoridade principal | Alfândega e Proteção de Fronteiras dos EUA (CBP) | Bundesnetzagentur | Agência Estatal de Correios e departamentos de administração postal | Receita Federal | Autoridade Independente de Comunicações da África do Sul (ICASA) |
| Instrumentos ou diretrizes principais | Suspensão de minimis; transição programada de entrada postal | Permissão provisória para requerentes aceitos no registro | GB 45186-2024 obrigatório, com vigência a partir de 1º de julho de 2026 | Autorização específica por instalação para courier aéreo internacional | Regras de transporte de correspondência de 2025 para transportadores licenciados ou registrados |
| Efeito comercial | A partir de 20 de janeiro de 2027, importações postais sujeitas a tarifas das Seções 201, 232 ou 301 ou à jurisdição de Agências Governamentais Parceiras precisam de registro eletrônico informal do Tipo 13 ou entrada formal | Pendente de decisão final, os requerentes aceitos podem operar provisoriamente até 31 de março de 2027 | Os operadores devem atender aos controles de encaixe de caixas, camadas dependentes de itens e fita de vedação | Autorização para cada instalação alfandegada que processa remessas aéreas internacionais | Reembolso ao remetente por atrasos em entregas expressas, exceto em casos de força maior ou culpa do remetente |
| Atratividade atual da política | Baixa | Média | Média | Média | Média |
| Direção futura da atratividade da política | Endurecimento | Endurecimento | Sem alteração | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | |||||
A transição de registro nos EUA em 20 de janeiro de 2027 adiciona requisitos para fluxos postais cobertos, enquanto os controles operativos de embalagem da China e a revisão recomendada do padrão de sacolas em análise apoiam a continuidade no cumprimento vinculante. Desde 19 de agosto de 2026, os provedores alemães não registrados cobertos podem operar provisoriamente apenas com a aceitação do pedido pela Bundesnetzagentur para processamento adicional, pendente de decisão final e até 31 de março de 2027. A Receita Federal exige autorização de courier em cada instalação alfandegada que processa remessas aéreas internacionais e, em 14 de outubro de 2026, listou a DHL Express (Brasil) Ltda. no Galeão como autorizada até 31 de julho de 2028. O reembolso condicional por atraso expresso da África do Sul mantém a exposição comercial vinculada ao cronograma prometido, com exceções de força maior e culpa do remetente limitando essa obrigação.
Etapas da Cadeia de Valor
A comparação acompanha coleta, triagem, transporte de longa distância e entrega final como componentes conectados de um serviço de parcelas pago. Em 2025, a PostNL coletou, triou e entregou parcelas e correspondências nos Países Baixos por meio de operações envolvendo funcionários e parceiros de entrega. As transportadoras integradas podem capturar a taxa de entrega de ponta a ponta, enquanto a contribuição de lucro de cada etapa depende da eficiência com que a próxima etapa recebe a remessa.
Tabela de Análise da Cadeia de Valor
| Atividade principal | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Coletar e aceitar remessas | Operadores de coleta integrados, como a PostNL | Taxas de entrega vinculadas às remessas aceitas | Horário de coleta incompatível com a entrada no hub | Alinhar os horários de corte de coleta com a entrada disponível no hub |
| Triar e preparar despachos | Operadores de triagem integrados, como PostNL e FedEx | Contribuição da triagem para os lucros do serviço de entrega integrado | Chegadas concentradas que excedem a janela de processamento | Escalonar a entrada e coordenar as janelas de triagem com as partidas |
| Transferir entre locais da rede | Operadores de transporte de longa distância integrados, como a FedEx | Contribuição do transporte para os lucros do serviço de entrega integrado | Partidas mal combinadas com os fluxos de remessas triadas | Alinhar os horários de transporte de longa distância aos volumes de despacho disponíveis |
| Concluir a entrega local | Operadores de entrega de parcelas, como PostNL e FedEx | Receita de serviços de entrega concluídos | Rotas de entrega aceitando mais trabalho do que suas janelas de serviço permitem | Alinhar a aceitação de rotas com as cargas de trabalho de entrega viáveis |
| Fonte: Mordor Intelligence | ||||
Até 31 de maio de 2025, a FedEx havia implementado a otimização da Network 2.0 em aproximadamente 290 locais nos Estados Unidos e no Canadá.[3] O plano combinou a consolidação de instalações e equipamentos de triagem, menos rotas de coleta e entrega e otimização do transporte de longa distância. O ônus da integração recai sobre a transportadora que coordena o redesenho, pois as mudanças nas rotas de coleta podem alterar o trabalho apresentado à triagem e ao transporte de longa distância. O teste comercial é o caminho de entrega entre instalações, onde a capacidade adequada em etapas individuais ainda precisa se tornar um serviço que um remetente possa comprar.
Cenário Competitivo
Concentração do Mercado
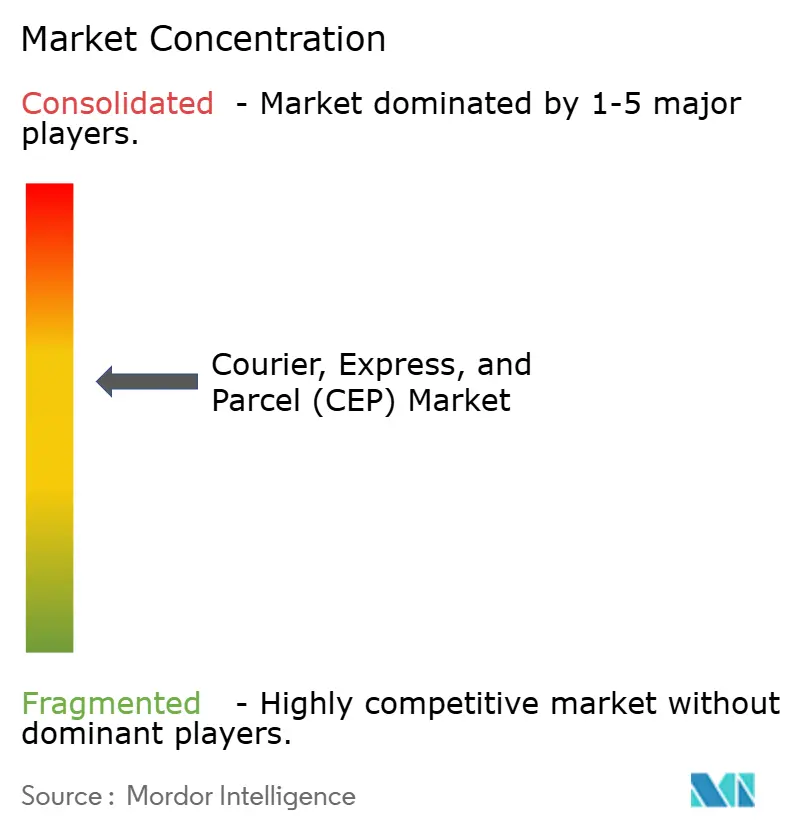
O setor é moderadamente concentrado, com grandes redes de entrega ao lado de operadores que atendem a requisitos logísticos nacionais mais focados. O principal grupo competitivo inclui FedEx, United Parcel Service of America, Inc. (UPS), SF Holding (SF Express), La Poste Group (Geopost) e Allcargo Logistics. A FedEx atendeu mais de 220 países e territórios e transportou aproximadamente 17 milhões de pacotes diariamente no exercício fiscal de 2025. O negócio de logística doméstica da Allcargo Logistics inclui distribuição expressa. Essas diferentes pegadas operacionais tornam a barreira para os desafiantes específica à geografia sendo vendida, com os entrantes precisando de alcance de entrega que possa suportar os contratos com clientes que almejam.
No primeiro semestre de 2026, a SF Holding afirmou que agentes de IA implantados em suas operações logísticas haviam começado a impulsionar eficiências de custo internas. Sua abordagem reportada buscava equilibrar tempos de trânsito, qualidade e custo por meio do gerenciamento de ponta a ponta das operações logísticas. Para um comprador de parcelas, isso transforma a tecnologia em uma questão de design de serviço sobre as combinações de prazo, qualidade de execução e preço que um operador pode sustentar ao longo de um acordo de entrega. Os desafiantes podem usar ofertas de serviço rigorosamente especificadas para atingir compradores selecionados, mas a barreira relevante é suportar esses compromissos por meio da cadeia operacional que transporta a remessa ao seu destinatário.
A direção competitiva é moldada pela necessidade de adicionar capacidade de entrega útil enquanto se protegem os retornos sobre a rede. Em 2025, a Geopost afirmou que a intensa concorrência, as restrições de preços e a inflação de custos sustentada pressionaram a lucratividade. A empresa aumentou o investimento interno em capacidade de triagem, TI, armários e infraestrutura de transição de frota para apoiar a eficiência e o crescimento de longo prazo. Sob essas pressões, a expansão deve melhorar a economia dos serviços de entrega especificados, criando um obstáculo mais alto para investimentos que ampliam a cobertura sem fortalecer a capacidade de geração de receita da rede.
Líderes do Setor de Courier, Express e Parcel (CEP)
-
FedEx
-
United Parcel Service of America, Inc. (UPS)
-
SF Holding (SF Express)
-
La Poste Group (Geopost)
-
Allcargo Logistics
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Courier, Express e Parcel (CEP) Empresas cobertas neste relatório
- Allcargo Logistics
- Aramex
- Australia Post
- Blue Dart Express, Ltd.
- Cainiao Network Technology Co., Ltd.
- Canada Post (including Purolator, Inc.)
- CJ Logistics Corporation
- Correios de Portugal S.A. (CTT)
- DHL Express
- DSV A/S
- FedEx
- International Distribution Services Limited
- Japan Post Holdings Co., Ltd.
- JD Logistics, Inc.
- Korea Post
- La Poste Group (Geopost)
- Österreichische Post AG
- Otto Group
- Pos Indonesia
- Poste Italiane
- Posten Bring AS (Bring)
- PostNL
- Seino Holdings Co., Ltd.
- SF Holding (SF Express)
- Singapore Post, Ltd.
- TFI International, Inc.
- United Parcel Service of America, Inc. (UPS)
- Yamato Holdings Co., Ltd.
- ZTO Express (Cayman) Inc.
Principais Oportunidades para os Participantes do Mercado
As oportunidades no setor público incluem transporte especializado em saúde, enquanto a tabela compara a participação de courier doméstico, internacional e de categoria dupla na Irlanda. A Landesdirektion Sachsen buscou transporte com monitoramento de temperatura de amostras farmacêuticas em uma licitação datada de 1º de setembro de 2026, com submissões previstas para 13 de novembro de 2026. O Escritório de Compras Governamentais da Irlanda abriu categorias separadas de compra de courier e entrega de parcelas domésticas e internacionais em abril de 2026, com solicitações eletrônicas de participação em inglês aceitas até 31 de outubro de 2031. Para os candidatos irlandeses, adequar a cobertura do serviço à categoria apropriada é mais importante do que o registro antecipado dentro dessa janela de participação.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Rotas de parcelas domésticas do setor público | Categoria de participação doméstica aberta | Equipes de despacho doméstico do setor público | Qualificar-se para a categoria doméstica e direcionar rotas dentro da cobertura operacional | Adequar as rotas solicitadas à cobertura de entrega viável | Operadores de parcelas domésticas |
| Conexões de courier internacional do setor público | Categoria de participação internacional aberta | Remetentes internacionais do setor público | Qualificar-se para trabalhos internacionais e licitar para destinos que a rede pode atender | Coordenar a cadeia de entrega internacional | Operadores de courier internacional |
| Serviço de setor público de categoria dupla | Rotas de entrada doméstica e internacional separadas | Compradores públicos que buscam ambos os tipos de serviço | Qualificar-se em ambas as categorias e coordenar a interface da conta | Manter ambas as pegadas de serviço sob requisitos de categoria distintos | Transportadoras integradas de courier e parcelas |
| Fonte: Mordor Intelligence | |||||
A abertura central é o acesso a licitações de entrega do setor público onde uma capacidade específica corresponde à solicitação do comprador. Para o comprador de amostras farmacêuticas, o monitoramento de temperatura é a distinção do serviço, oferecendo a um courier de saúde devidamente equipado uma necessidade definida contra a qual posicionar sua oferta. O obstáculo operacional é fornecer esse monitoramento como parte do transporte, em vez de depender apenas do alcance geral de entrega.
Desenvolvimentos industriais recentes em Mercado de Courier, Express e Parcel (CEP)
- Out 2026: A UPS inaugurou um hub de 30.000 metros quadrados no Aeroporto Internacional de Clark, nas Filipinas, em 15 de outubro, com capacidade para processar até 15.000 pacotes por hora.
- Mai 2026: A FedEx anunciou um investimento de 46 milhões de EUR (54,1 milhões de USD) para adquirir e desenvolver uma instalação vizinha em seu hub rodoviário em Duiven, Países Baixos, atendendo a operações internacionais de parcelas e frete.
Mercado de Courier, Express e Parcel (CEP) Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de courier, express e parcel (CEP) mede os gastos anuais em entrega porta a porta paga e rastreada de parcelas e documentos em todo o mundo. Inclui remessas domésticas e transfronteiriças por via rodoviária, aérea, ferroviária, aquaviária e outros modos de transporte, classificadas por velocidade, peso da remessa, modelo de envio, setor do usuário final e geografia.
Exclusões do escopo: Serviços de freight forwarding, serviços de armazenagem e fulfillment independentes e serviços de despachante aduaneiro independentes estão excluídos.
Visão Geral da Segmentação
- Por Destino
- Doméstico
- Internacional
- Por Velocidade de Entrega
- Express
- Não-Express
- Por Modelo
- Business-to-Business (B2B)
- Business-to-Consumer (B2C)
- Consumer-to-Consumer (C2C)
- Por Peso de Envio
- Envios de Grande Peso
- Envios de Baixo Peso
- Envios de Médio Peso
- Por Modo de Transporte
- Aéreo
- Rodoviário
- Outros
- Por Setor de Usuário Final
- E-Commerce
- Serviços Financeiros (BFSI)
- Saúde
- Manufatura
- Indústria Primária
- Comércio Atacadista e Varejista (Presencial)
- Outros
- Por Região
- Ásia-Pacífico
- Por País
- Austrália
- China
- Índia
- Indonésia
- Japão
- Malásia
- Paquistão
- Filipinas
- Tailândia
- Vietnã
- Resto da Ásia-Pacífico
- Por País
- Europa
- Por País
- Albânia
- Bulgária
- Croácia
- República Tcheca
- Dinamarca
- Estônia
- Finlândia
- França
- Alemanha
- Hungria
- Islândia
- Itália
- Letônia
- Lituânia
- Países Baixos
- Noruega
- Polônia
- Romênia
- Rússia
- República Eslovaca
- Eslovênia
- Espanha
- Suécia
- Suíça
- Reino Unido
- Resto da Europa
- Por País
- Oriente Médio e África
- Por País
- Egito
- Nigéria
- Catar
- Arábia Saudita
- África do Sul
- CCG
- Emirados Árabes Unidos
- Resto do Oriente Médio e África
- Por País
- América do Norte
- Por País
- Canadá
- México
- Estados Unidos
- Resto da América do Norte
- Por País
- América do Sul
- Por País
- Argentina
- Brasil
- Chile
- Resto da América do Sul
- Por País
- Resto do Mundo
- Ásia-Pacífico
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes públicas como as estatísticas de e-commerce doméstico do Eurostat, a série de e-commerce no varejo do Censo dos EUA, as Estatísticas Postais da União Postal Universal (UPU) e o Índice de Desempenho Logístico do Banco Mundial fornecem indicadores de demanda por pedidos online, tráfego de parcelas e postais, alcance dos operadores e condições de logística transfronteiriça. As medidas utilizam diferentes populações e definições de serviço, portanto, informam suposições de demanda e rede em vez de substituir diretamente os gastos com entrega CEP.
Relatórios anuais e arquivamentos 10-K de transportadoras, comunicados a investidores e imprensa especializada em logística de reputação fornecem evidências complementares sobre volumes de remessas, mix de serviços, receita por remessa, mudanças de capacidade, preços e custos operacionais. Essas fontes podem ser comparadas com indicadores públicos de comércio, e-commerce e postais para verificar a direção e investigar lacunas na cobertura de países ou segmentos. Essas fontes nomeadas não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
Entrevistas e pesquisas estruturadas com executivos globais de CEP, líderes funcionais em operações de rede, precificação e planejamento comercial, e gerentes responsáveis pelo desempenho de serviços ou regionais podem testar a interpretação das evidências publicadas de mercado e operacionais. Os entrevistados podem esclarecer como os remetentes são cobrados, como as remessas se encaixam nas definições de serviço e segmento, e quais indicadores públicos melhor refletem suas rotas e mix de clientes. Quando as fontes discordam ou deixam um país ou segmento sem cobertura, os analistas podem buscar esclarecimentos junto às funções de entrevistados relevantes e comparar as evidências resultantes com arquivamentos, estatísticas postais e indicadores de remessas ou receitas antes de revisar uma suposição.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 38% | CXOs: 20% | APAC: 40% |
| Nível médio: 42% | Líderes funcionais/de unidade: 35% | EMEA: 25% |
| Pequenos players: 20% | Gerentes: 45% | Américas: 35% |
Dimensionamento do Mercado e Previsão
O modelo estima os gastos anuais globais dos clientes com o serviço de entrega rastreada concluída, contando a taxa de entrega do remetente ou destinatário uma vez e excluindo serviços logísticos vendidos separadamente. Uma estimativa de cima para baixo começa com os gastos globais em serviços CEP e os aloca entre países usando vendas de e-commerce e atividade de parcelas, depois testa os totais por meio de consolidações seletivas de receita de transportadoras e preço médio de entrega amostrado multiplicado pelo volume de remessas. As contagens domésticas de parcelas e expresso da UPU, os volumes de remessas e a receita por peça reportados pelas transportadoras, as vendas de e-commerce, o comércio transfronteiriço e os indicadores de salários e combustível ajudam a explicar as mudanças na demanda, no rendimento e no custo operacional. As definições das fontes são alinhadas antes de os indicadores serem utilizados.
A análise de cenários leva esses sinais de demanda e custo ao longo do período de previsão, com suposições separadas para entrega doméstica e internacional, serviço expresso e não expresso, peso, modelo de envio, modo, setor do usuário final e geografia. As participações dos segmentos são construídas a partir de divulgações de serviços e remessas das transportadoras, tráfego postal, padrões de comércio e e-commerce e verificações dos entrevistados sobre como as remessas e os gastos se mapeiam para cada categoria, com os totais dos segmentos reconciliados com os gastos globais. Os analistas podem usar o feedback dos entrevistados para examinar se as previsões em nível de variável refletem a capacidade da rede, os preços e o comportamento do cliente, enquanto as lacunas de fontes não resolvidas são delimitadas com evidências de países ou segmentos comparáveis e suposições documentadas. As consolidações seletivas de fornecedores e as verificações de preço vezes volume são reconciliadas com o total de cima para baixo, com as observações de provedores ou países ausentes identificadas e testadas em relação a mercados vizinhos, em vez de tratadas como cobertura completa.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam os gastos do mercado em relação a sinais independentes de volume de parcelas, receita de transportadoras, e-commerce, comércio e postais, verificando se cada indicador corresponde à geografia, ao serviço e ao período sendo medido. As variações e movimentos anômalos são rastreados até as definições das fontes, períodos de reporte, moeda, mix ou revisões de dados, depois revisados por um segundo analista antes da aprovação. O recontato é justificado quando uma mudança material de definição ou operacional não pode ser resolvida a partir de registros públicos, ou quando o esclarecimento de um entrevistado conflita com outras evidências. O modelo é atualizado anualmente, revisado entre ciclos para eventos materiais e submetido a uma nova revisão de fontes e cálculos antes da entrega.
Tamanho do Mercado de Courier, Express e Parcel (CEP) da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de courier, express e parcel (CEP) mede os gastos anuais em entrega porta a porta paga e rastreada de parcelas e documentos em todo o mundo.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. As contagens domésticas de parcelas e expresso da UPU, os volumes de remessas e a receita por peça reportados pelas transportadoras, as vendas de e-commerce, o comércio transfronteiriço e os indicadores de salários e combustível ajudam a explicar as mudanças na demanda, no rendimento e no custo operacional.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 761,7 bilhões de USD (2027) | |
| Consultoria Global A | 508,25 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 33,3% abaixo do valor de 2027 deste relatório de 761,7 bilhões de USD, 2 anos depois. A base de 2025 da Consultoria Global A é anterior ao ano de comparação de 2027, e sua própria previsão indica crescimento contínuo do mercado. Sua inclusão mais ampla de frete, armazenagem, fulfillment e bens relacionados empurraria na direção oposta. |
| Consultoria Global B | 473,4 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 37,9% abaixo do valor de 2027 deste relatório de 761,7 bilhões de USD, 2 anos depois. A base de 2025 da Consultoria Global B é anterior ao ano de comparação de 2027, e suas perspectivas publicadas projetam crescimento contínuo até 2034. |
Os analistas da Mordor Intelligence triangulam os gastos do mercado em relação a sinais independentes de volume de parcelas, receita de transportadoras, e-commerce, comércio e postais, verificando se cada indicador corresponde à geografia, ao serviço e ao período sendo medido.
Principais Questões Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de courier, express e parcel (CEP)?
O tamanho é estimado em 725 bilhões de USD em 2026 e projetado em 761,7 bilhões de USD em 2027, atingindo 963,9 bilhões de USD até 2032, a um CAGR de 4,82% de 2027 a 2032.
O que está impulsionando a demanda por entrega paga de parcelas?
As compras online sustentam os fluxos de parcelas, e a pesquisa da AlixPartners de 2026 constatou que metade dos consumidores norte-americanos desejava entrega no mesmo dia para alimentos e mantimentos perecíveis.
Qual destino de remessa lidera os gastos com CEP?
Os serviços domésticos lideraram com 68,88% dos gastos em 2026. Os serviços internacionais têm projeção de crescimento mais rápido, a um CAGR de 5,14% de 2027 a 2032.
Quais empresas são proeminentes no setor de CEP?
Os principais players incluem FedEx, United Parcel Service of America, Inc. (UPS), SF Holding (SF Express), La Poste Group (Geopost) e Allcargo Logistics.
Quais pressões de custo afetam as perspectivas de entrega de parcelas?
As despesas materiais do DHL Group aumentaram no primeiro semestre de 2026, principalmente devido a custos de transporte mais elevados e custos de combustível de aviação da divisão Express. Os custos diretos consolidados de mão de obra da UPS aumentaram 410 milhões de USD em 2025.
Qual região lidera os gastos com CEP e qual está crescendo mais rapidamente?
A América do Norte detinha 36,12% dos gastos em 2026. A Ásia-Pacífico tem previsão de crescimento mais rápido, a um CAGR de 6,45% de 2027 a 2032.