
Marktgröße und Marktanteil für leitfähige Tinten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 3.39 Milliarden US-Dollar |
| Marktgröße (2031) | 4.11 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.92 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für leitfähige Tinten von Mordor Intelligence
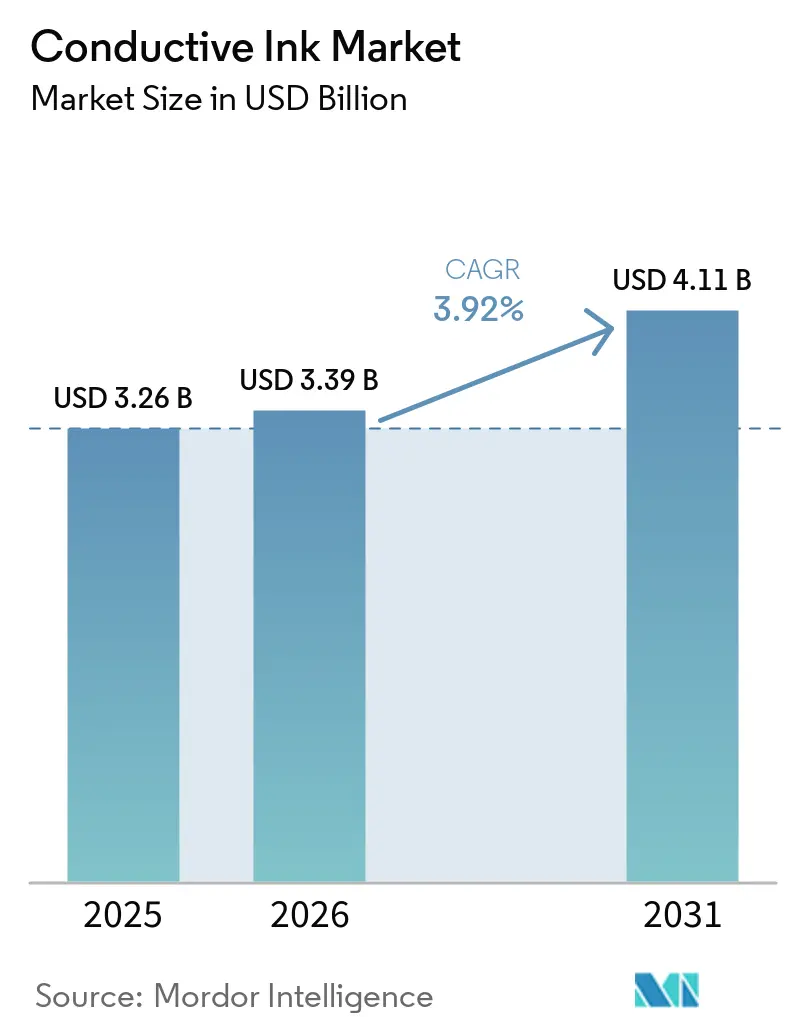
Die Marktgröße für leitfähige Tinten wird im Jahr 2026 auf USD 3,39 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 3,26 Milliarden, mit Projektionen für 2031, die USD 4,11 Milliarden zeigen, und wächst mit einem CAGR von 3,92 % über den Zeitraum 2026–2031. Stabile Photovoltaiknachfrage, steigende Halbleitervolumina und der Aufstieg der flexiblen Elektronik tragen zu diesem moderaten Wachstumspfad bei. Auf Graphen basierende Formulierungen eröffnen neue Möglichkeiten, indem sie den Silberverbrauch reduzieren und gleichzeitig Flexibilitätsvorteile bieten. Die integrierten Lieferketten und Politiken zur erneuerbaren Energie im Asien-Pazifik-Raum halten die Region im Mittelpunkt der globalen Nachfrage. Inzwischen veranlasst die Kostenvolatilität bei Silber und Kupfer die Hersteller zur Umstellung auf hybride oder alternative Materialien, die dennoch die Zuverlässigkeitsziele erfüllen.
Wichtigste Erkenntnisse des Berichts
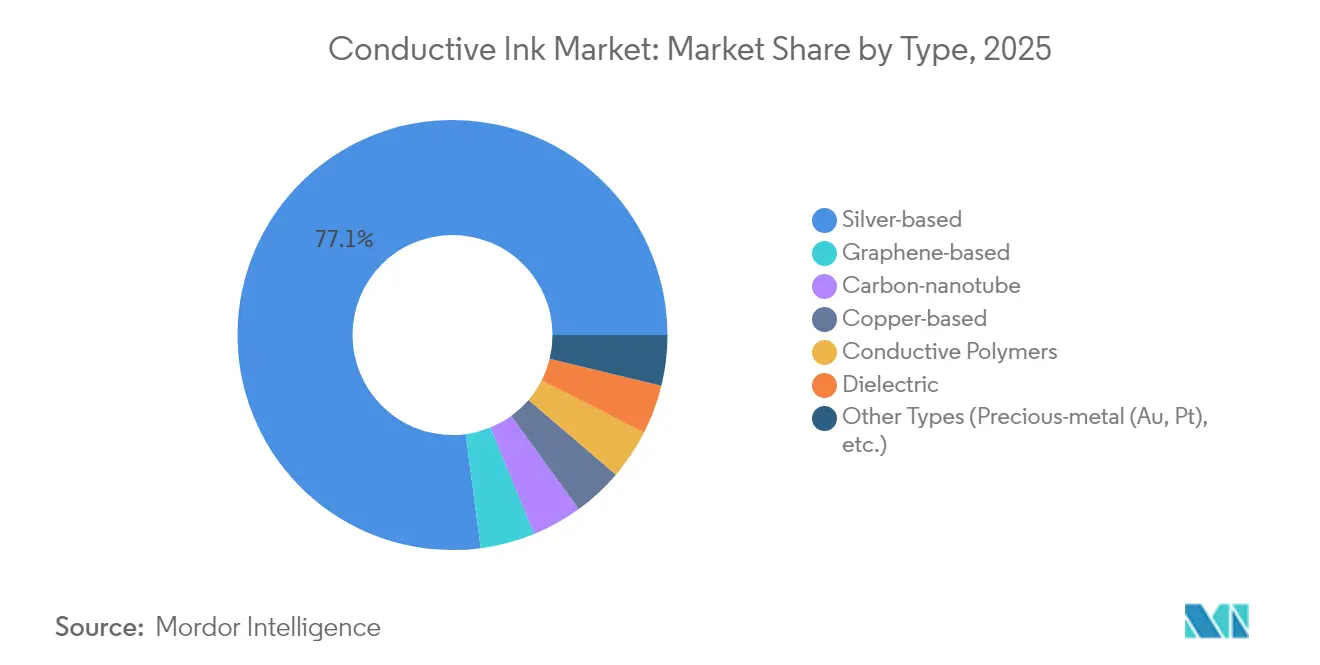
- Nach Typ führten silberbasierte Tinten im Jahr 2025 mit einem Marktanteil von 77,10 % bei leitfähigen Tinten; graphenbasierte Tinten verzeichnen bis 2031 den schnellsten CAGR von 4,88 %.
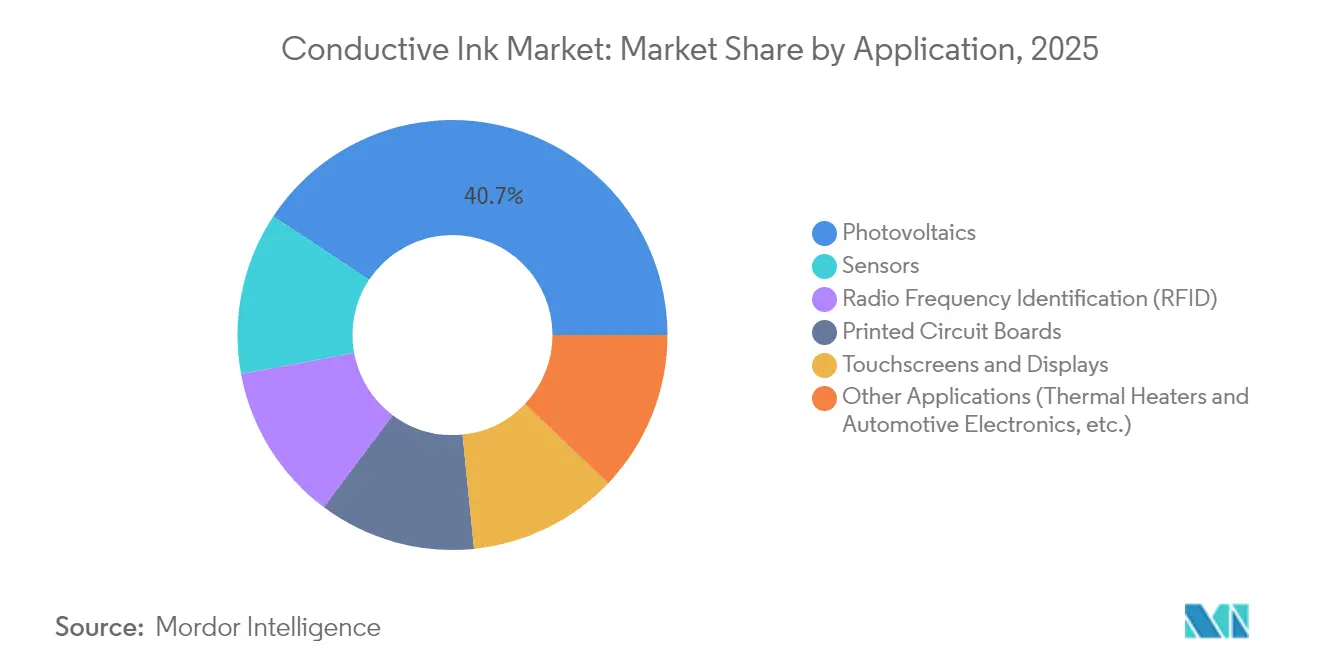
- Nach Anwendung erwirtschaftete die Photovoltaik im Jahr 2025 40,70 % des Umsatzes, während Sensoren bis 2031 den stärksten CAGR von 4,63 % aufweisen.
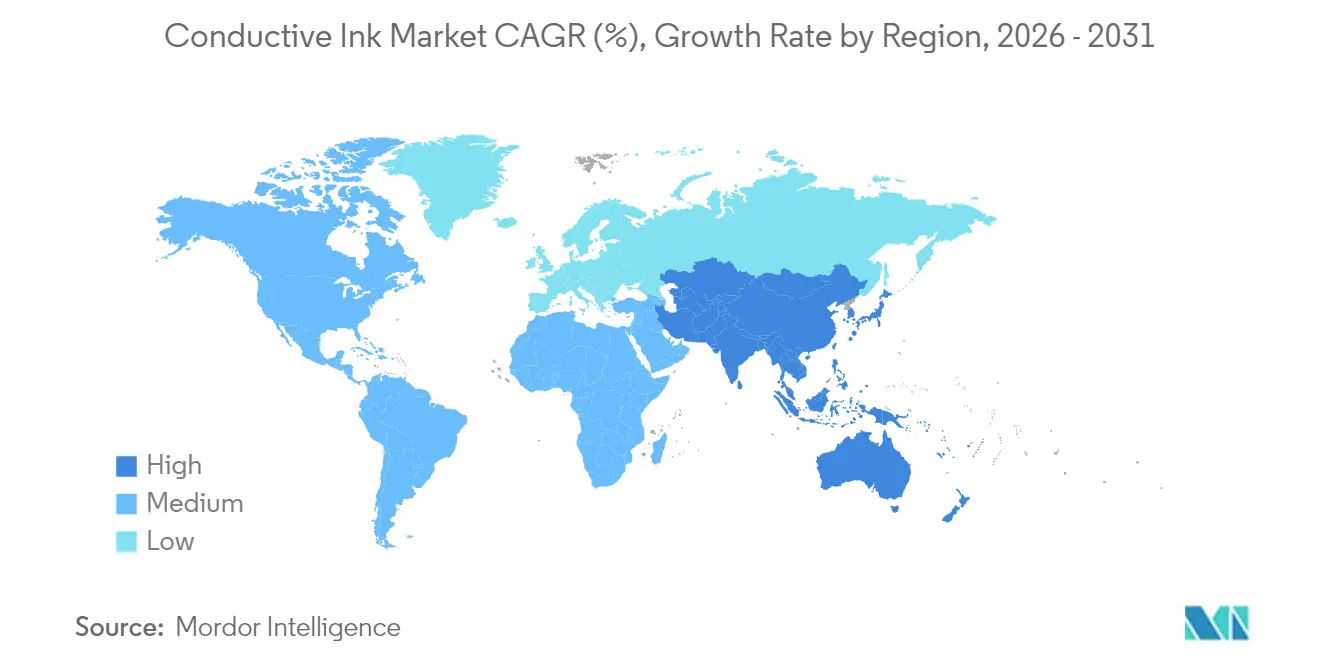
- Nach Geografie hielt der Asien-Pazifik-Raum im Jahr 2025 einen Anteil von 45,20 % an der Marktgröße für leitfähige Tinten und bleibt mit einem CAGR von 4,58 % bis 2031 die am schnellsten wachsende Region.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber und ihrer Auswirkungen auf den Markt für leitfähige Tinten*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Installation von Solaranlagen | +1.20% | China, Indien, Naher Osten | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Leiterplatten | +0.90% | Asien-Pazifik, Nordamerika, Europa | Kurzfristig (≤2 Jahre) |
| Expansion von flexibler und tragbarer Elektronik | +0.80% | Nordamerika, Asien-Pazifik | Langfristig (≥4 Jahre) |
| Umstieg der Automobilhersteller auf transparente Heizelemente aus Silbernanodraht | +0.60% | Nordamerika, Europa, China | Mittelfristig (2–4 Jahre) |
| Kommerzialisierung von Graphen/Silber-Hybrid-Tinten mit niedrigem Silbergehalt | +0.40% | Europa, Nordamerika | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Installation von Solaranlagen
Globale Solarausbauprogramme halten den Verbrauch von Silberpaste stetig steigend, mit 700 Millionen Unzen, die im Jahr 2024 verwendet wurden – ein Anstieg von 7 % gegenüber dem Vorjahr. Hocheffiziente N-Typ-Zellen sind auf dickere Silberfinger angewiesen, was den Tintenverbrauch pro Panel erhöht. Chinesische und indische Politiken, die großflächige Solaranlagen vorschreiben, verlängern die Nachfragepipeline bis 2030. Die Internationale Energieagentur gibt an, dass Solarenergie in diesem Jahrzehnt mehr als 60 % der erneuerbaren Kapazität hinzufügen wird[1]Internationale Energieagentur, "Erneuerbare Energien 2024," iea.org . Jedes zusätzliche Gigawatt führt daher zu einer erhöhten Nachfrage im Markt für leitfähige Tinten und stärkt das langfristige Wachstum.
Steigende Nachfrage nach Leiterplatten
Hochdichte Verbindungsplatten erfordern Feinliniendruck, den Silbertinten ermöglichen, und nordamerikanische Leiterplattenlieferungen stiegen im Februar 2025 um 11,3 % mit einem Auftrags-zu-Rechnungs-Verhältnis von 1,33. Die Kapazitätsverlagerung von China nach Thailand und Vietnam verbreitert die asiatisch-pazifische Fertigungsbasis. Die HDI-Expansion steht im Einklang mit dem Ziel des Marktes für leitfähige Tinten, Verlustwiderstände auf kleineren Leiterbahnen zu reduzieren. Schnelle Produktionszyklen profitieren ebenfalls von siebgedruckten Schaltkreisen, die Ätzschritte reduzieren. Da die Nachfrage das Angebot weiterhin übersteigt, sichern sich Tintenhersteller Mehrjahresverträge mit Leiterplattenherstellern.
Expansion von flexibler und tragbarer Elektronik
Wearables benötigen Tinten, die sich dehnen, aber dennoch Leitfähigkeit behalten. Wissenschaftliche Studien berichten von leitfähigen Polymeren, die elektrische Pfade unter wiederholtem Biegen intakt halten[2]MDPI, "Leitfähige Polymere für flexible Elektronik," mdpi.com . Druckverfahren wie Tintenstrahldruck und Siebdruck senken die Herstellungskosten für intelligente Textilien und flexible Superkondensatoren. KI-gestützte Gesundheits-Tracker sind über diese Schaltkreise verbunden und erhöhen das Volumen im Markt für leitfähige Tinten. Der Trend reicht über die Unterhaltungselektronik hinaus in die Bereiche Soft-Robotik und biomedizinische Pflaster, von denen jeder maßgeschneiderte Tintenchemien hervorbringt.
Umstieg der Automobilhersteller auf transparente Heizelemente aus Silbernanodraht
Automobilerstausrüster ersetzen opake Gitter durch transparente Heizelemente, die den Effizienz- und Designzielen von Elektrofahrzeugen entsprechen. DuPonts Activegrid-Tinte erzielt eine Transmission von 93 %, während sie bei Haltbarkeitstests unter 20 Ω/sq bleibt. Qualifizierungszeiträume von drei bis fünf Jahren bedeuten, dass bereits initiierte Programme vor 2030 die Massenproduktion erreichen werden. Transparente Heizelemente erscheinen auch in Sensoren für fortschrittliche Fahrerassistenzsysteme, was die Stückzahlnachfrage multipliziert. Das Automobilsegment wächst damit von einer Nische zu einem beträchtlichen Anteil am Markt für leitfähige Tinten.
Analyse der Hemmnisse und ihrer Auswirkungen auf den Markt für leitfähige Tinten*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Silber- und Kupferpreise | -0.80% | Global | Kurzfristig (≤2 Jahre) |
| Oxidations- und Zuverlässigkeitsprobleme bei kupferbasierten Tinten | -0.50% | Global | Mittelfristig (2–4 Jahre) |
| Durchsatzbeschränkungen bei Rolle-zu-Rolle-Prozessen für Graphentinten | -0.30% | Global | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Oxidations- und Zuverlässigkeitsprobleme bei kupferbasierten Tinten
Kupfernanopartikel oxidieren schnell und erzeugen Widerstandsschichten, die die Schaltkreisleistung beeinträchtigen. Polymerbeschichtungen reduzieren die Oxidation, erhöhen jedoch die Viskosität und die Druckkomplexität. Fortschrittliche Binder können einen spezifischen Widerstand von 158 µΩ·cm erreichen, erfordern jedoch inerte Rückflussöfen, die die Investitionskosten erhöhen. Diese Verarbeitungsbelastungen begrenzen die Durchdringung von Kupfer bei hochzuverlässigen Produkten wie medizinischen Sensoren oder Luftfahrtschaltkreisen und halten Silber trotz seines Aufpreises vorne.
Durchsatzbeschränkungen bei Rolle-zu-Rolle-Prozessen für Graphentinten
Aktuelle CVD-Linien erreichen bei etwa 1 m/min ihre Grenzen, bevor die Graphenqualität nachlässt[3]Materials Research Society, "Rolle-zu-Rolle-CVD-Graphen," mrs.org . Schnellere Durchläufe erzeugen kleinere Kristalldomänen und reduzieren die Trägerbeweglichkeit. Das GRAFOL-Programm investierte 10,5 Millionen EUR, um diese Lücke zu schließen, doch kommerziell hoher Durchsatz ist noch Jahre entfernt. Der Engpass schränkt die Nutzung von Graphen auf hochwertige Nischen ein, bei denen der Preis einen langsameren Ausstoß toleriert. Bis die Produktion skaliert, wird der größte Teil des Marktes für leitfähige Tinten an metallbasierten Systemen festhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für leitfähige Tinten
Nach Typ:
Dominanz von Silber steht vor GrapheninnovationSilberzusammensetzungen versorgten den Markt für leitfähige Tinten im Jahr 2025 zu 77,10 % und unterstreichen damit ihre unübertroffene Leitfähigkeit für Photovoltaik und Leiterplatten. Graphenbasierte Tinten sind heute zwar kleiner, wachsen jedoch mit einem CAGR von 4,88 %, da sie Kostenentlastung und Flexibilitätsvorteile bieten. Hybride Graphen-Silber-Mischungen überbrücken die Leistungslücke und erleichtern den Übergang weg von reinen Silberpasten. Kupferbahnen bleiben auf kostengünstige Elektronik beschränkt, da die Oxidation Schutzchemikalien erfordert, die die Prozessschritte erhöhen. Kohlenstoffnanoröhren und leitfähige Polymerklassen bedienen dehnbare, chemikalienbeständige Nischen wie E-Textilien und Bio-Pflaster.
Der Kommerzialisierungsdruck steigert auch dielektrische Tinten, die mehrschichtige Architekturen ermöglichen, indem sie benachbarte Leiterbahnen isolieren, neben nicht leitfähige Tinte Anwendungen. Wasserbasierte Graphenformulierungen, die sich einer Leitfähigkeit von 1,5 × 10⁴ S/m nähern, bedrohen Silber in Sensoren, die einen moderaten Widerstand tolerieren können. Edelmetallformulierungen auf Basis von Gold und Platin bleiben Luft- und Raumfahrt- oder implantierbaren Geräten vorbehalten, bei denen die Kosten hinter der missionskritischen Zuverlässigkeit zurücktreten. Insgesamt bestimmt die Leistung, nicht allein der Preis, die Auswahl und sichert Silbers Führungsposition, auch wenn Alternativen den breiteren Markt für leitfähige Tinten vergrößern.


Nach Anwendung:
Führungsposition der Photovoltaik treibt Sensorinnovation anPhotovoltaik machte im Jahr 2025 40,70 % der Marktgröße für leitfähige Tinten aus, da jeder N-Typ-Wafer nun dickere Silberfinger trägt, um höhere Zellwirkungsgrade zu erzielen. Der IoT-Ausbau macht Sensoren zum am schnellsten wachsenden Anwendungsfall, der bis 2031 mit einem CAGR von 4,63 % voranschreitet, da Gesundheitspflaster und Industriemonitore kleiner und flexibler werden. RFID-Tags halten die inkrementelle Nachfrage durch die Digitalisierung der Logistik aufrecht, während Touchscreens bei der Smartphone-Sättigung eine Plateauphase erreichen.
KI-Inferenz am Rand erfordert robuste thermische Pfade und veranlasst Designer zur Verwendung von Tinten mit verbesserter Wärmeableitung. Biokompatible Graphensysteme eröffnen neue Bereiche in der medizinischen Wearable-Elektronik, wo Metallallergien den Einsatz von Silber einschränken. Automobilhersteller erkunden In-Mold-Elektronik für Cockpit-Steuerungen, ein weiterer Kanal, der druckbare Schaltkreise begünstigt. Mit jedem neu entstehenden Anwendungsfall vergrößert sich der Markt für leitfähige Tinten und schafft eine fortlaufende Welle von Chancen anstatt eines einzigen dominanten Wachstumsschubs.
Geografische Analyse
Markt für leitfähige Tinten im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum vereinte 2025 einen Anteil von 45,20 % am Umsatz und verzeichnet bis 2031 einen CAGR von 4,58 %. Chinas Mandate für erneuerbare Energien, Indiens Aufbau von Gigafabriken und der Boom im Bereich Chip-Packaging in Südkorea bilden ein sich selbst verstärkendes Ökosystem. Japan liefert Spezialpastes und Druckköpfe, die die Leistung optimieren. Thailand und Vietnam nehmen Kapazitäten auf, da Marken geopolitische Risiken mindern, bleiben jedoch innerhalb des regionalen Wertnetzwerks. Eine solche Clusterbildung senkt die Logistikkosten und beschleunigt die Produktentwicklung – Vorteile, die für andere Regionen nur schwer zu replizieren sind.
Markt für leitfähige Tinten in Nord- und Südamerika sowie EMEA
Nordamerika folgt an zweiter Stelle, unterstützt durch politische Anreize, die inländische Lieferketten für Elektrofahrzeuge und Verteidigungselektronik begünstigen. Der CHIPS Act stellt Kapital für neue Fertigungsanlagen bereit und bringt die Nachfrage nach gedruckten Interposern ins Inland. Automobilzulieferer setzen transparente Heizungen und Batteriemanagementschaltkreise ein, die auf Silber- und Graphentinten basieren. Vorschriften betonen die Sicherheit kritischer Materialien und drängen Tintenhersteller dazu, Rohstoffe regional zu beziehen oder Metalle zu recyceln, wie Henkel es bereits demonstriert. Europa priorisiert Nachhaltigkeit und schätzt wasserbasierte Chemikalien, die REACH und RoHS entsprechen. OEMs entwickeln Richtlinien für zirkuläres Design, die recycelbare Pasten vorschreiben. Elektrofahrzeuge treiben die Einführung fortschrittlicher Batteriestromkollektoren voran, die druckbare Materialien mit geringem Widerstand erfordern. Unterdessen verzeichnen Südamerika sowie der Nahe Osten und Afrika steigende Investitionen in Solarparks, doch aufgrund begrenzter lokaler Verarbeitungskapazitäten werden viele Tinten nach wie vor aus dem asiatisch-pazifischen Raum oder Europa importiert. Diese aufstrebenden Märkte erweitern den geografischen Fußabdruck des Marktes für leitfähige Tinten, verdrängen jedoch die bestehenden regionalen Marktführer nicht.

Wertschöpfungskettenanalyse
Vorgelagerte Inputs umfassen Silber, Kupfer und kohlenstoffbasierte Leiter sowie Bindemittel, Lösungsmittel, Dispergiermittel und Rheologiemodifikatoren, die die Bedruckbarkeit für Siebdruck, Tintenstrahl- oder Aerosol-Jet-Abscheidung anpassen. 2026 ging Henkel eine Partnerschaft mit Brilliant Matters ein, um siebdruckfähige Silbertinten zu entwickeln, die auf die Hochdurchsatzfertigung von Rolle-zu-Rolle-organischen Photovoltaikmodulen abgestimmt sind, und verknüpfte damit die Materialentwicklung mit skalierbarer Produktion.
Nachgelagerte Aktivitäten hängen von der Feinabstimmung der Formulierung, der Pilotqualifizierung und dem Marktzugang über Vertriebshändler und OEM-Netzwerke ab. Electroninks erweiterte 2026 seine Marktreichweite, indem es Gold- und Silber-Nanopartikeltinten im Mai 2026 über Sigma-Aldrich verfügbar machte, und Kooperationen mit SAKATA INX und SIIX in Japan im Juni 2026 verbinden Formulierungs-Know-how mit lokalisierten Ökosystemen der Elektronikfertigung.
Wettbewerbslandschaft
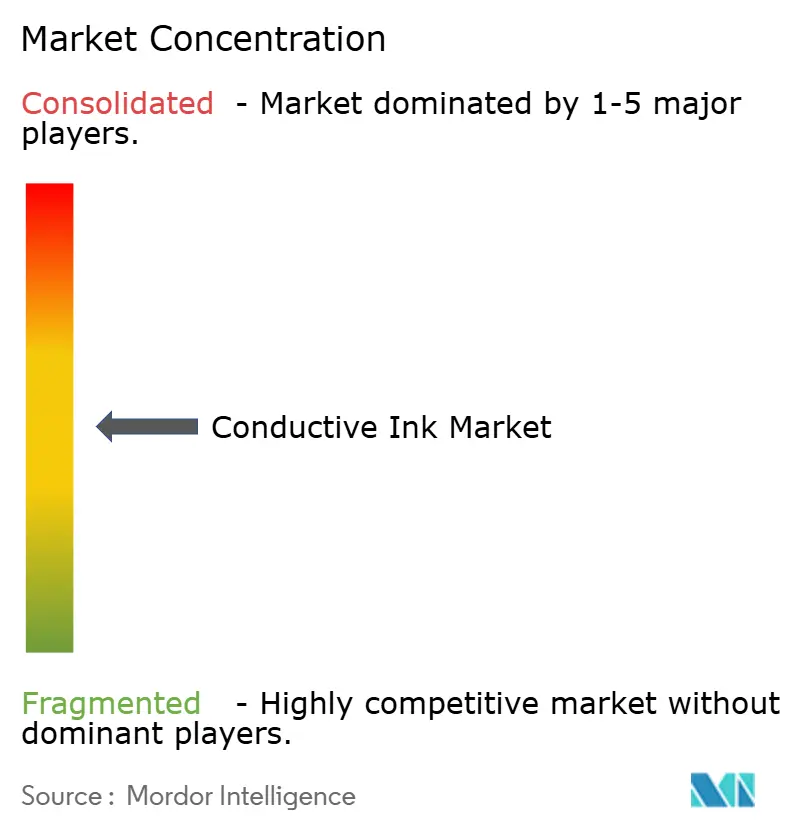
Der Markt für leitfähige Tinten bleibt mäßig fragmentiert. Zu den Eintrittsbarrieren gehören tiefgreifendes Know-how in der Materialwissenschaft, Pilotlinien-Validierungskapazität und globale Servicenetzwerke. DuPont, Henkel, Sun Chemical und Heraeus nutzen die vertikale Integration von der Pulvermetallurgie bis zur Anwendungstechnik und haben damit einen Vorteil bei der schlüsselfertigen Unterstützung. Patentportfolios festigen Positionen, indem sie die Formulierungsmöglichkeiten von Wettbewerbern einschränken.
Innovation konzentriert sich nun auf Kostensenkung und Einhaltung von Umweltvorschriften. Henkels Einführung von Tinten aus recyceltem Silber im Jahr 2025 zeigt, wie etablierte Unternehmen auf umweltfreundlichere Ausgangsstoffe umstellen und dabei die Leistung schützen. DuPont bereitet die Abspaltung seiner Elektroniksparte als Qnity vor und schärft damit seinen Fokus auf fortschrittliche Materialien für Displays und Automobilverglasung. Start-ups wie Haydale treiben plasmafunktionalisiertes Graphen voran, das den Silbergehalt ohne Leistungsverlust reduziert. Partnerschaften zwischen Druckkopfherstellern und Tintenformulierern beschleunigen die Akzeptanz, da die gemeinsame Entwicklung die Zulassungszeiten für Linien drastisch verkürzt.
Die Belastbarkeit der Lieferkette ist strategisch geworden. Große Marktteilnehmer beziehen Silber von mehreren Quellen und investieren in regionale Pastenherstellung, um Logistikunterbrechungen abzufedern. Kleinere Unternehmen differenzieren sich durch schnelle Anpassungen für Nischen-IoT- oder biomedizinische Projekte und entgehen damit der Aufmerksamkeit größerer Wettbewerber. Fusions- und Übernahmeaktivitäten dürften zunehmen, da etablierte Anbieter Technologieboutiquen erwerben, um Fähigkeitslücken zu schließen. Die Verschiebung hin zu hybriden Chemikalien legt nahe, dass die nächste Wettbewerbsgrenze in der Abstimmung von Metall-Kohlenstoff-Synergien liegt und nicht in einem vollständigen Wechsel weg von Edelmetallen.
Branchenführer für leitfähige Tinten
DuPont
Henkel AG & Co. KGaA
Heraeus Holding
NovaCentrix
Sun Chemical
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen im Markt für leitfähige Tinten
- AdNano Technologies Pvt Ltd,
- Celanese Corporation
- Creative Materials
- Daicel Corporation
- DuPont
- Henkel AG & Co. KGaA
- Heraeus Holding
- IDTechEx Ltd
- InkTec Co. Ltd.
- Johnson Matthey
- Nano Dimension
- NovaCentrix
- Parker Hannifin Corp
- Sun Chemical
- TEKRA, LLC.
- Vorbeck Materials Corp

Marktchancen und Zukunftsaussichten
Die größte Chance besteht weiterhin darin, den Einsatz von Edelmetallen zu reduzieren, während gleichzeitig die Feinlinienleitfähigkeit und langfristige Zuverlässigkeit in Hochvolumenanwendungen wie Photovoltaik, Halbleiterverpackung und Leiterplatten erhalten bleibt. Silberbasierte Tinten halten 2025 einen Anteil von 77,10 %, und Photovoltaik machte 2025 40,70 % des Umsatzes aus, was die Anbieter unter Druck setzt, die Silberbeladung zu senken oder in ausgewählten Schichten zu ersetzen. Materialinnovation konzentriert sich daher auf versilberte Kupferansätze und Hybridsysteme, die Leitfähigkeit, Haftung und Haltbarkeit ausgleichen.
Henkel verwies auf der LOPEC 2026 zudem auf kostenorientierte Konzepte für leitfähige Tinten, darunter versilberte Kupfertechnologie zur Abmilderung der Rohstoffpreisvolatilität. Ein weiterer Chancenbereich ist die Prozessvereinfachung für temperaturempfindliche Substrate und Hochdurchsatzfertigung, wo Niedertemperaturhärtung, UV-härtbare oder sinterfreie Tinten die Anlagenkomplexität reduzieren und die Verbreitung in flexibler Elektronik und intelligenten Oberflächen erweitern. Im Juni 2026 brachte Electroninks eine UV-härtbare leitfähige Silbertinte (EI-1169) für Tintenstrahlabscheidung auf den Markt, die auf EMI-Abschirmung und Halbleiterverpackung ausgerichtet ist. Separat berichtete das Horizon-Europe-Projekt REFORM im Juli 2026 über einen Machbarkeitsnachweis für eine vollständig organische, sinterfreie leitfähige Tinte, die bei 20 °C aushärtet, was die anhaltenden Bemühungen widerspiegelt, druckbare Elektronik auf Kunststoffe, Papier und andere Materialien mit niedrigem thermischem Budget auszudehnen und dabei die Einschränkungen bei der Linienintegration zu erleichtern.
Aktuelle Branchenentwicklungen im Markt für leitfähige Tinten
- Juni 2026: Henkel und Brilliant Matters gaben eine strategische Partnerschaft zur gemeinsamen Entwicklung siebdruckfähiger Silbertinten für eine effiziente, hochvolumige Fertigung organischer Photovoltaikmodule (OPV) bekannt. Die Zusammenarbeit stimmt die Tintenformulierung auf die Anforderungen der Rolle-zu-Rolle-Produktion ab, hilft, die Qualifizierungszyklen für gedruckte PV-Linien zu verkürzen, und stärkt OPV als Kommerzialisierungspfad für fortschrittliche leitfähige Pasten.
- Mai 2026: Electroninks begann mit dem Vertrieb von Gold- und Silber-Nanopartikeltinten über Sigma-Aldrich und erweiterte damit den Zugang für Forscher und Kleinserienhersteller. Dieser Vertrieb unterstützt prototypische und frühphasige Anwendungen gedruckter Elektronik.
- Februar 2024: Heraeus Electronics übernahm die Elektroniktinten-Geschäftslinie PriElex von Kayaku. Die Übernahme erweitert das Elektroniktinten-Portfolio von Heraeus und verbessert dessen Fähigkeit, Kunden der gedruckten Elektronik mit einem breiteren Angebot qualifizierter Materialien zu bedienen.


Markt für leitfähige Tinten Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst formulierte leitfähige Tinten, die gedruckt oder aufgetragen werden, um einen elektrisch leitfähigen Pfad auf einem Substrat für elektronische und energiebezogene Anwendungen zu bilden. Umsatzwerte werden für Tinten erfasst, die in Anwendungen wie Photovoltaik (PV), RFID, Sensoren, Touchscreens, Displays und gedruckten Schaltungsmustern eingesetzt werden.
Ausschlüsse aus dem Umfang: Wir schließen leitfähige Beschichtungen und Galvanisierungschemikalien aus, die hauptsächlich als Farben, Sprays oder Bäder verkauft werden, wenn sie nicht als druckbare leitfähige Tinten geliefert und verwendet werden.
Segmentierungsübersicht
- Nach Typ
- Silberbasiert
- Kupferbasiert
- Graphenbasiert
- Kohlenstoffnanoröhren
- Leitfähige Polymere
- Dielektrisch
- Andere Typen (Edelmetalle (Au, Pt) usw.)
- Nach Anwendung
- Photovoltaik
- Radiofrequenzidentifikation (RFID)
- Sensoren
- Touchscreens und Displays
- Leiterplatten
- Andere Anwendungen (Thermoheizelemente und Automobilelektronik usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit der Erfassung von Nachfragesignalen, die typischerweise die Volumina leitfähiger Tinten beeinflussen, und verknüpft diese dann mit den Tintenverbrauchsmustern nach Anwendung. Wir stützten uns auf öffentliche Quellen wie das US Census Bureau, die US International Trade Commission (Import- und Exportstatistiken), Eurostat, UN Comtrade sowie staatliche Energie- und Solarstatistiken, die dabei helfen, Trends in der Elektronik- und PV-Produktion zu verankern.
Um eine zu starke Abhängigkeit von einem einzelnen Datensatz zu vermeiden, stützt sich die Evidenzbasis auf Jahresberichte und Investorenpräsentationen von Unternehmen, Fachzeitschriften fr gedruckte Elektronik und Patentdatenbanken für Material- und Formulierungsrichtungen sowie Veröffentlichungen von Branchenverbänden. In einigen Fällen haben wir auch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentrecherchen sowie Import- und Exportprüfungen auf Sendungsebene genutzt, hauptsächlich um Bandbreiten zu bestätigen und nicht um das Modell zu erzwingen. Diese Desk-Research-Quellen sind nur illustrativ, und andere öffentliche Referenzen wurden für Gegenprüfungen und Klärungen während der Studie verwendet.
Primärinterviews und Umfragen
Primärgespräche wurden genutzt, um zu bestätigen, wie Tinten in den wichtigsten Anwendungsfällen bepreist und verkauft werden, und um zu verstehen, wo die Akzeptanz steigt oder abnimmt (zum Beispiel bei RFID, PV und gedruckten Sensoren). Wir sprachen mit Materiallieferanten, Formulierern, nachgelagerten Verarbeitern und anwendungsseitigen Experten in APAC, EMEA und Amerika, sodass regionale Fertigungsverlagerungen und Qualifizierungszyklen in den Annahmen berücksichtigt wurden.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 39 % | CXOs: 14 % | APAC: 44 % |
| Mittlere Ebene: 42 % | Funktions-/Einheitsleiter: 29 % | EMEA: 35 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 57 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Der Kernaufbau verwendet einen Top-down-Ansatz, bei dem die Anwendungsnachfrage aus der Endmarktaktivität rekonstruiert und dann mithilfe typischer Beladungs-, Ausbeute- und Preisspannen in einen Tintenwert umgerechnet wird. Für leitfähige Tinten sind relevante Eingaben unter anderem Trends in der Produktion gedruckter Elektronik, Zuwächse bei PV-Installationen, die Volumenentwicklung von RFID-Tags, die Produktion flexibler Displays und Touch-Module sowie der Anteil der Schaltkreise, die von geätzten auf gedruckte Muster umgestellt werden.
Diese Gesamtwerte wurden durch selektive Bottom-up-Näherungen bestätigt, beispielsweise durch einen Stichproben-Durchschnittspreis multipliziert mit einer Volumenprüfung für gängige Tintenchemikalien sowie eine Plausibilitätsprüfung der Lieferantenumsätze für offengelegte Linien, bei denen Offenlegungen vorliegen. Wenn eine Bottom-up-Sicht aufgrund nicht sichtbarer Umsätze privater Unternehmen unvollständig ist, wird die Lücke durch die Anwendung konservativer Erfassungsraten geschlossen, die an den beobachteten Fertigungsstandort und das Kanal-Feedback geknüpft sind.
Prognosen wurden mithilfe einer Szenarioanalyse erstellt, die durch Expertenkonsens über das Substitutionspotenzial, Materialpreisbewegungen (insbesondere Silber und Kupfer) und Qualifizierungszeitpläne in der Elektronik gestützt wird. Das Ergebnis ist reproduzierbar, wobei jede wesentliche Annahme auf einen Nachfrageindikator oder einen Interviewbeitrag zurückgeführt und anschließend einer Sensitivitätsprüfung unterzogen wird.
Datenvalidierung und Aktualisierungszyklus
Modellausgaben werden anhand unabhängiger Signale überprüft, darunter die regionale Entwicklung der Elektronikproduktion, das Tempo der PV-Bereitstellung und Veränderungen der Handelsströme bei relevanten Rohstoffen und Zwischenprodukten. Wenn eine Region oder Anwendung einen unerwarteten Sprung zeigt, werden die Annahmen überprüft und Folgegespräche ausgelöst, um zu bestätigen, ob es sich um eine echte Verschiebung oder ein Modellierungsartefakt handelt.
Vor der Freigabe durchlaufen die Zahlen eine mehrstufige Analystenprüfung, bei der Stückökonomie, Wachstumsraten und implizite Durchdringungsgrade mit dem verglichen werden, was die Befragten als realistisch beschrieben haben. Der Bericht wird jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen wie starken Inputpreisschwankungen oder großen Kapazitätsänderungen. Unmittelbar vor der Lieferung wird ein abschließender Aktualisierungsdurchlauf durchgeführt, damit die Kunden die aktuellste verfügbare Sicht erhalten.
Vergleich der Marktgröße leitfähiger Tinten von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für leitfähige Tinten stimmen nicht immer überein, da der Umfang unterschiedlich definiert wird und Preis- und Akzeptanzannahmen nach unterschiedlichen Zeitplänen aktualisiert werden. Unterschiede treten auch auf, wenn eine Schätzung eine langfristigere Prognose verwendet und eine andere näher an kurzfristigen Kapazitäts- und Qualifizierungsrealitäten bleibt.
Einige Veröffentlichungen scheinen angrenzende Kategorien wie leitfähige Beschichtungen oder breitere Materialien für gedruckte Elektronik einzubeziehen, was die Gesamtwerte erhöhen kann, auch wenn die Tintenvolumina unverändert bleiben. Bei der Größenbestimmung durch Mordor Intelligence werden Umsätze nur für Tinten gezählt, die als druckbare leitfähige Formulierungen für definierte Anwendungen verkauft werden, und die Zahlen werden an Anwendungsnachfrageindikatoren und durch Interviews bestätigten Durchschnittspreisbändern ausgerichtet, anstatt sich auf eine einzige CAGR-gesteuerte Expansion zu stützen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,39 Milliarden USD (2026) | |
| Branchenforschungsanbieter A | 3,24 Milliarden USD (2024) | Verwendet ein Basisjahr 2024 und einen breiteren Produktrahmen nach Produkttyp und Anwendung, was die Gesamtwerte verschieben kann, je nachdem, ob verwandte Umsätze aus Materialien für gedruckte Elektronik einbezogen werden. Das lange Prognosefenster verstärkt zudem Wachstumsannahmen und kann den implizierten Wert für 2026 von kurzfristigen Nachfrageprüfungen entfernen. |
| Globaler Anbieter B | 4,26 Milliarden USD (2026) | Wendet wahrscheinlich einen breiteren Segmentierungsrahmen (Technologie, Substrat und Endverwendung) an, der zusätzliche Ausgabenlinien über reine Tintenumsätze hinaus einbeziehen kann. Ein höherer Wert für 2026 kann auch aus aggressiveren Annahmen zur Durchschnittspreisprogression resultieren, insbesondere wenn Edelmetall-Inputkosten schneller als in typischen Vertragszyklen weitergegeben werden. |
Zusammengenommen erklärt sich die Streuung hauptsächlich dadurch, was als Tintenumsatz gegenüber angrenzenden Materialien gezählt wird, sowie dadurch, wie schnell Preisgestaltung und Akzeptanz bei RFID, PV und gedruckten Sensoren angenommen werden zu steigen. Unser Ansatz bleibt transparent, da jedes Anwendungsgesamtergebnis auf ein Nachfragesignal, eine Konversionsannahme und eine Preisspanne zurückgeführt werden kann, die überprüft und aktualisiert werden kann.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für leitfähige Tinten?
Der Markt für leitfähige Tinten wird im Jahr 2026 auf USD 3,39 Milliarden geschätzt und soll bis 2031 USD 4,11 Milliarden erreichen.
Welches Segment hält den größten Marktanteil bei leitfähigen Tinten?
Silberbasierte Tinten führen im Jahr 2025 mit einem Anteil von 77,10 %, hauptsächlich aufgrund ihres Einsatzes in Photovoltaikzellen.
Welche Anwendung wächst im Markt für leitfähige Tinten am schnellsten?
Sensoranwendungen wachsen bis 2031 mit einem CAGR von 4,63 %, da IoT- und Wearable-Geräte sich verbreiten.
Warum dominiert der Asien-Pazifik-Raum im Markt für leitfähige Tinten?
Die Region verfügt über integrierte Elektronik-Lieferketten, ehrgeizige Ziele für erneuerbare Energien und unterstützende Regierungspolitiken, was zu einem Umsatzanteil von 45,20 % im Jahr 2025 führt.
Wie wirken sich Rohstoffpreisschwankungen auf die Branche für leitfähige Tinten aus?
Volatile Silber- und Kupferpreise belasten die Margen und veranlassen Lieferanten, hybride oder recycelte Materialien sowie dynamische Preismodelle einzusetzen.
Seite zuletzt aktualisiert am:



