
Tamanho e Participação do Mercado de Serviços de Migração para Nuvem
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
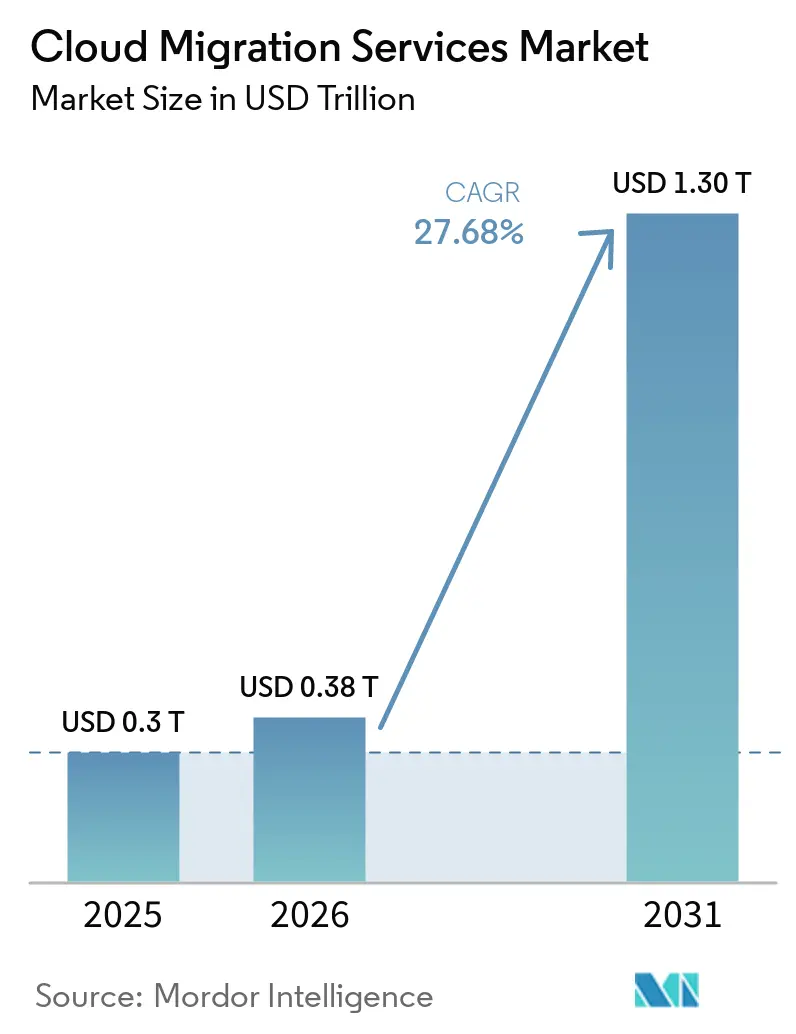
| Tamanho do Mercado (2026) | 0.38 Trilhões de dólares |
| Tamanho do Mercado (2031) | 1.30 Trilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 27.68 % |
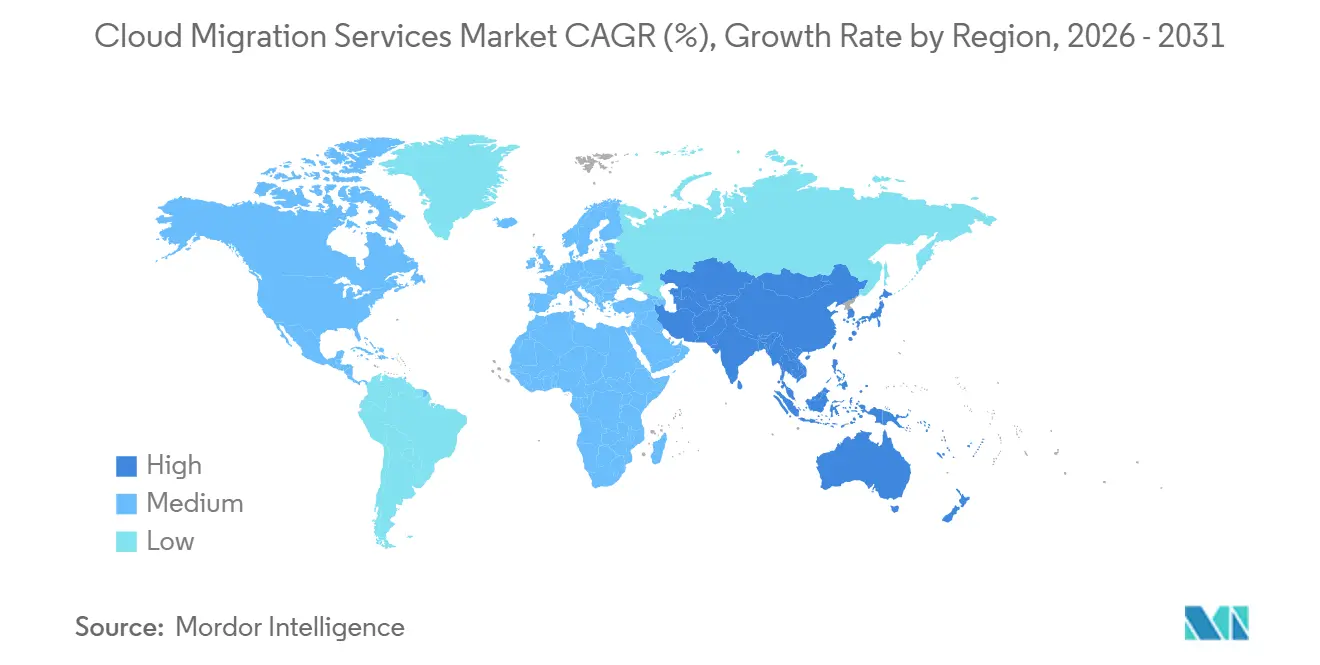
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Migração para Nuvem por Mordor Intelligence
O tamanho do Mercado de Serviços de Migração para a Nuvem está projetado em 0,3 trilhões de USD em 2025, 0,38 trilhões de USD em 2026, e deve atingir 1,30 trilhões de USD até 2031, crescendo a um CAGR de 27,68% de 2026 a 2031.
Essa rápida valorização reflete como as empresas estão migrando de ativos locais com uso intensivo de capital para ambientes de nuvem escaláveis que permitem ciclos de inovação mais rápidos e controle de custos superior. O impulso é alimentado pela aceleração de cargas de trabalho de IA generativa, pela expansão de estratégias híbridas e pelo crescente aumento das obrigações de relatórios de carbono de Escopo 3, que favorecem arquiteturas nativas em nuvem. A nuvem pública mantém sua posição de liderança, mas os padrões híbridos estão ganhando terreno à medida que as empresas trabalham para equilibrar desempenho com conformidade e metas de otimização de custos. As grandes empresas continuam sendo as maiores gastadoras, mas as pequenas e médias empresas (PMEs) estão fechando a lacuna à medida que as cadeias de ferramentas de migração automatizadas reduzem as barreiras técnicas. Em todos os setores, Serviços Bancários, Financeiros e de Seguros (BFSI) e Saúde estão liderando a adoção, enquanto provedores de hiperescala e especialistas de nicho continuam a ampliar os portfólios de serviços em meio a preocupações com bloqueio de fornecedor e taxas de saída de dados.
Principais Conclusões do Relatório
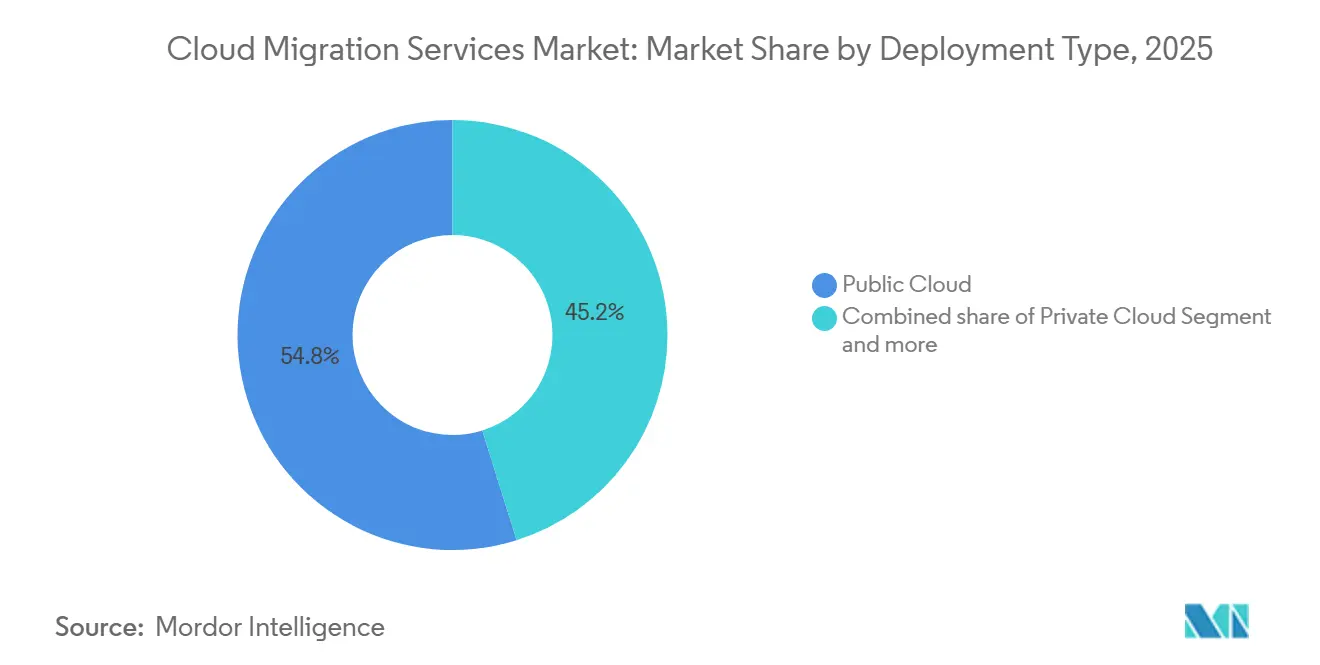
- Por tipo de implantação, a nuvem pública reteve 54,82% da participação do mercado de serviços de migração para a nuvem em 2025, enquanto a nuvem híbrida deve se expandir a um CAGR de 29,35% até 2031.
- Por porte de empresa, as grandes empresas detinham 61,20% do tamanho do mercado de serviços de migração para a nuvem em 2025; as PMEs estão avançando a um CAGR de 28,65% até 2031.
- Por tipo de serviço, o Software como Serviço liderou com 46,10% de participação na receita em 2025; a Plataforma como Serviço é a de crescimento mais rápido, com um CAGR de 30,35% até 2031.
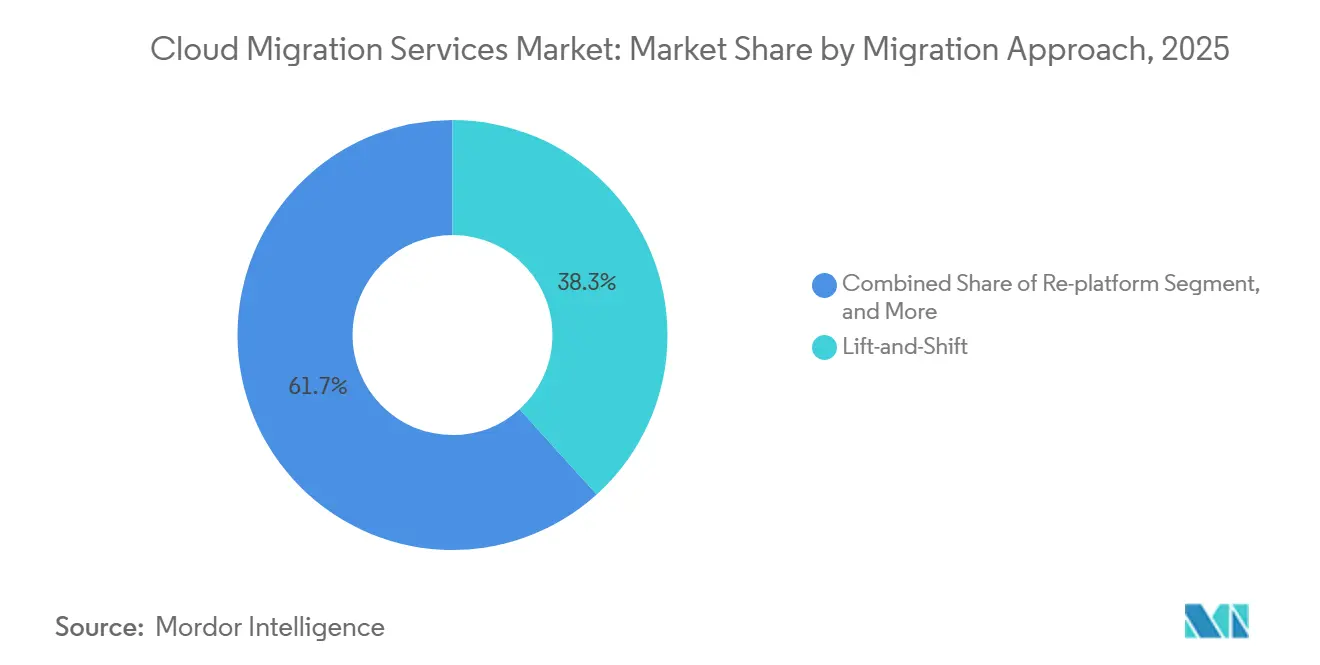
- Por abordagem de migração, a estratégia de transferência direta representou 38,30% da atividade atual em 2025, enquanto as estratégias de refatoração e rearquitetura estão crescendo a um CAGR de 31,35% até 2031.
- Por vertical de usuário final, o BFSI comandou 24,30% da participação do mercado de serviços de migração para a nuvem em 2025; Saúde e Ciências da Vida devem crescer a um CAGR de 29,55% até 2031.
- Por geografia, a América do Norte capturou 37,10% de participação em 2025; a Ásia-Pacífico deve registrar um CAGR de 29,15% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Vantagens de eficiência de custos e escalabilidade | +6.2% | Global | Médio prazo (2-4 anos) |
| Aumento da penetração do trabalho remoto e BYOD | +4.8% | América do Norte e Europa, expandindo-se para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Financiamento governamental para transformação digital | +3.1% | América do Norte, Europa, mercados selecionados da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Proliferação de modelos híbridos/multinuvem | +2.9% | Global, concentrado em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Refatoração impulsionada por IA generativa | +1.7% | Adoção antecipada na América do Norte e Europa, Ásia-Pacífico seguindo | Curto prazo (≤ 2 anos) |
| Migrações com consciência de carbono do Escopo 3 | +1.2% | Europa liderando, adoção na América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Vantagens de Eficiência de Custos e Escalabilidade da Adoção da Nuvem
As empresas continuam a realizar economias de 20 a 30% nas despesas operacionais após mover cargas de trabalho para a nuvem, principalmente eliminando ciclos de atualização de hardware com uso intensivo de capital e dimensionando recursos sob demanda. A migração da plataforma business-to-business da Infomart para a Oracle Cloud Infrastructure reduziu os custos do data center em 38%, ao mesmo tempo em que aumentou a flexibilidade de desempenho. O provisionamento elástico de recursos agora permite que as organizações lidem com picos de demanda inesperados sem os atrasos de aquisição de seis a doze meses comuns em ambientes físicos de data center. O orçamento liberado da manutenção de infraestrutura é cada vez mais redirecionado para iniciativas de inovação que aprimoram a diferenciação competitiva. Esses benefícios cumulativos conferem às estratégias de racionalização de custos o maior impacto positivo no CAGR previsto.
Aumento da Penetração do Trabalho Remoto e BYOD
Os modelos de trabalho híbrido se consolidaram, levando as organizações a migrar suítes de colaboração, serviços de identidade e controles de segurança para a nuvem a fim de garantir experiências de usuário consistentes em todos os locais e dispositivos. Uma pesquisa recente mostra que 89% dos líderes de TI pretendem aumentar os gastos com nuvem em 2025 para apoiar equipes distribuídas. O BYOD complica a segurança do perímetro, direcionando as empresas para arquiteturas de confiança zero que são mais fáceis de aplicar na forma nativa em nuvem. Consequentemente, as migrações abrangem cada vez mais camadas de borda de serviço de acesso seguro, gerenciamento de endpoints e análises em tempo real que mantêm a produtividade da força de trabalho em qualquer local. Essa tendência exerce uma forte atração de curto prazo nos pipelines de projetos, particularmente na América do Norte e na Europa.
Financiamento Governamental para Transformação Digital
O investimento do setor público continua a sustentar migrações em larga escala. Os Estados Unidos alocaram USD 8,3 bilhões no orçamento federal de TI de 2024 especificamente para modernização em nuvem. Iniciativas semelhantes no Alasca, Utah e Virgínia oferecem arquiteturas de referência que outras jurisdições emulam. As autoridades europeias estão simultaneamente financiando programas de nuvem soberana para preservar a residência de dados enquanto capturam ganhos de eficiência da nuvem. Os orçamentos se estendem além dos contratos de computação para abranger a requalificação da força de trabalho, a resiliência cibernética e os frameworks de conformidade, garantindo um fluxo de financiamento consistente no médio prazo.
Proliferação de Estratégias Híbridas/Multinuvem
Oitenta e quatro por cento das organizações agora dependem de ambientes híbridos ou multinuvem para otimizar o posicionamento de cargas de trabalho de IA. Esse modelo permite que as empresas mantenham dados sensíveis à latência ou regulamentados próximos aos usuários, enquanto exploram a elasticidade de hiperescala para análises. A diversificação de fornecedores protege contra o bloqueio e apoia a alavancagem de negociação, mas multiplica a complexidade de gerenciamento. A demanda, portanto, aumenta para provedores de serviços que podem validar a interoperabilidade, automatizar a aplicação de políticas e fornecer observabilidade em plataformas divergentes. À medida que essas escassez de expertise persistem, o impacto do impulsionador se estende para o longo prazo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Riscos de segurança de dados e conformidade regulatória | -3.4% | Global, elevado na Europa e em setores regulamentados | Médio prazo (2-4 anos) |
| Complexidade de aplicações legadas e interoperabilidade | -2.1% | Global, concentrado em manufatura e finanças | Longo prazo (≥ 4 anos) |
| Escalada das taxas de saída de dados na nuvem | -1.8% | Global, afetando estratégias multinuvem | Curto prazo (≤ 2 anos) |
| Bloqueio de fornecedor em meio a mandatos de nuvem soberana | -1.5% | Europa liderando, expandindo-se para a Ásia-Pacífico e América do Norte selecionada | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Riscos de Segurança de Dados e Conformidade Regulatória
As empresas europeias têm dificuldade em conciliar as disposições do Regulamento Geral sobre a Proteção de Dados (RGPD) com os modelos de serviço de nuvem pública, enquanto as instituições financeiras globais lidam com regras jurisdicionais sobrepostas que raramente abordam explicitamente os fluxos de dados em nuvem.[1] O modelo de responsabilidade compartilhada frequentemente obscurece a responsabilização pela criptografia, registro de logs e resposta a incidentes. Em alguns casos, os requisitos de nuvem soberana forçam as organizações a pagar prêmios por capacidade localizada ou a manter infraestrutura local, prolongando os cronogramas de migração. Esses fatores moderam o crescimento em quase todos os setores, especialmente saúde, serviços bancários e governo.
Complexidade de Aplicações Legadas e Interoperabilidade
Aplicações de mainframe e monolíticas com décadas de existência exigem reengenharia significativa antes de poderem ser executadas de forma econômica em ambientes de nuvem. A Japan Airlines migrou seus sistemas de programa de milhagem de um mainframe IBM para a AWS em oito meses usando ferramentas automatizadas de conversão de COBOL para Java, após um profundo esforço de modernização.[2] A manutenção de integrações entre cargas de trabalho legadas e recém-migradas adiciona complexidade de execução paralela, levando às vezes a estouros de custos. A escassez de habilidades tanto em plataformas legadas quanto em design nativo em nuvem amplia ainda mais o risco dos projetos, estendendo o impacto restritivo bem ao longo prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Implantação:
Configurações Híbridas Impulsionam a InovaçãoAs implantações híbridas são as que mais crescem, avançando a um CAGR de 29,35% à medida que as empresas equilibram as demandas de baixa latência locais com a escala da nuvem pública. A nuvem pública ainda detém 54,82% da participação do mercado de serviços de migração para a nuvem devido à postura de segurança madura dos provedores de hiperescala. As integrações de borda com nuvem agora aproximam a computação do usuário enquanto mantêm a conectividade elástica de análise de back-end, sinalizando que as arquiteturas futuras combinarão múltiplos ambientes de execução em um único fluxo de trabalho. Os especialistas em migração capazes de orquestrar o posicionamento de cargas de trabalho nesses nós continuam em alta demanda.
As empresas não veem mais a implantação como uma escolha binária. As instituições financeiras posicionam mecanismos de negociação em clusters privados para latência abaixo do milissegundo, enquanto transferem relatórios regulatórios para buckets públicos de custo eficiente. Os grupos de saúde processam dados de imagem no local e, em seguida, encaminham conjuntos anonimizados para pipelines de IA na nuvem. Esses projetos detalhados ressaltam por que as opções híbridas continuarão expandindo sua presença no mercado de serviços de migração para a nuvem.


Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Porte de Empresa:
PMEs Aceleram a AdoçãoAs grandes empresas representaram 61,20% do tamanho do mercado de serviços de migração para a nuvem em 2025, refletindo orçamentos de transformação plurianuais e implementações globais. No entanto, as PMEs exibem um CAGR de 28,65%, impulsionadas por cadeias de ferramentas de migração empacotadas que reduzem o tempo de configuração e diminuem os requisitos de especialização. Os provedores de nuvem agora segmentam suas ofertas — consultoria personalizada para clientes da Fortune 500 versus modelos prescritivos para empresas menores — ampliando assim a demanda endereçável sem corroer as margens.
As PMEs gravitam em torno de substituições de Software como Serviço e serviços gerenciados para evitar a contratação de equipes operacionais internas dispendiosas. Por outro lado, as grandes entidades buscam rearquitetura em fases em dezenas de unidades de negócios, frequentemente sustentadas por equipes de centro de excelência que codificam projetos de governança e segurança. Essa bifurcação exige que os fornecedores de serviços mantenham movimentos diferenciados de entrada no mercado adaptados aos ciclos orçamentários e às obrigações de conformidade de cada grupo.
Por Tipo de Serviço:
PaaS Emerge como Motor de CrescimentoO Software como Serviço liderou a receita de 2025 com uma fatia de 46,10%, espelhando plataformas consolidadas de produtividade e CRM. A Plataforma como Serviço, no entanto, deve crescer a um CAGR de 30,35% até 2031, à medida que os desenvolvedores migram para arquiteturas de conteinerização e microsserviços. A Infraestrutura como Serviço permanece fundamental para cargas de trabalho de transferência direta que exigem controle em nível de sistema operacional.
O avanço da Plataforma como Serviço ressalta uma mudança da aquisição de infraestrutura para a aceleração do ciclo de vida de aplicações. Funções sem servidor, Kubernetes gerenciado e pipelines automatizados de integração e entrega contínuas agora formam a base para a entrega moderna de aplicações. Os compromissos de migração incluem cada vez mais a refatoração de código para explorar essas abstrações, encurtando os ciclos de lançamento de funcionalidades e reduzindo os custos operacionais.
Por Abordagem de Migração:
Refatoração Ganha Prioridade EstratégicaA transferência direta ainda representou 38,30% do volume de projetos em 2025, favorecida por organizações que precisam de saídas rápidas de data centers. No entanto, as iniciativas de refatoração e rearquitetura estão se expandindo a um CAGR de 31,35% à medida que as empresas buscam eficiência de longo prazo. A replataformação permanece um caminho intermediário quando as equipes modificam bancos de dados ou middleware, mas mantêm o código principal intacto. A substituição via Software como Serviço continua crescendo para fluxos de trabalho de commodities, como RH ou gestão de despesas.
As plataformas de modernização baseadas em IA generativa agora analisam milhões de linhas de código para identificar tarefas de remediação, reduzindo drasticamente o esforço manual durante as jornadas de refatoração. O uso da IA "cotomi" pela NEC com o SAP S/4HANA Cloud evidenciou o potencial de aceleração dessas cadeias de ferramentas. Ao longo do horizonte de previsão, espera-se que a refatoração automatizada desvie os orçamentos da transferência direta para a otimização nativa em nuvem.

Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Vertical de Usuário Final:
Saúde Acelera a Transformação DigitalO BFSI reteve 24,30% do tamanho do mercado de serviços de migração para a nuvem em 2025, refletindo prazos regulatórios rigorosos e intensa concorrência em canais digitais. Saúde e Ciências da Vida são os segmentos de movimento mais rápido, caminhando para um CAGR de 29,55% graças aos mandatos de registros eletrônicos de saúde e à expansão da telemedicina. O varejo depende da elasticidade da nuvem para o gerenciamento de tráfego em períodos de pico, enquanto as agências do setor público investem em portais seguros de serviços ao cidadão.
Os fabricantes integram feeds de IoT com modelos preditivos de manutenção de ativos, exigindo back-ends de análise escaláveis. As concessionárias de energia conectam ativos renováveis distribuídos a planos de controle em nuvem para o balanceamento da rede em tempo real. Cada vertical enfrenta tarefas únicas de conformidade e integração, levando os provedores de serviços a desenvolver aceleradores específicos do setor que reduzem as curvas de aprendizado de migração.
Análise Geográfica
Mercado de Serviços de Migração para a Nuvem na América do Norte
A América do Norte capturou 37,10% dos gastos de 2025, ancorada por adotantes pioneiros que agora se concentram na otimização de IA e na governança de custos em múltiplas nuvens. Os Estados Unidos lideram por meio de programas federais de nuvem, como o orçamento de modernização de 8,3 bilhões de USD, enquanto o Canadá e o México aproveitam infraestruturas de rede aprimoradas para acelerar a adoção. Em toda a região, as organizações estão integrando mecanismos preditivos de alocação de cargas de trabalho para refinar os modelos de consumo e reduzir as cobranças de saída de dados, reforçando a posição da América do Norte como núcleo do mercado de serviços de migração para a nuvem.
Mercado de Serviços de Migração para a Nuvem na Ásia-Pacífico
Projeta-se que a Ásia-Pacífico registre um CAGR de 18,15% até 2031, impulsionada por fundos de transformação digital em nível estadual e investimentos de hiperescaladores. A Microsoft destinou 2,9 bilhões de USD para a expansão de centros de dados no Japão, demonstrando confiança na trajetória de adoção de nuvem do país. A Índia está a caminho de alcançar um setor de nuvem de 25,5 bilhões de USD até 2028, refletindo uma modernização abrangente nos setores de serviços bancários, financeiros, de seguros e previdência, varejo e governo. Os provedores domésticos da China, apoiados por regulamentações de localização de dados, continuam a ampliar sua participação de mercado por meio de ofertas soberanas personalizadas. O diversificado cenário regulatório da região molda um conjunto heterogêneo de arquiteturas híbridas e de múltiplas nuvens que as empresas de migração precisam navegar.
Mercado de Serviços de Migração para a Nuvem na Europa
A Europa combina crescimento estável com rígidos controles de soberania de dados. Alemanha e Reino Unido permanecem os maiores adotantes, enquanto França e Espanha promovem estruturas de nuvem soberana que fortalecem os fornecedores domésticos. A aplicação do GDPR exige um mapeamento criterioso de residência de dados e uma governança de criptografia rigorosa em cada projeto. Consequentemente, as estratégias híbridas predominam, permitindo que cargas de trabalho sensíveis permaneçam em território nacional, enquanto as tarefas de análise e IA aproveitam nós regionais escaláveis. Essa dinâmica manterá o perfil de migração da Europa firmemente vinculado a arquiteturas com prioridade em conformidade ao longo de todo o período de previsão.
Panorama regulatório
Os programas de migração para a nuvem estão cada vez mais moldados por regras de segurança desde a concepção e de soberania de dados que afetam onde as cargas de trabalho podem ser executadas e como são operadas sob modelos de responsabilidade compartilhada. Em março de 2026, o NIST atualizou as diretrizes para proteger APIs em sistemas nativos de nuvem (atualização SP 800-228), reforçando controles alinhados ao zero-trust em torno de identidade, proteção em tempo de execução e gestão de risco do ciclo de vida, o que aumenta a carga de conformidade para projetos de migração que expõem ou modernizam interfaces de aplicações.
Estruturas de soberania específicas de cada jurisdição também estão influenciando os critérios de contratação e as escolhas de arquitetura para implantações em nuvem pública, híbrida e soberana. Em junho de 2026, a Comissão Europeia adotou a Proposta para a Lei de Desenvolvimento de Nuvem e IA (CADA), introduzindo uma estrutura de nível de garantia em toda a UE para soberania de nuvem e IA usada em contratações públicas, enquanto a Nigéria emitiu sua Política Nacional de Nuvem de 2025, exigindo uma abordagem Cloud First para instituições públicas federais e reforçando as expectativas de residência local de dados por meio de um Comitê de Governança de Nuvem Soberana. Juntas, essas atualizações estão impulsionando a demanda por regiões de nuvem hospedadas localmente, controles auditáveis e contratos mais claros sobre acesso a dados, portabilidade e garantias de fornecedores.
Análise da cadeia de valor
A cadeia de valor dos serviços de migração para a nuvem normalmente começa com consultoria, descoberta e racionalização do portfólio de aplicações, avançando para a construção da zona de aterrissagem e da conectividade, design de segurança e governança, execução da fábrica de migração (movimentação de dados e aplicações) e otimização pós-migração (FinOps, observabilidade, resiliência e serviços gerenciados). A entrega é ancorada por hyperscalers (AWS, Microsoft Azure, Google Cloud, Oracle Cloud) e seus ecossistemas de parceiros, onde certificações e níveis de programa influenciam o acesso a ferramentas, padrões de implementação e movimentos de co-venda; integradores de sistemas globais (como Accenture, Cognizant, Capgemini, HCLTech, Infosys e TCS) e boutiques especializadas executam migrações, modernização e operações contínuas.
As principais dependências a jusante incluem provedores de rede e interconexão e camadas de ferramentas para movimentação de dados, infraestrutura como código e gestão de políticas, que afetam o risco de corte e a aderência ao cronograma. Evidências de atrito na execução permanecem visíveis na modernização de bancos de dados, onde uma pesquisa de agosto de 2025 relatou que 94% dos projetos de migração de bancos de dados não cumprem os cronogramas planejados, comumente associados à complexidade subestimada e a testes insuficientes. No lado facilitador, a interconexão e a automação de transferência de dados estão se tornando aceleradores práticos para programas multicloud, ilustrados pelo uso do Equinix Fabric Cloud Router para mover 6,5 petabytes entre nuvens para a Uber, apoiando a mobilidade de dados em larga escala que sustenta iniciativas de refatoração e re-plataformização.
Cenário Competitivo
Concentração do Mercado
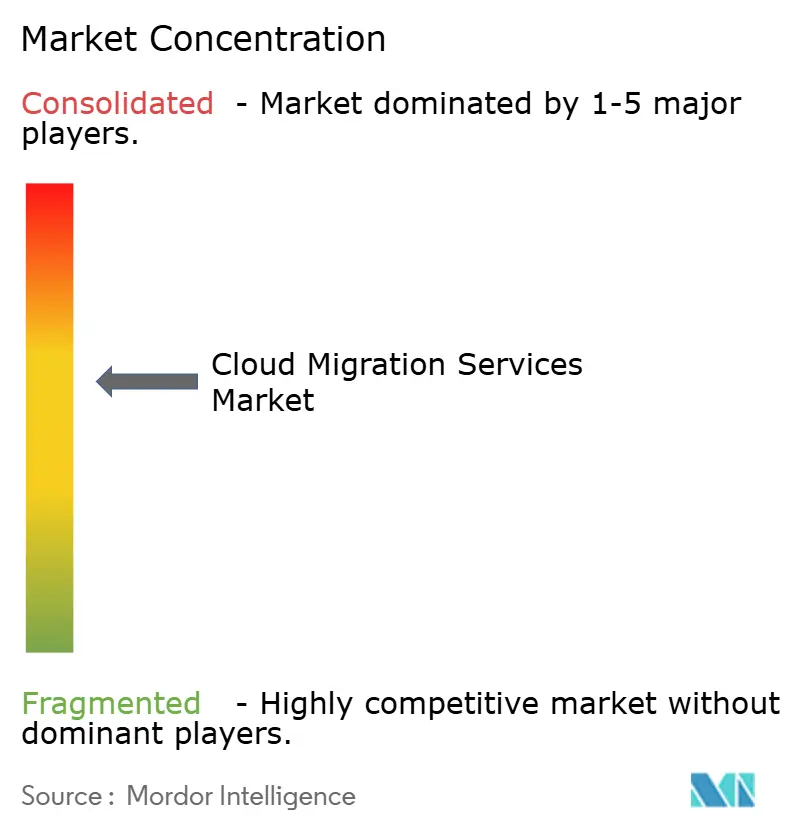
A complexidade estrutural do mercado é moderadamente fragmentada. Amazon Web Services, Microsoft Azure e Google Cloud Platform constituem a espinha dorsal para a maioria das migrações empresariais, mas integradores específicos do setor e consultorias especializadas prosperam ao resolver pontos problemáticos de legado e regulatórios. A Oracle garantiu um contrato de nuvem que pode superar USD 30 bilhões em receita anual a partir do ano fiscal de 2028, sinalizando a escala dos compromissos empresariais. A aquisição de USD 6,4 bilhões da HashiCorp pela IBM visa aprimorar a automação de nuvem híbrida, enquanto players menores como a HYCU estendem plataformas de mobilidade de dados para atenuar preocupações com bloqueio de fornecedor.
Os temas estratégicos convergem em torno de refatoração com suporte de IA, orquestração de políticas multinuvem e convergência de borda-nuvem. Os provedores se diferenciam por meio de conversão automatizada de código, sobreposições de segurança de confiança zero e mecanismos preditivos de otimização de custos. Empresas especializadas criaram nichos defensáveis na modernização de mainframe e conformidade em saúde, áreas onde o conhecimento de domínio supera a escala bruta. A concorrência de preços se intensifica no trabalho genérico de lift-and-shift, mas os compromissos consultivos envolvendo cargas de trabalho regulamentadas ou refatoração pesada comandam margens premium.
Espera-se que o impulso de fusões e aquisições persista à medida que hiperescaladores e integradores de sistemas globais adquirem ferramentas de nicho para preencher lacunas de capacidade e encurtar o tempo de geração de valor para grandes negócios. Ao mesmo tempo, frameworks de código aberto para provisionamento e gerenciamento de políticas estão reduzindo as barreiras para novos entrantes, garantindo que o mercado de serviços de migração para nuvem permaneça competitivo enquanto se consolida gradualmente nos níveis superiores.
Líderes do Setor de Serviços de Migração para Nuvem
-
Accenture plc
-
Amazon Web Services Inc.
-
Cisco Systems Inc.
-
Cognizant Technology Solutions Corporation
-
DXC Technology Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Migração para a Nuvem Empresas cobertas neste relatório
- Accenture plc
- Amazon Web Services Inc.
- Cisco Systems Inc.
- Cognizant Technology Solutions Corporation
- DXC Technology Company
- Evolve IP LLC
- Google LLC
- International Business Machines Corporation (IBM)
- Microsoft Corporation
- Oracle Corporation
- Rackspace Technology Inc.
- Flexera Software LLC (RightScale)
- Tech Mahindra Limited
- VMware Inc.
- WSM International LLC
- Infosys Limited
- HCL Technologies Limited
- Capgemini SE
- Atos SE
- Fujitsu Limited
- Alibaba Cloud (Alibaba Group Holding Limited)
- Kyndryl Holdings Inc.
- Tata Consultancy Services Limited
- NTT Data Corporation
Oportunidades de mercado e perspectivas futuras
Os programas de modernização empresarial que combinam migração com refatoração de aplicações e rearquitetura de plataforma representam um grande espaço em branco de curto prazo, já que vão além da simples realocação de infraestrutura. Referências públicas de 2026 mostram a escala e a complexidade sendo abordadas: a Intesa Sanpaolo concluiu uma migração de sistemas de TI essenciais para regiões do Google Cloud hospedadas em data centers da TIM, migrando mais de 800 aplicações enquanto desativava um número semelhante de sistemas físicos, e Nokia, SAP e Microsoft anunciaram um programa de vários anos para migrar o ambiente central de SAP ERP da Nokia para o SAP S/4HANA no Microsoft Azure usando o RISE with SAP. Esses programas ampliam a demanda por fábricas de migração capazes de padronizar governança, movimentação de dados, testes e corte em centenas de aplicações, ao mesmo tempo em que empacotam controles setoriais para BFSI e outros setores regulados.
A oportunidade também está crescendo em torno da entrega assistida por IA e da modernização API-first, na qual os prestadores de serviços estão transformando em produto capacidades repetíveis para reduzir o tempo de migração e melhorar a qualidade. Em fevereiro de 2026, a ISG destacou empresas de telecomunicações e mídia migrando para plataformas nativas de nuvem, incluindo modernização de OSS/BSS e arquiteturas API-first, com economias de custo operacional relatadas de 25 a 35 por cento, apoiando investimentos em pacotes de migração mais modernização que conectam engenharia de plataforma, segurança e mudança no modelo operacional. Os compradores também estão apoiando abordagens intensivas em automação, incluindo projetos como o da XLSMART e Tencent Cloud, que concluíram uma transformação de 4,5 meses envolvendo 1.200 microsserviços e 1.100 APIs, o que cria espaço para provedores que combinam zonas de aterrissagem em nuvem, controles zero-trust e governança de programas com throughput mensurável de refatoração em microsserviços, APIs e pipelines de dados.
Desenvolvimentos industriais recentes em Mercado de Serviços de Migração para a Nuvem
- Junho de 2026: a Cognizant concluiu a aquisição da Astreya, expandindo suas capacidades de serviços gerenciados e operações de TI com foco em IA. O negócio adiciona escala em infraestrutura e operações de local de trabalho que frequentemente seguem a migração para a nuvem e modelos de serviços gerenciados pós-migração, fortalecendo a capacidade da Cognizant de operar ambientes híbridos após grandes cortes de transição.
- Maio de 2026: a Accenture e a AWS apresentaram três soluções de IA agêntica no AWS Marketplace focadas em acelerar a transformação, migração e governança de dados. Empacotar essas capacidades como ofertas de marketplace apoia a entrega repetível tanto para clientes empresariais quanto para o mercado intermediário, alinhando o trabalho de modernização com controles padronizados.
- Julho de 2025: a Oracle anunciou uma previsão de acordo futuro em nuvem que deverá gerar mais de 30 bilhões de dólares americanos anualmente, além de relatar que sua receita de banco de dados MultiCloud aumentou mais de 100%. O tamanho do compromisso sinaliza a expansão contínua de grandes migrações empresariais e implantações de bancos de dados multicloud, aumentando a demanda por parceiros de implementação capazes de gerenciar interoperabilidade, governança e mobilidade de dados entre plataformas.
Mercado de Serviços de Migração para a Nuvem Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para esta metodologia, o mercado de serviços de migração para a nuvem é contabilizado como a receita obtida com serviços profissionais que planejam, executam e apoiam a movimentação de aplicações, dados e cargas de trabalho para um ambiente de nuvem, incluindo movimentações de nuvem para nuvem.
Exclusões de escopo: Excluímos taxas puras de hospedagem em nuvem e receita de licença de software independente quando não é vendida como parte de um compromisso de serviço de migração.
Visão Geral da Segmentação
- Por Tipo de Implantação
- Nuvem Pública
- Nuvem Privada
- Nuvem Híbrida
- Multinuvem
- Por Porte de Empresa
- Pequenas e Médias Empresas (PMEs)
- Grandes Empresas
- Por Tipo de Serviço
- Infraestrutura como Serviço (IaaS)
- Plataforma como Serviço (PaaS)
- Software como Serviço (SaaS)
- Por Abordagem de Migração
- Lift-and-Shift (Re-hospedagem)
- Re-plataforma
- Refatoração/Re-arquitetura
- Substituição (Substituição por SaaS)
- Por Vertical de Usuário Final
- Serviços Bancários, Financeiros e de Seguros (BFSI)
- Saúde e Ciências da Vida
- Varejo e Comércio Eletrônico
- Governo e Setor Público
- TI e Telecomunicações
- Manufatura
- Energia e Serviços Públicos
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Europa
- Alemanha
- Reino Unido
- França
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- África
- África do Sul
- Nigéria
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental é utilizada para estabelecer o contexto do mercado, os fatores de gasto e as faixas práticas de preços de serviços e mix de projetos. Normalmente consultamos fontes públicas, como dados do Bureau of Labor Statistics dos Estados Unidos sobre tendências de emprego em serviços de TI, indicadores de economia digital do Census Bureau dos Estados Unidos e da OCDE, estatísticas de conectividade da UIT e publicações do NIST e da ISO que influenciam as práticas de migração e segurança.
Também revisamos fontes como registros na SEC, relatórios anuais, apresentações para investidores e comunicados de imprensa de fontes confiáveis para acompanhar os comentários dos fornecedores sobre programas de nuvem, ecossistemas de parceiros e condições de pipeline. Em alguns casos, assinaturas pagas são utilizadas para verificar as finanças das empresas, anúncios de contratos e atividades de patentes relacionadas a temas de ferramentas de migração e automação, o que ajuda a manter as premissas alinhadas com o que as empresas sinalizam publicamente. Esses exemplos não são exaustivos, e muitas outras fontes públicas e pagas também foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar sob pressão o que observamos na pesquisa documental, especialmente onde os escopos de serviço se confundem entre migração, modernização e operações gerenciadas. Conversamos com líderes de entrega, arquitetos de soluções, contatos de canais e parceiros e compradores empresariais na APAC, EMEA e nas Américas, e então reconciliamos as diferenças em dimensionamento de negócios, duração de projetos e mix de nuvem antes de finalizar o modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 37% | Diretores Executivos (CXOs): 12% | APAC: 51% |
| Nível intermediário: 48% | Líderes Funcionais/de Unidade: 40% | EMEA: 30% |
| Players menores: 15% | Gerentes: 48% | Américas: 19% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma construção de cima para baixo, na qual a adoção de nuvem empresarial e a atividade de migração de cargas de trabalho são reconstruídas por região e, em seguida, traduzidas em gastos de serviços endereçáveis usando taxas de penetração e valores típicos de compromisso. Para manter os totais fundamentados, o resultado é corroborado com verificações seletivas de baixo para cima, incluindo faixas de tamanho de negócios amostradas por abordagem de migração, verificações de canal de parceiros sobre volumes de projetos e consolidações de fornecedores para um conjunto limitado de linhas de serviço visíveis.
Os principais insumos que moldam o modelo incluem a participação de cargas de trabalho que migram de ambientes locais para a nuvem versus de nuvem para nuvem, o mix de implantações públicas, privadas e híbridas, as ondas típicas de migração por porte de empresa e a proporção de projetos que incluem trabalho de refatoração ou rearquitetura em vez de transferência direta. Também acompanhamos sinais de intensidade de serviço, como requisitos de segurança e conformidade, restrições de gravidade de dados e o ritmo de modernização de aplicações, uma vez que esses fatores afetam tanto as horas de esforço quanto as taxas combinadas.
Para a previsão, a análise de cenários é utilizada para que os caminhos otimistas e conservadores possam ser vinculados ao que os entrevistados esperam para os orçamentos de programas de nuvem, capacidade de contratação e tempos de ciclo de projetos. Onde a visibilidade de baixo para cima é mais escassa em geografias menores, as lacunas são tratadas por meio de alocações baseadas em proporções ancoradas a indicadores de gastos em nuvem, e então revisadas novamente com especialistas regionais.
Ciclo de Validação e Atualização de Dados
Os resultados são verificados em relação a sinais independentes, como a direção dos gastos em infraestrutura de nuvem, as tendências de mão de obra em serviços de TI e a participação de empresas que operam ambientes híbridos, e as variações são investigadas antes da aprovação final. Se uma região ou segmento apresentar um salto que não possa ser explicado por adoção, precificação ou mudanças de mix, as premissas são revisitadas e o conjunto de entrevistas relevante é recontactado para esclarecimento.
Uma revisão analítica em múltiplas etapas é seguida para que as definições, o tratamento de moedas e o mapeamento de anos permaneçam consistentes em todo o modelo. Os relatórios são atualizados anualmente, com atualizações intermediárias quando eventos relevantes alteram o comportamento de gastos, e imediatamente antes da entrega é realizada uma revisão final para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Serviços de Migração para a Nuvem da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para serviços de migração para a nuvem frequentemente divergem porque as empresas contabilizam diferentes atividades sob migração e também utilizam diferentes anos-base, moedas e trajetórias de crescimento. Em nosso trabalho, procuramos manter a definição vinculada ao trabalho real de entrega de projetos e, em seguida, validamos os números por meio de entrevistas para que os totais não se afastem do que compradores e provedores observam.
A principal lacuna vem da expansão do escopo — a Mordor Intelligence contabiliza os serviços de migração para a nuvem como o conjunto completo de receitas de migração e compromissos relacionados em todas as regiões, enquanto algumas fontes mantêm o mercado restrito a linhas de serviço mais estreitas ou apenas a um subconjunto de plataformas de nuvem, o que reduz seus totais.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 0,38 T de USD (2026) | |
| Consultoria Global A | 20,67 bilhões de USD (2025) | Utiliza um ano inicial menor e frequentemente reflete uma definição mais restrita que pode enfatizar os serviços de migração de cargas de trabalho, excluindo trabalhos adjacentes com uso intensivo de modernização e algumas atividades de nuvem para nuvem. |
| Editora do Setor B | 12,75 bilhões de USD (2025) | O ano-base e o momento da moeda diferem, e o escopo descrito é tipicamente mais estreito, o que pode subestimar os programas empresariais plurianuais e os projetos de maior esforço impulsionados por conformidade e movimentações complexas de dados. |
A tabela mostra que a diferença é explicada principalmente pelo que é contabilizado como trabalho de migração e qual ano é utilizado como ponto de partida. Ao manter as premissas vinculadas ao mix de implantação, à abordagem de migração e ao dimensionamento de compromissos, nossa estimativa permanece rastreável a fatores de demanda claros e pode ser reproduzida quando novos dados de entrada estiverem disponíveis.
Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de serviços de migração para nuvem?
O tamanho do mercado de serviços de migração para nuvem é de USD 0,38 trilhão em 2026 e deve crescer para USD 1,30 trilhão até 2031.
Qual modelo de implantação está crescendo mais rapidamente?
A nuvem híbrida lidera o crescimento com um CAGR de 29,35% até 2031, à medida que as empresas alinham o posicionamento de cargas de trabalho com metas de latência, conformidade e custo.
Por que as PMEs estão adotando cada vez mais os serviços de migração para nuvem?
As cadeias de ferramentas automatizadas e os modelos de serviço em camadas reduzem as barreiras técnicas e os custos, permitindo que as PMEs capturem capacidades de nível empresarial enquanto impulsionam um CAGR de 28,65%.
Como as preocupações regulatórias restringem a adoção?
Mandatos de soberania de dados, como o RGPD, complicam a conformidade, forçando as organizações a projetar soluções híbridas ou soberanas que retardam os cronogramas de migração.
Qual impacto a IA generativa terá nas migrações futuras?
Ferramentas de análise de código e refatoração habilitadas por IA estão reduzindo o esforço de modernização, acelerando a mudança do lift-and-shift para arquiteturas nativas em nuvem que devem dominar até 2031.
Qual região deve crescer mais rapidamente?
A Ásia-Pacífico deve registrar um CAGR de 29,15% até 2031, impulsionada por investimentos governamentais e pela expansão da capacidade de hiperescala.