
Tamanho e Participação do Mercado Chinês de Alimentos e Bebidas à Base de Plantas
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
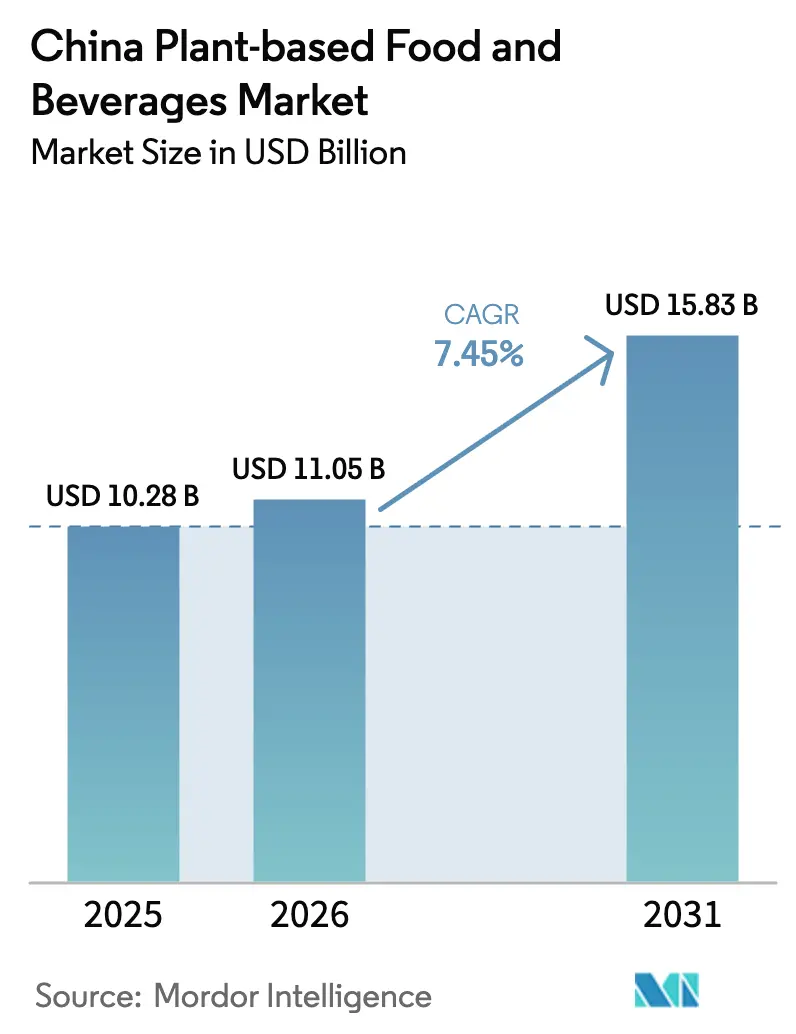
| Tamanho do mercado no ano base (2025) | 10.28 Bilhões de dólares |
| Tamanho do Mercado (2026) | 11.05 Bilhões de dólares |
| Tamanho do Mercado (2031) | 15.83 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.45 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Chinês de Alimentos e Bebidas à Base de Plantas por Mordor Intelligence
O tamanho do mercado chinês de alimentos e bebidas à base de plantas em 2026 é estimado em USD 11,05 bilhões, crescendo a partir do valor de 2025 de USD 10,28 bilhões, com projeções para 2031 indicando USD 15,83 bilhões, crescendo a uma CAGR de 7,45% ao longo de 2026-2031. A aceleração da demanda reflete a crescente consciência sobre saúde, políticas nacionais de apoio no âmbito do 14º Plano Quinquenal e o rápido avanço nas tecnologias de extrusão e fermentação. O respaldo institucional do Conselho de Estado normalizou as proteínas vegetais nas diretrizes dietéticas convencionais, enquanto os ecossistemas de comércio eletrônico em evolução encurtam o caminho entre o lançamento de produtos e a experimentação em massa. Os produtores domésticos aproveitam as vantagens de escala no processamento de soja e nas novas linhas de proteína de ervilha recém-instaladas para reduzir a diferença de preço em relação aos análogos de origem animal. Os participantes internacionais contribuem com conhecimento técnico avançado, mas a sensibilidade ao preço e as preferências de sabor recompensam as empresas que localizam texturas, temperos e formatos de culinária para as culinárias chinesas.
Principais Conclusões do Relatório
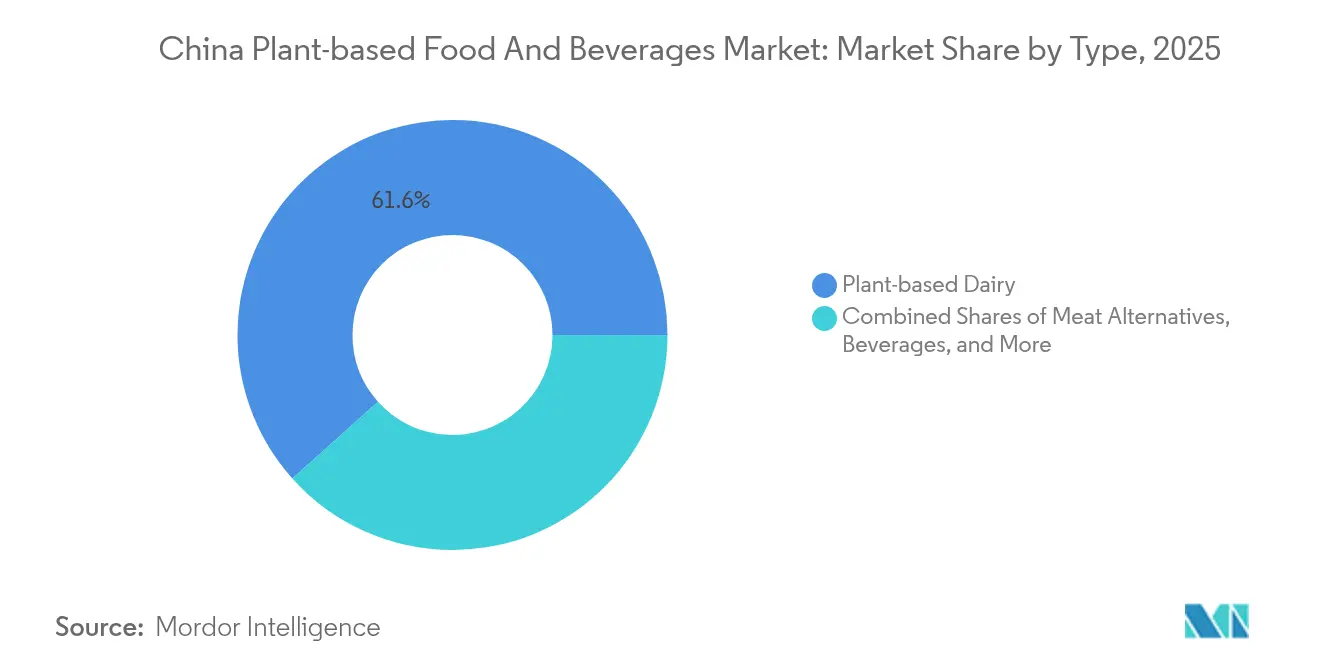
- Por tipo, os laticínios à base de plantas lideraram com uma participação de 61,62% no mercado chinês de alimentos e bebidas à base de plantas em 2025. Prevê-se que os substitutos de carne registem a CAGR mais rápida de 8,66% até 2031.
- Por fonte, a soja capturou 53,92% do tamanho do mercado chinês de alimentos e bebidas à base de plantas entre os ingredientes de origem em 2025. Projeta-se que a proteína de ervilha se expanda a uma CAGR de 8,41% entre 2026-2031.
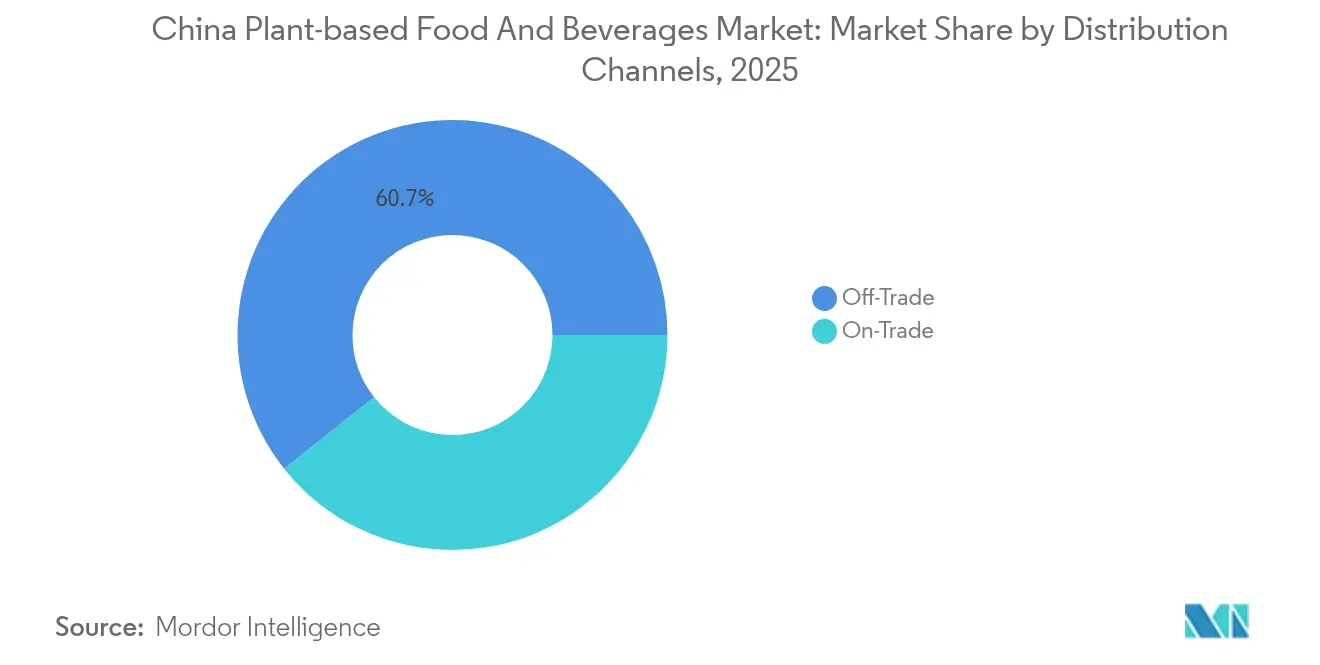
- Por canais de distribuição, os canais off-trade comandaram uma participação de receita de 60,68% em 2025, enquanto o on-trade avança a uma CAGR de 8,73% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado Chinês de Alimentos e Bebidas à Base de Plantas
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Tendências Crescentes de Saúde e Bem-Estar | +1.2% | Nacional, concentrado nas cidades de nível 1-2 | Médio prazo (2-4 anos) |
| Inovação no Desenvolvimento de Produtos | +1.8% | Global, com centros de pesquisa e desenvolvimento em Pequim e Xangai | Longo prazo (≥ 4 anos) |
| Mudanças Dietéticas e Flexitarianismo | +1.0% | Áreas urbanas, com expansão para cidades de nível 3 | Médio prazo (2-4 anos) |
| Maior Disponibilidade em Canais Online | +1.5% | Nacional, mais forte nas cidades de nível 1-2 | Curto prazo (≤ 2 anos) |
| Crescente Prevalência de Intolerância à Lactose | +0.8% | Nacional, maior impacto nas regiões do norte | Longo prazo (≥ 4 anos) |
| Influência das Tendências Ocidentais e Globais | +0.9% | Cidades de nível 1, expandindo-se para os níveis 2-3 | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Tendências Crescentes de Saúde e Bem-Estar
Após a pandemia, a consciência sobre saúde entre os consumidores chineses aumentou significativamente, impulsionando uma preferência crescente por alimentos funcionais que combinam benefícios nutricionais com conveniência. Para alinhar-se com esta tendência, a Administração Chinesa de Alimentos e Medicamentos implementou padrões de rotulagem atualizados, GB 7718-2025 e GB 28050-2025, que exigem informações nutricionais mais claras e detalhadas [1]Fonte: Departamento de Agricultura dos Estados Unidos, "Padrões de Rotulagem de Alimentos Pré-embalados Finalizados" apps.fas.usda.gov. Estas regulamentações capacitam as marcas à base de plantas a enfatizar as vantagens de saúde dos seus produtos, como zero colesterol, maior teor de fibras e níveis reduzidos de gordura saturada em comparação com os produtos de origem animal. Esta mudança é particularmente vantajosa para o mercado de alternativas lácteas à base de plantas. A China tem capacidade de desempenhar um papel significativo no avanço da tendência global em direção à carne à base de plantas, aumentando a produção e reduzindo os custos. O país possui uma abundância de soja não-OGM localmente e uma grande capacidade de processamento de matérias-primas à base de plantas, como soja e ervilha. De acordo com a ProVeg, 98% dos consumidores chineses tendem a consumir mais alimentos à base de plantas quando apresentados com dados científicos sobre os benefícios de tais dietas [2]Fonte: Proveg International, "A maioria das pessoas na China consumirá mais alimentos à base de plantas quando informadas sobre os benefícios, revela pesquisa," proveg.org.
Inovação no Desenvolvimento de Produtos
Os fabricantes chineses aproveitam os avanços tecnológicos em extrusão de alta umidade e processamento por fermentação para criar texturas semelhantes à carne, abordando as preocupações persistentes dos consumidores em relação às alternativas à base de plantas. Pesquisas do A*STAR de Singapura destacam que a otimização bayesiana multiobjetivo pode ajustar com precisão os parâmetros de extrusão, alcançando uma dureza semelhante ao peito de frango com apenas 5-7% de variância e uma força de corte dentro de 15% dos objetivos. A Jinan Xilang Machine, um fabricante doméstico de equipamentos, oferece linhas de produção para proteína vegetal texturizada, com capacidades entre 100-2.000 kg/hora, sublinhando a prontidão da infraestrutura para produção em escala. Com a China processando cerca de 50% da capacidade mundial de proteína de soja, as suas capacidades de fermentação não apenas reduzem os custos de produção de ingredientes, mas também a posicionam de forma competitiva em relação às alternativas importadas.
Mudanças Dietéticas e Flexitarianismo
Os consumidores chineses da Geração Z estão demonstrando um interesse crescente em dietas à base de plantas, com as preocupações ambientais (pontuação média de 4,19 em 5) sendo a principal motivação, seguidas por considerações éticas (3,76), de acordo com uma pesquisa recente com turistas. Os respondentes urbanos, com pontuação de 3,638, relatam benefícios percebidos mais elevados em comparação com os consumidores rurais, que pontuaram 3,266, evidenciando uma concentração de adotantes iniciais em áreas metropolitanas. No entanto, ao contrário dos consumidores ocidentais, os consumidores chineses veem os produtos à base de plantas como fontes de proteína complementares, e não como substitutos totais da carne. Esta diferença comportamental levou marcas como The Vegetarian Butcher a afastarem-se de estratégias focadas em hambúrgueres e, em vez disso, a oferecerem opções localizadas, como itens de pequeno-almoço, recheios de padaria e aplicações em cafés, onde as proteínas vegetais complementam, em vez de substituir, as refeições tradicionais.
Maior Disponibilidade em Canais Online
As plataformas de comércio eletrônico estão a melhorar a acessibilidade ao mercado ao abordar as limitações do retalho tradicional. Além disso, o aumento da penetração da internet está a impulsionar o crescimento das compras online. De acordo com dados do Banco Mundial de 2023, a China tinha uma taxa de penetração da internet de 78%. Da mesma forma, as marcas à base de plantas estão a implementar estratégias para ampliar a sua presença no mercado [3]Fonte: Banco Mundial, "Taxa de Penetração da Internet na China", data.worldbank.org. Ao utilizar o comércio eletrônico transfronteiriço, estas marcas podem contornar as complexidades dos processos de registo de importação enquanto avaliam a procura do mercado. Adicionalmente, a integração de funcionalidades de comércio social permite a colaboração com influenciadores e a disseminação de conteúdo educativo. Esta abordagem ajuda a colmatar as lacunas de conhecimento dos consumidores em relação à nutrição e aos métodos de confeção à base de plantas. Tais iniciativas são particularmente importantes para categorias de produtos que requerem mudanças comportamentais significativas, garantindo que os consumidores estejam bem informados e mais confiantes na adoção dessas alternativas. Além disso, a crescente preferência dos consumidores por produtos sustentáveis e orientados para a saúde está a impulsionar ainda mais a procura por alternativas à base de plantas, criando oportunidades para as marcas inovarem e atenderem às necessidades dos consumidores em evolução.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Desafios na Cadeia de Abastecimento e Produção | -1.1% | Nacional, agudo nas províncias ocidentais | Curto prazo (≤ 2 anos) |
| Consciencialização Limitada Além das Grandes Cidades | -0.9% | Cidades de nível 3-4 e áreas rurais | Médio prazo (2-4 anos) |
| Complexidades Regulatórias e de Normalização | -0.7% | Nacional, afetando importações e novos ingredientes | Longo prazo (≥ 4 anos) |
| Lacunas de Sabor e Textura | -1.3% | Nacional, variando por categoria de produto | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Desafios na Cadeia de Abastecimento e Produção
A fragmentação no aprovisionamento de matérias-primas e os custos crescentes de ingredientes isentos de origem animal dificultam a escalabilidade da produção e reduzem as margens de lucro. Os fabricantes chineses no setor à base de plantas enfrentam desafios com fornecimentos instáveis de ingredientes. As proteínas especializadas e os aditivos funcionais requerem prazos de entrega mais longos e são mais caros em comparação com os ingredientes alimentares tradicionais. A análise dos custos de produção mostra que os produtos à base de plantas frequentemente custam 2 a 4 vezes mais do que as alternativas convencionais. Esta disparidade de custos é notável, com 21% dos consumidores experimentadores identificando o preço como principal razão para não recomprar, de acordo com o Food Engineering Journal. As despesas de frete agravam ainda mais estes problemas, pois os ingredientes especializados requerem logística com controlo de temperatura, e os tamanhos menores dos lotes aumentam os custos de transporte por unidade. Para fazer face a estes desafios, as empresas estão a adotar automação de processamento contínuo e estratégias de fabrico regional. Muitas estão também a desenvolver instalações integradas de processamento de ingredientes para otimizar formulações com proteínas de menor custo e simplificar as cadeias de abastecimento.
Lacunas de Sabor e Textura
Os estudos sobre aceitação pelos consumidores identificam consistentemente o sabor e a textura como os principais obstáculos às compras repetidas. Um inquérito realizado em 2020 revelou que 74% dos consumidores chineses não estavam dispostos a recomprar carne à base de plantas devido à insatisfação com os atributos sensoriais. As carnes simuladas tradicionais chinesas, tipicamente à base de tofu e de baixo custo, criam referências de perceção negativa que as proteínas vegetais de nova geração precisam de superar. As tradições culinárias chinesas enfatizam texturas específicas e técnicas de confeção, como o salteado em fogo alto ou o estufado, que as alternativas à base de plantas frequentemente têm dificuldade em replicar. As investigações indicam que os consumidores chineses exibem maior resistência aos substitutos de carne em comparação com os seus homólogos australianos e britânicos, com a segurança alimentar e as preocupações com o processamento excessivo a sobreporem-se às motivações ambientais. Esta resistência destaca a necessidade crítica de investimentos significativos em investigação e desenvolvimento na melhoria da textura e na localização do sabor para alcançar a aceitação do mercado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Alternativas Lácteas Lideram o Mercado
Em 2025, os laticínios à base de plantas detêm uma participação de mercado dominante de 61,62%, apoiada por uma preferência cultural pelo leite de soja e pela rápida diversificação em cafeterias e canais de retalho. A liderança deste segmento decorre da confiança dos consumidores em opções estabelecidas como o leite de soja, o que facilitou o crescimento das alternativas à base de aveia, amêndoa e arroz. Embora os substitutos de carne atualmente representem uma participação de mercado menor, exibem o crescimento mais rápido, com uma CAGR de 8,66% projetada de 2026 a 2031, impulsionada por avanços nas tecnologias de textura e sabor. Entretanto, as bebidas à base de plantas estão a aproveitar a crescente cultura de cafés da China. Marcas como a HEYTEA alcançaram uma presença de mercado significativa ao combinar inovadoramente proteínas vegetais com formulações tradicionais de chá.
Além disso, o setor de alimentos e bebidas está a registar crescimento em categorias à base de plantas, como panificação, snacks e refeições prontas para consumir, com empresas como a Zero Limits a liderar o caminho em produtos de padaria sem origem animal. Os desenvolvimentos regulatórios também desempenham um papel crucial, uma vez que a Autoridade Chinesa de Segurança Alimentar facilita a aprovação de novos ingredientes ao abrigo das normas de aditivos alimentares GB 2760-2024. No entanto, os prazos de aprovação prolongados podem atrasar o desenvolvimento de produtos. Além disso, o Ministério da Agricultura e dos Assuntos Rurais influencia a dinâmica das categorias ao conceder subsídios para apoiar a produção nacional de leite cru, aumentando a concorrência e obrigando as alternativas lácteas à base de plantas a estabelecer propostas de valor claras além do preço.


Por Fonte: Domínio da Soja Enfrenta Diversificação Proteica
Em 2025, a soja detém uma participação de mercado dominante de 53,92%, impulsionada pelo papel da China como principal processador de soja e pela aceitação cultural dos alimentos à base de soja. Ao mesmo tempo, a proteína de ervilha está a registar o crescimento mais rápido, com uma CAGR impressionante de 8,41%. Este crescimento é sustentado pela expansão da capacidade de processamento da China e pelas propriedades funcionais superiores da proteína, tornando-a ideal para aplicações de análogos de carne. A proteína de trigo é utilizada em aplicações que requerem redes de glúten para textura, enquanto as proteínas de arroz e aveia atraem consumidores que procuram opções hipoalergénicas ou benefícios nutricionais específicos. A tendência de diversificação evidencia tanto a procura dos consumidores por variedade como os esforços dos fabricantes para equilibrar custo e funcionalidade em diversas categorias de produtos.
A crescente capacidade de processamento da China reflete a sua prontidão para a diversificação de fontes. Adicionalmente, novas proteínas, como as derivadas de cogumelos juba-de-leão e de várias leguminosas, oferecem oportunidades únicas de diferenciação. Isto é particularmente relevante para regiões com escassez de água que exploram culturas alternativas adequadas para terras não aráveis. As políticas de modernização agrícola da China promovem a diversificação de culturas, o que pode expandir a base de matérias-primas para a produção de alimentos à base de plantas e reduzir a dependência de fontes de proteína importadas.
Por Canais de Distribuição: Liderança Off-Trade com Aceleração do Crescimento On-Trade
Em 2025, os canais off-trade, incluindo supermercados, hipermercados, lojas de conveniência e plataformas online, detêm uma participação de mercado dominante de 60,68%, proporcionando aos consumidores acesso abrangente e transparência de preços. Os canais online estão a registar um crescimento significativo, impulsionados por plataformas como a Tmall e a JD.com. Adicionalmente, o comércio social da Douyin está a expandir-se para cidades de nível inferior. As lojas de conveniência e especializadas funcionam como pontos de descoberta, apresentando novos produtos aos consumidores através de amostras e promoções. Os supermercados e hipermercados continuam a ser canais de distribuição fundamentais, mas requerem investimentos substanciais em marketing para garantir visibilidade nas prateleiras e incentivar a experimentação pelos consumidores.
Os canais on-trade, embora atualmente representem uma participação menor, estão a crescer a uma CAGR impressionante de 8,73%. Este crescimento é impulsionado por colaborações estratégicas entre marcas à base de plantas e operadores de serviços de alimentação. As parcerias com restaurantes permitem que os consumidores experimentem produtos em formatos preparados que realçam o sabor enquanto minimizam as preocupações com a textura. Exemplos incluem parcerias entre fornecedores à base de plantas e cadeias como KFC, Haidilao e cafés independentes. O canal de serviços de alimentação oferece não apenas margens de lucro mais elevadas, mas também oportunidades de construção de marca através de endossos de chefs e designs de menus inovadores. No entanto, as marcas que adotam estratégias omnicanal, particularmente no comércio eletrônico transfronteiriço, devem enfrentar os desafios regulatórios impostos pelo Ministério do Comércio, especialmente no que diz respeito às vendas diretas e à distância.
Análise Geográfica
A China é o foco central desta análise de mercado, com diferenças regionais influenciadas pelo desenvolvimento económico e pelo comportamento dos consumidores nas suas cidades de diferentes níveis. As cidades de nível 1, como Pequim, Xangai, Shenzhen e Guangzhou, apresentam os maiores níveis de penetração de mercado e aceitação pelos consumidores. Isto é impulsionado por rendimentos disponíveis mais elevados, maior exposição internacional e maior disponibilidade de produtos à base de plantas através de canais de retalho e serviços de alimentação. Estes centros urbanos funcionam como terrenos de ensaio para novos lançamentos de produtos e estratégias de marca, com iniciativas bem-sucedidas a expandir-se para os mercados de nível 2 e nível 3.
As cidades de nível inferior oferecem um potencial de crescimento substancial à medida que jovens residentes urbanos se deslocam de mercados de primeiro nível saturados, trazendo preferências por produtos premium e orientados para a saúde. As investigações mostram que a redução das disparidades de rendimento entre zonas urbanas e rurais e os menores custos de vida nas cidades menores melhoram as despesas discricionárias, criando tendências de consumo emergentes da classe média fora das principais áreas metropolitanas. No entanto, os consumidores rurais e das cidades de nível 3-4 enfrentam barreiras significativas à adoção de dietas à base de plantas, incluindo preferências culturais e familiares pela carne tradicional, disponibilidade limitada de produtos e falta de consciencialização sobre nutrição e preparação à base de plantas.
Províncias como Shandong, Heilongjiang e Guangdong, com infraestruturas de processamento alimentar bem estabelecidas, dominam as capacidades de produção regionais. As suas vantagens residem na proximidade às matérias-primas e em redes de transporte eficientes. Embora províncias como a Mongólia Interior, Xinjiang e Heilongjiang beneficiem de subsídios do setor leiteiro que intensificam a concorrência com as alternativas à base de plantas, as províncias costeiras focam-se na inovação em tecnologia alimentar e no crescimento das exportações. O Ministério da Agricultura e dos Assuntos Rurais alocou milhares de milhões em subsídios para leite cru e leite em pó atomizado, ilustrando como as políticas regionais moldam o panorama competitivo entre produtos lácteos à base de plantas e convencionais.
Panorama regulatório
O ambiente regulatório da China para alimentos à base de plantas está se tornando mais rigoroso em relação a definições e alegações, com a conformidade ancorada em estruturas nacionais para aditivos e rótulos, incluindo a GB 2760 (aditivos alimentares) e os padrões atualizados de rotulagem de produtos pré-embalados e nutricional GB 7718-2025 e GB 28050-2025. O trabalho de padronização também se apoia em órgãos técnicos, como o Comitê Técnico Nacional de Padronização da Indústria Alimentícia (SAC/TC64). À medida que as marcas competem com o posicionamento de “melhor para você”, os produtos à base de plantas enfrentam escrutínio crescente quanto à nomenclatura, declarações de ingredientes e alegações nutricionais ou de saúde.
A harmonização liderada pelo setor avança em paralelo aos padrões nacionais, inclusive por meio da T/CGDF 30-2024 (Padrão de Alimentos à Base de Plantas), implementada em 6 de fevereiro de 2024, que estabelece definições e orientações de categoria para alimentos à base de plantas. Em maio de 2025, a China Chamber of Commerce of Foodstuffs and Native Produce (CFNA) lançou um padrão de grupo de nível nacional e criou um subcomitê de produtos à base de plantas para alinhar práticas de qualidade e rotulagem. Isso favorece uma comercialização mais rápida para formulações em conformidade, ao mesmo tempo em que eleva o padrão exigido para alegações não padronizadas e para ingredientes importados ou inovadores que exigem documentação adicional.
Análise da cadeia de valor
A cadeia de valor abrange desde a produção e comercialização de matérias-primas a montante (soja, ervilha, trigo, aveia, arroz e outras leguminosas), passando pelo processamento intermediário de proteínas (concentrados e isolados de proteína, proteínas texturizadas) e o fornecimento de ingredientes funcionais, até a fabricação a jusante de produtos finais, como alternativas lácteas, substitutos de carne, bebidas e outros alimentos à base de plantas. A China se beneficia de uma sólida escala doméstica de processamento de soja e de capacidade crescente para proteínas alternativas, especialmente a de ervilha. Ao mesmo tempo, persiste certa dependência de fornecimento para leguminosas ou grãos específicos, além de insumos não geneticamente modificados ou com certificações especiais, o que pode aumentar o prazo de entrega e a volatilidade de custos para os formuladores.
Os fabricantes a jusante utilizam capacidades de extrusão e fermentação para transformar proteínas vegetais em texturas e formatos localizados, adequados à culinária chinesa, distribuindo-os depois por meio de canais de varejo e comércio eletrônico (incluindo Tmall, JD.com e comércio social), bem como parcerias no setor de foodservice que apoiam a experimentação. As pressões de custo e consistência continuam a impulsionar a integração vertical e a presença de fabricação regional, com empresas adotando automação de processamento contínuo e instalações integradas de processamento de ingredientes para estabilizar a disponibilidade de matérias-primas, melhorar o desempenho entre lotes e iterar mais rapidamente diante das orientações em evolução sobre rotulagem e categorização.
Panorama Competitivo
O mercado chinês de alimentos e bebidas à base de plantas exibe uma fragmentação moderada com uma concentração, criando espaço tanto para players estabelecidos como para novos disruptores capturarem quota de mercado através de posicionamento diferenciado e estratégias localizadas. As empresas domésticas aproveitam as vantagens de custo através de cadeias de abastecimento integradas e compreensão cultural, enquanto as marcas internacionais contribuem com expertise tecnológica e posicionamento premium. Os padrões estratégicos enfatizam parcerias com operadores de serviços de alimentação, otimização de plataformas de comércio eletrônico e produção regional para alcançar competitividade de preços em relação às alternativas importadas.
A implementação tecnológica foca-se nas capacidades de fermentação, processamento por extrusão e desenvolvimento de sabores para abordar as barreiras de textura e sabor que limitam a adoção pelos consumidores. As empresas que perseguem oportunidades em espaços inexplorados visam casos de uso específicos, como aplicações de panificação, formulações de bebidas e formatos prontos para consumir, onde as proteínas vegetais complementam, em vez de substituir diretamente, os produtos de origem animal.
A suspensão das operações da Beyond Meat na China em 2025 ilustra os desafios enfrentados pelas marcas internacionais que não conseguem adaptar formulações e preços às condições do mercado local, criando oportunidades para players domésticos com capacidades de desenvolvimento de produtos localizados e fabrico com custos competitivos. Os fatores de conformidade regulatória da Autoridade Chinesa de Segurança Alimentar relativos a aprovações de novos alimentos e normas de rotulagem influenciam o posicionamento competitivo, particularmente para empresas que introduzem ingredientes inovadores ou tecnologias de processamento.
Líderes do Setor Chinês de Alimentos e Bebidas à Base de Plantas
Green Monday Group
Qishan Foods
Oatly Group AB
Yili Group
The Livekindly Company Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
As oportunidades de mercado estão cada vez mais concentradas em escolhas de produtos e modelos de comercialização que reduzem o atrito do consumidor em relação a sabor, ocasiões de uso e confiança. Os laticínios à base de plantas continuam sendo o maior segmento por tipo, e os padrões de rotulagem atualizados GB 7718-2025 e GB 28050-2025, juntamente com a maior conscientização sobre intolerância à lactose, favorecem uma comunicação mais clara do posicionamento nutricional e da transparência de ingredientes para leites vegetais e alternativas fermentadas. No setor de foodservice, colaborações com grandes redes continuam a atuar como motores de experimentação para análogos lácteos e sobremesas à base de plantas, incluindo as parcerias da Oatly com Haidilao e KFC para ofertas de sorvete vegano em 2024.
Do lado da oferta, o mercado tem espaço para ecossistemas domésticos de ingredientes e formulação que reduzam a diferença de custo-benefício em relação aos produtos de origem animal, mantendo-se dentro das expectativas mais rígidas de definição e rotulagem. O subcomitê de produtos à base de plantas e o trabalho de padrão de grupo da CFNA, de maio de 2025, oferecem um mecanismo de coordenação para padrões básicos de qualidade, o que pode ajudar a escalar a distribuição nacional em conformidade e reduzir a fragmentação entre marcas e fabricantes terceirizados. O desenvolvimento de produtos também continua se expandindo para além dos casos de uso do tipo hambúrguer, incluindo refeições prontas para consumo, itens de panificação e bebidas voltadas para ocasiões de refeições apimentadas e gordurosas, alinhando novos formatos aos contextos de consumo predominantes na China, em vez de buscar uma substituição direta e equivalente da carne.
Desenvolvimentos recentes do setor
- Julho de 2026: A Weiwei Shares anunciou o lançamento de uma série de novos produtos à base de plantas, incluindo o leite de soja em pó Wuhong Wuhei, o leite de soja em pó de feijão preto de baixo IG e o leite de soja La-Da-Zi. O anúncio expande as categorias de bebidas e soja à base de plantas da Weiwei na China, fortalecendo sua posição no segmento de rápido crescimento. A diversificação de produtos aborda lacunas de textura e sabor e favorece a combinação com alimentos apimentados e gordurosos para aplicações mais amplas ao consumidor.
- Abril de 2026: A Yangyuan Beverage anunciou, em seu relatório do 1º trimestre de 2026, a expansão estratégica de seu portfólio de bebidas à base de plantas para além das nozes, incluindo novas categorias de leites vegetais. A expansão adiciona novas categorias de leite vegetal no mercado chinês. A medida amplia as ofertas voltadas para a saúde, visando conquistar consumidores intolerantes à lactose e ampliar a escala das bebidas à base de plantas.
- Julho de 2024: A Oatly Group AB lançou três novos sorvetes veganos na China por meio de parcerias com Haidilao e KFC. O lançamento marca uma intensificação da expansão internacional da marca no mercado chinês de alimentos à base de plantas e amplia os canais de distribuição. As parcerias aumentam a exposição doméstica dos análogos lácteos à base de plantas.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este relatório, dimensionamos o valor de alimentos e bebidas à base de plantas vendidos na China, nos quais a principal base nutricional ou funcional provém de ingredientes vegetais e o produto é posicionado como uma alternativa à base de plantas ou uma escolha com foco vegetal.
Exclusões de escopo: excluímos o valor agregado da preparação em serviços de alimentação além do preço do produto embalado, e também excluímos alimentos básicos puramente de origem vegetal que não são comercializados como alternativas à base de plantas.
Visão geral da segmentação
- Por Tipo
- Laticínios à Base de Plantas
- Iogurte
- Queijo
- Sobremesas Geladas e Gelados
- Outros Produtos Lácteos
- Substitutos de Carne
- Tofu
- Tempeh
- Proteína Vegetal Texturizada
- Outros Substitutos de Carne
- Bebidas
- Leite
- Smoothies
- Chá
- Café
- Outras Bebidas
- Outros Alimentos e Bebidas
- Laticínios à Base de Plantas
- Por Fonte
- Soja
- Ervilha
- Trigo
- Arroz
- Aveia
- Outras Fontes
- Por Canais de Distribuição
- On-Trade
- Off-Trade
- Supermercados/Hipermercados
- Lojas de Conveniência
- Lojas Especializadas
- Canais Online
- Outros Canais de Distribuição
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental nos ajudou a estabelecer os limites do que deveria ser considerado, além de ajudar a ancorar o contexto de consumo chinês antes de contatarmos especialistas. Revisamos direções públicas de dieta e saúde, sinais comerciais e agrícolas, e comportamento de categoria para entender como os produtos à base de plantas estão sendo comprados e consumidos.
As fontes típicas não pagas utilizadas incluem estatísticas e publicações nacionais, como o National Bureau of Statistics of China, estatísticas de importação e exportação da China Customs, publicações do Ministério da Agricultura e Assuntos Rurais, além de orientações e estudos de órgãos como a Chinese Nutrition Society e periódicos revisados por pares de nutrição e ciência de alimentos. Também revisamos relatórios anuais de empresas, apresentações a investidores e cobertura de notícias de varejo e foodservice, e utilizamos uma assinatura paga para dados financeiros de empresas, notícias e buscas de patentes quando isso ajudou a validar pipelines de produtos e investimentos por categoria. Esta lista é meramente ilustrativa, e muitas outras fontes também foram verificadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário foi utilizado para testar a visão documental com pessoas que acompanham preços, volumes e mudanças de canal em primeira mão. Em seguida, usamos essas informações para preencher lacunas onde as fontes públicas eram escassas. As entrevistas abrangeram funções ligadas a marcas e ingredientes, distribuidores e varejistas, e participantes voltados ao setor de foodservice. Também verificamos as percepções nos principais polos de consumo e em cidades de níveis inferiores em rápido crescimento, para que as premissas não se apoiassem excessivamente em um único bolsão de demanda.
Distribuição dos entrevistados do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do entrevistado |
|---|---|
| Nível superior: 36% | Diretores executivos: 19% |
| Nível médio: 44% | Líderes funcionais/de unidade: 36% |
| Empresas menores: 20% | Gerentes: 45% |
Dimensionamento e previsão de mercado
O modelo começa com uma construção top-down, na qual as vendas de categorias embaladas e os sinais de consumo são reconstruídos em um conjunto de demanda por produtos à base de plantas para a China, sendo então ajustados por penetração e mudanças de mix nas categorias relevantes de alimentos e bebidas. Em seguida, corroboramos os totais com verificações bottom-up seletivas, como movimentos de preço por embalagem amostrados, multiplicados pela direção de volume observada por canal, seguidos de verificações de fornecedores e canais de distribuição onde havia cobertura disponível.
Algumas variáveis que mais influenciaram este mercado foram o ritmo de lançamentos e reformulações de novos produtos, a presença nas prateleiras do varejo e a intensidade do comércio eletrônico, a evolução do preço médio de venda por formato, a adoção e o desempenho em cardápios de estabelecimentos de consumo no local, e os ciclos de troca de consumo ou premiumização que alteram o mix entre alternativas lácteas e substitutos de carne. Quando os indicadores bottom-up estavam incompletos, preenchemos as lacunas usando intervalos conservadores confirmados por entrevistas, e só ampliamos os intervalos quando vários entrevistados apontavam para a mesma direção.
Para a previsão, contamos principalmente com a análise de cenários, pois a adoção de categorias pode mudar rapidamente em função de preços, aceitação de sabor e impulso de canal. As premissas de crescimento foram definidas com base no ritmo esperado de inovação, na direção do custo dos insumos proteicos vegetais e na expansão da distribuição, sendo então verificadas em relação às expectativas dos participantes do canal para o próximo ciclo de planejamento.
Validação de dados e ciclo de atualização
Validamos os resultados cruzando os totais modelados com sinais independentes, como taxas de crescimento de categoria em relatórios públicos, faixas de preço observadas no varejo e a direção implícita do consumo per capita. Quando o modelo produzia mudanças abruptas que não correspondiam ao comportamento do canal, revisitávamos as premissas de penetração, mix e preço, e recontatávamos especialistas selecionados quando necessário.
Antes da aprovação final, o trabalho passa por uma revisão de analista em várias etapas, para que a lógica de cálculo, a consistência das unidades e as conversões de moeda sejam verificadas de forma repetível. O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem mudanças materiais, como uma redefinição repentina de preços, alterações regulatórias ou uma grande expansão de distribuição. Imediatamente antes da entrega, realizamos uma revisão final para que os clientes recebam a visão mais atualizada.
Comparação do tamanho do mercado chinês de alimentos e bebidas à base de plantas da Mordor Intelligence com outras estimativas publicadas
Os números de mercado publicados para alimentos e bebidas à base de plantas na China podem parecer muito diferentes entre si, mesmo quando todos discutem uma tendência de consumo semelhante. A disparidade geralmente decorre do que é considerado à base de plantas, de como o valor do consumo no local é tratado e de se os números são construídos a partir de vendas de categorias observadas ou de proxies amplos de gastos com alimentação.
Ao acompanhar os preços no nível de embalagem e as mudanças no mix de canais, o modelo da Mordor Intelligence permanece vinculado às alternativas embaladas à base de plantas vendidas na China, razão pela qual estimativas que incluem alimentos vegetarianos mais amplos ou o valor total de foodservice podem apresentar números muito mais elevados.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 10,28 bilhões de USD (2025) | |
| Editora de Dados do Setor A | 64,14 bilhões de USD (2025) | Este número parece utilizar um escopo muito mais amplo, que pode incluir alimentos de origem vegetal em geral e proxies de gastos, o que infla o mercado endereçável além das alternativas embaladas à base de plantas. |
| Blog de Mercado B | 12,40 bilhões de USD (2026) | O período e o ano-base diferem, e a abordagem parece apoiar-se em uma única narrativa de crescimento, com transparência limitada sobre como as mudanças no ASP e as divisões por canal são convertidas em receita. |
A comparação mostra que os limites de definição e o ano escolhido para o dimensionamento explicam a maior parte da diferença, não apenas uma taxa de crescimento distinta. Quando o escopo é mantido restrito às alternativas à base de plantas e a matemática da receita segue variáveis claras de preço e canal, o resultado se torna mais fácil de rastrear e de atualizar à medida que a categoria evolui.


Principais Questões Respondidas no Relatório
Qual será a dimensão do setor chinês de alimentos e bebidas à base de plantas até 2031?
Projeta-se que atinja USD 15,83 bilhões, refletindo uma CAGR de 7,45% a partir de 2026.
Qual categoria de produto lidera as vendas no espaço de proteínas vegetais da China?
Os laticínios à base de plantas representam 61,62% da receita, apoiados pelo consumo de longa data de leite de soja e pelas parcerias com cafés.
Qual ingrediente está a ganhar participação mais rapidamente após a soja?
A proteína de ervilha está prevista para se expandir a uma CAGR de 8,41% graças à expansão da capacidade doméstica e à funcionalidade favorável para análogos de carne.
Qual canal de vendas apresenta o crescimento mais rápido?
Os serviços de alimentação on-trade, incluindo cafés e restaurantes, estão a avançar a uma CAGR de 8,73% à medida que as integrações de menus impulsionam a experimentação.
Página atualizada pela última vez em:



