
Tamanho e Participação do Mercado de Infraestrutura de Carregamento de VE da China
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
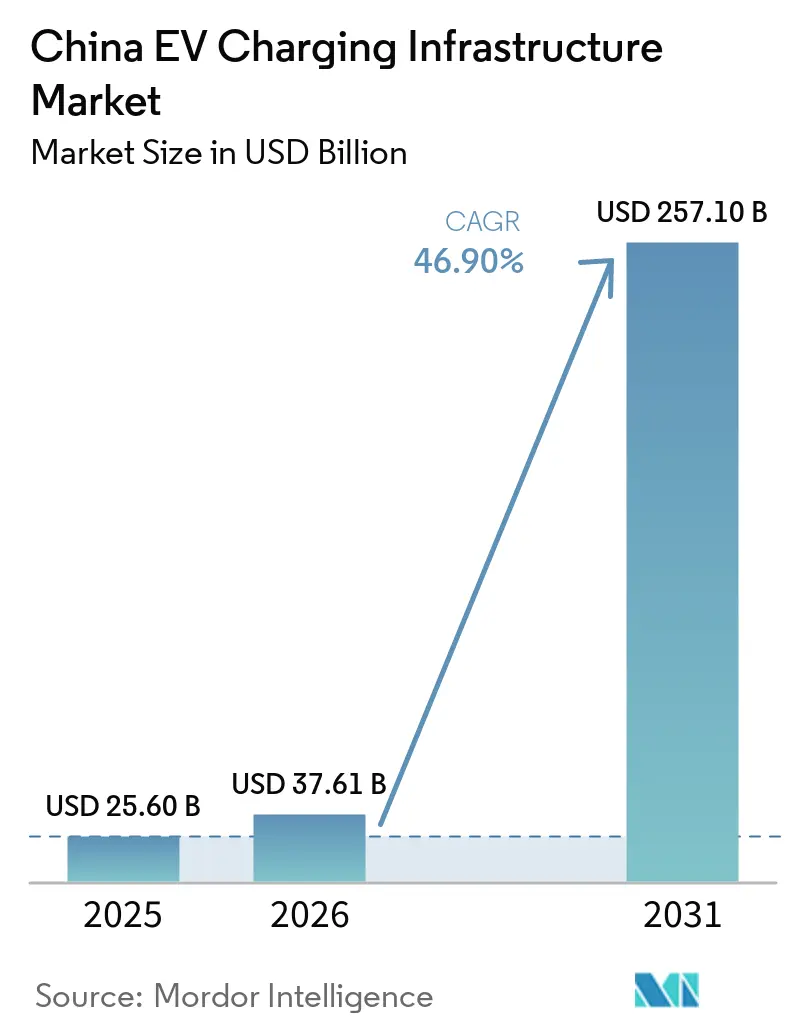
| Tamanho do mercado no ano base (2025) | 25.60 Bilhões de dólares |
| Tamanho do Mercado (2026) | 37.61 Bilhões de dólares |
| Tamanho do Mercado (2031) | 257.10 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 46.90 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Infraestrutura de Carregamento de VE da China por Mordor Intelligence
O tamanho do Mercado de Infraestrutura de Carregamento de VE na China foi avaliado em 25,60 bilhões de USD em 2025 e espera-se que cresça de 37,61 bilhões de USD em 2026 para 257,1 bilhões de USD até 2031, a um CAGR de 46,9% no período de 2026-2031. Grandes operadores de frotas estão assumindo metas de eletrificação plurianuais para garantir alta utilização dos carregadores. Além disso, modelos de negócios de veículo para rede (V2G) criam novas fontes de receita, melhorando os retornos dos projetos. Até o final de novembro de 2025, os pontos de carregamento de VE da China ultrapassaram 19,32 milhões de unidades, incluindo 4,63 milhões de instalações de carregamento público e mais de 14,7 milhões de instalações privadas.Fortalecer a construção de capacidades de suporte de serviços para a rede de carregamento e acelerar o desenvolvimento de um novo tipo de sistema de energia, Comissão Nacional de Desenvolvimento e Reforma, ndrc.gov.cn. ">[1]
Principais Conclusões do Relatório
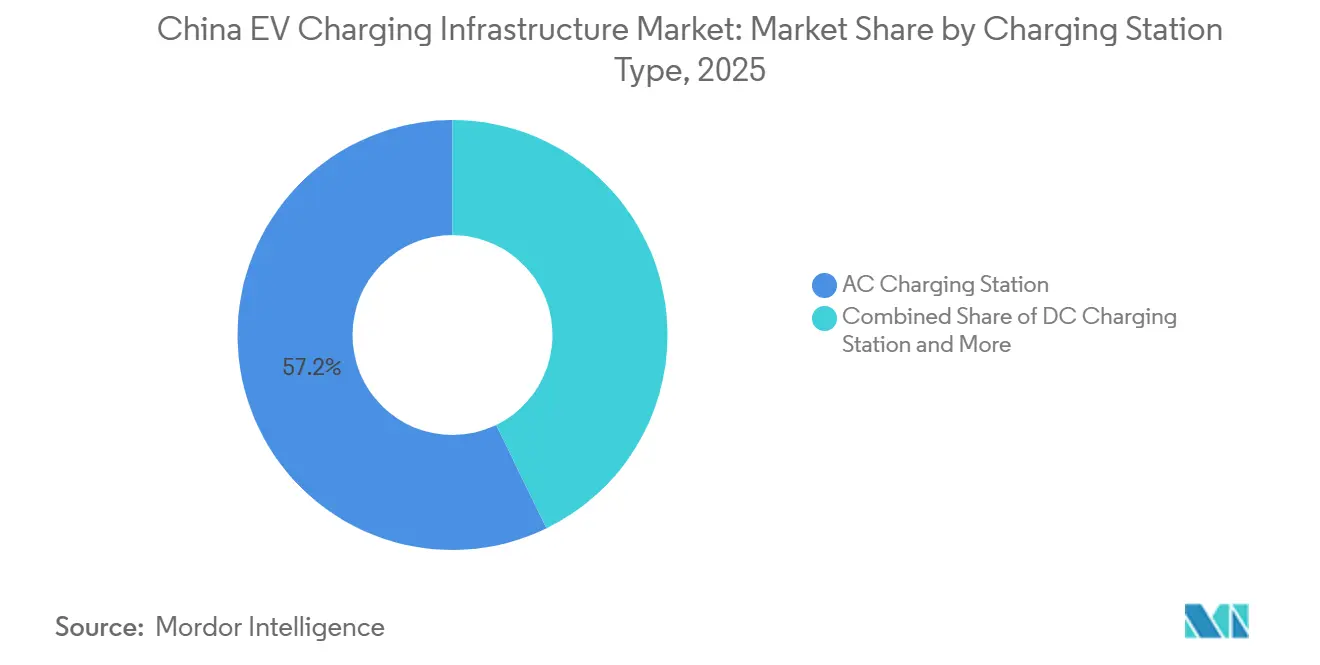
- Por tipo de estação de carregamento, as estações de carregamento CA lideraram com 57,21% da participação no mercado de infraestrutura de carregamento de VE na China em 2025; os carregadores rápidos CC acima de 150 kW têm projeção de crescimento a um CAGR de 26,41% até 2031.
- Por potência de saída, o Nível 2 (7,1 a 22 kW) representou 43,67% do mercado de infraestrutura de carregamento de VE na China em 2025, enquanto o segmento acima de 350 kW está no caminho para um CAGR de 37,21% até 2031.
- Por local de instalação, os locais urbanos públicos representaram 47,42% da participação no mercado de infraestrutura de carregamento de VE na China em 2025; depósitos de frotas e centros logísticos se expandirão a um CAGR de 31,54% até 2031.
- Por aplicação do usuário, a infraestrutura pública dominou, com uma participação de 71,93% no mercado de infraestrutura de carregamento de VE da China em 2025, enquanto as operações de frotas/comerciais têm projeção de crescimento a um CAGR de 24,09% até 2031.
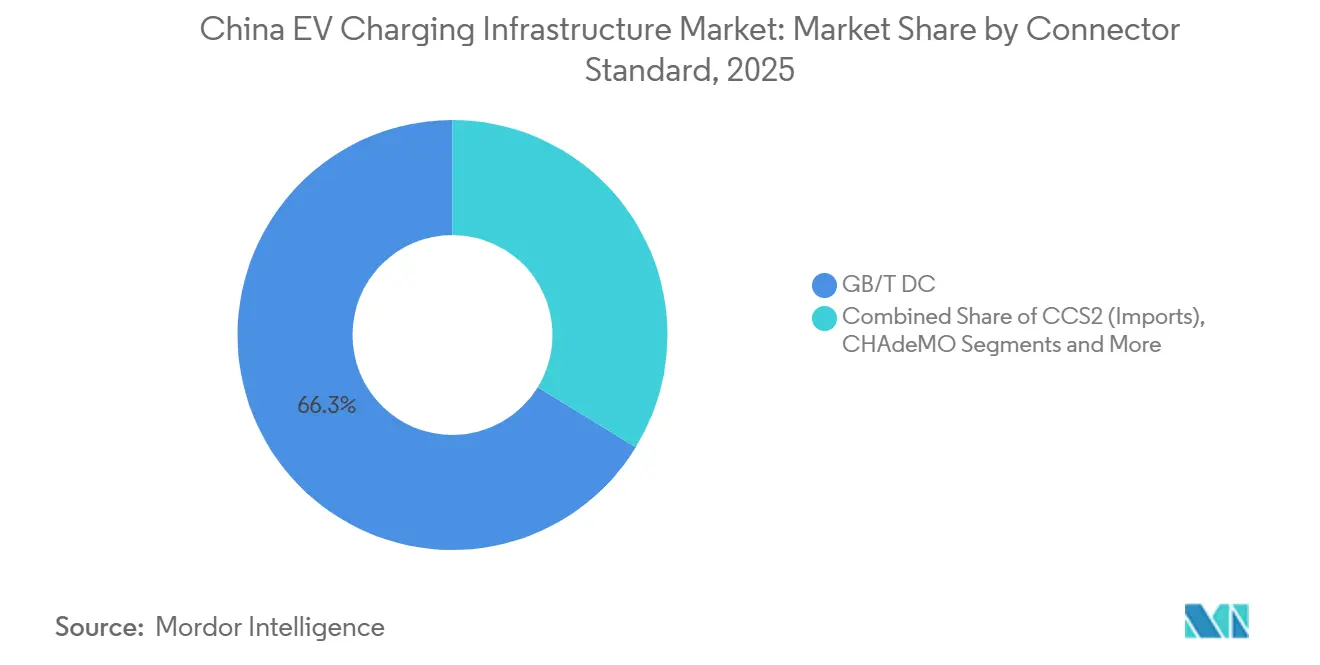
- Por padrão de conector, o GB/T CC representou 66,25% da participação no mercado de infraestrutura de carregamento de VE da China em 2025; o CCS2 se expandirá a um CAGR de 34,03% até 2031.
- Por tipo de veículo, os veículos de passeio representaram 80,74% da participação no mercado de infraestrutura de carregamento de VE na China em 2025; caminhões pesados e ônibus têm projeção de expansão a um CAGR de 33,74% até 2031.
- Por região, o Leste da China comandou 31,12% da participação no mercado de infraestrutura de carregamento de VE na China em 2025; o Sudoeste da China é a região de crescimento mais rápido, com um CAGR de 18,63% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Infraestrutura de Carregamento de VE da China
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandato Agressivo de VEN Acelerando a Demanda por Carregadores | +7.2% | Nacional, com maior impacto nas cidades de 1º e 2º nível | Médio prazo (2–4 anos) |
| Estímulo Central para Hubs de Carregamento Ultrarrápido | +6.5% | Nacional, concentrado no Leste da China e nas regiões Centro-Sul | Curto prazo (≤ 2 anos) |
| Boom de Frotas de VE Impulsionando o Carregamento Rápido em Depósitos | +5.8% | Centros urbanos, particularmente Pequim, Xangai e Shenzhen | Médio prazo (2–4 anos) |
| VEs com Troca de Bateria Viabilizando Estações Híbridas | +5.4% | Nacional, com concentração no Leste da China | Médio prazo (2–4 anos) |
| Pilotos de V2G na Borda da Rede Promovendo Carregadores Inteligentes | +5.3% | Cidades-piloto incluindo Pequim, Xangai e Guangzhou | Longo prazo (≥ 4 anos) |
| Corredores Verdes Priorizando Carregadores Rápidos em Rodovias | +4.9% | Rodovias interurbanas ao longo do Delta do Rio Yangtze e da Grande Área da Baía | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Mandato Agressivo de Duplo Crédito de VEN Acelerando a Demanda por Carregadores
A política de duplo crédito para VEN (Veículos de Energia Nova) da China, que combina créditos de consumo de combustível com cotas de produção de VEN, tornou-se um poderoso motor para a expansão da infraestrutura de carregamento. A política exige que os fabricantes de automóveis atinjam metas específicas de produção de VEN ou adquiram créditos de outros fabricantes, criando um incentivo estrutural para a adoção de VE. A partir de 2024, a política determina que os VEN representem pelo menos 28% da produção de um fabricante de automóveis, com esse percentual previsto para aumentar para 40% até 2030 HEV TCP (EV TCP). Essa estrutura regulatória catalisou a demanda por infraestrutura de carregamento, particularmente em centros urbanos onde a adoção de VE é mais elevada. O impacto do mandato se estende além dos veículos de passeio às frotas comerciais, exigindo que empresas de transporte público e logística cumpram metas de eletrificação. Essa abordagem abrangente criou um ecossistema robusto para o desenvolvimento da infraestrutura de carregamento, com o governo visando alcançar uma proporção de 1:1 entre veículos e estações de carregamento até 2030.RELATÓRIO ANUAL 2 - A Tração Elétrica Avança, HEV TCP, evtcp.org">[2]
Estímulo Central à "Nova Infraestrutura" e Subsídios para Hubs de Carregamento Ultrarrápido
A designação do governo chinês da infraestrutura de carregamento de VE como parte da iniciativa "Nova Infraestrutura" desbloqueou financiamento significativo e apoio político. Essa categorização estratégica, ao lado de redes 5G e centros de dados, elevou a infraestrutura de carregamento a uma prioridade nacional, atraindo investimentos públicos e privados. O foco se deslocou para hubs de carregamento ultrarrápido, com subsídios direcionados especificamente para instalações de alta potência acima de 150 kW. Esses hubs estão estrategicamente posicionados ao longo de rodovias e em centros urbanos para reduzir a ansiedade de autonomia e melhorar a conveniência do carregamento. O apoio financeiro do governo inclui subsídios diretos, incentivos fiscais e alocação preferencial de terrenos, criando um ambiente favorável para a expansão da infraestrutura. Essa abordagem tem sido particularmente eficaz na aceleração da implantação de infraestrutura de carregamento em regiões menos desenvolvidas, ajudando a reduzir a disparidade urbano-rural no acesso ao carregamento.
Boom de Frotas de VE de Transporte por Aplicativo e Logística Exigindo Carregamento Rápido em Depósitos
A eletrificação de frotas de transporte por aplicativo e logística de última milha está intensificando a demanda por carregamento rápido em depósitos para minimizar o tempo de inatividade dos veículos. A DiDi e outros operadores estão adicionando pátios de carregamento dedicados, e a frota de táxis quase totalmente elétrica de Shenzhen valida o modelo de negócios para carregadores de alta utilização combinados com tarifas de eletricidade preferenciais. Os subsídios municipais para depósitos de frotas, juntamente com a simplificação do licenciamento, estão direcionando o mercado de infraestrutura de carregamento de VE na China para nós comerciais de uso específico, em vez de exclusivamente unidades públicas na calçada.
Digitalização na Borda da Rede e Pilotos de V2G Promovendo a Implantação de Carregadores Inteligentes
Em abril de 2025, a Comissão Nacional de Desenvolvimento e Reforma (CNDR) aprovou 30 pilotos de V2G em nove cidades, posicionando os carregadores como ativos de energia distribuída. As estações habilitadas para IoT agora otimizam os fluxos de energia usando tarifas de tempo de uso e gerenciamento de carga com base em IA. O Plano de Ação do Novo Sistema Elétrico do governo (2024-2027) prioriza a infraestrutura definida por software capaz de fornecer redução de picos, resposta à demanda e receitas de serviços auxiliares — uma evolução crítica para a rentabilidade no mercado de infraestrutura de carregamento de VE da China.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições da Rede Elétrica Atrasando Licenças para Carregadores Urbanos | -3.2% | Cidades de 1º e 2º nível, particularmente no Leste da China | Curto prazo (≤ 2 anos) |
| Baixa Utilização de Carregadores Pressionando as Margens dos Operadores | -2.8% | Nacional, com maior impacto em regiões menos desenvolvidas | Médio prazo (2–4 anos) |
| Regras de Segurança Contra Incêndio e Uso do Solo Elevando o CapEx | -2.5% | Centros urbanos, particularmente em áreas densamente povoadas | Médio prazo (2–4 anos) |
| E-Roaming Fragmentado Apesar da Plataforma Nacional | -2.3% | Nacional, com maior impacto em áreas rurais | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Restrições de Transformadores na Rede de Distribuição Urbana Atrasando Licenças
Os hubs de alta potência nos núcleos urbanos consolidados estão atingindo o limite da capacidade dos transformadores locais, prolongando os ciclos de licenciamento e inflacionando os custos de conexão à rede. As concessionárias estão atualizando o hardware, mas os cronogramas de construção ficam aquém da demanda por carregadores, especialmente nas redes do centro histórico das cidades. Os operadores estão respondendo com armazenamento de energia local para reduzir os picos. Ainda assim, esses sistemas híbridos aumentam a intensidade de capital e complicam os retornos de curto prazo, moderando temporariamente a expansão do mercado de infraestrutura de carregamento de VE da China.
Baixa Utilização de Carregadores Públicos Pressionando as Margens dos Operadores
A utilização média em muitos locais públicos permanece abaixo de 10%, muito aquém do limite de 30% considerado o ponto de equilíbrio. As lacunas de demanda fora do horário de pico pesam sobre o fluxo de caixa, particularmente nos corredores com menor movimento. Os operadores respondem por meio de preços dinâmicos, parcerias com varejistas e agendamento orientado por dados para aumentar o rendimento. Enquanto os perfis de carga equilibrados não corresponderem à densificação da rede, a subutilização continuará a limitar a melhoria das margens no curto prazo em todo o mercado de infraestrutura de carregamento de VE da China.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Estação de Carregamento: O Carregamento Rápido CC Acelera Além da Dominância do CA
As estações de carregamento CA mantiveram uma participação de 57,21% no mercado de infraestrutura de carregamento de VE na China em 2025, refletindo a implantação econômica em garagens residenciais e de locais de trabalho. No entanto, as estações CC de alta potência acima de 150 kW registraram um CAGR de 26,41% e agora ancoram corredores rodoviários apoiados pelo Estado e hubs urbanos. Os subsídios governamentais para terminais ultrarrápidos e a introdução de sistemas de 1.000 kW pela BYD ressaltam o impulso em direção a tempos de carregamento semelhantes ao abastecimento de combustível. As plataformas de carregamento sem fio na calçada permanecem uma opção de nicho, mas viável, para filas de táxis e paradas de ônibus, onde a conveniência sem contato compensa o investimento de capital. A intensidade competitiva está aumentando à medida que os fabricantes de automóveis integram redes CC proprietárias, desafiando as concessionárias e os operadores independentes a atualizar as instalações CA existentes.
O impulso do CC também está remodelando os mix de receita. Tarifas mais elevadas e serviços de valor agregado, como pré-condicionamento do veículo, verificações de saúde da bateria e varejo no local, permitem que os operadores aumentem o rendimento por sessão. Inversores interativos com a rede em equipamentos CC de próxima geração apoiam projetos piloto de V2G, criando receita auxiliar e aumentando a viabilidade financeira dos projetos. À medida que a demanda se consolida em torno de formatos de alta potência, as instalações CA migrarão para configurações de carregamento lento, enquanto as estações CC definem a face pública do mercado de infraestrutura de carregamento de VE na China.



Por Potência de Saída: Plataformas de Megawatt Entram no Transporte Pesado
As unidades de Nível 2 (7,1 a 22 kW) representaram 43,67% do mercado de infraestrutura de carregamento de VE na China em 2025, fornecendo carregamento doméstico noturno e recargas em locais de trabalho. O crescimento se concentra na classe acima de 350 kW, expandindo-se a um CAGR de 37,21%, pois caminhões elétricos e ônibus intermunicipais exigem uma rápida rotatividade. Avanços no gerenciamento térmico permitem que cabos resfriados a líquido e eletrônica de potência forneçam com segurança níveis de megawatt, enquanto baterias de reserva compensam os picos da rede. A faixa de 151 a 350 kW está se expandindo dentro de praças de carregamento rápido urbanas, equilibrando custo e velocidade para VEs de passeio.
O carregamento de megawatt co-localizado com coberturas solares e armazenamento local transforma depósitos logísticos em hubs de energia integrados. Os locais de rodovias expressas da State Grid testaram conectores de 700 kW para cargas de longa distância, confirmando a viabilidade do lado da rede. O transporte pesado poderia redefinir o planejamento de capacidade à medida que os padrões amadurecem, criando outro ciclo de investimento de capital e consolidando os formatos de alta potência como um eixo central de crescimento para o mercado de infraestrutura de carregamento de VE na China.
Por Local de Instalação: Hubs de Depósito Impulsionam a Eletrificação Comercial
O urbano público (Varejo e Estacionamento) representou 47,42% do mercado de infraestrutura de carregamento de VE na China em 2025, oferecendo visibilidade e fluxo de visitantes diversificado. No entanto, os depósitos de frotas e os hubs logísticos são o destaque, avançando a um CAGR de 31,54% com base na força das frotas de transporte por aplicativo, táxis e entrega de última milha. Partes interessadas como agências de trânsito municipal e empresas de encomendas cofinanciam pátios dedicados que garantem janelas de carregamento noturno e custos de energia previsíveis. Os estacionamentos corporativos adicionam volume incremental à medida que as empresas incorporam carregadores em programas de ESG.
As estações em corredores ao longo de rodovias nacionais recebem apoio fiscal direto, permitindo cobertura abrangente que reduz a ansiedade de autonomia para motoristas de longa distância. Em contrapartida, os edifícios residenciais de grande altura enfrentam dificuldades com reformas devido ao estacionamento compartilhado e às restrições de energia, o que retarda as instalações privadas. A mudança em direção a modelos centrados em depósitos indica que o tempo de operação, e não apenas a geografia, orientará os padrões de investimento no mercado de infraestrutura de carregamento de VE na China.
Por Aplicação do Usuário: Frotas Comerciais Transformam o Mix Tradicional
A Infraestrutura Pública representou 71,93% do mercado de infraestrutura de carregamento de VE na China em 2025, sustentada pela propriedade governamental e parcerias com concessionárias. A demanda de Frotas/Comercial está crescendo a um CAGR de 24,09% à medida que a logística, os ônibus municipais e os veículos corporativos migram para motores elétricos. Os operadores cortejam as frotas com contratos de serviço gerenciado que agrupam hardware, software e energia a tarifas previsíveis, transformando o investimento de capital em despesa operacional e acelerando a adoção.
Os pontos residenciais privados estão crescendo de forma constante, mas enfrentam obstáculos em condomínios, onde a medição individual e as restrições de escritura de estacionamento complicam as instalações. Modelos de negócios híbridos, como carregamento como serviço e assinaturas com energia incluída, estão surgindo para monetizar ativos públicos subutilizados durante os horários de menor demanda, sinalizando uma curva de utilização mais equilibrada à frente para o mercado de infraestrutura de carregamento de VE na China.
Por Padrão de Conector: GB/T Mantém Escala Enquanto CCS2 Ganha Terreno Premium
A interface GB/T CC representou 66,25% da participação no mercado de infraestrutura de carregamento de VE da China em 2025, beneficiando-se da padronização nacional obrigatória que garante a operabilidade entre redes. As importações premium e as marcas de joint venture estão impulsionando a adoção do CCS2, que está crescendo a um CAGR de 34,03% à medida que os compradores buscam compatibilidade transfronteiriça e limites de potência mais elevados. O NACS da Tesla, acessado por meio de adaptadores, e o CHAdeMO legado ocupam volumes de nicho.
Os reguladores continuam a aprimorar as especificações GB/T, aumentando a corrente máxima e permitindo o resfriamento a líquido para permanecer competitivo. Enquanto isso, os dispensadores multiprotocolo permitem que os operadores preparem os locais para o futuro sem se comprometer excessivamente com um único padrão. A harmonização será fundamental para evitar ativos obsoletos e salvaguardar os fluxos de investimento no mercado de infraestrutura de carregamento de VE chinês.

Por Tipo de Veículo: A Eletrificação de Veículos Pesados Desbloqueia Segmentos de Alto Valor
Os veículos de passeio representaram 80,74% do mercado de infraestrutura de carregamento de VE na China em 2025, aproveitando as densas redes urbanas e as tomadas residenciais. No entanto, os caminhões pesados e os ônibus registraram um CAGR de 33,74% e são centrais para as metas de transporte neutro em carbono. Os depósitos de ônibus municipais em Pequim, Xangai e Guangzhou estão adicionando carregadores de escala de megawatt e realizando projetos piloto de troca de bateria para manter as frotas em operação. As vans comerciais leves, um elemento essencial da entrega de comércio eletrônico, impulsionam a demanda de carregamento rápido diurno nos centros urbanos.
Os veículos de duas e três rodas permanecem numericamente dominantes, mas contribuem marginalmente para a receita devido às baterias menores e aos hábitos de carregamento doméstico. O mix crescente exige layouts de locais flexíveis e eletrônica de potência modular, garantindo que o mercado de infraestrutura de carregamento de VE na China possa alinhar o investimento de capital com os ciclos de uso distintos de cada classe de veículo.
Análise Geográfica
O Leste da China liderou o mercado de infraestrutura de carregamento de VE na China com 31,12% da receita em 2025, impulsionado por densos centros urbanos, manufatura robusta e adoção antecipada de políticas. Províncias como Guangdong, Zhejiang e Jiangsu detêm mais de dois terços dos carregadores públicos, e o subsídio de Xangai para estações de troca de bateria reforça ainda mais a liderança regional. O Centro-Sul da China ocupa o segundo lugar, impulsionado por programas de megacidades em Shenzhen e Guangzhou, onde quase toda a frota de táxis é elétrica, exigindo hubs de alto rendimento para manter os veículos em serviço.
O Sudoeste da China, ancorado por Chongqing e Chengdu, é a região de crescimento mais rápido, com um CAGR de 18,63%, à medida que as subvenções de infraestrutura direcionam capital para áreas historicamente carentes. A economia do turismo impulsiona a implantação de carregadores ao longo de rodovias cênicas, enquanto as metas provinciais incentivam os operadores a implantar hubs de uso misto que combinam varejo e carregamento rápido.
O Norte da China se beneficia do impulso político em Pequim, mas as redes urbanas envelhecidas complicam as expansões de alta potência. O Nordeste da China enfrenta desafios climáticos que reduzem a autonomia da bateria no inverno e exigem carregadores equipados com funcionalidade de pré-aquecimento. As agências nacionais estão abordando as disparidades geográficas financiando corredores piloto rurais e determinando cobertura mínima uniforme, impulsionando assim o mercado de infraestrutura de carregamento de VE na China em direção a uma pegada nacional mais equilibrada ao longo do horizonte de 2026-2031.
Panorama regulatório
A infraestrutura de carregamento de VE da China é moldada principalmente pela Comissão Nacional de Desenvolvimento e Reforma (NDRC) e pela Administração Nacional de Energia (NEA) para planejamento, implantação e integração à rede. Ao mesmo tempo, o Ministério da Indústria e Tecnologia da Informação (MIIT) define os requisitos técnicos e de segurança para VEs e interfaces relacionadas ao carregamento. A ênfase política durante 2025-2027 centra-se na melhoria da qualidade da construção da rede, incluindo cobertura, confiabilidade e interoperabilidade, com orientação central apoiando corredores de carregamento de alta potência e carregamento coordenado para reduzir o estresse de carga de pico em redes urbanas densas.
Os requisitos de padronização e conformidade também se tornaram mais rigorosos à medida que a expansão acelera. O MIIT implementou padrões obrigatórios de segurança e técnicos relevantes para compatibilidade de carregamento e segurança veicular, incluindo GB 18384-2025 (Requisitos de Segurança para Veículos Elétricos), que está em vigor desde o início de 2026. No lado do planejamento, a NDRC/NEA emitiu um plano de ação trienal em outubro de 2025 cobrindo metas nacionais de construção, com prioridades que incluem disponibilidade de carregamento rápido em rodovias, melhoria da cobertura rural e prontidão para carregamento inteligente e projetos piloto de V2G aprovados pela NDRC em abril de 2025.
Análise da cadeia de valor
A cadeia de valor da infraestrutura de carregamento de VE na China vai desde os insumos de energia e equipamentos elétricos a montante, incluindo equipamentos de conexão à rede, transformadores, painéis de distribuição, módulos de carregamento, eletrônica de potência, cabos resfriados a líquido e medição, passando pelos fabricantes de carregadores e integradores de sistemas a médio prazo que fornecem equipamentos CA e CC, complementos de armazenamento de energia e obras elétricas no local. Uma camada paralela de software e serviços apoia os sistemas de gerenciamento de estações, integração de pagamento e e-roaming, gerenciamento de carga e funções interativas com a rede alinhadas com a otimização de V2G e tarifas por horário de uso.
As concessionárias estatais, como a State Grid e a China Southern Power Grid, ancoram as construções de corredores e redes públicas por meio de capacidade de acesso à rede e licenciamento, enquanto os operadores de pontos de carregamento (CPOs) privados como TELD, StarCharge e YKC expandem redes em múltiplas cidades com capacidades de operação e manutenção (O&M) e de plataforma. Os fabricantes de automóveis assumem cada vez mais papéis a jusante como construtores de redes e orquestradores de ecossistemas, combinando carregamento rápido proprietário e troca de bateria com parcerias para garantir locais e melhorar a utilização, conforme refletido nos acordos de 2026 que vinculam o lançamento de carregamento ultrarrápido da BYD à pegada de locais da Sinopec e a expansão da troca de bateria da NIO Power à Zhongan Energy. A capacidade da rede de distribuição e as restrições de reforma urbana permanecem como principais gargalos, empurrando mais projetos em direção ao armazenamento de reserva, carregamento coordenado e implantações centradas em depósitos, onde a utilização tende a ser mais previsível.
Cenário Competitivo
Concentração do Mercado
Os cinco maiores operadores, State Grid EV Service, TELD, StarCharge, Potevio New Energy e China Southern Power Grid EV Service, detêm uma participação significativa da capacidade instalada, conferindo concentração moderada. A State Grid aproveita os ativos de transmissão nacionais para ancorar os locais de corredor, enquanto as alianças da TELD com mais de 70 fabricantes de automóveis garantem acesso integrado nos sistemas de infoentretenimento dos veículos. A StarCharge se diferencia por meio de software de gerenciamento de energia baseado em nuvem que otimiza as janelas tarifárias e a integração de energias renováveis.
Os fabricantes de automóveis estão se integrando verticalmente: a NIO está expandindo sua rede de troca de bateria em parceria com empresas de energia provinciais; a BYD codesenvolveu hubs urbanos com a Shell, incluindo um carro-chefe com 258 dispensadores em Shenzhen. As grandes petrolíferas internacionais formam joint ventures para combinar imóveis de postos de combustível com carregamento de VE, mas os titulares domésticos ainda as superam em volume absoluto. A concorrência estratégica agora se concentra em software, análise de dados e serviços agrupados, em vez de na contagem bruta de dispensadores, sinalizando um ciclo de maturação no mercado de infraestrutura de carregamento de VE na China.
Os operadores também buscam geração no local, coberturas solares, reservas de bateria e inversores que fornecem serviços auxiliares à rede para diversificar as margens além das taxas por sessão. Os aplicativos móveis integram recursos de roteamento, reserva e fidelidade, tornando a experiência do usuário um campo de batalha fundamental. Espera-se consolidação à medida que ativos subutilizados mudam de mãos, com entidades maiores aproveitando a escala para aumentar o rendimento médio da rede e estabilizar os retornos.
Líderes do Setor de Infraestrutura de Carregamento de VE da China
-
TELD
-
YKC
-
State Grid Corporation of China
-
TGood
-
StarCharge (Wanbang Digital Energy Co. Ltd.)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
Uma oportunidade fundamental é o ciclo de atualização da cobertura CA básica para o carregamento público de alta potência que pode oferecer confiabilidade de corredor, alinhado com as metas centrais do plano de ação 2025-2027. Este plano tem como meta 28 milhões de instalações de carregamento e mais de 300 milhões de kW de capacidade de carregamento público até o final de 2027, incluindo uma meta de mais de 100.000 instalações de carregamento de alta potência no mesmo período. À medida que a modernização das áreas de serviço rodoviário também introduz expectativas mínimas de potência para carregadores rápidos, a demanda cresce por fornecedores de sistemas de alta potência resfriados a líquido, gabinetes de energia modulares e soluções de conexão à rede que possam encurtar os cronogramas de construção em nós urbanos com restrições.
A interoperabilidade e a integração de sistemas também estão criando uma linha de investimento separada. Conforme reguladores e órgãos normativos promovem a recarga coordenada e a harmonização de interfaces, novos e atualizados padrões, incluindo a GB/T 47503-2026 (em vigor a partir de 01/11/2026) para a construção de sistemas de recarga coordenada e outras especificações técnicas de 2026 para interfaces de conectores/terminais e orientações de configuração do setor público, sustentam o aumento da demanda por equipamentos e software compatíveis, capazes de gerenciar sites multiprotocolo e participar de programas de gerenciamento de carga. Programas de expansão subnacionais ampliam o mercado endereçável além dos polos costeiros, com planos municipais como o plano de ação 2026-2028 de Chongqing para 750.000 instalações de recarga e 2.500 estações ultrarrápidas, criando oportunidades para EPCs regionais, anfitriões de locais e operadores capazes de entregar projetos prontos para a rede em escala.
Desenvolvimentos recentes do setor
- Julho de 2026: A StarCharge lançou uma série de white papers do setor sobre a expansão da infraestrutura de carregamento em sistemas em rede e implantações orientadas a microrredes. As publicações destacam a mudança entre os principais operadores de lançamentos individuais de carregadores para capacidades de plataforma, gerenciamento de energia e integração de sistemas que melhoram a utilização e a coordenação com a rede.
- Junho de 2026: A BYD e a Sinopec assinaram um acordo de cooperação para implantar estações de carregamento ultrarrápido da BYD em toda a rede de serviços da Sinopec. A parceria amplia o acesso a locais privilegiados à beira de estradas e urbanos, acelerando o lançamento do carregamento de alta potência por meio de uma pegada de varejo nacional estabelecida.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Este mercado abrange o valor gerado na China a partir da construção, instalação e operação de infraestrutura de carregamento de veículos elétricos, incluindo estações de carregamento e equipamentos relacionados em locais residenciais, de trabalho e públicos.
Exclusões de escopo: Excluímos os próprios veículos elétricos, ativos de geração de energia da rede e hardware de energia não relacionado que não é diretamente utilizado para a implantação e operação de carregamento de VE.
Visão Geral da Segmentação
- Por Tipo de Estação de Carregamento
- Estação de Carregamento CA
- Estação de Carregamento CC
- Almofada Sem Fio/Indutiva
- Por Potência de Saída
- Menos de 7 kW (CA Lento)
- 7,1 a 22 kW (Nível 2)
- 23 a 50 kW (CC Rápido)
- 51 a 150 kW (Rápido)
- 151 a 350 kW (Ultrarrápido)
- Mais de 350 kW (Megawatt/Uso Pesado)
- Por Local de Instalação
- Residencial (Doméstico)
- Local de Trabalho
- Urbano Público (Varejo e Estacionamento)
- Corredor Rodoviário/Interurbano
- Depósito de Frotas e Hub Logístico
- Terminal de Ônibus e Caminhões
- Por Aplicação do Usuário
- Infraestrutura Privada
- Infraestrutura Pública
- Frotas/Comercial
- Por Padrão de Conector
- GB/T CA
- GB/T CC
- CCS2 (Importações)
- CHAdeMO
- Tesla NACS (Adaptador)
- Por Tipo de Veículo
- Veículos de Passeio
- Veículos Comerciais Leves (VCLs)
- Caminhões Pesados e Ônibus
- Veículos Elétricos de Duas e Três Rodas
- Por Geografia (China)
- Norte da China
- Leste da China
- Centro-Sul da China
- Nordeste da China
- Sudoeste da China
- Noroeste da China
- Hong Kong e Macau
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para identificar os sinais reais de demanda por trás dos lançamentos de carregamento e para manter as premissas vinculadas a dados mensuráveis. Revisamos estatísticas públicas e documentos de política que moldam o cronograma de implantação, como publicações da Administração Nacional de Energia, do Ministério dos Transportes e do Departamento Nacional de Estatísticas, juntamente com padrões e orientações de organismos como a Administração de Padronização da China.
Para fundamentar a taxa de construção, também referenciamos fontes sem acesso pago, como o Conselho de Eletricidade da China, publicações alfandegárias e comerciais para fluxos de equipamentos-chave, e artigos revisados por pares que acompanham a utilização de carregadores e os padrões de demanda de energia. Registros de empresas, apresentações a investidores e imprensa de reputação foram utilizados para verificar anúncios de expansão e direção de preços. Quando necessário, assinaturas pagas para dados financeiros e de inteligência de empresas, bases de dados de patentes e visões de importação e exportação em nível de remessa ajudaram a validar a estrutura do mercado e preencher lacunas. Esta lista não é exaustiva, e também nos baseamos em outras fontes públicas e selecionadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em entrevistas e pesquisas curtas com operadores de redes de carregamento, fornecedores de equipamentos, participantes de EPC e instalação, e operadores de frotas e locais. Cobrimos os principais bolsões de demanda em toda a China e utilizamos as discussões para confirmar as faixas de utilização, o mix típico de carregadores (CA versus CC) e como os preços e subsídios se traduzem em receitas realizadas dos projetos.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 28% | Diretores executivos (CXOs): 16% |
| Nível intermediário: 56% | Líderes funcionais/de unidade: 27% |
| Participantes menores: 16% | Gerentes: 57% |
Dimensionamento do Mercado e Previsões
O dimensionamento começa com uma construção de cima para baixo, onde a implantação e o uso são reconstruídos a partir das adições ao estoque de carregamento da China, do mix público versus privado, da divisão de potência dos carregadores e da utilização média, e então traduzidos em valor usando faixas de preço e receita observadas. Como o mercado pode parecer maior ou menor dependendo de se você conta o valor do hardware instalado, a receita de serviços ou ambos, mantivemos o modelo alinhado ao que é efetivamente faturado e reconhecido dentro da atividade de infraestrutura de carregamento.
O modelo usa insumos práticos que podem ser verificados ano a ano, como o crescimento anual da frota de VEs, os pontos de carregamento público adicionados, a participação do carregamento rápido CC, as classificações típicas de kW por tipo de local, as tendências de utilização e kWh dispensados, e as mudanças nos preços médios de venda (ASPs) dos carregadores à medida que o fornecimento doméstico escala. Quando os dados são escassos em algumas províncias ou para formatos mais novos, lidamos com as lacunas aplicando faixas validadas de províncias comparáveis e, em seguida, escalando por indicadores de urbanização e intensidade de tráfego rodoviário. Os resultados são corroborados por verificações ascendentes seletivas, como o ASP amostrado de carregadores multiplicado pelas adições de unidades estimadas, discussões de canal sobre custos de instalação e verificações de sanidade de receita em nível de operador, e então usados para ajustar os totais finais.
Para as previsões, utilizamos principalmente análise de cenários apoiada por expectativas de nível de insumo de especialistas do setor, uma vez que o ritmo das políticas, as restrições da rede e as estruturas tarifárias podem mudar rapidamente a implantação. Os caminhos de crescimento foram construídos variando o mix de carregadores, o cronograma de aumento da utilização e as curvas de declínio do ASP, e então testados sob estresse em relação ao impulso das vendas de VEs e aos planos anunciados de construção de corredores.
Validação de Dados e Ciclo de Atualização
A validação é feita por meio de várias rodadas de verificações para que os resultados permaneçam consistentes com os sinais reais do mercado. Comparamos os totais com indicadores independentes, como adições de pontos de carregamento, tendências de utilização e anúncios de investimento, e então revisamos quaisquer picos que não correspondam ao cronograma de políticas ou às condições de fornecimento de equipamentos.
Antes da aprovação final, as premissas são verificadas novamente por um segundo analista. Os valores discrepantes acionam acompanhamentos com os respondentes para confirmar o que mudou e por quê. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes mudanças de subsídios, redefinições de preços ou revisões de relatórios. Logo antes da entrega, as publicações públicas mais recentes são verificadas novamente para que os clientes recebam uma visão atualizada em vez de um instantâneo mais antigo.
Tamanho do Mercado de Infraestrutura de Carregamento de Veículos Elétricos da China da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para a infraestrutura de carregamento de veículos elétricos da China podem variar muito porque as empresas nem sempre contam os mesmos fluxos de receita, sincronizam as conversões de moeda da mesma forma ou atualizam as premissas de preço e utilização dos carregadores com a mesma frequência. As diferenças também podem aparecer quando uma estimativa está ancorada no valor da base instalada, enquanto outra se inclina mais para a receita anual de carregamento.
Neste estudo, a cadência de atualização e o momento da conversão de moeda são tratados como controles fundamentais, com as curvas de ASP dos carregadores e as verificações de utilização revalidadas em relação aos sinais recentes de implantação, uma abordagem prática utilizada em todo o fluxo de trabalho da Mordor Intelligence. Quando outro editor usa uma tabela de preços mais antiga, assume uma aceleração mais rápida da utilização nacional ou conta equipamentos elétricos adjacentes além do carregamento, o valor do ano corrente pode divergir mesmo que a narrativa de longo prazo seja semelhante.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 25,60 bilhões de USD (2025) | |
| Publicador do Setor A | 4,54 bilhões de USD (2024) | Utiliza um enquadramento mais restrito de estações de carregamento e um ano base diferente, e a página mostra múltiplos valores internos, o que dificulta a reconciliação do que está incluído e como os preços e a utilização foram normalizados. |
| Consultoria Global B | 15,17 bilhões de USD (2023) | Ancora a série em um ano base de 2023 e foca em carregadores e estações por receita lenta versus rápida, o que pode subestimar itens de valor de infraestrutura mais amplos capturados quando a atividade de implantação é medida em tipos de locais e aplicações. |
A diferença é explicada principalmente pelos limites de escopo e pelas escolhas de momento, incluindo qual ano é tratado como âncora e como os preços dos carregadores são projetados para o futuro. Ao manter o modelo vinculado às adições observadas, ao mix de carregadores e às faixas verificadas de ASP e utilização, podemos delinear os totais em etapas claras e facilitar a reprodução durante as atualizações.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual e a taxa de crescimento do mercado de infraestrutura de carregamento de VE chinês?
O tamanho do Mercado de Infraestrutura de Carregamento de VE na China foi avaliado em 25,60 bilhões de USD em 2025 e espera-se que cresça de 37,61 bilhões de USD em 2026 para 257,1 bilhões de USD até 2031, a um CAGR de 46,9% no período de 2026-2031.
Qual região lidera a implantação de carregadores na China?
O Leste da China representa 31,12% das instalações nacionais em 2025, com Guangdong, Zhejiang e Jiangsu abrigando as redes mais densas.
Qual é a velocidade de crescimento do carregamento CC ultrarrápido?
As estações de carregamento rápido CC acima de 150 kW estão crescendo a um CAGR de 26,41% à medida que os subsídios governamentais e a preferência do consumidor se deslocam para o carregamento rápido.
Quais padrões dominam o uso de conectores?
O padrão GB/T CC detém 66,25% de participação em 2025, embora o CCS2 esteja se expandindo rapidamente nos segmentos de veículos premium e de joint venture.