
Dimensão e Participação do Mercado de Tratores
Análise do Mercado de Tratores pela Mordor Intelligence
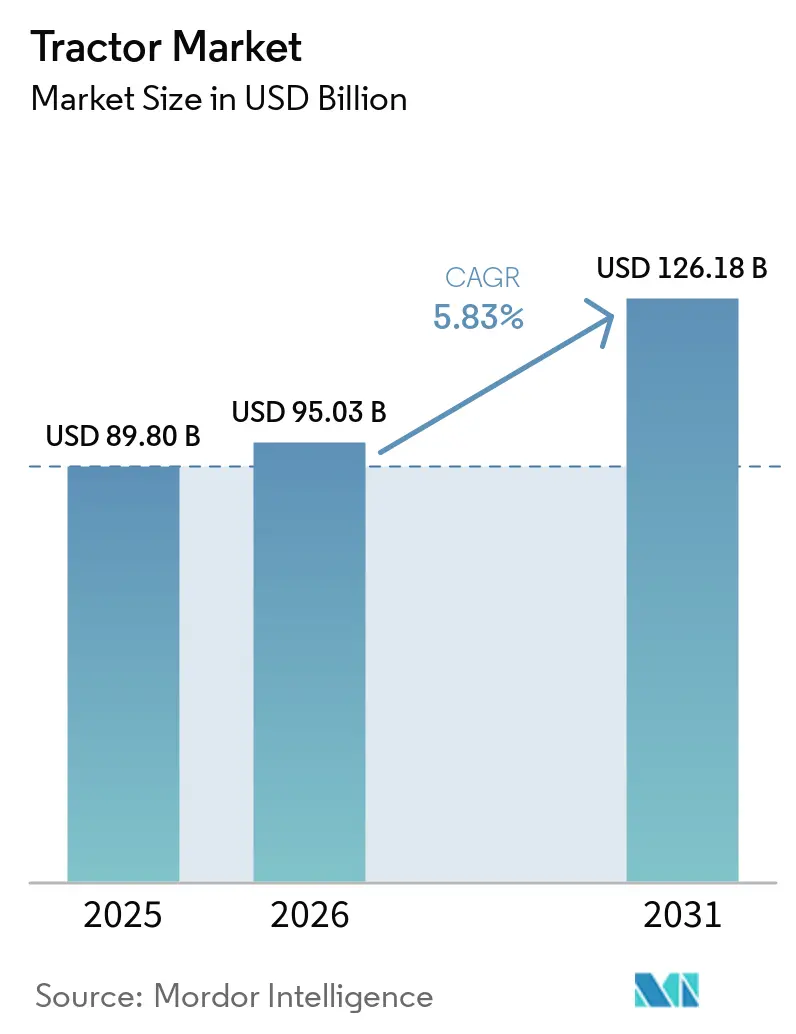
O tamanho do mercado de tratores foi avaliado em 95,03 bilhões de USD em 2026 e estima-se que cresça de 100,6 bilhões de USD em 2027 para atingir 131,3 bilhões de USD até 2032, a um CAGR de 5,47% durante o período de previsão (2027-2032).
A demanda por mecanização na Índia combina a renovação de frotas com a primeira aquisição, enquanto a escassez de mão de obra eleva o valor do trabalho agrícola por operador. O financiamento pode ajudar a converter essas necessidades em compras de tratores, embora os custos dos equipamentos e a demanda sensível às condições climáticas limitem o ritmo. Os fabricantes estão ampliando as ofertas de tratores de maior potência, vinculando o desenvolvimento de produtos ao trabalho de campo que a mão de obra escassa precisa cobrir. As ofertas de maior potência ganham um argumento de compra mais claro quando abordam o trabalho de campo limitado pela escassez de mão de obra e o comprador pode utilizar um programa de financiamento de tratores elegível.
Principais Conclusões do Relatório
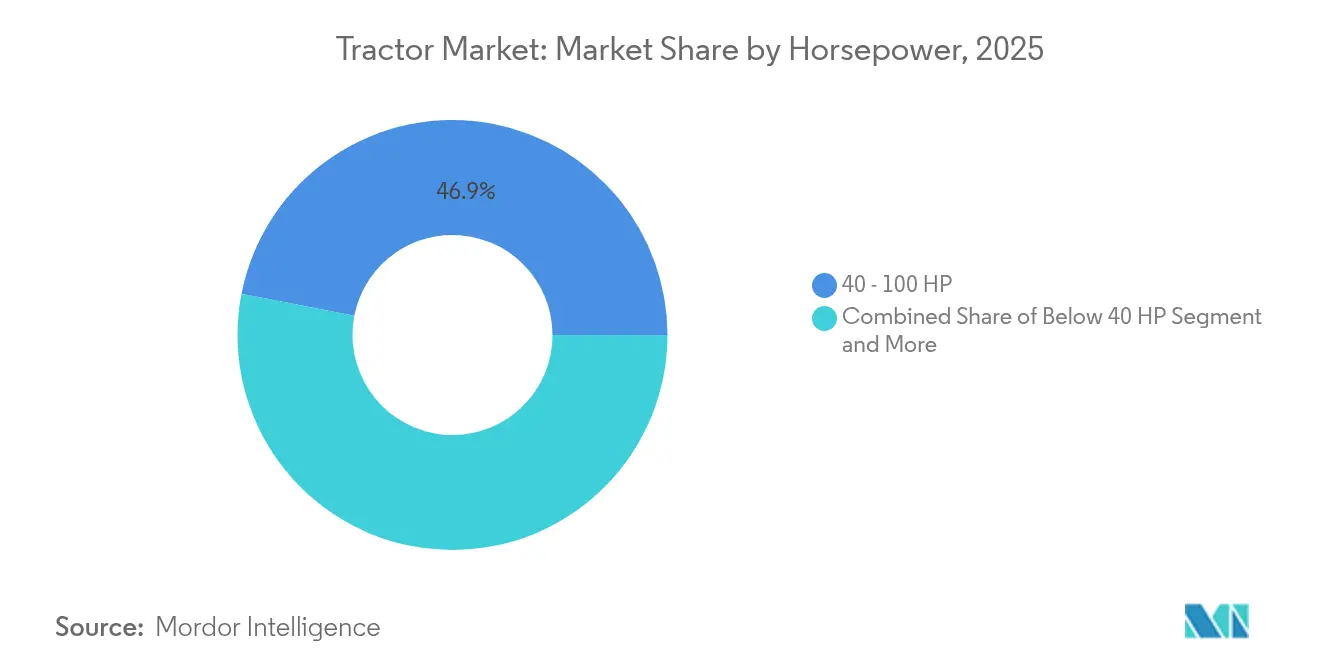
- Por potência, os tratores de 40 a 100 HP lideraram com uma participação de 46,65% no mercado de tratores em 2026, e os tratores acima de 100 HP têm previsão de crescimento mais rápido, com um CAGR de 6,6% durante 2027-2032.
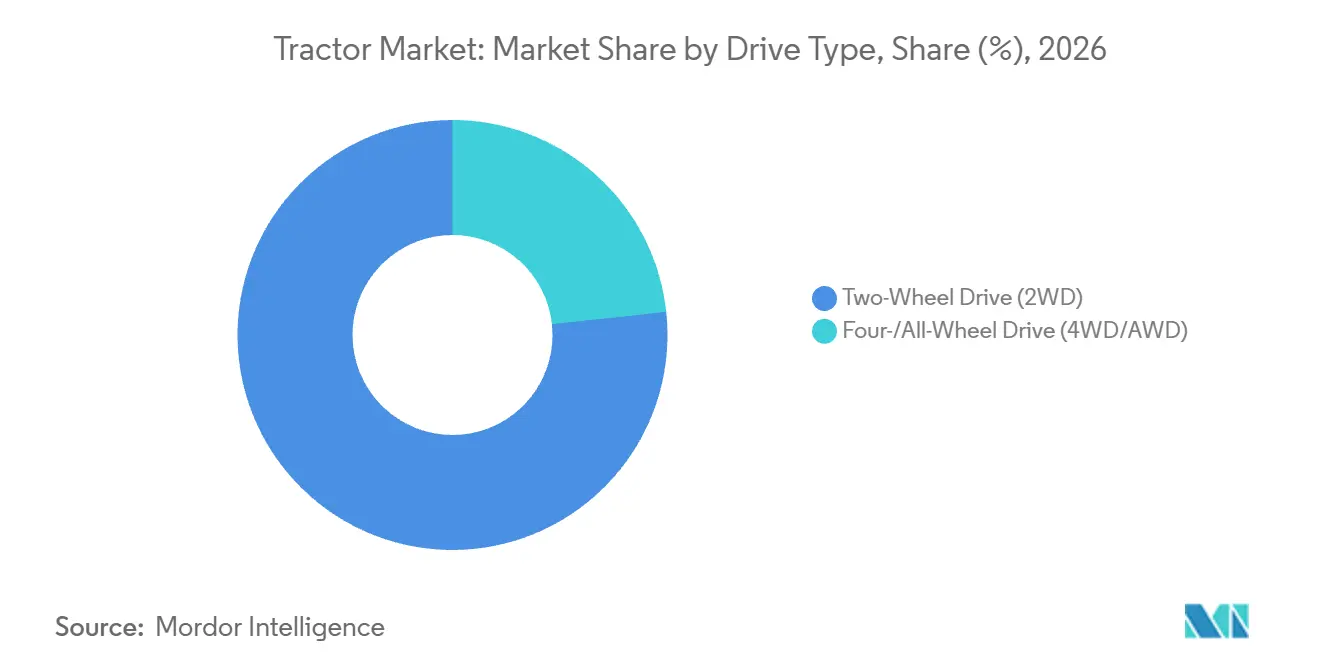
- Entre os tipos de tração, a tração nas duas rodas (2WD) deteve uma participação de 76,72% no tamanho do mercado de tratores em 2026, enquanto a tração nas quatro rodas/tração integral (4WD/AWD) é o segmento de crescimento mais rápido, com um CAGR previsto de 7,2% durante 2027-2032.
- Entre os tipos de propulsão, os tratores elétricos a bateria têm previsão de crescimento mais rápido, com um CAGR de 8,8% durante 2027-2032, enquanto o diesel liderou com 90,01% da receita global de tratores em 2026.
- A agricultura liderou o mix de aplicações com 88,77% da receita global de tratores em 2026, e a construção tem previsão de crescimento mais rápido, com um CAGR de 7% durante 2027-2032.
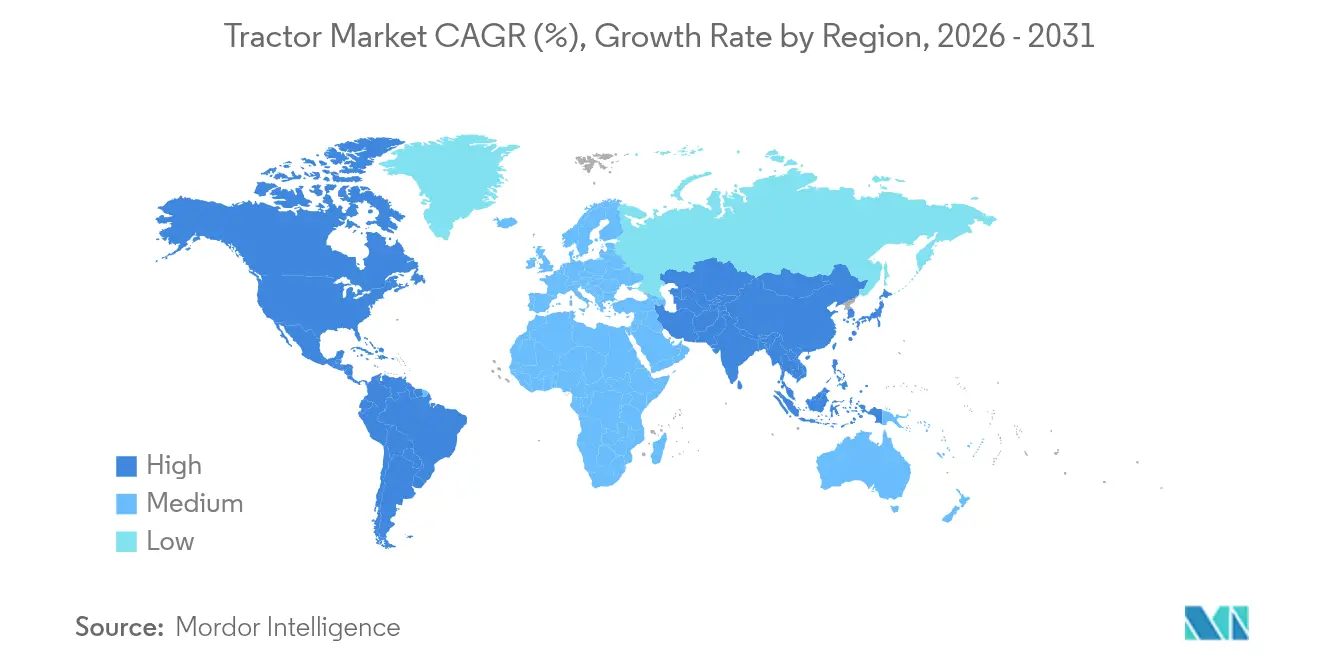
- Geograficamente, a Ásia-Pacífico liderou com 55,66% da receita global de tratores em 2026, e a América do Sul tem previsão de crescimento mais rápido, com um CAGR de 6,55% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Demanda por Mecanização em Economias Emergentes | +2.1% | Regiões agrícolas da Índia | Médio prazo (2 a 4 anos) |
| Subsídios Governamentais e Linhas de Crédito Agrícola a Baixo Custo | +1.7% | Regiões agrícolas em todo o Brasil | Curto prazo (≤ 2 anos) |
| Agravamento da Escassez de Mão de Obra Agrícola nos Países da OCDE e do BRICS | +1.5% | Regiões agrícolas em toda a Índia | Longo prazo (≥ 4 anos) |
| Adoção Acelerada de Plataformas de Agricultura de Precisão e Telemática | +1.4% | Regiões agrícolas em toda a Europa | Médio prazo (2 a 4 anos) |
| Comercialização de Tratores Elétricos a Bateria e Testes de Tratores a Célula de Combustível | +0.5% | Reino Unido, Irlanda e Alemanha | Longo prazo (≥ 4 anos) |
| Crescimento de Plataformas de Aluguel de Tratores Orientadas por Dados | +0.4% | Países do continente africano | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Procura por Mecanização em Economias Emergentes
A indústria de tratores da Índia registrou 1,16 milhão de vendas de tratores no ano fiscal de 2026, alta de 23,5% em relação ao ano fiscal de 2025.[1] Em sua análise de março de 2026 sobre 5 fabricantes que cobrem mais de 90% do volume da indústria, a CRISIL Ratings atribuiu o aumento estimado no ano fiscal de 2026 principalmente à racionalização do GST. A agência afirmou que a melhora na acessibilidade apoiou as compras de primeira vez e de reposição, estimadas em 35-40% e cerca de 60-65% das vendas domésticas, respectivamente. A CRISIL afirmou que os tratores eram cada vez mais vistos como ativos multiuso para preparo do solo, transporte, irrigação e logística. A versatilidade pode fortalecer o argumento a favor de um trator junto a ambas as populações de compradores, conectando a máquina a múltiplas tarefas agrícolas e de transporte. O mix de vendas mostra que a demanda da Índia repousa principalmente na substituição de máquinas existentes, com os compradores de primeira vez representando uma parcela menor, mas substancial, de 35-40%.
Subsídios Governamentais e Linhas de Crédito Agrícola a Baixo Custo
O crédito apoiado pelo governo sustenta a demanda por tratores ao oferecer aos compradores agrícolas elegíveis uma rota definida para o financiamento de equipamentos. O programa Moderfrota 2026/27 do Brasil financia a compra de tratores e implementos por produtores rurais e cooperativas de produção agrícola. As taxas anuais fixas efetivas são limitadas a 11,5% para agricultores do Pronamp e a 12,5% para outros tomadores elegíveis. Os limites de elegibilidade restringem a receita bruta anual ou a receita operacional, incluindo o grupo econômico, a BRL 45 milhões (USD 8,81 milhões). Esses parâmetros tornam as condições de financiamento previsíveis para os compradores qualificados, fortalecendo a proposta de compra dentro do escopo agrícola do programa. Para os fornecedores de tratores, identificar os tomadores elegíveis e a taxa aplicável torna-se parte do processo de converter a disponibilidade de financiamento em pedidos de equipamentos.
Agravamento da Escassez de Mão de Obra Agrícola nos Países da OCDE e do BRICS
A escassez de mão de obra agrícola na Índia fortalece o argumento a favor de tratores que permitem a um operador disponível concluir mais trabalho de campo. O relatório agrícola de janeiro a março de 2026 do Instituto para Mudança Social e Econômica identificou escassez à medida que os trabalhadores optavam por empregos industriais e percebiam a agricultura como menos financeiramente recompensadora. Essa alternativa de emprego torna o recrutamento de mão de obra agrícola adicional uma base incerta para expandir o trabalho que uma fazenda pode realizar. A mecanização oferece uma resposta diferente, concentrando a capacidade de campo em torno dos operadores que uma fazenda consegue garantir. A avaliação da OCDE de outubro de 2025 também identificou dificuldades de recrutamento e retenção na agricultura dos países membros, de modo que as restrições de mão de obra que favorecem os tratores não se limitam à Índia.
Adoção Acelerada de Plataformas de Agricultura de Precisão e Telemática
O uso diário de ferramentas agrícolas conectadas torna a integração de tratores comercialmente relevante para operadores cujo trabalho já depende de sistemas digitais. Em maio de 2026, 66,4% dos usuários finais europeus de fazendas pesquisados relataram uso diário de ferramentas dependentes de conectividade, incluindo telemática de máquinas, sistemas de orientação e plataformas de gestão agrícola. Esse uso recorrente confere aos tratores conectados um papel potencial dentro das rotinas de trabalho estabelecidas, sustentando a demanda por equipamentos capazes de participar delas. Os fabricantes podem atender a esse requisito por meio de ofertas integradas de tratores e serviços digitais cujo valor repousa na conectividade de campo utilizável. Com mais de 83% dos mesmos usuários finais avaliando a conectividade de campo como altamente ou muito altamente importante, o valor de um trator para esses operadores depende de manter suas funções de telemática e orientação utilizáveis no campo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Inicial e Volatilidade dos Preços de Commodities | -1.1% | Regiões de produção agrícola do Canadá | Curto prazo (≤ 2 anos) |
| Dependência de Renda Sazonal dos Ciclos de Monção/Clima | -0.6% | Regiões agrícolas da Índia expostas à monção | Curto prazo (≤ 2 anos) |
| Gargalos no Fornecimento de Chips de Grau Eletrônico | -0.2% | Ásia-Pacífico, Europa e América do Norte | Médio prazo (2 a 4 anos) |
| Regras de Localização e Origem de Conteúdo em Acordos Comerciais | -0.2% | Estados Unidos, Canadá e México | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial e Volatilidade dos Preços de Commodities
Os altos preços dos equipamentos tornam-se uma barreira mais forte quando as culturas que financiam a compra de um trator geram retornos mais fracos. Em suas perspectivas de dezembro de 2025, a Farm Credit Canada (FCC) projetou uma queda de 5,6% nas vendas de unidades de novos tratores canadenses com mais de 100 HP em 2026 em relação a 2025. A instituição de crédito associou a menor rentabilidade das fazendas a preços baixos de commodities, altos preços de equipamentos e incertezas geopolíticas e comerciais. Essa combinação aumenta o ônus sobre os ganhos futuros esperados para justificar a substituição de um trator. A avaliação da FCC de junho de 2026 também associou a queda nos preços das culturas, o aumento dos custos operacionais e os altos preços dos equipamentos à redução das vendas de equipamentos agrícolas canadenses ao longo de vários anos. A recuperação do capital deve, portanto, competir com as despesas operacionais pelos ganhos disponíveis para financiar uma máquina de reposição.
Dependência de Renda Sazonal dos Ciclos de Monção/Clima
O estresse da monção e uma base de comparação elevada podem conter o crescimento do varejo de tratores mesmo quando as remessas no atacado aumentam. Os volumes de tratores no varejo indiano cresceram 0,8% em relação ao ano anterior em agosto de 2026, em comparação com um crescimento no atacado de 6,5%.[2] A ICRA atribuiu o modesto aumento no varejo principalmente ao estresse relacionado à monção e ao efeito de base elevada. Para os fornecedores que atendem à Índia, o crescimento das remessas oferece menos garantia de vendas concluídas enquanto o estresse da monção e uma base de comparação elevada no varejo limitam o crescimento do varejo. Com ambas as pressões afetando a comparação no varejo, comprometer oferta adicional pode deixar seu retorno comercial dependente de uma janela de vendas posterior.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Potência:
O Volume na Faixa Intermediária Sustenta uma Oportunidade de Crescimento Separada em Alta PotênciaOs tratores na faixa de 40 a 100 HP representaram uma participação de 46,65% no tamanho do mercado de tratores em 2026. Na Índia, a faixa mais estreita de 41 a 50 HP representou quase dois terços das vendas de unidades de tratores no ano fiscal de 2026. A retrospectiva de março de 2026 da CRISIL Ratings associou as mudanças em direção aos modelos de 41 a 50 HP às normas TREM-IV de outubro de 2022, que cobriam apenas tratores acima de 50 HP e permitiram aos fabricantes uma transição de 6 meses. Os custos de conformidade elevaram os preços acima de 50 HP, enquanto os preços abaixo de 50 HP permaneceram praticamente inalterados. Como o TREM-IV adicionou custo de conformidade apenas acima de 50 HP, a posição de vendas indianas da faixa de 41 a 50 HP dependeu em parte da diferença de preço resultante.
Os tratores acima de 100 HP são o segmento de crescimento mais rápido, com um CAGR previsto de 6,6% durante 2027-2032. Em Portugal, os registros para a classe mais estreita acima de 120 HP cresceram 8%, para 591 unidades em 2025, ante 549 em 2024. A classe também subiu para 12% dos registros nacionais de tratores em Portugal em 2025, ante 9% em 2024. A classe ganhou participação nos registros apesar de um crescimento unitário de apenas 8%, o que implica que os registros em 120 HP ou abaixo caíram e os compradores de maior potência ganharam terreno em um mercado português em retração.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis com a aquisição do relatório
Por Tipo de Tração:
O Volume Estabelecido de Tração nas Duas Rodas Encontra uma Proposta de Preço em Mudança para Tração nas Quatro RodasA tração nas duas rodas (2WD) representou uma participação de 76,72% no mercado de tratores em 2026, tornando-se o maior segmento. Dados preliminares das empresas associadas da Associação de Fabricantes de Equipamentos (AEM) registraram 133.877 vendas no varejo nos EUA de tratores agrícolas 2WD durante janeiro a setembro de 2026. O total ficou 12,5% abaixo do período de janeiro a setembro de 2025, enquanto os 86.030 tratores abaixo de 40 HP, queda de 14,2% em relação ao ano anterior, representaram a maior parte. O volume 2WD nos EUA, portanto, se move principalmente com a demanda abaixo de 40 HP.
A tração nas quatro rodas/tração integral (4WD/AWD) é o segmento de crescimento mais rápido, com um CAGR previsto de 7,2% durante 2027-2032. A Índia reduziu o GST sobre tratores de 12% para 5% a partir de 22 de setembro de 2025, exceto para tratores rodoviários para semirreboque acima de 1.800 cc, que foram tributados a 18%. A Carraro India informou que a redução do GST aproximou os preços dos tratores 4WD pós-GST dos preços dos tratores 2WD pré-GST, acelerando a mudança doméstica em direção ao 4WD. O fornecedor de componentes também relatou crescimento contínuo na demanda doméstica por eixos 4WD no trimestre encerrado em 30 de junho de 2026. Para os fabricantes, a oportunidade na Índia se estende desde a venda da configuração até a garantia da capacidade de eixos necessária para entregá-la à medida que a adoção se amplia.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis com a aquisição do relatório
Por Tipo de Propulsão:
A Continuidade da Frota a Diesel Coexiste com a Eletrificação DirecionadaO diesel foi o maior segmento, respondendo por 90,01% da receita global de tratores em 2026. Em 1º de janeiro de 2025, o diesel alimentava 95,8% dos 302.853 tratores registrados nos Países Baixos, de acordo com o Statistics Netherlands.[3] A agência relatou pouco mais de 2.000 tratores elétricos, ou 0,7% da frota registrada, na mesma data. Esse mix de frota confere às ofertas de substituição a diesel uma base de clientes estabelecida, enquanto os fornecedores de elétricos enfrentam uma oportunidade de conversão muito maior do que a população elétrica registrada.
Os tratores elétricos a bateria são o segmento de crescimento mais rápido, com um CAGR previsto de 8,8% durante 2027-2032. A AGCO Corporation informou que sua série elétrica a bateria Fendt e100 Vario estava disponível em 21 países europeus em 2026. A empresa também descreveu a compra pela cidade de Oslo de uma pequena frota para manutenção de estradas no inverno, em linha com as metas ambientais locais. Essa compra municipal conecta a eletrificação a uma tarefa de serviço público definida e a um objetivo do comprador além da produção agrícola.
Por Aplicação:
A Produção de Culturas Ancora a Demanda Enquanto a Construção Adiciona Outra Rota de CrescimentoA agricultura foi o maior segmento, detendo 88,77% da receita global de tratores em 2026. O segmento global de equipamentos e tecnologia de Produção e Agricultura de Precisão da Deere & Company gerou 17,31 bilhões de USD em vendas líquidas no ano fiscal de 2025. Esse negócio atende a produtores em escala de culturas incluindo grãos, algodão e cana-de-açúcar. A Deere identificou a escassez de mão de obra, a volatilidade dos custos de insumos e os prazos de trabalho mais apertados entre os desafios desses clientes.
A construção é o segmento de crescimento mais rápido, com um CAGR previsto de 7% durante 2027-2032. Em suas perspectivas de abril de 2025 para o ano fiscal de 2026, encerrado em 31 de março de 2026, a CRISIL Ratings situou a agricultura em 70-75% dos volumes de tratores da Índia, com a construção e atividades relacionadas compondo o restante. As perspectivas associaram o aumento projetado na construção de estradas às dotações do Orçamento da União para aquele ano fiscal. Isso vincula a construção e as atividades relacionadas por trás do restante das vendas indianas de tratores aos orçamentos de infraestrutura pública, uma rota de demanda distinta dos 70-75% da agricultura.
Análise Geográfica
Mercado de Tratores da Ásia-Pacífico
A Ásia-Pacífico deteve uma participação de 55,66% no mercado de tratores em 2026, tornando-se a maior geografia. A Swaraj Tractors, parte do Grupo Mahindra, atingiu a produção acumulada de 2,5 milhões de tratores com seu lançamento de 29 de agosto de 2025 em Mohali, Punjab, Índia. Em agosto de 2026, a Escorts Kubota Ltd., subsidiária indiana da Kubota Corporation, iniciou a preparação do terreno para uma fábrica planejada em Uttar Pradesh, destinada a ampliar a capacidade para tratores e outros produtos para a Índia. A produção acumulada da Swaraj e a capacidade planejada da Escorts Kubota posicionam uma base de fabricação estabelecida e novos investimentos em oferta próximos aos compradores indianos de tratores.
Mercado de Tratores da América do Sul
A América do Sul é a geografia de crescimento mais rápido, com um CAGR previsto de 6,55% durante 2027-2032. As vendas no varejo de máquinas agrícolas no Brasil caíram 3,6%, para 49.800 unidades em 2025, e a avaliação da ANFAVEA de abril de 2026 previu uma queda adicional de 6,2% para 2026. Essa avaliação também relatou crescimento nas vendas de tratores de baixa potência associados à agricultura familiar e a programas como o PRONAF Mais Alimentos. Descreveu as taxas de juros do programa como em torno de 5%. O contraste torna o financiamento para a agricultura familiar o ponto de entrada concreto para o negócio de tratores de baixa potência no Brasil dentro de um panorama geral adverso para as máquinas.
Na América do Norte, as perspectivas da FCC de dezembro de 2025 para 2026 identificaram os produtores canadenses de pecuária como potenciais compradores de atualização de tratores, caso os preços e as receitas do gado permanecessem fortes, tornando os retornos da pecuária uma condição para as ofertas de reposição. Na Europa, a CLIMMAR, uma associação de revendedores e reparadores de máquinas agrícolas, relatou queda nos registros em 13 países membros em 2025, liderada por França, Alemanha e Itália com 33.251, 20.497 e 17.552 registros, respectivamente. Os totais nacionais líderes favorecem uma cobertura de revendedores focada na França, Alemanha e Itália, com a amostra contando todas as potências de tratores na Áustria e na Itália e pelo menos 50 HP nos demais países. No Oriente Médio e África, o Projeto Belarus da Nigéria, implementado com o apoio da AfTrade DMCC e da Bielorrússia, entregou 2.000 tratores e 9.000 implementos no âmbito da política federal de mecanização em 2025. A entrega nigeriana vincula o fornecimento concluído de equipamentos a um programa federal de mecanização implementado com a AfTrade DMCC.
Estrutura Regulatória e Perspectivas
A comparação abrange os requisitos de aprovação de motores e veículos em jurisdições selecionadas para fabricantes que vendem tratores agrícolas a diesel. Os Estados Unidos vinculam os requisitos de motores Tier 4 à certificação de família de motores e à conformidade ao longo da vida útil do motor. A China acrescenta obrigações de posicionamento instalado em fábrica e transmissão de dados para máquinas cobertas com motores a diesel com potência de pelo menos 37 kW. Para os fabricantes, a conformidade técnica se estende, portanto, do próprio motor à integração na fábrica e aos relatórios.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Brasil | Alemanha | China | Turquia |
|---|---|---|---|---|---|
| Autoridade principal | Agência de Proteção Ambiental | IBAMA, a autoridade de licenciamento ambiental | Kraftfahrt-Bundesamt | Ministério da Ecologia e Meio Ambiente | Ministério da Indústria e Tecnologia |
| Principais instrumentos ou direção | Tier 4 sob 40 CFR Parte 1039; proposta de indução SCR de julho de 2026 | Resolução CONAMA 433/2011, MAR-I; minuta MAR-II de outubro de 2026 propõe início em 1º de janeiro de 2030 para motores de 130-560 kW | Estágio V sob o Regulamento (UE) 2016/1628 e aprovação de tratores agrícolas | HJ 1014-2020; minuta China V de junho de 2026 com implementação recomendada por volta de 2028 | AB/167/2013 e AB/2018/985 com requisitos do Estágio V incorporados |
| Efeito comercial | Certificação de família de motores e conformidade de emissões ao longo da vida útil | Conformidade MAR-I para máquinas a diesel domésticas e importadas novas cobertas a partir de 19 kW | Aprovação de motores cobertos e monitoramento de emissões em serviço | Posicionamento e terminais instalados antes da saída da fábrica, com transmissão de dados obrigatória, para máquinas com motores a diesel de pelo menos 37 kW | Aprovação de tipo condicionada à conformidade de emissões do veículo e do motor cobertos |
| Atratividade atual da política | Médio | Médio | Médio | Baixo | Médio |
| Direção futura da atratividade da política | Em flexibilização | Em endurecimento | Sem mudança | Em endurecimento | Sem mudança |
| Fonte: Mordor Intelligence | |||||
A classificação Médio dos Estados Unidos reflete as obrigações de certificação e vida útil, enquanto sua proposta SCR de julho de 2026 substituiria notificações por reduções de potência, mantendo os padrões de emissões, sustentando uma direção de Flexibilização. As classificações Médio e Sem mudança da Alemanha refletem as obrigações de aprovação e Estágio V, enquanto a proposta de combustível de hidrogênio de outubro de 2026 deixaria intactos os limites de poluentes para diesel. A classificação Médio do Brasil reflete o MAR-I e a classificação Baixo da China reflete o monitoramento na fábrica, com Endurecimento baseado em limites de partículas mais rígidos propostos para 130-560 kW e limites de emissões para 56-560 kW, respectivamente. As classificações Médio e Sem mudança da Turquia refletem os requisitos de aprovação de emissões específicos para tratores vigentes a partir de 1º de janeiro de 2023, com as condições de categoria de motor mantendo a conformidade centrada na conformidade estabelecida de veículos e motores.
Etapas da Cadeia de Valor
A cadeia de valor de tratores compara onde os fornecedores obtêm receita e como cada etapa operacional pode proteger a continuidade da entrega. A Carraro fornece sistemas de transmissão para tratores e outros equipamentos fora de estrada, enquanto a AGCO Power produz motores a diesel na Finlândia. O Formulário 10-K de 2025 da Deere relatou interrupções históricas na cadeia de suprimentos envolvendo escassez de materiais, componentes e produtos acabados em seu negócio de equipamentos. A empresa identificou o fornecimento múltiplo de peças e materiais selecionados como uma medida de mitigação implementada.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Produção de componentes | Fornecedores de transmissão como a Carraro; produtores de motores como a AGCO Power | Vendas de componentes | Exposição à escassez de materiais e componentes | Fornecimento múltiplo de peças e materiais selecionados |
| Fabricação de tratores | Fabricantes de tratores como a AGCO Corporation por meio da Valtra e a Argo Tractors S.p.A. | Vendas de máquinas completas | Sincronização das entregas de componentes com a montagem | Sequenciar a montagem em torno da disponibilidade confirmada de componentes |
| Distribuição e varejo | Redes de filiais de vendas e importadores como a Argo Tractors S.p.A.; revendedores como a Danieli S.r.l. no nordeste da Itália | Revendas de tratores | Conectar o fornecimento internacional com o acesso local ao comprador | Combinar a cobertura do importador com revendedores locais autorizados |
| Fornecimento de peças de reposição | Fornecedores de peças de reposição como a AGCO Corporation | Vendas de peças de reposição | Suporte a gerações de modelos descontinuados | Preservar a identificação de peças e o reabastecimento para modelos mais antigos |
| Fonte: Mordor Intelligence | ||||
A receita pós-venda confere aos fornecedores um interesse comercial nos equipamentos além do lançamento na fábrica, com a AGCO vendendo peças de reposição para produtos que não estão mais em produção. Esse alcance de serviço torna o conhecimento retido do produto e a identificação de peças ativos importantes de resiliência quando as linhas de modelos mudam. Manter essas capacidades vincula o desenvolvimento futuro de modelos ao valor comercial de suportar máquinas mais antigas.
Panorama Competitivo
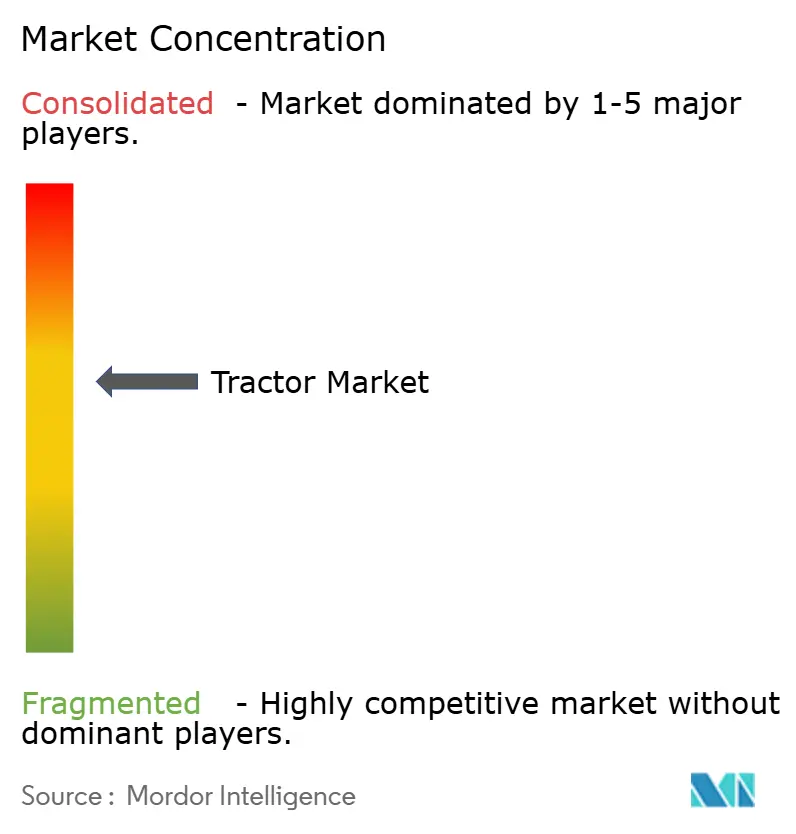
A indústria é moderadamente concentrada em torno da Mahindra & Mahindra Ltd., Deere & Company e outros grupos de tratores estabelecidos. A CNH Industrial N.V., cujo segmento de Agricultura desenvolve, fabrica, distribui e apoia equipamentos e soluções de agricultura de precisão por meio de marcas incluindo Case IH e New Holland, compete ao lado da Kubota Corporation e da AGCO Corporation (Massey Ferguson, Valtra, Fendt). O portfólio de equipamentos de produção da Deere inclui tratores 4WD, de esteira e de fileiras, além de outras máquinas agrícolas. A Mahindra reportou 505.930 vendas domésticas de tratores na Índia no ano fiscal de 2026, incluindo as vendas da Gromax Agri Equipment Limited, alta de 24,3% em relação ao ano fiscal de 2025. O crescimento do volume doméstico da Mahindra superou ligeiramente o total da indústria indiana no mesmo relatório anual, elevando sua participação nas unidades de tratores da Índia.
As vendas líquidas de equipamentos agrícolas da AGCO na América do Norte cresceram 19,8% em relação ao ano anterior em base de câmbio constante no segundo trimestre de 2026, com os tratores de alta potência entre os maiores aumentos de vendas. O segmento global de equipamentos e tecnologia de Produção e Agricultura de Precisão da Deere reportou 4 bilhões de USD em vendas líquidas no terceiro trimestre de 2026, queda de 6% em relação ao ano anterior. A Deere também lançou 6 novos modelos de tratores 8R e 8RX com opções de maior potência em fevereiro de 2026. Os ganhos de vendas de alta potência da AGCO e as opções de maior potência adicionadas pela Deere apontam para um foco compartilhado em máquinas de maior potência, apesar do declínio mais amplo do segmento da Deere.
A Kubota anunciou um plano de lançamento no Japão em abril de 2027 para modelos não tripulados e tripulados da Série Agri Robo Tractor MR em agosto de 2026. A função de monitoramento remoto dos modelos não tripulados planejados permitiria aos usuários deixar o local de trabalho enquanto os tratores realizam tarefas agrícolas de forma autônoma. A Kubota afirma que a Série MR está em conformidade com as Diretrizes do Ministério da Agricultura, Florestas e Pesca para Garantir a Segurança de Máquinas Agrícolas Automatizadas, que abrangem a operação autônoma de tratores monitorados remotamente em campos. Em julho de 2026, a Yanmar South America iniciou a construção de uma fábrica em Indaiatuba, Brasil, planejada para elevar a produção anual de tratores de 5.000 para 7.000 unidades em um turno. O plano da Kubota vincula a economia de tempo do operador às diretrizes de segurança do Japão, enquanto a fábrica planejada da Yanmar adicionaria 2.000 unidades de produção anual de tratores em turno único no Brasil, distinguindo a concorrência liderada pela autonomia do investimento em produção local.
Líderes da Indústria de Tratores
-
Mahindra & Mahindra Ltd.
-
Deere & Company
-
CNH Industrial N.V. (Case IH, New Holland)
-
Kubota Corporation
-
AGCO Corporation (Massey Ferguson, Valtra, Fendt)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tratores Empresas cobertas neste relatório
- Deere & Company
- CNH Industrial N.V. (Case IH, New Holland)
- AGCO Corporation (Massey Ferguson, Valtra, Fendt)
- Mahindra & Mahindra Ltd.
- Kubota Corporation
- CLAAS KGaA mbH
- Escorts Kubota Ltd.
- TAFE Ltd.
- Sonalika (International Tractors Ltd.)
- SDF Group (Same Deutz-Fahr)
- Yanmar Agribusiness Co., Ltd.
- Argo Tractors S.p.A.
- LS Mtron Ltd.
- Daedong (Kioti)
- TYM Corporation
- Weichai Lovol Intelligent Agricultural Technology CO., LTD
- YTO Group Corp.
- XCMG Construction Machinery Co., Ltd.
- Zetor Tractors a.s.
- J C Bamford Excavators Ltd
Principais Oportunidades para os Participantes do Mercado
Essas oportunidades comparam as rotas de compra de tratores em que as estruturas de financiamento atendem a diferentes necessidades de fluxo de caixa dos compradores. A janela de financiamento Moderfrota 2026/27 do Brasil vai até 30 de junho de 2027. Diferentes participações máximas de financiamento para agricultores Pronamp elegíveis e outros produtores criam ofertas separadas com diferentes saldos financiados pelo comprador. Em agosto de 2026, o Co-operative Bank of Kenya e o distribuidor Kubota Car & General (Trading) Limited acordaram uma rota de financiamento de novos tratores para agricultores, cooperativas e agronegócios elegíveis.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento principal | Ação recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Renovação de tratores Pronamp no Brasil | O crédito 2026/27 pode cobrir até 100% do valor dos bens elegíveis por ano agrícola | Agricultores Pronamp elegíveis | Combinar tratores John Deere qualificados com uma solicitação de crédito | Aprovação prévia e limites de crédito revogáveis | Deere & Company e Banco John Deere |
| Modernização de frota de produtores e cooperativas no Brasil | O crédito 2026/27 pode cobrir até 85% do valor dos bens elegíveis por ano agrícola | Outros produtores rurais elegíveis e cooperativas de produção agrícola | Estruturar uma oferta de trator qualificada com financiamento identificado para o saldo | Teto de receita do grupo econômico e o saldo não financiado | Fornecedores de tratores elegíveis ao programa, como a John Deere |
| Compras de tratores com reembolso sazonal no Quênia | A rota de agosto de 2026 oferece aos clientes elegíveis até 100% de financiamento em estruturas selecionadas, até 72 meses e opções sazonais | Agricultores, cooperativas e agronegócios quenianos elegíveis | Combinar novos tratores Kubota e pagamentos aos fluxos de caixa agrícolas | Capacidade de serviço da dívida ao longo das safras agrícolas | Kubota Corporation, Car & General (Trading) Limited e Co-operative Bank of Kenya |
| Fonte: Mordor Intelligence | |||||
Essas oportunidades dividem o problema do crédito em saldo financiado pelo comprador e prazo dos pagamentos. Os 2 tetos de financiamento do Brasil afetam o primeiro, enquanto as estruturas sazonais do Quênia abordam o segundo. A coordenação entre credor e distribuidor torna-se, consequentemente, parte da própria oferta de tratores, dando aos fornecedores uma forma de atender a diferentes compradores agrícolas por meio de diferentes estruturas de compra.
Desenvolvimentos industriais recentes em Mercado de Tratores
- Ago 2026: O Co-operative Bank of Kenya e o distribuidor Kubota Car & General (Trading) Limited acordaram uma parceria de financiamento de novos tratores para agricultores, cooperativas e agronegócios quenianos elegíveis.
- Ago 2026: A Escorts Kubota Ltd., subsidiária indiana da Kubota Corporation, iniciou a preparação do terreno para uma fábrica planejada em Uttar Pradesh, destinada a ampliar a capacidade para tratores e outros produtos para a Índia.
- Jul 2026: A Yanmar South America iniciou a construção de uma fábrica em Indaiatuba, Brasil, planejada para elevar a produção anual de tratores de 5.000 para 7.000 unidades em um turno.
Mercado de Tratores Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado global de tratores mede os gastos anuais em novos tratores completos vendidos em todo o mundo para trabalho em suas aplicações aceitas. O valor abrange equipamentos completos em todas as configurações de potência, tração e propulsão e classes de aplicação.
Exclusões do escopo: Transações de revenda de tratores usados, acessórios e implementos vendidos separadamente, peças de reposição vendidas separadamente e receitas contínuas de serviços, financiamento e seguros estão excluídos.
Visão Geral da Segmentação
- Por Potência
- Abaixo de 40 CV
- 40 - 100 CV
- Acima de 100 CV
- Por Tipo de Tração
- Tração em Duas Rodas (2WD)
- Tração em Quatro Rodas/Tração Total (4WD/AWD)
- Por Tipo de Propulsão
- Diesel
- Elétrico a Bateria
- Híbrido (Diesel-Elétrico)
- Por Aplicação
- Agricultura
- Construção
- Silvicultura
- Manutenção Municipal e de Espaços Verdes
- Transporte e Logística
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- Resto da América do Norte
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Resto da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Resto da Ásia-Pacífico
- Médio Oriente e África
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- Egito
- África do Sul
- Resto do Médio Oriente e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa secundária pública utiliza fontes como as estatísticas de máquinas agrícolas da Organização das Nações Unidas para a Alimentação e a Agricultura, que acompanham máquinas em uso, produção e comércio, e os relatórios mensais de varejo de tratores da Associação de Fabricantes de Equipamentos para avaliar a direção das vendas e o mix de classes de potência. Os comunicados de registro da CEMA ajudam a interpretar a demanda europeia por novos equipamentos, enquanto as previsões de renda agrícola do Serviço de Pesquisa Econômica do Departamento de Agricultura dos Estados Unidos fornecem contexto para a capacidade de compra das fazendas e o momento da reposição.
Relatórios anuais de empresas, materiais para investidores e registros regulatórios podem esclarecer o mix de produtos, a exposição geográfica, a receita de equipamentos reportada e as condições operacionais, com a imprensa de reputação utilizada para verificar desenvolvimentos datados e sinais de mercado. Essas fontes são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e pesquisas estruturadas com fabricantes de tratores, revendedores e distribuidores, especialistas em equipamentos agrícolas e compradores de frotas ou fazendas podem testar evidências secundárias sobre preços de novos equipamentos, estoque de canais, momento de reposição e mix de aplicações. O acompanhamento dos analistas pode esclarecer definições inconsistentes ou evidências regionais e de segmentos ausentes, e então triangular as respostas com divulgações de empresas, indicadores de registro e vendas, e dados econômicos agrícolas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 35% | Diretores executivos (CXOs): 20% | APAC: 40% |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 35% | EMEA: 30% |
| Empresas menores: 20% | Gerentes: 45% | Américas: 30% |
Dimensionamento e Previsão do Mercado
Um modelo de cima para baixo estima as vendas anuais globais de fabricantes de novos tratores completos em USD, e então verifica o resultado por meio de consolidações seletivas de fornecedores e revendedores e do preço de venda amostrado multiplicado pelo volume de unidades. Os principais indicadores incluem tendências de vendas em agricultura e outras aplicações, registros e unidades no varejo de tratores, mix de potência e tração, renda agrícola e condições de crédito, e mudanças nos preços dos equipamentos. Esses indicadores sinalizam demanda, mix de produtos, capacidade de compra e valor por unidade. Evidências de divulgações de empresas, estatísticas nacionais e dados de associações sustentam as participações regionais e de produtos, com tendências de unidades e mudanças observadas de preço e mix informando as perspectivas de valor. As previsões podem usar regressão multivariada onde os fatores de demanda têm séries consistentes, suavização de séries temporais para históricos de vendas estáveis e análise de cenários para choques climáticos, de financiamento ou de commodities. Especialistas primários podem testar se as premissas de previsão em nível de variável se adequam às condições de compra e de canal. As lacunas são tratadas comparando definições e períodos, usando o indicador regional ou de segmento mais próximo suportado e registrando um intervalo para verificações de sensibilidade, em vez de preencher observações ausentes com precisão não suportada.
Validação de Dados e Ciclo de Atualização
Os analistas triangulam o modelo com sinais independentes de empresas, associações e estatísticas públicas, e então investigam diferenças materiais em unidades, valor, período ou cobertura de produtos. As verificações de anomalias sinalizam mudanças abruptas de participação, movimentos implausíveis de preço ou volume e totais regionais inconsistentes. Os analistas rastreiam cada problema até sua fonte e o resolvem ou documentam antes da aprovação por meio de revisões sucessivas de fonte, modelo e editorial. O recontato é acionado quando a definição de uma fonte não está clara, um insumo importante conflita com outro sinal ou um evento material de mercado altera uma premissa. O modelo é atualizado anualmente, revisado entre ciclos para eventos materiais e submetido a uma nova revisão pré-entrega.
Estimativa do Mercado de Tratores da Mordor Intelligence Comparada com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O valor abrange equipamentos completos em todas as configurações de potência, tração e propulsão e classes de aplicação.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os principais indicadores incluem tendências de vendas em agricultura e outras aplicações, registros e unidades no varejo de tratores, mix de potência e tração, renda agrícola e condições de crédito, e mudanças nos preços dos equipamentos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 100,6 bilhões de USD (2027) | |
| Consultoria Global A | 89,8 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 10,7% abaixo do valor de 2027 deste relatório de 100,6 bilhões de USD, 1 ano depois. Seu valor publicado de 2026 é um ano anterior, e sua previsão cresce a partir dessa base, o que pode contribuir para um valor menor em relação a uma medida de 2027. |
| Consultoria Global B | 67,5 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 32,9% abaixo do valor de 2027 deste relatório de 100,6 bilhões de USD, 2 anos depois. Seu limite declarado de tratores agrícolas é mais estreito do que a medida aceita, que também contabiliza tratores usados em aplicações não agrícolas. |
Os analistas da Mordor Intelligence triangulam o modelo com sinais independentes de empresas, associações e estatísticas públicas, e então investigam diferenças materiais em unidades, valor, período ou cobertura de produtos.
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de tratores e as perspectivas de crescimento?
O mercado é estimado em 100,6 bilhões de USD em 2027 e previsto para atingir 131,3 bilhões de USD até 2032, a um CAGR de 5,47% durante 2027-2032.
O que está sustentando a demanda por tratores?
A mecanização, a escassez de mão de obra agrícola e o financiamento apoiam as compras. O programa Moderfrota 2026/27 do Brasil financia a compra elegível de tratores e implementos agrícolas.
Qual classe de potência de tratores tem a maior participação de receita?
Os tratores na faixa de 40 a 100 HP lideraram com 46,65% da receita global de tratores em 2026.
Quais empresas são fornecedores proeminentes de tratores?
Os fornecedores proeminentes incluem Mahindra & Mahindra Ltd., Deere & Company, CNH Industrial N.V., Kubota Corporation e AGCO Corporation.
Quais desafios afetam as compras de novos tratores?
Os altos preços dos equipamentos e a fraca rentabilidade das fazendas restringem a reposição. Em suas perspectivas de dezembro de 2025, a Farm Credit Canada projetou uma queda de 5,6% nas vendas de unidades de novos tratores canadenses com mais de 100 HP em 2026 em relação a 2025.
Quais regiões lideram a receita de tratores e o crescimento previsto?
A Ásia-Pacífico deteve 55,66% da receita global de tratores em 2026, enquanto a América do Sul tem previsão de crescimento mais rápido, com um CAGR de 6,55% durante 2027-2032.