
Tamanho e Participação do Mercado de Cibersegurança do Chile
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
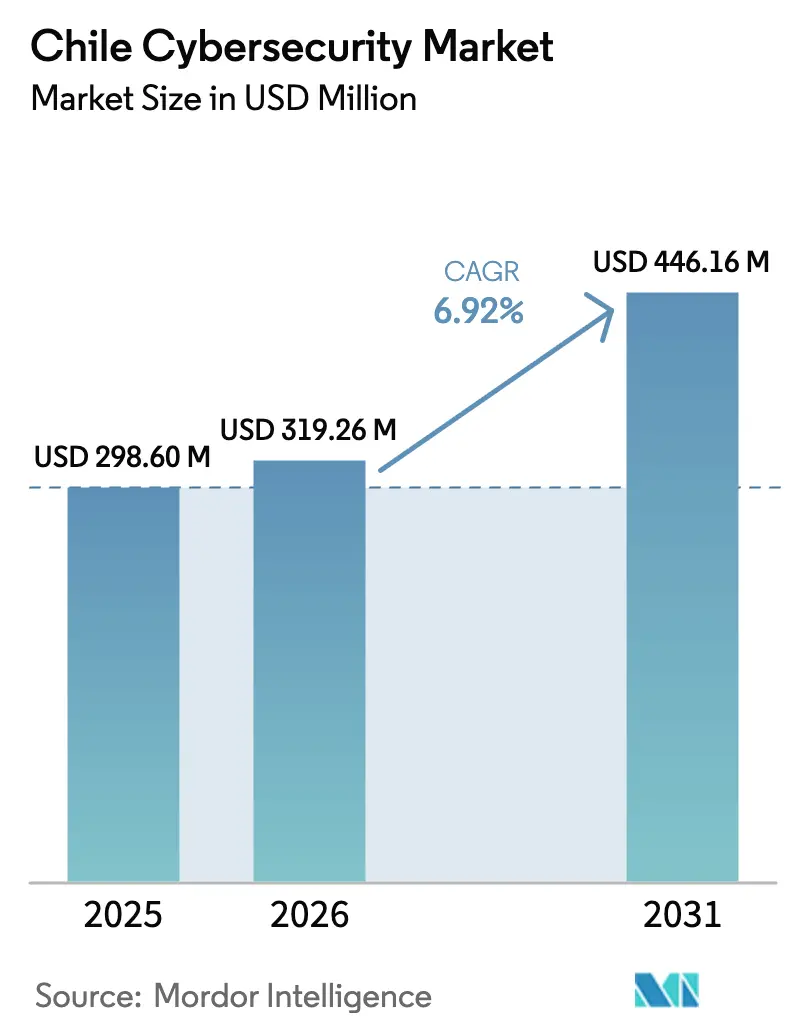
| Tamanho do mercado no ano base (2025) | 298.6 Milhões de dólares |
| Tamanho do Mercado (2026) | 319.26 Milhões de dólares |
| Tamanho do Mercado (2031) | 446.16 Milhões de dólares |
| Growth Rate (2026 - 2031) | 6.92 % |
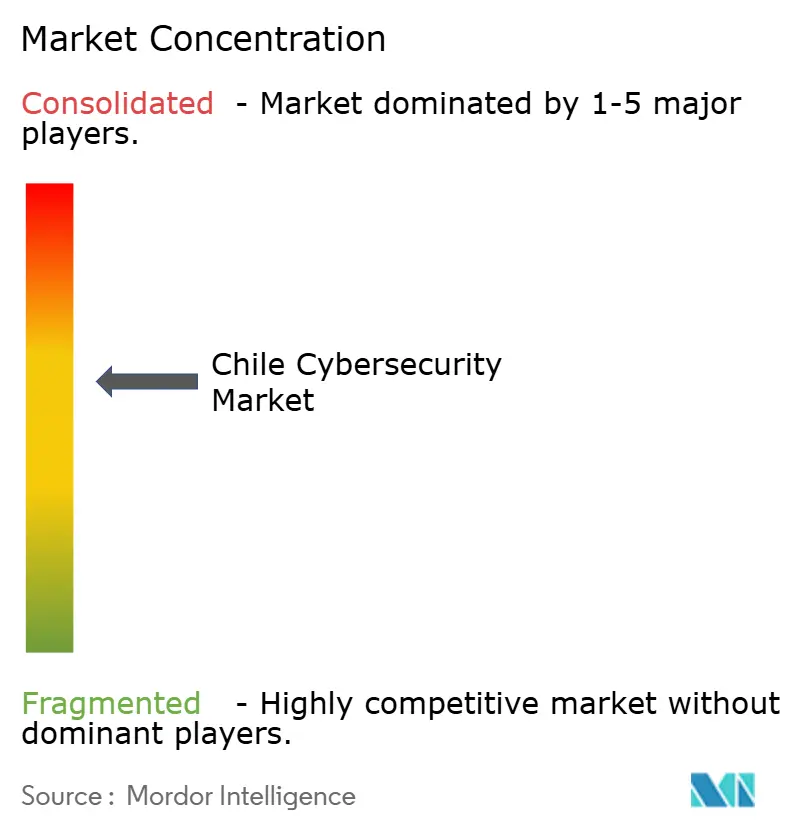
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cibersegurança do Chile por Mordor Intelligence
O tamanho do mercado de cibersegurança do Chile foi avaliado em USD 298,6 milhões em 2025 e estima-se que cresça de USD 319,26 milhões em 2026 para atingir USD 446,16 milhões até 2031, a um CAGR de 6,92% durante o período de previsão (2026-2031). A demanda local se beneficia da Lei Marco sobre Cibersegurança, em vigor desde janeiro de 2025, que criou a Agência Nacional de Cibersegurança (ANCI) e introduziu regras vinculantes de notificação de incidentes para operadores de infraestrutura crítica. Os contínuos fluxos de capital — mais visivelmente o investimento de USD 4 bilhões da Amazon Web Services em infraestrutura de nuvem, com conclusão prevista para 2026 — estão ampliando a superfície de ameaças e, simultaneamente, catalisando maiores gastos com controles avançados. As empresas estão migrando de ferramentas reativas de endpoint para arquiteturas baseadas em plataformas de confiança zero que integram componentes de segurança de identidade, rede e nuvem. Ao mesmo tempo, a escassez de profissionais qualificados — o Chile necessita de mais de 15.000 especialistas treinados até o final de 2025 — está elevando o papel dos serviços de segurança gerenciados e impulsionando a concorrência entre fornecedores por ofertas ricas em automação. Em conjunto, esses fatores posicionam o mercado de cibersegurança do Chile como o ecossistema mais estruturado e ancorado em regulamentação da América Latina.
Principais Conclusões do Relatório
- Por oferta, as soluções retiveram 55,12% da participação do mercado de cibersegurança do Chile em 2025, enquanto o segmento de serviços tem crescimento projetado de CAGR de 9,05% até 2031.
- Por modo de implantação, as plataformas locais comandaram 55,20% do tamanho do mercado de cibersegurança do Chile em 2025; os controles baseados em nuvem têm previsão de registrar o CAGR mais rápido de 8,62% até 2031.
- Por setor de usuário final, o BFSI liderou com uma participação de receita de 28,20% em 2025, enquanto se espera que a saúde apresente o CAGR mais forte de 9,78% ao longo do período de perspectiva.
- Por tamanho de empresa do usuário final, as grandes empresas responderam por 62,85% dos gastos de 2025, mas as PMEs representam o grupo de crescimento mais rápido com CAGR de 9,35% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Cibersegurança do Chile
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Surtos Sustentados de Ransomware Direcionados às Redes de BFSI e Varejo Chilenas | +1.2% | Nacional, com concentração no distrito financeiro de Santiago | Curto prazo (≤ 2 anos) |
| Implementação de 5G e Expansão de IoT Elevando as Superfícies de Ataque em Dispositivos Móveis e Nós de Borda | +0.9% | Nacional, com implantação inicial em Santiago, Valparaíso e Concepción | Médio prazo (2-4 anos) |
| Digitalização dos Ambientes de Tecnologia Operacional da Mineração de Cobre Exigindo Proteção de ICS | +0.8% | Regiões Norte (Antofagasta, Atacama), com repercussão para o Chile central | Médio prazo (2-4 anos) |
| Subsídios da CORFO para Migração para Nuvem Impulsionando Gastos com Segurança SaaS por Startups | +0.7% | Nacional, com concentração no ecossistema de startups de Santiago | Curto prazo (≤ 2 anos) |
| Integração de IA em Soluções de Cibersegurança Impulsionando a Detecção Avançada de Ameaças | +0.6% | Nacional, com adoção inicial em grandes empresas | Longo prazo (≥ 4 anos) |
| Requisitos de Conformidade com a Nova Lei de Proteção de Dados Impondo Segurança Aprimorada | +0.5% | Nacional, afetando todos os setores que lidam com dados pessoais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Surtos Sustentados de Ransomware Direcionados às Redes de BFSI e Varejo Chilenas
Incidentes repetidos de ransomware — destacados pela violação de dados do Banco Santander em 2024, que expôs dados de clientes em três países — estão repriorizando os gastos em direção a mecanismos automatizados de detecção e resposta contínua. As instituições financeiras estão consolidando controles isolados em plataformas unificadas de gerenciamento de informações e eventos de segurança (SIEM) que se alinham às janelas de notificação da ANCI. Os varejistas, cujos modelos omnicanal coletam vastos registros de pagamento, agora integram feeds de inteligência de ameaças diretamente nos sistemas de ponto de venda e back-end de comércio eletrônico para limitar o tempo de permanência. A linguagem contratual está mudando para SLAs baseados em resultados que avaliam os minutos de contenção de incidentes em vez de recursos de produtos, criando um aumento de receita centrado em serviços em todo o mercado de cibersegurança do Chile. Em conjunto, o ransomware obriga as organizações a tratar a segmentação de confiança zero e as arquiteturas de backup imutável como imperativos de nível de conselho de administração, acelerando a trajetória do mercado de cibersegurança do Chile.
Implementação de 5G e Expansão de IoT Elevando as Superfícies de Ataque em Dispositivos Móveis e Nós de Borda
O lançamento do LTE-M pela Movistar Empresas e outras iniciativas de operadores multiplicaram os endpoints conectados em projetos-piloto de gestão de frotas e cidades inteligentes. As implantações privadas de 5G nos sítios de mineração de Antofagasta ilustram como a conectividade de latência ultrabaixa conecta sensores de tecnologia operacional que antes permaneciam offline, estendendo assim o alcance dos adversários para os ambientes de produção. As equipes de segurança agora precisam proteger fatias de rede, clusters de computação de borda e conjuntos massivos de dados em streaming. A demanda está migrando para gateways de microssegmentação capazes de inspecionar o tráfego máquina a máquina em velocidade de linha. Fornecedores que oferecem agentes de segurança leves e baseados em contêiner, capazes de atualização pelo ar, estão ganhando adoção, especialmente onde as equipes de campo operam a centenas de quilômetros dos núcleos de rede. Consequentemente, a rápida adoção do 5G contribui materialmente para o crescimento do mercado de cibersegurança do Chile nos anos de médio prazo.
Digitalização dos Ambientes de Tecnologia Operacional da Mineração de Cobre Exigindo Proteção de ICS
A aliança da Codelco com a ABB para reduzir emissões integrando gêmeos digitais e sistemas de transporte autônomo exemplifica a rápida adoção da Indústria 4.0 pela mineração. Como os protocolos industriais proprietários agora são roteáveis sobre redes IP, os invasores podem manipular a lógica de controle de processo para interromper a produção. A Corporação de Cibersegurança da Mineração — fundada em 2024 por Antofagasta e seus pares — compartilha telemetria de ameaças para prevenir tal sabotagem. Os gastos se inclinam para sensores de detecção de anomalias que estabelecem linhas de base de assinaturas de vibração ou tensão em vez de software antivírus tradicional centrado em arquivos. Parceiros de integração capazes de certificar conformidade com a IEC 62443 registram demanda elevada, agregando volume ao mercado de cibersegurança do Chile, particularmente para contratos de longo ciclo de vida superiores a cinco anos.
Subsídios da CORFO para Migração para Nuvem Impulsionando Gastos com Segurança SaaS por Startups
A agência CORFO do Chile reembolsa até 50% dos custos de migração para empresas em estágio inicial que transferem cargas de trabalho para centros de dados domésticos credenciados [1]Conferência das Nações Unidas sobre Comércio e Desenvolvimento (UNCTAD), "Plano Nacional de Centros de Dados do Chile", investmentpolicy.unctad.org. Os subsídios liberam capital que as startups canalizam para assinaturas de borda de serviço de acesso seguro (SASE) e plataformas de proteção de aplicações nativas em nuvem. Como essas empresas nascem na nuvem, elas ignoram completamente as ferramentas de perímetro legadas, contribuindo para a fatia de crescimento de serviços mais rápida no mercado de cibersegurança do Chile. No entanto, as obrigações de conformidade introduzidas pela futura Lei de Proteção de Dados Pessoais incumbem os fundadores de incorporar criptografia em repouso, prevenção de perda de dados e auditoria contínua desde o primeiro dia, expandindo o gasto total de segurança endereçável.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições Orçamentárias entre as PMEs Chilenas Limitando a Adoção de Ferramentas Avançadas | -1.1% | Nacional, com maior impacto nas regiões fora de Santiago | Curto prazo (≤ 2 anos) |
| TI Legada Fragmentada na Administração Pública Desacelerando as Iniciativas de Confiança Zero | -0.8% | Nacional, afetando todos os níveis governamentais | Longo prazo (≥ 4 anos) |
| Baixa Consciência Cibernética Fora de Santiago Dificultando a Adoção Nacional | -0.6% | Regional, afetando principalmente as províncias do norte e do sul | Médio prazo (2-4 anos) |
| Cenário de Fornecedores Fragmentado Aumentando a Complexidade de Implementação | -0.4% | Nacional, afetando todos os tamanhos de organização | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições Orçamentárias entre as PMEs Chilenas Limitando a Adoção de Ferramentas Avançadas
As empresas menores geram 32% do PIB nacional, mas raramente alocam mais de 3% dos orçamentos de TI para controles de segurança, deixando muitas dependentes de produtos de código aberto ou gratuitos [2]Grupo de Pesquisa PLOS ONE, "Adoção de Segurança de Código Aberto em PMEs Latino-Americanas", plos.org. A equipe interna limitada significa que os ciclos de correção ficam atrasados, aumentando as janelas de exposição. Embora os créditos da CORFO cubram alguns custos, as renovações de licença e o monitoramento 24/7 continuam proibitivos. Os MSSPs estão respondendo com ofertas agrupadas que compreendem proteção de endpoint, e-mail e gateway de nuvem com preço por usuário, mas a adoção é lenta onde o acesso ao crédito é restrito. A lacuna de proteção resultante suprime o CAGR geral do mercado de cibersegurança do Chile no curto prazo.
TI Legada Fragmentada na Administração Pública Desacelerando as Iniciativas de Confiança Zero
Numerosos órgãos municipais ainda operam centros de dados isolados executando aplicações com décadas de idade, desenvolvidas sob padrões divergentes. Integrá-los ao modelo de referência de confiança zero exigido pela ANCI requer descoberta de ativos, federação de identidade e extensa reconfiguração de plataforma. As alocações orçamentárias aprovadas em 2025 reservam recursos para atualizações, mas os ciclos de aquisição que se estendem por até 18 meses adiam as implantações significativas. A heterogeneidade persistente, portanto, modera a velocidade do mercado de cibersegurança do Chile para o segmento governamental, apesar do forte impulso político.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta: Serviços Aceleram Apesar da Dominância das Soluções
As soluções comandaram 55,12% dos gastos de 2025, sustentando firewalls de perímetro, detecção de endpoint e governança de identidade que as grandes instituições consideram inegociáveis. Essa base ancora o mercado de cibersegurança do Chile, mas os prazos de conformidade cada vez mais rigorosos e as demandas de monitoramento contínuo estão elevando as receitas de serviços. Os compromissos de consultoria e resposta a incidentes aumentaram após a violação do Santander, com muitos bancos assinando contratos de retenção plurianuais que garantem suporte remoto em uma hora. A adoção de detecção e resposta gerenciadas (MDR) também está crescendo à medida que as empresas buscam cobertura 24/7 enquanto enfrentam escassez de analistas.
Os prestadores de serviços profissionais estão se beneficiando de novas cláusulas regulatórias que obrigam auditorias externas pelo menos anualmente. A demanda por revisões de arquitetura que alinham os requisitos de confiança zero e ISO 27001 é notável entre as redes de serviços públicos e saúde que adotam prontuários eletrônicos de saúde. Enquanto isso, os provedores de soluções estão incorporando análises orientadas por IA que reduzem falsos positivos, uma capacidade frequentemente citada pelos compradores durante a pontuação de solicitação de proposta (RFP). A interação entre a consolidação de plataformas e os envoltórios de serviço sustenta o crescimento de dois dígitos para a camada de serviços do mercado de cibersegurança do Chile.


Por Modo de Implantação: Nuvem Ganha Impulso Apesar da Liderança Local
As implantações locais mantiveram 55,20% de participação em 2025, ancoradas por clientes de BFSI e mineração que preferem o controle direto de hardware. Esses setores instalam rotineiramente salas de dados redundantes no lado leste de Santiago para garantir latência inferior a 2 milissegundos para os sistemas de negociação. Ainda assim, as arquiteturas híbridas estão proliferando: os sistemas bancários centrais permanecem no local, enquanto os mecanismos de análise comportamental operam nas futuras zonas locais da Amazon, um padrão que está remodelando o mercado de cibersegurança do Chile.
Os gastos com nuvem crescem mais rapidamente onde a aquisição de SaaS contorna as restrições de despesas de capital. Os modelos de assinatura permitem que as PMEs dimensionem as licenças mensalmente, e os desenvolvedores que constroem aplicações de fintechs ou telessaúde agora recorrem por padrão a cargas de trabalho em contêiner protegidas por plataformas de proteção de aplicações nativas em nuvem. A nova Lei de Proteção de Dados Pessoais obriga os controladores de dados a documentar chaves de criptografia e trilhas de auditoria; os painéis de nuvem simplificam essa coleta de evidências. Portanto, o CAGR de 8,62% da nuvem deve elevar sua fatia do tamanho do mercado de cibersegurança do Chile para quase paridade com o ambiente local até o final da década.
Por Setor de Usuário Final: Saúde Emerge como Líder de Crescimento
O BFSI reteve 28,20% dos gastos de 2025, um número que representa a maior participação no mercado de cibersegurança do Chile entre os segmentos verticais, à medida que os bancos cumprem Basileia III e o limiar de notificação de incidentes em 24 horas da ANCI. As prioridades de gastos incluem análises em tempo real de fraude em pagamentos e borda de serviço de acesso seguro para redes de agências.
A saúde, no entanto, avança com o CAGR mais rápido de 9,78%, impulsionada pelo crescimento da telemedicina de 1,3 milhão de consultas virtuais em 2024 para uma projeção de 2,2 milhões em 2026. Os hospitais agora criptografam arquivos de imagens e implantam federação de identidade em portais de prontuários eletrônicos, canalizando novos orçamentos para a descoberta de TI sombra por confiança zero. As empresas industriais seguem, concentrando-se na detecção de intrusões em ambientes de controle supervisório e aquisição de dados que gerenciam o throughput de minério de cobre, neutralizando ameaças que podem interromper as esteiras transportadoras.

Por Tamanho de Empresa do Usuário Final: PMEs Impulsionam o Crescimento Futuro
As grandes corporações consumiram 62,85% da receita de 2025, operando frequentemente portfólios multissegmentados que incluem ativos de nuvem, tecnologia operacional e móveis. Seus requisitos estimulam a demanda por plataformas integradas de detecção e resposta estendida (XDR) capazes de correlacionar telemetria em milhares de endpoints.
Por outro lado, o CAGR de 9,35% das PMEs decorre de incidentes crescentes de ransomware que ameaçam a continuidade dos negócios. Os vouchers de migração subsidiados incentivam pilhas de segurança nativas em nuvem pré-integradas com identidade, prevenção de perda de dados e varredura de e-mail. Os MSSPs relatam um salto de 34% nos clientes PME chilenos desde o início de 2024, sinalizando ventos favoráveis duradouros para o mercado de cibersegurança do Chile.
Análise Geográfica
A Região Metropolitana de Santiago ancora mais de dois terços das receitas nacionais, aproveitando 94,1% de penetração de internet domiciliar e velocidades de banda larga fixa superiores a 280 Mbps. Os principais bancos, operadoras de telecomunicações e ministérios governamentais se concentram em um raio de 10 quilômetros, gerando demanda sustentada por serviços SOC de nível empresarial que sustentam o mercado de cibersegurança do Chile. As universidades locais, incluindo a Universidade do Chile, fornecem graduados para um ecossistema em expansão de empresas de consultoria, e um recém-formado Cyber-Range na sede da ANCI oferece exercícios conjuntos para equipes público-privadas.
As regiões do norte, como Antofagasta e Atacama, contribuem com uma participação desproporcional nos gastos com segurança de tecnologia operacional porque as empresas de mineração de cobre digitalizam as funções de transporte, fundição e manutenção preditiva. Os leilões de espectro privado de 5G facilitam centros de operação remota em Santiago que controlam caminhões de mineração a 1.200 quilômetros de distância, exigindo backhaul criptografado e gateways de detecção de anomalias. Esses projetos ilustram como a transformação industrial sustenta picos localizados na demanda do mercado de cibersegurança do Chile, apesar de bases populacionais menores no geral.
As províncias do sul e os centros urbanos menores apresentam menor adoção, dificultada pela escassez de profissionais certificados e redes locais de revendedores limitadas. O Plano Nacional de Centros de Dados promete USD 2,5 bilhões para estender as instalações de computação de borda e fechar as lacunas de latência, mas até que as implantações sejam concluídas após 2027, as organizações fora da capital dependem muito dos serviços de nuvem hospedados em Santiago. A ANCI lançou uma caravana de treinamento móvel que atende 50 municípios por ano, com o objetivo de elevar a higiene básica e, assim, desbloquear a expansão adicional do mercado de cibersegurança do Chile nas áreas periféricas.
Panorama regulatório
O Chile está avançando de diretrizes baseadas em princípios para obrigações de cibersegurança exequíveis sob a Lei 21.663, publicada em 8 de abril de 2024, que criou a Agência Nacional de Cibersegurança (ANCI) e estabeleceu o CSIRT Nacional como o órgão coordenador de resposta a incidentes. A ANCI iniciou suas operações em 1º de janeiro de 2025, e as principais disposições de fiscalização entraram em vigor em 1º de março de 2025, intensificando o ritmo de conformidade para entidades consideradas essenciais para a continuidade nacional.
Regras complementares reforçam os controles obrigatórios de relatório e governança. O Decreto Supremo 295 (2024) estabelece deveres vinculantes de comunicação de incidentes ao CSIRT Nacional para provedores públicos e privados de serviços essenciais. O regime também introduz requisitos mais rigorosos para os Operadores de Importância Vital (OVI), incluindo a nomeação de um Diretor de Cibersegurança, a manutenção de um Sistema de Gestão de Segurança da Informação (SGSI) e a comunicação de determinados incidentes em até três horas após a detecção. A Resolução ANCI 024/2025 deu início ao primeiro processo de qualificação de OVI em maio de 2025, tornando a designação de OVI um gatilho prático para novos fluxos de trabalho de auditoria, preparação e relatório em setores regulados.
Análise da cadeia de valor
A cadeia de valor de cibersegurança no Chile está ancorada por órgãos de governança e coordenação tanto no lado da demanda quanto no lado de definição de controles, com a ANCI atuando como autoridade central que coordena o CSIRT Nacional e interage com CSIRTs setoriais e operadores regulados. Essa camada institucional molda os requisitos dos compradores em torno da comunicação de incidentes, controles mínimos e auditabilidade, o que, por sua vez, orienta a aquisição para capacidades capazes de comprovar conformidade, como implementação de SGSI, registro e monitoramento, e manuais reproduzíveis de resposta a incidentes.
No lado da oferta, os fabricantes globais de cibersegurança e provedores de nuvem geralmente vendem por meio de canais locais, combinando distribuidores, integradores de sistemas e provedores de serviços de segurança gerenciados (MSSPs) que implementam, integram e operam ferramentas para os usuários finais. Associações do setor e organizações sem fins lucrativos, incluindo CHILETEC, Alianza Chilena Ciberseguridad, ISSA Chile e Fundacion Sochisi, fornecem conexão por meio de treinamento, intercâmbio entre pares e diálogo político, apoiando o desenvolvimento de talentos e a adoção prática de novos protocolos de relatório. Em ambas as camadas, a ênfase está cada vez mais na execução de serviços, incluindo avaliação, operações de MDR/SOC, resposta a incidentes e consultoria de conformidade, além de plataformas tecnológicas, à medida que as organizações respondem a prazos regulatórios mais rígidos e a restrições de habilidades.
Cenário Competitivo
Os fornecedores globais respondem por uma parcela crescente do valor dos contratos à medida que as empresas consolidam em direção a plataformas completas. A receita de segurança da Cisco cresceu 117% ano a ano no segundo trimestre do exercício fiscal de 2025, impulsionada pela adoção da linha Secure Firewall 4200 e pelos feeds de inteligência de ameaças Talos enriquecidos por IA. A Palo Alto Networks reportou ARR de segurança de próxima geração de USD 4,8 bilhões, marcando crescimento de 37% e sublinhando a preferência crescente por pacotes de plataforma em vez de soluções pontuais [4]Palo Alto Networks, "Apresentação para Investidores do 2º Trimestre do Exercício Fiscal de 2025", paloaltonetworks.com. Esses resultados ilustram como os grandes players capturam participação em todo o mercado de cibersegurança do Chile.
Os especialistas locais mantêm relevância estratégica por meio do domínio regulatório e de ciclos de suporte mais rápidos. O SOC chileno da NovaRed lida com mais de 15.000 alertas mensais, com tempo médio de triagem inferior a cinco minutos, de acordo com o relatório de transparência de 2025 da empresa. A iSentinel oferece serviços de caça a ameaças mapeados nos formulários de notificação da ANCI, reduzindo as cargas de trabalho de conformidade para bancos de médio porte. Tais vantagens de localização garantem que as empresas domésticas permaneçam alternativas confiáveis, especialmente para licitações do setor público que favorecem a criação de valor local.
Novos participantes nativos em nuvem, como a Cut Security, exploram a mudança em direção ao SaaS oferecendo gerenciamento de postura sem agente em AWS, Azure e na recém-anunciada Região do Chile da Microsoft. Seus modelos de pagamento conforme o crescimento ressoam com startups de fintechs e saúde digital, intensificando a concorrência de preços. À medida que a plataformização avança, aquisições são prováveis; o Stefanini Group já reservou USD 100 milhões para alvos de cibernética e IA na América Latina para aprofundar sua presença chilena. No geral, consolidação moderada justaposta com inovação de nicho define a dinâmica competitiva do mercado de cibersegurança do Chile.
Líderes do Setor de Cibersegurança do Chile
Cisco Systems Inc.
Fortinet Inc.
Check Point Software Technologies Ltd.
Palo Alto Networks Inc.
IBM Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A ativação faseada da Lei 21.663 está criando um ciclo de compra definido e orientado por conformidade, com o processo de qualificação de OVI iniciado pela ANCI em maio de 2025 atuando como catalisador para avaliações de preparação, implementação de SGSI, remediação de lacunas de controle e serviços de avaliação independente. Organizações que se alinham à notificação de incidentes em três horas e a uma governança cibernética mais formal também criam espaço para ferramentas e serviços que reduzem o atrito nos relatórios, incluindo detecção e resposta gerenciadas (MDR), registro centralizado, gestão de casos de incidentes e integrações que mapeiam a telemetria operacional em fluxos de trabalho de notificação alinhados aos reguladores.
Uma oportunidade paralela está se formando do lado dos fornecedores, em torno da capacitação e da capacidade de execução local. A CHILETEC e comunidades de profissionais como ISSA Chile e Fundacion Sochisi estão expandindo atividades de treinamento e certificação vinculadas aos novos requisitos regulatórios, apoiando um conjunto mais amplo de implementadores para programas de confiança zero, segurança em nuvem e segurança OT/ICS em ambientes regulados. Com as empresas migrando para arquiteturas baseadas em plataformas que unificam controles de identidade, rede e nuvem, fornecedores e MSSPs capazes de agrupar implementação, automação e coleta contínua de evidências de conformidade podem se destacar em grandes contas reguladas, ao mesmo tempo em que empacotam ofertas de tamanho adequado para PMEs sensíveis a custos.
Desenvolvimentos recentes do setor
- Junho de 2026: Check Point Software Technologies Ltd. expande sua parceria estratégica com a Illumio para fornecer segurança integrada do perímetro ao interior da rede para empresas chilenas, incluindo a aquisição direta de soluções Illumio por meio da Check Point. A expansão fortalece a integração de plataformas de segurança específicas para o Chile. Isso avança uma abordagem unificada de Confiança Zero, aumentando a demanda empresarial por soluções integradas de SOC e MDR no Chile.
- Abril de 2026: A Fortinet Inc. expande seu ecossistema de parceiros chilenos com ênfase na certificação de serviços profissionais. A medida fortalece as capacidades de implantação local e o fluxo de talentos. Isso melhora a entrega de serviços e a competitividade no mercado local para a Fortinet no Chile.
- Fevereiro de 2026: Wazuh e eBD firmam parceria para implantar serviços de cibersegurança SIEM e XDR de código aberto no Chile. A parceria introduz opções de monitoramento de segurança de código aberto e escaláveis para empresas chilenas. Isso amplia as opções para o mercado médio e o setor público, apoiando capacidades mais amplas de detecção de ameaças no Chile.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Este mercado abrange gastos no Chile com soluções e serviços de cibersegurança que ajudam a prevenir, detectar e responder a ameaças digitais em redes, endpoints, aplicativos e dados em configurações de nuvem e locais (on-premise).
Exclusões de escopo: este dimensionamento exclui a atualização geral de hardware de TI, consultoria não relacionada à segurança que não esteja vinculada à entrega de segurança, e custos de mão de obra interna que não sejam faturados como receita de cibersegurança.
Visão geral da segmentação
- Por Oferta
- Soluções
- Segurança de Aplicações
- Segurança em Nuvem
- Segurança de Dados
- Gerenciamento de Identidade e Acesso
- Proteção de Infraestrutura
- Gerenciamento Integrado de Riscos
- Segurança de Rede
- Segurança de Endpoint
- Serviços
- Serviços Profissionais
- Serviços Gerenciados
- Soluções
- Por Modo de Implantação
- Nuvem
- Local
- Por Setor de Usuário Final
- BFSI
- Saúde
- TI e Telecomunicações
- Industrial e Defesa
- Varejo e Comércio Eletrônico
- Energia e Utilidades
- Manufatura
- Outros
- Por Tamanho de Empresa do Usuário Final
- Grandes Empresas
- Pequenas e Médias Empresas (PMEs)
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para mapear o contexto de demanda no Chile e ancorar os insumos do modelo que são observáveis fora dos sistemas das empresas. Contamos com fontes públicas e oficiais, como publicações governamentais chilenas sobre política cibernética e digital, divulgações estatísticas nacionais, séries macroeconômicas do banco central, indicadores de telecomunicações e internet, e conjuntos de dados internacionais de organismos como ITU, OCDE e Banco Mundial.
Também revisamos relatórios anuais de empresas e apresentações a investidores, cobertura jornalística confiável sobre violações e mudanças regulatórias, e sites de associações que discutem preparação em segurança e lacunas de habilidades. Quando necessário, foram utilizadas assinaturas pagas de dados financeiros de empresas, notícias e finanças, e bases de dados de patentes para verificar cruzadamente a exposição de receita, o foco de produto e os sinais de investimento em segurança. Esta lista de pesquisa documental é ilustrativa, e muitas outras fontes públicas também foram revisadas para coletar, validar e esclarecer os dados.
Entrevistas e pesquisas primárias
O trabalho primário foi realizado para testar as premissas da pesquisa documental e preencher lacunas comuns em dados de gastos com segurança, especialmente em torno da segurança gerenciada, adoção de segurança em nuvem e movimento de preços. Conversamos com uma combinação de compradores de segurança e especialistas do canal (chefes de TI, gerentes de segurança e líderes de serviços) em usuários finais regulados e altamente digitais no Chile, para que o modelo final reflita como as decisões de compra são realmente tomadas.
Como os padrões de gastos podem variar conforme o porte da empresa, as entrevistas também ajudaram a calibrar as curvas de adoção do mercado médio, a duração típica dos contratos e como os orçamentos são divididos entre ferramentas e serviços, antes que os totais finais fossem aprovados.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 30% | CXOs: 13% |
| Nível médio: 52% | Líderes funcionais/de unidade: 29% |
| Empresas menores: 18% | Gerentes: 58% |
Dimensionamento e previsão de mercado
O dimensionamento parte de uma construção top-down, na qual o conjunto de demanda do Chile é reconstruído usando indicadores de TI e digitalização, e então taxas de alocação de segurança são aplicadas para estimar os gastos com cibersegurança por tipo de comprador. Para manter isso realista, os totais são corroborados com verificações seletivas de baixo para cima (bottom-up), como amostragem da exposição de receita de fornecedores e parceiros ao Chile, feedback de canais sobre reservas de receita recorrente e aproximações de ASP por assento ou ASP por carga de trabalho, quando comumente citadas nas compras.
Os insumos usados no modelo incluem a mudança de mix em direção a implantações em nuvem versus locais (on-premise), a parcela de gastos migrando para segurança gerenciada e resposta a incidentes, a distribuição por porte de empresa dos compradores, o aumento impulsionado por conformidade vinculado a novas obrigações cibernéticas e de dados, e mudanças observadas na frequência de ataques e na comunicação de violações que frequentemente desencadeiam projetos não planejados. Quando um sinal bottom-up está incompleto, as lacunas são tratadas por meio de faixas de penetração conservadoras que são validadas em entrevistas e depois aplicadas de forma consistente entre coortes de compradores semelhantes.
As previsões são construídas usando análise de cenários apoiada por suavização de séries temporais curtas dos principais impulsionadores (por exemplo, adoção de nuvem e a parcela de implantações lideradas por serviços), seguida de validação por especialistas, para que a trajetória se alinhe com a forma como os ciclos de aquisição e o momento orçamentário normalmente ocorrem.
Validação de dados e ciclo de atualização
A validação é feita por meio de múltiplas verificações para que o número final permaneça vinculado ao comportamento real de gastos. Comparamos os resultados com sinais independentes, como a direção dos gastos em TI, a intenção reportada de contratação em segurança, o ritmo de migração para a nuvem e a divisão típica entre ferramentas e serviços discutida por profissionais, e então investigamos anomalias até que a narrativa e os números se alinhem.
Um segundo analista revisa as premissas, as faixas de insumos e as variações ano a ano, seguido de uma revisão final que se concentra em valores discrepantes por grupo de usuário final e mix de implantação. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorre um evento material, como grandes mudanças regulatórias, ciclos de grandes violações, ou uma oscilação cambial acentuada que impacte os relatórios em USD. Antes da entrega, o modelo é reverificado para que os clientes recebam a visão mais atual disponível.
Tamanho do mercado de cibersegurança do Chile segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para a cibersegurança no Chile frequentemente não coincidem porque o escopo é definido de maneira diferente e porque a conversão de "atividade de segurança" em "gasto com segurança" é tratada de formas distintas. As variações geralmente vêm do que é contabilizado como cibersegurança (apenas ferramentas versus ferramentas mais serviços), de qual ano é tratado como base, e da rapidez com que as premissas são atualizadas após mudanças em políticas e ameaças.
A principal lacuna vem da mistura de serviços amplos de TI e terceirização de SOC no mesmo grupo do software de cibersegurança, enquanto a Mordor Intelligence contabiliza apenas soluções e serviços específicos de segurança que são adquiridos para prevenir, detectar ou responder a ameaças cibernéticas no Chile. As diferenças também podem surgir quando as estimativas usam saltos de adoção agressivos para segurança em nuvem sem validar o momento dos contratos, ou quando aplicam tendências globais de ASP diretamente ao Chile sem verificar os tamanhos locais das transações e o momento cambial.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 298,6 milhões de USD (2025) | |
| Órgão de Promoção do Setor A | 658,0 milhões de USD (2025) | Utiliza uma visão mais ampla de "ecossistema de cibersegurança" que pode misturar serviços digitais adjacentes e investimentos em habilidades, o que infla os gastos capturados em comparação com uma definição focada apenas em receita de segurança. |
| Veículo de Mídia Regional B | 348,0 milhões de USD (2024) | Divulgado como um destaque de um único ano, com visibilidade limitada sobre a escolha do ano-base, o momento da conversão para USD, e se os serviços gerenciados e a resposta a incidentes são tratados de forma consistente entre os compradores. |
A dispersão na tabela é explicada principalmente pelo que cada fonte inclui em "cibersegurança" e como trata os serviços que estão próximos das operações de TI. Ao manter os insumos vinculados a indicadores de demanda observáveis, mix de compradores e lógica de alocação reproduzível, a estimativa final permanece transparente e mais fácil de reproduzir durante as atualizações.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de cibersegurança do Chile?
O tamanho do mercado de cibersegurança do Chile é de USD 319,26 milhões em 2026.
Com que velocidade o mercado deve crescer até 2031?
A receita tem projeção de crescimento a um CAGR de 6,92%, atingindo USD 446,16 milhões até 2031.
Qual segmento cresce mais rapidamente dentro do mercado?
As soluções de segurança implantadas em nuvem registram o CAGR mais rápido de 8,62% à medida que as organizações adotam arquiteturas híbridas e de SaaS.
Por que a saúde é o segmento vertical de setor de crescimento mais rápido?
A rápida adoção da telemedicina e os mandatos de privacidade de dados impulsionam os gastos com saúde a um CAGR de 9,78%.
Página atualizada pela última vez em:



