
Tamanho e Participação do Mercado de Substratos Cerâmicos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 6.88 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.44 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.54 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Substratos Cerâmicos por Mordor Intelligence
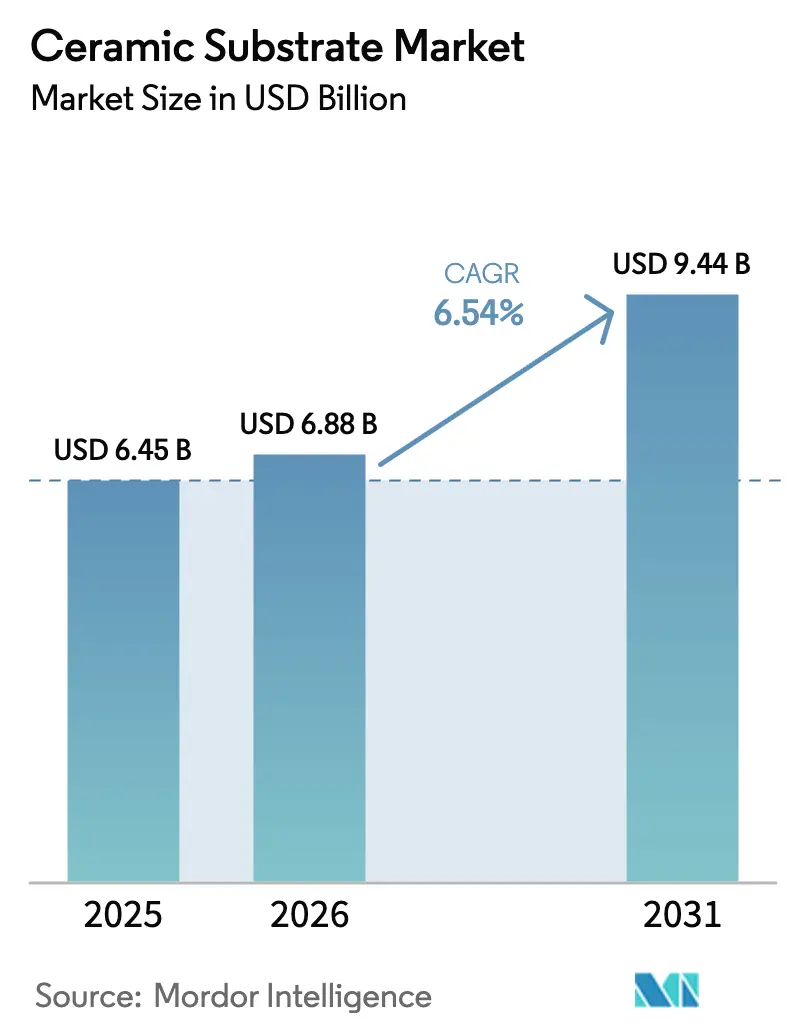
O tamanho do Mercado de Substratos Cerâmicos está projetado para expandir de USD 6,45 bilhões em 2025 e USD 6,88 bilhões em 2026 para USD 9,44 bilhões até 2031, registrando um CAGR de 6,54% entre 2026 e 2031. O impulso do mercado está migrando de funções passivas de dissipação de calor para a habilitação ativa de dispositivos de potência de carboneto de silício e nitreto de gálio que toleram temperaturas de junção acima de 200°C, condições sob as quais os laminados orgânicos falham em poucos meses. Inversores de tração automotiva, módulos de radiofrequência (RF) para redes 5G e radares de arranjo em fase para aplicações aeroespaciais são os principais vetores de demanda, sustentados pelo crescente volume de produção de wafers de semicondutores de banda larga na Ásia-Pacífico. As estratégias competitivas enfatizam a integração vertical para comprimir as cadeias de suprimentos, enquanto os ventos favoráveis das políticas públicas, como a Lei de Redução da Inflação dos Estados Unidos e o Mecanismo de Ajuste de Carbono na Fronteira da União Europeia, ancoram novos investimentos em capacidade produtiva. Em conjunto, essas dinâmicas garantem que o mercado de substratos cerâmicos mantenha uma trajetória sólida de crescimento em dígito médio único até 2031.
Principais Conclusões do Relatório
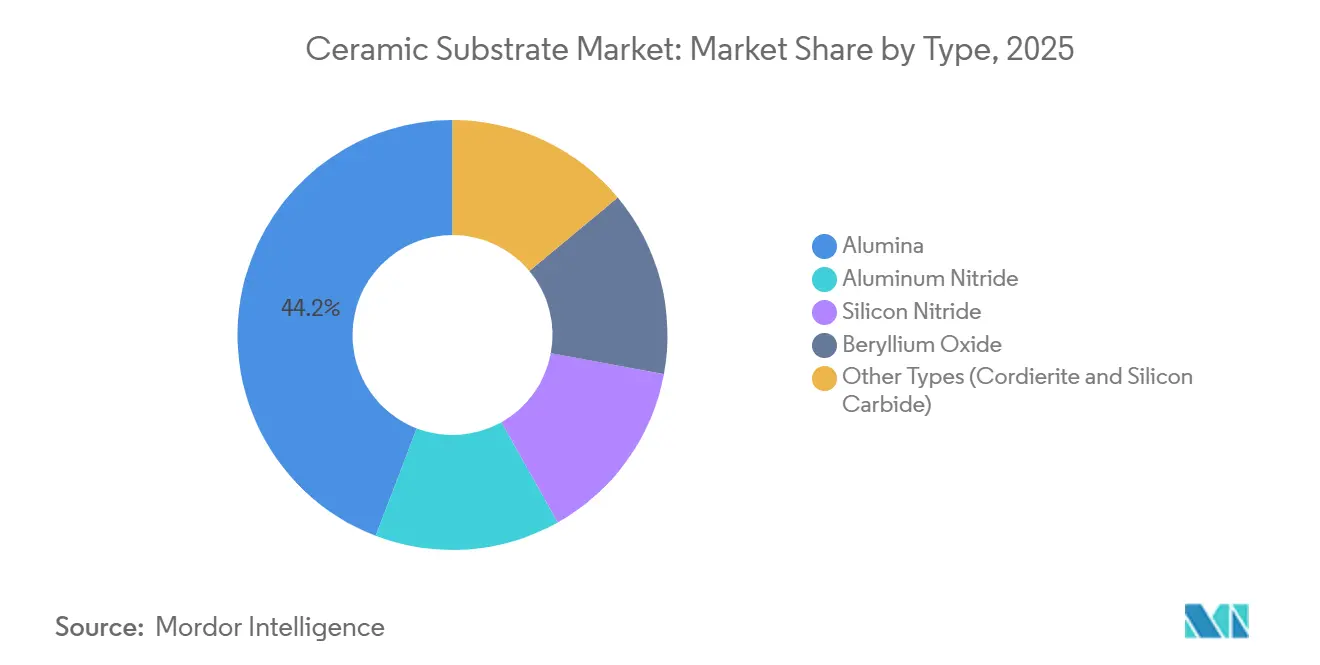
- Por tipo, a alumina capturou 44,18% da participação do mercado de substratos cerâmicos em 2025, enquanto os substratos de carboneto de silício estão projetados para expandir a um CAGR de 7,80% até 2031.
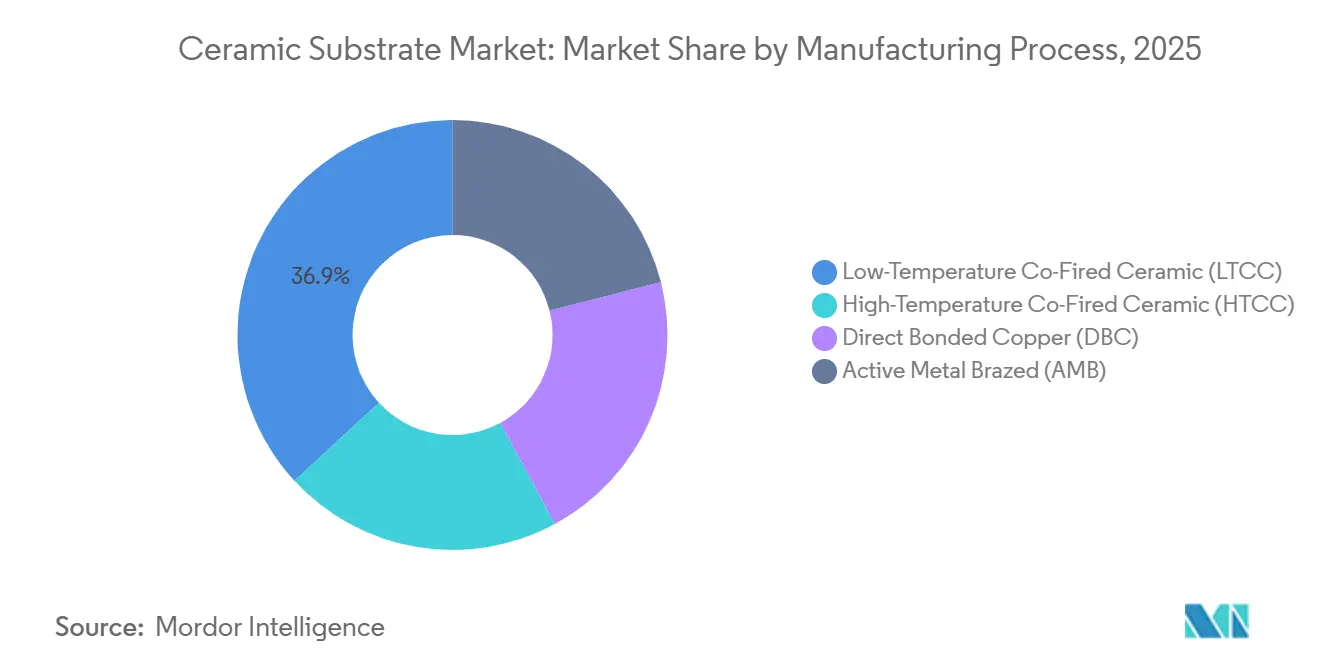
- Por processo de fabricação, a cerâmica co-sinterizada a baixa temperatura (LTCC) respondeu por 36,86% da receita em 2025; os substratos brasados com metal ativo (AMB) estão previstos para crescer a um CAGR de 7,10% até 2031.
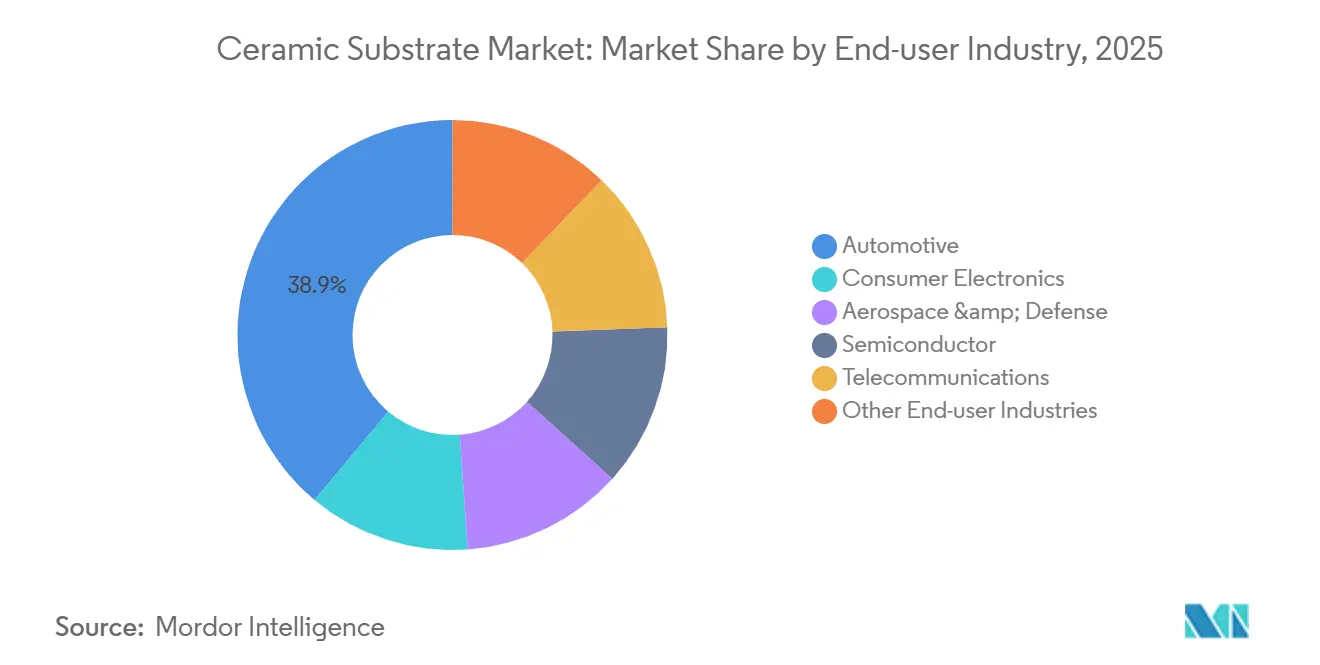
- Por indústria do usuário final, o setor automotivo deteve uma participação de 38,92% em 2025, enquanto as demais indústrias usuárias finais estão posicionadas para liderar o crescimento com um CAGR de 8,40% até 2031.
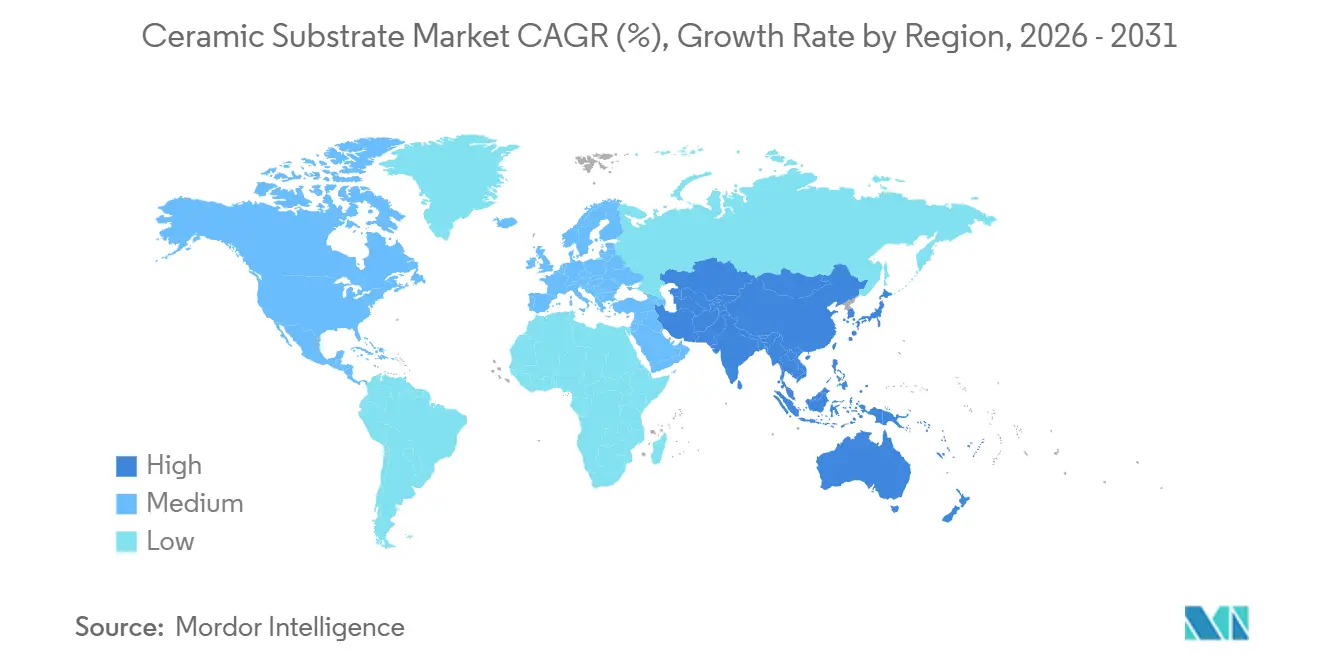
- Por geografia, a Ásia-Pacífico comandou 46,61% da receita global em 2025 e deve manter o CAGR regional mais rápido de 7,09% ao longo do período de previsão.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas Globais do Mercado de Substratos Cerâmicos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Condutividade térmica superior habilitando eletrônicos de alta potência | +1.8% | Global, mais forte na Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Expansão acelerada de inversores para veículos elétricos e carregadores embarcados | +2.1% | Núcleo na Ásia-Pacífico, com expansão para Europa e América do Norte | Curto prazo (≤2 anos) |
| Densificação de estações-base 5G e módulos de RF | +1.3% | Global, liderado pela Ásia-Pacífico e América do Norte | Curto prazo (≤2 anos) |
| Migração para SiC/GaN exigindo substratos de AlN e DBC | +1.0% | América do Norte e Europa para aeroespacial; Ásia-Pacífico para automotivo | Médio prazo (2-4 anos) |
| Miniaturização de CubeSats aeroespaciais requer LTCC | +0.4% | América do Norte e Europa, nicho na Ásia-Pacífico | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Condutividade Térmica Superior Habilitando Eletrônicos de Alta Potência
Os projetistas tratam agora a condutividade térmica como uma restrição primária, e não como uma especificação secundária. Os MOSFETs de carboneto de silício e os HEMTs de nitreto de gálio operam a temperaturas de junção de até 225°C, gerando fluxos de calor locais que ultrapassam 300 W/cm², bem além do envelope seguro para laminados à base de epóxi[1]Rogers Corporation, "Materiais para Substratos de Eletrônica de Potência," rogerscorp.com. Os substratos de nitreto de alumínio, com condutividade de 170–250 W/m·K, reduzem o volume do dissipador de calor em 35% e diminuem as taxas de fluxo do refrigerante líquido, melhorando a eficiência do sistema completo em 2–3%. As variantes de cobre diretamente ligado (DBC) eliminam as camadas adesivas, reduzindo a resistência térmica em 0,1 K·cm²/W e permitindo densidades de corrente de 200 A/cm² em inversores de tração automotiva. Os investimentos de múltiplas empresas que elevarão a produção global de wafers de SiC de diâmetros de 150 mm para 200 mm ampliam ainda mais o mercado de substratos cerâmicos.
Expansão Acelerada de Inversores para Veículos Elétricos e Carregadores Embarcados Aumentando o Uso
Os veículos elétricos a bateria estão padronizando arquiteturas de 800 V, que impõem transientes de tensão acima de 1.200 V e ciclagem térmica de −40°C a 150°C ao longo de 200.000 ciclos. Para atender a essas condições, os fabricantes de automóveis integram substratos DBC que suportam reversões de frenagem regenerativa em milissegundos, cargas que fraturariam placas FR-4. Os diodos de carboneto de silício em bases de nitreto de alumínio elevam a eficiência dos carregadores embarcados para 98% e reduzem a massa do sistema de resfriamento em 20%, ampliando a autonomia do veículo. A expansão de USD 454 milhões da Kyocera em Nagasaki dobrará a capacidade de substratos de grau automotivo até o final de 2026. À medida que os custos dos módulos caem, a penetração no segmento premium já supera 80%, e a adoção no segmento principal está seguindo curvas de custo descendentes, consolidando a demanda pelo mercado de substratos cerâmicos.
Densificação de Estações-Base 5G e Módulos de RF
Os fornecedores de equipamentos de telecomunicações empregam LTCC para embutir indutores, capacitores e linhas de transmissão em pilhas multicamadas, reduzindo o volume do front-end de RF em 40% e diminuindo a perda de inserção em 0,5 dB a 28 GHz[2]Fraunhofer IZM, "LTCC para Front-Ends de RF em Redes 5G," fraunhofer.de. As plataformas MIMO massivo que implantam até 256 elementos de antena por setor necessitam de tangentes de perda dielétrica abaixo de 0,001; as cerâmicas co-sinterizadas a baixa temperatura e a alta temperatura são as únicas opções comerciais comprovadas. Os operadores da Ásia-Pacífico que implantam redes 5G autônomas estão impulsionando pedidos contínuos, propelindo o mercado de substratos cerâmicos até 2031.
Migração para SiC/GaN Exigindo Substratos de AlN e DBC
Os semicondutores de banda larga exibem coeficientes de expansão térmica próximos de 4,5 ppm/K, alinhando-se estreitamente com o nitreto de alumínio e mitigando a fadiga das juntas de solda. O DBC sobre AlN acomoda trilhas de cobre de 0,6 mm sem empenamento, permitindo correntes contínuas de 400 A em inversores de tração para veículos elétricos. Os arranjos de radar aeroespacial também exigem estabilidade dimensional entre −55°C e 125°C, direcionando as especificações para o AlN.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prêmio de preço elevado em relação a placas metálicas/orgânicas | −0.9% | Global, agudo em eletrônicos de consumo sensíveis ao custo | Curto prazo (≤2 anos) |
| Fragilidade e perdas de rendimento durante a montagem | −0.5% | Global, concentrado em linhas automotivas e de consumo de alto volume | Médio prazo (2-4 anos) |
| Limites de exposição tóxica ao BeO | −0.2% | América do Norte e Europa | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Prêmio de Preço Elevado em Relação a Placas Metálicas/Orgânicas
Os preços unitários variam de USD 2 a USD 10 por polegada quadrada, em comparação com USD 0,10–0,50 para o FR-4, uma diferença de 5 a 20 vezes que impede a entrada em muitos dispositivos de consumo. A alumina em pó bruta e a metalização respondem por 60% do custo, enquanto a perda de rendimento contribui com outros 15%, deixando pouca margem para reduções de preço sem inovação de processo. Escassez temporária em 2024–2025 inflacionou os preços em até 20%, obrigando alguns fabricantes de smartphones a reverter para placas de circuito impresso com núcleo metálico. As montagens híbridas que posicionam cerâmica apenas sob os componentes de alto fluxo de calor reduzem os gastos com substratos em 30%, mantendo a maior parte do benefício térmico.
Fragilidade e Perdas de Rendimento Durante a Montagem
As resistências à flexão de 300–500 MPa tornam as cerâmicas propensas a lascamento nas bordas e trincas por choque térmico durante o refluxo, onde rampas de 25°C a 260°C ocorrem em menos de um minuto. A incompatibilidade do coeficiente de expansão entre silício, cerâmicas e cobre eleva a tensão de cisalhamento, reduzindo a vida útil do módulo em 20% em testes acelerados. As linhas automotivas relatam 5–15% de refugo, concentrado nas estações de corte a laser e fixação de chips. A inspeção óptica automatizada e o manuseio robótico reduziram as taxas de defeito em 30% desde 2023, mas a fragilidade permanece uma restrição intrínseca que limita o CAGR atingível para o mercado de substratos cerâmicos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: A Alumina Mantém a Liderança em Volume em Meio ao Avanço do SiC
A alumina entregou 44,18% da participação do mercado de substratos cerâmicos em 2025, ancorada por eletrônicos de consumo sensíveis ao custo e acionamentos industriais. Ao mesmo tempo, os substratos de carboneto de silício expandiram a um CAGR de 7,80% até 2031, impulsionados por radares aeroespaciais e inversores de veículos elétricos de próxima geração que exigem incompatibilidades de coeficiente de expansão térmica abaixo de 0,5 ppm/K. O nitreto de alumínio, com condutividade de 170–250 W/m·K, está ganhando tração em plataformas de veículos elétricos de 800 V onde as junções operacionais excedem 175°C.
O impulso da receita favorece os materiais premium porque os preços médios de venda permanecem três a cinco vezes mais altos do que os equivalentes em alumina. À medida que a Coherent, a DENSO e a Mitsubishi Electric investem USD 1 bilhão em linhas de wafers de SiC de 200 mm, a demanda downstream por substratos compatíveis se acelerará, remodelando o perfil do tamanho do mercado de substratos cerâmicos. A alumina manterá sua vantagem em volume até 2031 em LEDs e circuitos integrados de gerenciamento de energia para smartphones, mas sua participação na receita diminuirá à medida que os projetistas de telecomunicações e data centers migrarem para AlN por menor perda dielétrica.


Por Processo de Fabricação: LTCC Domina Enquanto AMB Ganha Impulso
A Cerâmica Co-Sinterizada a Baixa Temperatura (LTCC) assegurou 36,86% da receita de 2025 ao embutir componentes passivos em pilhas multicamadas que reduzem a área dos módulos de RF em 40%. Os substratos Brasados com Metal Ativo (AMB) estão posicionados para um CAGR de 7,10% porque a brasagem à base de titânio elimina as intercamadas de níquel, reduzindo a resistência térmica em 0,05 K·cm²/W e estendendo a vida útil dos módulos de potência em 5%.
A Cerâmica Co-Sinterizada a Alta Temperatura (HTCC) mantém um nicho para aviônica que exige resistência dielétrica acima de 10 kV/mm, mas sua estrutura de custos é 30% mais alta do que a LTCC devido às temperaturas de sinterização de 1.600°C. O DBC permanece o componente principal em inversores de tração para veículos elétricos que ciclam 50 vezes por segundo entre −40°C e 150°C, sustentando um crescimento estável em dígito médio único para o mercado de substratos cerâmicos.
Por Indústria do Usuário Final: Automotivo Lidera, Energias Renováveis Aceleram
As aplicações automotivas geraram 38,92% da receita de 2025, ancoradas por inversores de tração de 800 V que dependem de substratos DBC para gerenciar picos de frenagem regenerativa. Os setores de energia renovável e potência industrial, agrupados em outros, estão projetados para crescer 8,40% ao ano até 2031, à medida que os inversores de fazendas solares e os conversores de energia eólica offshore migram para dispositivos de SiC em bases de nitreto de alumínio (AlN), elevando o tamanho do mercado de substratos cerâmicos.
Os eletrônicos de consumo permanecem em segundo lugar em volume, mas o crescimento fica para trás à medida que os fabricantes de smartphones migram para placas com núcleo metálico mais baratas com vias térmicas. Os implantes médicos e os módulos de radar aeroespacial, nichos pequenos mas lucrativos, exigem preços unitários premium superiores a USD 100 por substrato, reforçando uma estrutura de receita em forma de haltere para a indústria de substratos cerâmicos.
Análise Geográfica
A Ásia-Pacífico contribuiu com 46,61% da receita em 2025 e deve registrar um CAGR de 7,09% até 2031, impulsionada pela produção chinesa de veículos elétricos que ultrapassou 9 milhões de unidades em 2024 e pelas iniciativas japonesas de triplicar a capacidade de wafers de alumina translúcida até o ano fiscal de 2027. O complexo de Nagasaki da Kyocera, previsto para conclusão no final de 2026, co-localizará linhas de substratos de SiC e embalagem avançada, reduzindo os prazos de entrega em 30% e reforçando a autossuficiência regional.
A participação da América do Norte em 2025 foi impulsionada por programas de defesa e espaço que especificam substratos de AlN para radares de arranjo em fase operando entre −55°C e 125°C. Os incentivos de energia limpa da Lei de Redução da Inflação sustentam a montagem doméstica de inversores, amortecendo a penetração mais lenta de veículos elétricos em relação à Ásia.
Na Europa, os altos preços de energia inflacionam os custos de sinterização da alumina em 25% em comparação com a Ásia-Pacífico, mas o Mecanismo de Ajuste de Carbono na Fronteira da União Europeia, que está introduzindo tarifas equivalentes a USD 90 por tonelada de CO₂, induz os fabricantes de equipamentos originais a adotarem alumina de baixo carbono, como a HalZero da Hydro, elevando a demanda regional por substratos recicláveis. A América do Sul e o Oriente Médio e África permanecem como contribuintes abaixo de 10%; projetos no cinturão solar do Brasil e na cidade inteligente NEOM da Arábia Saudita mantêm a demanda de nicho viva, mas a dependência de importações eleva o custo de entrega em até 25%, limitando a expansão do mercado de substratos cerâmicos nessas regiões.

Análise da cadeia de valor
A cadeia de valor de substratos cerâmicos começa com insumos e consumíveis upstream, principalmente pós cerâmicos de alta pureza (Al2O3, AlN, Si3N4), metais de metalização (notadamente cobre e prata) e aglutinantes e solventes usados em processos de pasta e fita. A disponibilidade e o preço de fornecimento são moldados pela concentração da oferta de pós de alta pureza, enquanto os consumíveis de metalização e brasagem alimentam as estruturas de custo do DBC e do AMB e podem influenciar os cronogramas de entrega.
O processamento midstream abrange a preparação de pasta e a fundição de fita, secagem, laminação e cocção (LTCC e HTCC), seguido pela fixação de cobre por meio de ligação direta ou brasagem de metal ativo. Depois disso, os substratos passam por corte, inspeção e triagem de confiabilidade. A Kyocera e a NGK ilustram um movimento em direção a estruturas verticalmente integradas que combinam a formação e a cocção de cerâmica com capacidades downstream de metalização e adjacentes à embalagem, o que pode reduzir os prazos de entrega e limitar a exposição a perdas de rendimento na montagem. No downstream, os substratos são qualificados em módulos de potência para inversores de tração de VE e conversores industriais, front-ends de RF baseados em LTCC, eletrônica aeroespacial e equipamentos de fabricação de semicondutores, com a distribuição normalmente encaminhada por meio de acordos de fornecimento direto a OEMs e integradores de módulos ou embalagens, onde os ciclos de qualificação e os padrões de confiabilidade influenciam os custos de troca.
Cenário Competitivo
O mercado de Substratos Cerâmicos é moderadamente consolidado. A integração vertical é a estratégia dominante. A planta de USD 454 milhões da Kyocera em Nagasaki integrará a sinterização de substratos, a ligação de cobre e o encapsulamento de semicondutores até 2026, capturando margem em dois nós da cadeia de valor. A NGK está triplicando a produção de wafers de alumina HICERAM e aumentando a capacidade de AMB/DBC em 2,5× até 2026 para garantir JPY 20 bilhões em vendas anuais de semicondutores. A inovação de processo é a alavanca dos desafiantes. A pilha AMB com intercamada de titânio da Heraeus reduz a resistência térmica em 0,05 K·cm²/W e conquistou aprovações de projeto na Bosch e na Continental para inversores de 200–500 kW. Olhando para o futuro, os projetos de computação quântica e chips neuromórficos buscam substratos criogênicos e de sinal misto, abrindo novos territórios de espaço em branco para os participantes da indústria de substratos cerâmicos.
Líderes da Indústria de Substratos Cerâmicos
CoorsTek Inc.
KYOCERA Corporation
CeramTec GmbH
Rogers Corporation
TTM Technologies Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
As oportunidades estão se estendendo além da dissipação de calor tradicional de módulos de potência para substratos de núcleo cerâmico em pacotes avançados de semicondutores usados em arquiteturas de data centers de IA. Em contagens de camadas mais altas e tamanhos de corpo maiores, o empenamento do substrato orgânico se torna uma restrição prática, o que aumenta a proposta de valor para cerâmicas, onde a rigidez e a estabilidade térmica sustentam o rendimento e o desempenho.
A Kyocera iniciou a comercialização de um substrato de núcleo cerâmico multicamadas para pacotes avançados de semicondutores de IA (xPUs e ASICs de switch) em abril de 2026. Do lado da oferta, o investimento está se concentrando em componentes cerâmicos ligados à produção de semicondutores e à computação de alta densidade. A NGK anunciou um projeto de 70 bilhões de JPY em abril de 2026 para construir uma nova fábrica na cidade de Nomi, na Prefeitura de Ishikawa, para aumentar a capacidade de cerâmicas usadas em equipamentos de fabricação de semicondutores, e a Kyocera comunicou um grande compromisso de capital para seu negócio de componentes em 2026, com ênfase em aplicações de fabricação de chips e data centers de IA. Paralelamente, pesquisas sobre substratos cerâmicos multicamadas monolíticos para módulos SiC de 800V, metalização aditiva para funcionalização próxima ao chip e formação de filme de cobre em temperatura mais baixa sobre Al2O3 apontam para espaços em branco em fabricabilidade e confiabilidade, especialmente onde as interfaces e a adesão cobre-cerâmica precisam suportar maior densidade de corrente e resistência a ciclos térmicos.
Desenvolvimentos recentes do setor
- Julho de 2026: A CoorsTek anunciou um investimento de 120 milhões de USD para construir o Center for Advanced Materials, uma nova instalação de P&D em materiais avançados em Golden, Colorado. O projeto visa aumentar a capacidade de P&D para cerâmicas de alto desempenho usadas em cadeias de suprimentos de semicondutores e eletrônicos, apoiando ciclos mais rápidos de desenvolvimento até qualificação para aplicações de substratos e componentes cerâmicos de próxima geração.
- Abril de 2026: A Kyocera comercializou um substrato de núcleo cerâmico multicamadas para pacotes avançados de semicondutores de IA, direcionado a xPUs e ASICs de switch usados em arquiteturas de data centers de IA. Ao abordar os desafios de empenamento e estabilidade de pacote que surgem com substratos orgânicos grandes, a comercialização estende os substratos cerâmicos para casos de uso de embalagem avançada de maior valor.
- Agosto de 2024: A CoorsTek concluiu a construção de sua terceira fábrica em Gumi, Gyeongsangbuk-do, Coreia do Sul, para expandir a produção de componentes de equipamentos de semicondutores. A capacidade de fabricação adicional apoia um fornecimento mais localizado para os ecossistemas de semicondutores baseados na Ásia e reforça a resiliência de capacidade para componentes à base de cerâmica que compartilham materiais e processamento upstream com a fabricação de substratos.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Este mercado abrange a receita gerada por substratos cerâmicos usados como placas de base ou substratos de circuito em aplicações eletrônicas e elétricas onde isolamento e dissipação de calor são necessários.
Exclusões de escopo: materiais de embalagem, leadframes metálicos, laminados orgânicos e wafers de semicondutores nus são excluídos dos totais do mercado.
Visão geral da segmentação
- Por Tipo
- Alumina
- Nitreto de Alumínio
- Nitreto de Silício
- Óxido de Berílio
- Outros Tipos (Cordierita e Carboneto de Silício)
- Por Processo de Fabricação
- Cerâmica Co-Sinterizada a Alta Temperatura (HTCC)
- Cerâmica Co-Sinterizada a Baixa Temperatura (LTCC)
- Cobre Diretamente Ligado (DBC)
- Metal Ativo Brasado (AMB)
- Por Indústria do Usuário Final
- Eletrônicos de Consumo
- Automotivo
- Aeroespacial e Defesa
- Semicondutores
- Telecomunicações
- Outras Indústrias do Usuário Final (Potência Industrial e Energia Renovável, e Dispositivos Médicos)
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Vietnã
- Malásia
- Indonésia
- Tailândia
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Rússia
- Turquia
- Espanha
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Colômbia
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Catar
- Nigéria
- Emirados Árabes Unidos
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção de uma base factual sobre a produção de eletrônicos e os fluxos comerciais que influenciam o consumo de substratos cerâmicos. Normalmente referenciamos fontes públicas como o UN Comtrade para padrões de importação e exportação, o Banco Mundial para indicadores macro, o USGS para contexto mineral relevante e a OCDE para sinais de produção industrial. Para a direção da fabricação de eletrônicos, também usamos portais de estatísticas governamentais e comunicados alfandegários, quando disponíveis.
Depois que a camada macro e comercial é definida, verificamos cruzadamente a narrativa do mercado usando relatórios anuais de empresas, apresentações a investidores e cobertura de imprensa confiável sobre adições de capacidade e mudanças tecnológicas. Quando necessário, assinaturas pagas de dados financeiros e inteligência de empresas, bancos de dados de patentes e bancos de dados de importação e exportação em nível de embarque são usados para validar indícios de mix de produtos e o momento das expansões de fornecimento. As fontes documentais listadas acima são ilustrativas, e muitas outras fontes públicas e pagas também foram usadas para coleta de dados, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
O trabalho primário se concentra em confirmar o que impulsiona a demanda real e o preço dos substratos cerâmicos, especialmente em eletrônica de potência, hardware de telecomunicações e eletrônica industrial. Conversamos com fornecedores, distribuidores e usuários downstream para validar a adoção de diferentes materiais e processos de substrato, e para testar o estresse de suposições sobre utilização, rendimento e ciclos de qualificação em todas as regiões.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 37% | CXOs: 12% | APAC: 46% |
| Nível médio: 46% | Líderes funcionais/de unidade: 28% | EMEA: 32% |
| Players menores: 17% | Gerentes: 60% | Américas: 22% |
Dimensionamento e Previsão de Mercado
O modelo de dimensionamento começa a partir de uma construção top-down, na qual a demanda de eletrônicos e módulos de potência é reconstruída usando sinais de produção e comércio, seguidos por taxas de penetração de materiais e processos para chegar ao pool de valor de substratos cerâmicos. Os resultados são então corroborados usando aproximações bottom-up seletivas, como amostragem de receitas de fornecedores quando divulgadas, verificações de canal sobre preços médios de venda típicos e conversões de volume em valor para aplicações de alto uso.
As principais entradas usadas no modelo incluem a mudança de mix entre alumina e materiais de maior condutividade térmica (como nitreto de alumínio e nitreto de silício), a divisão entre as rotas HTCC e LTCC versus DBC e AMB, e a taxa de crescimento de usos finais como eletrônica de potência automotiva e hardware de telecomunicações. Também consideramos o momento da expansão de capacidade, os prazos de qualificação típicos e a concentração de produção regional, uma vez que esses fatores afetam a disponibilidade de fornecimento de curto prazo e o preço realizado. Onde os dados bottom-up estão incompletos para fornecedores menores ou unidades privadas, as lacunas são tratadas por meio de benchmarking com pares sobre mix de produtos e utilização estimada, e depois reverificadas com o feedback das entrevistas.
Para previsão, a análise de cenários é usada com um caso base ancorado em fatores de demanda acordados por especialistas, e a sensibilidade é executada sobre a progressão do ASP do substrato e as taxas de adoção em módulos de potência. Quando uma variável mostrou clara estabilidade histórica, o alisamento exponencial foi aplicado para evitar reações exageradas a picos isolados.
Validação de Dados e Ciclo de Atualização
A validação é feita comparando os resultados do modelo com sinais independentes, como a direção da produção regional de eletrônicos, a movimentação comercial de componentes cerâmicos relevantes e anúncios de capacidade visíveis. Se uma região mostrar um salto que não é apoiado por esses sinais, as suposições são reabertas e os respondentes podem ser recontatados para explicar a variação antes da aprovação final.
Antes da publicação, o modelo e as suposições passam por uma revisão de analista em múltiplas etapas, para que a aritmética, as conversões de unidades e o tratamento de moeda sejam consistentes entre países e anos. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes inícios de capacidade, mudanças tecnológicas em dispositivos de potência ou mudanças acentuadas nos custos de insumos. Pouco antes da entrega, uma nova passagem é realizada para que os clientes recebam a visão mais atual disponível.
Tamanho do Mercado de Substratos Cerâmicos da Mordor Intelligence Versus Outras Estimativas Publicadas
Diferentes tamanhos de mercado publicados para substratos cerâmicos podem parecer muito distantes porque a linha de escopo não é traçada da mesma maneira, e porque os anos-base e a lógica de precificação nem sempre estão alinhados. Também vemos lacunas quando alguns estudos assumem uma penetração agressiva de substratos de ponta na eletrônica de potência sem confirmar o momento de qualificação e as restrições de fornecimento regional.
Substratos de embalagem e laminados orgânicos ficam fora do escopo da Mordor Intelligence, o que é uma das razões pelas quais o valor de 2026 é menor do que estimativas que agrupam categorias adjacentes de substratos eletrônicos e contam uma cesta mais ampla de lista de materiais. Além disso, alguns publicadores dependem de um único snapshot de preço do ano-base, enquanto nosso modelo reverifica a movimentação do ASP usando o mix de processos (DBC e AMB versus HTCC e LTCC), a ponderação por uso final e o momento cambial, de forma que o valor não se desvie com a volatilidade de curto prazo.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 6,88 bilhões de USD (2026) | |
| Editora de Pesquisa do Setor A | 8,54 bilhões de USD (2024) | Usa um ano-base de 2024 e apresenta o valor total de vendas com uma cesta de uso final mais ampla, o que pode incluir materiais de substrato adjacentes e precificação de anos anteriores que não é diretamente comparável a uma avaliação de 2026. |
| Editora de Pesquisa de Mercado B | 8,49 bilhões de USD (2025) | Reporta um ano-base de 2025 e pode aplicar suposições de adoção mais rápidas em todos os usos finais, o que pode elevar o valor se os ciclos de qualificação e o momento de expansão de capacidade regional não forem explicitamente restringidos. |
A comparação mostra que a seleção do ano e o que é contado como produto de substrato cerâmico podem mudar o total em alguns bilhões de dólares. Ao manter as inclusões vinculadas a substratos cerâmicos e depois verificar o mix de processos, os sinais de demanda de uso final e a progressão de preços com entrevistas, o número final permanece rastreável e repetível.


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de substratos cerâmicos em 2031?
O mercado está previsto para atingir USD 9,44 bilhões até 2031.
Qual tipo de material comanda a maior participação do mercado de substratos cerâmicos atualmente?
A alumina lidera com uma participação de 44,18% em 2025.
Qual segmento está crescendo mais rapidamente dentro do mercado de substratos cerâmicos?
Os substratos de carboneto de silício estão avançando a um CAGR de 7,80% até 2031.
Por que os substratos cerâmicos são críticos para os inversores de veículos elétricos de 800 V?
Eles suportam transientes acima de 1.200 V e 200.000 ciclos térmicos que racham as placas orgânicas, permitindo carregamento rápido de 150–350 kW.
Como o LTCC beneficia os projetistas de estações-base 5G?
Como o LTCC beneficia os projetistas de estações-base 5G?
Página atualizada pela última vez em:



