
Tamanho e Participação do Mercado de Instrumentos de Análise Celular
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 24.55 Bilhões de dólares |
| Tamanho do Mercado (2031) | 34.49 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.02 % |
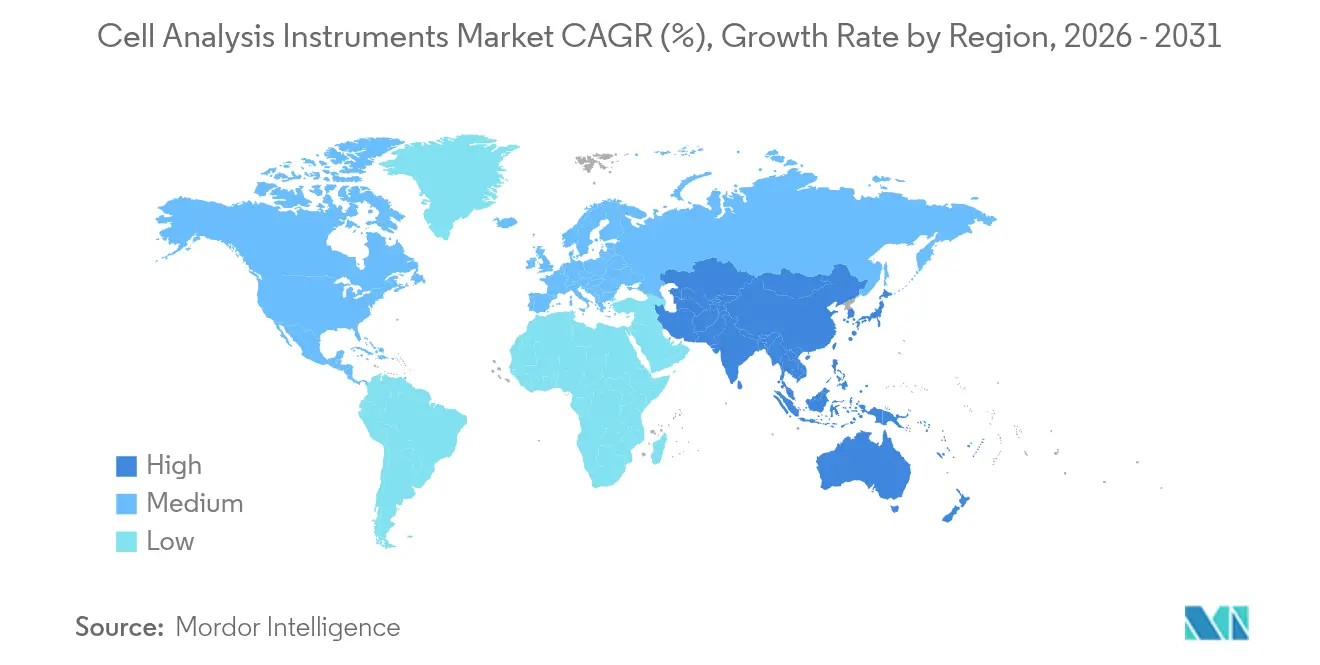
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
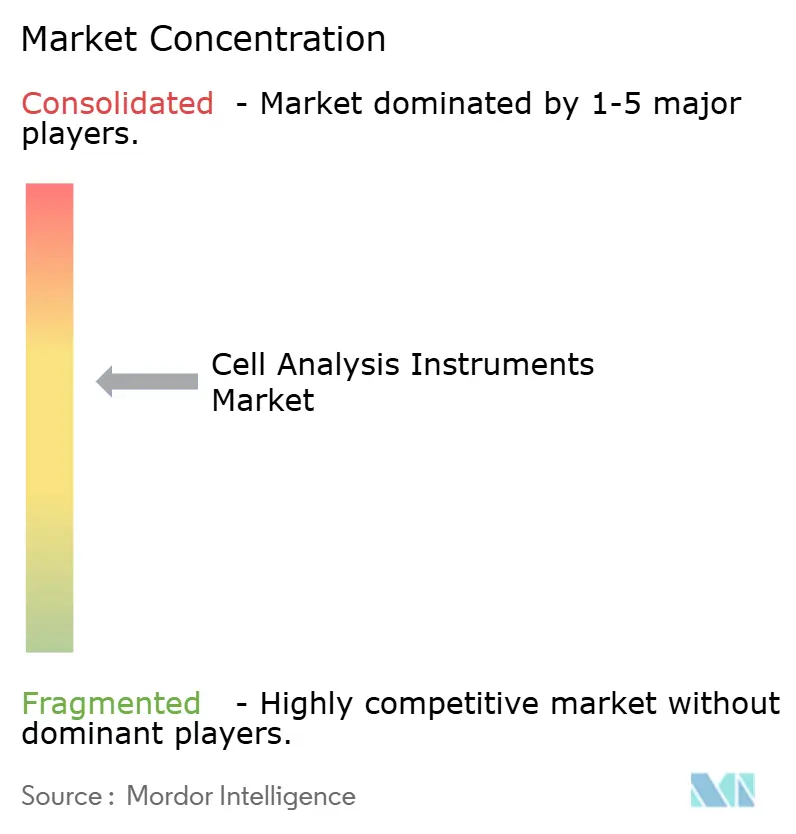
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Instrumentos de Análise Celular por Mordor Intelligence
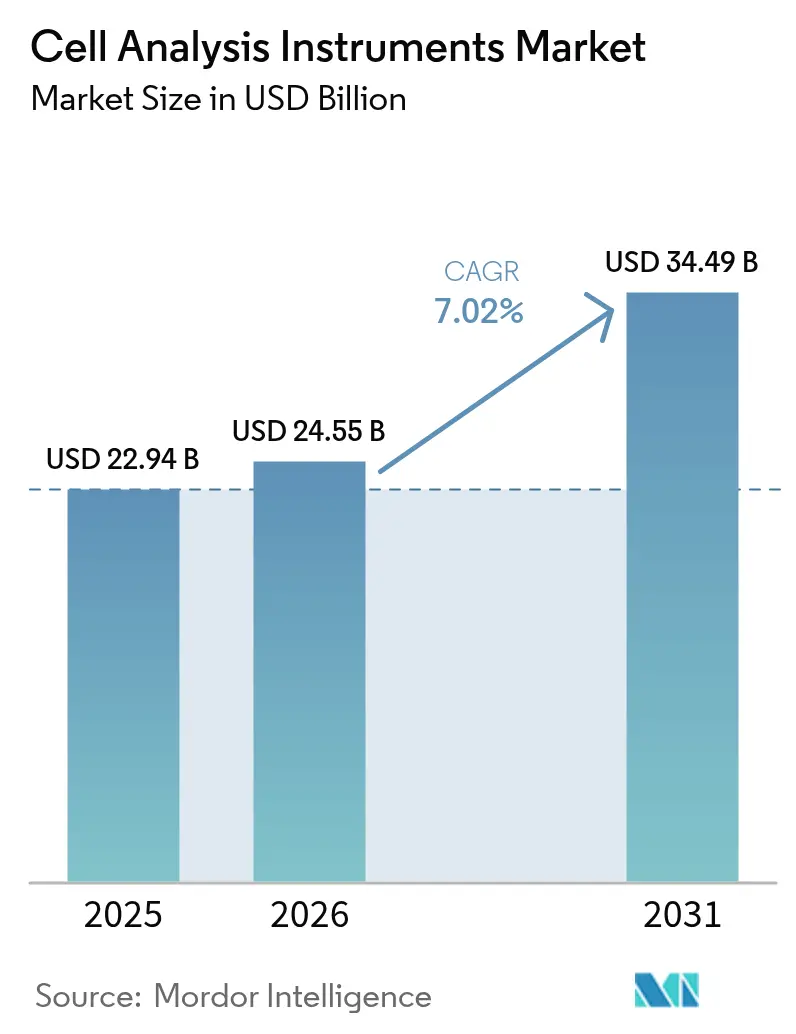
O tamanho do mercado de instrumentos de análise celular deve crescer de USD 22,94 bilhões em 2025 para USD 24,55 bilhões em 2026 e está previsto para atingir USD 34,49 bilhões até 2031 a um CAGR de 7,02% no período de 2026-2031. A demanda aumenta à medida que o gerenciamento de doenças crônicas se orienta para a detecção molecular precoce, análise de imagens impulsionada por inteligência artificial (IA) e fluxos de trabalho de sequenciamento de célula única em larga escala, que agora são acessíveis para laboratórios de médio porte. Os consumíveis mantêm os laboratórios operacionais diariamente e já respondem por quase metade da receita de 2024, enquanto a inovação em instrumentos incorpora recursos espectrais, de alto conteúdo e de automação ao trabalho de bancada rotineiro. Geograficamente, a América do Norte continua a definir o ritmo de aquisições por meio de generosas bolsas de instrumentação dos Institutos Nacionais de Saúde (NIH) e da Fundação Nacional de Ciências (NSF), enquanto a Ásia-Pacífico registra crescimento de dois dígitos impulsionado pela expansão da capacidade de biofabricação. A clareza regulatória está melhorando; a Agência de Alimentos e Medicamentos dos EUA (FDA) em 2025 classificou os sistemas de análise celular para suscetibilidade antimicrobiana multiplexada como dispositivos de Classe II, sinalizando confiança nas plataformas analíticas avançadas. Fusões e aquisições — como o orçamento de expansão plurianual de USD 40-50 bilhões da Thermo Fisher Scientific — ressaltam como escala e amplitude de portfólio determinarão a vantagem competitiva de longo prazo.
Principais Conclusões do Relatório
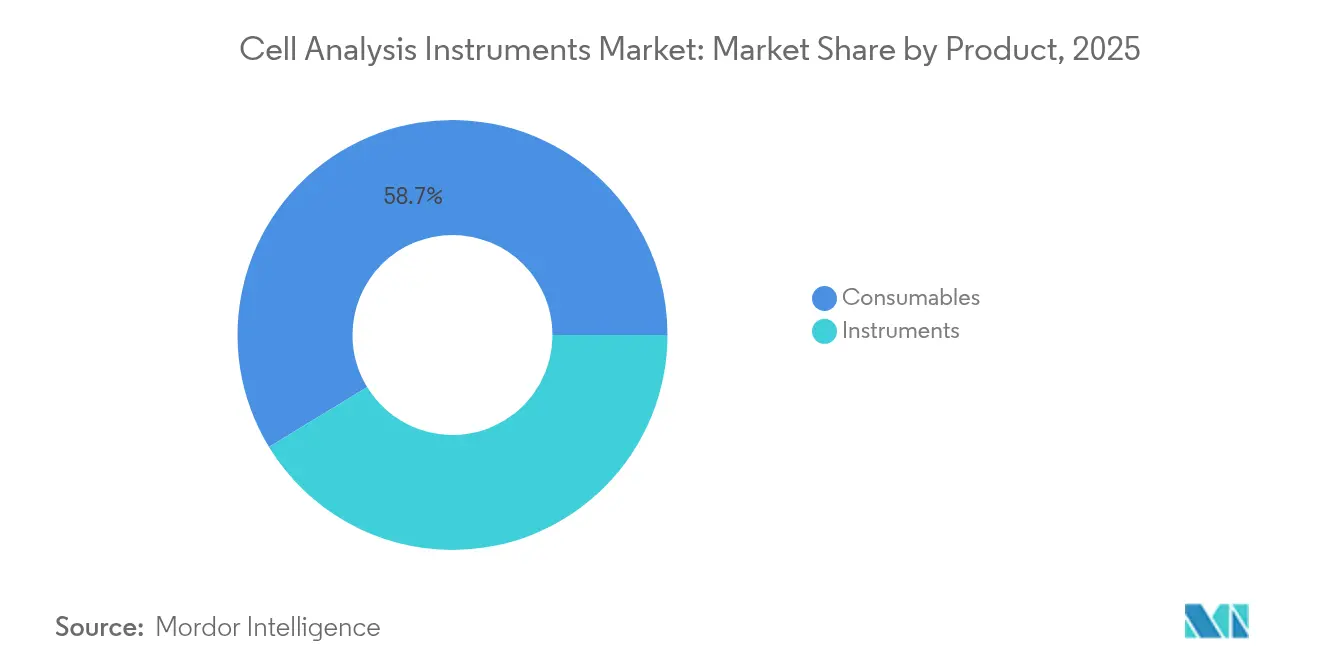
- Por categoria de produto, os consumíveis lideraram com 58,72% de participação na receita em 2025, enquanto os instrumentos devem se expandir a um CAGR de 11,94% até 2031.
- Por aplicação, a contagem celular detinha 37,96% da participação do mercado de instrumentos de análise celular em 2025, enquanto PCR/qPCR está projetado para crescer a um CAGR de 12,54% até 2031.
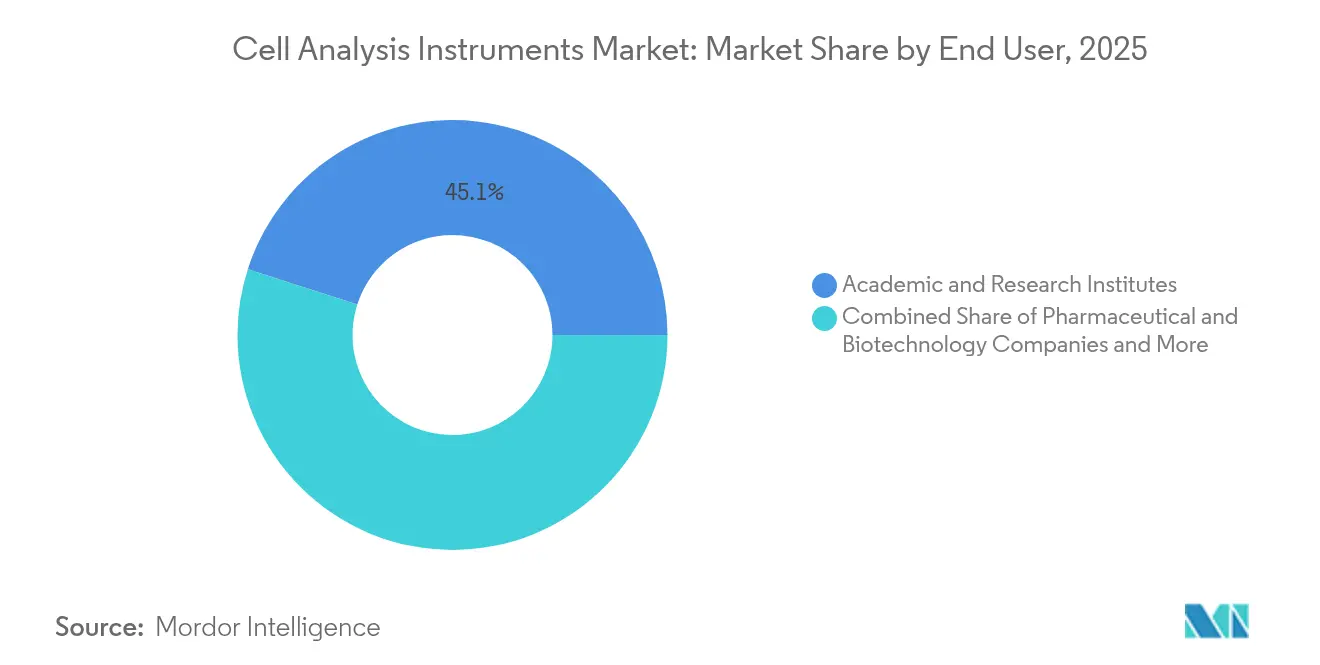
- Por usuário final, institutos acadêmicos e de pesquisa capturaram 45,05% da receita de 2025, enquanto organizações de pesquisa contratada e CDMOs registrarão o CAGR mais rápido de 12,06%.
- Por geografia, a América do Norte comandou 40,21% da receita de 2025; a Ásia-Pacífico é a região de crescimento mais rápido com um CAGR de 11,75% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prevalência de doenças crônicas | +1.2% | Global, concentrado na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Expansão do pipeline de biotecnologia e terapia celular | +1.8% | América do Norte e UE, expandindo para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Queda nos custos de sequenciamento de célula única | +1.5% | Global, liderado por instituições de pesquisa norte-americanas | Curto prazo (≤ 2 anos) |
| Financiamento governamental para ferramentas de ciências da vida | +0.9% | Principalmente América do Norte e UE; programas seletivos na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Análise de imagens habilitada por IA | +1.1% | Global, concentrado em centros de pesquisa avançada | Curto prazo (≤ 2 anos) |
| Demanda por microfluídica fechada em conformidade com BPF | +0.7% | Global, impulsionado por centros de fabricação de terapia celular | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento na prevalência de doenças crônicas
O crescimento das cargas de casos de câncer, doenças cardiovasculares e distúrbios metabólicos força os sistemas de saúde a priorizar a detecção precoce, impulsionando a demanda por plataformas de perfilamento celular de alto rendimento capazes de revelar mudanças fenotípicas sutis antes que os sintomas se manifestem. A aprovação pelo FDA em 2024 do ensaio Shield baseado em sangue — com 83% de precisão na detecção de câncer colorretal — demonstra como a análise celular multiparamétrica apoia o rastreamento convencional[1]Centro para Dispositivos e Saúde Radiológica, "Shield – P230009," fda.gov. Algoritmos de histopatologia aprimorados por IA agora superam as leituras manuais na identificação de padrões de tumores mamários invasivos. Programas de câncer cervical que precisam rastrear 70% das mulheres entre 35 e 45 anos até 2030 estão adotando leitores automatizados de lâminas para compensar a escassez de patologistas. Esses casos de uso consolidam um ciclo de retroalimentação no qual a adoção clínica valida a tecnologia e, por sua vez, atrai mais investimentos para o mercado de instrumentos de análise celular.
Expansão dos pipelines de biotecnologia e terapia celular
Mais de 1.200 ensaios clínicos ativos de terapia celular e gênica nos EUA em 2024 impulsionam as aquisições de classificadores espectrais, imageadores de alto conteúdo e citômetros de fluxo de grau BPF para controle em processo. A aquisição da Poseida Therapeutics pela Roche por USD 1,0-1,5 bilhão destaca a corrida para garantir plataformas de CAR-T alogênicas que exigem rigoroso fenotipagem celular durante o aumento de escala. A Tenpoint Therapeutics planeja estudos de terapia celular retiniana em humanos pela primeira vez até o final de 2025, ampliando a demanda analítica além da oncologia. As organizações de desenvolvimento e fabricação contratados (CDMOs) preenchem lacunas de capacidade para biotecnologias menores, impulsionando as vendas de instrumentos à medida que constroem suítes analíticas para atender a múltiplos clientes. Consequentemente, o mercado de instrumentos de análise celular registra crescimento tanto em plataformas de instrumentos quanto em kits de consumíveis otimizados para ambientes BPF.
Queda nos custos de sequenciamento de célula única
O sequenciamento de um único genoma humano custava USD 100 milhões; em 2023, esse valor caiu para pouco acima de USD 500, e reduções adicionais desbloqueiam protocolos de RNA-seq de célula única para a ciência de bancada padrão. Testes comparativos mostram que o kit de perfilamento de RNA fixo da 10x Genomics supera os concorrentes na captura de transcritos, enquanto o kit Rhapsody da Becton Dickinson oferece menor custo por célula[2]De Simone et al., "Análise Comparativa de Tecnologias Comerciais de Sequenciamento de RNA de Célula Única," biorxiv.org. A microfluídica de gotículas agora rastreia milhões de células individuais em horas, reformulando as expectativas de rendimento. Como resultado, instituições que antes terceirizavam o sequenciamento agora adquirem instrumentos integrados, expandindo o mercado endereçável de instrumentos de análise celular em laboratórios acadêmicos, clínicos e industriais.
Análise de imagens habilitada por IA impulsionando o rendimento
O aprendizado de máquina automatiza a extração de dezenas de parâmetros morfológicos e baseados em fluorescência de cada imagem celular. O analisador FACSDiscover A8 da BD coleta fluxo espectral e imagens em tempo real em mais de 50 marcadores em uma única execução, reduzindo semanas de trabalho manual a um único dia. O microscópio AX R da Nikon registra campos seis vezes mais rápidos e quatro vezes mais amplos do que os sistemas confocais anteriores, tornando a dinâmica de células vivas observável em tempo quase real. A rotulagem sintética por meio de IA generativa promete substituir certas etapas de imunofluorescência, reduzindo os gastos com reagentes enquanto preserva o conteúdo informacional. Coletivamente, esses avanços melhoram a economia por execução, acelerando ainda mais a adoção no mercado de instrumentos de análise celular.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo de capital de instrumentos de ponta | -0.8% | Global, mais agudo em mercados emergentes | Longo prazo (≥ 4 anos) |
| Caminho regulatório complexo em múltiplas jurisdições | -1.2% | Global, centrado na América do Norte e União Europeia | Médio prazo (2-4 anos) |
| Escassez de talentos em bioinformática | -0.9% | Global, agudo em centros de pesquisa especializados | Longo prazo (≥ 4 anos) |
| Risco na cadeia de suprimentos de terras raras | -0.6% | Global, impacta óptica e detectores de alta qualidade | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto custo de capital de instrumentos de ponta
Citômetros de fluxo espectrais de última geração, imageadores de alto conteúdo e plataformas de citometria de massa frequentemente são listados acima de USD 500.000, excluindo muitos hospitais universitários e universidades públicas. O NIH tenta preencher essa lacuna com bolsas de Instrumentação de Alto Nível que concedem USD 750.000-2 milhões para itens individuais. No entanto, o número de propostas elegíveis ainda supera em muito os fundos disponíveis, evidenciado pelo declínio de 5,4% nas vendas acadêmicas da Bio-Rad no primeiro trimestre de 2025 em relação ao ano anterior. Centros de uso compartilhado melhoram a utilização, mas prolongam os tempos de espera, comprometendo ocasionalmente os cronogramas experimentais. Flutuações cambiais e tarifas de importação amplificam os custos em mercados em desenvolvimento, reduzindo as remessas de unidades e desacelerando a penetração do mercado de instrumentos de análise celular onde a necessidade médica não atendida está crescendo mais rapidamente.
Caminho regulatório complexo em múltiplas jurisdições
A regra final do FDA sobre testes desenvolvidos em laboratório exige uma transição em cinco etapas de 2025 a 2029, impondo novas obrigações de revisão pré-mercado que custarão aos laboratórios entre USD 566 milhões e USD 3,56 bilhões anualmente. A Europa continua a aperfeiçoar a implementação do Regulamento de Diagnóstico In Vitro (RDIV), enquanto o Japão e a China mantêm vias separadas de registro de dispositivos. Os fornecedores precisam personalizar rotulagem, firmware e documentação do sistema de qualidade para cada jurisdição principal, sobrecarregando os orçamentos de assuntos regulatórios. Inovadores menores frequentemente buscam alianças estratégicas ou saídas por aquisição em vez de navegar sozinhos, alimentando indiretamente a consolidação no mercado de instrumentos de análise celular.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto:
Consumíveis Sustentam Fluxos de ReceitaOs consumíveis geraram 58,72% da receita de 2025 e entregam margens previsíveis porque os laboratórios reencomendam kits de ensaio, reagentes e cartuchos descartáveis ao longo do ciclo de vida de um instrumento. Os lançamentos de instrumentos principais, no entanto, impulsionam o crescimento da receita total; o classificador espectral BD FACSDiscover S8 combina imagens de alta velocidade com fluorescência tradicional para permitir a classificação baseada em fenótipo, uma primeira para a categoria. O CellVoyager CQ3000 da Yokogawa oferece imagens 3D ao vivo de organoides usando câmeras sCMOS, ampliando a capacidade analítica de placa única. À medida que novos caminhos ópticos e IA integrada encurtam os protocolos, os laboratórios substituem hardware mais antigo antes da curva de depreciação típica de sete anos, sustentando um CAGR de 11,94% para instrumentos. Espectrofotômetros, microarrays e microscópios avançados se conectam a painéis analíticos baseados em nuvem que automatizam a documentação de conformidade, garantindo assinaturas recorrentes de software que ancoram os fornecedores mais profundamente no mercado de instrumentos de análise celular.
Efeitos de segunda ordem reforçam ainda mais a demanda por consumíveis. Ensaios assistidos por IA frequentemente multiplexam mais biomarcadores por execução, aumentando o consumo de reagentes. A citometria de fluxo espectral requer painéis de corantes proprietários otimizados para faixas de emissão estreitas, convertendo a adoção da técnica diretamente em vendas de consumíveis. Coletivamente, esses impulsionadores garantem que os consumíveis permaneçam a espinha dorsal de volume, enquanto o hardware de alto valor permanece o fator determinante na receita anual do setor de instrumentos de análise celular.


Por Aplicação:
PCR/qPCR Acelera Além da Contagem TradicionalA contagem celular ainda liderou com uma fatia de 37,96% dos gastos de 2025, refletindo verificações rotineiras de viabilidade, cálculos de dose e controle de qualidade básico em laboratórios de pesquisa e clínicos. No entanto, as aplicações de PCR/qPCR estão projetadas para se expandir a 12,54% ao ano até 2031, à medida que os laboratórios migram para endpoints moleculares. O painel ClearLLab 10C analisa amostras a 0,0469 × 10⁶ células/mL — muito abaixo dos limites convencionais — ressaltando como misturas de reagentes sensíveis desbloqueiam fluxos de trabalho de baixa entrada para oncologia e perfilamento imunológico. A combinação do monitoramento de cultura celular com leituras de polimerase em tempo real reduz dias de espera em incubadora a horas, aumentando o rendimento experimental.
Os fluxos de trabalho de identificação de alvos, especialmente as triagens CRISPR, agora integram leituras transcriptômicas e proteômicas, escalando exponencialmente o volume de dados. Essa convergência multi-ômica eleva os requisitos de informática e impulsiona a demanda por software de análise completo que acompanha as instalações de instrumentos. Laboratórios de triagem de medicamentos e descoberta de biomarcadores adotam microfluídica para avaliar milhares de condições em paralelo, ampliando ainda mais o tamanho do mercado de instrumentos de análise celular para plataformas de alto rendimento.
Por Usuário Final:
CDMOs Impulsionam a Transformação da FabricaçãoAs instituições acadêmicas e de pesquisa dominaram a receita de 2025 com 45,05%, impulsionadas por fluxos de financiamento público como os programas S10 do NIH e as alocações de biotecnologia da NSF. No entanto, o crescimento mais rápido — CAGR de 12,06% — vem dos CDMOs que escalam a fabricação de terapia celular para múltiplos patrocinadores. Essas instalações requerem análises validadas e em conformidade com a Parte 11 do 21 CFR para liberar lotes BPF, estimulando aquisições de citômetros de fluxo em linha, testadores de esterilidade e microscopia automatizada. Empresas farmacêuticas e de biotecnologia permanecem compradores estáveis, mas cada vez mais terceirizam o desenvolvimento de processos em estágio avançado, deslocando a demanda incremental para os CDMOs. Os laboratórios clínicos completam o mix de segmentos à medida que o FDA esclarece os caminhos para integrar sistemas de análise celular multiplex em testes diagnósticos de rotina, o que aumenta a confiança para investir em instrumentos de alto nível.
Análise Geográfica
Mercado de Instrumentos de Análise Celular da América do Norte
A América do Norte mantém a liderança com 40,21% da receita de 2025, sustentada pelas bolsas de Instrumentação de Alto Desempenho do NIH no valor de 750.000 a 2 milhões de USD por prêmio e por um orçamento de 421 milhões de USD do NSF para biotecnologia no exercício fiscal de 2025. O robusto financiamento de capital de risco, um maduro cluster biofarmacêutico e uma cultura de adoção antecipada impulsionaram os laboratórios a adotarem plataformas analíticas habilitadas por inteligência artificial antes de outras regiões. Os fundos federais de inovação do Canadá e a crescente presença de fabricação contratada no México acrescentam à demanda regional; a nova subsidiária mexicana da Shimadzu tem como meta um crescimento de negócios de 150% até 2028, sinalizando a confiança dos fornecedores de instrumentos no mercado. O tamanho atual do mercado de instrumentos de análise celular na América do Norte favorece fornecedores especializados em instrumentação premium, análise de bioprocessos e serviços de dados conectados à nuvem.
Mercado de Instrumentos de Análise Celular da Ásia-Pacífico
A Ásia-Pacífico registra a maior taxa de crescimento, com um CAGR de 11,75% até 2031. A mudança de foco da China para investimentos biofarmacêuticos no Sudeste Asiático e o controle de 90% da produção global de terras raras influenciam a segurança do fornecimento de componentes ópticos. A ambição da Índia de se tornar um polo de biofabricação do Quad posiciona a região para uma demanda por suítes analíticas fechadas e em conformidade com as Boas Práticas de Fabricação. A Nikon e a Yokogawa, do Japão, fornecem equipamentos de imagem de ponta que retroalimentam a adoção doméstica, enquanto a Coreia do Sul investe fortemente em infraestrutura de medicina de precisão. Consequentemente, o mercado de instrumentos de análise celular usufrui tanto de vantagens de custo de fabricação quanto de grandes segmentos clínicos inexplorados nas diversas economias asiáticas.
Mercado de Instrumentos de Análise Celular da EMEA
A Europa mantém uma sólida base instalada graças à concentração de atividade farmacêutica na Alemanha, no Reino Unido e na França. O financiamento coordenado de pesquisa, combinado com a implementação do IVDR, garante uma trajetória de demanda estável, ainda que moderada. Os países da Europa Oriental buscam os fundos estruturais da UE para modernizar a infraestrutura laboratorial, criando nichos de crescimento unitário no futuro. Enquanto isso, o Oriente Médio e a África começam a modernizar laboratórios de patologia e instalações de educação em ciências da vida, frequentemente associados a acordos de transferência de tecnologia. Essas regiões contribuem com uma parcela pequena, mas crescente, do mercado global de instrumentos de análise celular, à medida que os governos diversificam suas economias para além do setor de hidrocarbonetos.

Panorama regulatório
Instrumentos de análise celular que apoiam a tomada de decisão clínica ou diagnósticos in vitro estão sujeitos a controles de dispositivos médicos nos principais mercados, moldando os controles de projeto, a validação e as obrigações pós-comercialização dos fabricantes. Nos Estados Unidos, muitos sistemas de análise celular em imunologia e microbiologia são regulados pela FDA como dispositivos de Classe II, e a FDA esclareceu essa categoria por meio de uma ação final de classificação em 2025 para sistemas de análise celular no âmbito de dispositivos de imunologia e microbiologia. Separadamente, a FDA iniciou uma transição em etapas para testes desenvolvidos em laboratório de 2025 a 2029, aumentando o número de fluxos de trabalho que exigem vias formais de revisão pré-comercialização quando plataformas de análise celular são usadas em ambientes diagnósticos.
Na Europa, os instrumentos de análise celular usados para fins de diagnóstico in vitro devem estar alinhados com o Regulamento de Dispositivos Médicos para Diagnóstico In Vitro (IVDR 2017/746) e com o modelo de avaliação de conformidade por Organismo Notificado. Em maio de 2026, a Comissão Europeia avançou na infraestrutura de implementação ao tornar obrigatório o uso dos primeiros quatro módulos do EUDAMED (Atores, UDI/Dispositivos, Organismos Notificados/Certificados e Vigilância de Mercado), o que aumenta as expectativas de rastreabilidade para fabricantes e importadores. Também em maio de 2026, o Regulamento de Execução (UE) 2026/977 padronizou os requisitos de gestão da qualidade e procedimentais para Organismos Notificados sob o MDR e o IVDR, e a atualização de junho de 2026 das normas harmonizadas reforçou ainda mais a base documental usada para avaliação de conformidade em toda a UE.
Cenário Competitivo
A estrutura do mercado se inclina para uma concentração moderada, pois os principais players utilizam aquisições para ampliar seus portfólios tecnológicos. A Danaher gerou USD 24 bilhões nas unidades de biotecnologia, ciências da vida e diagnóstico em 2023, enquanto investia USD 1,5 bilhão em P&D, demonstrando o poder financeiro necessário para sustentar ciclos de inovação. Roche, Agilent e Bruker complementam os pipelines internos com aquisições direcionadas que se estendem para análises espaciais, proteômicas ou ambientais, criando ecossistemas interligados de instrumentos, reagentes e software.
A diferenciação tecnológica agora se concentra em IA, análise espectral e profundidade de célula única. Os lançamentos do classificador e analisador espectral da BD combinam imagens em tempo real com citometria para oferecer gating fenotípico anteriormente impossível em classificadores tradicionais. A Nikon introduz sistemas confocais de super-resolução embalados com ferramentas de reconstrução de imagens por redes neurais, reformulando a microscopia como um problema de ciência de dados. Fornecedores com químicas proprietárias — fluorocromos, painéis de anticorpos e cartuchos microfluídicos — garantem receita recorrente de consumíveis, aumentando os custos de troca para os usuários finais e aprofundando os relacionamentos com fornecedores no mercado de instrumentos de análise celular.
Ainda assim, há espaço em branco. Empresas de médio porte exploram lacunas para proteômica de célula única econômica ou plataformas de triagem de medicamentos baseadas em microfluídica. A dependência da cadeia de suprimentos de ímãs de terras raras e lasers especializados incentiva estratégias de aproximação geográfica, com a produção de terras raras dos EUA atingindo 45.000 toneladas avaliadas em USD 260 milhões em 2024[3]Serviço Geológico dos EUA, "Resumos de Commodities Minerais 2025," usgs.gov. Startups que oferecem suítes de software nativas de IA para integração de dados multi-ômicos atraem financiamento de capital de risco, frequentemente fazendo parcerias com grandes fabricantes de instrumentos para distribuição. À medida que a consolidação avança, a intensidade competitiva continuará a depender da capacidade de entregar fluxos de trabalho completos, em conformidade e com boa relação custo-benefício.
Líderes do Setor de Instrumentos de Análise Celular
Becton Dickinson and Company
Sartorius AG
Merck KGaA
Thermo Fisher Scientific
Danaher Corp. (Beckman Coulter Life Sciences)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Instrumentos de Análise Celular
- Beckton Dickinson
- Danaher Corp. (Beckman Coulter Life Sciences)
- Thermo Fisher Scientific
- Merck
- Sartorius
- Miltenyi Biotec
- Agilent Technologies
- Bio-Rad Laboratories
- GE Healthcar
- PerkinElmer (Revvity)
- 10x Genomics
- Luminex (DiaSorin)
- Olympus
- Sysmex
- Promega
- Terumo
- Stem Cell Technologies
- Chemometec A/S
- Countstar (Ruiyu Biotech)

Oportunidades de mercado e perspectivas futuras
Atualizações lideradas por software e a automação estão criando espaços de oportunidade identificáveis em fluxos de trabalho rotineiros de análise celular, particularmente na interpretação de imagens e na preparação de amostras para citometria de fluxo. Em julho de 2026, a Agilent lançou um módulo de análise impulsionado por IA para sua plataforma xCELLigence RTCA eSight, visando reduzir a segmentação manual de células e o ajuste de parâmetros em imagens sem marcação, reforçando a mudança rumo a melhorias de desempenho definidas por software que podem ser aplicadas em toda a base instalada. Em junho de 2026, a Curiox ampliou a automação em sua Pluto Workstation com ferramentas de fluxo de trabalho guiado para a preparação completa de amostras de citometria de fluxo, apoiando sistemas integrados de preparação até aquisição que padronizam a variabilidade a montante e aumentam o rendimento para laboratórios multissítio e CDMOs.
A digitalização regulatória e dos sistemas de qualidade também está aumentando a demanda por instrumentos conectados e prontos para conformidade, além de ferramentas de documentação de apoio. A UE tornou obrigatórios os primeiros quatro módulos do EUDAMED em maio de 2026 para dispositivos em conformidade com o IVDR, e a lista de normas harmonizadas do IVDR foi alterada com efeitos a partir de 17 de junho de 2026 (Decisão (UE) 2026/1313), elevando o valor agregado para fabricantes capazes de fornecer registros mestres de dispositivos prontos para UDI, relatórios de vigilância e documentação técnica padronizada. Nos Estados Unidos, o alinhamento pela FDA do Regulamento do Sistema de Gestão da Qualidade com a ISO 13485:2016 em 2026 apoia investimentos em software de instrumentos pronto para auditoria, cibersegurança e verificação de desempenho rastreável, favorecendo fornecedores que combinam instrumentos com análises validadas e integração aos sistemas de qualidade.
Recent Industry Developments in Mercado de Instrumentos de Análise Celular
- Julho de 2026: A Merck KGaA assinou um acordo de cinco anos com a Curiosis para fornecer produtos de automação de imagem celular baseados na plataforma Celloger Mini Plus para distribuição mundial sob a marca Merck. O acordo amplia o alcance da Merck em imagem e análise celular de rotina ao adicionar uma oferta de automação com marca própria, sem a necessidade de desenvolvimento interno completo de instrumentos. Também aumenta a pressão competitiva sobre players estabelecidos que dependem de sistemas de imagem para receitas recorrentes de consumíveis e software.
- Junho de 2026: A Merck KGaA anunciou um acordo para adquirir a Bio-Techne por aproximadamente 11,3 bilhões de dólares americanos, agregando as capacidades de detecção e análise automatizada de proteínas da ProteinSimple ao portfólio de ciências da vida da Bio-Techne. A combinação amplia a posição da Merck em fluxos de trabalho analíticos adjacentes que cada vez mais se aproximam da análise celular em bioprocessos e laboratórios translacionais. Isso reforça a tendência de consolidação rumo a ecossistemas completos de instrumentos, reagentes e software.
- Abril de 2024: A Becton, Dickinson and Company lançou os separadores celulares BD FACSDiscover S8, com a Tecnologia BD CellView Image e a Tecnologia BD SpectralFX. O produto posicionou a separação espectral com capacidade de imagem como um fluxo de trabalho mais acessível para separação orientada por fenótipo, além do gating tradicional baseado apenas em fluorescência. A maior disponibilidade dessas plataformas integradas apoia a adoção mais rápida da perfilagem celular multiparamétrica em núcleos compartilhados e laboratórios de porte médio.


Mercado de Instrumentos de Análise Celular Escopo do relatório e metodologia de pesquisa
Definição e escopo do mercado
Para este estudo, o mercado de instrumentos de análise celular é definido como a receita gerada por ferramentas e consumíveis relacionados usados para contar, identificar, caracterizar e avaliar a função celular em fluxos de trabalho de pesquisa e laboratoriais aplicados.
Exclusões de escopo: excluímos serviços laboratoriais autônomos e consultoria, e também excluímos ferramentas exclusivamente de software vendidas sem um fluxo de trabalho vinculado a instrumentos.
Visão geral da segmentação
- Por Produto
- Instrumentos
- Microscópios
- Citômetros de Fluxo
- Espectrofotômetros
- Microarrays Celulares
- Outros Instrumentos
- Consumíveis
- Instrumentos
- Por Aplicação
- Contagem Celular
- Viabilidade Celular
- Identificação Celular
- Identificação de Alvos
- PCR / qPCR
- Outras Aplicações
- Por Usuário Final
- Institutos Acadêmicos e de Pesquisa
- Empresas Farmacêuticas e de Biotecnologia
- Pesquisa Contratada e CDMO
- Outros Usuários Finais
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para estabelecer a base factual e manter o modelo vinculado a sinais de demanda mensuráveis. Consultamos fontes públicas como bancos de dados de dispositivos da FDA dos EUA, publicações do CDC e do NIH para sinais de atividade de pesquisa, indicadores macroeconômicos da OCDE e do Banco Mundial, e o UN Comtrade para verificações de direção comercial em categorias de instrumentos de laboratório.
Em seguida, revisamos relatórios anuais de empresas, apresentações a investidores, comunicados de imprensa e páginas de associações relevantes para entender o posicionamento de produtos e os padrões típicos de compra entre laboratórios. Quando necessário, conjuntos de dados licenciados foram usados para dados financeiros e de inteligência empresarial, notícias e finanças, e patentes, para apoiar o mapeamento de produtos e evitar dupla contagem entre classes de instrumentos sobrepostas. Esta lista é indicativa, e não exaustiva, e muitas outras fontes foram usadas para coletar, verificar e esclarecer os dados.
Entrevistas primárias e pesquisas
O trabalho primário focou em confirmar o que é comprado, como os sistemas laboratoriais são substituídos e como os orçamentos se distribuem entre instrumentos e consumíveis entre os usuários finais. Conversamos com uma combinação de fornecedores de instrumentos, distribuidores, gerentes de laboratório e funções alinhadas a compras na APAC, EMEA e Américas. As contribuições ajudaram a refinar as faixas de preço médio de venda, o tempo de adoção e as premissas de utilização usadas no modelo de dimensionamento.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | Executivos de nível C: 13% | APAC: 47% |
| Nível médio: 54% | Líderes funcionais/de unidade: 28% | EMEA: 31% |
| Players menores: 17% | Gerentes: 59% | Américas: 22% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando uma abordagem top-down, em que a intensidade de pesquisa laboratorial e a expansão da base instalada são traduzidas em demanda por instrumentos, e depois escaladas usando ciclos de substituição realistas e faixas de preço médio de venda. Os totais foram cruzados com aproximações bottom-up seletivas, incluindo divisões amostrais de receita de fornecedores por linha de produto, verificações de canais de distribuição e a lógica de preço médio de venda x unidades para algumas categorias de instrumentos de alta penetração.
As principais entradas usadas no modelo incluíram a direção dos gastos em P&D em ciências da vida, sinais de atividade de pesquisa financiada, o momento de substituição de instrumentos em laboratórios centrais, mudanças na combinação entre sistemas de alto rendimento e analisadores de rotina, e a taxa de aderência de consumíveis a instrumentos que acompanha a utilização. Onde os dados locais eram escassos, as lacunas foram tratadas usando proporções regionais substitutas que foram validadas em entrevistas e depois testadas sob estresse em relação aos padrões comerciais e à direção do financiamento.
Para a previsão, foi utilizada análise de cenários em torno do ritmo de adoção e do aperto versus expansão orçamentária, e depois foi aplicada uma verificação simples do tipo regressão entre a demanda e os indicadores antecedentes repetidamente destacados pelos respondentes primários. As premissas foram mantidas transparentes para que as etapas possam ser repetidas quando novos sinais públicos ou atualizações de entrevistas surgirem.
Validação de dados e ciclo de atualização
Os resultados do modelo foram validados por meio de várias verificações, começando por testes de sanidade matemática e de unidades, seguidos de comparações com sinais independentes, como a direção do financiamento, padrões de importação e declarações de crescimento de linhas de negócio relatadas. Quando uma variação parecia incomum, revisitamos o fator subjacente e, se necessário, recontatamos especialistas para confirmar se a mudança era real ou um artefato da modelagem.
Antes da aprovação final, o trabalho passa por uma revisão interna em várias etapas, em que premissas, conversões e fatores de crescimento são questionados e ajustados com anotações claras. Os relatórios são atualizados em ciclo anual, e atualizações intermediárias são feitas quando ocorrem eventos materiais que possam alterar a demanda ou os preços. Imediatamente antes da entrega, é realizada uma revisão final para que os clientes recebam a visão mais atual disponível naquele momento.
Comparação do tamanho do mercado de instrumentos de análise celular da Mordor Intelligence com outras estimativas publicadas
É normal ver valores de mercado diferentes publicados para instrumentos de análise celular, pois o escopo e os anos de referência nem sempre estão alinhados, e as premissas de precificação e taxa de aderência podem ser tratadas de forma diferente. A tabela torna essa dispersão visível e ajuda a explicar por que um número pode parecer maior ou menor mesmo quando o tema parece o mesmo.
A tabela de referência mostra um valor inicial de 24,55 bilhões de dólares americanos em 2026, e no modelo da Mordor Intelligence o mercado é contabilizado como instrumentos mais consumíveis vinculados a fluxos de trabalho de análise celular, o que evita inflar o total com plataformas de análise celular mais amplas ou receita exclusivamente de software. As diferenças também decorrem de o editor ancorar em 2025 ou em 2026, de como movimentam os preços médios de venda ao longo do tempo, e de o caminho de previsão refletir um cenário base ou uma curva de adoção mais agressiva para sistemas de célula única e alto número de parâmetros.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 24,55 bilhões de dólares americanos (2026) | |
| Consultoria Global A | 23,31 bilhões de dólares americanos (2025) | Ancora o mercado um ano antes e aplica um horizonte mais longo até 2034, o que pode alterar a taxa de execução percebida quando a precificação e a adoção são compostas a partir de uma base de 2025. |
| Editora Comercial B | 22,94 bilhões de dólares americanos (2025) | Usa uma base de 2025 e uma janela mais curta, de 2025 a 2030, e o resumo público não esclarece como a aderência de consumíveis e a progressão do preço médio de venda são tratadas entre as classes de instrumentos. |
Em conjunto, a comparação indica que a maior parte da diferença é explicada pela seleção do ano, pela duração do horizonte e pelo grau de vinculação da receita contabilizada aos fluxos de trabalho liderados por instrumentos. Nossa abordagem permanece rastreável a um conjunto definido de demanda e a um pequeno conjunto de entradas verificáveis, o que torna as atualizações e a replicação pelo cliente muito mais práticas.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do mercado de instrumentos de análise celular até 2031?
O mercado está previsto para atingir USD 34,49 bilhões até 2031, crescendo a um CAGR de 7,02% no período de 2026-2031 a partir de sua avaliação de USD 22,94 bilhões em 2025.
Qual segmento de produto cresce mais rapidamente no setor de instrumentos de análise celular?
As plataformas de instrumentação — particularmente citômetros de fluxo espectrais e imageadores de alto conteúdo — estão definidas para avançar a um CAGR de 11,94% entre 2026 e 2031.
Por que a Ásia-Pacífico é a região de expansão mais rápida?
Investimentos locais em biofabricação, vantagens no fornecimento de terras raras e aumento dos gastos com saúde elevam a demanda na Ásia-Pacífico, gerando um CAGR de 11,75% até 2031.
Como as ferramentas de IA influenciam a adoção?
A IA automatiza a interpretação de imagens e o gating multiparamétrico, o que reduz drasticamente o tempo de análise e justifica atualizações para plataformas avançadas.
Quais desafios limitam uma adoção mais rápida?
Altos gastos de capital, complexidade regulatória em múltiplas jurisdições, escassez de talentos em bioinformática e riscos no fornecimento de terras raras moderam impulsionadores de crescimento que de outra forma seriam fortes.
Página atualizada pela última vez em:



