
Tamanho e Participação do Mercado de Kit de Carroceria
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
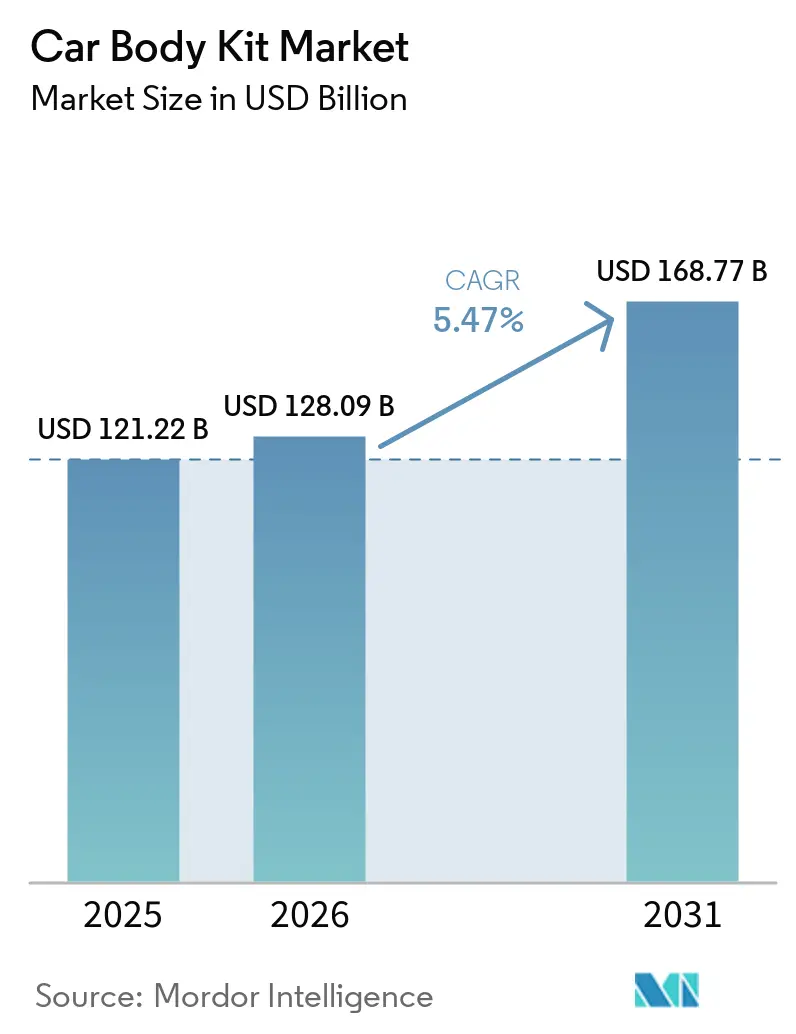
| Tamanho do Mercado (2026) | 128.09 Bilhões de dólares |
| Tamanho do Mercado (2031) | 168.77 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.47 % |
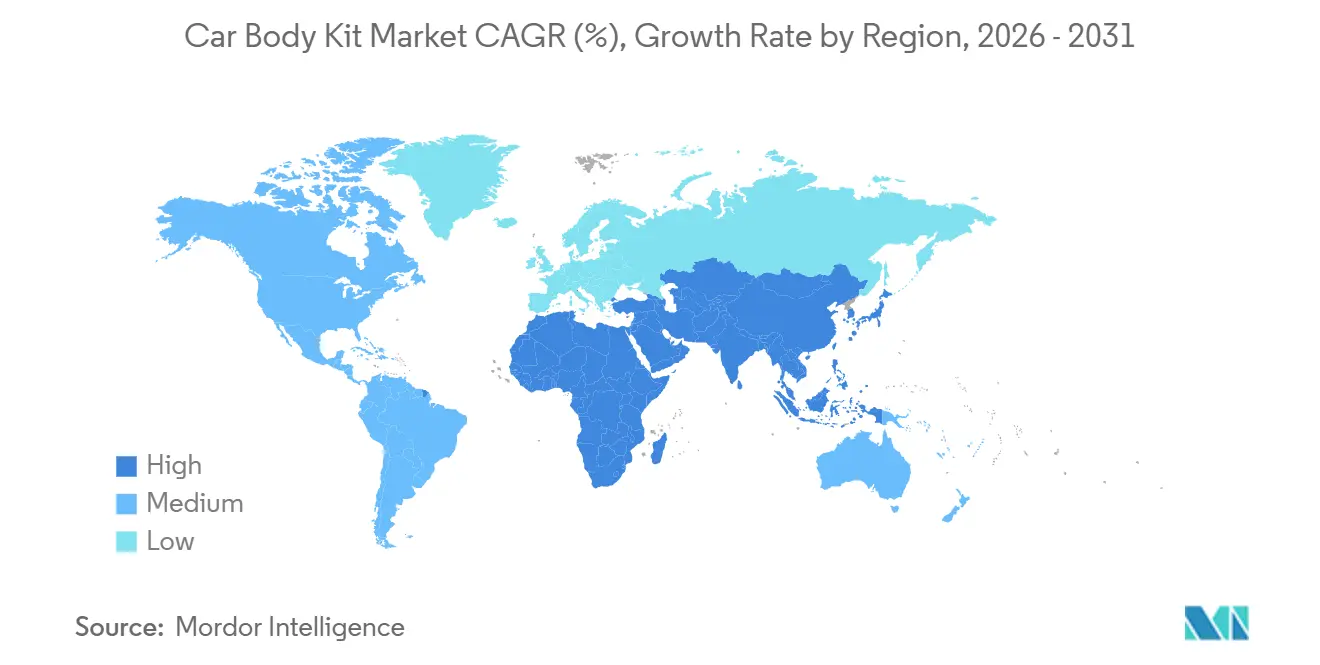
| Mercado de Crescimento Mais Rápido | Europa |
| Maior Mercado | Ásia-Pacífico |
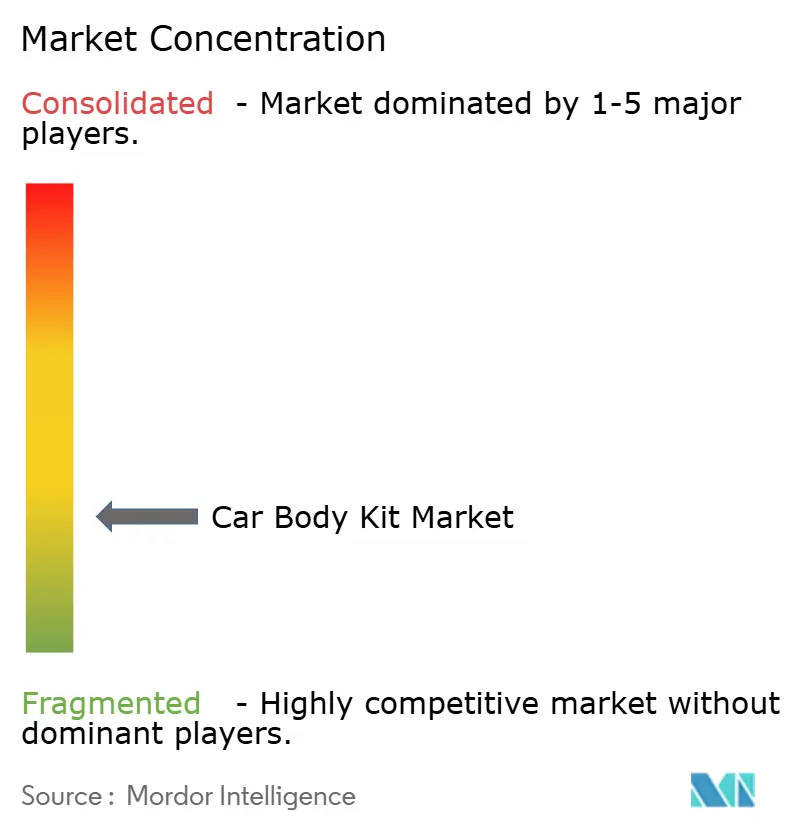
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Kit de Carroceria por Mordor Intelligence
O tamanho do mercado de kits de carroceria para automóveis foi avaliado em 121,22 bilhões de USD em 2025 e está projetado para atingir 128,09 bilhões de USD em 2026 e 168,77 bilhões de USD até 2031, crescendo a um CAGR de 5,67% de 2026 a 2031. Os ciclos contínuos de renovação de estilo, os florescentes mercados online de peças e os pacotes aerodinâmicos aprovados de fábrica para veículos elétricos são os principais catalisadores da demanda. A Ásia-Pacífico já detém a maior participação e se beneficia de regulamentações de modificação permissivas que incentivam melhorias estéticas. Ao mesmo tempo, as lojas digitais estão reduzindo as barreiras de entrada para preparadores de nicho, enquanto as pressões de sustentabilidade estão direcionando a pesquisa de materiais para compósitos de fibra de linho e fibra reciclada. O endurecimento das regulamentações de segurança na América do Norte e na Europa, no entanto, eleva os custos de conformidade para instaladores de menor porte[1].
Principais Conclusões do Relatório
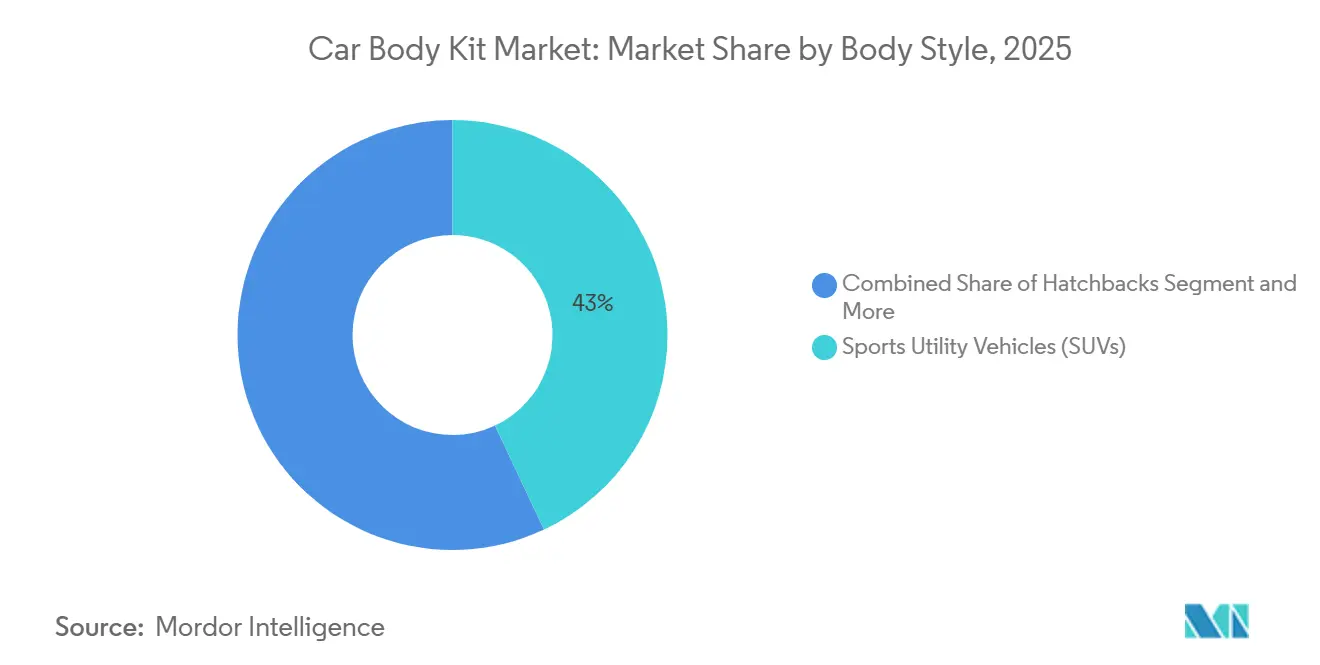
- Por estilo de carroceria, os SUVs detinham 43,01% da participação do mercado de kits de carroceria para automóveis em 2025, enquanto os MPVs estão projetados para registrar o CAGR mais rápido de 7,11% até 2031.
- Por material, a fibra de vidro capturou 38,46% da receita em 2025; espera-se que a fibra de carbono cresça mais rapidamente, com um CAGR de 9,51%.
- Por componente, os kits de carroceria completos representaram 34,41% das vendas de 2025 e lideram o crescimento com um CAGR de 8,81%.
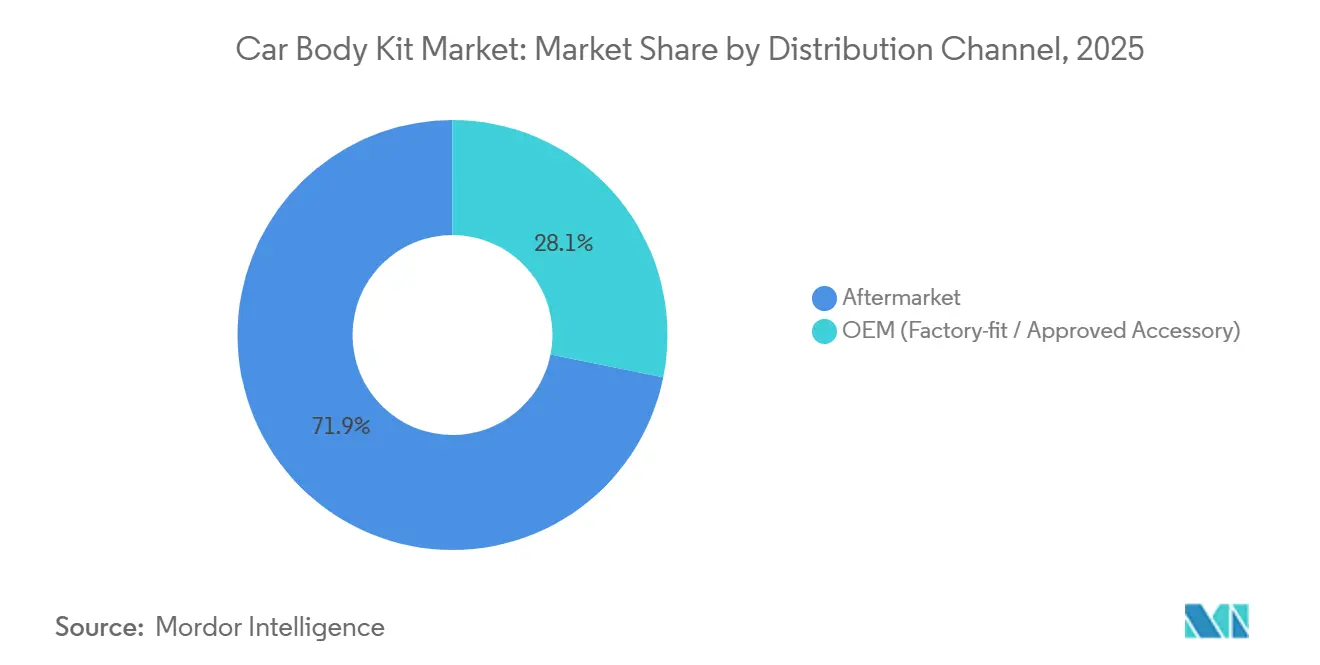
- Por canal de distribuição, o mercado de pós-venda gerou 71,86% do valor de 2025, enquanto o canal OEM está se expandindo a um CAGR de 11,67% até 2031.
- Por canal de vendas, os pontos de venda offline ainda controlam 60,73% da demanda de 2025, enquanto as plataformas online estão crescendo a um CAGR de 11,67%.
- A Ásia-Pacífico contribuiu com 46,56% da receita global em 2025 e está definida para registrar o maior CAGR regional de 7,57% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~)% de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão do Comércio Eletrônico | +1.2% | Global, com ganhos iniciais na América do Norte e Ásia | Curto prazo (≤ 2 anos) |
| Crescimento do Parque de Veículos de Passeio | +1.0% | Global | Longo prazo (≥ 4 anos) |
| Adoção de Kits de Carroceria Aerodinamicamente Otimizados | +0.9% | América do Norte, Europa, China | Médio prazo (2-4 anos) |
| Crescente Personalização de Veículos | +0.8% | Ásia-Pacífico, Oriente Médio, América do Norte | Médio prazo (2-4 anos) |
| Materiais Biocompósitos para Kits de Carroceria | +0.5% | Europa, América do Norte | Longo prazo (≥ 4 anos) |
| Impressão 3D para Kits Personalizados | +0.3% | América do Norte, Europa, Japão | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do Comércio Eletrônico para Peças de Pós-venda
As lojas digitais ancoram o processo de descoberta de kits, permitindo que os entusiastas comparem estilos, prazos de entrega e compatibilidade verificada em uma única tela. As vendas diretas ao consumidor eliminam as margens dos distribuidores, de modo que preparadores menores podem precificar de forma competitiva enquanto alcançam clientes de exportação que antes ignoravam. Os dados de atendimento coletados online também alimentam ajustes rápidos de design, ajudando as marcas a renovar moldes em semanas em vez de temporadas. Guias de compatibilidade, visualizações em realidade aumentada e vídeos de instalação da comunidade reduzem a ansiedade dos compradores, incentivando os modificadores de primeira viagem a clicar em "comprar" com confiança. O impulso de crescimento persistirá à medida que os algoritmos dos marketplaces destacam produtos de nicho que as lojas tradicionais raramente têm em estoque[2].
Crescimento do Parque de Veículos de Passeio
As frotas de veículos estão envelhecendo, mas os proprietários ainda desejam uma aparência de showroom, tornando as reformas estéticas uma alternativa atraente antes de uma nova compra. Painéis de carroceria mais antigos não possuem sensores integrados, o que significa que a troca de para-choques ou o alargamento de para-lamas pode ser feito sem recalibração complexa, mantendo os custos de mão de obra modestos. Em mercados com altas tarifas de importação, uma renovação visual custa muito menos do que trocar de veículo, incentivando as famílias a prolongar os ciclos de vida dos veículos. As oficinas, portanto, estocam para-choques de fibra de vidro acessíveis e frisos de poliuretano que escondem amassados enquanto adicionam estilo. O efeito cumulativo é uma base ampla e duradoura de demanda por peças de estilo de nível básico.
Adoção de Kits de Carroceria Alargados Aerodinamicamente Otimizados para VEs pelos OEMs
As plataformas elétricas compartilham proporções de chassi similares, de modo que os fabricantes de automóveis fazem parceria com casas de design para diferenciar silhuetas e recuperar a identidade da marca. Alargadores, difusores e splitters aprovados de fábrica não apenas aprimoram a estética, mas também reduzem o arrasto, gerando ganhos reais de autonomia. Como os kits são homologados pelo fabricante, os compradores mantêm a cobertura total da garantia, eliminando uma hesitação fundamental que paira sobre o trabalho tradicional de pós-venda. O smart #5 preparado pela BRABUS destacou esse modelo, mesclando referências de desempenho com toda a documentação de conformidade.
Crescente Preferência pela Personalização de Veículos
As redes sociais recompensam a singularidade, levando os motoristas a ir além da pintura e das rodas de série em direção a linhas exteriores exclusivas. A cultura dos influenciadores transforma uma troca de para-choque no fim de semana em conteúdo compartilhável, reforçando um ciclo de feedback que normaliza a modificação mesmo para os usuários comuns. Os gostos regionais variam — o Japo prefere lábios discretos no estilo OEM-plus, enquanto o Oriente Médio abraça conversões completas de arcos alargados —, mas o fio condutor comum é a autoexpressão. Filmes de envelopamento de baixo custo e saias parafusadas permitem que os iniciantes experimentem antes de se comprometerem com peças de carbono mais caras. À medida que a personalização se expande dos carros de desempenho para os veículos do dia a dia, os fornecedores diversificam os catálogos para cobrir nichos de veículos cada vez menores.
Análise de Impacto das Restrições*
| Restrição | (~)% de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações Rígidas de Modificação | -0.6% | América do Norte, Europa, Austrália | Médio prazo (2-4 anos) |
| Kits de Fibra de Carbono de Alto Custo | -0.4% | Global, agudo em mercados emergentes | Longo prazo (≥ 4 anos) |
| Sobretaxas de Seguro | -0.3% | América do Norte, Europa, Austrália | Curto prazo (≤ 2 anos) |
| Volatilidade da Cadeia de Suprimentos | -0.2% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações Rígidas de Modificação
As agências de segurança exigem comprovação de que para-choques, luzes ou estruturas de impacto alterados ainda satisfazem as regras básicas de impacto, e esses testes de engenharia custam dinheiro. Os instaladores devem afixar etiquetas de conformidade e manter a documentação, expondo pequenas oficinas a responsabilidades caso a papelada seja negligenciada. Os regulamentos também diferem por estado ou província, de modo que os varejistas com múltiplos pontos de venda lidam com cláusulas sobrepostas de altura, iluminação e proteção de pedestres. A burocracia retarda o lançamento de produtos porque cada novo molde de para-choque pode precisar de nova certificação. Com o tempo, apenas os preparadores bem capitalizados podem arcar com esses obstáculos, reduzindo o número de concorrentes e diminuindo a escolha do consumidor em regiões com regulamentação rígida.
Alto Custo dos Kits Premium de Fibra de Carbono
O tecido de carbono sinaliza prestígio de desempenho, mas o tempo de laminação, a energia do autoclave e o acabamento especializado mantêm os preços elevados. Mesmo que as fibras recicladas e as resinas de base biológica prometam economia, os custos principais ainda superam em muito os da fibra de vidro, afastando os compradores fora dos segmentos de luxo. Quando um kit completo custa mais do que um hatchback urbano usado, os entusiastas em economias emergentes optam por plásticos mais baratos ou sobreposições parciais. Os revendedores também se preocupam com os custos de reparo, pois o carbono rachado requer reparos especializados, não apenas massa e tinta rápidas. Até que alternativas escaláveis, como laminados híbridos de linho, saiam das linhas piloto para as prensas em massa, o teto de mercado do carbono permanecerá limitado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Estilo de Carroceria:
SUVs Lideram, MPVs AceleramOs SUVs comandaram 43,01% das vendas em 2025, exercendo influência desproporcional nos roteiros de produtos. Os designers priorizam protetores de para-choque robustos, spoilers de teto e extensões de arco que reforçam a imagem utilitária valorizada pelos compradores de crossovers. A ampla comunalidade de plataforma permite que os fabricantes de moldes amortizem as ferramentas em várias denominações, mantendo os preços competitivos apesar dos generosos tamanhos dos painéis. Essa vantagem de escala também garante um ritmo acelerado de estilos renovados que acompanham as atualizações de meio de ciclo dos fabricantes de automóveis. Os festivais sazonais de off-road e as vitrines nas redes sociais estimulam ainda mais a demanda por estéticas altas e aventureiras.
Os MPVs, embora menores em termos absolutos, registram o CAGR mais rápido de 7,11% à medida que as famílias buscam adicionar estilo a veículos de transporte de passageiros que de outra forma seriam utilitários. Os fornecedores agrupam saias laterais na cor da carroceria, grades iluminadas e spoilers discretos que evitam comprometer a folga das portas deslizantes. As frotas de transporte por aplicativo adotam kits semelhantes para se destacar nas faixas de embarque, criando uma camada de receita comercial. Os revendedores comercializam esses pacotes como melhorias seguras para a garantia, tranquilizando os proprietários receosos dos riscos do pós-venda. À medida que o estacionamento urbano permanece restrito, os tratamentos de MPV compactos, mas estilosos, ressoam com os motoristas que equilibram trajetos escolares e escapadas de fim de semana.



Por Material do Kit de Carroceria:
Fibra de Vidro Domina, Fibra de Carbono AvançaA fibra de vidro detinha 38,46% de participação em 2025 porque suas mantas de fio picado curam rapidamente, lixam facilmente e se reparam com ferramentas domésticas. Bibliotecas de moldes com décadas de existência cobrem desde cupês clássicos até crossovers atuais, permitindo que as oficinas entreguem substituições no mesmo dia após incidentes de estacionamento. As oficinas de pintura apreciam a estabilidade do substrato, que reduz os retoques de combinação de cores. Os peritos de seguros também favorecem a fibra de vidro devido aos custos previsíveis de sinistros, reforçando sua posição na mesa de volume. Artesãos locais até criam estilos de tiragem limitada sem grande investimento de capital, garantindo um fluxo constante de novos visuais.
A fibra de carbono está definida para registrar o CAGR mais rápido de 9,51% até 2031, à medida que os entusiastas buscam economia de peso e prestígio do automobilismo. Os padrões de sarja visíveis transmitem exclusividade, de modo que os proprietários frequentemente deixam os painéis sem pintura sob um verniz brilhante para um efeito dramático de showroom. Os fornecedores moderam as despesas oferecendo capôs de sobreposição parcial ou tampas de espelho que proporcionam impacto visual sem uma troca completa de carroceria. As equipes de automobilismo alimentam a transferência de tecnologia, padronizando laminações pré-impregnadas que as marcas de pós-venda adaptam posteriormente. As conversas sobre sustentabilidade agora destacam os híbridos de linho-carbono que reduzem o conteúdo fóssil, mas mantêm a rigidez, sugerindo uma adoção mais ampla quando os volumes de produção aumentarem.
Por Componente do Kit de Carroceria:
Kits de Carroceria Completos Ganham ImpulsoOs pacotes de carroceria completos conquistaram 34,41% do tamanho total do mercado em 2025, refletindo um apetite por linguagem de design unificada em vez de upgrades combinados aleatoriamente. Os preparadores apresentam maquetes renderizadas que revelam como para-choques, saias e difusores se integram, persuadindo os compradores a se comprometerem com o conjunto completo. O resultado é um impacto de showroom semelhante a uma edição especial de fábrica, alcançado sem um financiamento de carro novo. O preço do pacote geralmente inclui hardware na cor correspondente, economizando tempo dos instaladores na busca por fixadores combinando. O lançamento de pacotes coordenados também simplifica o marketing porque uma única imagem principal circula pelas redes sociais e fóruns.
Esses mesmos kits registram o CAGR mais rápido de 8,81% até 2031, à medida que os provedores de planos de pagamento tornam os preços mais elevados acessíveis por meio de parcelas mensais. Séries de tiragem limitada com placas numeradas adicionam colecionabilidade, estimulando a adoção antecipada antes que as unidades se esgotem. Os programas de aprovação OEM aumentam ainda mais o apelo ao garantir a compatibilidade com sensores e os padrões de anticorrosão. As oficinas preferem os pacotes porque o trabalho agrupado simplifica o agendamento e a cotação de serviços. À medida que os aplicativos de realidade aumentada permitem que os compradores visualizem conversões completas em sua garagem, a hesitação diminui e os ciclos de upgrade se encurtam.
Por Canal de Distribuição:
Pós-venda Prevalece, OEM Constrói PresençaO mercado de pós-venda independente representa 71,86% da receita em 2025, de modo que seu ecossistema de oficinas de moldes, cabines de pintura e lojas de comércio eletrônico define o tom competitivo. As oficinas adaptam os catálogos aos gostos locais, sejam lábios inspirados no drift no Japão ou aberturas de para-lama prontas para o deserto no Golfo. Os produtores ágeis iteram rapidamente, lançando novos moldes em meses após o lançamento de um veículo, muito antes de os catálogos de fábrica responderem. É importante ressaltar que o pós-venda nutre peças para modelos descontinuados, mantendo os carros mais antigos estilosos e nas estradas. Avaliações boca a boca e instalações de influenciadores consolidam a confiança em marcas regionais de destaque.
Os canais OEM estão definidos para crescer mais rapidamente, com um CAGR de 11,67% em termos relativos, porque os fabricantes de automóveis veem margens lucrativas em peças e maior controle da marca. Os kits instalados pelo revendedor chegam pré-pintados nos códigos de fábrica, tranquilizando os clientes que temem painéis com cores incompatíveis. A continuidade da garantia de fábrica também minimiza a ansiedade com o valor de revenda em comparação com modificações de terceiros. As alianças estratégicas com preparadores de prestígio injetam credibilidade enquanto aliviam o ônus de P&D nos estúdios de design internos. À medida que os fabricantes de automóveis agrupam o financiamento de acessórios nos financiamentos de veículos, o atrito do preço inicial diminui e a adesão aumenta gradualmente.

Por Canal de Vendas:
Varejo Físico Mantém Escala, Online Cresce RapidamenteOs pontos de venda físicos representaram 60,73% das vendas em 2025 porque as instalações complexas exigem elevadores, cabines de pintura e equipamentos de alinhamento que uma garagem doméstica não possui. As consultas presenciais ajudam os compradores a navegar pela legislação local, códigos de pintura e folgas de arco de roda. As oficinas de funilaria frequentemente mantêm painéis de amostra para que os clientes possam inspecionar a profundidade do brilho ou a densidade do tecido de carbono antes de se comprometerem. As tendências de moda regionais se espalham rapidamente quando um carro recém-convertido estaciona em frente à loja, criando um outdoor tangível. Os programas de fidelidade vinculam ainda mais os entusiastas ao oferecer serviços periódicos de detalhamento e vouchers de desconto.
As plataformas online, registrando um CAGR de 11,67%, democratizam o acesso a estilos raros antes limitados aos iniciados nos salões de automóveis. Os configuradores de alta resolução combinam as linhas do para-choque com os códigos de pintura de fábrica, reduzindo os onerosos devoluções de mercadorias. O envio direto de armazéns no exterior contorna a escassez de estoque local, reduzindo os prazos de entrega para peças especiais. Os fóruns de usuários e os vídeos de unboxing constroem prova social, incentivando os indecisos a finalizar a compra. Os modelos de serviço híbridos agora permitem que os clientes façam pedidos online e agendem a instalação profissional em oficinas afiliadas, combinando conveniência com artesanato.
Análise Geográfica
Mercado de Kits de Carroceria para Automóveis na APAC
A região da Ásia-Pacífico representou 46,56% da receita global em 2025 e deve crescer à maior CAGR de 7,57%. Esse crescimento é impulsionado por vários fatores exclusivos da região. No Japão e na Tailândia, leis de modificação mais flexíveis criaram um ambiente onde culturas vibrantes de tuning prosperam, permitindo que os entusiastas de automóveis personalizem seus veículos com menos restrições. Em todo o Sudeste Asiático, o aumento da renda familiar está permitindo que mais consumidores gastem em melhorias estéticas, refletindo um interesse crescente na personalização de veículos. Além disso, os fabricantes locais na China desempenham um papel crucial ao produzir moldes com preços competitivos. Esses moldes não apenas reduzem os prazos de entrega para remessas de exportação, mas também fortalecem a posição da região como líder em fornecimento, tornando-a um participante-chave no mercado global.
Mercado de Kits de Carroceria para Automóveis na América do Norte
A América do Norte continua a registrar uma demanda estável, sustentada por uma frota de veículos envelhecida e uma forte comunidade de entusiastas que valoriza a personalização de veículos. No entanto, o crescimento nessa região enfrenta desafios devido às regulamentações federais de segurança em colisões e aos sobretaxas de seguros, que podem tornar as modificações mais caras e complexas. Esses obstáculos levaram lojas menores a se especializarem em documentação de conformidade, ajudando os clientes a navegar pelo cenário regulatório. Ao mesmo tempo, as plataformas on-line estão ampliando o acesso a peças e serviços para compradores em áreas rurais, que frequentemente não têm acesso conveniente a lojas de peças urbanas. Esse alcance geográfico mais amplo está ajudando a compensar alguns dos desafios impostos pelos requisitos regulatórios, garantindo que a personalização permaneça acessível a um público mais amplo.
Mercado de Kits de Carroceria para Automóveis na Europa
A Europa, conhecida por sua rica história no automobilismo, também enfrenta algumas das regulamentações de modificação mais rígidas do mundo. Os compradores nessa região estão optando cada vez mais por componentes certificados pelo TÜV para manter os valores de revenda de seus veículos e evitar possíveis problemas de inspeção. O impulso em direção à mobilidade elétrica está abrindo novas oportunidades para estilização e personalização inovadoras, à medida que os consumidores buscam maneiras de personalizar seus veículos elétricos. No entanto, os desafios econômicos, incluindo a inflação e a redução dos gastos discricionários, estão limitando a extensão em que os consumidores podem investir nessas melhorias. Apesar desses obstáculos, a Europa permanece um mercado significativo onde tradição e inovação se cruzam, oferecendo oportunidades únicas de crescimento a longo prazo.
Cenário Competitivo
Concentração do Mercado
Segmento de Kits de Carroceria Completa no Mercado de Kit de Carroceria
O mercado de kits de carroceria para automóveis permanece amplamente disperso, com dezenas de especialistas regionais competindo ao lado de um punhado de marcas de preparação de destaque. Liberty Walk, BRABUS, Mansory, ABT Sportsline e TECHART exercem influência cultural desproporcional, mas muitos artesãos de nicho ainda prosperam ao dominar os gostos locais. A liberdade criativa é alta porque nenhum gigante detém o poder de compra para ditar padrões de design universais. Seguidores fiéis nas redes sociais permitem que até mesmo pequenas empresas despertem tendências globais da noite para o dia. Esse dinamismo fomenta uma rotatividade contínua de estilos que mantém o mercado vibrante e imprevisível.
O investimento em tecnologia diferencia os líderes: as simulações de dinâmica de fluidos computacional informam os ajustes aerodinâmicos, enquanto as impressoras 3D de grande formato reduzem os ciclos de prototipagem de semanas para horas. A ciência dos materiais também serve como campo de batalha, com laminados híbridos de linho e carbono reciclado surfando em uma onda de sustentabilidade. Os preparadores que garantem parcerias apoiadas por fábricas obtêm acesso a dados CAD, garantindo encaixe perfeito nos lançamentos de novos modelos. Por outro lado, as oficinas que negligenciam a certificação correm o risco de exclusão de regiões que aplicam auditorias de segurança rigorosas. A aplicação da propriedade intelectual também se intensifica, levando marcas respeitáveis a incorporar etiquetas holográficas que impedem moldes falsificados.
As barreiras de entrada no mercado giram menos em torno de maquinário do que em torno de branding, conformidade e alcance de distribuição. As lojas de comércio eletrônico permitem que os recém-chegados testem a demanda no exterior sem redes físicas onerosas, mas o atendimento ao cliente e o gerenciamento de garantias ainda separam os players premium dos revendedores de dropshipping. As empresas bem-sucedidas curadoria de mídias de instalação passo a passo, reduzindo as taxas de devolução e construindo boa vontade na comunidade. A colaboração com criadores de conteúdo proporciona exposição orgânica, muitas vezes mais persuasiva do que a publicidade tradicional. À medida que os volumes de veículos elétricos aumentam, os preparadores capazes de integrar alojamentos de sensores e canais de resfriamento em painéis aerodinâmicos ganharão prestígio de pioneiros, preparando o terreno para uma nova reorganização competitiva.
Líderes do Setor de Kits de Carroceria para Automóveis
-
Brabus GmbH
-
TECHART Automobildesign GmbH
-
Mansory Design & Holding GmbH
-
Liberty Walk Co., Ltd.
-
ABT Sportsline GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Kits de Carroceria para Automóveis Empresas cobertas neste relatório
- Liberty Walk Co., Ltd.
- BRABUS GmbH
- Mansory Design and Holding GmbH
- TECHART Automobildesign GmbH
- ABT Sportsline GmbH
- Novitec Group
- Maxton Design
- LARTE Design
- APR Performance
- Extreme Dimensions (Duraflex)
- VARIS Co., Ltd.
- Prior-Design GmbH
Desenvolvimentos industriais recentes em Mercado de Kits de Carroceria para Automóveis
- Julho de 2026: A Suzuki apresentou o pacote de estilo GOZEL para o Jimny Sierra e o Jimny Nomade (5 portas) no Japão, disponível por meio de sua rede de revendedores no catálogo de acessórios "Suzuki Select Plus".
- Julho de 2026: A Liberty Walk lançou um kit de carroceria completo para o Lamborghini Urus, incluindo Lábio Dianteiro, Saias Laterais, Difusor Traseiro, Aerofólio Traseiro, Aerofólio do Porta-malas e Para-lamas Alargados, com complementos opcionais.
- Junho de 2026: A Suzuki apresentou uma Edição Esportiva do crossover SUV Fronx na Malásia, com atualizações estéticas como grade piano black, barra cromada escura, logotipo preto e splitter pintado de preto.
- Junho de 2026: A Suzuki apresentou um kit de carroceria apoiado pela fábrica para o Swift Sport no Japão, desenvolvido com o especialista em pós-venda Awin, meses após a descontinuação da Edição Final do Swift Sport ZC33S.
Escopo do Relatório Global do Mercado de Kits de Carroceria para Automóveis
Um kit de carroceria para automóveis compreende componentes aerodinamicamente otimizados, principalmente modificações exteriores, tipicamente incluindo para-choques dianteiros e traseiros (para-lamas), saias laterais e spoilers para a parte pintada do carro.
O mercado de kits de carroceria para automóveis é analisado em múltiplas dimensões de segmentação para fornecer inteligência de mercado abrangente. Por Estilo de Carroceria, o mercado é segmentado em Hatchbacks, Sedans, SUVs e MPVs. Por Material do Kit de Carroceria, o mercado é segmentado em Fibra de Vidro, Plástico ABS, Poliuretano, Fibra de Carbono e Compósitos (PRFV, PRFC, etc.). Por Componente do Kit de Carroceria, o mercado é segmentado em Kits de Carroceria Completos, Kits de Para-choque Dianteiro e Traseiro, Spoilers e Aerofólios e Outros Componentes (Lábios, Saias Laterais, etc.). Por Canal de Distribuição, o mercado é segmentado em OEM (Instalação de Fábrica / Revendedores Autorizados) e Pós-venda. Por Canal de Vendas, o mercado é segmentado em Online e Offline (Lojas Especializadas, etc.). Por Geografia, o mercado é segmentado em América do Norte (Estados Unidos, Canadá e Restante da América do Norte), América do Sul (Brasil, Argentina e Restante da América do Sul), Europa (Reino Unido, Alemanha, Espanha, Itália, França, Rússia e Restante da Europa), Ásia-Pacífico (Índia, China, Japão, Coreia do Sul e Restante da Ásia-Pacífico) e Oriente Médio e África (Emirados Árabes Unidos, Arábia Saudita, Turquia, Egito, África do Sul e Restante do Oriente Médio e África).
As previsões de mercado são fornecidas em termos de Valor (USD) e Volume (Unidades).
Visão geral da segmentação
| Hatchbacks |
| Sedans |
| Veículos Utilitários Esportivos (SUVs) |
| Veículos Multiuso (MPVs) |
| Fibra de Vidro |
| Plástico ABS |
| Poliuretano |
| Fibra de Carbono |
| Compósitos |
| Kits de Carroceria Completa |
| Kits de Para-choque Dianteiro e Traseiro |
| Spoilers |
| Outros Componentes (Kit de Lip, Grade Dianteira, Capôs de Tuning, etc.) |
| América do Norte | Estados Unidos |
| Canadá | |
| Resto da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Resto da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Coreia do Sul | |
| Resto da Ásia-Pacífico | |
| Resto do Mundo | América do Sul |
| Oriente Médio |
| Estilo de Carroceria | Hatchbacks | |
| Sedans | ||
| Veículos Utilitários Esportivos (SUVs) | ||
| Veículos Multiuso (MPVs) | ||
| Material do Kit de Carroceria | Fibra de Vidro | |
| Plástico ABS | ||
| Poliuretano | ||
| Fibra de Carbono | ||
| Compósitos | ||
| Componente do Kit de Carroceria | Kits de Carroceria Completa | |
| Kits de Para-choque Dianteiro e Traseiro | ||
| Spoilers | ||
| Outros Componentes (Kit de Lip, Grade Dianteira, Capôs de Tuning, etc.) | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Resto da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Resto da Europa | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Coreia do Sul | ||
| Resto da Ásia-Pacífico | ||
| Resto do Mundo | América do Sul | |
| Oriente Médio | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de kits de carroceria para automóveis?
O mercado foi avaliado em 121,22 bilhões de USD em 2025 e deve registrar um CAGR de 5,67% até 2031.
Qual estilo de carroceria gera mais vendas de kits?
Os Veículos Utilitários Esportivos (SUVs) representaram 43,01% da receita global em 2025.
Qual material é mais amplamente utilizado nos kits?
A fibra de vidro lidera com 38,46% de participação porque equilibra custo e facilidade de reparo.
Por que a Ásia-Pacífico é tão dominante?
As regras de modificação permissivas e a fabricação com boa relação custo-benefício sustentam sua participação de 46,56% e a maior taxa de crescimento regional.
As plataformas online estão superando as lojas físicas?
As plataformas online registram o CAGR mais rápido de 11,67%, mas os pontos de venda offline ainda realizam a maioria das instalações complexas.
Quais anos este relatório do Mercado de Kit de Carroceria abrange e qual foi o tamanho do mercado em 2024?
Em 2024, o tamanho do Mercado de Kit de Carroceria foi estimado em USD 129,89 bilhões. O relatório abrange o tamanho histórico do Mercado de Kit de Carroceria para os anos: 2019, 2020, 2021, 2022, 2023 e 2024. O relatório também prevê o tamanho do Mercado de Kit de Carroceria para os anos: 2025, 2026, 2027, 2028, 2029 e 2030.