
Tamanho e Participação do Mercado Imobiliário Comercial de Escritórios do Canadá
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
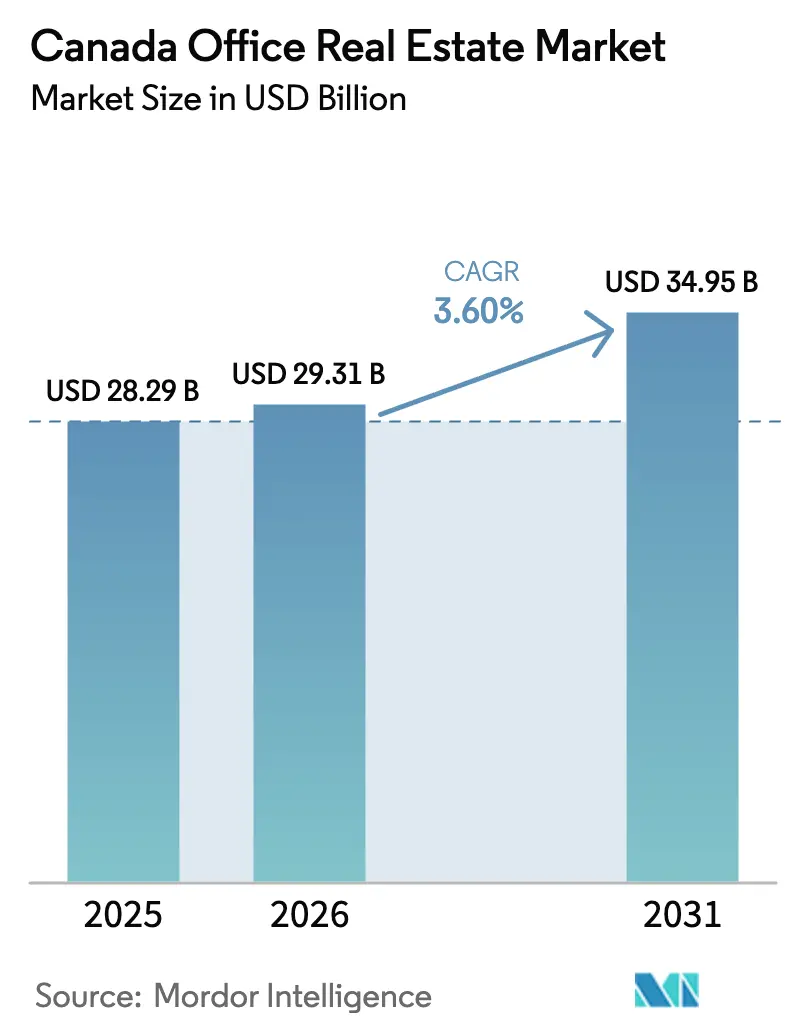
| Tamanho do mercado no ano base (2025) | 28.29 Bilhões de dólares |
| Tamanho do Mercado (2026) | 29.31 Bilhões de dólares |
| Tamanho do Mercado (2031) | 34.95 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 3.60 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Imobiliário Comercial de Escritórios do Canadá por Mordor Intelligence
Espera-se que o tamanho do Mercado Imobiliário Comercial de Escritórios do Canadá cresça de USD 28,29 bilhões em 2025 para USD 29,31 bilhões em 2026, com previsão de atingir USD 34,95 bilhões até 2031, a uma CAGR de 3,60% no período 2026-2031. Uma crescente disparidade emergiu entre torres premium que desfrutam de absorção saudável e imóveis legados cujas taxas de vacância permanecem persistentemente elevadas. A demanda é mais intensa por ativos de Grau A, à medida que os empregadores buscam sistemas de ar moderno, conectividade digital robusta e credenciais verdes que ajudam a atrair talentos e satisfazer auditores de ESG. Inquilinos de tecnologia, finanças e serviços profissionais respondem pela maior parte da absorção líquida, levando os proprietários a reformar ou reposicionar imóveis mais antigos. Enquanto isso, o afrouxamento monetário do Banco do Canadá apoia refinanciamentos e aquisições seletivas, mesmo que a inflação dos custos de construção limite a nova oferta.
Principais Conclusões do Relatório
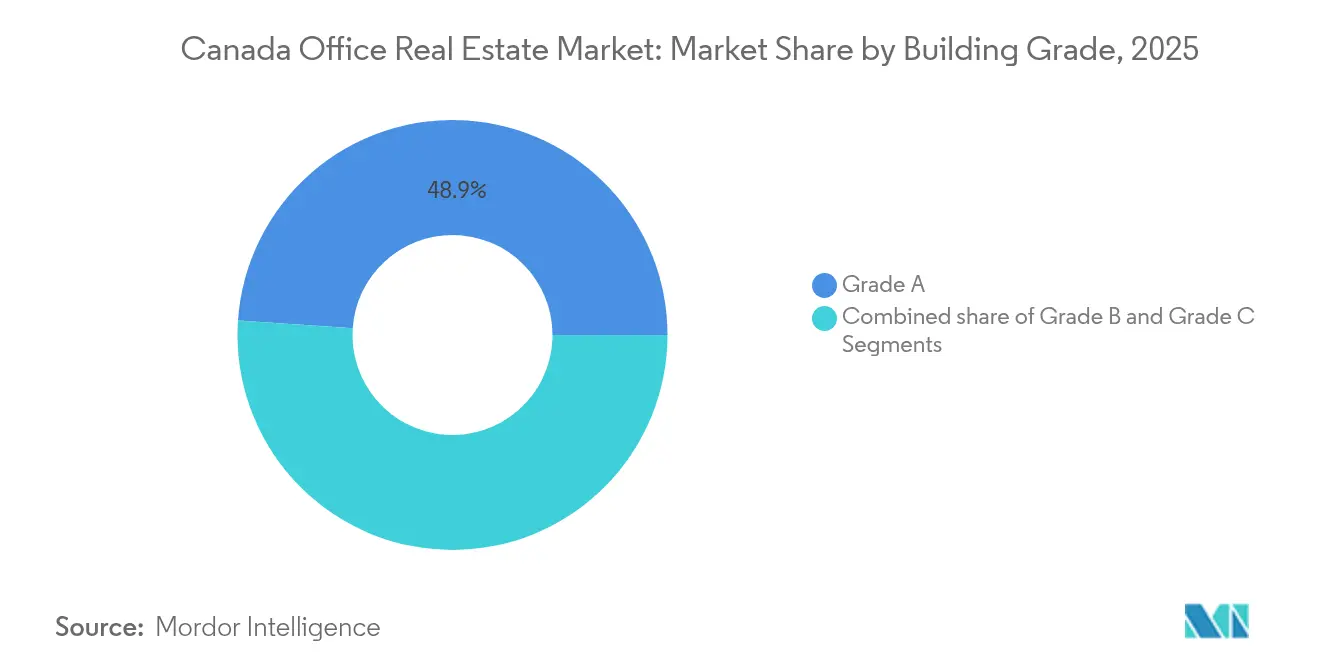
- Por grau de edifício, os escritórios de Grau A lideraram com 48,92% da participação no mercado imobiliário comercial de escritórios do Canadá em 2025, enquanto o Grau A deve expandir a uma CAGR de 3,98% até 2031.
- Por tipo de transação, os aluguéis representaram 68,52% do tamanho do mercado imobiliário comercial de escritórios do Canadá em 2025; as transações de venda registram o crescimento mais rápido, com uma CAGR de 4,05% até 2031.
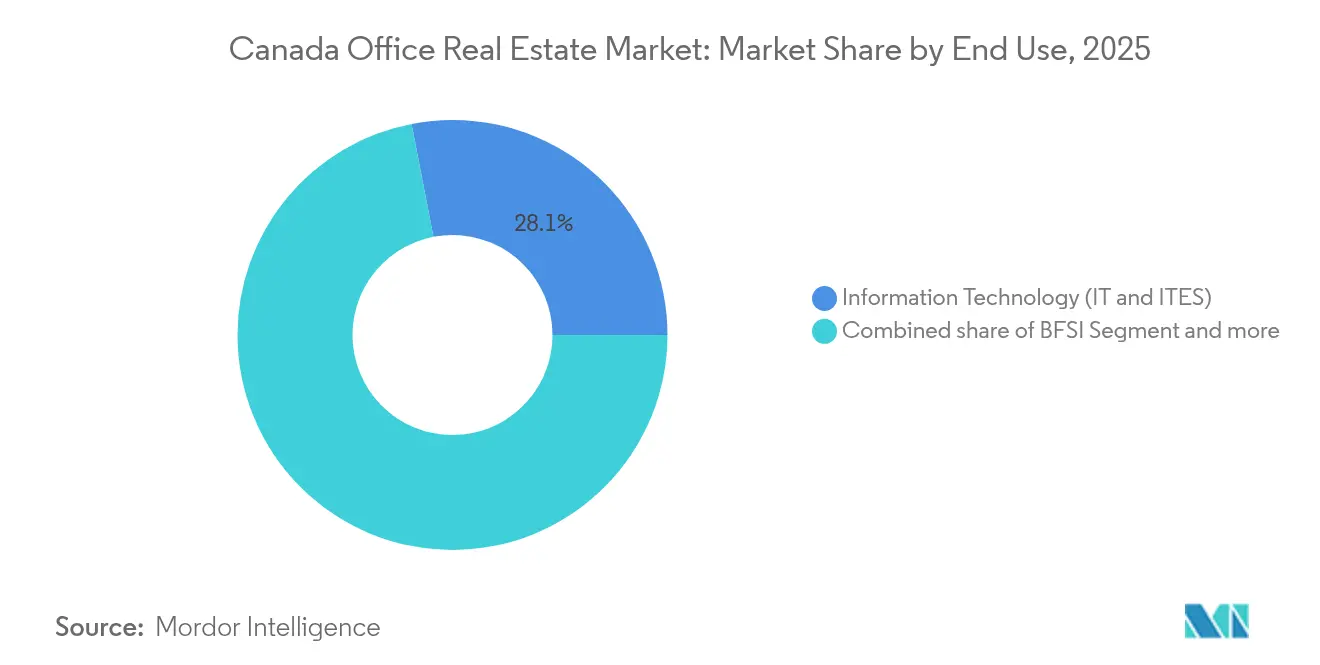
- Por uso final, a tecnologia da informação e os serviços habilitados por TI capturaram uma participação de 28,05% do tamanho do mercado imobiliário comercial de escritórios do Canadá em 2025 e têm previsão de crescer a uma CAGR de 4,12%.
- Por província, Ontário detinha 38,12% da participação no mercado imobiliário comercial de escritórios do Canadá em 2025, enquanto Quebec tem projeção de crescimento mais rápido, a uma CAGR de 4,37% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Imobiliário Comercial de Escritórios do Canadá
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Migração para qualidade em ativos de Classe A e sustentáveis | +1.2% | Toronto, Vancouver, Montreal e outras grandes metrópoles | Médio prazo (2-4 anos) |
| Expansão dos setores de tecnologia, finanças e serviços profissionais | +0.8% | Ontário, Colúmbia Britânica, centros urbanos de Quebec | Longo prazo (≥ 4 anos) |
| Adoção de locação flexível e de curto prazo | +0.6% | Grandes áreas metropolitanas | Curto prazo (≤ 2 anos) |
| Projetos de infraestrutura urbana conectados ao transporte público | +0.5% | Toronto, Vancouver, Montreal, Calgary | Longo prazo (≥ 4 anos) |
| Impulso federal por certificações verdes avançadas | +0.4% | Nacional, com início nas carteiras federais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Migração para Qualidade Impulsiona a Demanda por Edifícios de Classe A e Sustentáveis
A migração de inquilinos para torres premium está se acelerando à medida que as empresas competem por trabalhadores qualificados e precisam demonstrar desempenho de ESG credível. No segundo trimestre de 2024, a taxa de vacância de Classe A no centro das cidades caiu em seis dos dez maiores mercados, ampliando a diferença de aluguel em relação aos espaços secundários para 35% nos novos contratos de locação. Brookfield informou que novos contratos de locação de Classe A exigem aluguéis 35% superiores aos contratos vencidos. O Conselho de Construção Verde do Canadá enrijeceu os limites de carbono incorporado sob seu padrão Zero Carbon Building Versão 4 em junho de 2024, conferindo às torres certificadas uma vantagem de precificação. Os departamentos federais agora devem realizar auditorias de emissão líquida zero em carteiras imobiliárias a cada cinco anos, adicionando demanda institucional constante por ativos de primeira linha. Como resultado, os investidores continuam a alocar capital em sistemas de HVAC inteligentes, acesso sem contato e sistemas de energia renovável no local para garantir o futuro dos ativos.
Crescimento nos Setores de Tecnologia, Finanças e Serviços Profissionais
A contratação no setor de alta tecnologia cresceu 4,6% em 2023, e Toronto sozinha adicionou 17.600 empregos líquidos em tecnologia, elevando o setor a 15,2% da atividade de locação de escritórios em 2024. Os laboratórios de inteligência artificial requerem alta densidade de carga elétrica e zonas seguras de colaboração, direcionando a ocupação para novos núcleos de construção. As funções de finanças e seguros se expandiram em 79.000 desde outubro de 2024, traduzindo-se em nova demanda nos centros bancários do país. As práticas de consultoria e advocacia estão consolidando seus espaços em endereços de destaque que sinalizam força de marca enquanto apoiam agendas híbridas. Os aportes de capital de risco cresceram 13,3% em termos anuais, encorajando empresas em escala a assinar contratos de locação ágeis com cláusulas de expansão que favorecem os clusters de tecnologia no centro das cidades.
Aumento na Adoção de Soluções de Locação Flexível e de Curto Prazo
As corporações valorizam a agilidade em meio a previsões de efetivo em constante mudança. Allied Properties completou 300 visitas de locação no primeiro trimestre de 2024, alcançando 69% de retenção de inquilinos ao adaptar tamanhos de suítes e estruturas de prazo. O prêmio para contratos de locação de curto prazo fica entre 15% e 25% acima dos termos padrão, o que os proprietários aceitam para impulsionar o fluxo de caixa de curto prazo. Políticas federais que exigem três dias no escritório criam densidade flutuante, apoiando ainda mais a demanda por andares de coworking completos e prontos para uso. Os operadores de espaços flexíveis agora ancoram as principais torres, oferecendo suítes corporativas com opções de espaço de expansão que protegem contra incertezas de projetos enquanto preservam um ambiente de alto nível de serviço.
Investimentos em Infraestrutura Urbana e Expansões de Transporte Público
Um fundo nacional de transporte público de USD 30 bilhões está reformulando o cálculo de localização, com o zoneamento de Desenvolvimento Orientado ao Transporte (TOD) permitindo escritórios de maior densidade ao longo dos corredores ferroviários. Calgary revitalizou seu Programa de Incentivo ao Desenvolvimento do Centro com USD 52,5 milhões para estimular conversões e melhorias de amenidades. A CN comprometeu-se com um contrato de locação de 20 anos e 440.000 pés quadrados em 600 De La Gauchetière W., citando o acesso multimodal para os funcionários. A perspectiva de um trem de alta velocidade conectando os principais corredores posiciona terrenos próximos a futuras estações para valorização, o que já está influenciando as premissas de subscrição[1]Governo do Canadá, "O Maior Investimento em Transporte Público da História Canadense," canada.ca.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Elevada vacância em ativos envelhecidos e suburbanos | -0.9% | Centros urbanos mais antigos, cinturões suburbanos em todo o país | Médio prazo (2-4 anos) |
| Retorno mais lento ao escritório nos maiores CBDs | -0.7% | Centro de Toronto, Vancouver, Montreal | Curto prazo (≤ 2 anos) |
| Altos custos de captação e incerteza macroeconômica | -0.5% | Mercados com intensa atividade de desenvolvimento em todo o país | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Elevadas Taxas de Vacância em Edifícios de Escritórios Mais Antigos e Suburbanos
A vacância nacional geral se estabilizou em 18,5% no segundo trimestre de 2024, mas os estoques de Classe B/C apresentam taxas muito mais elevadas, à medida que os inquilinos migram para a qualidade. Os parques suburbanos enfrentam dificuldades porque as políticas híbridas limitam os deslocamentos longos e incentivam a consolidação no centro das cidades. Embora a disponibilidade de sublocações tenha caído por cinco trimestres consecutivos para 14,8 milhões de pés quadrados até o terceiro trimestre de 2024, a queda beneficia principalmente os novos núcleos de construção. Os municípios promovem conversões de escritórios em residências, mas os custos de retrofit e os atrasos de zoneamento moderam o ritmo das remoções, deixando um excesso estrutural entre blocos desatualizados que deprime os aluguéis.
Retorno Lento ao Escritório nos Principais Centros Urbanos
Em maio de 2024, 18,7% dos canadenses ainda trabalhavam de casa, bem acima do nível de 7% registrado em 2019. O cumprimento federal da diretiva de três dias variou de 60% no Departamento de Defesa Nacional a 80% na Agência de Receita do Canadá, evidenciando uma adoção desigual. A fraca movimentação no centro das cidades elevou a vacância no núcleo de Toronto para 12,6%, gerando notícias negativas sobre depreciações de ativos. Os proprietários agora precisam se diferenciar em flexibilidade e experiência do inquilino, em vez de apenas na localização, reduzindo os aluguéis efetivos e ampliando as concessões de melhorias para garantir ocupantes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Grau de Edifício: Ativos Premium Impulsionam a Diferenciação de Mercado
Os escritórios de Grau A detinham uma participação expressiva de 48,92% no mercado imobiliário comercial de escritórios do Canadá em 2025, e este grupo tem previsão de expandir a 3,98% ao ano até 2031. A migração para qualidade sustenta a locação constante, permitindo que os proprietários de torres troféu elevem os aluguéis pedidos mesmo diante de vacâncias generalizadas. Brookfield locou 27 milhões de pés quadrados em sua carteira global em 2024, obtendo aumentos de aluguel de 35% em novos mandatos no Canadá, uma estatística que evidencia o poder de precificação nos ativos de primeira linha.
O foco dos investidores migrou para reformas profundas que elevam torres mais antigas a especificações próximas ao Grau A. Allied Properties está alienando edifícios de menor prioridade no valor de até USD 150 milhões para financiar melhorias em suas participações de espaços de trabalho urbanos. Essa reciclagem de capital reflete o reconhecimento de que o prêmio de tamanho do mercado imobiliário comercial de escritórios do Canadá conquistado pelos melhores ativos de sua classe justifica gastos intensivos em modernização de HVAC, plataformas de edifícios inteligentes e comodidades voltadas ao bem-estar. Os proprietários de Grau B enfrentam uma escolha existencial entre reinvestimento pesado e conversão para usos alternativos.


Por Tipo de Transação: A Dominância do Aluguel Reflete a Cautela do Mercado
Os aluguéis representaram 68,52% do tamanho do mercado imobiliário comercial de escritórios do Canadá em 2025, confirmando a preferência dos ocupantes pela agilidade do balanço patrimonial. Prazos mais curtos, cláusulas de saída pós-pandemia e suítes especificadas e prontas para uso permitem que os inquilinos dimensionem o espaço em linha com o efetivo. Os resultados do primeiro trimestre de 2024 da Allied mostraram spreads de relocalização de aluguel de 4,7%, um resultado que destaca a resiliência de precificação em edifícios bem localizados, apesar da incerteza macroeconômica.
As vendas, embora representem uma fatia menor, têm previsão de crescer mais rapidamente, a uma CAGR de 4,05%. A redução das taxas de política monetária reviveu o apetite de subscrição, e a reavaliação de carteiras legadas está atraindo capital institucional. O Canada Pension Plan Investment Board vendeu duas torres em Vancouver por aproximadamente USD 300 milhões com descontos notáveis, abrindo caminho para que operadores de valor agregado reposicionem esses ativos para a economia verde. Essas transações ilustram como a participação no mercado imobiliário comercial de escritórios do Canadá dentro do segmento de investimento está se inclinando para especialistas dispostos a injetar capex para melhorias de redução de carbono e conversões de laje de andar flexíveis.
Por Uso Final: O Setor de Tecnologia Lidera a Recuperação
A tecnologia da informação e os serviços habilitados por TI capturaram 28,05% da demanda de usuários finais, a maior fatia da participação no mercado imobiliário comercial de escritórios do Canadá em 2025, e crescerão a uma CAGR de 4,12%. O ecossistema tecnológico de Toronto adicionou 17.600 empregos líquidos, impulsionando a ocupação em torres preparadas para IA com energia redundante e circuitos de fibra seguros. O setor bancário e de seguros permanece expressivo, mas se mantém comedido à medida que as plataformas digitais comprimem as necessidades de mesas de trabalho. As empresas de serviços profissionais estão redimensionando seus espaços para hubs colaborativos de alta especificação que reforçam a cultura enquanto reduzem espaços de back-office subutilizados.
As startups preferem layouts em estilo de campus em núcleos de uso misto que oferecem transporte e comodidades de estilo de vida. As cláusulas de locação rotineiramente incorporam direitos de expansão e contração, demonstrando como as necessidades fluidas de espaço das empresas digitais ditam cada vez mais o tamanho do mercado imobiliário comercial de escritórios do Canadá. Escritórios híbridos com laboratório para inquilinos de ciências da vida obtêm aluguéis premium, destacando o valor da conformidade especializada de HVAC e código de segurança. Os setores de energia e jurídico registram absorção estável, embora mais modesta, com metas de ESG empurrando ocupantes do setor de petróleo para construções eficientes em Calgary.
Análise Geográfica
A participação de 38,12% de Ontário ancora o mercado imobiliário comercial de escritórios do Canadá, mas a província enfrenta elevada vacância de Classe A de 16,3%, já que as rotinas híbridas limitam a utilização diária. O crescimento do emprego em tecnologia moderou-se, mas permanece positivo, garantindo um núcleo de demanda constante por torres inteligentes de ponta. O financiamento provincial para as expansões do GO Transit vincula a oferta futura ao transporte ferroviário regional, reforçando as avaliações do centro da cidade para locais próximos à Estação Union.
Quebec traça a trajetória mais rápida, a uma CAGR de 4,37% até 2031. O perfil de aluguel competitivo de Montreal, seu amplo pool de talentos e as melhorias no metrô ajudam a atrair multinacionais que buscam hubs bilíngues. Os incentivos fiscais da administração provincial para IA e aeroespacial sustentam a pré-locação em novas torres, enquanto o estoque mais antigo se beneficia de subsídios de conversão destinados a reduzir o inventário excedente.
A Colúmbia Britânica e Alberta representam narrativas maduras, mas distintas. Vancouver mantém vacância próxima a um dígito para os ativos de Classe AAA no centro da cidade, permitindo que os proprietários aumentem os aluguéis de face mesmo com a permanência de subespaços suburbanos. A participação da Morguard no Telus Garden sinaliza convicção sustentada dos investidores naquele corredor de oferta restrita. Calgary reverteu anos de absorção líquida negativa, adicionando inquilinos de energias renováveis e logística que valorizam a vantagem de custo e a força de trabalho qualificada da cidade. Centros menores do Atlântico e das Pradarias atraem expansões de back-office de empresas que buscam acessibilidade de mão de obra e incentivos provinciais, ampliando a base geográfica do mercado imobiliário comercial de escritórios do Canadá.
Panorama regulatório
O setor imobiliário de escritórios do Canadá é regulado principalmente a nível provincial por meio de regimes de título de propriedade, planejamento, locação e construção, com Quebec operando sob o Código Civil de Quebec em vez do sistema de common law usado na maioria das províncias. Essa fragmentação significa que o zoneamento, as aprovações de desenvolvimento e as práticas entre locadores e locatários podem variar substancialmente entre províncias e municípios, moldando as estruturas de locação e os cronogramas de reurbanização em mercados como Toronto, Vancouver, Montreal e Calgary.
No nível federal, medidas de política e fiscalização afetam a alocação de capital e a estratégia de ativos, mesmo quando o setor de escritórios não é o alvo direto. Por exemplo, a Lei de Proibição da Compra de Imóveis Residenciais por Não Canadenses foi estendida até 1º de janeiro de 2027, o que se relaciona com a viabilidade de conversão de escritórios em residências para reposicionamento de uso misto. Separadamente, o Competition Bureau tem aumentado o escrutínio sobre cláusulas restritivas e de exclusividade sob o Competition Act, influenciando como locadores, proprietários de escritórios com componente varejista e corretores estruturam restrições de locação. Em relação ao desempenho de edifícios, a Canada Green Buildings Strategy e os padrões em evolução do Canada Green Building Council continuam a reforçar as atividades de retrofit, enquanto emendas aos Energy Efficiency Regulations previstas para o final de 2026 devem introduzir novos requisitos de eficiência ou testes para equipamentos relacionados a HVAC comumente especificados em atualizações de escritórios.
Análise da cadeia de valor
A cadeia de valor do setor imobiliário de escritórios do Canadá começa com o controle do local e os direitos de uso, onde a legislação provincial de propriedade e as regras municipais de zoneamento, licenciamento e desenvolvimento orientado ao transporte público determinam a viabilidade e o cronograma. Incorporadoras, empreiteiras gerais e especialidades executam projetos de nova construção e retrofit, apoiadas por escritórios de arquitetura e engenharia que cada vez mais projetam para padrões mais elevados de qualidade do ar interno, eletrificação e recursos ESG prontos para medição. Fornecedores de materiais de construção e equipamentos, especialmente HVAC e controles, contribuem mais para a diferenciação, já que torres premium competem em desempenho operacional, conectividade digital e métricas de sustentabilidade.
A formação de capital e as transações passam por credores, corretoras de hipotecas e investidores institucionais, e depois por proprietários e gestores de ativos que operam e reposicionam edifícios por meio de locação, melhorias para inquilinos e gestão de propriedades. Corretores de imóveis licenciados, regulados por órgãos provinciais, lidam com locação e vendas de investimento, enquanto serviços profissionais como due diligence jurídica, de avaliação, ambiental e de engenharia ajudam a reduzir riscos em decisões de aquisição e conversão. No lado operacional, gestão de instalações, serviços de energia e fornecedores de tecnologia apoiam plataformas de edifícios inteligentes e relatórios para ocupantes. Um rebalanceamento no lado da oferta também está em curso por meio de remoções e reaproveitamento, com 1,5 milhão de pés quadrados de espaço de escritório removidos do inventário para conversão ou demolição no primeiro trimestre de 2026, reduzindo a oferta efetiva em submercados onde estoques mais antigos estão sendo retirados.
Cenário Competitivo
O setor de escritórios do Canadá está moderadamente concentrado, com os cinco principais proprietários controlando uma participação significativa dos ativos troféu em Toronto, Vancouver e Montreal. Brookfield se destaca, assinando 27 milhões de pés quadrados de contratos de locação em 2024 e elevando o NOI de mesmas propriedades em 4%, evidência de gestão disciplinada de ativos e investimento de capital orientado por ESG. Allied Properties pivota para uma tese urbana refinada, vendendo blocos de menor prioridade para realocar USD 150 milhões em melhorias de alta especificação.
Vendedores institucionais como o CPPIB estão reduzindo sua exposição — sua venda de torre em Vancouver por USD 300 milhões evidencia uma redefinição contínua de preços que abre portas para especialistas em valor agregado. Marcas de espaços de trabalho flexíveis fazem parceria com proprietários tradicionais, inserindo suítes com serviços e rastreamento de dados para elevar o engajamento e a retenção de inquilinos. A sustentabilidade é o novo campo de batalha: os proprietários divulgam roteiros de redução de carbono, buscam certificações Zero Carbon ou LEED Platina e integram medidores inteligentes para satisfazer as obrigações de relatório corporativo.
Participantes de private equity visam projetos de conversão, adquirindo blocos bem localizados, mas obsoletos, para transformações de uso misto que aproveitam créditos habitacionais e reembolsos de GST/HST em componentes de aluguel de finalidade específica. O capital transfronteiriço também está reemerging: a venda de uma participação troféu em Nova York pela Ivanhoé Cambridge para a RXR, combinada com um plano de modernização de USD 300 milhões, ilustra a confiança em escritórios urbanos premium quando respaldados por investimento de capital direcionado. No geral, a competitividade agora gira em torno de resultados mensuráveis de ESG, flexibilidade operacional e acesso a terrenos ricos em transporte público.
Líderes do Setor Imobiliário Comercial de Escritórios do Canadá
Brookfield Asset Management
Oxford Properties Group
Ivanhoé Cambridge
Cadillac Fairview
Allied Properties Real Estate Investment Trust
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma oportunidade está surgindo em torno da modernização e realocação de inquilinos nos melhores ativos localizados, à medida que os ocupantes se concentram em edifícios de alta qualidade com boas comodidades que apoiam políticas de retorno ao escritório. Essa direção está alinhada com o aperto de 2024 nos limites de carbono incorporado sob o padrão Zero Carbon Building Version 4 do Canada Green Building Council e com exigências de portfólio federal, como auditorias recorrentes de net-zero, que elevam o valor do desempenho mensurável dos edifícios. Locadores e investidores capazes de executar retrofits profundos, implantações de edifícios inteligentes e modernização de HVAC estão posicionados para competir por inquilinos nos setores de tecnologia, finanças e serviços profissionais, que têm sido fontes-chave de absorção líquida dentro do escopo do relatório.
Outra oportunidade está na reconfiguração de estoque obsoleto por meio de conversões, demolições seletivas e reurbanização de uso misto, apoiada por instrumentos de política como o reembolso federal de 100% do GST/HST para novas habitações de aluguel construídas para esse fim, o que incentiva a conversão de escritórios em residências onde o zoneamento e o design permitem. As evidências de mercado também apontam para condições que favorecem compradores bem capitalizados e gestão ativa de ativos: a construção nacional de escritórios atingiu uma mínima de 22 anos no primeiro trimestre de 2026 (segundo acompanhamento de grandes corretoras), enquanto a atividade permanece desigual entre nós como o centro de Toronto, o centro de Montreal, Vancouver, a região suburbana de Calgary e Kitchener-Waterloo. À medida que transações e remoções remodelam a oferta e demanda local, proprietários que oferecem estruturas de locação flexíveis e suítes prontas para uso podem captar demanda ligada a padrões de utilização híbrida e horizontes de planejamento mais curtos, enquanto investidores de valor agregado continuam a focar em ativos legados com preços reajustados para reposicionamento.
Desenvolvimentos recentes do setor
- Julho de 2026: a Nokia iniciou a construção de um campus de inovação e P&D de 750.000 pés quadrados no Kanata North Tech Park, em Ottawa, com a Broccolini como parceira de desenvolvimento. O projeto destaca a atividade contínua do setor imobiliário de escritórios no Canadá e sinaliza a crescente presença de campus tecnológicos em Ottawa. O empreendimento apoia a demanda de escritórios de alta tecnologia em Ottawa e contribui para a absorção regional de espaço de escritórios.
- Novembro de 2025: a Brookfield Properties realocou a ATB Financial para o Suncor Energy Centre em Calgary, ocupando 173.000 pés quadrados. A mudança reflete uma realocação significativa de inquilino em um dos principais ativos de Calgary. O reposicionamento de ativos de destaque para atrair inquilinos-âncora e demonstrar atualizações de ESG e conformidade continua sendo um tema central nos mercados centrais.
- Junho de 2025: a Oxford Properties Group adquiriu a participação de 50% da CPP Investments em sete propriedades de escritórios no oeste canadense, obtendo 100% de propriedade. Essa consolidação de um portfólio de escritórios de alta qualidade no oeste do Canadá aumenta o controle sobre ativos de primeira linha e acelera a alocação de capital nos principais mercados. Também sinaliza uma ênfase contínua no investimento na manutenção e atualização de participações centrais em escritórios.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para este estudo, o mercado é mensurado como o valor bruto anual gerado pelo setor imobiliário de escritórios no Canadá, combinando o valor dos contratos de locação e o valor das vendas, convertidos em USD para permitir comparação consistente entre províncias.
Exclusões de escopo: receitas de associação a espaços de coworking, taxas de gestão de propriedades e residências unifamiliares informalmente adaptadas para uso como escritório não são contabilizadas neste tamanho de mercado.
Visão geral da segmentação
- Por Grau de Edifício
- Grau A
- Grau B
- Grau C
- Por Tipo de Transação
- Aluguel
- Vendas
- Por Uso Final
- Tecnologia da Informação (TI e ITES)
- BFSI (Serviços Bancários, Financeiros e de Seguros)
- Consultoria Empresarial e Serviços Profissionais
- Outros Serviços (Varejo, Ciências da Vida, Energia, Jurídico)
- Por Província
- Ontário
- Quebec
- Colúmbia Britânica
- Alberta
- Restante do Canadá
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental é usada para estabelecer a estrutura básica do panorama de oferta e demanda do setor imobiliário de escritórios no Canadá antes que as premissas sejam testadas em entrevistas. Concentramo-nos em dados públicos que sinalizam mudanças no estoque de escritórios, na atividade de construção, nas condições de financiamento e na saúde da locação, de modo que as entradas do modelo partam de indicadores observáveis.
As fontes normalmente incluem referências oficiais e sem paywall, como tabelas da Statistics Canada sobre investimento em construção de edifícios e gastos de capital não residenciais, decisões de taxas do Bank of Canada e indicadores de condições de crédito, publicações da CMHC para contexto mais amplo do mercado imobiliário, e portais de dados abertos provinciais ou municipais que acompanham licenças, pipelines de planejamento ou avaliações nas principais metrópoles. Também analisamos itens como registros públicos de REITs, relatórios anuais auditados, apresentações a investidores e cobertura confiável da imprensa para confirmar narrativas de transações e atividades de reposicionamento. Quando necessário, assinaturas pagas que fornecem dados financeiros de empresas, notícias e dados financeiros, além de dados de comércio a nível de embarque para insumos de construção, foram usadas seletivamente para verificar sinais importantes de capex, antes de serem cruzadas novamente com divulgações públicas. Essas fontes são meramente ilustrativas, e muitas outras referências foram usadas para coleta, validação e esclarecimento de dados durante o trabalho.
Entrevistas e pesquisas primárias
O trabalho primário se concentra em validar os fatores práticos por trás dos números, incluindo como os termos de locação estão sendo negociados, o que os inquilinos estão ocupando em espaço líquido novo e como a variação de aluguel difere por categoria e área metropolitana. Conversamos com uma combinação de locadores, corretores, gestores de ativos e ocupantes corporativos nas principais províncias canadenses para que as premissas sobre progressão de aluguel, absorção e liquidez de vendas pudessem ser ajustadas às condições atuais no terreno.
Distribuição dos respondentes da pesquisa de campo primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 33% | CXOs: 16% |
| Nível médio: 45% | Líderes funcionais/de unidade: 26% |
| Players menores: 22% | Gerentes: 58% |
Dimensionamento de mercado e previsão
O dimensionamento começa com uma reconstrução top-down que vincula o estoque de escritórios endereçável e sua parcela ocupada aos padrões observados de aluguel e valor de venda, o que então gera um valor bruto anual para o mercado. Os resultados são posteriormente corroborados com aproximações seletivas bottom-up, como amostragem de aluguel por pé quadrado por categoria, verificações de canal sobre incentivos de locação e uma verificação de consistência em relação aos volumes de transações divulgados, quando disponíveis.
O modelo é orientado por um pequeno conjunto de indicadores que podem ser atualizados regularmente, incluindo adições e remoções de inventário de escritórios, direção de vacância e absorção líquida, mix entre Grade A e estoque mais antigo, movimento médio de aluguel e comportamento de concessões, além do ambiente de taxas de juros que influencia o fluxo de negócios e a precificação. Quando surgem lacunas por província ou por qualidade do edifício, elas são preenchidas usando intervalos conservadores de áreas metropolitanas comparáveis e depois testadas em entrevistas para que os totais não se desviem das condições de locação observadas.
A previsão é construída usando análise de cenários, apoiada por expectativas em nível de variável coletadas em discussões primárias, especialmente sobre a estabilidade do retorno ao escritório, condições de refinanciamento e o ritmo de retrofits que mantêm o espaço mais antigo competitivo. Como pontos de virada em vacância, taxas de capitalização e incentivos podem alterar o valor mesmo quando o crescimento do estoque é modesto, as projeções não são tratadas como uma simples extensão linear.
Validação de dados e ciclo de atualização
A validação é feita verificando os resultados em relação a sinais independentes, incluindo se o espaço ocupado implícito está alinhado com a direção de vacância e absorção, e se as premissas de aluguel e valor de vendas permanecem consistentes com as movimentações de taxas e os comentários de negócios reportados. Quando um fator parece inconsistente (por exemplo, um aumento de aluguel não sustentado pelo sentimento de locação), as entradas são revisadas e depois esclarecidas por meio de novos contatos, quando necessário.
Antes da aprovação final, o modelo e as premissas-chave passam por uma revisão de analistas em múltiplas etapas para garantir consistência aritmética, tempo de conversão de moeda e consolidações provinciais corretas. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final antes da entrega é realizada para que os clientes recebam a visão mais atual disponível no momento do lançamento.
Comparação do dimensionamento de mercado imobiliário de escritórios do Canadá pela Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para o setor imobiliário de escritórios do Canadá podem diferir mesmo quando parecem semelhantes, porque as equipes escolhem definições de valor diferentes e depois tratam a atividade de locação e transação à sua própria maneira. As diferenças normalmente aparecem em torno do que é contabilizado como valor imobiliário de escritórios versus grupos de receita adjacentes.
Os principais fatores aqui incluem se as receitas de associação a espaços de coworking são incluídas, se a receita de gestão de propriedades é misturada ao total e como os andares flexíveis são tratados quando comercializados como espaços de escritório padrão. Outra fonte de dispersão é a rapidez com que as premissas de vacância e absorção são atualizadas durante períodos em que mudanças nas taxas afetam decisões de inquilinos e fluxo de negócios. Estimativas que se concentram em edifícios de escritórios de múltiplos andares construídos para esse fim e que convertem contratos de locação mais vendas em um valor bruto anual normalmente resultam em valores menores do que números que também somam receitas de serviços, o que corresponde à disciplina de escopo aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 28,29 bilhões de USD (2025) | |
| Consultoria Global A | 31,10 bilhões de USD (2025) | Este número parece somar receita de associação a espaços de coworking e receita de serviços selecionados junto com os aluguéis de escritórios, o que eleva o total em comparação com uma visão de valor bruto focada apenas em edifícios. |
| Associação Setorial B | 25,70 bilhões de USD (2024) | Esta estimativa usa um ano-base anterior e entradas mais conservadoras de reajuste de aluguel e vacância, o que pode subestimar o valor quando o desempenho de locação difere fortemente por categoria e área metropolitana. |
A tabela sugere que escolhas de escopo e o momento do ano-base explicam a maior parte da dispersão, com algumas fontes misturando receitas adjacentes ao total e outras ficando atrás de sinais de ocupação e aluguel de rápida evolução. Ao manter as entradas vinculadas a estoque, vacância, absorção e comportamento de aluguel, o resultado permanece rastreável a etapas repetíveis que podem ser reverificadas durante as atualizações.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado imobiliário comercial de escritórios do Canadá?
O mercado está avaliado em USD 29,31 bilhões para 2026 e tem projeção de atingir USD 34,95 bilhões até 2031.
Qual grau de edifício detém a maior participação de mercado?
Os escritórios de Grau A comandam 48,92% da demanda de 2025 e têm previsão de crescer a uma CAGR de 3,98%.
Qual é a presença do setor de tecnologia nos escritórios canadenses?
A tecnologia e os serviços habilitados por TI respondem por 28,05% da demanda de usuários finais e devem expandir a 4,12% ao ano.
Qual província está crescendo mais rapidamente?
Quebec lidera com uma CAGR projetada de 4,37% entre 2026 e 2031, impulsionada pelos gastos em infraestrutura e pelas vantagens de custo.
Por que os contratos de locação flexíveis estão se tornando mais populares?
Os padrões de trabalho híbrido e a incerteza econômica levam as empresas a priorizar a agilidade, resultando em prêmios de aluguel de 15% a 25% para espaços de curto prazo prontos para uso.
Como os mandatos de sustentabilidade estão moldando a demanda por escritórios?
As auditorias federais de emissão líquida zero e os padrões de carbono mais rigorosos tornam os edifícios verdes certificados mais atraentes, sustentando aluguéis mais elevados e menores taxas de vacância nesse segmento.
Página atualizada pela última vez em:



