
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
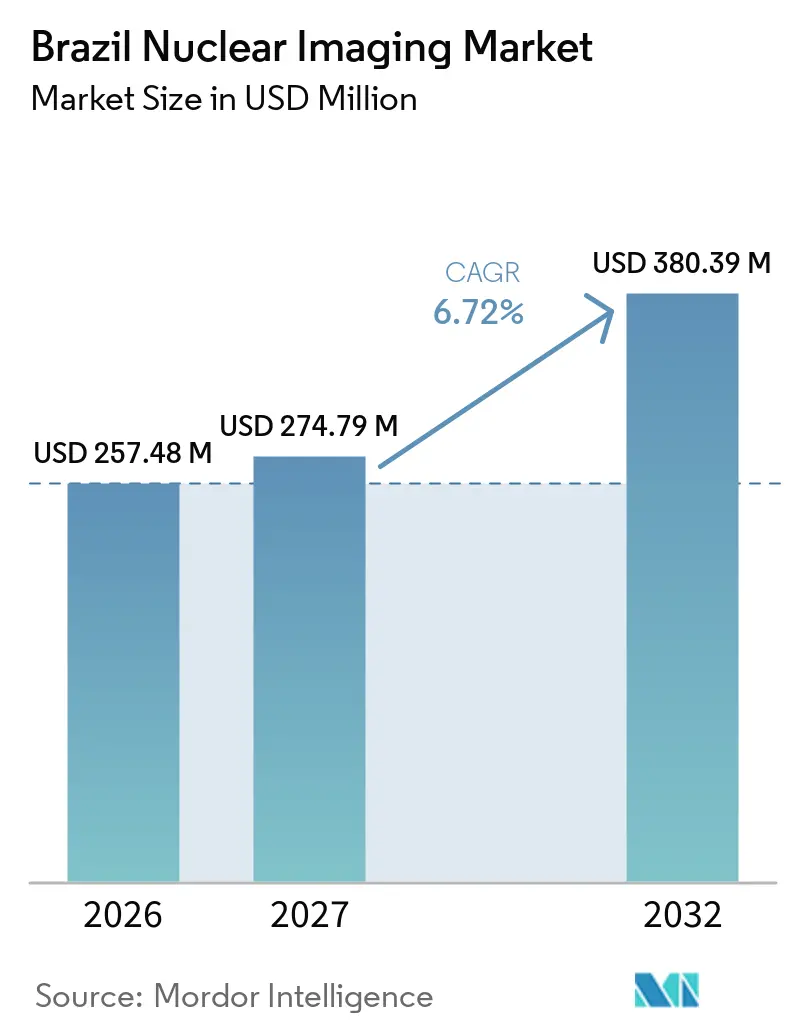
| Tamanho do mercado no ano base (2026) | 257.48 Milhões de dólares |
| Tamanho do Mercado (2027) | 274.79 Milhões de dólares |
| Tamanho do Mercado (2032) | 380.39 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.72 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Brasileiro de Imagem Nuclear por Mordor Intelligence
O tamanho do Mercado Brasileiro de Imagem Nuclear está projetado em 257,48 milhões de USD em 2026, 274,79 milhões de USD em 2027, e deve atingir 380,39 milhões de USD até 2032, crescendo a um CAGR de 6,72% de 2027 a 2032.
A demanda acelerada por diagnósticos de precisão em oncologia e cardiologia, a rápida adoção de plataformas digitais de PET/CT e de SPECT de anel completo com CZT, e o investimento federal na produção doméstica de molibdênio-99 sustentam coletivamente essa trajetória. As seguradoras privadas continuam a ampliar a cobertura para exames de alta complexidade, enquanto o Reator Multipropósito Brasileiro (RMB) em Iperó promete uma cadeia de fornecimento de isótopos resiliente. A rivalidade competitiva se intensifica à medida que as redes hospitalares se consolidam e os centros de imagem ambulatorial ganham participação, porém a escassez de especialistas em medicina nuclear e os elevados custos de aquisição moderam o impulso de crescimento no curto prazo. Programas de modernização de infraestrutura, parcerias público-privadas em ciclotrões e reformas de rotulagem eletrônica pela ANVISA estão abrindo caminhos simplificados para a implantação de tecnologias.
Principais Conclusões do Relatório
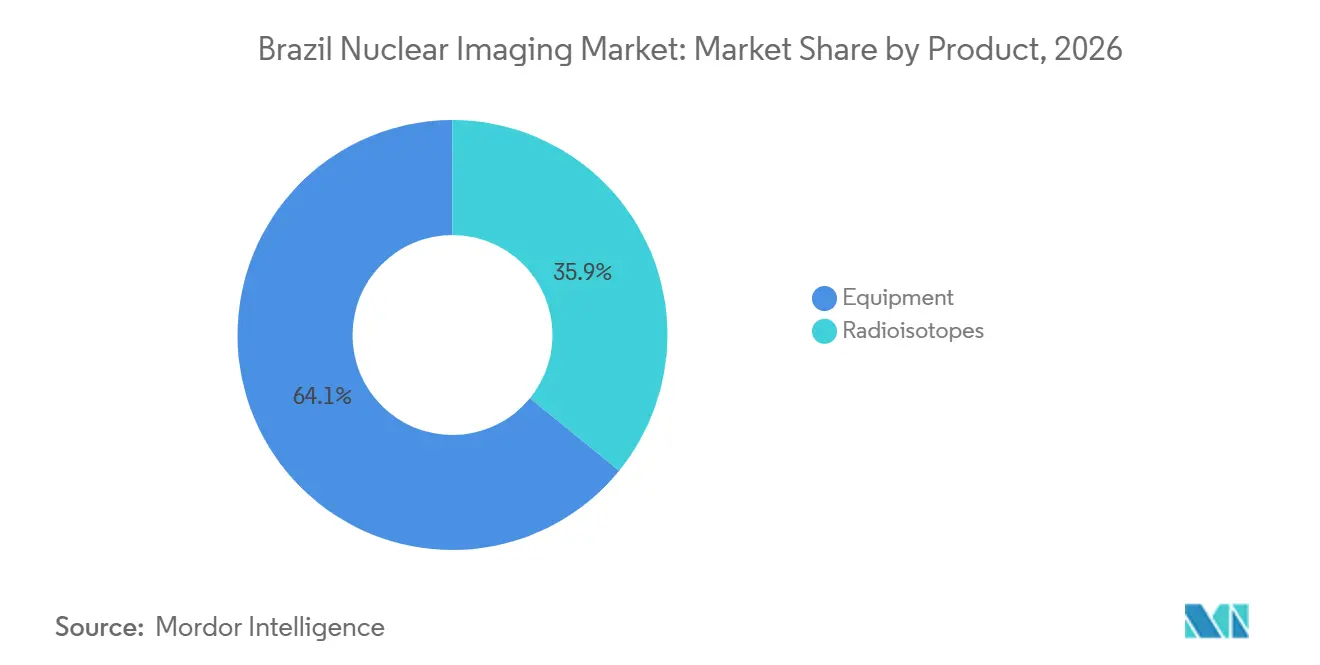
- Por produto, os equipamentos lideraram com 64,12% de participação na receita do mercado brasileiro de imagem nuclear em 2026; os radioisótopos devem registrar o CAGR mais rápido, de 6,91%, até 2032.
- Por aplicação, a cardiologia respondeu por 63,21% da participação do mercado brasileiro de imagem nuclear em 2026; a imagem neurológica deve crescer a um CAGR de 7,04% até 2032.
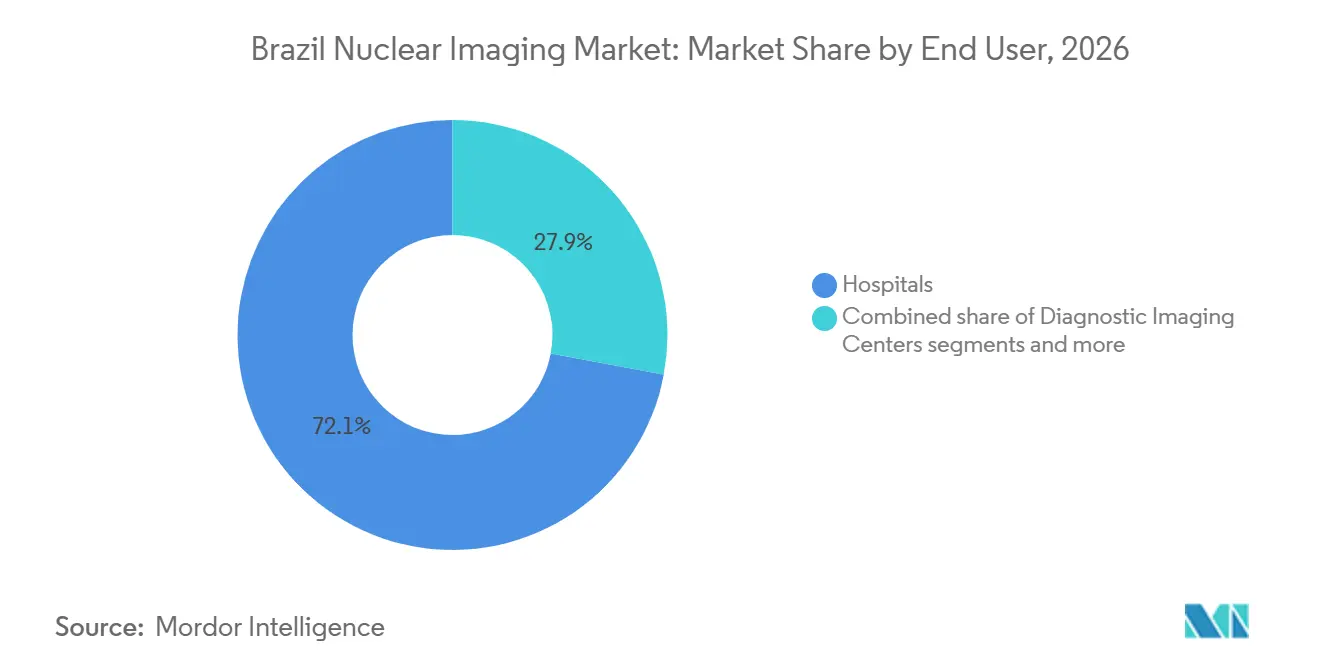
- Por usuário final, os hospitais detinham 72,05% do tamanho do mercado brasileiro de imagem nuclear em 2026; os centros de diagnóstico por imagem devem avançar a um CAGR de 6,86% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Brasileiro de Imagem Nuclear
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da incidência de câncer e doenças cardiovasculares | +1.8% | Nacional, concentrado em São Paulo, Rio de Janeiro, Minas Gerais | Médio prazo (2-4 anos) |
| Expansão da cobertura de planos de saúde privados | +1.2% | Nacional, com ganhos iniciais em São Paulo, Rio de Janeiro, Brasília | Curto prazo (≤ 2 anos) |
| Investimentos federais na produção doméstica de Mo-99 | +0.9% | Nacional, centrado na unidade de produção de Iperó | Longo prazo (≥ 4 anos) |
| Rápida adoção de plataformas PET/CT digitais e híbridas | +1.1% | Nacional, liderado pelos principais centros urbanos | Médio prazo (2-4 anos) |
| Novo reator de pesquisa multipropósito (RMB) garantindo segurança de isótopos | +0.7% | Nacional, com distribuição a partir do polo de Iperó | Longo prazo (≥ 4 anos) |
| Parcerias público-privadas em ciclotrões em regiões carentes | +0.5% | Regional, visando as regiões Norte e Nordeste | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Incidência de Câncer e Doenças Cardiovasculares
As doenças cardiovasculares continuam sendo a principal causa de mortalidade no Brasil, impulsionando a adoção sustentada da imagem de perfusão miocárdica com tecnécio-99m e acelerando a implantação de câmeras gama dedicadas ao coração com detector de telureto de cádmio e zinco (CZT), que reduzem o tempo de exame para 7 minutos. O aumento da prevalência de câncer de próstata, mama e tireoide também impulsiona a demanda por estudos PET/CT direcionados por PSMA e com 18F-fluordesoxiglicose. Biópsias guiadas por PET/CT estão entregando rendimentos diagnósticos superiores aos protocolos guiados por CT, enquanto investigadores brasileiros apresentam dados de desfechos sobre terapias para tumores neuroendócrinos em congressos internacionais, ressaltando a expertise clínica doméstica.
Expansão da Cobertura de Planos de Saúde Privados
Prestadores privados realizam 82% dos procedimentos nucleares, refletindo a disposição das seguradoras em reembolsar exames de alta complexidade. A receita do setor de BRL 1 trilhão (USD 190,1 bilhões) em 2025, com gastos privados de 55%, sustenta novos investimentos de capital em salas de imagem. A aquisição pelo Grupo Fleury S.A. de BRL 69,8 milhões do São Lucas Centro de Diagnósticos exemplifica as expansões regionais, e um fundo de financiamento de saúde de BRL 250 milhões agora adianta até 75% dos custos dos procedimentos imediatamente após a prestação do serviço, aliviando as restrições de fluxo de caixa das instalações.
Investimentos Federais na Produção Doméstica de Mo-99
O reator RMB visa a autossuficiência nacional total em radioisótopos e gerará até 3.500 antineutrinos diariamente, além da produção de isótopos, encerrando a dependência do molibdênio-99 importado. A atualização do IEA-R1 do IPEN de 2 MW para 5 MW, combinada com rotas de purificação de 99Mo por fissão com rendimento de 84,4%, ressalta a capacidade técnica. A designação do IPEN pelo CNEN como Centro Colaborador da AIEA reforça a garantia de qualidade no processamento de isótopos e na segurança nuclear.
Rápida Adoção de Plataformas PET/CT Digitais e Híbridas
Estudos comparando detectores SPECT de estado sólido de anel completo com câmeras Anger convencionais mostram que a classificação de perfusão normal aumentou para 64,3%, ante 28,6%, validando o salto tecnológico. Os pacotes PET/CT MINItrace Magni e Omni Legend de 21 cm da GE HealthCare levam a produção de traçadores in situ a hospitais de médio porte, reduzindo o tempo de trânsito de radiofármacos e ampliando o acesso teranóstico. A adoção de PET/MRI ganha força nas indicações de neuro-oncologia e cardiologia, oferecendo contraste superior de tecidos moles com doses de radiação mais baixas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo de aquisição e manutenção de sistemas de imagem | -1.4% | Nacional, mais pronunciado em municípios menores | Curto prazo (≤ 2 anos) |
| Procedimentos complexos de licenciamento do CNEN / ANVISA | -0.8% | Nacional, afetando todas as instalações de medicina nuclear | Médio prazo (2-4 anos) |
| Escassez de especialistas certificados em medicina nuclear | -1.1% | Nacional, grave nas regiões Norte e Nordeste | Longo prazo (≥ 4 anos) |
| Interrupções periódicas no fornecimento de isótopos de I-131 e Tc-99m | -0.6% | Nacional, com desafios de distribuição regional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Aquisição e Manutenção de Sistemas de Imagem
Um procedimento de PET/CT atualmente custa USD 1.612,23 com escalas salariais acadêmicas e USD 1.023,47 com plena capacidade de 10 exames diários, limitando a economia de instalações de pequeno porte. A tendência do Grupo Fleury S.A. para joint ventures em vez de aquisições diretas reflete a sensibilidade ao custo de capital em todo o setor. A manutenção de detectores e sistemas de geradores exige expertise técnica escassa fora dos grandes centros urbanos, ampliando os encargos de propriedade para clínicas do interior.
Escassez de Especialistas Certificados em Medicina Nuclear
Apenas 499 especialistas atendem uma população de 203 milhões, com densidade variando de 10,26 médicos por 1.000 habitantes no Sul a 0,75 no Norte. Embora 225 novos cursos de medicina tenham sido abertos na última década, a adesão ao treinamento em especialidades é de 8%, mantendo o pipeline escasso. Os programas de educação continuada do IPEN e as iniciativas de telementoria oferecem alívio parcial, mas não compensam os acentuados desequilíbrios geográficos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto: Domínio dos Equipamentos Impulsiona a Expansão da Infraestrutura
O tamanho do mercado brasileiro de imagem nuclear para equipamentos atingiu 154,7 bilhões de USD em 2026, representando 64,12% do valor total. As plataformas híbridas de PET/CT e SPECT/CT respondem pela maior parte das aquisições, à medida que os hospitais aposentam câmeras Anger obsoletas. Os sistemas SPECT de anel completo com CZT melhoram a visualização das artérias coronárias e reduzem os tempos de exame, suportando maior fluxo de pacientes. O tamanho do mercado brasileiro de imagem nuclear para radioisótopos deve crescer a um CAGR de 6,91%, impulsionado pela produção de molibdênio-99 viabilizada pelo RMB e pela expansão de ciclotrões em estados com menor cobertura. Os isótopos para SPECT, como o tecnécio-99m, ainda representam 80% do volume de procedimentos, mas os traçadores para PET, como 18F e 68Ga, ganham impulso em oncologia e cardiologia.
Os obstáculos financeiros persistem. O custo de capital por PET/CT digital supera 2 milhões de USD, e as clínicas rurais dependem de arrendamento ou de acordos com fornecedores baseados em volume. O MINItrace Magni da GE HealthCare reduz os custos de logística de traçadores, posicionando hospitais de médio porte para realizar atualizações. A produção do RMB está prevista para reduzir os custos de importação de 99Mo em 40% quando estiver em plena operação, aumentando a acessibilidade dos isótopos. A demanda de longo prazo por PET/MRI permanece de nicho devido ao preço de 7 milhões de USD e às elevadas exigências de manutenção, mas os primeiros adotantes citam a diferenciação diagnóstica em neuro-oncologia e na imagem de cardiopatias congênitas.


Por Aplicação: Liderança da Cardiologia Enfrenta Crescimento Neurológico
A cardiologia deteve uma participação de 63,21% no mercado brasileiro de imagem nuclear em 2026. A cintilografia de perfusão miocárdica permanece o principal recurso clínico, apoiada pelas diretrizes da Sociedade Brasileira de Cardiologia que confirmam a relação custo-efetividade em comparação com a angiografia invasiva. Os detectores CZT reduziram os tempos de exame em 70%, permitindo que os centros urbanos eliminem filas e aumentem o fluxo de atendimento. A neurologia contribui com a menor receita atualmente, mas registra o maior CAGR de 7,04%, impulsionado pela prevalência das doenças de Alzheimer e Parkinson e pelo acesso ampliado a sondas de PET para amiloide.
A oncologia também acelera com as autorizações regulatórias de agentes PSMA e terapêuticos emissores alfa. As aplicações tireoidianas permanecem estáveis, com taxas de cura de 93,3% para a doença de Graves com radioiodo confirmando a utilidade terapêutica. A participação do mercado brasileiro de imagem nuclear para neurologia deve dobrar até 2032, à medida que a capacidade de PET/MRI se expande. Os centros cardíacos em São Paulo agora integram a quantificação de fluxo de reserva, enquanto os hospitais regionais no Nordeste se concentram em protocolos essenciais de SPECT com sincronização cardíaca devido a restrições orçamentárias.
Por Usuário Final: Domínio Hospitalar Migra para Centros Especializados
Os hospitais representaram 72,05% do tamanho do mercado brasileiro de imagem nuclear em 2026, refletindo sua vantagem de infraestrutura e alinhamento com cuidados críticos. Grupos hospitalares privados como DASA e Rede D'Or estão ampliando o número de leitos e investindo em scanners híbridos para apoiar as linhas de serviço de cardiologia e oncologia. Os centros de diagnóstico por imagem, no entanto, registram o CAGR mais rápido, de 6,86%, à medida que a demanda ambulatorial por menores tempos de espera aumenta. Essas instalações independentes firmam cada vez mais contratos de fornecimento de reagentes com produtores de isótopos e adotam unidades de radiofarmácia PET no ponto de atendimento.
Institutos acadêmicos e hospitais de pesquisa colaboram com o IPEN para testar protocolos teranósticos e formar especialistas, suprindo um segmento de demanda modesto, mas estratégico. A consolidação de redes hospitalares continua: a proposta de fusão da DASA com a Amil criaria uma plataforma de 4.500 leitos capaz de adquirir scanners em volume e negociar contratos de serviço favoráveis. As redes ambulatoriais respondem enfatizando agendamento flexível, fluxo de trabalho assistido por inteligência artificial e resultados no mesmo dia, fatores que fortalecem sua proposta de valor.


Análise Geográfica
O mercado brasileiro de imagem nuclear apresenta forte concentração regional. São Paulo e Rio de Janeiro respondem por mais de 55% dos scanners instalados e abrigam os complexos do RMB e do IPEN, ancorando a logística de isótopos. A densidade de médicos no Sul chega a 10,26 por 1.000 habitantes, possibilitando maiores taxas de procedimentos per capita. Em contrapartida, o Norte e partes do Nordeste enfrentam infraestrutura escassa e escassez de especialistas, limitando a disponibilidade de exames. A câmera SPECT doada pela AIEA em Niterói ilustra intervenções direcionadas para suprir lacunas de capacidade.
Novos empreendimentos em ciclotrões visam fornecer traçadores PET de meia-vida curta localmente, reduzindo perdas no transporte e estimulando a demanda regional. Iniciativas governamentais como o Programa Mais Médicos reforçam a presença geral de médicos, mas ficam aquém da especialização nuclear. A capacidade fiscal dos estados molda os ciclos de aquisição: estados mais ricos atualizam para PET/CT digital em prazos de cinco anos, enquanto as clínicas do interior dependem de sistemas recondicionados. Pilotos de telemedicina nuclear ligam unidades remotas a leitores metropolitanos, compensando parcialmente a escassez de especialistas.
As redes urbanas utilizam IA e PACS em nuvem para centralizar a interpretação de imagens, ampliando o raio de atendimento sem duplicar pessoal. Contudo, o fornecimento de isótopos permanece vulnerável a interrupções logísticas nas regiões amazônicas, onde o transporte fluvial causa atrasos nas entregas. A expansão do RMB, complementada pelas exportações de urânio da INB, deve estabilizar a disponibilidade nacional de isótopos até 2028. O hospital digital de 800 leitos do Ministério da Saúde em São Paulo ressalta o compromisso do setor público com a infraestrutura de saúde inteligente e pode servir de modelo para outras capitais estaduais.
Panorama regulatório
A imagem nuclear no Brasil é regida por um regime de licenciamento duplo: a CNEN cuida do licenciamento de segurança radiológica para serviços e instalações de medicina nuclear, enquanto as autoridades sanitárias locais supervisionam a conformidade sanitária nos termos da RDC 038/2008. Os equipamentos de imagem estão sujeitos aos controles de dispositivos médicos da ANVISA por meio da RDC 751/2022, que atribui etapas regulatórias por classe de risco, e os equipamentos de radiação ionizante devem atender a padrões de desempenho e segurança do paciente sob a RDC 848/2024.
Análise da cadeia de valor
A cadeia de valor da imagem nuclear no Brasil é fortemente dependente de importações para sistemas completos de câmara gama, SPECT e PET, uma vez que a fabricação nacional de sistemas completos e detectores principais é limitada. A atividade local da cadeia de valor está concentrada em componentes periféricos, colimadores e acessórios de manutenção produzidos por fabricantes terceirizados menores, enquanto o licenciamento da CNEN e as regras de produtos da ANVISA moldam cada etapa, da instalação à manutenção contínua.
Cenário Competitivo
Concentração do Mercado
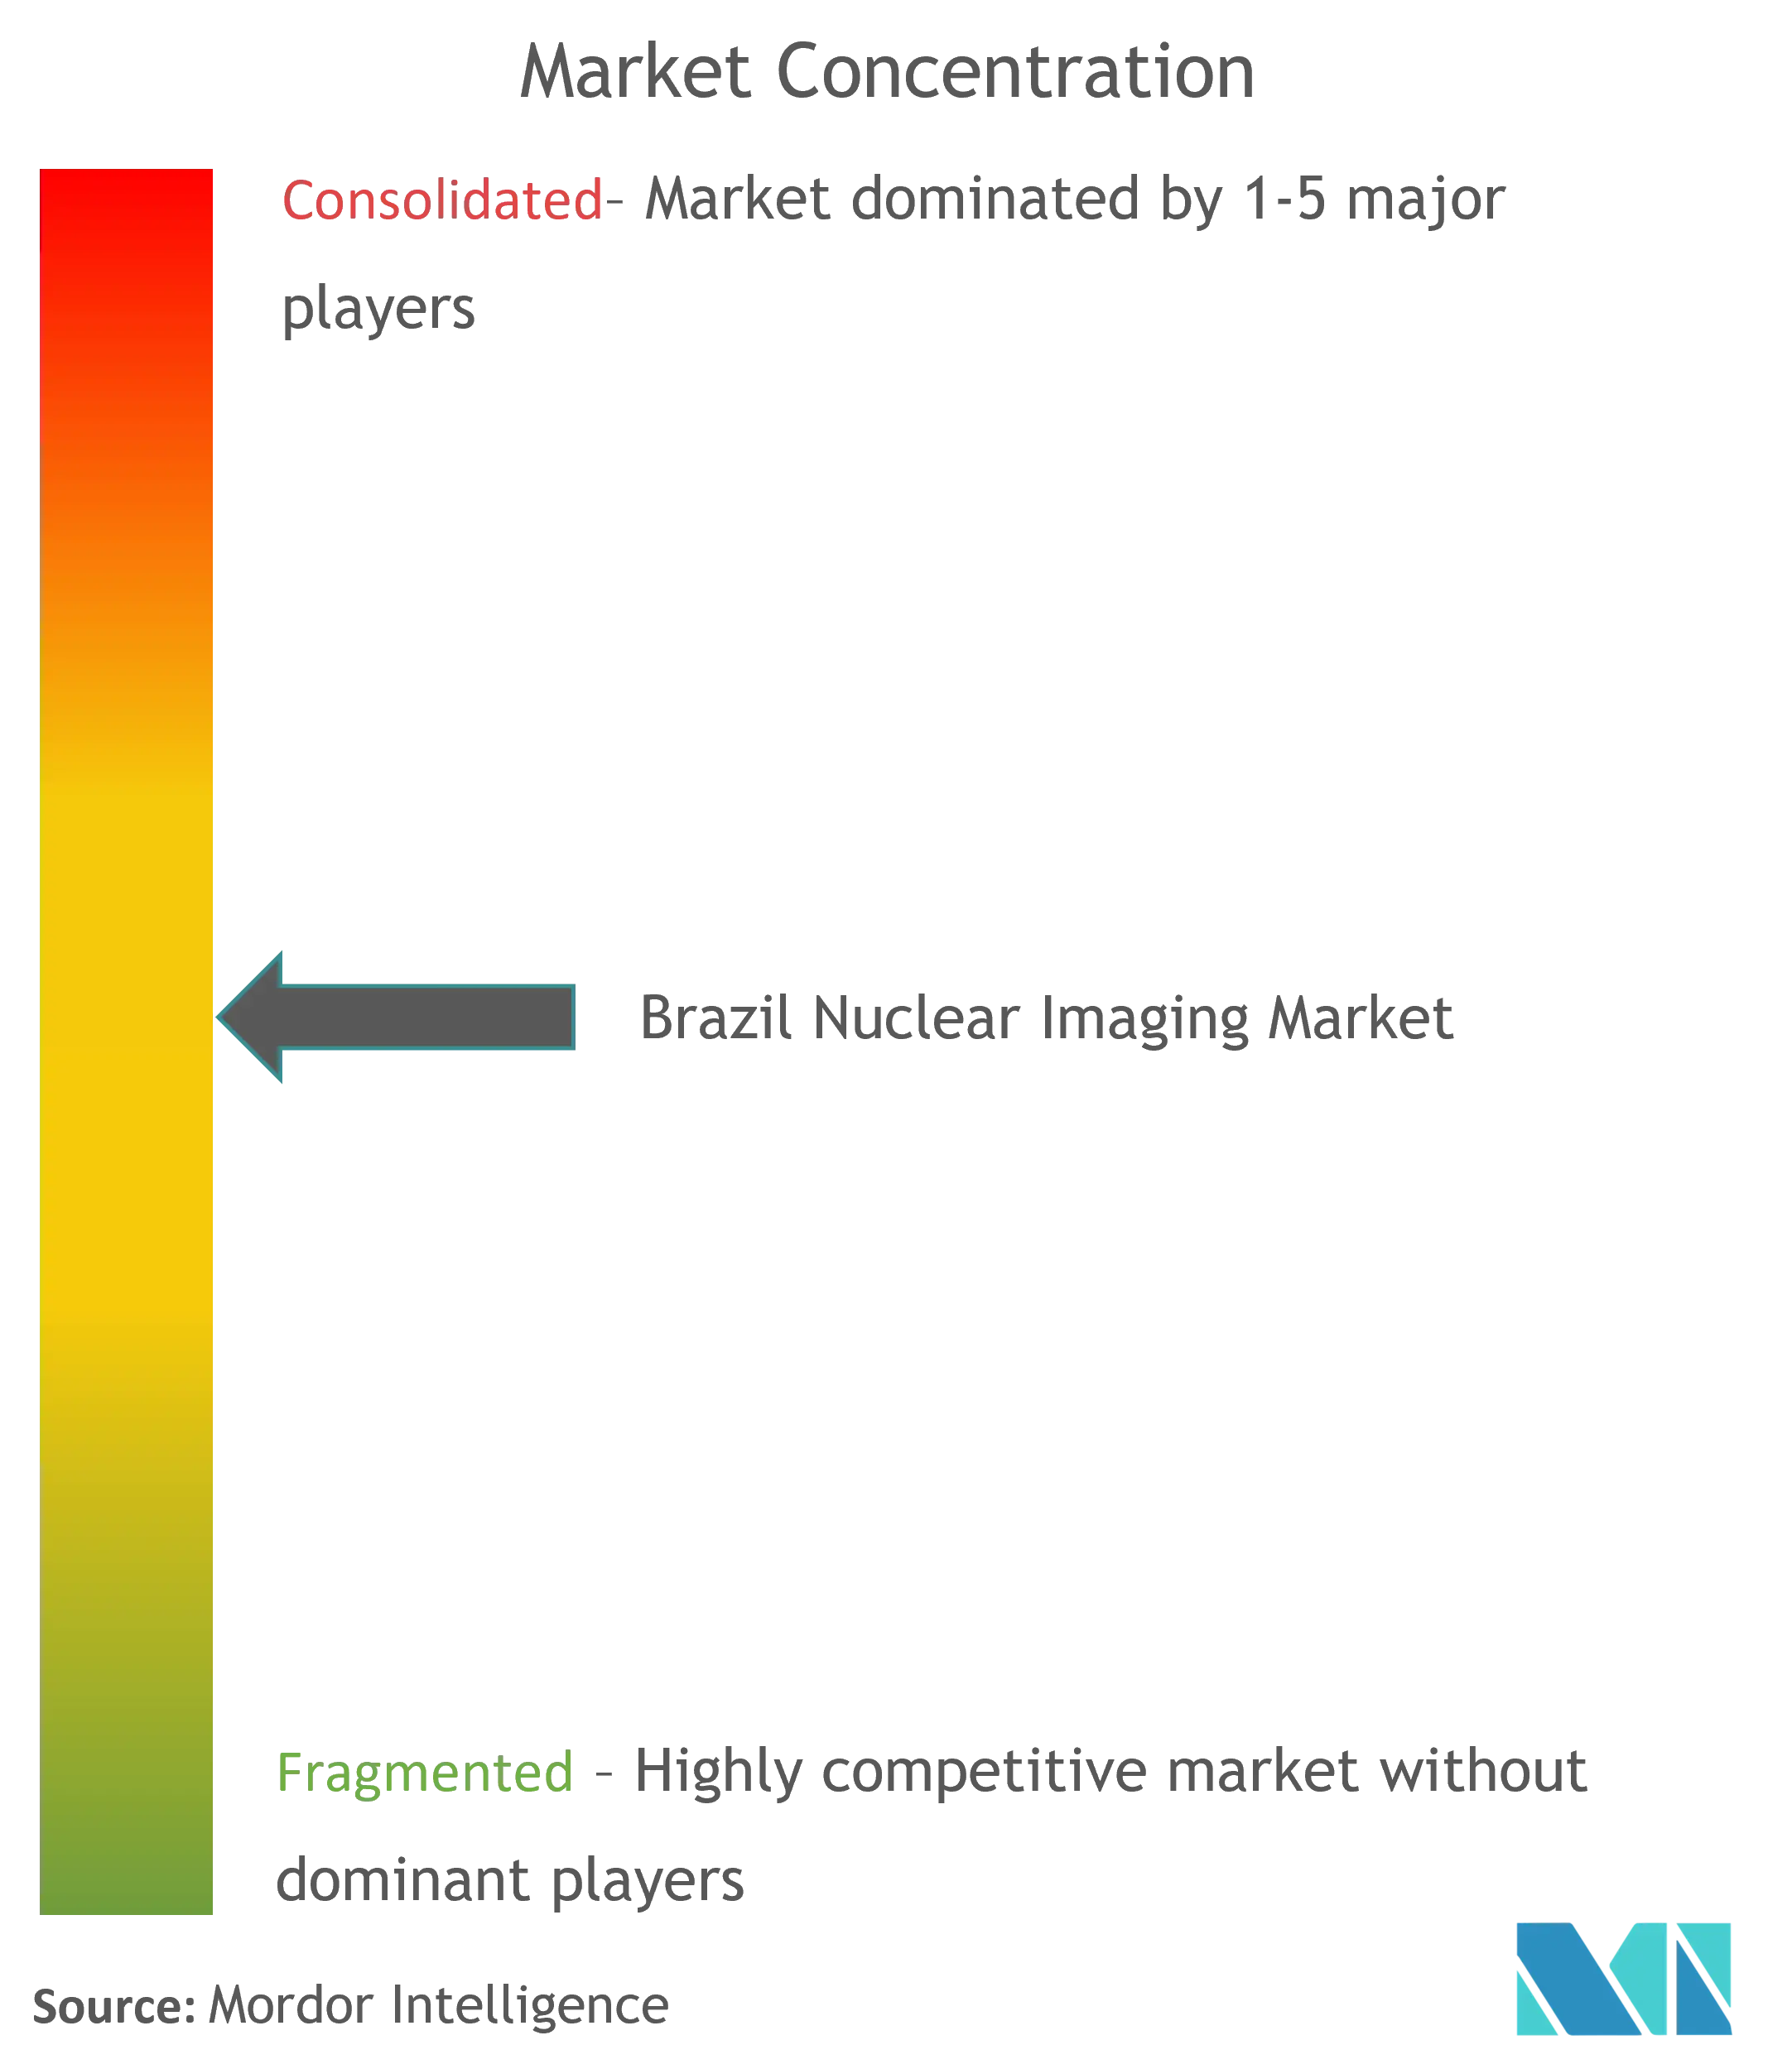
O mercado brasileiro de imagem nuclear é moderadamente consolidado. Os principais fornecedores de equipamentos — GE HealthCare, Siemens Healthineers, Philips, Canon Medical e United Imaging — competem em inovação de detectores e automação de fluxo de trabalho, enquanto os gigantes nacionais de serviços Diagnósticos da América S.A. (DASA) e Grupo Fleury S.A. crescem por meio de aquisições e joint ventures. A Diagnósticos da América S.A. (DASA) registrou EBITDA recorde em 2025 e busca crescimento de plataforma via fusão com a Amil, potencialmente expandindo o poder de negociação na aquisição de scanners. O Grupo Fleury S.A. favorece parcerias para mitigar custos de capital e explora nichos regionais.
Operadores de ciclotrões como a Cyclobrás Tecnologias e Serviços de Medicina Nuclear Ltda. e a RPH Rede Brasileira de Farmácias de Radiofármacos buscam a integração vertical da produção de isótopos até a distribuição de traçadores. O projeto RMB introduz capacidade de isótopos controlada pelo Estado, deslocando o poder de compra dos importadores para os fornecedores domésticos. As reformas regulatórias sobre rotulagem eletrônica e supervisão de software exigem conformidade robusta, conferindo uma vantagem administrativa aos operadores de maior porte. Entrantes de nicho miram PET cardíaco ambulatorial e PET/MRI neurológico, diferenciando-se por laudos de subespecialidade e menor tempo de retorno. As barreiras à entrada de mercado persistem nas zonas rurais devido à escassez de médicos e à complexidade do licenciamento, mas as colaborações público-privadas poderiam desbloquear oportunidades inexploradas no Norte e Nordeste.
Líderes do Setor de Imagem Nuclear no Brasil
-
GE Healthcare
-
Grupo RPH
-
Siemens Healthineers AG
-
Canon Inc. (Canon Medical Systems Corporation)
-
Koninklijke Philips N.V.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
O Convênio ICMS 131/2021 concede isenções fiscais para medicamentos radioativos utilizados no SUS, apoiando uma maior acessibilidade financeira aos fluxos de trabalho de imagem nuclear. A região Sudeste continua sendo o centro regional de demanda, com São Paulo, Rio de Janeiro e Belo Horizonte respondendo por aproximadamente 55 a 60 por cento das instalações, o que ressalta a necessidade de programas de acesso regional e capacidades de cíclotron em rede para atender à demanda.
Desenvolvimentos recentes do setor
- Junho de 2026: Canon Medical Systems do Brasil. As declarações refletem o compromisso contínuo da Canon com a inovação em imagem diagnóstica no Brasil. As declarações reforçam a presença da Canon e o estímulo à demanda local no mercado de imagem do Brasil.
- Junho de 2026: Canon Medical Systems do Brasil - o CEO Toshio Takiguchi destacou a importância estratégica do mercado brasileiro e o compromisso com a inovação em imagem diagnóstica na Jornada Paulista de Radiologia (JPR) 2026. A Canon Medical Systems do Brasil reforça a presença local da Canon e sinaliza o estímulo contínuo à demanda no setor de imagem brasileiro.
- Março de 2026: PUCRS Brain Institute / GE HealthCare. A aquisição expande as capacidades do hospital de pesquisa com um tomógrafo PET/CT Omni Legend. A implantação valida a plataforma da GE HealthCare no setor acadêmico brasileiro e reforça a capacidade local de imagem.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Para este estudo, o mercado brasileiro de imagem nuclear abrange as receitas geradas por sistemas de imagem em medicina nuclear e radioisótopos relacionados utilizados para criar imagens diagnósticas em ambientes clínicos. O mercado reflete os gastos vinculados a procedimentos de imagem baseados em PET e SPECT e aos produtos habilitadores necessários para realizá-los.
Exclusões do escopo: Este dimensionamento exclui modalidades não nucleares (como imagem exclusiva por CT e imagem exclusiva por MRI) e equipamentos de radioterapia, pois não fazem parte do diagnóstico por imagem nuclear.
Visão Geral da Segmentação
- Por Produto (Valor)
- Equipamentos
- Scanners PET/CT
- Scanners SPECT/CT
- Scanners PET/MRI
- Radioisótopos
- Radioisótopos SPECT
- Tecnécio-99m (Tc-99m)
- Tálio-201 (Tl-201)
- Gálio-67 (Ga-67)
- Iodo-123 (I-123)
- Outros Isótopos SPECT
- Radioisótopos PET
- Flúor-18 (F-18)
- Rubídio-82 (Rb-82)
- Outros Isótopos PET
- Radioisótopos SPECT
- Equipamentos
- Por Aplicação (Valor)
- Cardiologia
- Neurologia
- Tireoide
- Oncologia
- Outras Aplicações PET
- Por Usuário Final (Valor)
- Hospitais
- Centros de Imagem Diagnóstica
- Institutos Acadêmicos e de Pesquisa
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para definir os limites da imagem nuclear no Brasil e para ancorar o modelo em sinais reais do sistema de saúde. Revisamos fontes públicas como o Ministério da Saúde do Brasil (DATASUS) para atividade de procedimentos, a ANVISA para registros de produtos e radiofármacos, e o CNEN para o contexto de medicina nuclear e manuseio de isótopos.
Para melhor compreender os fatores de demanda, também utilizamos fontes como publicações da AIEA sobre disponibilidade de isótopos, estatísticas de saúde da OCDE para benchmarks mais amplos de intensidade diagnóstica, e periódicos revisados por pares de medicina nuclear para padrões de adoção de traçadores (por exemplo, uso em oncologia versus cardiologia). Registros financeiros, apresentações a investidores, sites de associações e imprensa de reputação foram consultados para validar direcionalmente como os gastos e a base instalada poderiam estar evoluindo. Em seguida, uma assinatura paga de dados financeiros e inteligência empresarial foi utilizada seletivamente para preencher lacunas onde os relatórios públicos das empresas eram limitados. Esses exemplos são meramente ilustrativos, e muitas outras fontes públicas também foram consultadas para coleta de dados, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar as premissas que são difíceis de verificar apenas com dados públicos, especialmente em relação à utilização, ao mix de radiotraçadores e ao momento de substituição dos sistemas de PET e SPECT. Conversamos com um conjunto diversificado de partes interessadas, incluindo chefes de imagem hospitalar, médicos de medicina nuclear, operadores de radiofarmácias, equipes de compras e parceiros de serviços, em estados brasileiros-chave, de modo que o modelo reflita as realidades de prestação de cuidados tanto públicos quanto privados.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 32% | Diretores executivos (CXOs): 22% |
| Nível intermediário: 46% | Líderes funcionais/de unidade: 19% |
| Participantes menores: 22% | Gerentes: 59% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma construção de cima para baixo, na qual os sinais de demanda por procedimentos e capacidade instalada são reconstruídos em valor de mercado e, em seguida, mapeados para os produtos necessários para realizar esses exames. Em termos práticos, utilizamos indicadores como o mix de procedimentos PET versus SPECT, a base instalada de scanners e o ciclo de substituição, o uso de radiotraçadores por exame e as faixas de preço médio de venda para sistemas e isótopos, a fim de traduzir a atividade em gasto anual.
Após a formação dessa visão, os resultados são corroborados com aproximações seletivas de baixo para cima, de modo que os totais não se afastem do que fornecedores e compradores descrevem na prática. Essas verificações incluem volume amostrado multiplicado pelo preço médio de venda (ASP) para isótopos-chave, verificações de canal sobre a intensidade de serviços e manutenção, e uma consolidação parcial das receitas reportadas por participantes relevantes, quando os dados estão disponíveis. Onde os detalhes de baixo para cima estavam ausentes (por exemplo, para instalações menores), as lacunas foram tratadas aplicando premissas de utilização e gasto por sistema validadas por meio de entrevistas.
Para as previsões, foi utilizada análise de cenários porque o mercado é sensível a restrições do mundo real, como estabilidade do fornecimento de isótopos, momentum de reembolso público e ciclos de aquisição de equipamentos. Os caminhos de crescimento foram então alinhados às mudanças esperadas na demanda por imagem oncológica, à adoção de PET/CT e SPECT/CT, e às premissas de variação de preços que os respondentes consideraram realistas para o Brasil.
Ciclo de Validação e Atualização de Dados
Os resultados do modelo foram verificados em relação a sinais independentes, como tendências de atividade de procedimentos, plausibilidade da base instalada e o gasto implícito por exame; em seguida, as maiores variações foram investigadas antes da aprovação final. Se uma premissa gerava saltos anormais, revisávamos os dados de entrada, verificávamos novamente os cálculos e, quando necessário, recontatávamos especialistas para confirmar se a mudança era real ou apenas um artefato dos dados.
Cada relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como mudanças de política, interrupções no fornecimento ou grandes anúncios de aquisição. Antes da entrega, um analista realiza uma revisão final para que os clientes recebam a visão mais atualizada, ainda rastreável a etapas claras e reproduzíveis.
Dimensionamento do Mercado Brasileiro de Imagem Nuclear pela Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para imagem nuclear no Brasil podem diferir mesmo quando parecem cobrir o mesmo tema, porque as linhas de escopo e as premissas de precificação nem sempre são definidas de forma consistente. As diferenças geralmente surgem em torno do que é contabilizado como receita de imagem nuclear, qual ano é tratado como base e como o crescimento de procedimentos é convertido em dólares.
Neste estudo, o maior fator de divergência é se a estimativa inclui radioisótopos junto com as receitas de sistemas, e se as plataformas híbridas são tratadas como integralmente de imagem nuclear ou divididas entre modalidades. Essas escolhas foram então validadas em relação à atividade de procedimentos e ao mix de traçadores no Brasil, em linha com a abordagem utilizada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 241,27 milhões de USD (2025) | |
| Associação Setorial A | 225,00 milhões de USD (2025) | Este valor parece enfatizar os ciclos de aquisição de equipamentos e exclui uma contabilização mais completa dos gastos com isótopos e radiotraçadores, o que pode subestimar o valor total do mercado quando os volumes de procedimentos são estáveis. |
| Consultoria Global B | 290,00 milhões de USD (2025) | Esta estimativa provavelmente aplica premissas mais elevadas de preço médio e utilização para a demanda oncológica impulsionada por PET, e pode contabilizar sistemas híbridos de forma mais ampla sem alinhar os totais às restrições locais de reembolso e fluxo de procedimentos. |
Entre os três valores, a dispersão é explicada principalmente pelas escolhas de escopo e pela forma como a atividade de exames é traduzida em gasto anual. Nossa abordagem permanece rastreável porque cada componente de receita é vinculado a sinais de demanda observáveis e, em seguida, verificado por meio do feedback de compradores e operadores antes que o total final seja consolidado.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado brasileiro de imagem nuclear em 2026?
O tamanho do mercado brasileiro de imagem nuclear é de 257,48 milhões de USD em 2026 e está projetado para crescer até 380,39 milhões de USD até 2032.
Qual categoria de produto lidera as vendas?
Os equipamentos, incluindo PET/CT, SPECT/CT e as primeiras unidades de PET/MRI, respondem por 64,12% da receita de 2026.
Qual aplicação gera maior demanda?
A cardiologia detém 63,21% do valor de 2026 porque a imagem de perfusão miocárdica é amplamente adotada para a avaliação de doenças arteriais coronarianas.
Onde está localizada a maior parte dos scanners?
São Paulo e Rio de Janeiro concentram mais da metade das instalações de PET e SPECT do país, refletindo maior densidade de médicos e investimento privado.
Quem são os principais prestadores de serviços?
Diagnósticos da América S.A. (DASA), Grupo Fleury S.A. e Rede D'Or lideram a lista, com a Diagnósticos da América S.A. (DASA) planejando uma rede de 4.500 leitos que ampliará sua presença em imagem.
O que limita um crescimento mais rápido?
Os altos custos de equipamentos e a escassez de apenas 499 especialistas certificados em medicina nuclear em todo o país restringem a expansão dos serviços, especialmente no Norte e Nordeste.