
Tamanho e Participação do Mercado de Compósitos Automotivos no Brasil
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
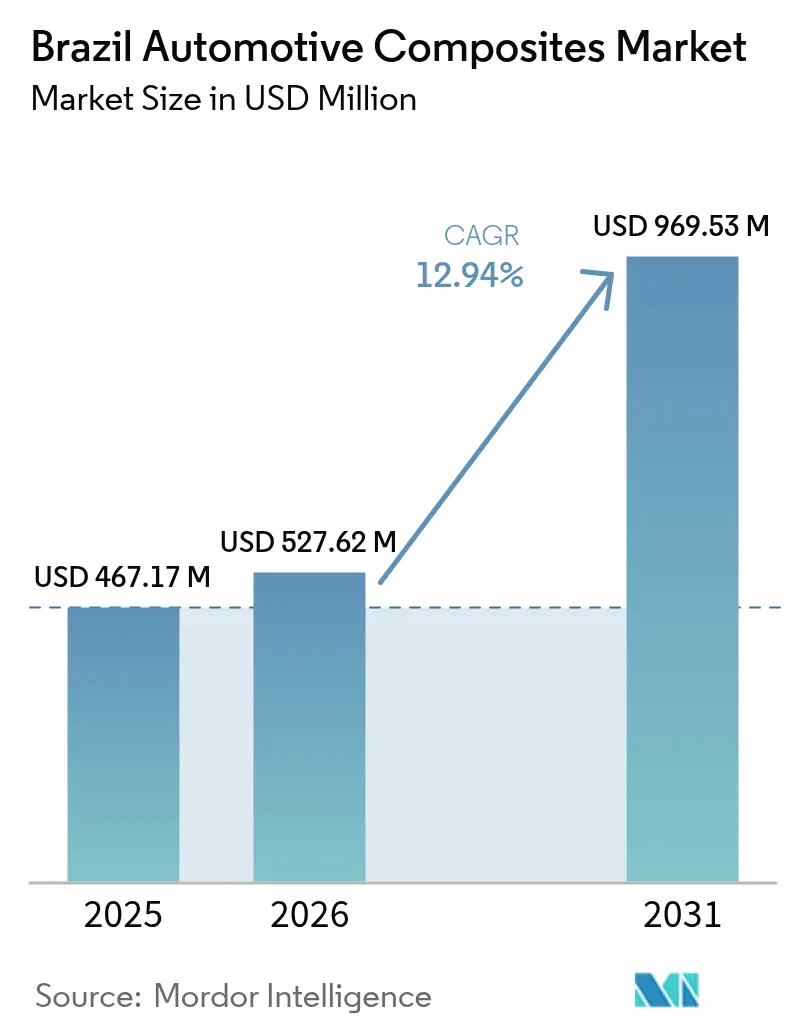
| Tamanho do mercado no ano base (2025) | 467.17 Milhões de dólares |
| Tamanho do Mercado (2026) | 527.62 Milhões de dólares |
| Tamanho do Mercado (2031) | 969.53 Milhões de dólares |
| Growth Rate (2026 - 2031) | 12.94 % |
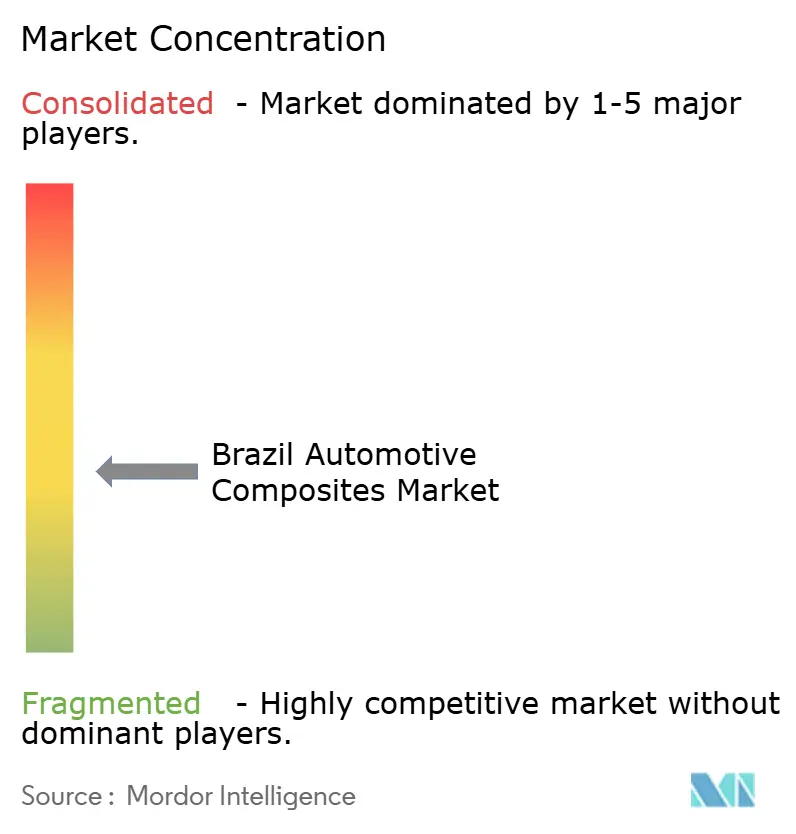
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Compósitos Automotivos no Brasil por Mordor Intelligence
O tamanho do mercado de compósitos automotivos no Brasil em 2026 é estimado em USD 527,62 milhões, crescendo a partir do valor de 2025 de USD 467,17 milhões, com projeções para 2031 indicando USD 969,53 milhões, crescendo a um CAGR de 12,94% no período de 2026 a 2031. A expansão é impulsionada pelo Programa Nacional de Mobilidade Verde e Inovação (Mover)[1]Agência Brasil, "Governo Endurece Metas de Emissões," agenciabrasil.ebc.com.br, pela crescente demanda dos fabricantes de equipamentos originais por redução de peso e pelo renovado status do país como principal polo de fabricação de veículos da América do Sul. O crescimento das regras de conteúdo local e o aperto nos limites de carbono do ciclo completo incentivam as montadoras a substituir o aço por soluções em compósitos, particularmente em estruturas e painéis de carroceria externos. Os compósitos de fibra de vidro atualmente dominam em termos de custo e fornecimento estabelecido, enquanto os graus de fibra de carbono se aceleram nas linhas de veículos premium e nas aplicações de baterias para veículos elétricos. Enquanto isso, a moldagem por compressão continua sendo o processo de maior volume, mas as plataformas de processamento contínuo ganham preferência à medida que os fabricantes buscam ciclos mais rápidos e maior utilização de materiais.
Principais Conclusões do Relatório
- Por tipo de material, a fibra de vidro representou 50,62% da participação do mercado de compósitos automotivos do Brasil em 2025, enquanto a fibra de carbono está prevista para crescer a um CAGR de 15,42% até 2031.
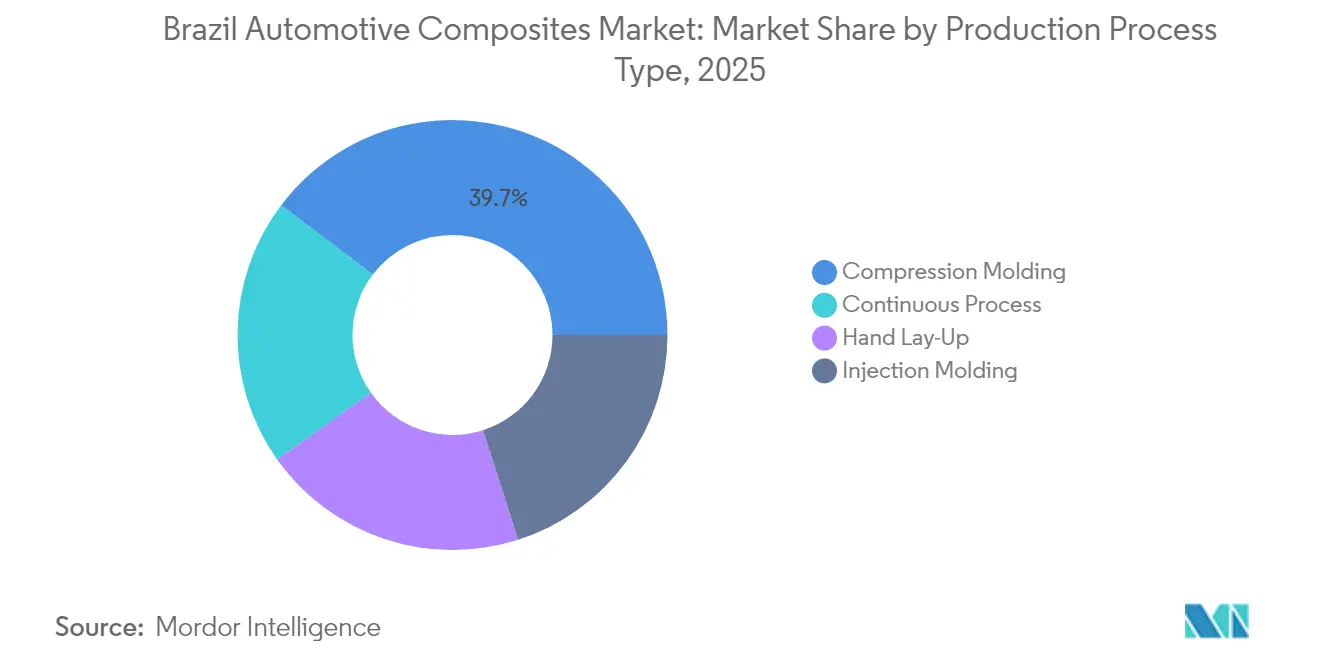
- Por processo de produção, a moldagem por compressão liderou com 39,68% de participação na receita em 2025; o processamento contínuo deve registrar o CAGR mais rápido de 14,72% até 2031.
- Por tipo de veículo, os automóveis de passeio representaram 49,10% do tamanho do mercado de compósitos automotivos do Brasil em 2025; o segmento de veículos elétricos deve expandir a um CAGR de 15,98% até 2031.
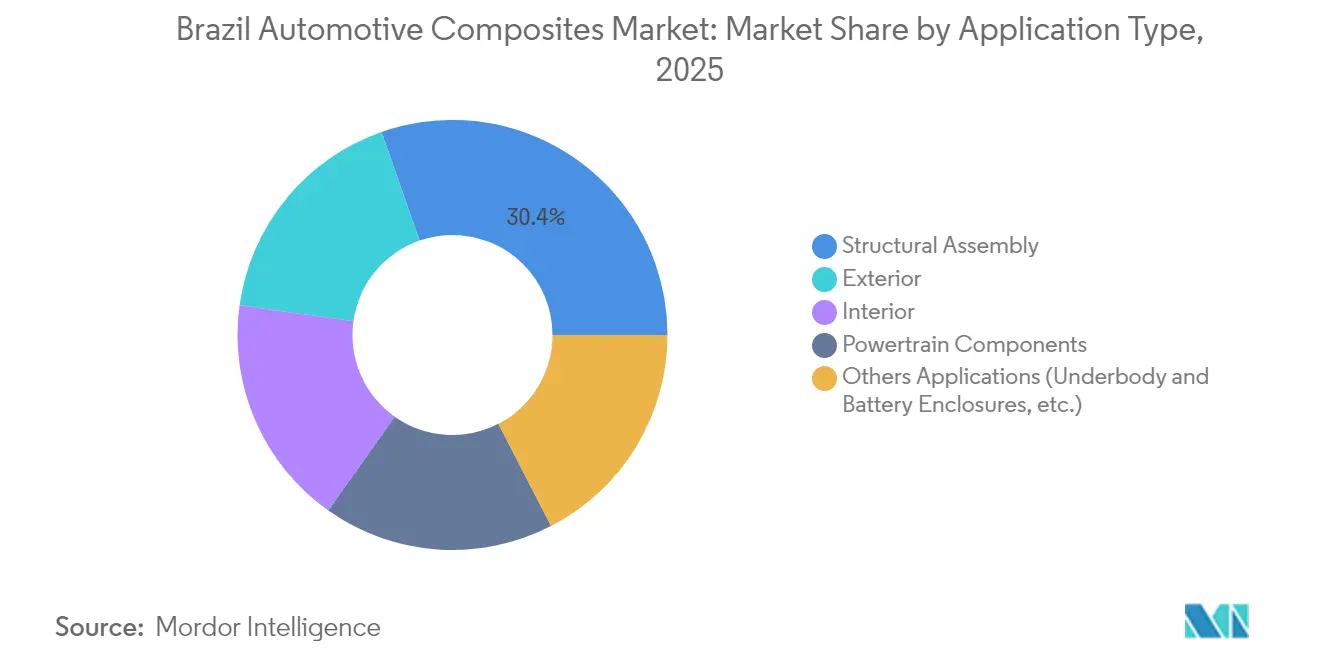
- Por aplicação, a montagem estrutural capturou 30,35% da receita em 2025, enquanto as aplicações externas apresentam a maior perspectiva de CAGR de 13,46%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Compósitos Automotivos no Brasil
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandatos de redução de peso dos fabricantes de equipamentos originais | +2.1% | Nacional, concentrado no corredor automotivo de São Paulo | Médio prazo (2 a 4 anos) |
| Rápida eletrificação das frotas de ônibus e veículos de entrega urbana do Brasil | +1.8% | Principais centros urbanos: São Paulo, Rio de Janeiro, Brasília | Curto prazo (≤ 2 anos) |
| Linhas de montagem locais de utilitários esportivos de alto desempenho adotando painéis de carroceria em SMC de carbono | +1.4% | São Paulo e Minas Gerais são polos de produção | Médio prazo (2 a 4 anos) |
| Crescente demanda por materiais de alto desempenho em automóveis | +1.6% | Nacional, com concentração do segmento premium no Sudeste | Longo prazo (≥ 4 anos) |
| Expansão da produção automotiva doméstica | +2.3% | Nacional, com novos investimentos no Paraná e em Santa Catarina | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos de Redução de Peso dos Fabricantes de Equipamentos Originais Impulsionam a Inovação em Materiais
Os fabricantes de equipamentos originais brasileiros enfrentam rigorosos limites de carbono do ciclo completo, que substituirão os cálculos do ciclo parcial, transformando a economia de peso de uma conveniência em uma necessidade regulatória. O reforço em C de compósito da Ford no Bronco Raptor ilustra uma redução de massa de 25 a 40% com rigidez torcional superior, um padrão que agora se difunde nas cadeias de fornecimento locais. Os fabricantes de veículos comerciais também adotam travessas em compósito para aumentar a capacidade de carga, comprovando o alcance do mandato além dos modelos de passeio. À medida que as análises de ciclo de vida se tornam incorporadas nos portões de aprovação de programas, os engenheiros de projeto substituem cada vez mais o aço soldado por módulos em compósito moldado que integram múltiplas funções. Os fornecedores nacionais de primeiro nível respondem aumentando a produção de composto de moldagem em folha termofixo (SMC) para garantir a aprovação dos fabricantes de equipamentos originais para os lançamentos de modelos de 2026.
Rápida Eletrificação das Frotas de Ônibus e Veículos de Entrega Urbana do Brasil
Somente São Paulo tem como meta 400 ônibus elétricos a bateria até 2025, e a implantação nacional de estações de carregamento visa 150.000 unidades até 2035. Baterias de tração mais pesadas obrigam os fabricantes de equipamentos originais a reduzir o peso em carrocerias, tetos e subestruturas; pisos e revestimentos de teto em compósito proporcionam economias imediatas de 30 a 40% em relação ao metal. Pilotos com frotas universitárias mostram declínios nos custos operacionais quando a energia renovável alimenta os carregadores, reforçando a proposta econômica. A arquitetura monocoque em compósito de 350 milhas da Proterra ressalta a viabilidade em escala. As vans urbanas de última milha espelham a tendência, exigindo invólucros de bateria em compósito com blindagem eletromagnética e resistência a impactos. Esses requisitos convergentes estimulam os fabricantes de ferramentas em Campinas a desenvolver sistemas de molde fechado de grande formato otimizados para carrocerias de ônibus.
Linhas de Montagem Locais de Utilitários Esportivos de Alto Desempenho Adotando Painéis de Carroceria em SMC de Carbono
Os montadores premium utilizam SMC de fibra de carbono para reduzir os custos de ferramental e trazer o estilo exótico para dentro da empresa, evitando tarifas de importação sobre peças acabadas. O processo entrega superfícies classe A após pintura e permite nervuras de reforço integradas, essenciais para utilitários esportivos de alto desempenho comercializados tanto pela estética quanto pelo desempenho torcional. A rota termoplástica Sereebo da Teijin reduz o tempo de ciclo em 10 vezes, incentivando os engenheiros dos fabricantes de equipamentos originais em Minas Gerais a selecionar capôs e portas traseiras em compósito. A capacidade de colagem direta em estruturas de materiais mistos se alinha com as arquiteturas de carroceria multimaterial em evolução no Brasil. A alta repetibilidade de superfície também reduz o lixamento posterior, compensando o custo unitário da fibra de carbono.
Crescente Demanda por Materiais de Alto Desempenho em Automóveis
Os trens de força eletrificados complexos exigem compósitos que ofereçam não apenas leveza, mas também gestão térmica e blindagem eletromagnética. Os fabricantes de equipamentos originais experimentam laminados híbridos, misturando vidro e carbono para personalizar as zonas de rigidez enquanto controlam o custo da lista de materiais. Mantas de fibra natural de curauá, cultivadas no Pará, entram em painéis de instrumentos e inserções de portas, atendendo aos requisitos de sustentabilidade e gerando renda rural. Sistemas de resina especiais com retardância de chama inerente permitem bandejas de bateria sob o piso que atendem a rigorosos critérios de fuga térmica. À medida que os veículos incorporam mais eletrônicos, as montadoras valorizam os atributos de amortecimento dos compósitos para reduzir o ruído na cabine em segmentos premium.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta dependência de importações para fibras e resinas avançadas | -1.9% | Nacional, com impacto agudo em aplicações avançadas | Curto prazo (≤ 2 anos) |
| Alto custo de material e processamento | -1.5% | Nacional, afetando segmentos sensíveis ao custo | Médio prazo (2 a 4 anos) |
| Disponibilidade limitada de infraestrutura de reciclagem | -0.8% | Nacional, com desafios de concentração urbana | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Dependência de Importações para Fibras e Resinas Avançadas
Em setembro de 2024, o Brasil elevou as tarifas sobre 30 categorias de polímeros de 12,6% para 20%, aumentando os custos de matéria-prima para laminados avançados. As plantas domésticas ainda não conseguem fiar o filamento de carbono de grau aeroespacial necessário para caixas de bateria estruturais, obrigando os conversores a estocar importações e imobilizar capital de giro. A volatilidade da cadeia de suprimentos força os moldadores a renegociar cronogramas de entrega com os fabricantes de equipamentos originais, que por sua vez correm o risco de paralisações na produção. Embora líderes petroquímicos avaliem o escalonamento local de precursores, os prazos de construção adiam o alívio para além do curto prazo. Até então, os fornecedores de primeiro nível devem diversificar as fontes de abastecimento e proteger os riscos cambiais para preservar as margens.
Alto Custo de Material e Processamento
A fibra de carbono normalmente custa de 3 a 5 vezes o preço do aço de resistência equivalente, um obstáculo amplificado nos segmentos de massa sensíveis ao preço no Brasil. Os investimentos em prensas de compressão chegam a USD 3 a 5 milhões cada, exigindo uma certeza de produção que os volumes de nicho raramente justificam. A laminação manual intensiva em mão de obra, embora flexível, conflita com os tempos de ciclo dos fabricantes de equipamentos originais. O pré-impregnado de baixo custo da Solvay com enrolamento de filamento robótico apresenta um caminho para a redução de custos, mas a adoção generalizada aguarda validação completa. Os operadores de frotas que avaliam carrocerias em compósito devem ponderar os prêmios iniciais em relação às economias de combustível e à prevenção de corrosão, um cálculo complicado pela volatilidade dos preços do diesel.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Processo de Produção: O Processo Contínuo Ganha Impulso na Fabricação
A moldagem por compressão deteve 39,68% de participação no mercado de compósitos automotivos do Brasil em 2025 e continua sendo o processo de referência para peças grandes e estruturalmente exigentes, como caçambas de picapes, módulos frontais e painéis de piso. Décadas de conhecimento permitem que os fornecedores locais de primeiro nível alcancem tolerâncias repetíveis, trocas rápidas de ferramental e superfícies classe A que atendem aos padrões das cabines de pintura dos fabricantes de equipamentos originais. No entanto, cada revisão de modelo obriga os engenheiros a reduzir gramas, levando os planejadores de linha a examinar os tempos de ciclo e as taxas de refugo de forma mais agressiva do que antes.
Com um CAGR previsto de 14,72%, as linhas contínuas são a tecnologia de crescimento mais rápido, especialmente para perfis de bandejas de bateria, onde seções de vários metros se beneficiam da rigidez unidirecional pultrudada. À medida que os fabricantes de equipamentos originais aprofundam a eletrificação nos modelos convencionais, acessórios auxiliares como coletores de fluido de arrefecimento e carcaças de motores migram para treliças de polipropileno reforçado de grau injeção, comprovadamente mais leves do que as peças fundidas em alumínio. Essas dinâmicas combinadas posicionam a fabricação contínua no centro das expansões de capacidade, enquanto os processos em lote legados evoluem para segmentos de nicho de alta margem dentro do mercado de compósitos automotivos do Brasil.


Por Tipo de Material: A Adoção de Fibra de Carbono se Acelera Apesar dos Desafios de Custo
A fibra de vidro capturou 50,62% de participação de mercado em 2025 e continua sendo a espinha dorsal de volume para módulos de portas, proteções sob a carroceria e alojamentos de estepe, pois os custos de matéria-prima se alinham com os pontos de preço do segmento de entrada. Sua cadeia de fornecimento consolidada se estende desde os insumos petroquímicos no Rio Grande do Sul até os rovings convertidos em São Paulo, facilitando estoques localizados que protegem os fabricantes de equipamentos originais das oscilações cambiais. A fibra de carbono, no entanto, traça a curva de crescimento mais acentuada, com um CAGR de 15,42% até 2031, à medida que os montadores premium e as startups de veículos elétricos perseguem metas agressivas de redução de massa. Invólucros de bateria de alta tensão moldados a partir de laminados de carbono quase isotrópicos reduzem de 20 a 30 kg em relação ao alumínio, incorporando barreiras fenólicas resistentes ao fogo.
Fibras naturais como o curauá avançam em revestimentos de portas e forros de teto, onde sua rigidez específica rivaliza com o vidro, oferecendo uma economia de peso de 20 a 25%. As montadoras destacam a biodiversidade brasileira e a agricultura de baixo carbono em campanhas de marketing, reforçando o posicionamento de responsabilidade ambiental, social e de governança. No geral, o portfólio de fornecimento de compósitos se diversifica em uma matriz equilibrada de vidro econômico, carbono orientado ao desempenho e biofibra sustentável, cada um calibrado para necessidades específicas de plataforma no mercado de compósitos automotivos do Brasil em evolução.
Por Tipo de Veículo: Os Veículos Elétricos Impulsionam a Inovação em Compósitos
Os automóveis de passeio permaneceram como o principal consumidor, com 49,10% do mercado de compósitos automotivos do Brasil em 2025, refletindo a base de produção consolidada do segmento, que vai de hatchbacks compactos a sedãs de médio porte. Os modelos tradicionais de combustão interna continuam a incorporar suportes frontais em compósito e pisos de porta-malas para compensar sistemas de infoentretenimento e dispositivos de segurança mais pesados. No entanto, a categoria de veículos elétricos se destaca com uma previsão de CAGR de 15,98%, catalisada por esquemas de incentivo que concedem isenções fiscais e de pedágio para veículos de emissão zero.
Os veículos comerciais apresentam uma absorção constante à medida que os proprietários de frotas reconhecem os ganhos no custo total de propriedade provenientes de carrocerias em compósito que resistem à corrosão nas rotas de entrega costeiras do Brasil. As scooters elétricas voltadas para entregadores de última milha integram decks de fibra de vidro e tubulações de carbono para equilibrar acessibilidade e robustez. Em todos os tipos de veículos, os compósitos resolvem cada vez mais os desafios de gestão térmica associados à eletrônica de potência; por exemplo, carcaças de epóxi preenchidas com grafite dissipam o calor do inversor de forma mais eficiente do que o alumínio fundido sob pressão. Assim, a eletrificação amplia os casos de uso dos compósitos além da simples redução de peso, solidificando a penetração em todo o mercado de compósitos automotivos do Brasil.
Por Tipo de Aplicação: As Aplicações Externas Lideram o Crescimento por Meio da Inovação em Design
As montagens estruturais representaram 30,35% da receita em 2025, com travessas, pisos e trilhos traseiros em compósito permitindo que as montadoras atendam a rigorosos critérios de colisão. A validação por simulação de colisão realizada em laboratórios de pesquisa locais demonstra que a absorção de energia dos compósitos iguala ou supera a do aço quando a orientação das fibras é otimizada. As construções sanduíche com núcleos de espuma aumentam ainda mais a rigidez à flexão com penalidade mínima de massa, uma configuração cada vez mais especificada em portas traseiras de picapes em Minas Gerais. No entanto, as aplicações externas reivindicam o CAGR mais rápido de 13,46% até 2031, impulsionadas por designs de utilitários esportivos de alto desempenho com portas esculpidas em SMC de carbono que não poderiam ser estampadas em metal sem dobramento complexo. O acabamento classe A alcançável em peças moldadas reduz as horas de lixamento secundário em 40%, desbloqueando economias de tempo de ciclo na linha de montagem.
Análise Geográfica
O corredor automotivo de São Paulo ancora mais da metade da demanda do mercado de compósitos automotivos do Brasil, abrigando plantas de montagem final de fabricantes de equipamentos originais, centros de composição de resinas e fornecedores de primeiro a terceiro nível em um raio de 100 km. Ligações logísticas densas, incluindo acesso portuário em Santos, permitem entregas em sequência de rolos de tecido de vidro e kits pré-impregnados. As universidades em Campinas e São Carlos fornecem talentos para os escritórios de design, acelerando a qualificação de materiais. Minas Gerais é o polo secundário, combinando seu legado metalúrgico com expertise em compósitos para apoiar a produção premium de utilitários esportivos de alto desempenho e fabricantes de carrocerias de ônibus. Sua localização interiorana reduz o risco de fornecimento decorrente de congestionamentos costeiros, atraindo os planos de continuidade de negócios dos fabricantes de equipamentos originais.
O Norte e o Nordeste do Brasil atualmente registram menor consumo de compósitos, mas a descarbonização de longo prazo. A co-localização de geração de energia renovável e insumos químicos poderia reduzir o custo de energia dos precursores em até 40%, diminuindo o preço de longo prazo do filamento de carbono doméstico. Essa diversificação geográfica reduziria os riscos das cadeias de suprimentos e ampliaria a penetração dos compósitos em programas de veículos em todo o país.
Análise da cadeia de valor
A cadeia de valor dos compósitos automotivos do Brasil vai desde insumos de resina e reforço, passando por compostagem e pré-impregnação, moldagem e acabamento, até a distribuição para montadoras e fornecedores de primeira linha concentrada no corredor industrial do Sudeste (notadamente São Paulo e Minas Gerais). Os principais participantes upstream e midstream incluem grupos multinacionais de materiais com presença local (por exemplo, Mitsui Prime Advanced Composites do Brasil) e compostadores nacionais como a CPE, enquanto associações como ALMACO e SAMPE Brasil apoiam o desenvolvimento de mão de obra, rotinas de qualificação e networking técnico. O CETECOM da ALMACO (operado com o IPT) atua como um centro prático de capacitação para transferência de know-how de processamento e suporte a testes, o que apoia a adoção de compósitos pelas montadoras além das peças em fibra de vidro comum, avançando para módulos de especificação mais elevada.
Os pontos de estrangulamento permanecem mais visíveis na dependência de reforços de alto desempenho importados (notadamente fibra de carbono) e na intensidade de capital de prensas de escala automotiva e sistemas de molde fechado usados para peças estruturais e externas. Esforços de localização orientados por políticas públicas (por exemplo, o Rota 2030 e o impulso mais amplo de descarbonização referenciado no contexto do relatório) elevam o valor da capacidade local de compostos, ferramentaria e validação, enquanto as vantagens logísticas em torno do porto de Santos continuam a moldar o fornecimento de fibra e resina de entrada, bem como a distribuição de saída para as plantas de montagem.
Cenário Competitivo
O mercado de compósitos automotivos do Brasil permanece moderadamente fragmentado. Os grandes players globais Hexcel Corporation, Solvay, BASF e Toray Industries, Inc. buscam parcerias locais ou plantas greenfield para satisfazer as regras de conteúdo local e reduzir as tarifas de importação. As vendas automotivas da Hexcel se recuperam em 2025, apesar da desaceleração aeroespacial, ilustrando o equilíbrio do portfólio[2]Hexcel Corporation, "Transcrição da Teleconferência de Resultados do 1º Trimestre de 2025," hexcel.com. Embora os cinco principais fornecedores capturem coletivamente aplicações premium significativas, abundantes moldadores regionais gerenciam programas de vidro de commodities, mantendo a concentração geral do setor em nível moderado.
Líderes do Setor de Compósitos Automotivos no Brasil
Hexcel Corporation
Owens Corning
Solvay
Teijin Limited
TORAY INDUSTRIES, INC.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
As oportunidades se concentram na localização de insumos compósitos de maior valor e compostos de engenharia que reduzem a exposição a importações, ao mesmo tempo em que atendem aos programas de descarbonização e leveza das montadoras. Em maio de 2026, a BASF destacou o desenvolvimento de uma nova geração de poliamida projetada no Brasil para aplicações térmicas de alto desempenho em veículos híbridos e elétricos. Isso reforça o argumento para resinas e compostos formulados localmente que apoiam a eletrificação sob o capô, o gerenciamento térmico e o empacotamento de trens de força eletrificados. No lado dos reforços, divulgações de julho de 2026 sobre o desenvolvimento pela Forza Composites de tecnologia nacional de towpreg, apoiada pelo programa FAPESP PIPE, apontam para um caminho nacional para intermediários avançados à base de carbono que podem melhorar a capacidade de resposta para peças externas premium e aplicações relacionadas a baterias de VE.
Compósitos de fibra natural também oferecem uma via de comercialização em acabamentos internos e semiestruturais, apoiados pela validação contínua do sisal e de outras fibras vegetais como alternativas mais leves e mais sustentáveis para peças automotivas. Paralelamente, a agenda da ANFAVEA de junho a julho de 2026 sobre nacionalização e preocupações com tendências de montagem de importação CKD/SKD apoia o argumento de negócio para fornecedores brasileiros de primeira linha que possam industrializar módulos compósitos repetíveis (painéis externos, insertos estruturais e subcomponentes de invólucros de bateria) com capacidade de tempo de ciclo automotivo, ajudando as montadoras a elevar o conteúdo local ao mesmo tempo em que gerenciam custos e prazos de entrega.
Desenvolvimentos recentes do setor
- Junho de 2026: A Toray do Brasil reafirmou sua presença operacional em São Paulo focada na distribuição e desenvolvimento de negócios de materiais avançados, incluindo compósitos de fibra de carbono, para mercados regionais. Isso fortalece a cobertura técnico-comercial local para montadoras e fornecedores de primeira linha que qualificam soluções compósitas de maior desempenho, particularmente onde a garantia de fornecimento e o suporte de engenharia de aplicação influenciam a seleção de materiais.
- Dezembro de 2025: O Ministério do Desenvolvimento, Indústria, Comércio e Serviços (MDIC) do Brasil estendeu o prazo de sua investigação antidumping sobre importações de roving de fibra de vidro da China e do Egito para um cronograma de 18 meses a partir do início em agosto de 2025. A extensão prolongou a incerteza regulatória para a economia do fornecimento de fibra de vidro, uma classe de insumo fundamental dada a participação dominante da fibra de vidro nos compósitos automotivos brasileiros.
- Agosto de 2025: O MDIC iniciou uma investigação antidumping sobre importações de roving de fibra de vidro (subitem NCM 7019.12.90) da China e do Egito, seguindo uma petição da Owens Corning Fiberglas A.S. Ltda. O processo elevou o risco de política comercial para importações de roving de baixo custo e apoiou um monitoramento mais rígido da base de custos para peças automotivas reforçadas com fibra de vidro de grau de moldagem por compressão e injeção.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Este mercado é definido como o valor de materiais compósitos e peças compósitas usadas em veículos de passeio e comerciais rodoviários fabricados e vendidos no Brasil, onde os compósitos substituem o metal em aplicações internas, externas, estruturais e relacionadas ao trem de força.
Exclusões de escopo: exclui kits de reparo de pós-venda, adesivos e compósitos usados apenas em motocicletas, equipamentos agrícolas ou veículos ferroviários.
Visão geral da segmentação
- Por Tipo de Processo de Produção
- Laminação Manual
- Moldagem por Compressão
- Moldagem por Injeção
- Processo Contínuo
- Por Tipo de Material
- Polímero Termofixo
- Polímero Termoplástico
- Fibra de Carbono
- Fibra de Vidro
- Por Tipo de Veículo
- Automóveis de Passeio
- Veículos Comerciais
- Veículos Elétricos
- Motocicletas
- Por Tipo de Aplicação
- Montagem Estrutural
- Componentes de Trem de Força
- Interior
- Exterior
- Outras Aplicações (Underbody e Invólucros de Bateria, etc.)
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção de uma base factual sólida sobre a produção de veículos no Brasil, importações e exportações, e como os materiais leves estão sendo adotados nas plataformas de veículos. Normalmente, recorremos a fontes públicas como estatísticas industriais do IBGE, dados comerciais do MDIC/Comex Stat, divulgações de produção e vendas da ANFAVEA, e indicadores da frota rodoviária publicados por agências de transporte oficiais, e depois fazemos a verificação cruzada direcional com periódicos revisados por pares em compósitos e materiais.
Para transformar esses sinais em insumos de dimensionamento, também usamos relatórios anuais de empresas, apresentações a investidores e imprensa de reputação para entender adições de capacidade, disponibilidade de resina e fibra, e quais grupos de componentes estão migrando para compósitos. Quando o detalhe financeiro é limitado, recorremos a fontes de assinatura paga para dados financeiros e inteligência de empresas, além de uma base de dados de patentes que abrange todos os setores, para confirmar níveis de atividade e mudanças tecnológicas sem forçar suposições. Essas fontes de pesquisa documental são apenas ilustrativas, e muitas referências adicionais são usadas durante a coleta de dados, verificação cruzada e esclarecimento.
Entrevistas e Pesquisas Primárias
O trabalho primário é usado para testar as suposições das descobertas documentais, especialmente sobre o que realmente está sendo comprado e processado no Brasil versus o que é apenas comercializado para o Brasil. Conversamos com fornecedores de materiais compósitos, compostadores, moldadores, fornecedores de primeira linha, equipes de compras e engenharia ligadas às montadoras e distribuidores, para que a lógica de precificação e as divisões de volume possam ser verificadas ao longo da cadeia e nos principais polos automotivos brasileiros.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 32% | CXOs: 13% |
| Nível médio: 54% | Líderes funcionais/de unidade: 41% |
| Empresas menores: 14% | Gerentes: 46% |
Dimensionamento e Previsão de Mercado
O dimensionamento é construído primeiro reconstruindo a demanda a partir da produção de veículos no Brasil e do mix de modelos, e depois aplicando taxas de penetração de compósitos por grupo de componentes para converter esse pool de demanda em consumo e valor de material compósito. Paralelamente, executamos a lógica top-down e bottom-up em conjunto, onde a visão macro é ancorada em veículos produzidos e compósitos por veículo, e depois é corroborada com consolidações seletivas de fornecedores e verificações de canal usando preço por quilograma amostrado e padrões de expedição.
Os principais insumos usados no modelo incluem a produção de veículos de passeio e comerciais no Brasil, a intensidade de compósitos por veículo para peças internas e externas, a divisão entre uso de fibra de vidro e fibra de carbono, a movimentação do preço médio de venda para resinas e fibras, e a adoção de rotas de moldagem (como moldagem por compressão versus outros processos), pois isso altera o refugo e a demanda efetiva de material. Quando surgem lacunas, elas são tratadas usando intervalos delimitados a partir de entrevistas, seguidos por um ponto médio conservador e uma verificação de sensibilidade para que o total permaneça realista.
Para a previsão, é usada a análise de cenários, pois a adoção está ligada aos ciclos de renovação de modelos, prioridades de emissões e economia de combustível, e decisões de fornecimento localizado, que não avançam de forma linear todos os anos. As suposições de crescimento são então refinadas usando insumos de especialistas sobre novos programas de veículos, planos de utilização de capacidade e tendências de precificação esperadas para os principais insumos.
Validação de Dados e Ciclo de Atualização
Os resultados são verificados em relação a sinais independentes, como fluxos comerciais de fibras e resinas relevantes, tendências de produção automotiva relatadas e o gasto implícito em compósitos por veículo, o que ajuda a identificar erros de unidade e escopo precocemente. As variações são revisadas em etapas, começando com verificações entre analistas na planilha do modelo, seguidas por uma revisão de razoabilidade das suposições em relação às notas das entrevistas, e depois uma etapa final de aprovação.
Se for encontrado um desvio importante, como uma oscilação súbita de preço, um choque de produção ou uma nova política de localização, os respondentes são recontatados para confirmar se a mudança é temporária ou estrutural. Os relatórios são atualizados anualmente, e eventos materiais são incorporados por meio de revisões intermediárias, e depois uma revisão final pré-entrega é concluída para que os clientes recebam a visão mais atual.
Estimativa da Mordor Intelligence para o Mercado de Compósitos Automotivos do Brasil em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para compósitos automotivos do Brasil podem parecer bastante distantes entre si, mesmo quando usam a mesma moeda e anos semelhantes. As principais razões geralmente se resumem ao que cada estudo conta como compósitos automotivos, como trata materiais semiacabados versus peças acabadas, e se o valor é capturado ao preço de venda do material ou ao preço mais alto da peça convertida.
Ao acompanhar a produção de veículos, a intensidade de compósitos por componente e as redefinições de preços específicas do Brasil em insumos de resina e reforço, a Mordor Intelligence mantém a estimativa vinculada aos compósitos que são realmente consumidos na fabricação de veículos rodoviários, em vez de incorporar a demanda de compósitos adjacentes de usos não automotivos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 467,17 milhões de USD (2025) | |
| Editora do Setor A | 673,99 milhões de USD (2025) | Esta estimativa parece usar um limite de valor mais amplo, no qual peças compósitas convertidas e uma demanda mais ampla de compósitos relacionados a veículos podem ser contabilizadas a um nível de preço mais alto, o que eleva o total em comparação com uma visão de consumo de material. |
| Editora do Setor B | 247,00 milhões de USD (2025) | Esta estimativa provavelmente aplica um escopo mais restrito ou suposições conservadoras de penetração, o que pode ocorrer quando apenas um subconjunto de aplicações (por exemplo, peças internas ou externas selecionadas) é contabilizado e o uso estrutural mais amplo não é totalmente capturado. |
Entre os três valores, a diferença reflete principalmente os limites de escopo e o ponto de preço usado na construção do valor, e não uma divergência sobre a existência da demanda. Com um limite claramente definido de fabricação automotiva rodoviária e verificações repetíveis vinculadas a veículos e preços de insumos, o total resultante permanece transparente e pode ser atualizado de forma consistente conforme a produção e a precificação de materiais mudam.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de compósitos automotivos no Brasil?
O mercado está em USD 527,62 milhões em 2026 e deve atingir USD 969,53 milhões até 2031 a um CAGR de 12,94% (2026-2031).
Qual material detém a maior participação?
Os compósitos de fibra de vidro detêm 50,62% de participação de mercado devido à sua relação custo-benefício e às cadeias de fornecimento locais estabelecidas.
Por que a fibra de carbono está ganhando espaço apesar do custo mais elevado?
Os veículos premium e os invólucros de bateria para veículos elétricos exigem redução agressiva de peso e maiores relações resistência-peso, impulsionando a fibra de carbono a um CAGR de 15,42% até 2031.
Qual processo de produção está crescendo mais rapidamente?
As tecnologias de processamento contínuo, como a pultrusão e a deposição automatizada de fibras, estão se expandindo a um CAGR de 14,72% à medida que os fabricantes de equipamentos originais demandam tempos de ciclo mais curtos.
Como as metas de eletrificação do Brasil influenciarão a demanda por compósitos?
As metas agressivas para ônibus elétricos e frotas de entrega aumentam a demanda por estruturas em compósito leves para compensar os pesados pacotes de bateria e atender aos requisitos de autonomia.
Página atualizada pela última vez em:



