
Tamanho e Participação do Mercado de Máquinas de Irrigação Agrícola no Brasil
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
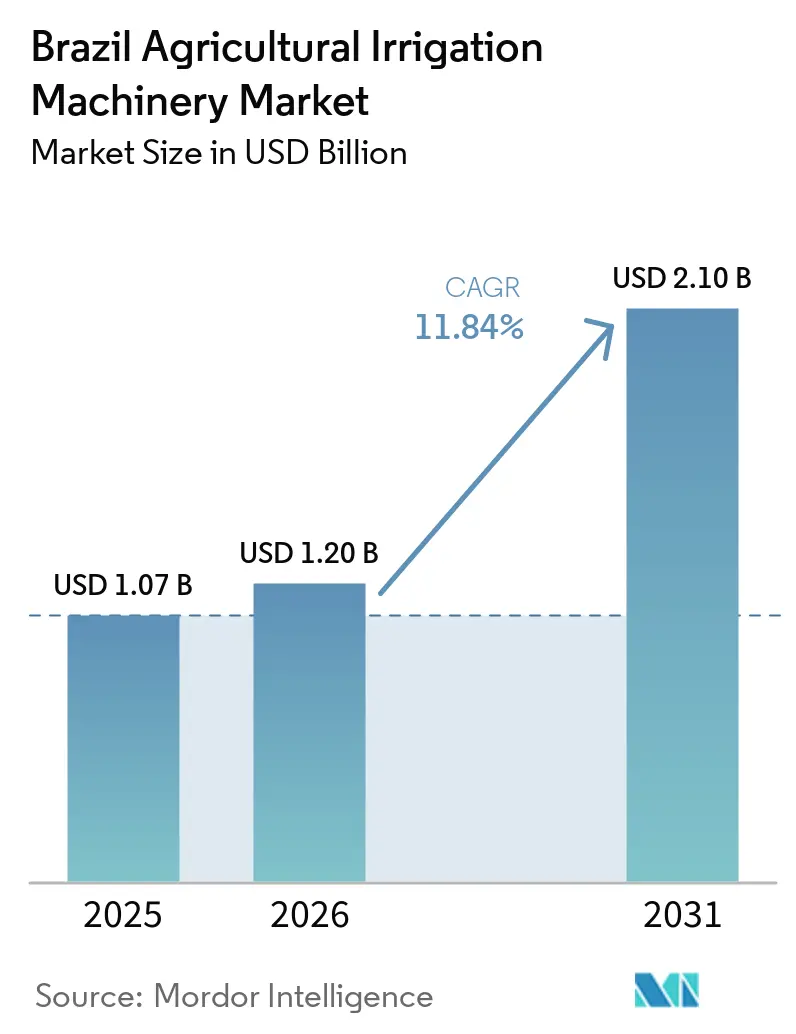
| Tamanho do mercado no ano base (2025) | 1.07 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.20 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.10 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 11.84 % |
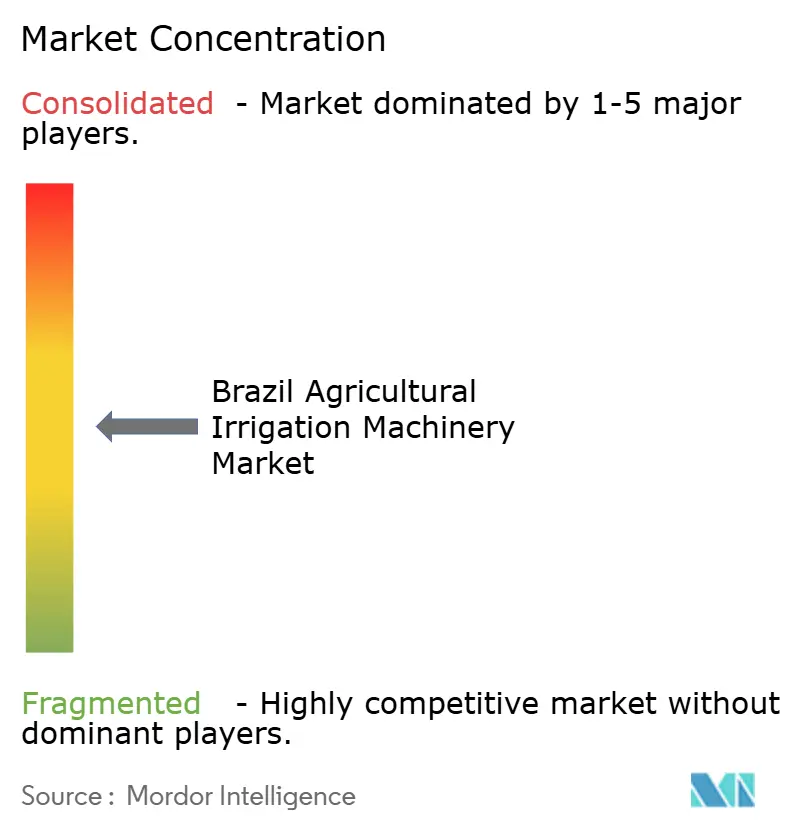
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Máquinas de Irrigação Agrícola no Brasil pela Mordor Intelligence
O tamanho do mercado de máquinas de irrigação agrícola do Brasil deve crescer de 1,07 bilhão de USD em 2025 para 1,20 bilhão de USD em 2026 e está previsto para atingir 2,1 bilhões de USD até 2031, a um CAGR de 11,84% no período de 2026 a 2031. A demanda está se acelerando à medida que os produtores substituem os métodos de inundação e superfície por sistemas pressurizados que reduzem o consumo de água em 30% a 40%, ao mesmo tempo em que protegem as colheitas durante as secas recorrentes. As linhas de crédito federais do Plano Safra e do Proirriga injetaram 520 milhões de USD (BRL 2,6 bilhões) na aquisição de equipamentos, reduzindo as barreiras de custo inicial para operações de médio porte. A rápida expansão da tecnologia de pivô central no Cerrado, o crescimento de nicho em soluções de gotejamento para cinturões de frutas e hortaliças, e a crescente adoção de bombas solares híbridas sustentam conjuntamente o atual caminho de expansão. A intensidade competitiva permanece moderada, com as cinco principais empresas respondendo por pouco mais da metade da receita e se diferenciando por meio de fábricas localizadas, plataformas digitais e integração de energia renovável.
Principais Conclusões do Relatório
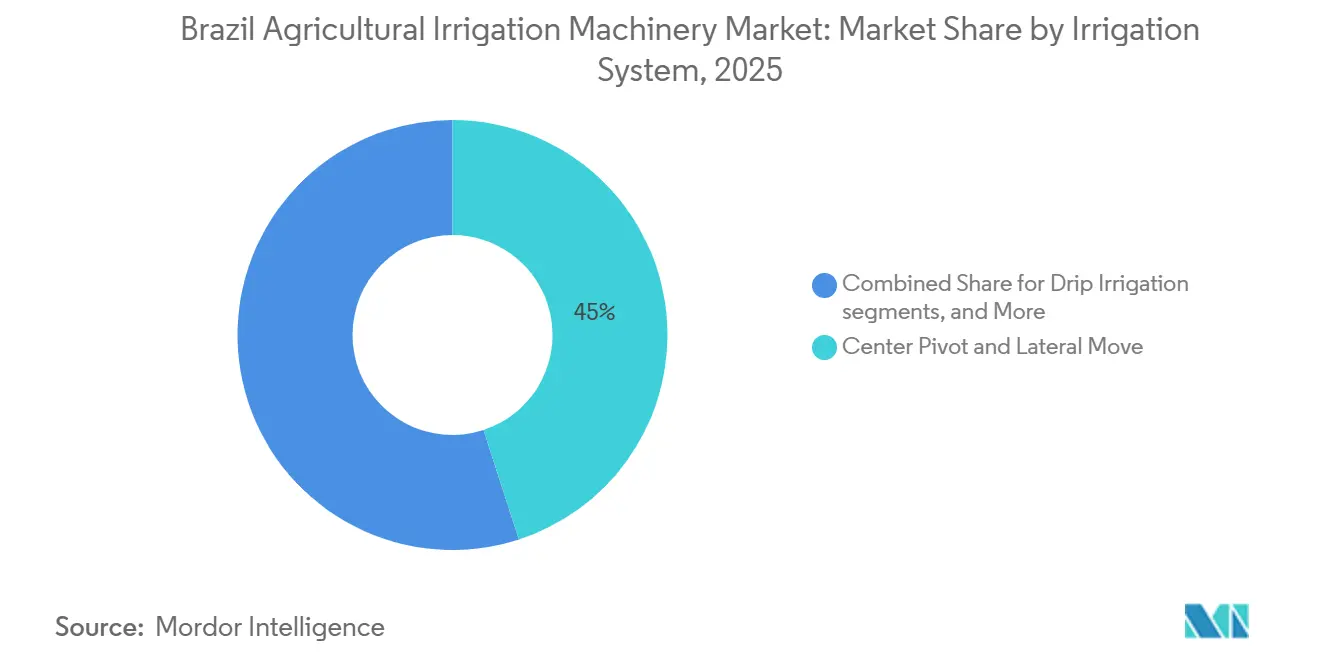
- Por sistema de irrigação, os sistemas de pivô central e de deslocamento lateral detinham a maior participação, de 45%, em 2025, enquanto a irrigação por gotejamento deve registrar um CAGR de 15,0% até 2031.
- Por tipo de cultura, cereais e grãos detinham a maior participação, de 52%, em 2025, enquanto frutas e hortaliças devem registrar um CAGR de 13,0% até 2031.
- Por tamanho de propriedade, as grandes operações comerciais detinham a maior participação, de 70%, em 2025, enquanto as propriedades de médio porte devem ser o segmento de crescimento mais rápido, registrando um CAGR de 12% até 2031.
- Por componente, bombas e motores detinham a maior participação, de 28%, em 2025, enquanto controladores e sensores devem ser o segmento de crescimento mais rápido, registrando um CAGR de 16% entre 2026 e 2031.
- Por fonte de energia, os sistemas elétricos de rede detinham a maior participação, de 60,0%, em 2025, enquanto os sistemas solares e híbridos devem ser o segmento de crescimento mais rápido, registrando um CAGR de 18% até 2031.
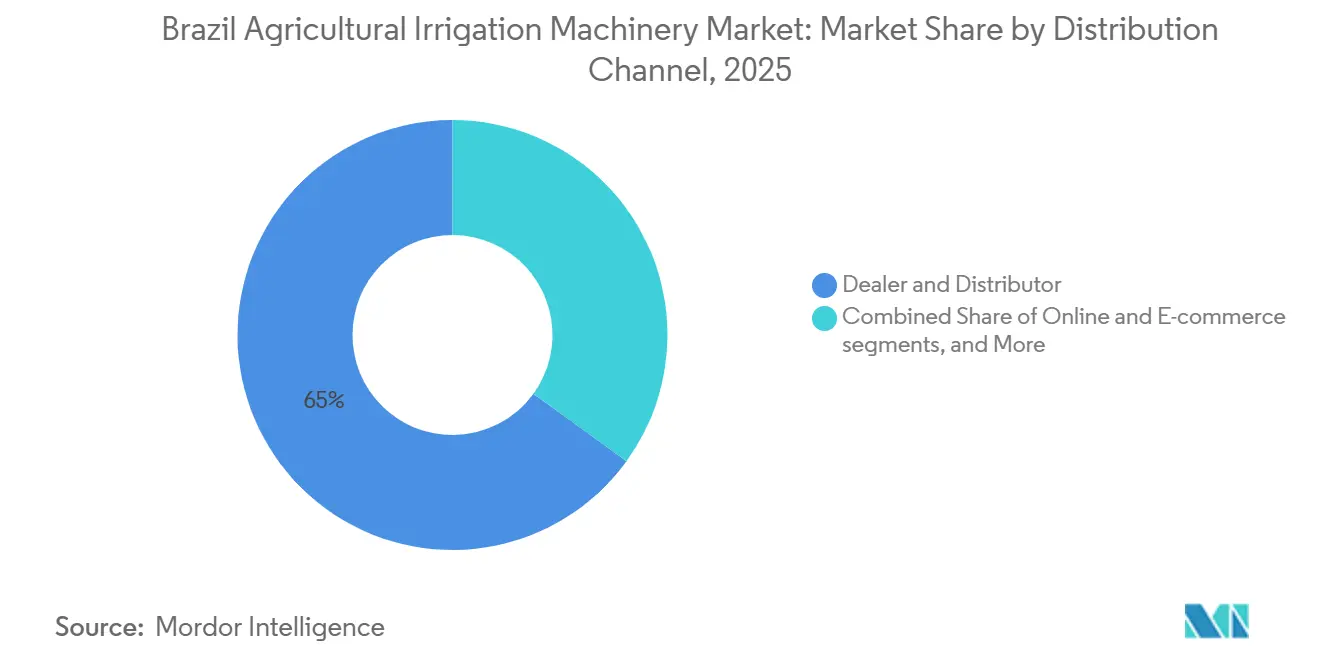
- Por canal de distribuição, revendedores e distribuidores detinham a maior participação, de 65%, em 2025, enquanto os canais online e de comércio eletrônico devem ser o segmento de crescimento mais rápido, registrando um CAGR de 19,0% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Linhas de Crédito Subsidiadas no Âmbito do Moderinfra | +2.3% | Foco nacional em Mato Grosso, Goiás, São Paulo | Médio prazo (2 a 4 anos) |
| Expansão da Área Irrigada por Pivô Central no Cerrado | +2.8% | Mato Grosso, Goiás, Tocantins, oeste da Bahia | Longo prazo (≥ 4 anos) |
| Adoção de Agricultura de Precisão e Monitoramento Remoto | +1.9% | São Paulo, Paraná, Mato Grosso | Médio prazo (2 a 4 anos) |
| Aumento da Frequência de Secas e Variabilidade Climática | +2.1% | Bacias do São Francisco e do Paraná, Nordeste | Curto prazo (≤ 2 anos) |
| Sistemas de Bombeamento Solar Compensando Custos com Diesel | +1.5% | Zonas rurais com restrição de rede elétrica em todo o país | Médio prazo (2 a 4 anos) |
| Retrofits de Limpadores de Trilhos para Pivôs em Canaviais | +1.2% | São Paulo, Goiás, Minas Gerais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Linhas de Crédito Subsidiadas no Âmbito do Moderinfra
Os programas federais transformaram a irrigação de um modelo de compra à vista para uma abordagem de ativo financiado. O Plano Safra 2024/25 alocou BRL 475,5 bilhões (95,1 bilhões de USD) para crédito rural, incluindo BRL 2,6 bilhões (520 milhões de USD) destinados à irrigação no âmbito do Proirriga[1]. As taxas reduzidas de 5% a 7% substituem as taxas comerciais acima de 12%, resultando em um ganho de 34% ano a ano nos empréstimos para irrigação no primeiro semestre de 2025. As propriedades de médio porte agora obtêm crédito em aproximadamente 120 dias, em comparação com mais de 180 dias em 2023, permitindo o retorno do investimento no sistema em até cinco ciclos de colheita.
Expansão da Área Irrigada por Pivô Central no Cerrado
O relatório de 2025 da Empresa Brasileira de Pesquisa Agropecuária (Embrapa) destaca que a área irrigada com pivôs centrais no Brasil aumentou de 1,92 milhão de hectares em 2022 para 2,2 milhões de hectares, representando um crescimento de mais de 14% em dois anos. O pivô típico do Cerrado abrange de 65 a 80 hectares, aproveitando a escala para diluir os desembolsos de capital em rotações de soja e milho de alto volume. A forte demanda levou a fábrica da Valmont Industries Inc. em Uberaba a embarcar 1.240 unidades em 2024, um aumento anual de 19%. No entanto, os pedidos de licença na bacia do Araguaia-Tocantins subiram 27% em 2025, prenunciando filas regulatórias[2].
Adoção de Agricultura de Precisão e Monitoramento Remoto
As sobreposições digitais transformam equipamentos de taxa fixa em ferramentas dinâmicas. O FieldNET da Lindsay Corporation gerencia 3.200 pivôs brasileiros, reduzindo o consumo de água em até 22% por meio de dosagem por zonas. Uma pesquisa de 2024 da Empresa Brasileira de Pesquisa Agropecuária (Embrapa) constatou que 84% das grandes propriedades utilizavam pelo menos uma ferramenta digital e 29% possuíam controladores de irrigação conectados. O aumento dos custos de mão de obra, de 31% no Mato Grosso entre 2020 e 2024, está acelerando ainda mais a automação.
Aumento da Frequência de Secas e Variabilidade Climática
O Brasil enfrentou três secas severas entre 2020 e 2025, reduzindo as produtividades de soja de sequeiro em até 25%. Os reservatórios da bacia do São Francisco caíram abaixo de 40% em 2024, levando à proibição temporária de novas outorgas de água superficial. O Instituto Nacional de Pesquisas Espaciais (INPE) projeta uma redução de 10% a 15% nas chuvas no Cerrado até 2040, elevando o risco de longo prazo. Esses choques estão forçando uma transição da irrigação por vala aberta, que atualmente representa 5% das terras equipadas, para sistemas pressurizados que conservam os escassos recursos hídricos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Capital e Crédito de Longo Prazo Limitado | -1.8% | Propriedades médias em todo o país | Curto prazo (≤ 2 anos) |
| Volatilidade dos Preços das Commodities Comprimindo o Fluxo de Caixa das Propriedades | -1.5% | Estados dependentes de exportação | Curto prazo (≤ 2 anos) |
| Fiscalização Mais Rigorosa de Licenças de Uso da Água em Sub-bacias Sob Estresse | -1.2% | São Francisco, Paraná, Araguaia-Tocantins | Médio prazo (2 a 4 anos) |
| Assistência Técnica Limitada para Operação e Manutenção em Propriedades de Médio Porte | -0.9% | Em todo o país | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital e Crédito de Longo Prazo Limitado
A instalação de um pivô de 65 hectares custa entre 180.000 e 250.000 USD, o equivalente a três a quatro anos de renda líquida de uma propriedade sojicultora de médio porte[3]. Esse elevado custo inicial representa um desafio financeiro para muitos produtores. Embora o Proirriga ofereça empréstimos a taxas abaixo do mercado, os prazos de vencimento geralmente não ultrapassam sete anos. Como resultado, os produtores enfrentam pagamentos anuais superiores a 30.000 USD, o que pode pressionar seus recursos financeiros. Os pequenos produtores encontram dificuldades ainda maiores, pois um sistema de irrigação por gotejamento de 10 hectares custa entre 25.000 e 35.000 USD. No entanto, as opções de financiamento são limitadas, pois a maioria dos credores não apoia projetos abaixo de 50.000 USD, deixando os pequenos produtores com menos soluções viáveis para investimentos em irrigação.
Volatilidade dos Preços das Commodities Comprimindo o Fluxo de Caixa das Propriedades
Os preços dos contratos de soja caíram de 16,50 para 14,50 USD por bushel em 2024, reduzindo as margens brutas dos produtores do Cerrado em 12%. Essa queda de preços afetou significativamente a rentabilidade dos sojicultores, especialmente nas regiões fortemente dependentes do cultivo de soja. A Valmont Industries Inc. atribuiu uma queda de 9% ano a ano nos pedidos de pivôs brasileiros no terceiro trimestre de 2024 à cautela dos produtores,
que hesitaram em investir em novos equipamentos em meio à queda das margens. Além disso, a depreciação cambial agravou os desafios, com o real brasileiro se enfraquecendo de 4,95 para 5,20 por USD no mesmo período. Essa depreciação aumentou o custo dos componentes importados em 5%, pressionando ainda mais a estabilidade financeira dos produtores e das empresas agrícolas dependentes de máquinas e insumos importados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Sistema de Irrigação:
Pivôs Dominam, Gotejamento Avança nas Culturas EspecializadasOs sistemas de pivô central e de deslocamento lateral responderam por 45% do mercado de máquinas de irrigação agrícola do Brasil em 2025, impulsionados por propriedades do Cerrado com 200 a 500 hectares que buscam economia de mão de obra por meio da automação. Os retrofits de taxa variável estão prontos para crescer à medida que as integrações com FieldNET e Trimble permitem a dosagem específica por zona. Os sistemas de aspersão, com participação significativa, concentram-se em pomares perenes menores, como café e citros, onde os custos de capital continuam sendo determinantes. O gotejamento, com participação de 20%, está se acelerando a um CAGR de 15% entre 2026 e 2031 em áreas de frutas e hortaliças na região semiárida do Nordeste e no cinturão citrícola de São Paulo, onde o alto valor das culturas justifica desembolsos de 3.500 a 5.000 USD por hectare.
Os sistemas de microirrigação oferecem eficiência ao atender demandas hídricas específicas. A Rivulis Irrigation Ltd. (Temasek Holdings Limited) instalou linhas subsuperficiais em 8.400 hectares durante 2024–25, enquanto o kit de pivô com gotejamento móvel da Stara S/A tem preço 20% inferior ao dos concorrentes globais. Os métodos de irrigação superficial agora respondem por 5% das instalações e estão em declínio devido à fiscalização da Agência Nacional de Águas (ANA) e às crescentes pressões das secas. Além disso, com a adoção de sensores digitais, as sondas de umidade do solo agora vêm pré-instaladas em 35% dos novos pivôs, ante 12% em 2020.

Por Tipo de Cultura:
Cereais Lideram, Frutas e Hortaliças AceleramCereais e grãos responderam por 52% da demanda em 2025, impulsionados pelo cultivo duplo de soja e milho, que depende da irrigação para estabilizar a produção durante a estação seca de 5 meses do Cerrado. O segmento crescerá em paridade próxima com o mercado geral de máquinas de irrigação agrícola do Brasil até 2031, refletindo os duradouros fluxos de exportação para a Ásia. As culturas comerciais, principalmente cana-de-açúcar e algodão, detinham participação significativa após cereais e grãos. A irrigação de cana-de-açúcar por si só avança a uma taxa de crescimento mais elevada, à medida que as usinas buscam prêmios de sacarose. Frutas e hortaliças crescem a um CAGR de 13% entre 2026 e 2031, pois o gotejamento aumenta a qualidade para exportação, elevando o Brix dos citros e a contagem de uvas.
Leguminosas e oleaginosas, como o feijão-preto, requerem gestão precisa da água durante a fase de enchimento das vagens para aumentar o potencial de exportação. A irrigação eficaz durante essa fase crítica de crescimento garante produtividade e qualidade ideais, essenciais para atender aos padrões do mercado internacional. Outros usos, incluindo pastagens e silvicultura, permanecem limitados a mercados de nicho, com potencial de expansão gradual à medida que a demanda evolui. De acordo com a União da Indústria de Cana-de-Açúcar (UNICA), a área de cana-de-açúcar irrigada aumentou de 7% em 2020 para 12% em 2025, indicando um mercado crescente para fornecedores de equipamentos de irrigação no setor agrícola. Esse crescimento evidencia a adoção crescente de tecnologias de irrigação para melhorar a produtividade e a sustentabilidade na produção de cana-de-açúcar.
Por Tamanho de Propriedade:
Grandes Operadores Dominam, Médio Porte Ganha ImpulsoAs grandes operações comerciais com mais de 100 hectares capturam 70% das vendas de 2025, revelando um claro viés de escala no mercado de máquinas de irrigação agrícola do Brasil. Essas empresas implantam múltiplos pivôs e integram softwares de gestão de frota que reduzem a mão de obra de supervisão em 25% a 30%. As propriedades de médio porte crescem a um CAGR de 12% até 2031, à medida que produtos de crédito flexíveis e pivôs menores de 40 a 50 hectares se alinham aos seus limites de capital. Os pequenos produtores com menos de 20 hectares respondem pela participação restante, com a irrigação por gotejamento concentrada em horticultura de alto valor.
Os modelos cooperativos reduzem o atrito de custos. Um projeto piloto de 2024 no Paraná reuniu 12 propriedades para financiar conjuntamente uma unidade de deslocamento lateral cobrindo 480 hectares, reduzindo a exposição individual em 60%. Os pequenos produtores ainda enfrentam margens estreitas, com empréstimos abaixo de 50.000 USD sendo raros, mas pools de subsídios direcionados poderiam viabilizar a microirrigação em maior escala. As grandes empresas continuam a avançar nas fronteiras digitais, integrando sensores, direcionamento por GPS e tecnologia de taxa variável para a gestão de toda a propriedade.
Por Componente:
Bombas Lideram, Controladores AvançamBombas e motores responderam por 28% do faturamento de componentes em 2025, impulsionados pelos ciclos de substituição e pela transição para acionamentos de frequência variável que reduzem o consumo de energia em até 30%. Aspersores e emissores se beneficiam da rápida implantação do gotejamento. O emissor compensador de pressão da Netafim Limited agora está presente em 60% das novas linhas de gotejamento brasileiras. Controladores e sensores representam o segmento de crescimento mais rápido, com um CAGR de 16% entre 2026 e 2031, à medida que a conectividade da Internet das Coisas (IoT) e a queda nos preços de hardware impulsionam a adoção generalizada.
Válvulas e filtros detêm uma pequena participação, sustentados pelas regulamentações de medição da Agência Nacional de Águas (ANA), enquanto tubos, mangueiras e aço estrutural respondem por uma participação significativa. A rotulagem de eficiência energética, introduzida em 2024 para bombas acima de 10 cavalos de potência, está estimulando os gastos com retrofit. Enquanto isso, os receptores GPS habilitados pela Trimble nas torres de pivô promovem precisão submétrica, melhorando os resultados da fertirrigação para culturas especiais nos pomares de citros de São Paulo.
Por Fonte de Energia:
Rede Elétrica Domina, Solar AscendeOs sistemas elétricos de rede representaram 60% das instalações em 2025, especialmente em São Paulo e no Paraná, onde a confiabilidade do fornecimento de energia permanece elevada. As bombas a diesel continuam sendo utilizadas em regiões de fronteira, mas apresentam crescimento mais lento devido à imprevisibilidade causada pela volatilidade dos preços dos combustíveis. Os sistemas solares híbridos crescem a uma taxa de crescimento anual composta (CAGR) de 18% e devem ganhar participação de mercado até 2031, impulsionados pela queda nos custos dos painéis e por tarifas de alimentação favoráveis. Os sistemas de biogás e eólicos permanecem opções de nicho, limitados pelos altos custos iniciais e desafios técnicos.
A Empresa Brasileira de Pesquisa Agropecuária (Embrapa) estima que um sistema de pivô solar de 65 hectares, com custo de 240.000 USD, pode economizar 18.000 USD anuais em custos de energia, resultando em um período de retorno de 4,3 anos, mais favorável do que os sistemas baseados em rede elétrica ou diesel. Além disso, os módulos de gestão de demanda do FieldNET permitem a irrigação durante os horários fora de pico, reduzindo as contas de eletricidade em 40% e aumentando a atratividade da conectividade à rede em áreas com estruturas tarifárias mistas.
Por Canal de Distribuição:
Revendedores Prevalecem, Comércio Eletrônico EmergeRevendedores e distribuidores orquestraram 65% da receita de 2025 no mercado de máquinas de irrigação agrícola do Brasil, aproveitando equipes de serviço localizadas e financiamento integrado. Os contratos diretos com fabricantes de equipamentos originais estão concentrados em grandes propriedades que negociam pedidos de múltiplos pivôs. As plataformas online crescem a um CAGR de 19% entre 2026 e 2031, à medida que a transparência de preços e o diagnóstico remoto atraem produtores de médio porte com perfil tecnológico.
O portal de design em português da Rivulis Irrigation Ltd. (Temasek Holdings Limited) gerou 1.800 leads verificados em seu primeiro ano. O portal de revendedores da Lindsay Corporation acelera a resolução de problemas em 30%, enquanto o kit de pivô com gotejamento móvel da Stara S/A, lançado na Agrishow, recebeu 80 pré-pedidos com preços 20% abaixo das cotações das multinacionais. Cooperativas e esquemas de compras públicas completam os 5% restantes, frequentemente vinculando o fornecimento de equipamentos a subsídios de desenvolvimento regional.
Análise Geográfica
O bioma Cerrado, abrangendo Mato Grosso, Goiás, Tocantins e o oeste da Bahia, detém uma participação significativa da capacidade de pivô central em 2025, impulsionado por fazendas de soja e milho em larga escala que integram a irrigação para sustentar o cultivo duplo sob uma estação chuvosa cada vez mais errática. Somente Mato Grosso adicionou 14.200 hectares de pivô em 2024, refletindo um crescimento anual de 9%. São Paulo seguiu com uma participação de 22%, concentrando-se em cana-de-açúcar, citros e café, onde os sistemas de gotejamento e microaspersão dominam devido aos maiores retornos por hectare.
A fronteira MATOPIBA no oeste da Bahia está ganhando tração, registrando um pico de 21% nas instalações de pivô em 2024, embora os gargalos de licenciamento na bacia do São Francisco possam moderar o impulso. A zona semiárida do Nordeste, ancorando os clusters de exportação de frutas ao longo do Vale do São Francisco, capturou 8% das vendas nacionais em 2025 devido à adoção do gotejamento cobrindo 120.000 hectares. Os estados do Sul, Paraná e Rio Grande do Sul, detiveram uma participação combinada de 12%, aplicando a irrigação principalmente ao arroz e às hortaliças, onde as chuvas frequentes ainda demandam cobertura suplementar em estágios de crescimento críticos para o rendimento[4].
O crescimento regional é determinado pela relação entre a governança hídrica e a profundidade dos aquíferos. As reservas do Guarani e do Bambuí sustentam a escalabilidade do Cerrado. No entanto, o Instituto Nacional de Pesquisas Espaciais (INPE) projeta uma redução de 10% a 15% nas precipitações até 2040, o que pressiona as taxas de recarga. A presença consolidada de São Paulo está se voltando para retrofits. Quase metade dos produtores de citros agora adiciona sensores de umidade do solo às redes de irrigação por gotejamento existentes, combinando o consumo de água com uma redução de 18% no uso de água sem sacrificar a qualidade. Enquanto isso, os excessos de custos no Projeto de Integração do Rio São Francisco dificultam o pleno potencial do Nordeste, embora o esquema já abasteça 160.000 hectares irrigados. No Sul, os padrões mistos de precipitação e os tamanhos menores de propriedade mantêm a demanda estável, mas limitada.
Panorama regulatório
A demanda por equipamentos de irrigação no Brasil é moldada pela governança do uso da água e pela política nacional de irrigação. A Política Nacional de Recursos Hídricos (Lei 9.433/1997) exige outorga (autorização de uso da água) para captações, e a fiscalização mais rigorosa em sub-bacias com estresse hídrico tem aumentado a importância da medição e do projeto de sistemas em conformidade. A Política Nacional de Irrigação (Lei 12.787/2013), sob o Ministério da Integração e do Desenvolvimento Regional (MIDR), fornece as definições e o arcabouço central usados para classificar e priorizar projetos de irrigação, incluindo aqueles vinculados a iniciativas públicas de segurança hídrica e infraestrutura de irrigação.
No lado dos equipamentos, as máquinas agrícolas devem atender a requisitos de conformidade e rotulagem supervisionados pelo INMETRO, e requisitos de registro se aplicam sob o RENAGRO (criado pelo Decreto 11.014/2022) por meio do Ministério da Agricultura e Pecuária (MAPA). A Portaria 1.936/2023 do MIDR também estabelece critérios técnicos para projetos prioritários de infraestrutura de irrigação, moldando as escolhas de especificação para bombas, controles e equipamentos associados. Para máquinas e subsistemas importados, as tarifas de referência sob as classificações da NCM constituem um fator de custo, com isenções de Ex-Tarifário utilizadas para bens de capital elegíveis sem equivalentes nacionais, afetando as estratégias de fornecimento de componentes avançados de irrigação.
Cenário Competitivo
Em 2025, o mercado de máquinas de irrigação agrícola do Brasil é moderadamente concentrado, com as cinco principais empresas — Valmont Industries, Inc., Lindsay Corporation, Bauer Group, Netafim Limited e Rivulis Irrigation Ltd. (Temasek Holdings Limited) — detendo uma participação de mercado significativa. A Valmont Industries, Inc. ocupou uma posição de destaque, sustentada por sua planta em Uberaba, uma expansão de capacidade planejada de 30% até 2025 e uma rede de serviços abrangendo 22 estados. A Lindsay Corporation detém a segunda maior participação, impulsionada pelas 3.200 assinaturas domésticas do FieldNET e por um centro de peças em Campinas que reduz o tempo de inatividade dos clientes. O Bauer Group capitalizou as oportunidades de retrofit no setor sucroenergético, alcançando um crescimento de vendas de 25% em 2024.
A concorrência no mercado concentra-se na localização de fábricas, nas integrações de precisão e na incorporação de soluções de energia renovável. A unidade Solbras da Valmont Industries Inc. combina tecnologia fotovoltaica com pivôs de irrigação, alcançando uma redução de 70% a 80% nos custos operacionais ao longo de dez anos. A Lindsay Corporation colabora com o FieldNET Advisor, oferecendo serviços por uma taxa anual de 3.000 USD por pivô e gerando receita com a utilização de dados agronômicos. O upgrade de limpador de trilhos do Bauer Group aborda o problema de entupimento por resíduos nas fileiras de cana-de-açúcar, um desafio operacional persistente.
Os fabricantes nacionais, como a Stara e a Jacto, capitalizam as cadeias de suprimentos locais para precificar seus produtos de 15% a 20% abaixo dos concorrentes multinacionais. No entanto, atualmente carecem de sistemas avançados de controle digital. No futuro, as oportunidades de crescimento de mercado residem no financiamento para propriedades médias, no retrofit de precisão e nas inovações voltadas para a produção de cana-de-açúcar, que representam áreas inexploradas para potencial expansão de participação de mercado.
Líderes do Setor de Máquinas de Irrigação Agrícola no Brasil
-
Valmont Industries, Inc.
-
Lindsay Corporation
-
Bauer Group (Bauer AG)
-
Netafim Limited (Orbia Advance Corporation)
-
Rivulis Irrigation Ltd. (Temasek Holdings Limited)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Brasileiro de Máquinas para Irrigação Agrícola Empresas cobertas neste relatório
- Valmont Industries Inc.
- Lindsay Corporation
- Bauer Group (Bauer AG)
- Netafim Limited (Orbia Advance Corporation)
- Rivulis Irrigation Ltd. (Temasek Holdings Limited)
- Reinke Manufacturing Co., Inc.
- Hunter Industries LLC
- Rain Bird Corporation
- The Toro Company
- T-L Irrigation Company
- Nelson Irrigation Corporation
- Stara S/A
- Jacto S/A (Grupo Jacto)
- Tatu Marchesan
- Fockink S.A.
Oportunidades de mercado e perspectivas futuras
Programas de modernização vinculados a crédito e de eficiência na irrigação continuam a criar oportunidades para fornecedores em pacotes de projetos financiáveis que combinam equipamentos, controles e serviços de consultoria. O arcabouço federal de crédito rural permanece um elemento habilitador fundamental, com o Proirriga operando como canal nominal de financiamento de equipamentos de irrigação, e a alocação do Plano Safra 2025/26 para o Proirriga subindo para 2,75 bilhões de BRL, em relação a 2,6 bilhões de BRL na safra anterior. Esse aumento apoia a compra de pivôs, kits de gotejamento, bombas e controladores integrados, enquanto o cenário de demanda inclui a substituição contínua de métodos de superfície por sistemas pressurizados. Também favorece taxas maiores de adoção de controladores e sensores, à medida que os produtores gerenciam água e energia sob condições de licenciamento mais restritas.
A oportunidade está concentrada em três focos de demanda: (i) grandes obras de irrigação vinculadas a projetos nominados e polos irrigados, incluindo a iniciativa de irrigação de 836 milhões de BRL aprovada na Bahia (Xique-Xique) sob o guarda-chuva do MIDR, que impulsiona pivôs, conjuntos de bombeamento, filtragem e automação; (ii) estratégias de produtividade agrícola e intensificação de uso da terra no Oeste da Bahia, onde a BrasilAgro vem implementando pivôs centrais em 4.200 hectares em Arrojadinho (com 2.900 hectares já operacionais), indicando apetite sustentado por projetos multi-pivô e capacidade de serviço; e (iii) ferramentas de eficiência de baixo custo para pequenos e médios produtores, apoiadas pela iniciativa SBMI-PMP de julho de 2026, desenvolvida pela UFS com apoio do MIDR para melhorar a gestão da irrigação em propriedades pequenas e médias. Paralelamente, o posicionamento de produtos que reduz o investimento inicial mantendo o desempenho conta com o apoio de novos lançamentos de sistemas na Agrishow 2026, direcionados a produtores sensíveis a custo.
Desenvolvimentos industriais recentes em Mercado Brasileiro de Máquinas para Irrigação Agrícola
- Junho de 2026: A Netafim Limited anunciou um ciclo de investimentos de aproximadamente BRL 100 a 110 milhões (19,2 a 21,1 milhões de USD) vinculado às suas operações industriais em Ribeirão Preto, reforçando a localização da fabricação de equipamentos de irrigação para o mercado brasileiro. A expansão apoia prazos de entrega mais curtos e um mix de produtos mais amplo para pacotes de gotejamento e microirrigação, ao mesmo tempo em que reduz a exposição a componentes importados.
- Dezembro de 2025: A Netafim Limited divulgou um plano de investimento de aproximadamente BRL 100 milhões (19,1 milhões de USD) para dobrar a capacidade de sua unidade em Ribeirão Preto, São Paulo. A expansão fortalece a capacidade de produção doméstica, melhorando a capacidade de resposta às mudanças de demanda em projetos de irrigação de café, citros e culturas em fileiras.
- Janeiro de 2025: A Rivulis Irrigation Ltd. (Temasek Holdings Limited) formou uma parceria exclusiva com a Cocamar para expandir soluções avançadas de irrigação para os membros da cooperativa. A colaboração ampliou a cobertura de canais de distribuição e o alcance dos serviços, apoiando uma adoção mais rápida de sistemas de irrigação eficientes entre os produtores que enfrentam volatilidade climática.
Mercado Brasileiro de Máquinas para Irrigação Agrícola Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange as receitas provenientes de máquinas de irrigação agrícola vendidas para irrigação de culturas em campo no Brasil, incluindo sistemas de pivô central e de deslocamento linear, sistemas de aspersão e sistemas de gotejamento, juntamente com bombas integradas, acionamentos, tubos, acoplamentos e unidades de controle vendidos como parte do pacote de equipamentos.
Exclusões de escopo: Mangueiras portáteis, sensores independentes e peças de reposição de pós-venda vendidas fora dos pacotes de equipamentos originais estão excluídos.
Visão Geral da Segmentação
- Por Sistema de Irrigação
- Irrigação por Gotejamento
- Irrigação por Aspersão
- Pivô Central e Deslocamento Lateral
- Microirrigação
- Superficial/Inundação
- Outros
- Por Tipo de Cultura
- Cereais e Grãos
- Culturas Comerciais
- Frutas e Hortaliças
- Leguminosas e Oleaginosas
- Outros
- Por Tamanho de Propriedade
- Pequenos Produtores (Menos de 20 ha)
- Propriedades Médias (20-100 ha)
- Grandes Propriedades Comerciais (Mais de 100 ha)
- Por Componente
- Bombas e Motores
- Tubos e Mangueiras
- Aspersores e Emissores
- Válvulas e Filtros
- Controladores e Sensores
- Outros
- Por Fonte de Energia
- Energia Elétrica da Rede
- Diesel
- Solar e Híbrido
- Outros
- Por Canal de Distribuição
- Vendas Diretas ao Fabricante de Equipamento Original
- Revendedor e Distribuidor
- Comércio Online e Eletrônico
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir a estrutura inicial do pool de demanda do Brasil e para estabelecer limites realistas para a receita de máquinas de irrigação. Baseamo-nos em fontes públicas e de acesso gratuito, como as estatísticas agrícolas do IBGE, as atualizações de oferta de safras e área plantada da CONAB, as referências de recursos hídricos e irrigação da ANA, o FAOSTAT para verificação cruzada direcional do mix de culturas, e as séries de comércio da SECEX/Comex Stat para fluxos de equipamentos relacionados à irrigação.
Além das séries oficiais, também analisamos arquivamentos de empresas e apresentações para investidores quando disponíveis, páginas de associações e programas regionais de irrigação, e cobertura jornalística confiável para compreender os padrões de adoção (por exemplo, expansão do pivô central no Cerrado e uso do gotejamento em frutas e hortaliças). Em alguns casos, assinaturas pagas que cobrem dados financeiros e notícias de empresas, bases de dados de patentes e registros de importação ou exportação em nível de embarque ajudaram a confirmar a presença de fornecedores e as faixas de preços utilizadas nas premissas. As fontes listadas acima são meramente ilustrativas, e muitas outras referências foram utilizadas para coleta de dados, validação e esclarecimentos durante o trabalho.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em confirmar o que está sendo efetivamente adquirido e instalado no Brasil, e como os preços variam conforme o perfil da propriedade, o tipo de cultura e a fonte de energia. Conversamos com um conjunto de fornecedores e distribuidores de equipamentos de irrigação, consultores de agronomia e irrigação, e grandes operadores rurais, de modo a preencher as lacunas da pesquisa documental e submeter as premissas finais de dimensionamento a testes de estresse nos principais corredores produtivos.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 33% | Diretores executivos (CXOs): 14% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 34% |
| Participantes menores: 17% | Gerentes: 52% |
Dimensionamento e Previsão do Mercado
O dimensionamento foi construído utilizando uma abordagem de cima para baixo e de baixo para cima. A visão de cima para baixo parte do pool de demanda irrigada e da intensidade de equipamentos necessária para atendê-la, sendo então reconciliada com o que os fornecedores podem realisticamente embarcar e instalar. Do lado da demanda, reconstruímos as necessidades anuais de equipamentos utilizando indicadores como a movimentação da área irrigada por cultura, a divisão entre métodos pressurizados (pivô central, aspersão, gotejamento), os ciclos típicos de substituição de pivôs e conjuntos de bombeamento, e o tamanho médio dos projetos por escala de propriedade.
Para manter os totais fundamentados, foram utilizadas verificações seletivas de baixo para cima, incluindo um consolidado de sinais de fornecedores e canais, faixas de preço médio de venda amostradas por tipo de equipamento e verificações de atividade de instalação por meio de integradores. Onde o quadro de baixo para cima apresentava lacunas (por exemplo, instaladores regionais menores sem dados financeiros transparentes), utilizamos premissas de penetração vinculadas a hectares irrigados e, em seguida, revalidamos os volumes implícitos com o feedback das entrevistas.
Para as previsões, foi aplicada uma análise de cenários, orientada por uma lista reduzida de variáveis que os stakeholders consistentemente associam às decisões de compra. Essas variáveis incluíam a disponibilidade de crédito rural, os custos de energia que afetam as escolhas de bombeamento (incluindo o interesse em sistemas solares híbridos), o sentimento em relação aos preços das principais commodities e o estresse hídrico provocado por condições climáticas que acelera a conversão da irrigação superficial. Esses fatores foram traduzidos em trajetórias de adoção e precificação, e os resultados foram revisados novamente com os respondentes de campo antes da aprovação final.
Validação de Dados e Ciclo de Atualização
A validação foi realizada por meio de múltiplas verificações, de modo que o número final não dependa de nenhuma fonte isolada. Os resultados do modelo foram comparados com sinais independentes, como fluxos comerciais para categorias de equipamentos relevantes, variações na área irrigada e o ritmo de instalações de pivôs centrais relatado nas entrevistas; em seguida, quaisquer valores discrepantes foram investigados antes da aceitação.
Uma segunda revisão por analista foi utilizada para verificar novamente a lógica das unidades, as conversões de moeda e a razoabilidade das variações ano a ano, seguida de gatilhos de recontato quando uma premissa-chave se alterou de forma significativa. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como mudanças importantes na política de crédito rural ou movimentos bruscos nos custos de insumos. Imediatamente antes da entrega, um analista realiza uma revisão final para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Máquinas de Irrigação Agrícola do Brasil segundo a Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para máquinas de irrigação no Brasil podem parecer muito distintos, mesmo quando o tema parece idêntico. Cada publicador define os limites do produto e o ponto de captura de vendas de forma diferente. As diferenças também surgem quando uma estimativa é construída a partir da lógica da base instalada, enquanto outra se apoia mais em códigos de comércio ou definições mais restritas de equipamentos.
Os fatores que geram as divergências geralmente se resumem ao que é contabilizado como receita de máquinas em comparação com itens adjacentes, como o preço é tratado entre grandes pivôs e pacotes menores de gotejamento, e com que rapidez as premissas são atualizadas quando as condições de crédito e o sentimento de gastos das propriedades mudam. O momento da conversão cambial também é relevante no Brasil, pois a utilização de janelas de taxa de câmbio diferentes pode alterar um valor em USD mesmo quando a demanda local permanece inalterada.
Comparação de referências
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,07 bilhão de USD (2025) | |
| Publicador do Setor A | 0,10 bilhão de USD (2025) | Esta estimativa parece utilizar um conjunto de equipamentos mais restrito, o que pode subestimar os pacotes integrados, como bombas, acionamentos e unidades de controle, quando são vendidos junto com o sistema de irrigação em vez de separadamente. |
| Empresa de Pesquisa B | 0,81 bilhão de USD (2024) | O valor está ancorado em um ano-base anterior e pode aplicar uma cadência de atualização diferente para preços e mix, especialmente entre sistemas de pivô central e de gotejamento, o que pode alterar os totais quando o investimento das propriedades muda rapidamente. |
A tabela mostra uma ampla variação que decorre principalmente de escolhas de escopo e temporalidade. No modelo da Mordor Intelligence, os sistemas de pivô, linear, aspersão e gotejamento fabricados em fábrica são contabilizados em conjunto com os componentes integrados que normalmente são adquiridos como parte do pacote de equipamentos originais, o que afasta o total de estudos que separam esses itens ou utilizam premissas mais antigas de preço e mix. Com esses limites claramente definidos e verificados em relação aos indicadores de demanda e ao feedback dos canais, o resultado permanece rastreável e reproduzível para fins de planejamento.
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de máquinas de irrigação agrícola no Brasil em 2031?
O mercado está projetado para atingir USD 2,10 bilhões até 2031.
Qual sistema de irrigação detém atualmente a maior participação?
Os sistemas de pivô central e deslocamento lateral lideraram com 45% de participação em 2025.
Com que velocidade os sistemas de irrigação movidos a energia solar estão crescendo?
As soluções solares e híbridas estão se expandindo a uma CAGR de 18% até 2031.
Qual segmento de componentes está se expandindo mais rapidamente?
Controladores e sensores estão avançando a uma CAGR de 16% entre 2026 e 2031.
Por que se espera que as propriedades de médio porte aumentem seus gastos?
O acesso mais fácil ao crédito subsidiado e os modelos de pivô menores se alinham com seus perfis de capital, sustentando uma CAGR de 12%.