
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 47.5 gigawatt |
| Volume do Mercado (2026) | 49.69 gigawatt |
| Volume do Mercado (2031) | 62.28 gigawatt |
| Taxa de crescimento (2026 - 2031) | 4.62 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bioenergia na Europa por Mordor Intelligence
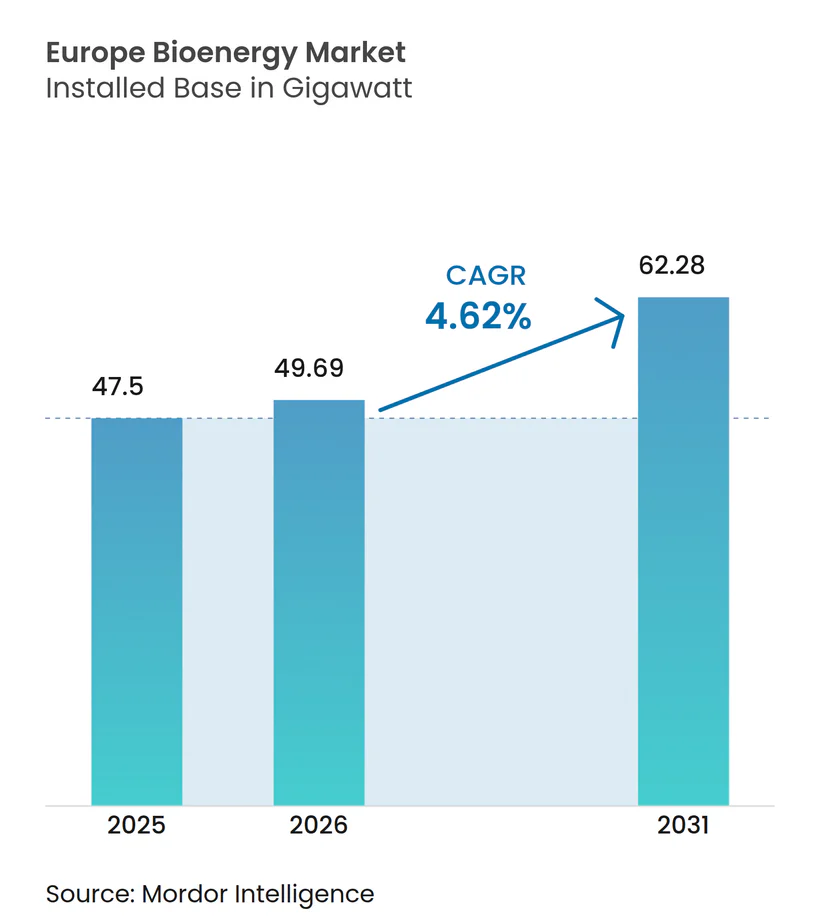
O tamanho do Mercado de Bioenergia na Europa foi avaliado em 47,5 gigawatts em 2025 e estima-se que cresça de 49,69 gigawatts em 2026 para atingir 62,28 gigawatts até 2031, a um CAGR de 4,62% durante o período de previsão (2026-2031).
A continuidade das políticas ao abrigo da Diretiva de Energias Renováveis III, a reconversão constante de centrais a carvão para biomassa e a crescente procura corporativa de energia térmica disponível 24 horas por dia mantêm o crescimento global intacto, mesmo com a expansão da capacidade a abrandar em relação ao ritmo acelerado da década anterior. Os operadores concentram os investimentos em melhorias de eficiência, logística de matérias-primas em conformidade com o Regulamento da UE sobre Produtos sem Desflorestação (EUDR) e retrofits de emissões negativas, em vez de novas construções de raiz. O biogás emerge como o principal motor de crescimento, uma vez que a digestão anaeróbica converte resíduos agrícolas e alimentares em biometano compatível com a rede, desbloqueando novas receitas provenientes de taxas de deposição e vendas na rede de gás. Entretanto, a biomassa sólida mantém o seu papel central nos sistemas de aquecimento urbano e de cogeração (CHP) que fornecem energia de base fiável onde a intermitência solar e eólica continua a ser uma limitação.
Principais Conclusões do Relatório
- Por tipo, a biomassa sólida detinha 58,52% da participação no mercado de bioenergia na Europa em 2025, enquanto se prevê que o biogás registe o CAGR mais rápido de 6,44% até 2031.
- Por matéria-prima, os resíduos florestais lideraram com 41,12% do tamanho do mercado de bioenergia na Europa em 2025; os resíduos agrícolas representam o fluxo de crescimento mais rápido, com um CAGR de 6,02% até 2031.
- Por tecnologia, a combustão representou 54,15% do tamanho do mercado de bioenergia na Europa em 2025, enquanto a gaseificação, a pirólise e outras tecnologias estão a ganhar terreno a um CAGR de 7,66%.
- Por aplicação, a geração de eletricidade captou 44,05% do tamanho do mercado de bioenergia na Europa em 2025; os requisitos de combustível para transporte estão a expandir-se mais rapidamente, com um CAGR de 6,63% até 2031.
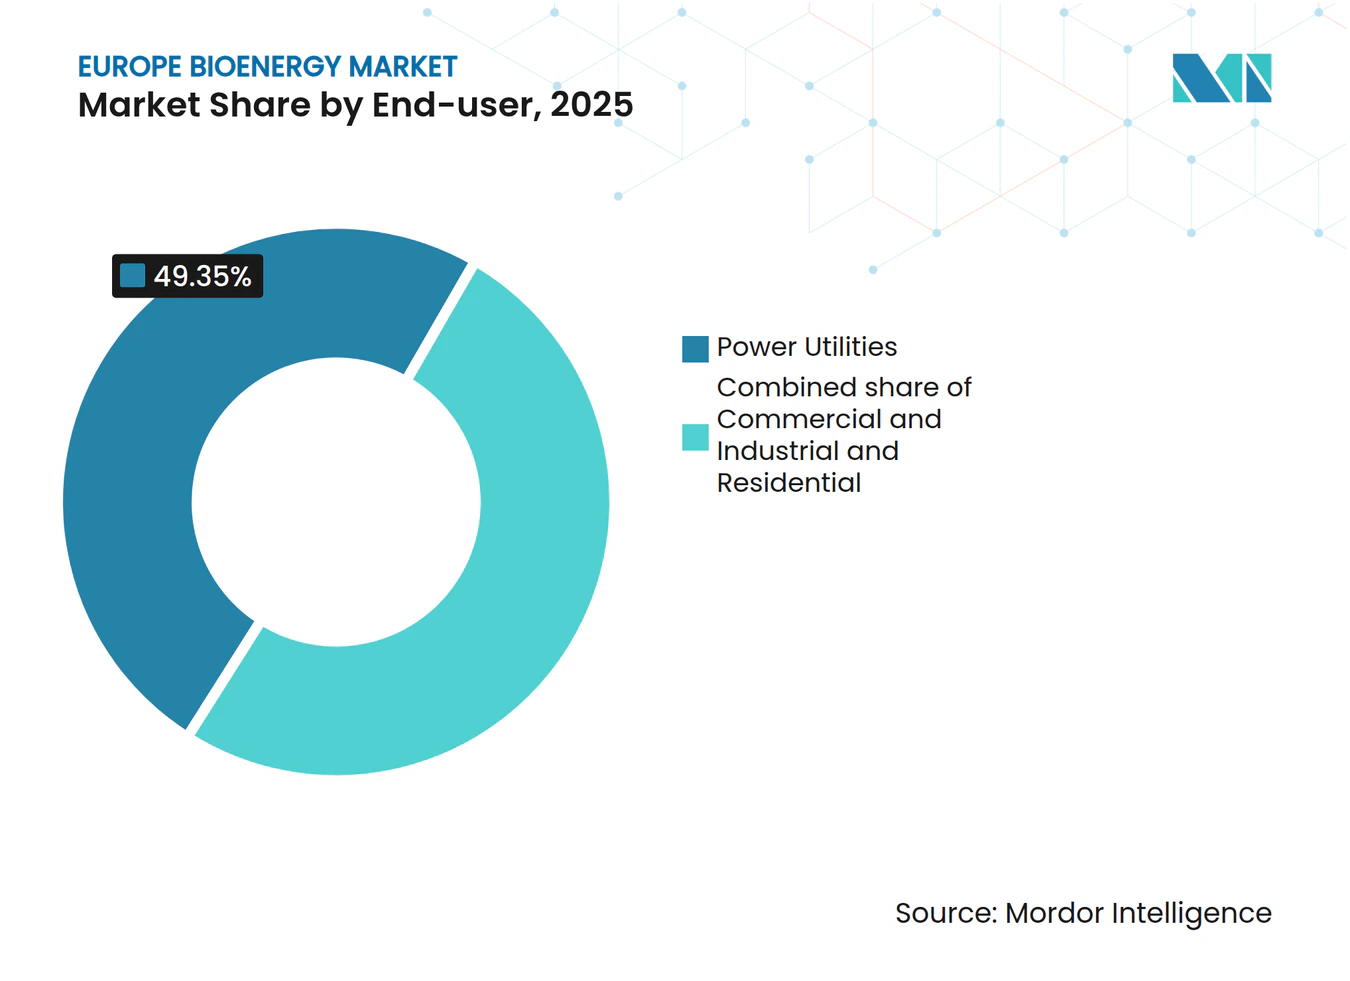
- Por utilizador final, as concessionárias de energia detinham uma participação de 49,35% no tamanho do mercado de bioenergia em 2025, enquanto se prevê que a procura comercial e industrial avance a um CAGR de 6,17% entre 2026 e 2031.
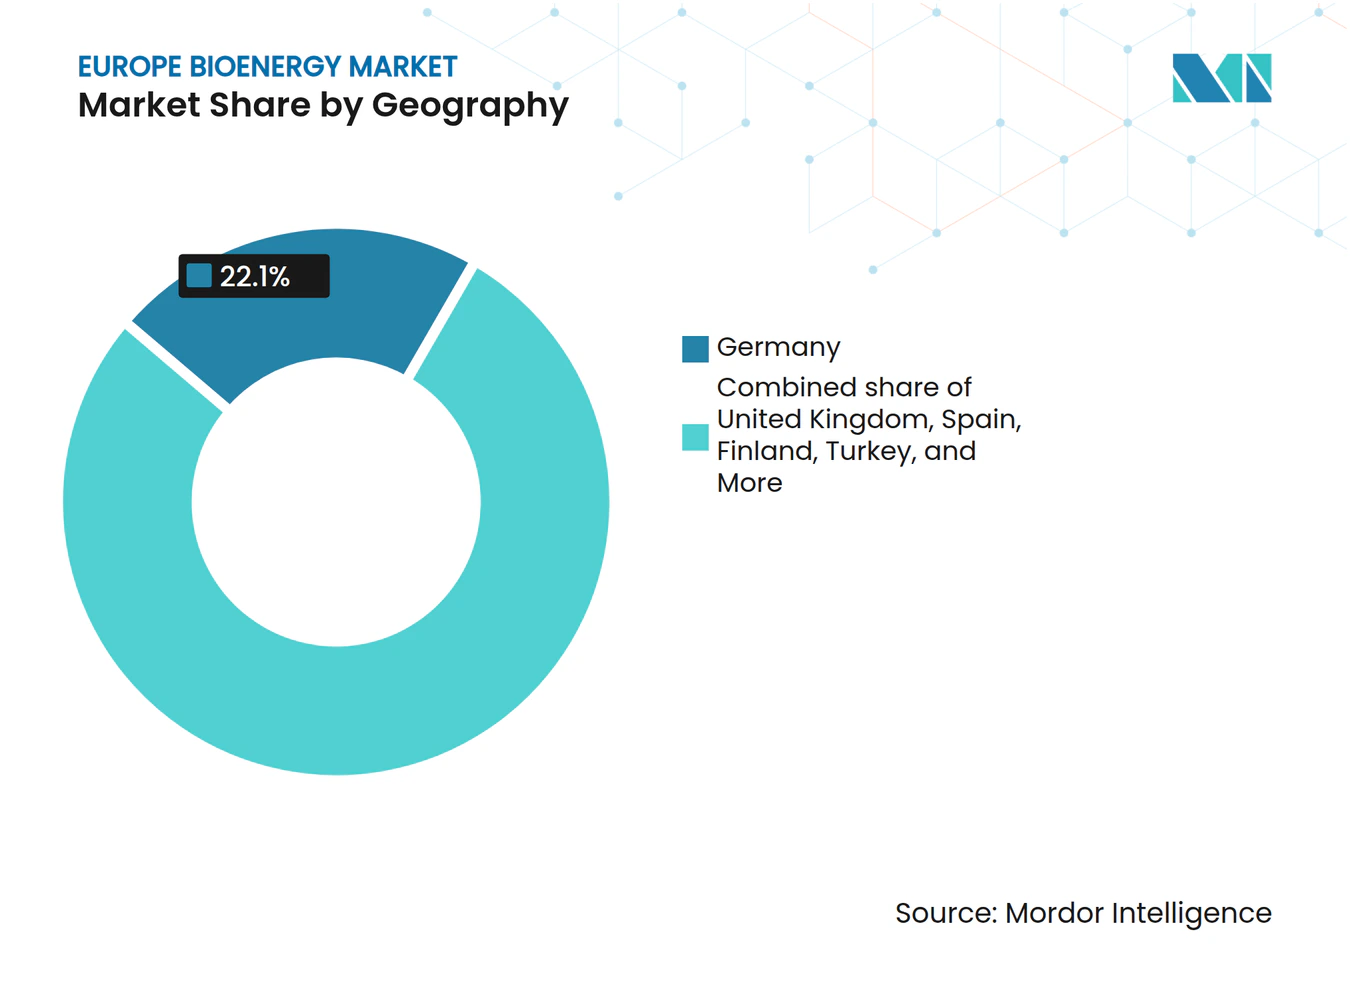
- Por geografia, a Alemanha comandava 22,03% da participação no mercado de bioenergia na Europa em 2025 e mantém a liderança com tarifas de injeção reforçadas, licenças de biometano simplificadas e financiamento para projetos-piloto de BECCS.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Metas da Diretiva de Energias Renováveis III da UE para 2030 | +1.2 % | Alemanha, França, Itália | Médio prazo (2-4 anos) |
| Regimes nacionais de incentivo ao calor a partir de biomassa | +0.9 % | Alemanha, Finlândia, Reino Unido, países nórdicos | Curto prazo (≤ 2 anos) |
| Roteiro da UE para 35 bcm de biometano | +0.7 % | França, Alemanha, Itália, Países Baixos | Médio prazo (2-4 anos) |
| Compromissos corporativos de abastecimento de calor renovável 24/7 | +0.8 % | Polos industriais na Alemanha, Finlândia, França | Longo prazo (≥ 4 anos) |
| Conversões de centrais elétricas de carvão para biomassa | +0.6 % | Reino Unido, Turquia, Europa de Leste | Curto prazo (≤ 2 anos) |
| Fluxos de receitas de emissões negativas BECCS | +0.5 % | Finlândia, Reino Unido, Alemanha | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Metas da Diretiva de Energias Renováveis III da UE para 2030
A Diretiva III obriga os Estados-Membros a atingir uma quota de 42,5% de energia renovável até 2030 e estabelece submetas vinculativas para os transportes, o aquecimento e a indústria, sustentando a procura plurianual de biomassa sustentável e biometano em setores onde a eletrificação está atrasada.(1)
Regimes nacionais de incentivo ao calor a partir de biomassa
O pacote de biomassa alemão de 2024 melhorou as tarifas de injeção para cogeração e reduziu a burocracia para a valorização do biogás, enquanto a Finlândia isenta a biomassa para aquecimento urbano do imposto sobre o carbono, sustentando a economia da substituição de combustíveis que favorece os resíduos florestais.(2)
Roteiro da UE para 35 bcm de biometano
O REPowerEU visa quase triplicar a produção de biometano para 35 bcm até 2030, prevendo EUR 37 mil milhões em digestores anaeróbicos, unidades de purificação de gás e pontos de injeção, um vento favorável para o segmento de resíduos agrícolas em rápida expansão.
Compromissos corporativos de abastecimento de calor renovável 24/7
Grandes empresas industriais celebram contratos com promotores locais de biomassa para fornecimento contínuo de vapor, garantindo a conformidade com o Âmbito 2 e subscrevendo acordos de compra de calor de longa duração que reduzem o risco do financiamento de projetos.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Limites de matérias-primas sustentáveis e de ILUC | -1.1 % | Alemanha, Países Baixos | Médio prazo (2-4 anos) |
| Logística de importação de pellets e volatilidade de custos | -0.8 % | Reino Unido, Países Baixos, Bélgica | Curto prazo (≤ 2 anos) |
| Encargo do Regulamento da UE sobre Produtos sem Desflorestação | -0.6 % | Cadeias de abastecimento dependentes de importações | Curto prazo (≤ 2 anos) |
| Adoção de veículos elétricos a diluir a procura de biocombustíveis líquidos | -0.4 % | Mercados de transporte rodoviário nórdicos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Limites de matérias-primas sustentáveis e de ILUC
Os combustíveis à base de culturas estão limitados a 7% da energia para transportes, empurrando os compradores para resíduos mais caros e tornando a documentação de certificação mais rigorosa e dispendiosa.(3)
Encargo do Regulamento da UE sobre Produtos sem Desflorestação
Oitenta e cinco por cento dos pellets europeus provêm da América do Norte e enfrentam estrangulamentos no transporte; a conformidade com o EUDR acrescenta EUR 15-25 por tonelada em documentação e auditorias de terceiros.(4)
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
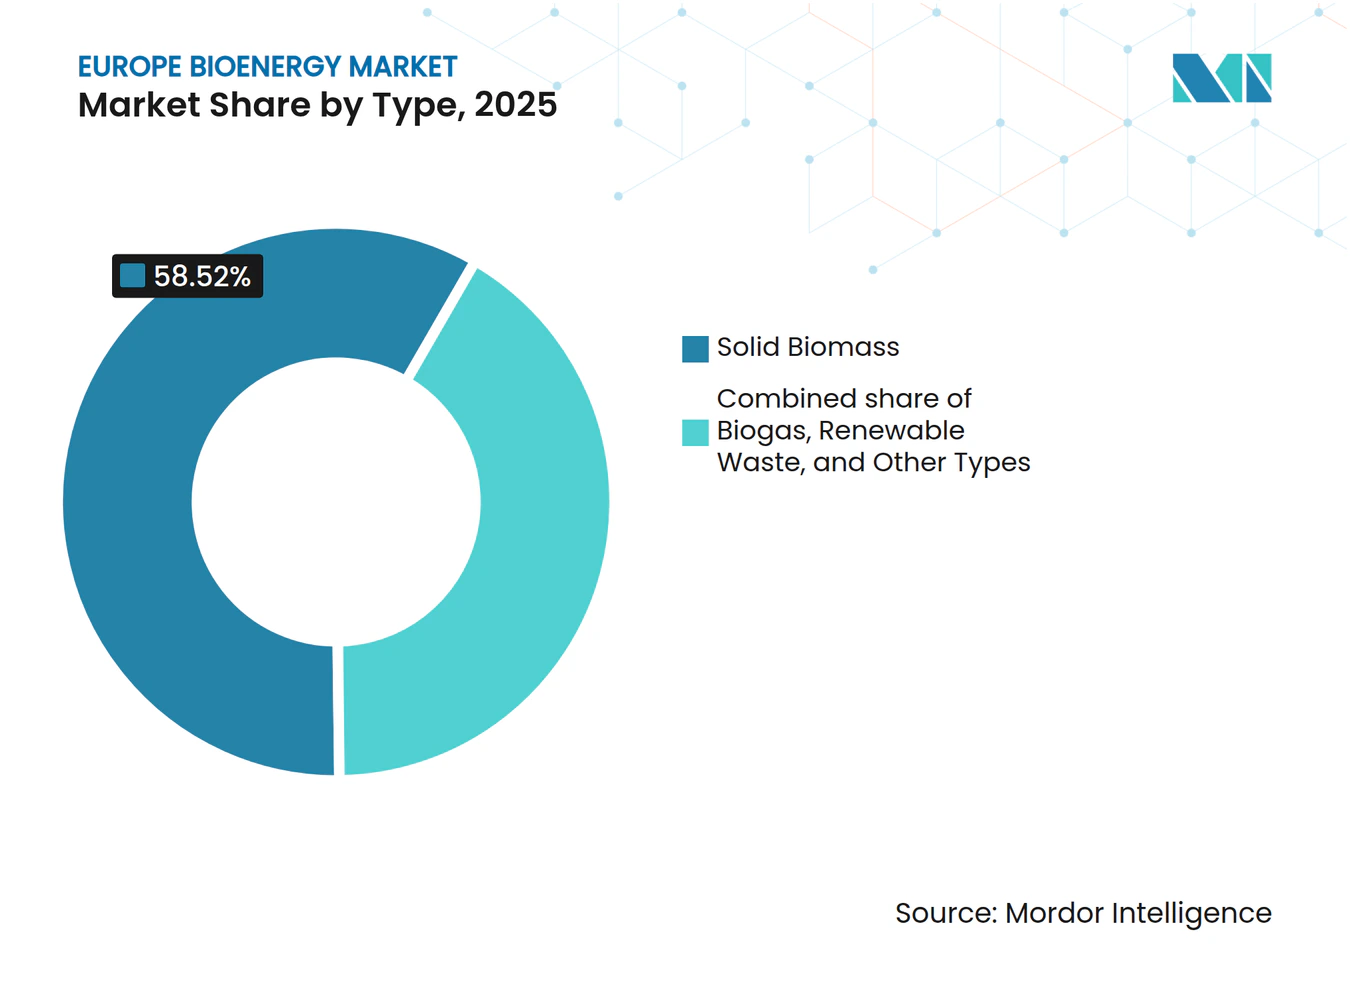
A Dominância da Biomassa Sólida Enfrenta o Desafio do BiogásA biomassa sólida retém 58,52% do tamanho do mercado de bioenergia na Europa em 2025 graças à ubiquidade da cogeração. No entanto, o crescimento abranda à medida que o EUDR aumenta a burocracia e alguns operadores de aquecimento urbano testam retrofits de bombas de calor. O biogás avança a um CAGR de 6,44% até 2031, à medida que a digestão anaeróbica converte estrume, resíduos de culturas e resíduos alimentares em gás de qualidade para a rede, injetado através de mais de 1.200 pontos de ligação. Os fluxos de resíduos renováveis também aumentam onde as receitas de taxas de deposição compensam os custos das matérias-primas, melhorando a resiliência do fluxo de caixa das instalações.



Por Matéria-Prima:
Os Resíduos Agrícolas Ganham Terreno à Liderança FlorestalOs resíduos florestais mantêm a maior quota com 41,12%, mas enfrentam sobretaxas de rastreabilidade. Os resíduos agrícolas crescem mais rapidamente, a um CAGR de 6,02%, após a mecanização reduzir os custos de recolha, evitando simultaneamente as penalizações por ILUC. As culturas energéticas permanecem um nicho devido ao escrutínio sobre o uso do solo, e os resíduos orgânicos sólidos urbanos expandem-se ao abrigo das regras da UE de desvio de aterros. Os avanços na mecanização e na logística reduziram os custos de recolha de resíduos agrícolas em até 30%, abrindo a paridade de preços com os pellets importados, mesmo antes dos impactos das sobretaxas do EUDR.
A dependência de resíduos florestais expõe os operadores a taxas de diligência devida ao abrigo do EUDR estimadas em EUR 15–25 por tonelada, enquanto as culturas sequenciais aproveitam as explorações agrícolas locais e a infraestrutura existente de armazenamento de cereais para um abastecimento integrado. Os fluxos de resíduos orgânicos e municipais também ganham quota ao abrigo da legislação de economia circular que obriga os municípios a desviar os resíduos biogénicos dos aterros, canalizando matérias-primas para digestores anaeróbicos. As culturas energéticas e as algas permanecem em fases-piloto, mas atraem subsídios de I&D para a diversificação de matérias-primas marítimas e de combustível de aviação sustentável (SAF).
Por Tecnologia:
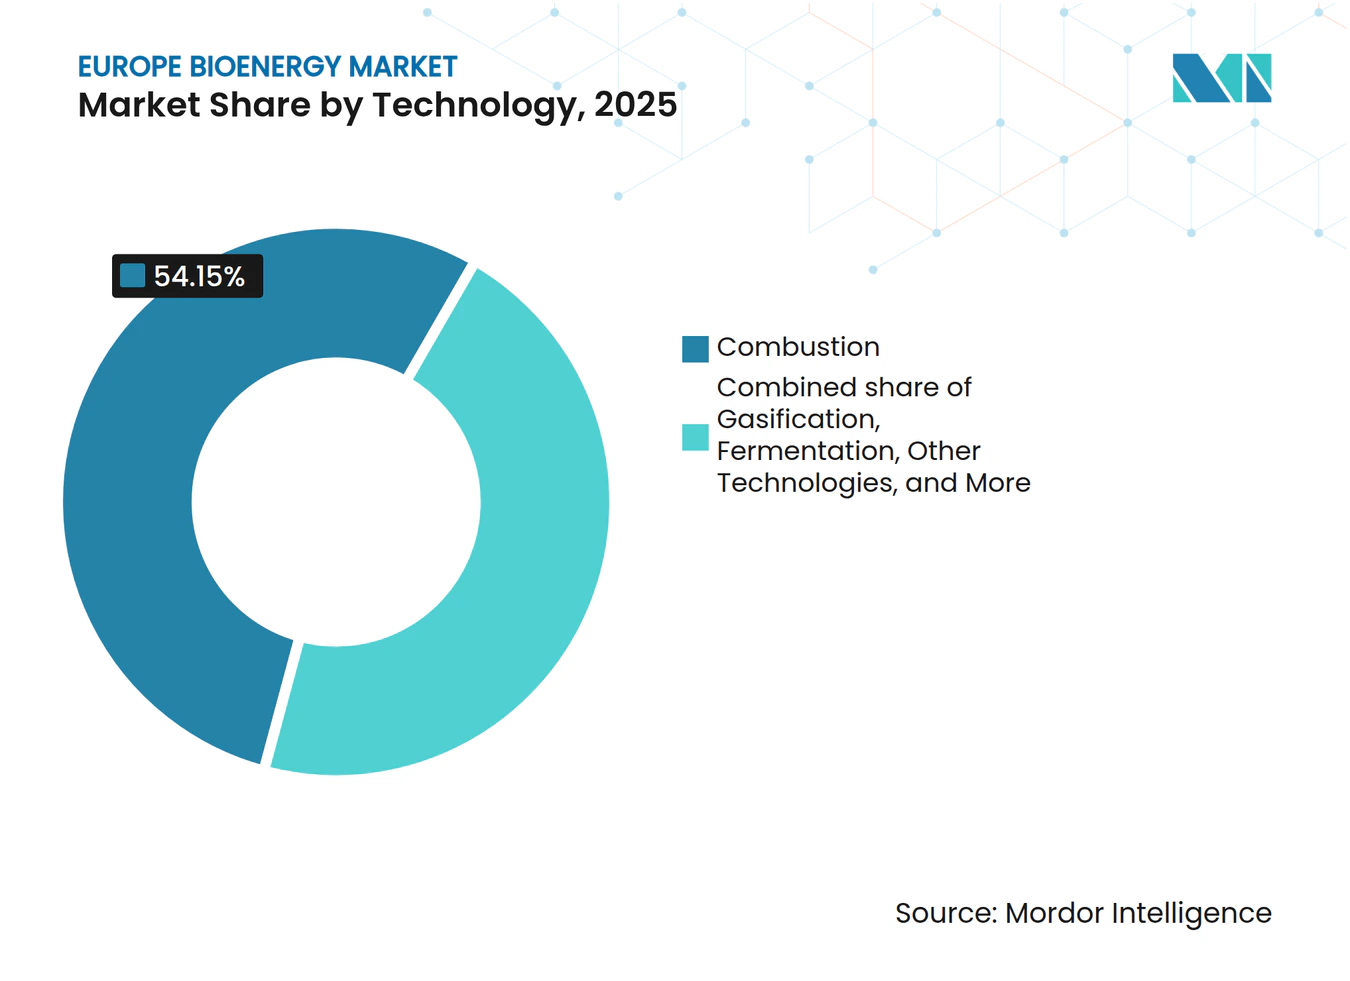
A Liderança da Combustão Desafiada pela InovaçãoA combustão ainda sustenta 54,15% da energia fornecida, valorizada pela sua simplicidade e pelas caldeiras existentes. No entanto, outras tecnologias (como a bioenergia de algas, a liquefação hidrotérmica e os processos microbianos) registam um CAGR de 7,66%, desbloqueando maior eficiência térmica e produzindo gás de síntese, bio-óleo ou álcoois adequados aos mandatos da aviação e do setor marítimo. A digestão anaeróbica beneficia de receitas duplas provenientes do gás e dos fertilizantes de digestato.

Por Aplicação:
O Combustível para Transporte Acelera Além da EletricidadeA geração de eletricidade detém uma quota de 44,05%, mas enfrenta a concorrência de leilões de energia eólica e solar mais baratos. A procura de combustível para transporte aumenta a um CAGR de 6,63%, impulsionada pelo piso de mistura de SAF do Reino Unido, que sobe de 2% em 2025 para 22% em 2040, e pelos novos objetivos da UE para combustíveis marítimos. A geração de calor e a cogeração preservam uma procura estável onde a biomassa fornece vapor de alta temperatura além do alcance das bombas de calor.
Os sistemas de Cogeração otimizam a eficiência energética através da produção simultânea de eletricidade e calor, atingindo taxas de utilização de combustível de 85-90% em comparação com 35-45% para a geração exclusiva de eletricidade, criando vantagens competitivas em aplicações industriais e comerciais. A combinação de aplicações demonstra a evolução do mercado em direção a utilizações de maior valor acrescentado, onde a bioenergia oferece vantagens únicas face a outras tecnologias renováveis, particularmente nos setores de transporte que enfrentam desafios de eletrificação e nos processos industriais que requerem calor de alta temperatura consistente.
Por Utilizador Final:
O Setor Comercial Impulsiona a Procura IndustrialAs concessionárias de energia ainda adquirem metade da produção, mas as margens estreitam-se. Os compradores comerciais e industriais expandem-se a um CAGR de 6,17%, priorizando contratos de calor a partir de biomassa chave-na-mão para atingir metas de emissões líquidas nulas nos setores da química, alimentação e papel. As famílias rurais mantêm-se fiéis às salamandras de pellets onde os retrofits de bombas de calor continuam a ser economicamente inviáveis.
Análise Geográfica
Mercado de Bioenergia da Europa
A Alemanha detém uma participação de 22,03% no mercado de bioenergia da Europa, sustentada por complementos tarifários para biogás flexível, uma Estratégia Nacional de Biomassa que amplia a utilização de resíduos e subsídios iniciais para BECCS. A Finlândia aproveita sua densa cobertura florestal e isenções de imposto sobre carbono para manter a competitividade do aquecimento a madeira, ao mesmo tempo em que mapeia oportunidades de captura de 15 Mt de CO₂ para sua frota de biomassa. A França expande o biometano por meio de 737 instalações operacionais, com trajetória para atingir 50 TWh até 2030, graças a contratos de compra garantida. A França concentra-se no biometano com qualidade de rede, implementando licenciamentos simplificados que reduzem de seis a doze meses os ciclos de desenvolvimento de plantas. Acordos de compra garantida a preços indexados eliminam o risco de volume para agricultores e cooperativas.
Mercado de Bioenergia da Espanha e da Itália
A Espanha registra um crescimento anual de 6,95%; o mercado foi reaberto após anos de incerteza quando a Repsol injetou capital na Genia Bioenergy. O portfólio resultante combina o fornecimento de resíduos agrícolas com a alta cobertura de distribuição de gás da Espanha, permitindo que o biometano substitua o gás fóssil sem a necessidade de nova infraestrutura. A Itália compartilha a tese de valorização de resíduos da Espanha, mas depende mais de parcerias industriais, como a Edison-Kanadevia, para instalar digestores próximos a clusters de processamento de alimentos, aproveitando a recuperação de calor residual para a eficiência dos locais.
Mercado de Bioenergia do Reino Unido e dos Países Baixos
O Reino Unido encontra-se em uma encruzilhada política. Uma revisão dos subsídios à biomassa lança incertezas sobre as perspectivas econômicas das plantas de pellets já existentes, embora os projetos-piloto de BECCS recebam apoio do Tesouro como elemento central da meta de emissões líquidas zero. A Drax, por exemplo, planeja instalar captura de carbono em sua unidade de 2,6 GW, potencialmente criando o maior hub de biomassa-BECCS da Europa. Nos Países Baixos, o encerramento dos subsídios freou os grandes projetos de biomassa florestal, mas as instalações de conversão de resíduos municipais em biogás continuam operando sob as metas de economia circular. Os operadores concentram-se em digestores de pequena escala integrados a redes de aquecimento urbano, evitando reações políticas negativas relacionadas às importações de pellets.
Nota: As participações de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Panorama regulatório
A Diretiva de Energias Renováveis III da UE (Diretiva (UE) 2023/2413) continua a ser o quadro de referência para os critérios de sustentabilidade da bioenergia e a elegibilidade das alegações de energia renovável em eletricidade, calor e transporte, com limiares mais estritos de gases de efeito de estufa e maior ênfase no princípio da utilização em cascata da biomassa. Um marco de conformidade a curto prazo é a Diretiva Delegada da Comissão (UE) 2024/1405, que atualiza as regras sobre matérias-primas do Anexo IX e exige transposição até 14 de setembro de 2025, definindo quais os percursos de biocombustíveis e biogás que se qualificam para a contabilização de metas e regimes de apoio.
O Sustainable Biomass Program (SBP) foi reconhecido novamente ao abrigo da Decisão de Execução da Comissão (UE) 2024/3191, a partir de 19 de dezembro de 2024, proporcionando uma via aceite para demonstrar a conformidade com a RED até 21 de dezembro de 2029. Em 2026, a Comissão Europeia avançou com ações relacionadas com o ILUC, incluindo uma trajetória de ato delegado para reduzir a contribuição dos biocombustíveis e combustíveis de biomassa de risco ILUC elevado até 2030 e uma revisão da Comissão (COM(2026) 36) que reafirmou a classificação de risco ILUC elevado para o óleo de palma. Esta mudança está a levar as práticas de aquisição e contratação para resíduos, desperdícios e matérias-primas demonstravelmente de baixo risco ILUC.
Panorama Competitivo
Concentração do Mercado
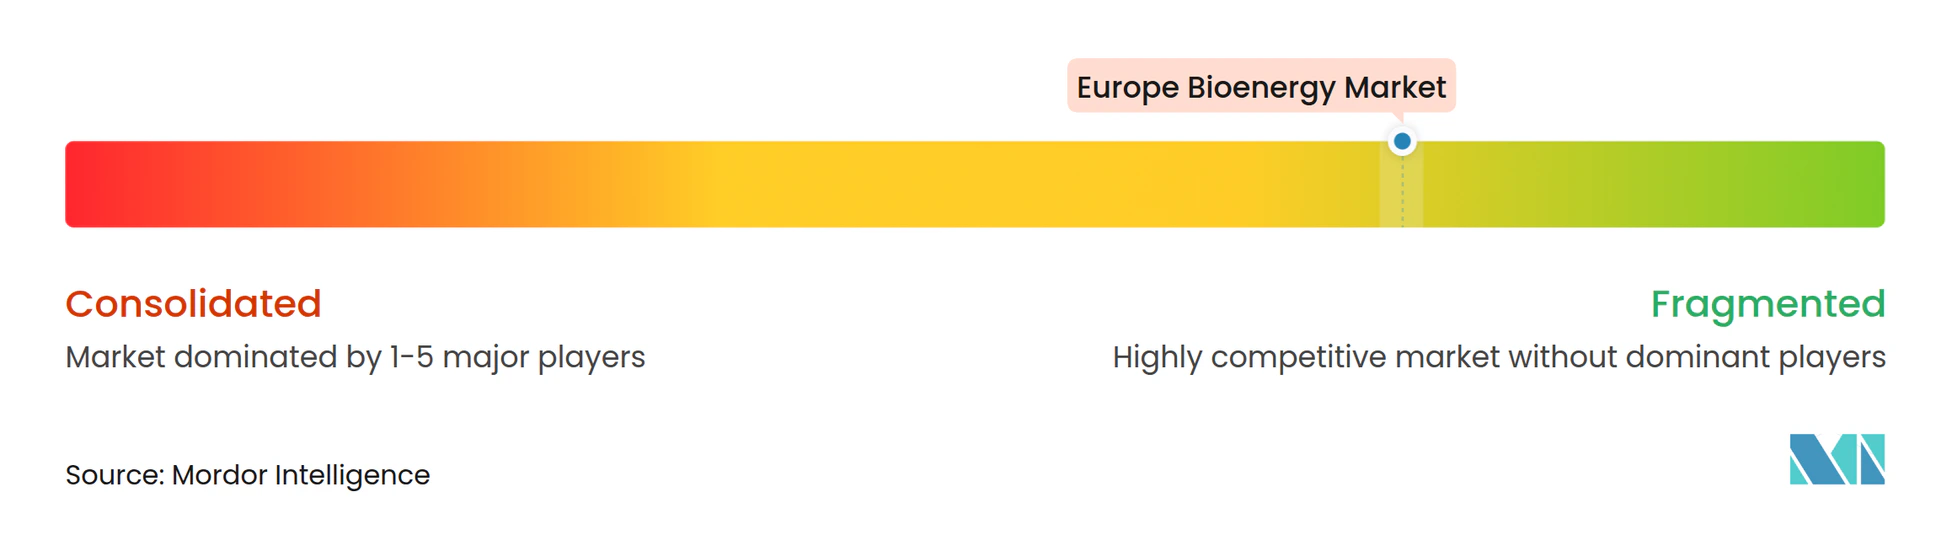
O mercado de bioenergia na Europa é moderadamente fragmentado, com grandes grupos energéticos integrados, concessionárias diversificadas e operadores especializados em biomassa a competir em nichos distintos. Shell, BP e TotalEnergies exploram cadeias de abastecimento de combustível consolidadas para escalar as suas ofertas de HVO e biometano, frequentemente através de joint ventures com cooperativas agrícolas. Operadores especializados como a Verbio (biometano de resíduos de culturas), a Enviva (pellets) e a Neste (HVO) aproveitam a profundidade tecnológica para defender as margens face a concorrentes de maior dimensão.
A integração vertical molda a estratégia: a Copenhagen Infrastructure Partners combina contratos de matérias-primas com capacidade de financiamento de projetos para entregar polos de biometano de raiz, enquanto a Drax e a Vattenfall tratam os retrofits de BECCS como opções sobre futuros certificados de remoção de carbono. Nos combustíveis para transporte, a Neste mantém a vantagem de pioneira na produção de HVO, abastecendo tanto frotas rodoviárias como produtores de SAF. O segmento intermédio conta com dezenas de promotores regionais de biogás que utilizam kits de digestores modulares para aproveitar matérias-primas dispersas. Esta heterogeneidade mantém a descoberta de preços a nível local e estimula fusões e aquisições, exemplificadas pela aquisição dos ativos nórdicos da St1 pela 1Vision Biogas em 2024.
Líderes do Setor de Bioenergia na Europa
-
Drax Group plc
-
ENGIE SA
-
Verbio SE
-
Shell plc
-
Vattenfall AB
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Bioenergia na Europa Empresas cobertas neste relatório
- Shell plc
- BP plc
- Drax Group plc
- ENGIE SA
- Verbio SE
- Vattenfall AB
- Neste Oyj
- TotalEnergies SE
- Bunge Ltd
- Air Liquide SA
- Greenergy International Ltd
- Abengoa Bioenergia SA
- Acciona Energía SA
- Harvest Energy Ltd
- CM Biomass Partners A/S
- Verbund AG
- Veolia Environnement SA
- Fortum Oyj
- Statkraft AS
- Ence Energía y Celulosa SA
Oportunidades de mercado e perspectivas futuras
A expansão do biometano e a infraestrutura de injeção na rede são as áreas de espaço em branco mais claras em toda a Europa, apoiadas pela orientação política do REPowerEU e por pipelines de investimento visíveis. Esta orientação política continua a apoiar a formação de pipelines de projetos, particularmente em torno da valorização e da integração de redes.
A trajetória da Comissão para 2026, destinada a eliminar gradualmente as contribuições de risco ILUC elevado até 2030, combinada com os critérios de sustentabilidade da RED III, aumenta o valor das cadeias de fornecimento baseadas em resíduos, da biomassa lenhosa certificada e de uma documentação robusta de balanço de massa. Também encoraja o investimento em sistemas de rastreabilidade, auditoria e reconfiguração logística. Para os operadores existentes, há margem para aumentar a produção de ativos de biometano subutilizados, tornando a eliminação de estrangulamentos, as melhorias na limpeza de gás e a otimização dos pontos de ligação uma via relativamente rápida para fornecimento certificado adicional destinado aos utilizadores finais de calor, indústria e transporte.
Desenvolvimentos industriais recentes em Mercado de Bioenergia na Europa
- Abril de 2026: A Drax Group plc concluiu a viagem inaugural transatlântica do M.V. Ultra Yorkshire, de Baton Rouge para o Porto de Liverpool, utilizando biocombustível B100 durante o transporte de pellets de biomassa. O carregamento destaca a descarbonização da logística de biomassa, uma vez que o escrutínio da sustentabilidade se desloca das origens das matérias-primas para as emissões da cadeia de fornecimento.
- Janeiro de 2026: A ENGIE SA assinou um acordo de compra de biometano por 10 anos com a PepsiCo no Reino Unido, ligado a uma unidade com capacidade de cerca de 60 GWh por ano no norte da Inglaterra. O contrato de longo prazo apoia o financiamento do projeto e reflete a crescente procura corporativa por gás renovável certificado como alternativa ao calor fóssil e à energia de processo.
- Dezembro de 2024: A European Energy adquiriu uma especialista dinamarquesa em valorização de biogás para reforçar a capacidade nórdica em biometano. A aquisição amplia o acesso a conhecimento e equipamento de valorização, apoiando o impulso para quotas mais elevadas de biometano com qualidade de rede e uma integração mais ampla da rede de gás.
Mercado de Bioenergia na Europa Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de bioenergia na Europa é definido como a capacidade de geração de energia e a produção proveniente de fontes biológicas, nas quais biomassa, biogás e biocombustíveis são convertidos em energia elétrica, calor ou energia para transporte utilizável dentro da Europa.
Exclusões do escopo: Este dimensionamento exclui fontes renováveis não biológicas (como eólica, solar e hidráulica) e qualquer capacidade de energia baseada em combustíveis fósseis, mesmo que utilizada em conjunto com a bioenergia no mesmo local.
Visão Geral da Segmentação
- Por Tipo
- Biomassa Sólida
- Biogás
- Resíduos Renováveis
- Outros Tipos
- Por Matéria-Prima
- Resíduos Agrícolas
- Resíduos Florestais
- Culturas Energéticas
- Resíduos Sólidos Urbanos
- Por Tecnologia
- Combustão
- Gaseificação
- Pirólise Rápida
- Digestão Anaeróbica
- Fermentação
- Outras Tecnologias
- Por Aplicação
- Geração de Eletricidade
- Geração de Calor
- Combustível para Transporte
- Cogeração (CHP)
- Por Utilizador Final
- Concessionárias de Energia
- Comercial e Industrial
- Residencial
- Por País
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Finlândia
- Turquia
- Resto da Europa
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Começamos construindo uma base de fatos consistente utilizando dados de oferta de energia, capacidade instalada e metas de política em países europeus. Fontes públicas como os balanços energéticos do Eurostat, as publicações da Comissão Europeia sobre energia e clima, os conjuntos de dados da Agência Internacional de Energia e as estatísticas da IRENA ajudam a alinhar definições e acompanhar mudanças por tipo de combustível. Para biomassa sólida e calor, também consultamos rastreadores setoriais como os barômetros do EurObserv'ER, que são utilizados para verificar se as tendências de consumo e produção estão se movendo na direção indicada pelo modelo.
Para traduzir indicadores técnicos em uma visão de mercado comparável entre países, analisamos publicações de agências nacionais de energia, publicações de operadores de rede quando relevantes, e anúncios de projetos divulgados pela imprensa de reputação. Registros contábeis de empresas e apresentações a investidores são então utilizados para confirmar cronogramas de comissionamento, status operacional e escolhas tecnológicas para os principais ativos. Em paralelo, utilizamos assinaturas pagas para dados financeiros e de inteligência empresarial, bases de dados de patentes e sinais de movimentação de cargas de importação/exportação para verificar cruzadamente a atividade de equipamentos e os padrões de movimentação de matérias-primas. As fontes aqui mencionadas são ilustrativas e não exaustivas, e diversas outras referências foram utilizadas para coletar dados, validar premissas e esclarecer a dinâmica do mercado.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar premissas que as fontes documentais não respondem completamente, especialmente no que diz respeito à utilização de plantas, ao comportamento de troca de combustível e ao impacto prático dos incentivos. Conversamos com operadores de ativos, desenvolvedores de projetos, fornecedores de equipamentos e serviços, participantes do fornecimento de combustível, concessionárias de energia e grandes usuários industriais nos principais mercados europeus, e em seguida verificamos novamente os resultados com um pequeno grupo de especialistas independentes quando as estimativas apresentam grande variação.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 36% | Diretores Executivos (CXOs): 15% |
| Nível intermediário: 46% | Líderes Funcionais/de Unidade: 26% |
| Empresas de menor porte: 18% | Gerentes: 59% |
Dimensionamento e Previsão do Mercado
Nossa lógica de dimensionamento utiliza uma combinação de abordagens de cima para baixo e de baixo para cima, na qual as adições e retiradas de capacidade de bioenergia por país são reconstruídas a partir de estatísticas energéticas, metas orientadas por políticas e pipelines de projetos conhecidos, sendo então convertidas em totais de mercado para a Europa. Os resultados são corroborados por aproximações seletivas de baixo para cima, incluindo capacidade amostrada por tecnologia, verificações de fatores de capacidade típicos e feedback de canais sobre a demanda por equipamentos, que são utilizados para ajustar valores discrepantes antes da finalização dos totais.
Alguns insumos mantêm o modelo ancorado em condições operacionais reais. A capacidade instalada por rota de bioenergia, os fatores de carga das plantas, os sinais de disponibilidade de matérias-primas e os prazos de comissionamento são utilizados para evitar a suposição de que projetos anunciados se tornam imediatamente capacidade produtiva. Também acompanhamos variáveis de política como mandatos de calor renovável e de mistura para transporte, além da velocidade de licenciamento e critérios de sustentabilidade, pois estes afetam tanto o que é construído quanto o que opera com alta utilização. Para as previsões, a análise de cenários é aplicada em torno da continuidade das políticas, da pressão sobre os preços das matérias-primas e das restrições da rede elétrica; em seguida, a trajetória final é alinhada à visão de consenso compartilhada pelos respondentes primários sobre o que é realista nos próximos cinco anos. Quando existem lacunas de dados por país ou tecnologia, realizamos interpolações utilizando mercados próximos com configurações de política e mix energético semelhantes, e então revalidamos a utilização implícita com o feedback das entrevistas.
Ciclo de Validação e Atualização de Dados
Validamos os resultados por meio de triangulação entre sinais independentes, incluindo movimentos de capacidade observados, tendências de produção de bioenergia reportadas e metas nacionais declaradas publicamente. Se o total de um país parecer incomumente alto ou baixo em relação a essas verificações externas, revisitamos a utilização, as premissas de conversão e o cronograma das adições, e então entramos novamente em contato com entrevistados selecionados quando a discrepância persiste.
Antes da aprovação final, o modelo e o texto narrativo passam por múltiplas revisões de analistas para que as definições permaneçam consistentes e os vínculos aritméticos entre as tabelas se mantenham corretos. O relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como grandes mudanças de política, fechamentos de grandes plantas ou alterações no pipeline de projetos. Imediatamente antes da entrega, realizamos uma atualização final para que os clientes recebam a visão mais recente, alinhada aos dados publicamente disponíveis mais recentes.
Dimensionamento do Mercado de Bioenergia na Europa pela Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os tamanhos de mercado publicados para a bioenergia na Europa podem parecer muito distintos entre si porque o mercado é às vezes medido em termos de valor e outras vezes reportado em unidades de energia, como capacidade ou produção. As diferenças também surgem quando os estudos combinam biocombustíveis, biogás e biomassa sólida de maneiras diferentes, ou quando utilizam coberturas geográficas distintas dentro da Europa.
Ao acompanhar as adições de capacidade e as verificações de utilização, a Mordor Intelligence mantém a estimativa vinculada às expansões de bioenergia na Europa medidas em gigawatts, e a diferença se amplia quando modelos baseados apenas em valor dependem de premissas de preço sem alinhá-las às taxas de operação e ao cronograma de comissionamento.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 47,50 GW (2025) | |
| Publicação Setorial A | 43,09 bilhões de USD (2025) | Esta estimativa é apresentada como um valor monetário e tende a agrupar as rotas de bioenergia com precificação simplificada, o que pode alterar os totais quando a utilização e o cronograma de comissionamento não são verificados explicitamente. |
| Publicação do Setor B | 5,10 bilhões de USD (2025) | Este valor parece utilizar uma definição mais restrita, que pode se concentrar em aplicações e programas de política selecionados, podendo excluir grandes parcelas do calor de biomassa sólida e ativos em escala de serviço público incluídos no escopo mais amplo da bioenergia na Europa. |
A tabela indica que a escolha de unidades e os limites do escopo são as principais razões para a dispersão, e não uma única premissa de demanda. Quando o dimensionamento é ancorado à capacidade instalada, a fatores de carga realistas e a um pipeline de projetos datado, o total do mercado é mais fácil de reproduzir país a país. Nossas verificações também são projetadas para identificar discrepâncias de cronograma, como ativos que foram anunciados mas ainda não foram comissionados ou que operam abaixo das taxas esperadas.
Principais Questões Respondidas no Relatório
Qual é a avaliação do mercado de bioenergia na Europa em 2026?
O tamanho do mercado de bioenergia na Europa é estimado em 49,69 GW em 2026.
Qual é o segmento de crescimento mais rápido no mercado de bioenergia na Europa?
O biogás lidera com um CAGR projetado de 6,44% de 2026 a 2031.
Por que razão as culturas sequenciais estão a ganhar relevância como matéria-prima para bioenergia?
Evitam penalizações por ILUC, melhoram a saúde do solo e agora igualam os custos dos pellets importados após melhorias logísticas.
Como irá o Regulamento da UE sobre Produtos sem Desflorestação afetar as importações de biomassa?
A partir de dezembro de 2025, os importadores de pellets devem fornecer dados de geolocalização e verificação por terceiros, acrescentando EUR 15–25 por tonelada aos custos de conformidade.
Qual é o país com a maior participação no mercado de bioenergia na Europa?
A Alemanha lidera com 22,03% da procura em 2025 e mantém o maior pipeline de projetos ao abrigo da sua Estratégia Nacional de Biomassa de 2024.
Qual é o papel do BECCS no futuro da bioenergia na Europa?
As políticas nórdicas e do Reino Unido já atribuem um preço às emissões negativas, levando as concessionárias a projetar instalações de biomassa que possam receber retrofits de captura de carbono mais tarde nesta década.