
Tamanho e Participação do Mercado de Fones de Ouvido para Aviação
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.31 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.75 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.88 % |
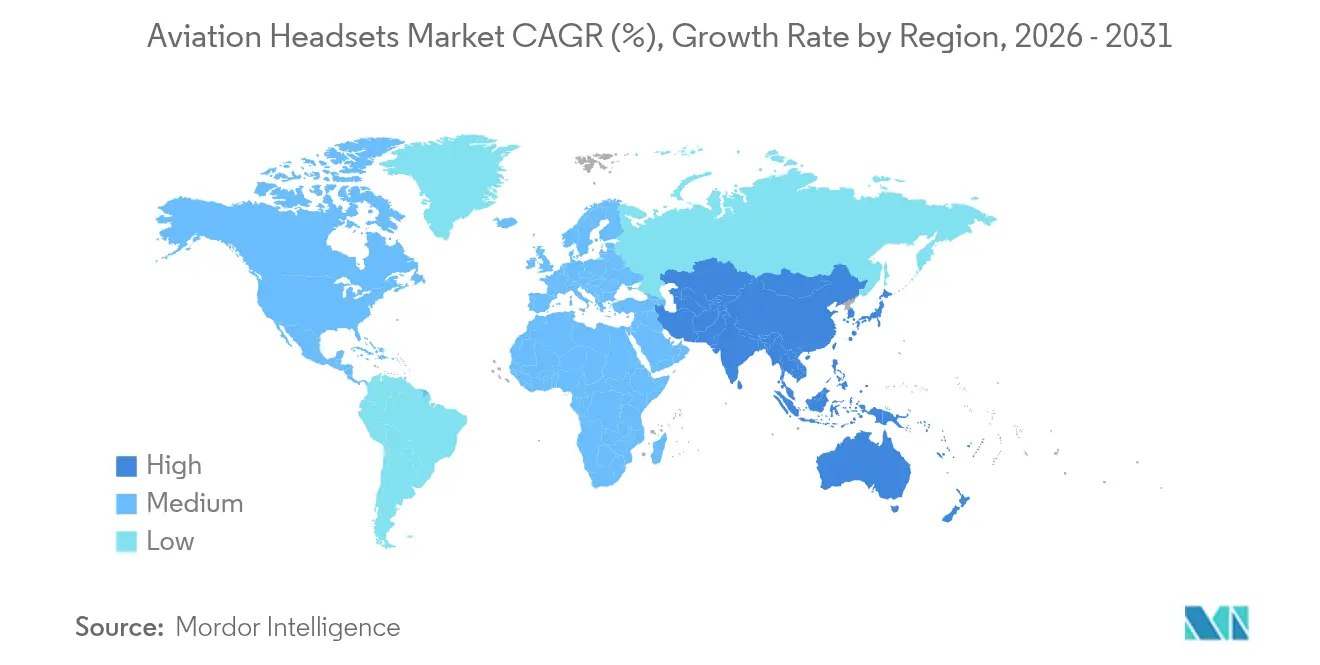
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
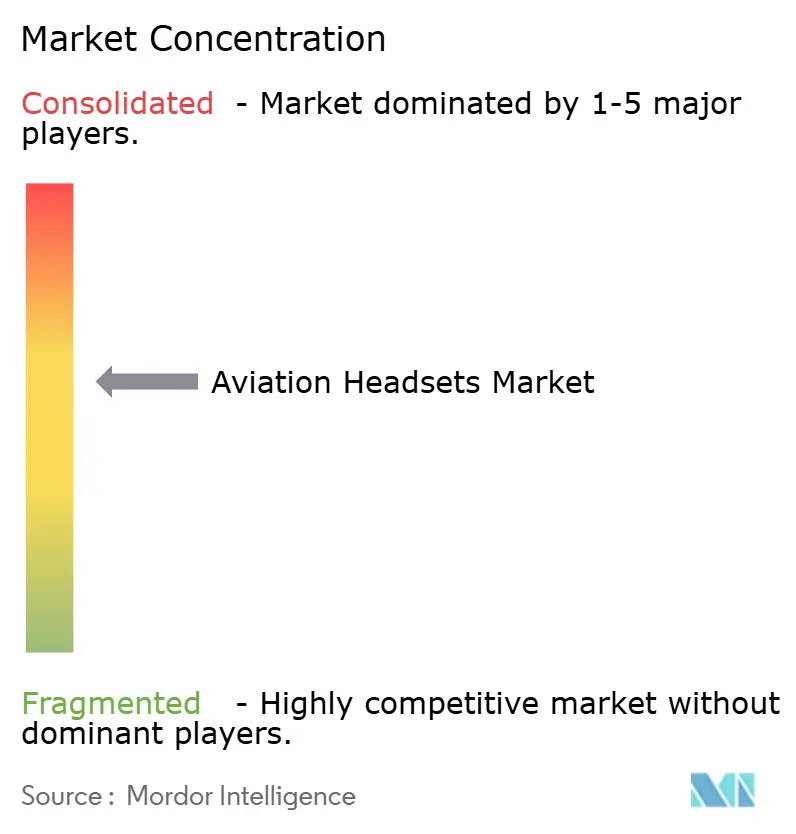
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fones de Ouvido para Aviação pela Mordor Intelligence
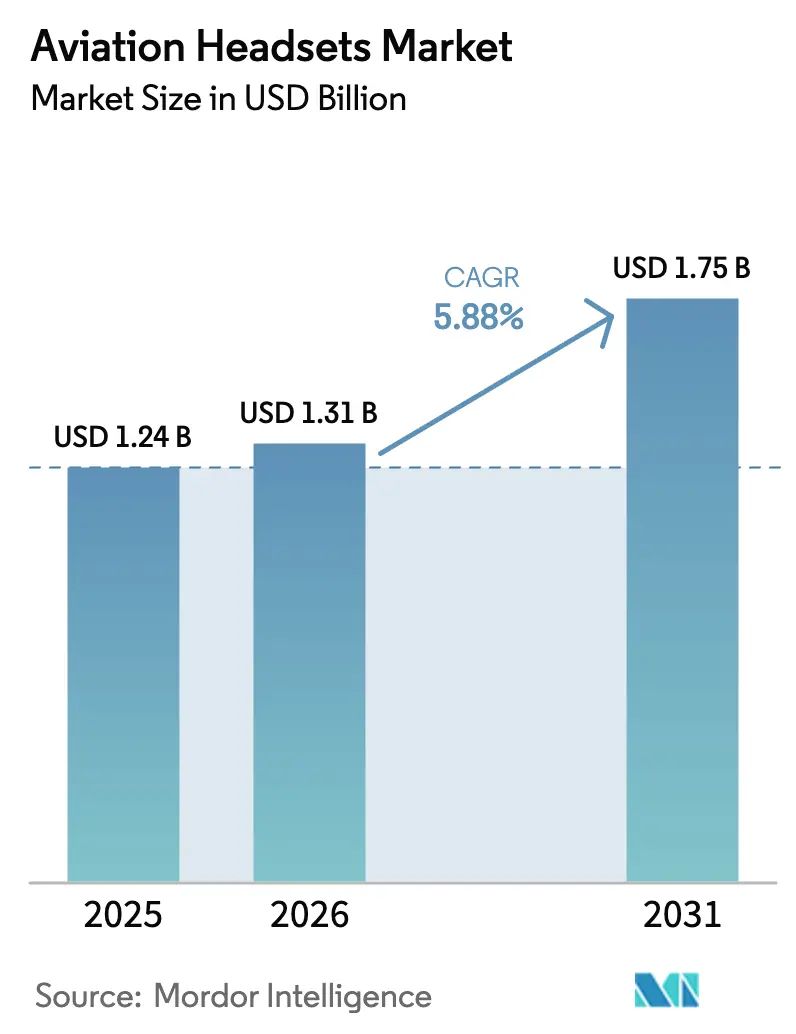
O tamanho do mercado de fones de ouvido para aviação foi avaliado em USD 1,24 bilhão em 2025 e estima-se que cresça de USD 1,31 bilhão em 2026 para atingir USD 1,75 bilhão até 2031, a um CAGR de 5,88% durante o período de previsão (2026-2031). Essa ascensão sustentada reflete a rápida adoção de fones de ouvido em programas de decolagem e pouso vertical elétrico (eVTOL), o crescimento contínuo das frotas de aviação comercial e militar, e uma forte recuperação nas matrículas de treinamento de pilotos à medida que as companhias aéreas reconstroem sua capacidade. Mandatos globais mais rígidos de proteção auditiva, ciclos constantes de modernização da defesa e a crescente aceitação de conectividade sem fio certificada nas cabines de pilotagem reforçam a demanda. A resiliência da cadeia de suprimentos para componentes acústicos e o combate a produtos falsificados permanecem fundamentais. No entanto, os fabricantes estabelecidos aproveitam os investimentos em P&D e a expertise em certificação para proteger sua participação e margem no mercado de fones de ouvido para aviação.
Principais Conclusões do Relatório
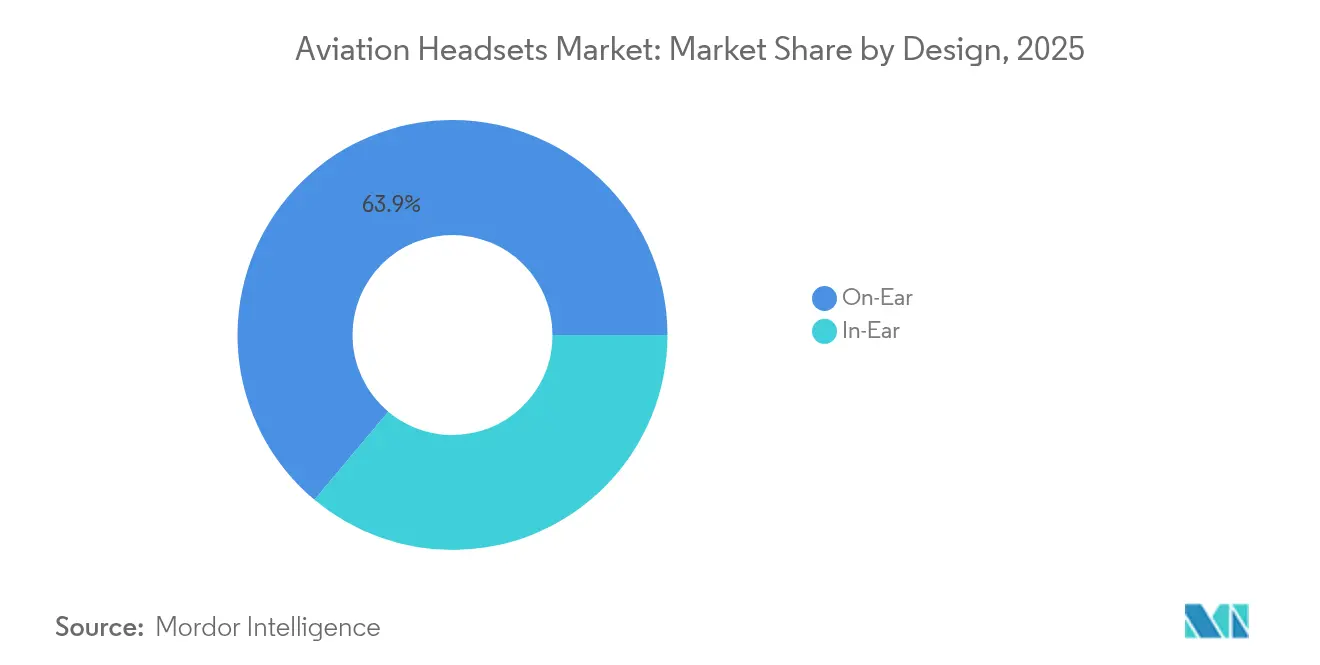
- Por design, os modelos supra-auriculares detinham 63,90% da participação do mercado de fones de ouvido para aviação em 2025, enquanto as variantes intra-auriculares devem se expandir a um CAGR de 7,10% até 2031.
- Por conectividade, as soluções com fio capturaram 57,10% do tamanho do mercado de fones de ouvido para aviação em 2025; as ofertas sem fio devem crescer a um CAGR de 8,15% entre 2026 e 2031.
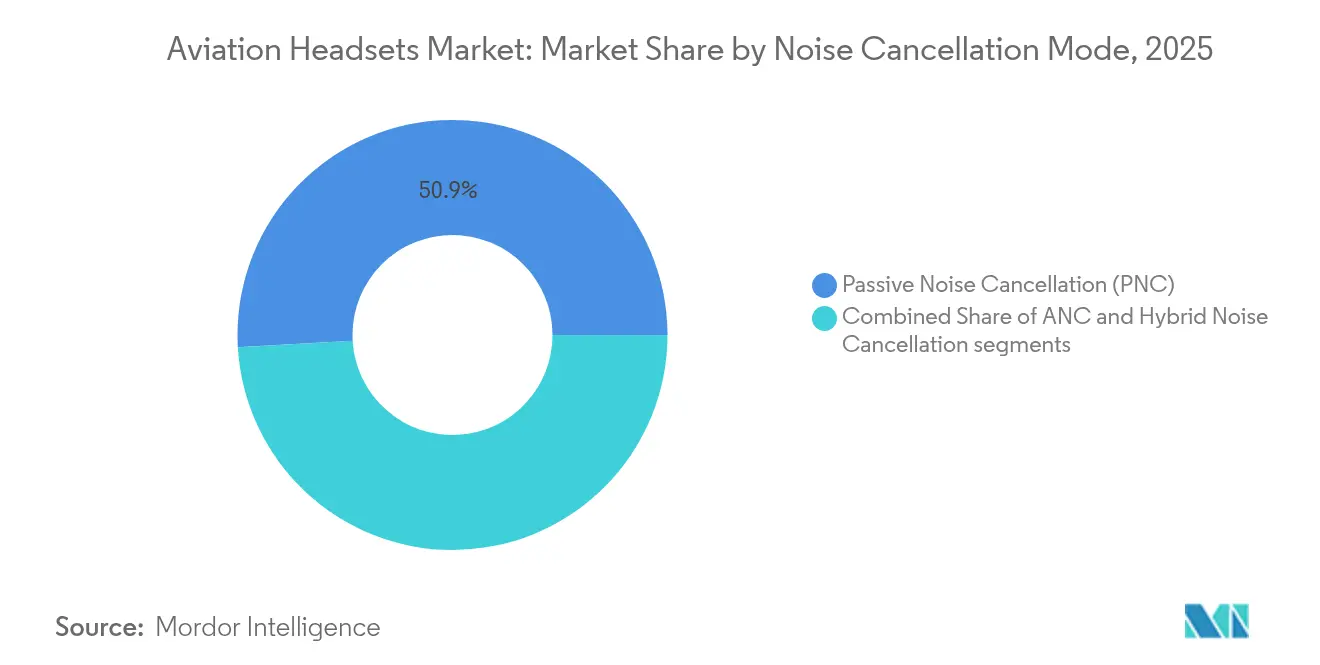
- Por modo de cancelamento de ruído, os produtos passivos comandavam 50,90% da participação do mercado de fones de ouvido para aviação em 2025; o cancelamento ativo de ruído (ANC) avança a um CAGR de 8,25%.
- Por aplicação, a aviação comercial liderou com 49,20% de participação de receita em 2025, enquanto o segmento de eVTOL e mobilidade aérea urbana deve se expandir a um CAGR de 9,85% até 2031.
- Por geografia, a América do Norte respondeu por 45,10% do mercado de fones de ouvido para aviação em 2025; a Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 7,85% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Fones de Ouvido para Aviação
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Aumento nas matrículas de treinamento de pilotos | +1.2% | Global, mais elevado na América do Norte e na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Adoção rápida de conectividade Bluetooth e IP em cabines de pilotagem | +0.8% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Mandatos rigorosos de proteção auditiva na aviação comercial | +0.6% | Global, liderado pela América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Demanda crescente de operadores de eVTOL e mobilidade aérea urbana | +1.4% | América do Norte e Europa, com pilotos iniciais na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Programas de modernização da defesa para upgrades de áudio 3D/ANC | +0.7% | América do Norte, Europa, nações selecionadas da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Mudança impulsionada por litígios para designs de fixação de baixa pressão certificados | +0.5% | Global, mercados sensíveis à responsabilidade civil | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento nas Matrículas de Treinamento de Pilotos
As companhias aéreas em todo o mundo estão acelerando as contratações para fechar lacunas da era pandêmica e apoiar o crescimento de frotas esperado nesta década. As escolas de aviação geralmente exigem que cada aluno adquira um fone de ouvido certificado pessoal por razões de higiene e segurança, aumentando diretamente a demanda por unidades. A Administração Federal de Aviação dos EUA (FAA) prevê aumento no fluxo de pilotos para apoiar seu roteiro de Mobilidade Aérea Avançada (AAM). Os modelos com redução ativa de ruído registram maior adoção porque os instrutores relatam menor fadiga e áudio de intercomunicação mais claro, incentivando os alunos a investir em equipamentos premium.
Adoção Rápida de Conectividade Bluetooth e IP em Cabines de Pilotagem
As especificações da União Internacional de Telecomunicações (UIT) para Comunicações Intra-Aeronáuticas Sem Fio, finalizadas em 2024, fornecem aos OEMs de aeronaves uma estrutura comum para certificar fones de ouvido para cabines que operam sem cabos. Boeing e Airbus começaram a integrar esses padrões em painéis de voo de próxima geração, criando uma vantagem de primeiro a mover para fornecedores que obtêm Certificados de Tipo Suplementares antes dos concorrentes. Os pilotos de aviação geral valorizam a liberdade sem cabos, enquanto as companhias aéreas avaliam os benefícios sem fio frente a rigorosos testes de confiabilidade.
Mandatos Rigorosos de Proteção Auditiva na Aviação Comercial
A Administração de Segurança e Saúde Ocupacional (OSHA) reitera que o ruído na cabine acima de 85 dB pode causar perda auditiva irreversível sem proteção adequada.[1]Fonte: Administração de Segurança e Saúde Ocupacional, "Interpretações Padrão sobre Proteção Auditiva," osha.gov As diretrizes da Associação de Pilotos de Linhas Aéreas (ALPA) reforçam o dever de cuidado das companhias aéreas em fornecer fones de ouvido compatíveis. Consequentemente, as companhias aéreas estão eliminando gradualmente os modelos passivos em trechos mais longos em favor de unidades ANC que atendem ou superam os requisitos do Serviço de Padrões de Voo da FAA.
Mudança Impulsionada por Litígios para Designs de Fixação de Baixa Pressão Certificados
O uso prolongado de fones de ouvido pode gerar reclamações por dor de cabeça e ações judiciais ergonômicas. As Ordens de Padrão Técnico (TSO) da FAA exigem certificação do sistema completo em vez de testes por componente, o que aumenta os custos, mas melhora a proteção contra responsabilidade civil. Os fabricantes que documentam designs de baixa pressão lateral — como o A30 da Bose — ganham espaço junto a companhias aéreas empenhadas em reduzir riscos de saúde ocupacional.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica |
|---|---|---|
| Preços premium e alto custo total de propriedade | -1.8% | Global, afetando particularmente os segmentos sensíveis ao preço e os mercados emergentes |
| Proliferação de fones de ouvido falsificados e não certificados | -0.9% | Global, com concentração em mercados com fiscalização deficiente |
| Obstáculos de certificação de segurança de bateria de aeronave para modelos sem fio | -0.7% | Global, com impacto mais rigoroso na América do Norte e Europa devido à supervisão regulatória |
| Risco de fornecimento de componentes acústicos de terras raras | -0.5% | Global, com vulnerabilidade particular nos centros de fabricação da Ásia-Pacífico |
| Fonte: Mordor Intelligence | ||
Preços Premium e Alto Custo Total de Propriedade
Os fones de ouvido para aviação ANC de topo de linha geralmente são listados entre USD 899 e USD 1.299, o que pode exceder o orçamento trimestral de mensalidades de um piloto estudante. A sensibilidade ao preço é maior nas comunidades de aviação geral na América Latina, África e partes da Ásia, desacelerando as conversões de modelos passivos para ativos. Os custos do ciclo de vida do dispositivo também incluem substituições periódicas de bateria ou pacote recarregável, conjuntos sobressalentes de vedação auricular e, para alguns operadores, taxas de recertificação TSO, todos os quais suprimem a adoção no curto prazo apesar dos benefícios à saúde no longo prazo.
Proliferação de Fones de Ouvido Falsificados e Não Certificados
Um mercado paralelo em expansão oferece imitações de baixo custo que afirmam conformidade com TSO, mas apenas certificam a cápsula do microfone. A orientação da FAA esclarece que alterar um subconjunto aprovado pelo TSO invalida a conformidade, a menos que aprovado pelo fabricante original.[3]Fonte: Administração Federal de Aviação dos EUA, "Plano de Implementação Innovate28," faa.gov Os pilotos que adquirem produtos falsificados sem saber correm risco de falha de comunicação e perdem as proteções de responsabilidade do produto, levando os fornecedores legítimos a investir em programas de autenticação e na capacitação de distribuidores para preservar a confiança no mercado de fones de ouvido para aviação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Design: Liderança Supra-Auricular, Momentum Intra-Auricular
Os modelos supra-auriculares dominaram 63,90% da participação do mercado de fones de ouvido para aviação em 2025, comprovando o isolamento passivo e a ampla compatibilidade com as impedâncias de intercomunicação legadas. Os designs intra-auriculares, no entanto, estão a caminho de um CAGR de 7,10% até 2031. Seu perfil menor se alinha com sistemas de capacete integrados em protótipos de eVTOL e aeronaves de rotação militares. As companhias aéreas continuam padronizando o ANC supra-auricular para tripulações de longa distância, citando redução da fadiga. Ao mesmo tempo, os operadores de fretamento adotam unidades intra-auriculares para acomodar geometrias de cabine apertadas e requisitos de peso mais leve.
A inovação intra-auricular também suporta algoritmos ANC híbridos emergentes que compensam a variabilidade de vedação comum aos formatos de fone de ouvido intra-auricular. À medida que as cabines migram para displays de visão frontal e controles de rastreamento ocular, os fabricantes avançam com arranjos de sensores compactos baseados em ponteiras auriculares para coletar dados biométricos sem adicionar pressão da faixa de cabeça. Essa convergência entre monitoramento de áudio e fisiológico amplia as propostas de valor, reforçando os ganhos de participação do segmento intra-auricular no mercado de fones de ouvido para aviação.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório


Por Tipo: Aceleração Sem Fio, Confiabilidade Com Fio
Os fones de ouvido com fio detinham 57,10% do tamanho do mercado de fones de ouvido para aviação em 2025, refletindo a preferência de longa data dos reguladores por caminhos de comunicação à prova de falhas e independentes de energia. As variantes sem fio devem crescer a um CAGR de 8,15%, particularmente nos segmentos de instrução e propriedade pessoal, onde os pilotos priorizam a liberdade de movimento. A aviação geral lidera a adoção porque as fontes de energia portáteis e os obstáculos de teste de interferência são menos rigorosos do que as operações de companhias aéreas regulares.
As companhias aéreas comerciais, embora cautelosas, agora avaliam opções sem fio para painéis de voo mais novos que já integram canais Bluetooth de baixa energia criptografados. A FAA e a EASA continuam monitorando dados de testes de compatibilidade eletromagnética, e os sucessos de certificação nos próximos dois anos provavelmente acelerarão os ciclos de substituição em toda a frota. As equipes de aquisição militar veem o sem fio como crítico para cabines modulares e reatribuição rápida de aeronaves, estimulando ainda mais a demanda no mercado de fones de ouvido para aviação.
Por Modo de Cancelamento de Ruído: ANC Perturba as Normas Passivas
Os designs passivos ainda comandavam 50,90% de participação de mercado em 2025 devido aos preços mais baixos e à ausência de dependência de energia a bordo, um atrativo para as escolas de voo com restrições de custo. O cancelamento ativo de ruído, no entanto, está crescendo 8,25% ao ano, impulsionado pelas regulamentações da OSHA e da EASA que atribuem aos empregadores responsabilidade explícita pela mitigação de riscos auditivos. Os compradores de companhias aéreas frequentemente citam uma redução mensurável na fadiga da tripulação ao mudar para ANC, traduzindo-se em operações mais seguras em rotas de ultralonga distância.
Os sistemas híbridos que combinam atenuação passiva com filtros digitais adaptativos estão emergindo como um ponto ideal, especialmente para helicópteros e turbohélices, onde as assinaturas de vibração evoluem rapidamente com o regime de voo. Os fornecedores estão agregando valor incorporando detecção de CO e equalização de áudio ao firmware ANC, posicionando os fones de ouvido como centros de segurança multissensor em vez de meros dispositivos de áudio no setor de fones de ouvido para aviação.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Aplicação: eVTOL Abala a Dominância da Aviação Comercial
A aviação comercial contribuiu com 49,20% da receita de 2025, sustentada por ciclos de substituição rotineiros e o crescente movimento de tráfego aéreo global. No entanto, os fones de ouvido especificados para eVTOL e mobilidade aérea urbana devem se expandir a um CAGR de 9,85%, superando todos os segmentos legados. A certificação de serviços de eVTOL pilotados em cidades pioneiras aciona programas de treinamento especializados, nos quais cada cadete necessita de dispositivos ajustados para ambientes altamente automatizados e transmissão contínua de dados.
A modernização militar continua a sustentar uma demanda constante, com modernizações de áudio espacial 3D melhorando a consciência situacional. A aviação geral se recupera com os voos de lazer pós-pandemia, enquanto os fones de ouvido para controle de tráfego aéreo permanecem um nicho estável e vertical, impulsionado por atualizações em torres e centros. Ao longo do período de previsão, o aumento das sorties de mobilidade aérea urbana deve erodir de forma incremental a participação da aviação comercial, remodelando o mix de receita de longo prazo no mercado de fones de ouvido para aviação.
Análise Geográfica
A América do Norte reteve 45,10% da receita global em 2025, apoiada por robustas matrículas em escolas de voo, renovação de frotas nas categorias regionais e de longa distância, e aumento dos gastos em defesa para programas de modernização de áudio em cabines de pilotagem. Os Estados Unidos permanecem o maior contribuinte, aproveitando sua considerável comunidade de aviação geral e os corredores de demonstração de AAM. A cadeia de suprimentos aeroespacial do Canadá e o setor de recursos intensivos em helicópteros proporcionam uma demanda incremental estável, enquanto a expansão das companhias aéreas voltadas ao turismo no México apoia os ciclos de renovação de fones de ouvido em frotas de fuselagem estreita.
A Ásia-Pacífico demonstra o impulso mais pronunciado, com um CAGR de 7,85% até 2031. O regulador de aviação civil da China autoriza novos centros de treinamento de pilotos e linhas de montagem locais de eVTOL. O esquema de conectividade regional UDAN da Índia multiplica os requisitos de pilotos comerciais, e o patrocínio governamental de parques de habilidades aeroespaciais apoia a aquisição de fones de ouvido para simuladores. Japão, Coreia do Sul e Singapura realizam ensaios comerciais iniciais de Mobilidade Aérea Urbana (UAM), padronizando em fones de ouvido ANC intra-auriculares ultraleves compatíveis com cabines de alta automação.
A Europa mantém crescimento moderado à medida que a EASA estabelece referencias globais para certificação de VTOL. As companhias aéreas sediadas na Alemanha, França e Reino Unido investem em modernizações ANC para cumprir regras mais rígidas de exposição ao ruído na cabine. Concomitantemente, os ministérios da defesa alocam recursos para digitalizar frotas legadas, incluindo fones de ouvido de áudio espacial para aeronaves de combate multifuncionais e de transporte. O sul e o leste da Europa registram intensa atividade de aviação geral e trabalho aéreo, ampliando a base endereçável regional no mercado de fones de ouvido para aviação.

Panorama regulatório
Os fones de ouvido de aviação usados em aeronaves certificadas são regidos pelos padrões mínimos de desempenho de sistemas de áudio de aviação sob a norma FAA TSO-C139a. Isso abrange microfones de aeronaves, fones de ouvido, aparelhos de comunicação portáteis e alto-falantes, e substitui TSOs legados como TSO-C50c, TSO-C57a e TSO-C58a. Na Europa, a EASA se alinha por meio da ETSO-C139a, que vincula os requisitos a características e métricas de desempenho de sistemas de áudio já estabelecidas (por exemplo, por meio de referências da RTCA DO-214A), moldando as metas de design de fones de ouvido para compatibilidade com intercomunicadores, inteligibilidade de áudio e robustez ambiental.
Tanto no regime da FAA quanto no da EASA, os fabricantes que buscam a autorização TSO (TSOA) devem comprovar a conformidade por meio de testes estruturados de qualificação e ambientais, comumente incluindo os protocolos RTCA DO-160. Isso eleva a barreira de entrada para novos concorrentes e mantém a capacidade de certificação como uma alavanca competitiva duradoura. Para operações de companhias aéreas no estilo Part 121 e outros casos de uso rigidamente controlados, as práticas de aquisição dos operadores frequentemente favorecem equipamentos aprovados pela FAA e compatíveis com TSO. Os modelos sem fio adicionam escrutínio extra em relação à compatibilidade eletromagnética e às aprovações de segurança de baterias de aeronaves antes de uma adoção mais ampla em operações de linha.
Análise da cadeia de valor
A cadeia de valor dos fones de ouvido de aviação começa com fornecedores especializados de componentes para microfones e alto-falantes, eletrônica ANR/ANC e módulos DSP, materiais de arco de cabeça e vedações de orelha, além de subsistemas de bateria e carregamento para designs sem fio ou de energia híbrida. Esses insumos seguem para integradores e marcas de fones de ouvido, como Bose, David Clark e Lightspeed Aviation, que combinam engenharia acústica com trabalho de segurança e certificação, incluindo atividades de conformidade TSO/ETSO, e realizam validação de confiabilidade em relação às expectativas de testes ambientais da aviação.
A jusante, os produtos chegam aos clientes por meio de uma combinação de canais diretos ao cliente, revendedores e distribuidores autorizados, e programas de aquisição de operadores que agrupam suporte e configuração. A integração e o ajuste fino cada vez mais vão além do hardware, à medida que os fornecedores coordenam perfis e interoperabilidade com ecossistemas de aeronaves ou motopropulsores, por exemplo, por meio de programas de fornecimento B2B para aviação, como o Rotax Care. Serviços de pós-venda e peças de reposição (vedações de orelha, capas de microfone), além de atualizações de firmware para fones de ouvido inteligentes ou conectados, também sustentam a receita de ciclo de vida e ajudam a diferenciar os produtos frente à falsificação e ao fornecimento não certificado.
Cenário Competitivo
A concentração moderada define a arena competitiva: nenhum fornecedor supera metade das remessas mundiais de unidades, mas os cinco primeiros respondem por uma clara maioria. A Bose alavanca seu ANC TriPort proprietário e a arquitetura de baixa força de fixação, garantindo contratos com companhias aéreas de longa distância e fidelidade premium na aviação geral. A David Clark sustenta participação por meio de construção robusta, credenciais TSO e um robusto catálogo militar. A Lightspeed se diferencia por meio de funções de segurança habilitadas por software — como o Kanari Smart Alert para detecção de CO — ampliando o valor além do áudio.
Os movimentos estratégicos espelham três temas. Primeiro, integração de plataforma: os fabricantes de fones de ouvido agrupam aplicativos móveis que registram dados ambientais da cabine, criando ecossistemas prontos para assinatura. Segundo, velocidade de certificação: os fornecedores correm para concluir as submissões TSO sem fio para capturar os primeiros orçamentos de modernização das companhias aéreas. Terceiro, resiliência da cadeia de suprimentos: as marcas líderes relocalizam a produção de drivers e elementos de microfone após o Escritório de Responsabilização Governamental dos EUA sinalizar riscos de dependência de terras raras.
Os novos entrantes enfrentam barreiras íngremes: instalações de câmaras acústicas com uso intensivo de capital, testes regulatórios de vários anos e a necessidade de demonstrar segurança de bateria de lítio para modelos sem fio. No entanto, os inovadores de nicho com foco em designs específicos para eVTOL ou microfones de condução óssea de grau de defesa ainda podem conquistar participação fazendo parceria com OEMs de estruturas aéreas na fase de protótipo, demonstrando que a diferenciação tecnológica — e não os cortes de preço — permanece a alavanca competitiva dominante no mercado de fones de ouvido para aviação.
Líderes do Setor de Fones de Ouvido para Aviação
Bose Corporation
David Clark Company
3M Company
Lightspeed Aviation Inc.
Keenfinity GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O desempenho definido por software e o ajuste específico para cada plataforma criaram um espaço claro para os fabricantes de fones de ouvido além dos ciclos tradicionais de renovação de hardware. Em julho de 2026, a Lightspeed Aviation e a BRP-Rotax anunciaram um perfil de Redução Ativa de Ruído e áudio Delta Zulu adaptado às características acústicas dos motores Rotax 912, 915 e 916 iS/c, com implantação por meio do programa Rotax Care em agosto de 2026 e atualizações de firmware mais amplas planejadas para usuários existentes no outono de 2026. Esse tipo de vinculação de ecossistema apoia a premiumização por meio de melhorias mensuráveis no áudio da cabine, além de criar oportunidades recorrentes de engajamento por meio de atualizações e gestão de configuração, especialmente em frotas de aviação geral onde aeronaves movidas a motores Rotax continuam comuns.
Uma segunda oportunidade vem da aceleração da certificação e da diferenciação de conformidade, à medida que os operadores buscam maior proteção auditiva e procedência verificada dos equipamentos. O limite de risco auditivo de 85 dB da OSHA e as diretrizes de dever de cuidado das companhias aéreas se cruzam com as expectativas TSO/ETSO da FAA e da EASA, o que tende a favorecer fornecedores capazes de documentar a conformidade de todo o sistema e melhorias ergonômicas, como designs de fixação de baixa pressão. O nível de preço premium já é visível, com o A30 da Bose posicionado a USD 1.299 em junho de 2026, indicando espaço para segmentação orientada por recursos (desempenho de ANC, conforto e conectividade certificada), juntamente com programas de autenticação que protegem a integridade do canal contra produtos falsificados.
Desenvolvimentos recentes do setor
- Abril de 2026: fones de ouvido 3M PELTOR ComTac VI usados na missão da tripulação Orion do Artemis II da NASA. A integração de fones de ouvido de grau aeroespacial para missões espaciais reforça o papel dos fones de ouvido sem fio robustos em programas de alto perfil e valida a demanda de mercado por comunicações confiáveis em cabines em ambientes extremos.
- Abril de 2026: a Bose marca o 40º aniversário do fone de ouvido de aviação ANR durante a SUN 'n FUN Aerospace Expo. O marco da marca reforça a liderança em fones de ouvido de redução ativa de ruído e sustenta o impulso de marca e demanda nos segmentos de aviação comercial e de defesa.
- Março de 2026: contrato do Departamento de Defesa dos EUA para equipamento de fone de ouvido com microfone (SPE7MX26D0022). A atividade de aquisição de defesa amplia a presença de sistemas de fones de ouvido robustos e integrados e demonstra relações de fornecimento de fonte única de longo prazo em programas militares.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Definimos o mercado de fones de ouvido de aviação como as receitas obtidas com fones de ouvido certificados usados para comunicação de áudio e proteção auditiva de pilotos e tripulantes em operações aéreas, incluindo modelos com e sem fio vendidos a usuários da aviação comercial, militar e geral.
Exclusões de escopo: este dimensionamento exclui fones de ouvido de consumo não voltados à aviação, fones de ouvido para jogos não certificados e sistemas de intercomunicação de cabine vendidos como equipamento autônomo.
Visão geral da segmentação
- Por Design
- Supra-Auricular
- Intra-Auricular
- Por Tipo
- Com Fio
- Sem Fio
- Por Modo de Cancelamento de Ruído
- Cancelamento Ativo de Ruído (ANC)
- Cancelamento Passivo de Ruído (PNC)
- Cancelamento Híbrido de Ruído
- Por Aplicação
- Aviação Comercial
- Aviação Militar
- Aviação Geral
- eVTOL e Mobilidade Aérea Urbana (UAM)
- Controle de Tráfego Aéreo (ATC)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemanha
- França
- Rússia
- Resto da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Resto da Ásia-Pacífico
- América do Sul
- Brasil
- Resto da América do Sul
- Oriente Médio e África
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Catar
- Resto do Oriente Médio
- África
- África do Sul
- Resto da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental é usada para definir os limites e construir o panorama inicial de demanda antes das entrevistas. Normalmente, contamos com sinais públicos de atividade da aviação e contexto de segurança, como estatísticas de transporte aéreo da ICAO, dados da aviação civil e de pilotos da FAA, publicações regulatórias e de segurança da EASA, e indicadores operacionais da IATA.
Para converter a atividade em premissas de valor de mercado, também analisamos fontes como os conjuntos de dados do U.S. Bureau of Transportation Statistics, consultas de importação e tarifas da U.S. International Trade Commission para categorias relacionadas a fones de ouvido (quando aplicável), e estudos revisados por pares sobre conservação auditiva e ruído em cabine. Registros de empresas, notas de certificação de produtos e imprensa especializada em aviação de renome são então usados para entender ciclos de produtos, faixas de preço e padrões de distribuição, que verificamos cruzadamente com assinaturas pagas de dados financeiros de empresas e bases de dados de patentes, quando isso ajuda a esclarecer a direção da inovação. Esta lista não é exaustiva, e muitas outras fontes públicas foram consultadas para coletar, validar e esclarecer pontos de dados durante o trabalho.
Entrevistas e pesquisas primárias
O trabalho primário se concentra em validar o que realmente é comprado e substituído em cada grupo de operadores, alinhando isso com preços e mix por tipo de fone de ouvido. Entrevistamos e pesquisamos partes interessadas, como equipes de aquisição de companhias aéreas e MRO, escolas de voo e operadores de treinamento, mantenedores voltados à defesa, distribuidores e comunidades de pilotos na APAC, EMEA e Américas, para que as premissas da pesquisa documental possam ser testadas sob pressão e lacunas específicas possam ser fechadas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 25% | Diretores executivos (CXOs): 14% | APAC: 42% |
| Nível médio: 58% | Líderes funcionais/de unidade: 42% | EMEA: 34% |
| Empresas menores: 17% | Gerentes: 44% | Américas: 24% |
Dimensionamento e previsão de mercado
O dimensionamento começa com um conjunto de demanda de cima para baixo, reconstruído a partir da atividade de aviação, depois refinado usando a lógica de instalação e substituição de fones de ouvido por tipo de operador. Estimamos a base de usuários ativos e a intensidade de uso usando indicadores como a utilização de aeronaves comerciais, a população de pilotos e o volume de treinamento, os ciclos de modernização e retrofit de frotas, e a proporção de preferências por redução de ruído ativa versus passiva, que influencia o preço médio de venda.
Uma vez construídos esses totais, nós os corroboramos com verificações seletivas de baixo para cima, como volumes de unidades amostrados por meio de canais-chave, um levantamento limitado de fornecedores e distribuidores para verificações de sanidade, e uma checagem cruzada de preço médio de venda multiplicado pelo volume para os principais grupos de aplicação. Quando as respostas dos entrevistados indicam falta de visibilidade, aplicamos taxas de preenchimento conservadoras que são revisitadas durante as rodadas de validação. Para a previsão, usamos análise de cenários apoiada por regressão multivariada, na qual o crescimento do tráfego aéreo, a atividade de treinamento, o ritmo de aquisição de defesa e as mudanças tecnológicas impulsionadas por certificação são os principais fatores, testados sob pressão com feedback de especialistas para manter o percurso realista.
Validação de dados e ciclo de atualização
Validamos o modelo comparando os resultados com sinais independentes, verificando então saltos incomuns em unidades, preços ou mix que não correspondam aos padrões de atividade da aviação. Se uma variação parecer grande, retestamos as premissas por meio de perguntas de acompanhamento com os respondentes e revisitando as séries públicas subjacentes usadas na construção.
Antes da aprovação final, o trabalho passa por múltiplas revisões de analistas para que os cálculos, o tratamento de moedas e o alinhamento de anos permaneçam consistentes de ponta a ponta. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como mudanças de certificação, interrupções de fornecimento ou mudanças repentinas em frotas e treinamento. Pouco antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de fones de ouvido de aviação da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para fones de ouvido de aviação podem parecer muito distantes entre si, porque as fontes nem sempre consideram os mesmos compradores, as mesmas categorias de fones de ouvido ou o mesmo ponto da cadeia de vendas. Além disso, o ano-base, o momento de conversão de moeda e a forma como a demanda de substituição é tratada podem elevar ou reduzir os totais, mesmo quando a narrativa de crescimento parece semelhante.
Os principais fatores de disparidade neste mercado geralmente vêm de as estimativas incluírem apenas a aviação civil ou também programas militares, de como tratam as frotas de treinamento versus as frotas em operação, e se modelos passivos e acessórios estão agrupados na receita de fones de ouvido. Ao acompanhar os insumos de atividade de frotas, os ciclos de substituição e as etapas de normalização cambial, a Mordor Intelligence mantém a estimativa vinculada a um conjunto de demanda repetível e evita misturar categorias de áudio adjacentes ou efeitos pontuais de estocagem de canal.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,24 bilhão de USD (2025) | |
| Consultoria Global A | 1,63 bilhão de USD (2024) | Usa um ano-base anterior e parece incluir um conjunto mais amplo de fones de ouvido de comunicação de aviação, o que pode incorporar produtos de suporte em solo e não certificados que não são contabilizados em um escopo estrito de uso em cabine. |
| Editora do Setor B | 0,37 bilhão de USD (2024) | Provavelmente se concentra em um gasto mais restrito, limitado à aviação geral e ao treinamento, e pode subestimar os ciclos de substituição das companhias aéreas militares e comerciais, o que reduz a demanda implícita impulsionada pela base instalada. |
A dispersão na tabela é explicada principalmente pelo que é contabilizado como venda de fone de ouvido de aviação e quais grupos de operadores são incluídos. Nossa abordagem permanece transparente porque o valor é construído a partir de fatores claros de atividade e substituição, sendo ajustado apenas após verificações cruzadas com a realidade de canais e preços, o que torna o resultado mais fácil de replicar e atualizar ao longo do tempo.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de fones de ouvido para aviação?
O mercado de fones de ouvido para aviação é avaliado em USD 1,31 bilhão em 2026 e está a caminho de atingir USD 1,75 bilhão até 2031, crescendo a um CAGR de 5,88%.
Qual segmento de design detém a maior participação?
Os fones de ouvido supra-auriculares dominam com 63,90% de participação do mercado de fones de ouvido para aviação em 2025, favorecidos pelo comprovado isolamento de ruído em cabines tradicionais.
Com que rapidez o segmento de fones de ouvido sem fio está se expandindo?
Os modelos sem fio devem registrar um CAGR de 8,15% entre 2026 e 2031, à medida que as barreiras de certificação diminuem e os pilotos buscam mobilidade sem cabos.
Qual região apresenta o maior crescimento futuro?
Espera-se que a Ásia-Pacífico cresça a um CAGR de 7,85%, impulsionada pela rápida expansão de frotas, investimentos em treinamento de pilotos e adoção precoce de mobilidade aérea urbana.
Por que os fones de ouvido com cancelamento ativo de ruído estão ganhando popularidade?
Mandatos globais mais rígidos de proteção auditiva e evidências de que o ANC reduz a fadiga do piloto estão levando companhias aéreas e escolas de treinamento a adotar modelos ativos.
Quais são os principais desafios enfrentados pelos fabricantes de fones de ouvido?
Os altos preços iniciais, produtos falsificados e restrições na cadeia de suprimentos de terras raras apresentam obstáculos notáveis, embora a liderança em certificação ajude a mitigar os riscos.
Página atualizada pela última vez em:



