
Tamaño y Participación del Mercado de Auriculares de Aviación
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.31 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.75 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.88 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
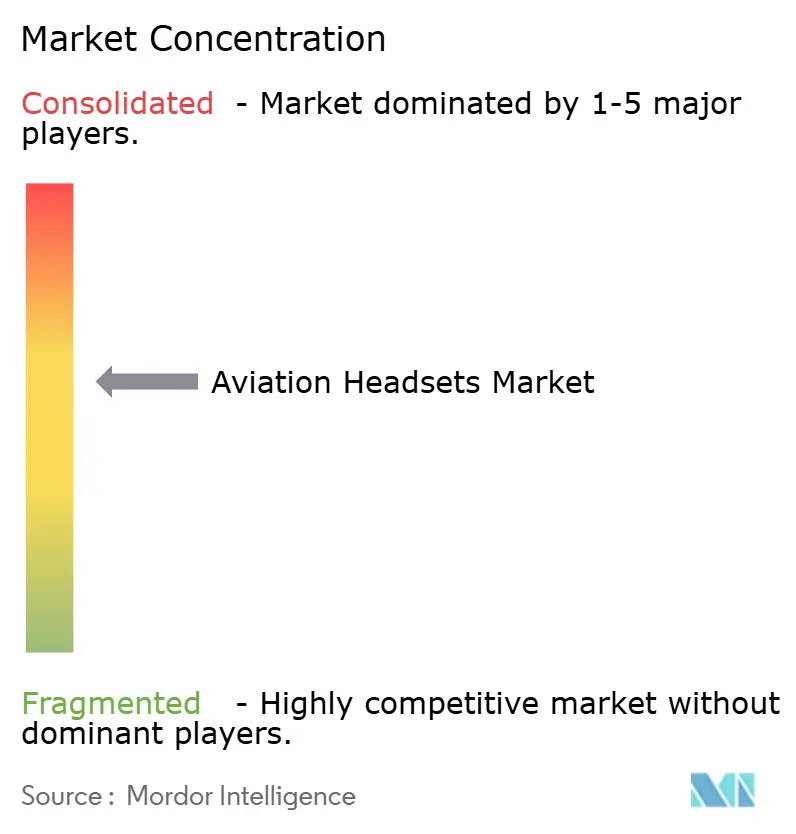
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Auriculares de Aviación por Mordor Intelligence
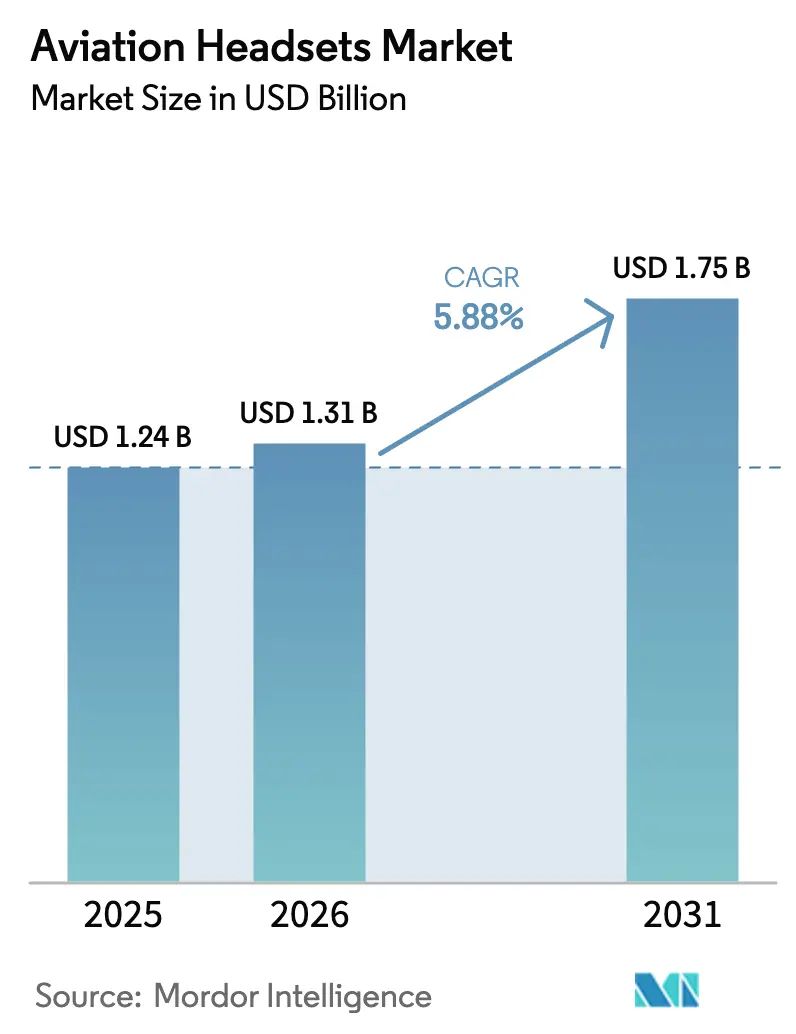
El tamaño del mercado de auriculares de aviación fue valorado en USD 1,24 mil millones en 2025 y se estima que crecerá desde USD 1,31 mil millones en 2026 hasta alcanzar USD 1,75 mil millones en 2031, a una CAGR del 5,88% durante el período de previsión (2026-2031). Este aumento sostenido refleja la rápida adopción de auriculares en programas de despegue y aterrizaje vertical eléctrico (eVTOL), el crecimiento continuo en las flotas de aerolíneas comerciales y militares, y una notable recuperación en las matriculaciones de formación de pilotos a medida que las aerolíneas reconstruyen su capacidad. Los mandatos globales más estrictos de protección auditiva, los ciclos constantes de actualización de equipos de defensa y la creciente aceptación de la conectividad inalámbrica certificada en cabinas de mando refuerzan la demanda. La resiliencia de la cadena de suministro para componentes acústicos y la lucha contra los productos falsificados siguen siendo factores fundamentales. Sin embargo, los fabricantes consolidados aprovechan las inversiones en I+D y la experiencia en certificación para proteger su participación y margen dentro del mercado de auriculares de aviación.
Conclusiones Clave del Informe
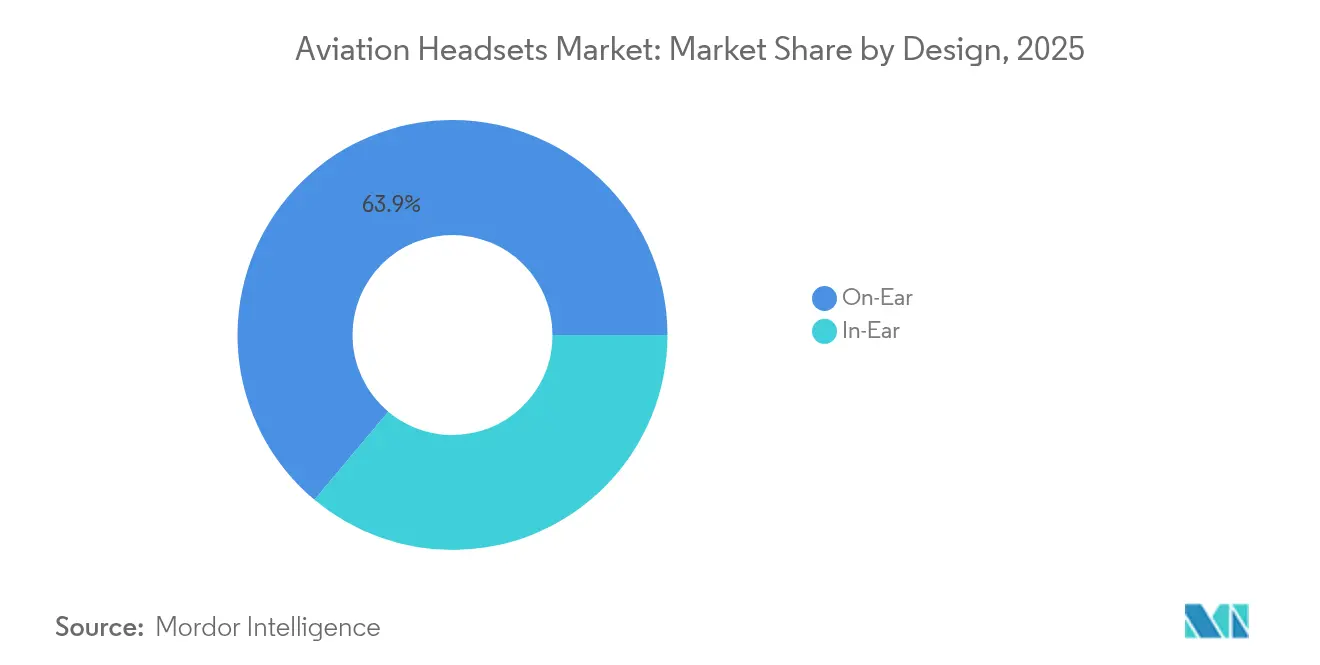
- Por diseño, los modelos supraaurales representaron el 63,90% de la participación del mercado de auriculares de aviación en 2025, mientras que las variantes intraurales están proyectadas para expandirse a una CAGR del 7,10% hasta 2031.
- Por conectividad, las soluciones con cable capturaron el 57,10% del tamaño del mercado de auriculares de aviación en 2025; las ofertas inalámbricas están proyectadas para crecer a una CAGR del 8,15% durante 2026-2031.
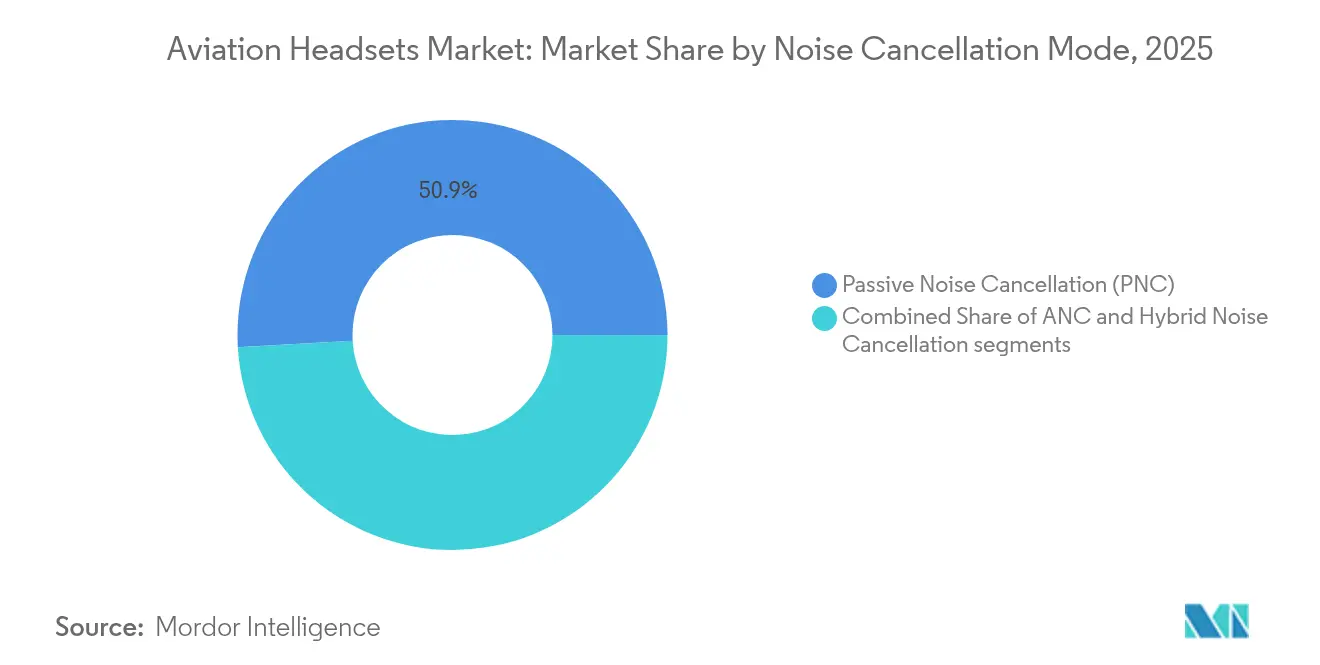
- Por modo de cancelación de ruido, los productos de cancelación pasiva representaron el 50,90% de la participación del mercado de auriculares de aviación en 2025; la cancelación activa de ruido (ANC) avanza a una CAGR del 8,25%.
- Por aplicación, la aviación comercial lideró con una participación de ingresos del 49,20% en 2025, mientras que el segmento de eVTOL y movilidad aérea urbana está previsto que se expanda a una CAGR del 9,85% hasta 2031.
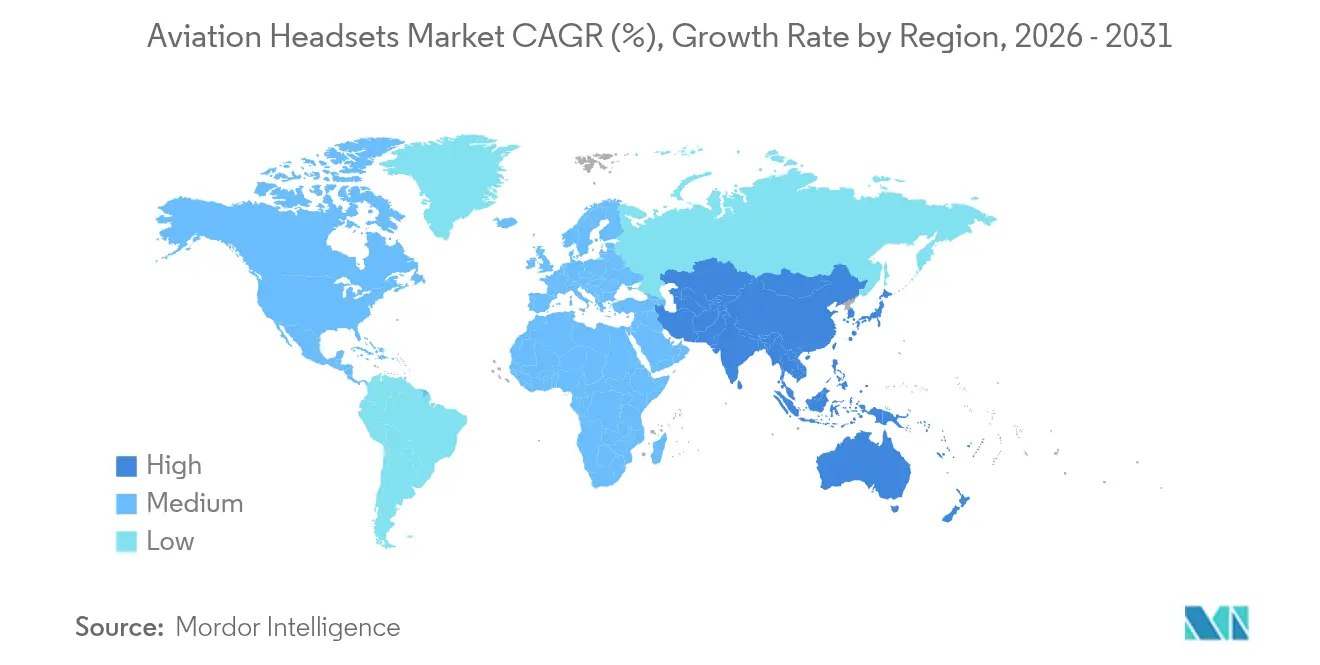
- Por geografía, América del Norte representó el 45,10% del mercado de auriculares de aviación en 2025; Asia-Pacífico es la región de más rápido crecimiento, con una CAGR del 7,85% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Auriculares de Aviación
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento en las matriculaciones de formación de pilotos | +1.2% | Global, mayor en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Rápida adopción de conectividad Bluetooth e IP en cabinas de mando | +0.8% | América del Norte y Europa, extendiéndose a Asia-Pacífico | Corto plazo (≤ 2 años) |
| Estrictos mandatos de protección auditiva en la aviación comercial | +0.6% | Global, liderado por América del Norte y Europa | Largo plazo (≥ 4 años) |
| Creciente demanda por parte de operadores de eVTOL y movilidad aérea urbana | +1.4% | América del Norte y Europa, primeros pilotos en Asia-Pacífico | Mediano plazo (2-4 años) |
| Programas de actualización de equipos de defensa para mejoras de audio 3D/ANC | +0.7% | América del Norte, Europa, naciones seleccionadas de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Cambio impulsado por litigios hacia diseños de sujeción de baja presión certificados | +0.5% | Global, mercados sensibles a la responsabilidad legal | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento en las Matriculaciones de Formación de Pilotos
Las aerolíneas de todo el mundo están acelerando la contratación para cerrar las brechas de la era pandémica y apoyar el crecimiento de flotas previsto en esta década. Las escuelas de vuelo a menudo exigen que cada alumno adquiera un auricular personal certificado por razones de higiene y seguridad, lo que incrementa directamente la demanda de unidades. La Administración Federal de Aviación de los Estados Unidos (FAA) prevé un mayor rendimiento de pilotos para respaldar su hoja de ruta de Movilidad Aérea Avanzada (AAM). Los modelos con reducción activa de ruido registran una mayor adopción porque los instructores reportan menor fatiga y un audio de intercomunicación más claro, lo que incentiva a los alumnos a invertir en equipos de mayor calidad.
Adopción Rápida de Conectividad Bluetooth e IP en Cabinas de Mando
Las especificaciones de la Unión Internacional de Telecomunicaciones (UIT) para las Comunicaciones Intraequipo de Aviónica Inalámbrica, finalizadas en 2024, proporcionan a los fabricantes de equipos originales (OEM) de aeronaves un marco común para certificar auriculares de cabina de mando que funcionan sin cables. Boeing y Airbus han comenzado a integrar estos estándares en las cabinas de vuelo de próxima generación, creando una ventaja de primer movimiento para los proveedores que obtengan Certificados de Tipo Suplementario por delante de sus competidores. Los pilotos de aviación general valoran la libertad sin cables, mientras que las aerolíneas evalúan los beneficios inalámbricos frente a rigurosas pruebas de fiabilidad.
Estrictos Mandatos de Protección Auditiva en la Aviación Comercial
La Administración de Seguridad y Salud Ocupacional (OSHA) reitera que el ruido en la cabina de mando por encima de 85 dB puede causar pérdida auditiva irreversible sin una protección adecuada.[1]Fuente: Administración de Seguridad y Salud Ocupacional, "Interpretaciones Estándar sobre Protección Auditiva," osha.gov La orientación de la Asociación de Pilotos de Líneas Aéreas (ALPA) refuerza el deber de las aerolíneas de suministrar auriculares conformes. En consecuencia, las aerolíneas están eliminando progresivamente los modelos pasivos en los trayectos más largos en favor de las unidades ANC que cumplen o superan los requisitos del Servicio de Normas de Vuelo de la FAA.
Cambio Impulsado por Litigios hacia Diseños de Sujeción de Baja Presión Certificados
El uso prolongado de auriculares puede desencadenar reclamaciones por dolor de cabeza y demandas ergonómicas. Las Órdenes de Normas Técnicas (TSO) de la FAA exigen la certificación del sistema completo en lugar de pruebas por componentes, lo que añade costos pero mejora la protección frente a responsabilidades legales. Los fabricantes que documentan diseños de baja presión lateral —como el A30 de Bose— ganan terreno con las aerolíneas que buscan reducir los riesgos de salud ocupacional.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica |
|---|---|---|
| Precios elevados y alto costo total de propiedad | -1.8% | Global, con especial impacto en los segmentos sensibles al precio y en los mercados emergentes |
| Proliferación de auriculares falsificados y no certificados | -0.9% | Global, con concentración en mercados con escasa aplicación de la normativa |
| Obstáculos de certificación de seguridad de baterías de aeronaves para modelos inalámbricos | -0.7% | Global, con mayor impacto en América del Norte y Europa debido a la supervisión regulatoria |
| Riesgo de suministro de componentes acústicos de tierras raras | -0.5% | Global, con especial vulnerabilidad en los centros de fabricación de Asia-Pacífico |
| Fuente: Mordor Intelligence | ||
Precios Elevados y Alto Costo Total de Propiedad
Los auriculares de aviación ANC de alta gama suelen tener un precio de lista de entre USD 899 y USD 1.299, lo que puede superar el presupuesto trimestral de matrícula de un piloto estudiante. La sensibilidad al precio es mayor en las comunidades de aviación general de América Latina, África y partes de Asia, lo que frena la conversión de modelos pasivos a activos. Los costos del ciclo de vida del dispositivo también incluyen el reemplazo periódico de baterías o paquetes recargables, juegos de repuesto de almohadillas para los oídos y, para algunos operadores, las tasas de recertificación TSO, todo lo cual suprime la adopción a corto plazo a pesar de los beneficios para la salud a largo plazo.
Proliferación de Auriculares Falsificados y No Certificados
Un mercado gris en expansión ofrece imitaciones de bajo costo que afirman cumplir con la TSO pero que solo certifican la cápsula del micrófono. La orientación de la FAA aclara que la modificación de un subconjunto aprobado por TSO anula la conformidad a menos que sea aprobada por el fabricante original.[3]Fuente: Administración Federal de Aviación de los Estados Unidos, "Plan de Implementación Innovate28," faa.gov Los pilotos que adquieren productos falsificados sin saberlo corren el riesgo de sufrir fallos de comunicación y pierden las protecciones de responsabilidad del producto, lo que lleva a los proveedores legítimos a invertir en programas de autenticación y a formar a los distribuidores para preservar la confianza en el mercado de auriculares de aviación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Diseño: Liderazgo Supraauricular, Impulso Intraauricular
Los modelos supraauriculares dominaron el 63,90% de la participación del mercado de auriculares de aviación en 2025, demostrando su eficacia en aislamiento pasivo y amplia compatibilidad con las impedancias de intercomunicación heredadas. Los diseños intrauriculares, sin embargo, están en camino de registrar una CAGR del 7,10% hasta 2031. Su menor tamaño se alinea con los sistemas de casco integrados en los prototipos de eVTOL y los helicópteros militares. Las aerolíneas continúan estandarizando los auriculares supraauriculares ANC para las tripulaciones de vuelos de largo recorrido, alegando una reducción de la fatiga. Al mismo tiempo, los operadores de vuelos chárter adoptan unidades intrauriculares para adaptarse a las geometrías reducidas de las cabinas de mando y a los requisitos de menor peso.
La innovación intraauricular también respalda los algoritmos ANC híbridos emergentes que compensan la variabilidad del sellado común en los formatos de auricular tipo botón. A medida que las cabinas de vuelo migran hacia pantallas de visualización frontal y controles de seguimiento ocular, los fabricantes impulsan matrices de sensores compactos basados en auriculares para recopilar datos biométricos sin añadir presión de diadema. Esta convergencia entre el audio y el monitoreo fisiológico amplía las propuestas de valor, reforzando las ganancias de participación del segmento intraauricular dentro del mercado de auriculares de aviación.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa adquisición del informe


Por Tipo: Aceleración Inalámbrica, Fiabilidad con Cable
Los auriculares con cable representaron el 57,10% del tamaño del mercado de auriculares de aviación en 2025, lo que refleja la preferencia histórica de los reguladores por las vías de comunicación a prueba de fallos e independientes de la energía. Se prevé que las variantes inalámbricas crezcan a una CAGR del 8,15%, particularmente en los segmentos de uso instruccional y de propiedad personal, donde los pilotos priorizan la libertad de movimiento. La aviación general lidera la adopción porque los obstáculos de las fuentes de alimentación portátiles y las pruebas de interferencias son menos rigurosos que en las operaciones de aerolíneas programadas.
Las aerolíneas comerciales, aunque cautelosas, ahora evalúan opciones inalámbricas para cabinas de vuelo más modernas que ya integran canales Bluetooth de Baja Energía cifrados. La FAA y la EASA continúan monitoreando los datos de las pruebas de compatibilidad electromagnética, y los éxitos en certificación durante los próximos dos años probablemente acelerarán los ciclos de reemplazo de flota. Los equipos de adquisición militar consideran la tecnología inalámbrica como crítica para las cabinas de mando modulares y la reasignación rápida de aeronaves, lo que estimula aún más la demanda en el mercado de auriculares de aviación.
Por Modo de Cancelación de Ruido: La ANC Interrumpe las Normas Pasivas
Los diseños pasivos aún representaban el 50,90% de la participación de mercado en 2025 debido a sus precios más bajos y a la ausencia total de dependencia de la energía a bordo, lo que resulta atractivo para las escuelas de vuelo con restricciones presupuestarias. La cancelación activa de ruido, sin embargo, está ganando un 8,25% anualmente, impulsada por las regulaciones de la OSHA y la EASA que asignan a los empleadores una responsabilidad explícita en la mitigación del riesgo auditivo. Los compradores de aerolíneas suelen citar una reducción mensurable de la fatiga de la tripulación al cambiar a ANC, lo que se traduce en operaciones más seguras en rutas de ultra largo alcance.
Los sistemas híbridos que combinan la atenuación pasiva con filtros digitales adaptativos están emergiendo como un punto óptimo, especialmente para helicópteros y turbohélices, donde las firmas de vibración evolucionan rápidamente con el régimen de vuelo. Los proveedores están añadiendo valor al incorporar detección de CO e igualación de audio en el firmware ANC, posicionando los auriculares como centros de seguridad multisensor en lugar de simples dispositivos de audio en el sector de auriculares de aviación.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Por Aplicación: El eVTOL Desafía el Dominio de la Aviación Comercial
La aviación comercial contribuyó con el 49,20% de los ingresos de 2025, sustentada por los ciclos de reemplazo habituales y el creciente movimiento del tráfico aéreo global. Sin embargo, se proyecta que los auriculares especificados para eVTOL y movilidad aérea urbana se expandan a una CAGR del 9,85%, superando a todos los segmentos tradicionales. La certificación de servicios eVTOL con piloto en ciudades pioneras activa programas de formación especializados, en los que cada cadete requiere dispositivos sintonizados para entornos altamente automatizados y transmisión continua de datos.
La modernización militar continúa respaldando una demanda constante, con actualizaciones de audio espacial 3D que mejoran la conciencia situacional. La aviación general se recupera gracias al turismo aéreo recreativo pospandemia, mientras que los auriculares de control de tráfico aéreo siguen siendo un nicho estable y vertical impulsado por las actualizaciones de torres y centros. Durante el período de previsión, el aumento de los vuelos de movilidad aérea urbana erosionará incrementalmente la participación de la aviación comercial, reformando la combinación de ingresos a largo plazo en el mercado de auriculares de aviación.
Análisis Geográfico
América del Norte retuvo el 45,10% de los ingresos globales en 2025, respaldada por la sólida matriculación en escuelas de vuelo, la renovación de flotas en categorías regionales y de largo recorrido, y el gasto acelerado en defensa para programas de actualización de audio en cabinas de mando. Los Estados Unidos siguen siendo el mayor contribuyente, aprovechando su considerable comunidad de aviación general y los corredores de demostración de Movilidad Aérea Avanzada (AAM). La cadena de suministro aeroespacial de Canadá y su sector de recursos con uso intensivo de helicópteros aportan una demanda incremental constante, mientras que la expansión de las aerolíneas impulsada por el turismo en México apoya los ciclos de renovación de auriculares en las flotas de fuselaje estrecho.
Asia-Pacífico muestra el impulso más pronunciado, con una CAGR del 7,85% hasta 2031. El regulador de aviación civil de China autoriza nuevos centros de formación de pilotos y líneas de ensamblaje locales de eVTOL. El plan de conectividad regional UDAN de India multiplica los requisitos de pilotos comerciales, y el patrocinio gubernamental de los parques de habilidades aeroespaciales apoya la adquisición de auriculares para simuladores. Japón, Corea del Sur y Singapur realizan ensayos comerciales tempranos de Movilidad Aérea Urbana (UAM), estandarizando en auriculares ANC intrauriculares ultraligeros compatibles con cabinas de mando de alta automatización.
Europa mantiene un crecimiento moderado a medida que la EASA establece referencias globales para la certificación de VTOL. Las aerolíneas con sede en Alemania, Francia y el Reino Unido invierten en actualizaciones ANC para cumplir con normas de exposición al ruido en cabina más rigurosas. Al mismo tiempo, los ministerios de defensa asignan fondos para digitalizar las flotas heredadas, incluidos auriculares de audio espacial para aeronaves de combate y transporte multirol. Europa del Sur y del Este registran una activa actividad de aviación general y trabajo aéreo, ampliando la base total addressable de la región dentro del mercado de auriculares de aviación.

Panorama regulatorio
Los auriculares de aviación utilizados en aeronaves certificadas se rigen por las normas mínimas de rendimiento de sistemas de audio de aviación bajo la FAA TSO-C139a. Esto abarca micrófonos de aeronaves, auriculares, terminales y altavoces, y sustituye a TSOs anteriores como TSO-C50c, TSO-C57a y TSO-C58a. En Europa, la EASA se alinea a través de la ETSO-C139a, que vincula los requisitos con las características y métricas de rendimiento de sistemas de audio establecidas (por ejemplo, mediante referencias a la RTCA DO-214A), definiendo así los objetivos de diseño de los auriculares en cuanto a compatibilidad con el intercomunicador, inteligibilidad del audio y robustez ambiental.
Tanto en el régimen de la FAA como en el de la EASA, los fabricantes que buscan la autorización TSO (TSOA) deben demostrar el cumplimiento mediante pruebas de calificación y ambientales estructuradas, que suelen incluir los protocolos RTCA DO-160. Esto elevalisa el listón para los nuevos participantes y mantiene la capacidad de certificación como una ventaja competitiva duradera. En operaciones aerolíneas de tipo Parte 121 y otros casos de uso estrictamente controlados, las prácticas de adquisición de los operadores suelen favorecer los equipos aprobados por la FAA y conformes con la TSO. Los modelos inalámbricos añaden un escrutinio adicional en torno a la compatibilidad electromagnética y las aprobaciones de seguridad de baterías de aeronaves antes de una adopción más amplia en operaciones de línea.
Análisis de la cadena de valor
La cadena de valor de los auriculares de aviación comienza con proveedores especializados de componentes para micrófonos y altavoces, electrónica ANR/ANC y módulos DSP, materiales para arnés de cabeza y sellos de oído, y subsistemas de batería y carga para diseños inalámbricos o de energía híbrida. Estos insumos llegan a integradores y marcas de auriculares como Bose, David Clark y Lightspeed Aviation, que combinan ingeniería acústica con trabajo de seguridad y certificación, incluidas las actividades de cumplimiento TSO/ETSO, y realizan validaciones de confiabilidad frente a las expectativas de pruebas ambientales de aviación.
En la etapa posterior, los productos llegan a los clientes a través de una combinación de canales directos al cliente, distribuidores y revendedores autorizados, y programas de adquisición de operadores que incluyen soporte y configuración empaquetados. La integración y ajuste se extienden cada vez más allá del hardware, ya que los proveedores coordinan perfiles e interoperabilidad con ecosistemas de aeronaves o motopropulsores, por ejemplo a través de programas de suministro aeronáutico B2B como Rotax Care. Los servicios de posventa y repuestos (sellos de oído, fundas de micrófono), junto con las actualizaciones de firmware para auriculares inteligentes o conectados, también respaldan los ingresos a lo largo del ciclo de vida y ayudan a diferenciarse frente al suministro falsificado y no certificado.
Panorama Competitivo
Una concentración moderada define el ámbito competitivo: ningún proveedor supera la mitad de los envíos mundiales de unidades, aunque los cinco principales representan una clara mayoría. Bose aprovecha su tecnología ANC TriPort patentada y su arquitectura de baja fuerza de sujeción, asegurando contratos con aerolíneas de largo recorrido y la fidelidad de la aviación general premium. David Clark mantiene su participación gracias a su construcción robusta, la certificación TSO y un sólido catálogo militar. Lightspeed se diferencia mediante funciones de seguridad habilitadas por software —como Kanari Smart Alert para la detección de CO— que extienden el valor más allá del audio.
Los movimientos estratégicos reflejan tres tendencias. En primer lugar, la integración en plataformas: los fabricantes de auriculares agrupan aplicaciones móviles que registran datos ambientales de la cabina de mando, creando ecosistemas con potencial de suscripción. En segundo lugar, la velocidad de certificación: los proveedores compiten por completar las presentaciones TSO inalámbricas para capturar los primeros presupuestos de actualización de las aerolíneas. En tercer lugar, la resiliencia de la cadena de suministro: las marcas líderes relocalizan la producción de transductores y elementos de micrófono tras que la Oficina de Responsabilidad del Gobierno de los Estados Unidos señalara los riesgos de dependencia de las tierras raras.
Los nuevos participantes se enfrentan a barreras considerables: instalaciones de cámaras acústicas con uso intensivo de capital, pruebas regulatorias de varios años y la necesidad de demostrar la seguridad de las baterías de litio para los modelos inalámbricos. No obstante, los innovadores de nicho centrados en diseños específicos para eVTOL o micrófonos de conducción ósea de grado militar aún pueden obtener una participación asociándose con los fabricantes de células de aeronave OEM en la etapa de prototipo, demostrando que la diferenciación tecnológica —y no los recortes de precios— sigue siendo el principal factor competitivo en el mercado de auriculares de aviación.
Líderes del Sector de Auriculares de Aviación
Bose Corporation
David Clark Company
3M Company
Lightspeed Aviation Inc.
Keenfinity GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El rendimiento definido por software y el ajuste específico por plataforma han creado un espacio en blanco claro para los fabricantes de auriculares más allá de los ciclos tradicionales de renovación de hardware. En julio de 2026, Lightspeed Aviation y BRP-Rotax anunciaron un perfil de reducción activa de ruido y audio Delta Zulu adaptado a las características acústicas de los motores Rotax 912, 915 y 916 iS/c, con implementación a través del programa Rotax Care en agosto de 2026 y actualizaciones de firmware más amplias planificadas para usuarios existentes en el otoño de 2026. Este tipo de vinculación con el ecosistema respalda la premiumización a través de mejoras medibles en el audio de cabina, y también crea oportunidades de interacción recurrente mediante actualizaciones y gestión de configuración, particularmente en flotas de aviación general donde las aeronaves con motor Rotax siguen siendo comunes.
Una segunda oportunidad proviene de la aceleración de la certificación y la diferenciación por cumplimiento, a medida que los operadores buscan mayor protección auditiva y una procedencia verificada del equipo. El umbral de riesgo auditivo de 85 dB de la OSHA y las directrices de deber de cuidado de las aerolíneas se cruzan con las expectativas TSO/ETSO de la FAA y la EASA, lo que tiende a favorecer a los proveedores capaces de documentar el cumplimiento de todo el sistema y mejoras ergonómicas como diseños de sujeción de baja presión. El nivel de precio premium ya es visible, con el A30 de Bose posicionado en 1.299 USD a junio de 2026, lo que indica margen para una segmentación basada en funciones (rendimiento ANC, comodidad y conectividad certificada) junto con programas de autenticación que protegen la integridad del canal frente a productos falsificados.
Desarrollos recientes del sector
- Abril de 2026: los auriculares 3M PELTOR ComTac VI se utilizaron en la misión de la tripulación Orion de la NASA Artemis II. La integración de auriculares de grado aeroespacial para misiones espaciales subraya el papel de los auriculares inalámbricos resistentes en programas de alto perfil y valida la demanda del mercado de comunicaciones de cabina confiables en entornos extremos.
- Abril de 2026: Bose celebra el 40.º aniversario de los auriculares de aviación ANR durante la exposición SUN 'n FUN Aerospace Expo. El hito de la marca refuerza su liderazgo en auriculares de reducción activa de ruido y respalda el impulso de marca y demanda en los segmentos de aviación comercial y de defensa.
- Marzo de 2026: adjudicación de contrato del Departamento de Defensa para equipos de auriculares con micrófono (SPE7MX26D0022). Esta actividad de adquisición de defensa amplía la presencia de sistemas de auriculares integrados y resistentes, y demuestra relaciones de suministro de fuente única a largo plazo en programas militares.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Definimos el mercado de auriculares de aviación como los ingresos obtenidos por auriculares certificados utilizados para la comunicación de audio de pilotos y tripulación y la protección auditiva en operaciones de aeronaves, incluidos los modelos con y sin cable vendidos a usuarios de aviación comercial, militar y general.
Exclusiones de alcance: este dimensionamiento excluye los auriculares de consumo no aeronáuticos, los auriculares para videojuegos no certificados y los sistemas de intercomunicación de cabina vendidos como equipos independientes.
Descripción general de la segmentación
- Por Diseño
- Supraauricular
- Intraauricular
- Por Tipo
- Con Cable
- Inalámbrico
- Por Modo de Cancelación de Ruido
- Cancelación Activa de Ruido (ANC)
- Cancelación Pasiva de Ruido (PNC)
- Cancelación Híbrida de Ruido
- Por Aplicación
- Aviación Comercial
- Aviación Militar
- Aviación General
- eVTOL y Movilidad Aérea Urbana (UAM)
- Control de Tráfico Aéreo (ATC)
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemania
- Francia
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Resto de América del Sur
- Medio Oriente y África
- Medio Oriente
- Emiratos Árabes Unidos
- Arabia Saudita
- Catar
- Resto de Medio Oriente
- África
- Sudáfrica
- Resto de África
- Medio Oriente
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utiliza para establecer los límites y construir el panorama inicial de la demanda antes de las entrevistas. Normalmente nos basamos en señales públicas de actividad aeronáutica y contexto de seguridad, como las estadísticas de transporte aéreo de la ICAO, los datos de aviación civil y de pilotos de la FAA, las publicaciones normativas y de seguridad de la EASA, y los indicadores operativos de la IATA.
Para convertir la actividad en supuestos de valor de mercado, también revisamos fuentes como los conjuntos de datos de la Oficina de Estadísticas de Transporte de EE. UU., las consultas de importación y arancelarias de la Comisión de Comercio Internacional de EE. UU. para categorías relacionadas con auriculares (cuando corresponde), y estudios revisados por pares sobre conservación auditiva y ruido de cabina. Los informes de las empresas, las notas de certificación de productos y la prensa aeronáutica de renombre se utilizan luego para comprender los ciclos de producto, las franjas de precios y los patrones de distribución, que verificamos cruzando con suscripciones de pago para datos financieros de empresas y bases de datos de patentes cuando ayuda a aclarar la dirección de la innovación. Esta lista no es exhaustiva, y se consultaron muchas otras fuentes públicas para recopilar, validar y aclarar puntos de datos durante el trabajo.
Entrevistas y encuestas primarias
El trabajo primario se centra en validar qué se compra y reemplaza realmente en cada grupo de operadores, para luego alinear eso con la fijación de precios y la combinación por tipo de auricular. Entrevistamos y encuestamos a partes interesadas como equipos de adquisición de aerolíneas y de MRO, escuelas de vuelo y operadores de formación, técnicos de mantenimiento orientados a defensa, distribuidores y comunidades de pilotos en APAC, EMEA y las Américas, de modo que los supuestos de la investigación documental puedan someterse a prueba de estrés y se puedan cerrar brechas específicas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 25% | Altos ejecutivos: 14% | APAC: 42% |
| Nivel medio: 58% | Líderes funcionales/de unidad: 42% | EMEA: 34% |
| Jugadores más pequeños: 17% | Gerentes: 44% | Américas: 24% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con un conjunto de demanda de arriba hacia abajo reconstruido a partir de la actividad aeronáutica, que luego se acota utilizando la lógica de ajuste y reemplazo de auriculares por tipo de operador. Estimamos la base de usuarios activos y la intensidad de uso utilizando indicadores como la utilización de aeronaves comerciales, la población de pilotos y el volumen de formación, los ciclos de modernización y adaptación de flotas, y la proporción de preferencias de reducción de ruido activa frente a pasiva que influye en el precio de venta promedio.
Una vez construidos esos totales, los corroboramos con verificaciones selectivas de abajo hacia arriba, como volúmenes de unidades muestreados a través de canales clave, una consolidación limitada de proveedores y distribuidores para verificaciones de coherencia, y una verificación cruzada de precio de venta promedio por volumen para los principales grupos de aplicación. Cuando las aportaciones de los encuestados indican una falta de visibilidad, aplicamos tasas de relleno conservadoras que se revisan durante las rondas de validación. Para la previsión, utilizamos análisis de escenarios respaldados por regresión multivariante, donde el crecimiento del tráfico aéreo, la actividad de formación, el ritmo de adquisición de defensa y los cambios tecnológicos impulsados por la certificación son los principales factores, que se someten a prueba de estrés con la opinión de expertos para que el camino se mantenga realista.
Validación de datos y ciclo de actualización
Validamos el modelo comparando los resultados con señales independientes, y luego comprobamos si hay saltos inusuales en unidades, precios o combinación que no coincidan con los patrones de actividad aeronáutica. Si una variación parece grande, volvemos a probar los supuestos mediante preguntas de seguimiento con los encuestados y revisando las series públicas subyacentes utilizadas en la construcción.
Antes de la aprobación final, el trabajo pasa por múltiples revisiones de analistas para que los cálculos, el manejo de divisas y la alineación de años se mantengan coherentes de principio a fin. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos importantes, como cambios de certificación, interrupciones en el suministro o cambios repentinos en flotas y formación. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actualizada.
Tamaño del mercado de auriculares de aviación de Mordor Intelligence comparado con otras estimaciones publicadas
Los valores de mercado publicados para auriculares de aviación pueden parecer muy diferentes porque las fuentes no siempre contabilizan a los mismos compradores, las mismas categorías de auriculares o el mismo punto de la cadena de venta. Además, el año base, el momento de conversión de divisas y la forma en que se trata la demanda de reemplazo pueden hacer que los totales suban o bajen, incluso cuando la narrativa de crecimiento suene similar.
Los principales factores de brecha en este mercado suelen provenir de si las estimaciones incluyen solo la aviación civil o también los programas militares, cómo tratan las flotas de formación frente a las flotas en servicio, y si los modelos pasivos y los accesorios se incluyen en los ingresos de auriculares. Al rastrear los insumos de actividad de flotas, los ciclos de reemplazo y los pasos de normalización de divisas, Mordor Intelligence mantiene la estimación vinculada a un conjunto de demanda repetible y evita mezclar categorías de audio adyacentes o efectos de acumulación de canal puntuales.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,24 mil millones de USD (2025) | |
| Consultora global A | 1,63 mil millones de USD (2024) | Utiliza un año base anterior y parece incluir un conjunto más amplio de auriculares de comunicación de aviación, lo que puede incorporar productos de soporte en tierra y no certificados que no se contabilizan en un alcance estricto de uso en cabina. |
| Editorial sectorial B | 0,37 mil millones de USD (2024) | Probablemente se centra en un gasto más limitado de aviación general y exclusivo de formación, y puede subcontabilizar los ciclos de reemplazo de aerolíneas militares y comerciales, lo que reduce la demanda implícita impulsada por la base instalada. |
La diferencia en la tabla se explica principalmente por lo que se contabiliza como una venta de auriculares de aviación y qué grupos de operadores se incluyen. Nuestro enfoque se mantiene transparente porque el valor se construye a partir de factores claros de actividad y reemplazo, y luego se ajusta solo después de verificaciones cruzadas frente a la realidad del canal y los precios, lo que facilita replicar y actualizar el resultado con el tiempo.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de auriculares de aviación?
El mercado de auriculares de aviación está valorado en USD 1,31 mil millones en 2026 y está en camino de alcanzar USD 1,75 mil millones en 2031, con un crecimiento a una CAGR del 5,88%.
¿Qué segmento de diseño tiene la mayor participación?
Los auriculares supraauriculares dominan con el 63,90% de la participación del mercado de auriculares de aviación en 2025, favorecidos por su probado aislamiento acústico en cabinas de mando tradicionales.
¿Con qué rapidez se está expandiendo el segmento de auriculares inalámbricos?
Se proyecta que los modelos inalámbricos registren una CAGR del 8,15% entre 2026 y 2031, a medida que se reducen las barreras de certificación y los pilotos buscan movilidad sin cables.
¿Qué región muestra el mayor crecimiento futuro?
Se espera que Asia-Pacífico crezca a una CAGR del 7,85%, impulsada por la rápida expansión de flotas, las inversiones en formación de pilotos y la adopción temprana de la movilidad aérea urbana.
¿Por qué los auriculares de cancelación activa de ruido están ganando popularidad?
Los mandatos globales más estrictos de protección auditiva y la evidencia de que la ANC reduce la fatiga de los pilotos están impulsando a las aerolíneas y las escuelas de formación hacia los modelos activos.
¿Cuáles son los principales desafíos que enfrentan los fabricantes de auriculares?
Los precios iniciales elevados, los productos falsificados y las limitaciones de la cadena de suministro de tierras raras representan obstáculos notables, aunque el liderazgo en certificación ayuda a mitigar el riesgo.
Última actualización de la página el:



