
Tamanho e Participação do Mercado de CI Lógico de Uso Especial Automotivo
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
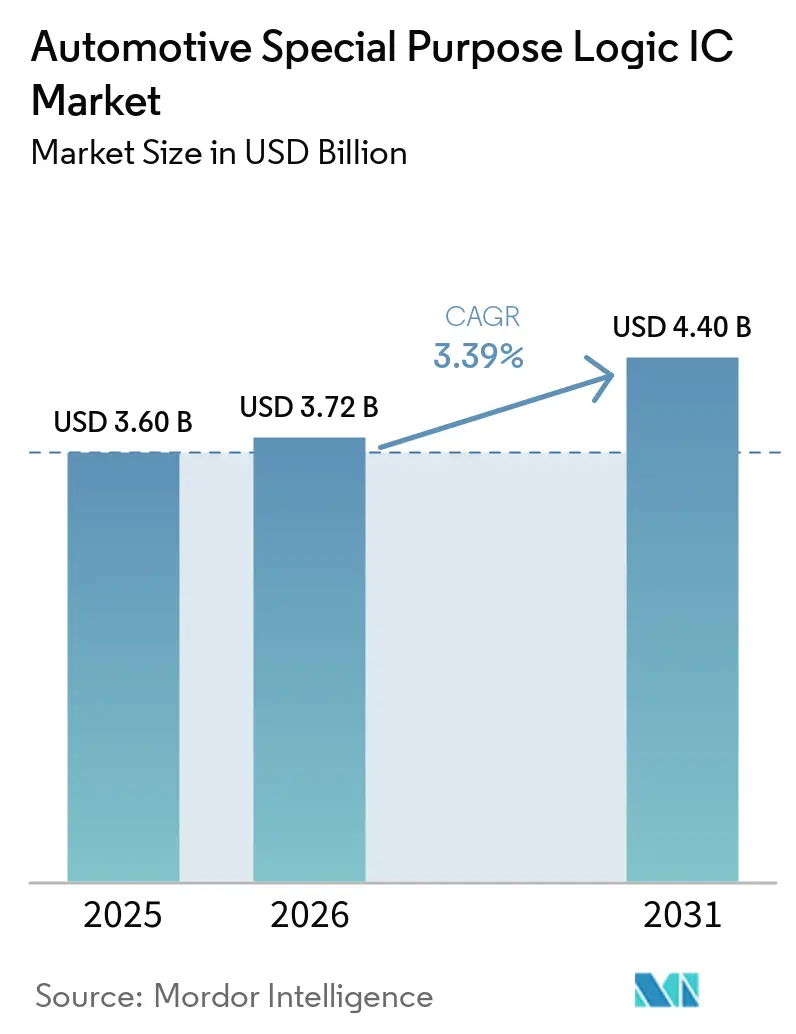
| Tamanho do Mercado (2026) | 3.72 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.40 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 3.39 % |
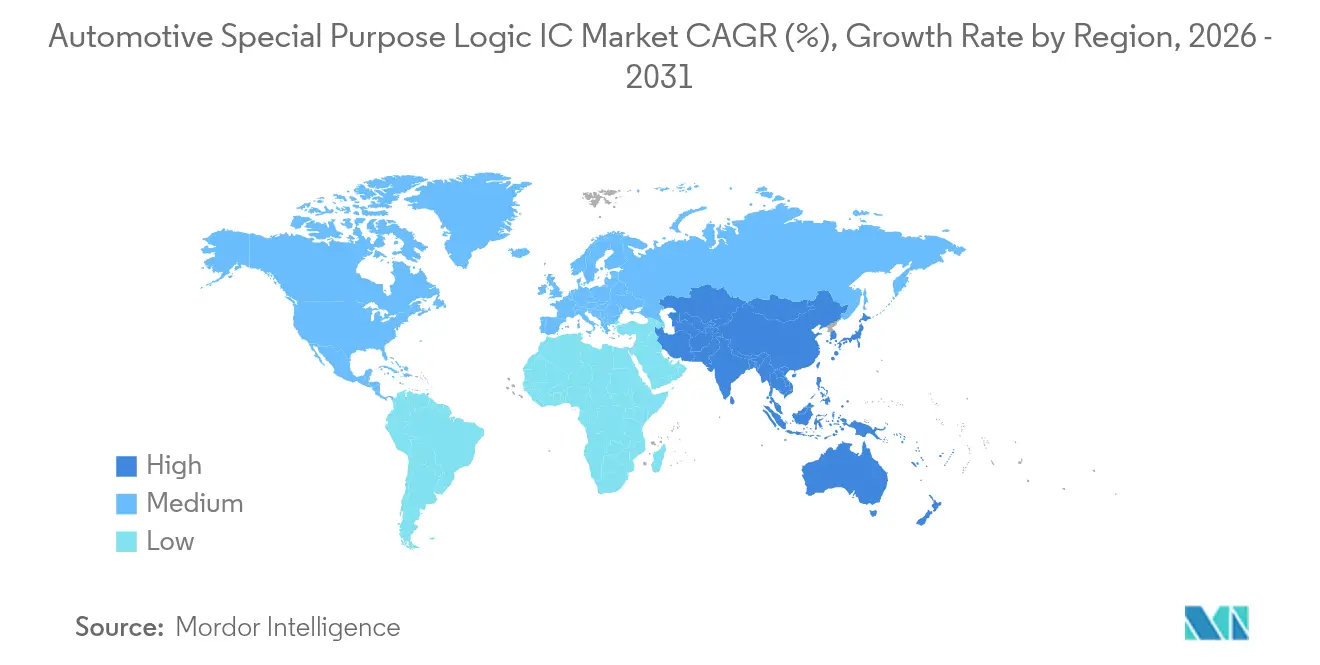
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
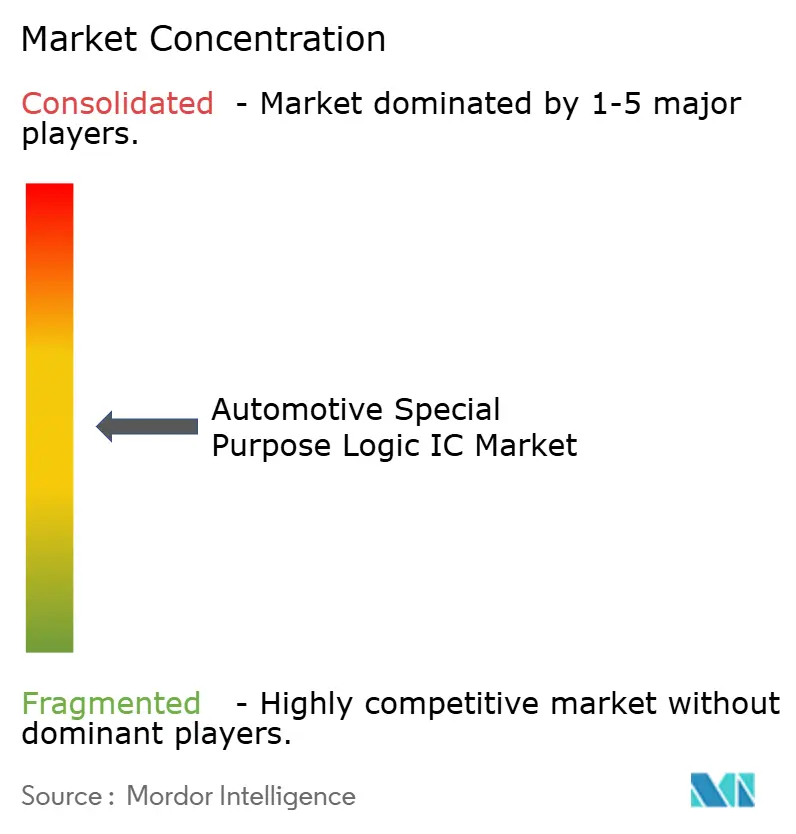
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de CI Lógico de Uso Especial Automotivo por Mordor Intelligence
O tamanho do mercado de CI lógico de uso especial automotivo em 2026 é estimado em USD 3,72 bilhões, crescendo a partir do valor de 2025 de USD 3,6 bilhões com projeções para 2031 mostrando USD 4,4 bilhões, crescendo a um CAGR de 3,39% no período 2026-2031. A demanda robusta decorre da crescente penetração de ADAS, da ampla eletrificação dos trens de força e de uma transição constante em direção a arquiteturas elétricas/eletrônicas (E/E) zonais, que exigem maiores densidades de integração e capacidades de processamento em tempo real. As montadoras preferem CIs lógicos que combinam desempenho de baixa latência com estrita conformidade com a segurança funcional, levando os fornecedores a avançar além de dispositivos de commodity em direção a soluções específicas de aplicação. A resiliência da cadeia de suprimentos continua sendo um foco estratégico à medida que a capacidade de wafer em nós maduros se contrai em meio a tensões geopolíticas, levando os OEMs a adotar fornecimento duplo de peças e a garantir acordos de longo prazo com fundições. Paralelamente, os designs de System-in-Package (SiP) orientados a chiplets reduzem o custo total de propriedade ao permitir atualizações incrementais de recursos sem re-spins completos de máscara.
Principais Conclusões do Relatório
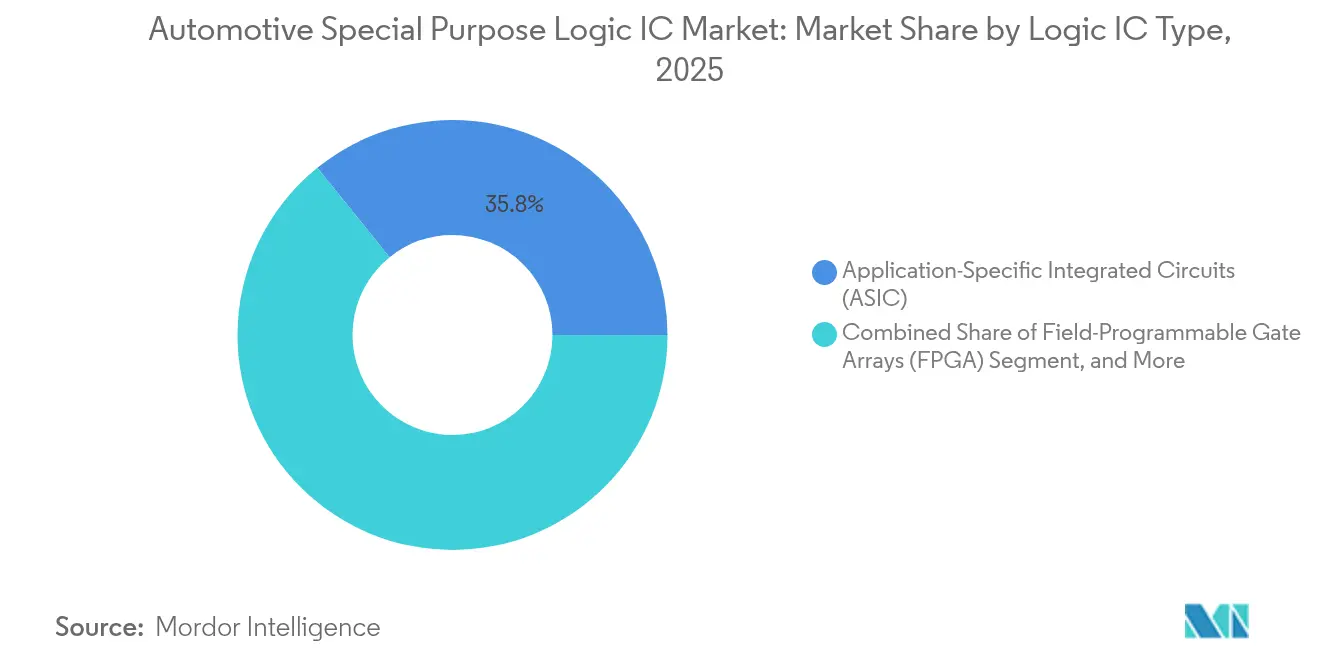
- Por tipo de CI lógico, os ASICs lideraram com 35,82% de participação na receita em 2025; os FPGAs estão projetados para expandir a um CAGR de 3,58% até 2031.
- Por aplicação, o ADAS deteve uma participação de mercado de 29,55% no mercado de CI lógico de uso especial automotivo em 2025 e deve crescer a um CAGR de 3,88% até 2031.
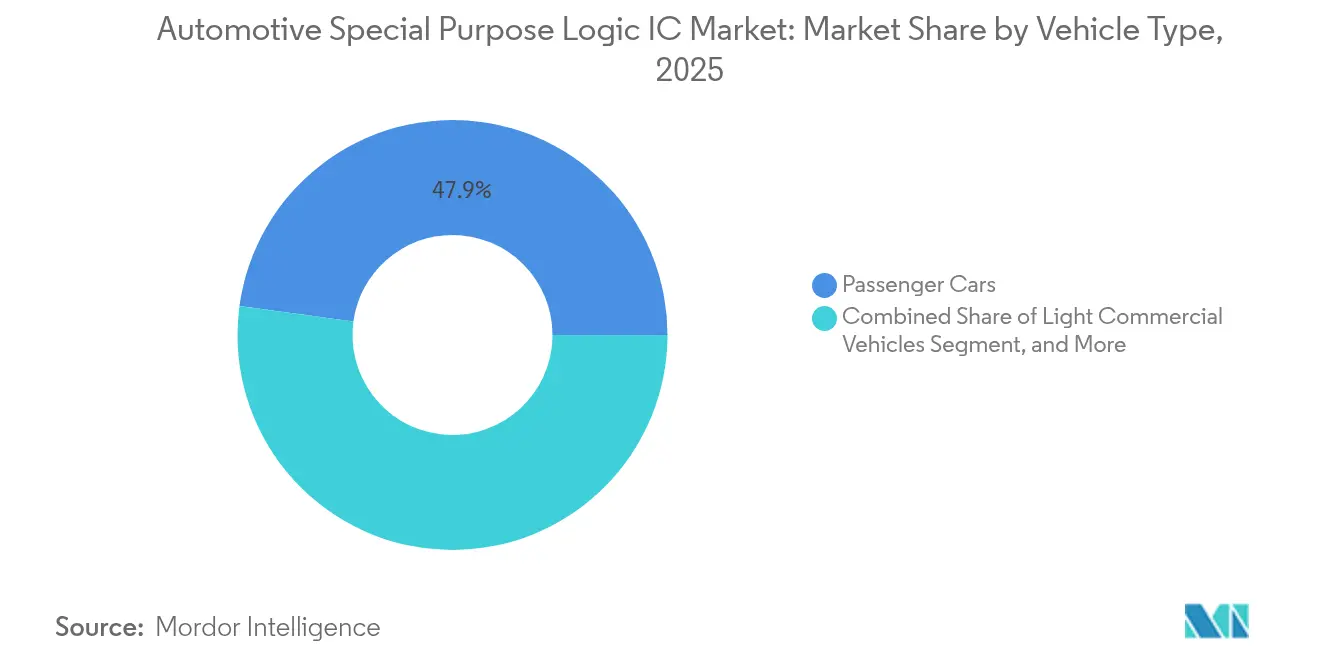
- Por tipo de veículo, os automóveis de passeio responderam por 47,85% do tamanho do mercado de CI lógico de uso especial automotivo em 2025, enquanto os veículos elétricos devem avançar a um CAGR de 3,95% até 2031.
- Por tecnologia de empacotamento, o SiP capturou 30,76% da receita de 2025 e deve crescer a um CAGR de 3,74% ao longo do período de previsão.
- Por geografia, a região Ásia-Pacífico contribuiu com 32,05% das vendas globais em 2025; estima-se que registre o crescimento mais rápido de 3,46% CAGR de 2025 a 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Crescimento acelerado da penetração de ADAS e condução autônoma | +0.8% | Global; adoção antecipada na América do Norte e na Europa | Médio prazo (2-4 anos) |
| A rápida eletrificação dos trens de força eleva o conteúdo de CI lógico | +0.6% | Núcleo Ásia-Pacífico; transbordamento para América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Mandatos governamentais de segurança estão acelerando a demanda por semicondutores | +0.4% | Global, liderado pelo marco regulatório europeu | Curto prazo (≤ 2 anos) |
| Transição para arquiteturas E/E zonais/centralizadas | +0.3% | Segmentos premium na América do Norte e na Europa | Médio prazo (2-4 anos) |
| SiP baseado em chiplets permitindo personalização econômica | +0.2% | Concentração global de fabricação na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Adoção de PHY de Ethernet Automotiva para backbones de dados de alta velocidade | +0.1% | Segmentos premium e de luxo em todo o mundo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento acelerado da penetração de ADAS e condução autônoma
As atualizações do protocolo Euro NCAP agora exigem frenagem de emergência automática em veículos comerciais, impulsionando imediatamente a demanda por dispositivos lógicos que fundem entradas de radar, câmera e LiDAR enquanto atendem às metas de segurança ASIL-D.[1]Equipe da Comissão Europeia, "Segurança Rodoviária — Segurança do Veículo," Comissão Europeia, ec.europa.eu As transições para o nível 3 de autonomia normalizaram as arquiteturas de duplo núcleo em modo lockstep, levando os OEMs a especificar ASICs personalizados que reduzem os orçamentos de energia e os custos de BOM em comparação com MCUs de uso geral, à medida que a disponibilidade de ADAS se aproxima à das vendas de novos automóveis nos mercados desenvolvidos.
Rápida eletrificação dos trens de força elevando o conteúdo de CI lógico
Cada modelo de veículo elétrico a bateria introduz controladores lógicos de maior valor para monitoramento de pacotes, inversores de motor e carregadores de bordo; o design da célula 4680 da Tesla por si só adiciona USD 150–200 de lógica semicondutora por veículo para o gerenciamento de bateria.[2]Tesla Investor Relations. "Relatórios de Resultados Trimestrais." 2024. https://ir.tesla.com/quarterly-earnings As arquiteturas mais amplas de 800 V em veículos elétricos premium criam nova demanda por drivers de gate isolados e lógica tolerante a falhas, com componentes SiC e GaN elevando as frequências de chaveamento e os limites térmicos que os dispositivos legados não conseguem atender.[3]Infineon Technologies. "Comunicados de Imprensa 2024." https://www.infineon.com/cms/en/about-infineon/press/press-releases/2024/
Mandatos governamentais de segurança acelerando a demanda por semicondutores
O Regulamento Geral de Segurança da União Europeia exige assistência inteligente de velocidade e frenagem de emergência em todos os veículos novos, transformando requisitos legislativos em demanda tangível por semicondutores. Essas regulamentações visam melhorar a segurança rodoviária, reduzindo acidentes e fatalidades por meio do uso de tecnologias avançadas de veículos. Paralelamente, as propostas da NHTSA para frotas de veículos pesados e as diretrizes de segurança funcional do Japão reforçam ainda mais a demanda por CIs lógicos. Essas medidas são projetadas para garantir a conformidade com os padrões de segurança enquanto abordam a crescente complexidade dos veículos modernos. Essa tendência proporciona aos fornecedores uma visibilidade mais clara de suas carteiras de pedidos, aliviando o ônus financeiro dos custos de qualificação e permitindo o planejamento de longo prazo para produção e inovação.
Transição para arquiteturas E/E zonais/centralizadas
A iniciativa da BMW de consolidar mais de 100 unidades de controle eletrônico (ECUs) em apenas cinco controladores zonais exige o uso de CIs lógicos avançados. Esses CIs devem gerenciar tarefas diversas e transmitir dados em gigabits via Ethernet Automotiva. Essa transição reflete os esforços da indústria para simplificar as arquiteturas dos veículos, reduzir a complexidade do cabeamento e melhorar a eficiência geral do sistema. Embora a lógica de ponte, que garante a compatibilidade com sistemas mais antigos, experimente um aumento na demanda, espera-se que isso diminua à medida que a indústria faz a transição completa para arquiteturas zonais, que oferecem maior escalabilidade e suporte para avanços tecnológicos futuros.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Complexidade rigorosa do processo de fabricação e limites de densidade de defeitos | –0.4% | Global; agudo em fábricas de nós maduros | Longo prazo (≥ 4 anos) |
| Ciclo longo de qualificação AEC-Q prolonga o tempo de comercialização | –0.3% | Global; variação regional de testes | Médio prazo (2-4 anos) |
| Riscos geopolíticos relacionados ao fornecimento de wafers em nós maduros | –0.2% | Centros da Ásia-Pacífico; transbordamento global | Curto prazo (≤ 2 anos) |
| Custos crescentes de NRE de ASIC para programas de veículos de baixo volume | –0.1% | Global, veículos premium | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade rigorosa do processo de fabricação e limites de densidade de defeitos
O AEC-Q100 Grau 0 exige taxas de DPPM de um único dígito de –40 °C a +150 °C. Esse requisito leva a TSMC a implementar ajustes especializados em suas linhas automotivas, resultando em taxas de utilização mais baixas, custos unitários mais elevados e capacidade de reserva limitada durante surtos de demanda. Além disso, períodos prolongados de burn-in e loops de SPC mais rígidos podem estender o tempo de ciclo de fabricação em até 60% em comparação com os fluxos utilizados para lógica de consumo. Esses fatores contribuem coletivamente para o aumento da complexidade e os custos mais elevados associados aos processos de fabricação de semicondutores de grau automotivo.
Ciclo longo de qualificação AEC-Q prolongando o tempo de comercialização
As janelas de qualificação geralmente abrangem de 12 a 18 meses, custando USD 2 a 5 milhões adicionais para cada família de dispositivos. Esse ônus financeiro afasta inovadores menores de mercados de nicho e mantém silício mais antigo em produção por mais tempo do que sua relevância tecnológica justifica. Esses atrasos dificultam a adoção rápida de padrões em rápida evolução, como o V2X, transformando o que poderia ter sido receita antecipada em ganhos postergados. O processo de qualificação estendido também afeta a capacidade dos fabricantes de responder rapidamente às demandas do mercado, complicando ainda mais o cenário competitivo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de CI Lógico:
As soluções ASIC ancoram o controle de custosOs ASICs responderam por 35,82% da receita de 2025 no mercado de CIs lógicos de propósito especial, evidenciando a preferência dos OEMs por economias de alto volume em detrimento da conveniência de programabilidade dos FPGAs. A adoção de FPGAs, no entanto, está crescendo mais rapidamente, a um CAGR de 3,58%, à medida que os requisitos de atualização over-the-air exigem reconfigurabilidade sem recalls mecânicos. A mais recente família de FPGAs automotivos da Intel reduz o consumo de energia em 30% e estreita a diferença de custo, abrindo espaço para uma adoção mais ampla em projetos onde a agilidade algorítmica é primordial. O tamanho do mercado de CIs lógicos de propósito especial automotivo para implementações baseadas em FPGA deve aumentar de forma constante à medida que as camadas de autonomia de Nível 3 exigem adaptabilidade de código para ajustes de fusão de sensores.
Os CPLDs de segunda camada atendem a tarefas determinísticas, como a lógica de acionamento de airbags, onde os tempos de resposta em nanossegundos e o consumo em espera próximo de zero superam o poder computacional bruto. Os ASSPs permanecem como escolhas padrão de médio volume quando a economia de ASICs personalizados se torna inviável, oferecendo aos fornecedores de Nível 1 um equilíbrio entre custo por unidade e risco de cronograma. Em todas as categorias, as oportunidades do mercado de CIs lógicos de propósito especial automotivo se inclinam para dispositivos que integram monitores de segurança embarcados e recursos de inicialização segura exigidos pela regulamentação de cibersegurança da UNECE.


Por Aplicação:
O ADAS mantém a posição de destaqueO ADAS gerou 29,55% da receita do setor em 2025 e está preparado para um CAGR de 3,88% até 2031, à medida que as regras obrigatórias de frenagem de emergência automática e manutenção de faixa são implementadas em todo o mundo. As cargas computacionais do ADAS não isolam mais visão ou radar; os controladores de domínio centralizados agora realizam fusão de sensores heterogêneos e loops de decisão dentro de uma latência de 50 ms. O Snapdragon Ride da Qualcomm combina malha lógica, aceleradores de IA e PHYs de conectividade em um único SoC, refletindo a tendência de convergência e permitindo que os OEMs reduzam a área de PCB em até 30%.
O infotainment e a conectividade seguem de perto, impulsionados por cockpits de tela dupla e telemática 5G que expandem a largura de banda de memória e exigem lógica multinúcleo. Os CIs lógicos de trem de força e gerenciamento de bateria estão se expandindo rapidamente nas linhas de veículos elétricos, particularmente à medida que as plataformas de 800 V se proliferam além do segmento de luxo. A eletrônica de carroceria mantém um ritmo constante, mas a expansão de funções — portas motorizadas, iluminação ambiente e controle zonal de HVAC — ainda eleva a densidade lógica por automóvel. Os segmentos de lógica de segurança e proteção exigem os mais altos graus ASIL e, portanto, sustentam ASPs premium, amortecendo a receita quando os volumes unitários diminuem em mercados cíclicos.
Por Tipo de Veículo:
Os veículos elétricos elevam o valor do silícioOs automóveis de passeio mantiveram uma participação de 47,85% em 2025, impulsionados pelo volume mainstream e pelo conteúdo incremental de ADAS. Os veículos elétricos ocupam a posição de menor volume, mas são os líderes de crescimento, com um CAGR de 3,95%, exigindo que cada controlador de pacote, circuito térmico e inversor tenha lógica de isolamento, uma inovação sem precedentes nas plataformas de combustão. O silício produzido internamente pela Tesla exemplifica a verticalização dos OEMs, reduzindo a variação do BOM ao mesmo tempo em que otimiza a coesão do firmware. A participação de mercado de CI lógico de uso especial automotivo, atualmente dominada por subsistemas especializados de veículos elétricos, deve se ampliar à medida que as marcas chinesas aproveitam os ecossistemas de semicondutores localizados para reduzir custos.
Os veículos comerciais leves estão adotando ADAS e telemática mais rapidamente do que os caminhões pesados, beneficiando-se dos mandatos de eletrificação para entregas urbanas. Os veículos comerciais pesados exigem lógica robustecida com vida útil de 15 anos, levando os fornecedores a garantir cronogramas de disponibilidade estendida, frequentemente em nós de processo maduros onde os dados de confiabilidade em campo permanecem abundantes.
Por Tecnologia de Empacotamento:
O SiP comprime o fator de formaO SiP liderou com 30,76% de participação em 2025, e seu CAGR de 3,74% ressalta o apetite dos OEMs por módulos com restrição de área que atendem ao AEC-Q100 sem múltiplas qualificações de componentes. O mais recente SiP automotivo da Amkor reduz a área de PCB pela metade em comparação com montagens discretas e facilita o roteamento térmico em pacotes de bateria densos. O tamanho do mercado de CI lógico de uso especial automotivo derivado de designs centrados em SiP continuará a crescer à medida que as metodologias de chiplets permitem que os projetistas misturem blocos de IP críticos em dies de qualidade comprovada.
As abordagens de MCM ainda dominam os inversores de tração de alta potência, onde a dissipação de calor exclui pacotes compactos. Os pacotes discretos persistem em modelos de entrada com restrições de custo e retrofits de pós-venda, embora mesmo esses segmentos estejam adotando formatos QFN de maior contagem de pinos em vez dos footprints SOIC mais antigos.
Análise Geográfica
Mercado de CI Lógico de Propósito Especial Automotivo da APAC
A Ásia-Pacífico gerou 32,05% da receita global em 2025 e está no caminho para um CAGR de 3,46% até 2031, impulsionada pela escala de produção da China que supera 30 milhões de veículos, subsídios agressivos para veículos elétricos e um ecossistema fabless doméstico em expansão. O Japão agrega capacidade de engenharia por meio da Renesas e da Rohm, exportando CIs lógicos que sustentam as cadeias de suprimentos globais. A Coreia do Sul fornece capacidade de back-end, mas tem foco em memória; no entanto, os serviços de fundição automotiva da Samsung atraem conquistas de design de OEMs ocidentais.
Mercado de CI Lógico de Propósito Especial Automotivo da América do Norte
A América do Norte ocupa o segundo lugar, impulsionada por rigorosos Padrões Federais de Segurança de Veículos Motorizados e pelo apetite dos consumidores por pacotes premium de ADAS. O marco do USMCA incentiva o fornecimento localizado de semicondutores, e os subsídios da Lei CHIPS canalizam bilhões para a capacidade automotiva em 28 nm e 16 nm, embora os inícios tangíveis de produção de wafers se atrasem até o horizonte do final da década. A Gigafábrica de Austin da Tesla impulsiona a demanda por lógica de inversores de tração e drivers de gate de alta tensão, que são parcialmente fornecidos por fornecedores domésticos.
Mercado de CI Lógico de Propósito Especial Automotivo da Europa
A Europa permanece um cadinho tecnológico liderado pelas marcas de luxo da Alemanha. As rígidas normas de CO₂ e o Pacto Verde estão acelerando as vendas de veículos elétricos, impulsionando assim a demanda por CIs lógicos de gerenciamento de baterias e eletrônica de potência de alta eficiência. Desafios de resiliência no fornecimento surgem à medida que o Brexit complica os fluxos de componentes entre o canal; no entanto, os OEMs continentais diversificam as fontes de wafers por meio de joint ventures com STMicroelectronics, NXP e GlobalFoundries para garantir a produção em nós maduros.

Panorama regulatório
A demanda por circuitos integrados lógicos de propósito especial automotivo é moldada por requisitos de segurança, cibersegurança e atualização de software que aumentam o conteúdo de silício e elevam os limiares de qualificação. A ISO 26262 de segurança funcional (incluindo a ISO 26262-11 para semicondutores) estabelece a base para o design e verificação orientados por ASIL, enquanto a ISO/SAE 21434 de engenharia de cibersegurança conecta os processos de desenvolvimento de produtos e resposta a incidentes ao longo do ciclo de vida do veículo.
Na camada de homologação de veículos, os regulamentos R155 (Sistema de Gestão de Cibersegurança) e R156 (Sistema de Gestão de Atualização de Software) da UNECE WP.29 pressionam as montadoras e fornecedores a implementar controles auditáveis para a homologação de tipo. Esse requisito incentiva os fornecedores de CIs lógicos a incorporar boot seguro, monitores de segurança de hardware e arquiteturas seguras para atualização em controladores de domínio e zonais. A política industrial também afeta a localização do fornecimento e o planejamento de resiliência, e o EU Chips Act (envelope do programa de 43 bilhões de EUR) é citado por partes interessadas como uma palanca para expandir a capacidade de semicondutores relevante para dispositivos de grau automotivo.
Análise da cadeia de valor
A cadeia de valor vai desde a habilitação de EDA e IP até o design de semicondutores e a fabricação de wafers, frequentemente em nós maduros de 28/16 nm qualificados para uso automotivo, passando depois pela montagem e teste. Na etapa seguinte, os integradores Tier 1 incorporam esses dispositivos em ECUs e controladores zonais emergentes. Fornecedores como Infineon, NXP, Renesas, STMicroelectronics e Texas Instruments normalmente ancoram compromissos de plataforma de longo prazo com os Tier 1, onde a qualificação AEC-Q e a conformidade com a ISO 26262 sustentam ciclos longos de controle de mudanças e caudas de receita estendidas para famílias de dispositivos comprovadas.
A resiliência de fabricação e fornecimento também é decisiva. A dependência de foundries é material para muitos dispositivos lógicos e da classe MCU automotivos, e a TSMC é frequentemente referenciada em fluxos de grau automotivo, enquanto alguns players mantêm mais capacidade de fabricação interna, como a Renesas. À medida que a eletrificação se expande, as restrições no ecossistema também se deslocam para capacidades especializadas de encapsulamento e montagem, incluindo interconexão avançada e processos de alta confiabilidade. Isso aumenta a importância estratégica da capacidade OSAT e das linhas de back-end qualificadas para uso automotivo, juntamente com o fornecimento de wafers front-end.
Cenário Competitivo
O mercado é moderadamente consolidado, com os principais players aproveitando relacionamentos de décadas com OEMs e extensos portfólios AEC-Q. A aquisição de USD 3,2 bilhões da GaN Systems pela Infineon em outubro de 2024 fortalece sua lógica de alta tensão e pilha de potência para tracionamentos de veículos elétricos a 800 V. A expansão de capacidade de USD 2,8 bilhões da NXP no Texas e no Arizona, anunciada em setembro de 2024, garante o fornecimento doméstico de wafers automotivos em meio à escassez de fundições.
A Renesas lançou seu SoC R-Car Gen4 em agosto de 2024, combinando lógica, aceleração de IA e segurança de rede em um único chip para suportar as cargas computacionais de autonomia de nível 3. STMicroelectronics e CATL formaram uma joint venture em julho de 2024, com foco na lógica de gerenciamento de bateria, garantindo demanda cativa do principal fornecedor de pacotes da China. Nvidia, Qualcomm e Intel intensificam a pressão competitiva ao convergir CI lógico tradicional, GPU e IP de conectividade em plataformas unificadas de computação automotiva, como evidenciado pela estreia do Snapdragon Ride Flex da Qualcomm em junho de 2024. Os depósitos de patentes para CIs lógicos automotivos aumentaram 40% em relação ao ano anterior, sinalizando um cenário de propriedade intelectual congestionado onde inovadores de nicho podem se diferenciar por meio de otimizações ASIL-B/C ou processos de ultrabaixo vazamento para gerenciamento de bateria.
Líderes do Setor de CI Lógico de Uso Especial Automotivo
Infineon Technologies AG
NXP Semiconductors N.V.
Renesas Electronics Corporation
STMicroelectronics N.V.
Texas Instruments Incorporated
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de CI Lógico de Propósito Especial Automotivo
- Infineon Technologies AG
- NXP Semiconductors N.V.
- Renesas Electronics Corporation
- STMicroelectronics N.V.
- Texas Instruments Incorporated
- Analog Devices, Inc.
- Qualcomm Incorporated
- Broadcom Inc.
- NVidia Corporation
- Marvell Technology, Inc.
- Intel Corporation
- ON Semiconductor Corporation
- Microchip Technology Inc.
- Rohm Co., Ltd.
- Lattice Semiconductor Corporation
- MediaTek Inc.
- Toshiba Electronic Devices & Storage Corporation
- Skyworks Solutions, Inc.
- Socionext Inc.
- Himax Technologies, Inc.
- Synaptics Incorporated
- HiSilicon Technologies Co., Ltd.
- Achronix Semiconductor Corporation

Oportunidades de mercado e perspectivas futuras
Está se abrindo um espaço em branco para lógica auxiliar de energia e conectividade altamente integrada e compatível com segurança em arquiteturas elétricas/eletrônicas zonais e centralizadas, particularmente onde as montadoras estão consolidando ECUs e apertando as metas de latência e segurança funcional. Chips de base do sistema (SBCs) e pontos de integração em torno do gerenciamento de energia, interfaces de rede e monitores de segurança para controladores de domínio destacam-se como uma via de comercialização de curto prazo. O atrito de fornecimento observável apoia isso, com prazos de entrega de dispositivos relacionados a SBC citados em mais de 38 semanas em junho de 2026, apontando para demanda não atendida e priorização por montadoras e Tier 1.
A dinâmica de cadeia de fornecimento e custo também cria espaço para fornecedores que podem garantir capacidade de grau automotivo em nós maduros, ao mesmo tempo em que oferecem integração que reduz o ônus de qualificação. Ações de reprecificação em meados de 2026 referenciadas em grandes fornecedores de semicondutores automotivos, incluindo NXP, ST, TI, Infineon e Renesas, indicam um prêmio por capacidade qualificada, suporte de longa vida e confiabilidade validada. Paralelamente, os veículos definidos por software e as arquiteturas de computação centralizada aumentam a demanda por CIs lógicos com recursos de cibersegurança incorporados alinhados aos fluxos de trabalho da UNECE R155/R156 e da ISO/SAE 21434, favorecendo fornecedores que possam fornecer segurança auditável e bases de hardware seguras para atualização, juntamente com evidências de segurança funcional.
Recent Industry Developments in Mercado de CI Lógico de Propósito Especial Automotivo
- Julho de 2026: A Micron fortalece o ecossistema automotivo por meio de acordos estratégicos com clientes com grandes Tier 1, incluindo Qualcomm, Visteon, HARMAN, JOYNEXT, DENSO, Astemo e Hyundai Mobis, para garantir o fornecimento de memória de longo prazo. Garante o fornecimento de memória de longo prazo para ADAS automotivo e computação no interior do veículo, reforçando a resiliência de memória em meio às demandas de dados de IA e à evolução das arquiteturas veiculares.
- Julho de 2026: Micron e Ford assinam acordo estratégico para garantir o fornecimento de memória/armazenamento para a produção de veículos de próxima geração, apoiado pela expansão de capacidade na fábrica de Manassas. Assegura o fornecimento de memória/armazenamento para as plataformas de próxima geração da Ford, solidificando a Micron como espinha dorsal de memória para o avanço da Ford em veículos definidos por software.
- Julho de 2026: Micron e General Motors assinam acordo estratégico para fornecer memória LPDRAM, NOR e UFS NAND para sistemas de ADAS e interior do veículo habilitados por IA. Plataformas de memória para o roteiro de cockpit/ADAS habilitado por IA da GM, aprimorando as capacidades de computação centradas em dados da GM com fornecimento seguro de memória.


Mercado de CI Lógico de Propósito Especial Automotivo Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange a receita proveniente de circuitos integrados lógicos de propósito especial utilizados em veículos, nos quais o dispositivo é projetado para uma função automotiva definida e comercializado em cadeias de fornecimento OEM e em camadas para eletrônicos embarcados em veículos.
Exclusões de escopo: Excluímos lógica de propósito geral de commodities vendida para usos finais não automotivos. Também excluímos dispositivos analógicos discretos, sensores, memória e dispositivos de energia, mesmo quando embarcados em veículos.
Visão Geral da Segmentação
- Por Tipo de CI Lógico
- Produtos Padrão de Aplicação Específica (ASSP)
- Circuitos Integrados de Aplicação Específica (ASIC)
- Arranjos de Portas Programáveis em Campo (FPGA)
- Dispositivos Lógicos Programáveis Complexos (CPLD)
- Por Aplicação
- Sistemas Avançados de Assistência ao Condutor (ADAS)
- Infotainment e Conectividade
- Trem de Força e Gerenciamento de Bateria
- Eletrônica de Carroceria e Conforto
- Sistemas de Segurança e Proteção
- Por Tipo de Veículo
- Automóveis de Passeio
- Veículos Comerciais Leves
- Veículos Comerciais Pesados
- Veículos Elétricos (BEV, PHEV, FCEV)
- Por Tecnologia de Empacotamento
- System-in-Package (SiP)
- Módulo Multichip (MCM)
- Pacote de CI Discreto
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Sudeste Asiático
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa com o mapeamento do conjunto de demanda e das regras que tornam um CI lógico de grau automotivo, vinculando isso ao conteúdo de eletrônicos veiculares. Utilizamos fontes públicas como dados de produção de veículos da OICA e estatísticas de eletrificação da AIE, além de referências às regulamentações de segurança da NHTSA e da UNECE, e portais de dados comerciais como o UN Comtrade para compreender a direção dos embarques e as mudanças no mix.
Também revisamos arquivos de empresas, apresentações de resultados e cobertura de imprensa de reputação para entender o posicionamento de produtos, comentários sobre capacidade e direção de preços em nós maduros. Além disso, utilizamos assinaturas pagas para dados financeiros e de inteligência de empresas, bases de dados de patentes e registros de importação e exportação em nível de embarque para verificar se as tendências de unidades estão alinhadas com o que os indicadores públicos apontam. Essas fontes documentais são ilustrativas e não exaustivas, e muitas outras referências foram consultadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para confirmar o que é considerado lógica de propósito especial nas compras reais e para verificar a consistência dos volumes de unidades, o movimento do preço médio de venda (ASP) e o cronograma do ciclo de design. Conversamos com equipes de semicondutores, partes interessadas em eletrônicos automotivos e especialistas voltados para canais de distribuição nas regiões APAC, EMEA e Américas, para que as premissas possam ser verificadas em relação à forma como os programas são concedidos e como as peças são qualificadas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | Diretores executivos (CXOs): 16% | APAC: 41% |
| Nível intermediário: 53% | Líderes funcionais/de unidade: 24% | EMEA: 34% |
| Participantes menores: 16% | Gerentes: 60% | Américas: 25% |
Dimensionamento e Previsão do Mercado
O dimensionamento é construído por meio de uma abordagem de cima para baixo e de baixo para cima, na qual a produção de veículos por região é reconstruída em um conjunto de demanda de eletrônicos endereçável. Em seguida, filtramos esse conjunto pela penetração das principais aplicações que utilizam lógica de propósito especial. Faixas de ASP por categoria são aplicadas às necessidades estimadas de unidades para se chegar à receita, e os totais são verificados com aproximações seletivas de baixo para cima, como preços de dispositivos amostrados multiplicados pelos volumes implícitos. Onde a cobertura está disponível, também utilizamos verificações com fornecedores e canais de distribuição.
Os insumos que movem materialmente o modelo incluem a produção de veículos leves e comerciais, a taxa de adoção de recursos de ADAS e conectividade, a participação do trem de força eletrificado que altera o conteúdo de controle, as mudanças no mix de embalagens em direção a SiP e estilos de integração similares, e os prazos de qualificação automotiva que atrasam o reconhecimento de receita para os anos de início de produção (SOP). Onde a visão de baixo para cima é escassa para fornecedores menores, as lacunas são tratadas por meio de faixas de participação informadas por entrevistas e pela triangulação da direção dos embarques e das divulgações financeiras públicas.
A previsão utiliza análise de cenários ancorada nas perspectivas de produção de veículos e na penetração de recursos. Em seguida, suavizamos a progressão do ASP para refletir a maturidade do nó e os padrões de redução de custos. As premissas são revisadas com os respondentes primários para que a visão prospectiva permaneça alinhada com o ritmo das plataformas e a visibilidade da concessão de programas.
Ciclo de Validação e Atualização de Dados
A validação é realizada por meio de múltiplas verificações, incluindo a comparação da saída do modelo com sinais independentes, como tendências de conteúdo de semicondutores automotivos, direção dos fluxos comerciais e variações na produção regional. Quando surgem grandes variações, revisamos as premissas dos direcionadores, verificamos novamente os cálculos e, em seguida, recontatamos os especialistas relevantes se o problema aponta para um mal-entendido de escopo ou de precificação.
O trabalho é revisado em etapas pelos analistas antes da aprovação final, para que as inconsistências sejam eliminadas precocemente e as edições de última hora sejam limitadas. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos relevantes afetam a demanda, a oferta ou os preços. Antes da entrega, um analista realiza uma revisão final para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de CIs Lógicos de Propósito Especial Automotivo da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para CIs lógicos de propósito especial automotivo frequentemente variam porque cada publicador traça a linha de forma diferente sobre o que é contabilizado. As premissas de precificação e conteúdo por veículo nem sempre são declaradas com clareza, o que adiciona outra camada de incerteza. Diferenças na seleção do ano-base e no momento da conversão cambial também introduzem ruído, mesmo quando os publicadores seguem uma narrativa de crescimento semelhante.
As principais lacunas geralmente decorrem de se categorias de lógica adjacentes são combinadas, de como o modelo trata as transferências internas versus as vendas externas no mercado aberto, e da velocidade com que se assume que os ASPs declinam em nós de processo maduros. Outro problema comum é a postura de previsão, em que alguns números refletem uma aceleração agressiva na penetração de ADAS sem verificar os prazos de qualificação e os ciclos de plataforma.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 3,72 bilhões de USD (2026) | |
| Área de Pesquisa do Setor A | 6,20 bilhões de USD (2024) | Utiliza um conjunto mais amplo de CIs lógicos e um ano-base mais antigo, e parece misturar receitas de lógica automotiva mais ampla que não se limita a dispositivos de propósito especial, o que infla o total. |
| Consultoria Global B | 9,59 bilhões de USD (2025) | Parece mais próximo de um total de CIs lógicos automotivos, e o aumento é consistente com a contagem de lógica de propósito geral e conteúdo de CI relacionado por veículo, com ASPs assumidos mais elevados e uma aceleração mais rápida de recursos. |
A tabela mostra uma ampla dispersão que se deve principalmente às fronteiras das categorias. No modelo da Mordor Intelligence, a receita é contabilizada apenas para CIs lógicos de propósito especial vendidos em aplicações automotivas definidas, e os totais são verificados usando produção de veículos, taxas de adoção de ADAS e eletrificação, e sinais de mix de embalagens, para que categorias de lógica automotiva mais amplas não sejam contadas em duplicidade.


Principais Questões Respondidas no Relatório
Qual é a avaliação de 2026 para os CIs lógicos de uso especial automotivo?
O mercado é avaliado em USD 3,72 bilhões em 2026.
Qual taxa de crescimento anual composta é projetada até 2031?
Um CAGR de 3,39% é previsto entre 2026 e 2031.
Qual aplicação de uso final está se expandindo mais rapidamente?
Os sistemas avançados de assistência ao condutor geram o maior impulso, avançando a um CAGR de 3,88%.
Por que as montadoras ainda preferem soluções baseadas em ASIC?
Os ASICs equilibram a eficiência de custo em alto volume com a adaptação à segurança funcional, tornando-os uma escolha prática apesar da menor flexibilidade em comparação com os FPGAs.
Como a tecnologia System-in-Package beneficia os programas de eletrônica veicular?
O SiP consolida múltiplos dies em um único footprint, reduzindo a área de placa em até 50% ao mesmo tempo em que atende às metas de confiabilidade AEC-Q100.
Qual região geográfica mostra a expansão de demanda mais rápida?
A Ásia-Pacífico lidera o crescimento com um CAGR de 3,46%, graças à produção de veículos elétricos da China e a uma cadeia de suprimentos de semicondutores local robusta.
Página atualizada pela última vez em:



