
Tamanho e Participação do Mercado de CI Lógico (Circuito Integrado)
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
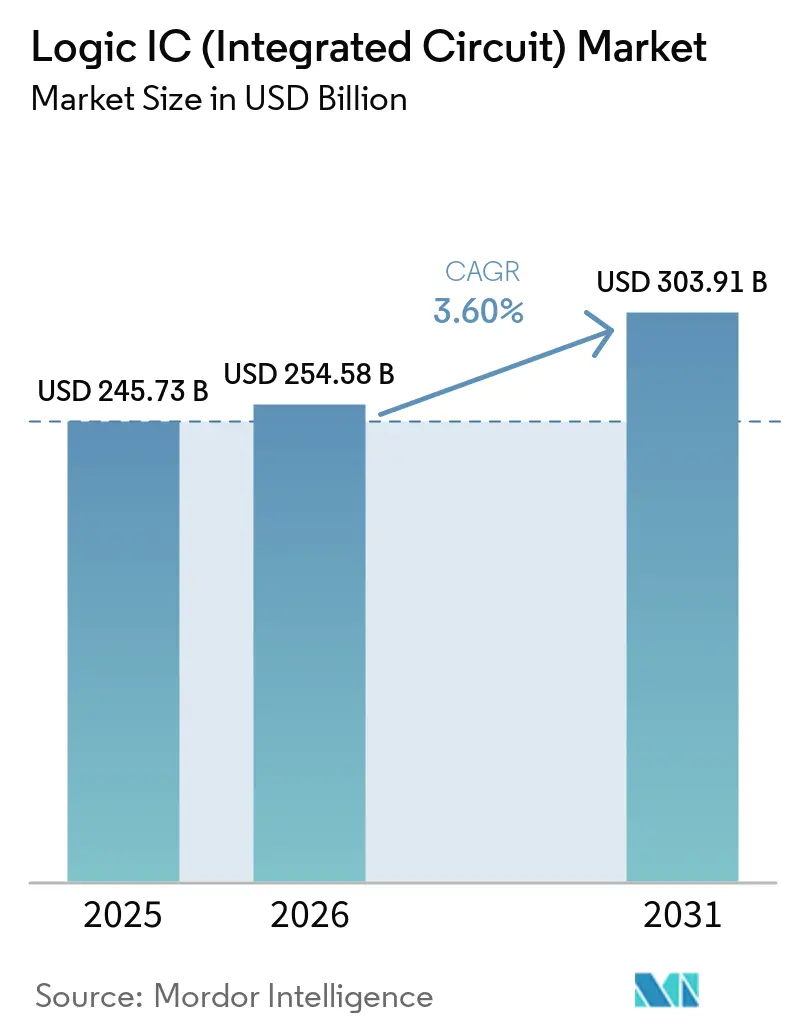
| Tamanho do Mercado (2026) | 254.58 Bilhões de dólares |
| Tamanho do Mercado (2031) | 303.91 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.60 % |
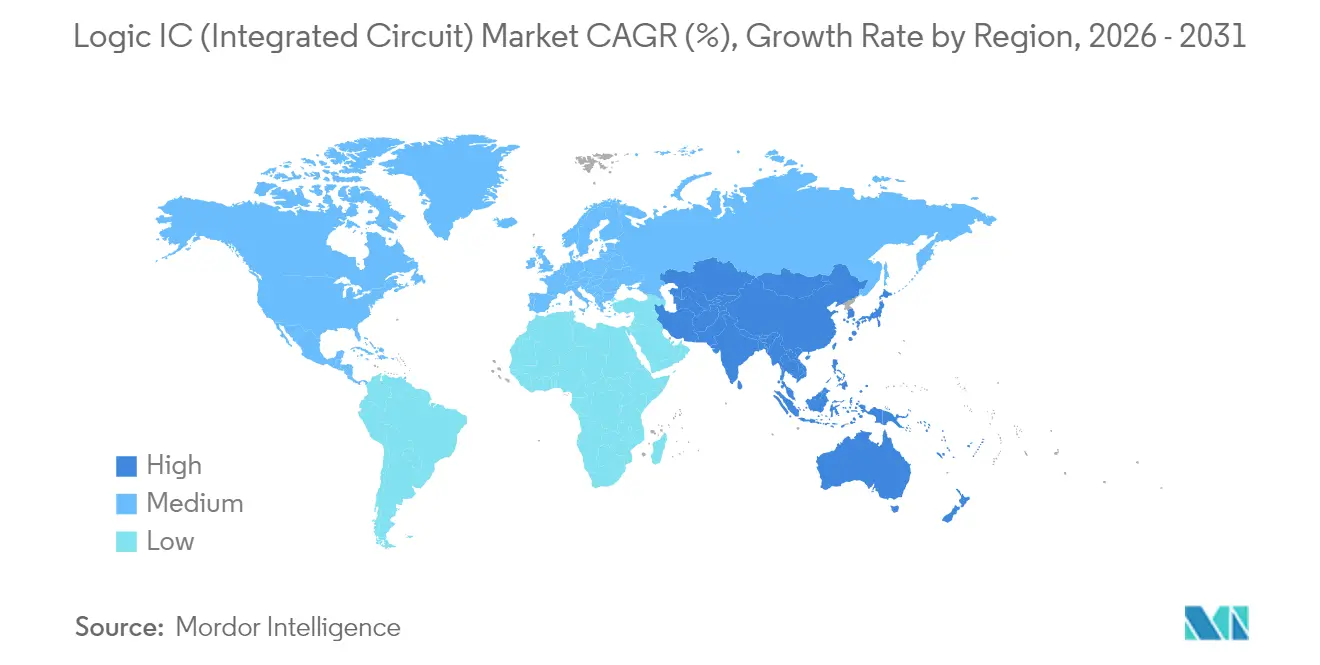
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
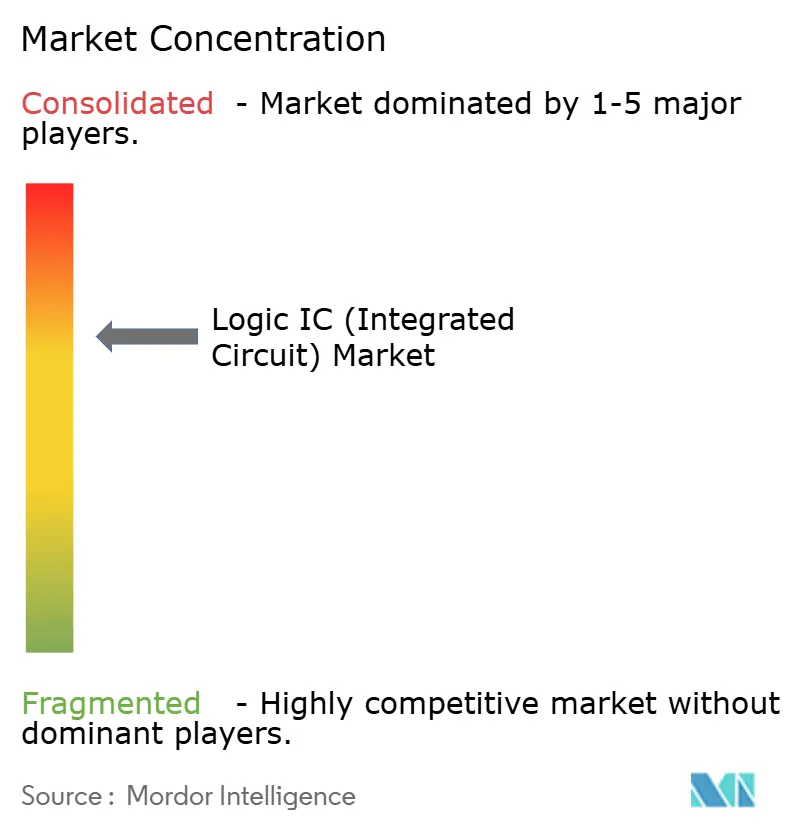
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de CI Lógico (Circuito Integrado) por Mordor Intelligence
O tamanho do mercado de CI lógico foi avaliado em USD 245,73 bilhões em 2025 e estima-se que cresça de USD 254,58 bilhões em 2026 para atingir USD 303,91 bilhões até 2031, a uma CAGR de 3,60% durante o período de previsão (2026-2031). O crescimento em volume à frente da receita apontou para uma tendência deflacionária em nós maduros, mesmo com os preços de wafer em ≤5 nm superando os picos históricos. A inferência de IA de borda, os controladores de domínio automotivos e o empacotamento heterogêneo de chiplets remodelaram conjuntamente o mercado de CI lógico ao redirecionar os investimentos para projetos de latência ultrabaixa, melhorias de confiabilidade e capacidade de empacotamento avançado. A concentração geográfica em torno da Ásia-Pacífico permaneceu como uma faca de dois gumes: a região ofereceu o menor custo de die, mas expôs as cadeias de suprimento a choques geopolíticos. A dinâmica competitiva permaneceu oligopolista, com os dez principais fornecedores detendo 67% da receita em 2024, mas o surgimento de startups especializadas em aceleradores de IA sinalizou aberturas baseadas em tecnologia para novos entrantes.[1]Semiconductor Industry Association, "Participação de Mercado Global de Semicondutores e Estatísticas do Setor," semiconductors.org
Principais Conclusões do Relatório
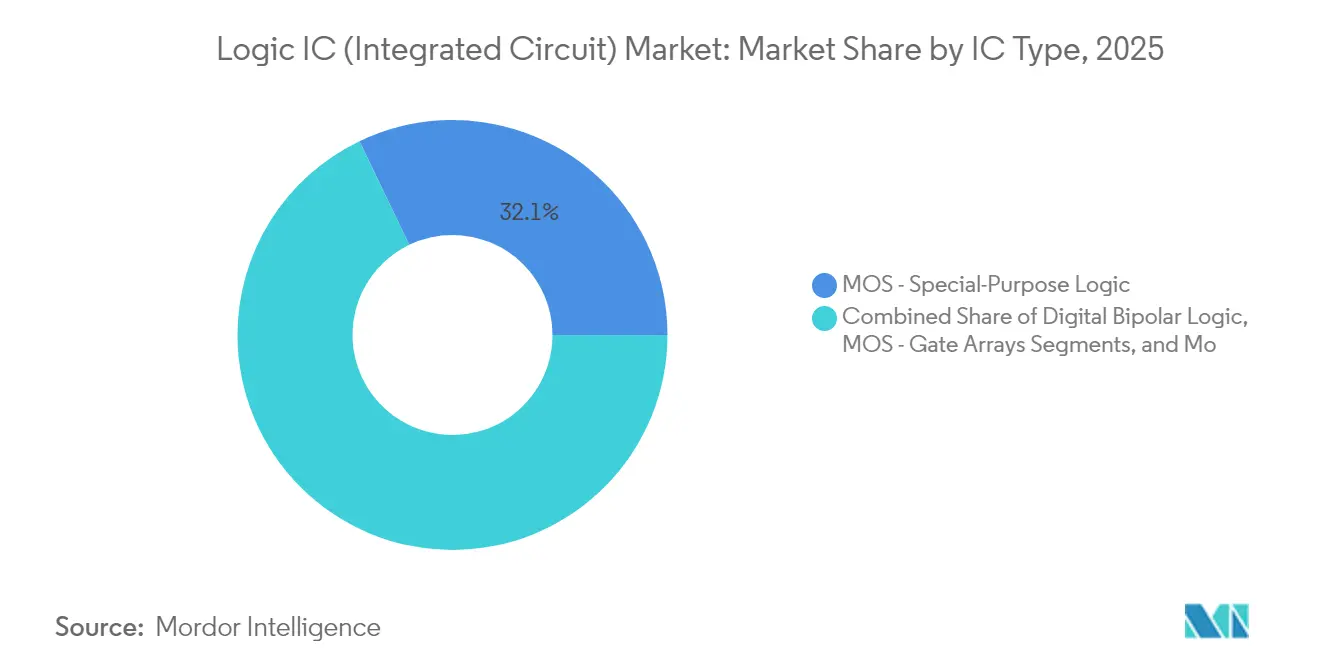
- Por tipo de CI, a lógica MOS de propósito especial liderou com 32,12% da participação do mercado de CI lógico em 2025; o segmento está projetado para expandir a uma CAGR de 5,74% até 2031.
- Por nó tecnológico, a categoria de 20-44 nm deteve 37,02% da participação de receita em 2025, enquanto os nós de ≤5 nm estão previstos para crescer a uma CAGR de 11,08% até 2031.
- Por tamanho de wafer, os substratos de 300 mm capturaram 67,74% do tamanho do mercado de CI lógico em 2025 e estão projetados para crescer a uma CAGR de 6,05% até 2031.
- Por aplicação, a lógica automotiva registrou uma perspectiva de CAGR de 8,02%, a mais rápida entre todos os usos finais, enquanto a infraestrutura de TI e comunicação reteve a maior participação de 34,62% em 2025.
- Por geografia, a Ásia-Pacífico respondeu por 33,05% da receita de 2025; a América do Norte está projetada para registrar a maior CAGR regional de 4,41% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda Impulsionada por IA de Borda por CIs Lógicos de Latência Ultrabaixa | +1.2% | Global, com Ásia-Pacífico e América do Norte liderando | Médio prazo (2-4 anos) |
| ADAS Automotivo e Controladores de Domínio que Exigem Lógica de Alta Confiabilidade | +0.8% | Global, com Europa e América do Norte como mercados centrais | Longo prazo (≥ 4 anos) |
| Incentivos Governamentais para FABs de Nós Avançados | +0.6% | América do Norte, Europa e regiões selecionadas da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Integração Heterogênea 3D/2,5D Acelerando o Conteúdo de CI Lógico por Pacote | +0.5% | Global, com Taiwan e Coreia do Sul como centros de fabricação | Médio prazo (2-4 anos) |
| Rápida Proliferação de Nós IoT Alimentados por Bateria Exigindo Lógica Sub-µW | +0.4% | Global, com forte adoção na Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Demanda impulsionada por IA de borda por CIs lógicos de latência ultrabaixa
A implantação de IA de borda deslocou as cargas de trabalho de inferência dos data centers em nuvem para processadores embarcados que exigiam tempos de reação abaixo de um milissegundo. Em 2024, o Akida Pico da BrainChip entregou 0,35 TOPS/W, reduzindo os orçamentos de energia em 90% em comparação com DSPs convencionais. A EdgeCortix projetou que esses dispositivos de IA de borda poderiam capturar 40% da receita de semicondutores de IA até 2027, já que robôs autônomos, drones e wearables não podem tolerar latências de nuvem de 50–100 ms. Com sistemas de percepção em tempo real necessitando processar dados de imagem e LiDAR em menos de 10 ms, os projetistas de CI lógico migraram para aceleradores de redes neurais esparsas. A convergência da computação de borda 5G e da inferência de IA criou uma oportunidade endereçável de USD 15 bilhões para lógica especializada até 2028, reforçando a trajetória de crescimento do mercado de CI lógico.
ADAS automotivo e controladores de domínio exigem lógica de alta confiabilidade.
Os veículos definidos por software consolidaram múltiplas ECUs em controladores de domínio centralizados sujeitos aos graus de segurança ISO 26262. Em 2024, a Renesas Electronics Corporation introduziu o SoC R-Car V4H que fundiu controle em tempo real, inferência de IA e cibersegurança em um die de 28 nm. A família ADCU da Continental atingiu 171 TOPS com peças de grau AEC-Q100, e a plataforma Hardware 4.0 da Tesla visava 1.000 TOPS, demonstrando um salto de dez vezes em quatro anos. Os CIs lógicos automotivos, portanto, carregavam aumentos de preço de 3 a 5 vezes em relação aos equivalentes de consumo, sustentando a resiliência de margem mesmo em um ciclo deflacionário para nós maduros. O imperativo de confiabilidade impulsionou contratos de fornecimento de longo ciclo de vida que aprofundaram o bloqueio de clientes e sustentaram a demanda em todo o mercado de CI lógico.
Incentivos governamentais para fabs de nós avançados
A Lei CHIPS dos EUA de 2024 reservou USD 52 bilhões, enquanto o Fundo Nacional de CI da China acrescentou USD 47 bilhões, inclinando a economia das fabs a favor da capacidade localizada. O complexo de Ohio da Intel, no valor de USD 20 bilhões, tem como objetivo a lógica de 2 nm até 2027, e a GlobalFoundries garantiu USD 1,5 bilhão para expandir suas linhas de 14/22 nm para clientes automotivos e de defesa. Programas paralelos na Europa destinaram EUR 43 bilhões (USD 50,56 bilhões) para dobrar a participação do continente na produção de semicondutores até 2030. Os subsídios estimularam pedidos de ferramentas de litografia por ultravioleta extremo; a ASML relatou prazos de entrega de 18 meses para unidades de EUV de Alta-NA em 2025. O capex impulsionado por incentivos amorteceu a oferta e ampliou a diversidade geográfica, sustentando um crescimento de um dígito médio no mercado de CI lógico ao longo do horizonte de previsão.
Integração heterogênea 3D/2,5D acelerando o conteúdo de CI lógico por pacote
O empacotamento avançado permite que os arquitetos contornem os limites de tamanho de die ao interconectar chiplets verticalmente e lateralmente. Em 2024, o processo SoIC da TSMC entregou 10 vezes a densidade de transistores em relação aos equivalentes planares, enquanto o MI300 da AMD fundiu dies de CPU, GPU e HBM em um interposer 2,5D. O Ponte Vecchio da Intel colocou 47 chiplets em um único pacote, ilustrando como a integração heterogênea multiplicou o valor lógico por sistema sem penalidades de rendimento monolítico. A plataforma PAM4 de 1,6 Tbps em 3 nm da Marvell Technology, Inc. destacou ainda mais os ganhos de largura de banda possibilitados pelo empacotamento 2,5D. A onda de empacotamento, portanto, amplificou o conteúdo unitário mesmo quando as geometrias individuais de die encolhiam, elevando a intensidade de receita dentro do mercado de CI lógico mais amplo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Gargalos nos Equipamentos de Litografia por Ultravioleta Extremo | -0.9% | Global, afetando toda a produção de nós avançados | Curto prazo (≤ 2 anos) |
| Escalada dos Custos de NRE e Licenciamento de Propriedade Intelectual para Projetos <5 nm | -0.7% | Global, com maior impacto em casas de projeto menores | Médio prazo (2-4 anos) |
| Controles Geopolíticos de Exportação sobre EDA e Equipamentos de Processo | -0.5% | China e Rússia principalmente, com efeitos colaterais globais | Médio prazo (2-4 anos) |
| Escassez Global de Talentos em Projeto e Verificação de Lógica Avançada | -0.4% | Global, com escassez aguda na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Gargalos nos equipamentos de litografia por ultravioleta extremo
A ASML permaneceu o único fornecedor de ferramentas de EUV, e cada máquina de Alta-NA custava USD 350 milhões, com prazo de entrega de 18 meses. A capacidade limitada de processamento restringiu a capacidade abaixo de 3 nm: as três grandes fundições precisavam de mais de 200 unidades até 2030, mas a produção anual da ASML estabilizou em torno de 60 sistemas. O roteiro 18A da Intel dependia da disponibilidade de Alta-NA, empurrando a produção de risco para 2027. A perda de rendimento por erro de sobreposição subnanométrica agravou a pressão de capacidade, limitando o lado da oferta do mercado de CI lógico até que novas gerações de ferramentas amadurecessem.
Escalada dos custos de NRE e licenciamento de propriedade intelectual para projetos <5 nm
Os tape-outs sub-5 nm exigiam de USD 500 milhões a USD 1,5 bilhão, excluindo todos, exceto os bolsos mais fundos. A TSMC cobrava USD 18.000 por wafer a 3 nm, 50% mais caro que 5 nm. Blocos de propriedade intelectual como o ARM Cortex-X925 registraram royalties 40% mais altos em relação aos núcleos anteriores, enquanto os ciclos de verificação se estenderam para 24 a 36 meses.[2]Arm Ltd., "Licenciamento do Núcleo de CPU Cortex-X925," arm.com A barreira de custos reduziu o conjunto de casas de projeto qualificadas para menos de 50 em todo o mundo, desacelerando a inovação na extremidade avançada e moderando o crescimento nessa fatia do mercado de CI lógico.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de CI:
ASICs de IA Impulsionam a Transformação da Lógica MOSA lógica MOS de propósito especial capturou uma participação de 32,12% do mercado de CI lógico em 2025 e está a caminho de um CAGR de 5,74% até 2031. Este segmento é liderado por aceleradores de IA que compensam a ineficiência dos processadores de propósito geral. As divulgações da Meta em 2024 sobre arrays de multiplicação-acumulação demonstraram ganhos de throughput específicos de aplicação de 10x em relação aos núcleos escalares tradicionais. O tamanho do mercado de CI lógico para dispositivos MOS orientados à IA está projetado para crescer a uma taxa superior à do mercado agregado, à medida que os hyperscalers internalizam roteiros de silício personalizado.
A demanda por lógica MOS de propósito geral, arrays de portas, CIs lógicos de propósito especial para comunicação e drivers/controladores cresceu de forma constante nos segmentos de eletrônicos de consumo e módulos de trem de força. A eletrificação automotiva injetou volume adicional nos CIs de driver MOS que supervisionam os sistemas de bateria. Enquanto isso, a lógica bipolar digital manteve valor de nicho em circuitos aeroespaciais endurecidos contra radiação. O lançamento da Samsung em 2024 de chips de IA não binários reforçou a tendência em direção à lógica de propósito específico, apontando para um cenário de fornecedores cada vez mais segmentado.


Por Nó Tecnológico:
Nós Avançados Aceleram Apesar das Barreiras de CustoO grupo de ≤5 nm expandiu a uma CAGR de 11,08% até 2031, impulsionado por IA, HPC e aplicações móveis premium dispostas a absorver os custos elevados de wafer. Espera-se que o tamanho do mercado de CI lógico associado aos nós de ≤5 nm salte em conjunto com a adoção de empacotamento avançado. Ao mesmo tempo, a classe de 20-44 nm reteve uma participação de 37,02% em 2025, dando suporte a infoentretenimento, controle industrial e IoT sensível ao custo. A aceleração do processo de 3 nm da TSMC em 2024 entregou 60% mais densidade em relação ao de 5 nm, mas o prêmio limitou seu uso a produtos de alta categoria.
Os nós de 10-19 nm preencheram as lacunas de custo e desempenho, atendendo smartphones intermediários e gateways de borda. O segmento de ≥45 nm persistiu como uma opção de alto volume para sistemas com grande componente analógico em acionamentos de motores e sensores. A política industrial da China canalizou bilhões em direção à autossuficiência em 14 nm e 28 nm, reforçando a capacidade de nós intermediários, mesmo com a atenção global gravitando para 2-3 nm. Consequentemente, o mercado de CI lógico exibiu um perfil bifurcado: o volume residia em nós maduros, mas os conjuntos de lucro se consolidaram na extremidade de ponta.
Por Tamanho de Wafer:
Domínio de 300 mm Impulsiona Economias de EscalaO formato de 300 mm deteve 67,74% da participação do mercado de CI lógico em 2025 e registrou uma CAGR de 6,05% até 2031 devido aos superiores contadores de die por wafer. A migração de 200 mm para 300 mm reduziu o custo unitário em até 40%, impulsionando a expansão contínua em instalações existentes em Taiwan, Coreia do Sul e Estados Unidos. A Infineon Technologies AG, no entanto, ampliou sua capacidade automotiva de 200 mm para ancorar a resiliência do fornecimento, refletindo uma preferência atípica por fabs comprovadas entre os fabricantes de automóveis.
As linhas de ≤150 mm forneciam semicondutores compostos e dispositivos MEMS onde predominavam processos especializados de pequenos lotes. A GlobalFoundries optou por equilibrar sua pegada histórica de 200 mm com novas linhas de 300 mm, uma estratégia que serviu de proteção contra a ciclicidade e maximizou a utilização de ferramentas. Embora avaliações de 450 mm ressurgissem periodicamente, o consenso sustentava que os custos de conversão superavam as economias para tamanhos de die de CI lógico abaixo de 150 mm², deixando os 300 mm como o ponto ideal para a fabricação no mercado principal de CI lógico.
Por Aplicação:
O Crescimento Automotivo Supera os Segmentos TradicionaisA eletrônica automotiva registrou uma CAGR de 8,02% até 2031, a mais rápida dentro do mercado de CI lógico, à medida que veículos elétricos e autônomos incorporavam 2.000 a 3.000 dispositivos lógicos por unidade. Os controladores de domínio sozinhos carregavam de USD 200 a 500 de conteúdo lógico, marcadamente acima dos níveis legados. A infraestrutura de TI e comunicação preservou uma participação de 34,62% em 2025, mas enfrentou melhorias de utilização que reduziram a demanda de silício por servidor. As CPUs EPYC da AMD consolidaram cargas de trabalho de quatro soquetes em uma única, sublinhando os obstáculos de eficiência nos data centers.
A eletrônica de consumo moderou com a saturação de smartphones, embora AR/VR e wearables tenham injetado novos vetores para lógica especializada. A automação industrial e as iniciativas da Indústria 4.0 sustentaram uma expansão de um dígito médio à medida que as plantas digitalizaram as camadas de sensoriamento e controle. Os dispositivos médicos subiram na cadeia de valor com lógica implantável que exigia ciclos de validação estendidos, gerando margens duráveis apesar dos volumes menores. A interação entre a confiabilidade automotiva e a inovação de consumo ampliou o conjunto de aplicações que sustenta o mercado de CI lógico.
Análise Geográfica
Mercado de CI Lógico (Circuito Integrado) da APAC
A Ásia-Pacífico deteve 33,05% da receita de 2025 e avançou a um CAGR de 4,12%, ancorada pela participação de 64,9% de Taiwan no segmento de fundições e pela acelerada expansão da China na construção de fábricas domésticas. As fricções políticas levaram clientes multinacionais a diversificar fornecedores fora do Estreito de Taiwan, mas a TSMC manteve a liderança técnica em 3 nm e nos primeiros tape-outs em 2 nm. A China investiu 143 bilhões de USD até 2030 para elevar sua capacidade de fundição em direção a 7 nm, reduzindo gradualmente — mas sem fechar — a lacuna em relação aos pares de ponta.
Mercado de CI Lógico (Circuito Integrado) da América do Norte
A América do Norte utilizou a Lei CHIPS para impulsionar sua participação na produção de 10% em 2025 para 22% até 2031. O complexo da Intel em Ohio representou a maior instalação lógica greenfield da região, com o objetivo de produção de risco em 2 nm até 2027. Os Estados Unidos beneficiaram-se da demanda em aceleradores de IA, microeletrônica aeroespacial e de defesa, e controladores de domínio automotivo, mas uma escassez projetada de 67.000 trabalhadores qualificados até 2030 arriscava comprometer a expansão.
Mercado de CI Lógico (Circuito Integrado) da Europa, APAC e Oriente Médio
A Europa se posicionou em torno de suas forças nos setores automotivo e industrial. A Lei de Chips no valor de 43 bilhões de EUR (50,56 bilhões de USD) estabeleceu uma meta de 20% da produção global até 2030, aproveitando clusters na Alemanha e na França. A Infineon e a STMicroelectronics pivotaram em direção a plataformas lógicas de energia e segurança crítica adaptadas para o transporte eletrificado e fábricas inteligentes. Investimentos paralelos no Japão, em Israel e no Golfo visaram conquistar posições, mas permaneceram em escala reduzida em relação ao núcleo tripolar da Ásia Oriental, América do Norte e Europa Ocidental, mantendo seus papéis como zonas de demanda de rápido crescimento, em vez de centros de produção do mercado de CI lógico.

Panorama regulatório
A regulamentação que afeta os CIs lógicos está sendo cada vez mais moldada pelos controles de exportação de segurança nacional para computação avançada e pela política industrial que vincula a expansão de capacidade a incentivos públicos. Nos Estados Unidos, o Departamento de Comércio, por meio do Bureau of Industry and Security (BIS), continua a refinar as Export Administration Regulations para circuitos integrados de computação avançada, incluindo uma regra final provisória de janeiro de 2025 que esclareceu as expectativas de diligência devida para conformidade com controles atualizados e triagem de uso final.
Na Europa, a Comissão Europeia avançou uma política focada em soberania sob o arcabouço do European Chips Act (Regulamento (UE) 2023/1781, em vigor desde setembro de 2023) e, em junho de 2026, adotou uma proposta para o Chips Act 2.0 que enfatiza o mapeamento de vulnerabilidades e dependências da cadeia de suprimentos. As discussões de política em 2026 também incluíram a consideração pelos EUA de um novo arcabouço para exportações de chips de IA, que condicionaria o acesso a compromissos de investimento em data centers de IA nos EUA, adicionando complexidade de conformidade para projetistas, fundições e distribuidores que atendem à demanda transfronteiriça de IA e HPC.
Análise da cadeia de valor
A cadeia de valor de CIs lógicos abrange arquitetura e propriedade intelectual (núcleos CPU/GPU/aceleradores e IP de interface), fluxos de EDA e verificação, fabricação de wafers (IDMs e fundições), embalagem avançada e teste, e depois integração de módulos e sistemas por meio de OEMs e hyperscalers. A produção de ponta permanece altamente concentrada: a lógica abaixo de 7 nm depende fortemente de um pequeno grupo de fundições, enquanto a cadeia de equipamentos inclui dependências de fonte única ou limitada, incluindo a ASML para litografia EUV, além de fornecedores upstream como a Carl Zeiss SMT (óptica) e a TRUMPF (lasers de acionamento EUV), com fornecedores japoneses fornecendo a maioria dos fotorresistes EUV.
As restrições de back-end se aproximaram do front-end para a lógica intensiva em IA, com a capacidade de embalagem avançada (incluindo ofertas de classe CoWoS) e a disponibilidade de HBM atuando como limitadores de throughput, junto com a disponibilidade de equipamentos EUV. A mitigação de riscos da cadeia de suprimentos também se manifesta na diversificação geográfica e em programas de investimento plurianuais, incluindo a expansão da fabricação nos EUA e a construção de ecossistemas, com construções em escala de campus vinculando capacidade de wafers, embalagem e abastecimento de materiais críticos a um modelo operacional mais ancorado regionalmente.
Panorama Competitivo
O mercado de CI lógico permaneceu oligopolista: dez empresas detinham a maioria da receita de 2024. A TSMC controlou 64,9% das vendas de fundições terceirizadas por meio da liderança em processos, enquanto a Samsung Electronics Co., Ltd. capturou 9,3% ao introduzir estruturas Gate-All-Around em testes iniciais com clientes. A estratégia renovada de fundição da Intel ganhou o apoio da Lei CHIPS, mas ainda buscava ampla adoção de clientes, ressaltando que o capex em ferramentas é um diferenciador necessário, mas insuficiente.
A estratégia mudou do escalonamento horizontal para a especialização vertical. A NVIDIA dominou os aceleradores de IA por meio do bloqueio de software, enquanto o MI300 da AMD combinou dies de CPU, GPU e HBM para perseguir cargas de trabalho heterogêneas. O programa de silício interno da Meta destacou a tendência dos hyperscalers de autofornecimento de mecanismos de inferência centrais para reduzir despesas operacionais e ajustar o desempenho.[4]Meta Platforms, "Patentes de Arquitetura de Hardware de Aprendizado de Máquina," patent.nweon.com A EdgeCortix e a BrainChip entraram na disputa com arquiteturas neuromórficas e de fluxo de dados reconfiguráveis ajustadas para implantação de borda, demonstrando como a inovação de nicho pode garantir soquetes que nem os incumbentes x86 nem os Arm otimizam.
A tecnologia de empacotamento emergiu como um novo campo de batalha. A plataforma SoIC da TSMC e o X-Cube da Samsung Electronics Co., Ltd. ofereciam empilhamento de wafer a wafer com passos de microbump abaixo de 10 µm, enquanto a Intel perseguia substratos de núcleo de vidro para estender a área de die limitada pelo campo de exposição. Como o empacotamento avançado determina a densidade térmica e a largura de banda do interposer, a liderança nessa camada reforçou a alavancagem de precificação das fundições. Consequentemente, os fornecedores que integraram os nós de front-end com ecossistemas de empacotamento proprietários fortaleceram sua posição em todo o mercado de CI lógico.
Líderes do Setor de CI Lógico (Circuito Integrado)
-
Taiwan Semiconductor Manufacturing Company Limited (TSMC)
-
STMicroelectronics N.V.
-
Renesas Electronics Corporation
-
Analog Devices, Inc.
-
Broadcom Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de CI Lógico (Circuito Integrado)
- Intel Corporation
- Taiwan Semiconductor Manufacturing Company Limited (TSMC)
- Samsung Electronics Co., Ltd.
- Texas Instruments Incorporated
- NXP Semiconductors N.V.
- STMicroelectronics N.V.
- onsemi (ON Semiconductor Corp.)
- Renesas Electronics Corporation
- Analog Devices, Inc.
- Broadcom Inc.
- Infineon Technologies AG
- Microchip Technology Incorporated
- Toshiba Electronic Devices & Storage Corp.
- Skyworks Solutions, Inc.
- ROHM Co., Ltd.
- Marvell Technology, Inc.
- MediaTek Inc.
- Silicon Laboratories Inc.
- Lattice Semiconductor Corporation
- Dialog Semiconductor Plc (Renesas)

Oportunidades de mercado e perspectivas futuras
As oportunidades estão concentradas onde os gargalos de capacidade se cruzam com cargas de trabalho de IA e eletrificação em rápido crescimento, particularmente em embalagem avançada, entrega de energia e computação crítica para segurança. Evidências de que a embalagem está se tornando um diferencial central incluem a TSMC relatando o uso em produção de CoWoS de tamanho de retículo 5.5 com rendimento superior a 98% em 2026, o que apoia um caminho para os fornecedores de CIs lógicos capturarem maior conteúdo por embalagem por meio de chiplets e interconexão de alta largura de banda, em vez de depender apenas de reduções de nó.
Programas de localização e grandes compromissos de capital também estão abrindo espaço para fornecedores qualificados que possam atender aos requisitos de abastecimento doméstico e garantia, mantendo o desempenho de ponta. Em 2026, a TSMC expandiu sua área de investimento planejada no Arizona (incluindo fábricas adicionais voltadas para 2 nm e além), e a Intel anunciou um investimento de 5 bilhões de euros para expandir a capacidade de fabricação em Leixlip, Irlanda, para a produção do nó Intel 3. Juntas, essas iniciativas ampliam o ecossistema endereçável para equipamentos, materiais, embalagem e teste, e serviços de projeto que atendem a roteiros de lógica avançada e mercados finais regulados, como infraestrutura de data center e computação automotiva.
Recent Industry Developments in Mercado de CI Lógico (Circuito Integrado)
- Julho de 2026: a TSMC comprometeu um investimento adicional de 100 bilhões de dólares para seu site no Arizona, elevando o investimento total planejado no estado para 265 bilhões de dólares e adicionando mais quatro fábricas voltadas para 2 nm e tecnologias mais avançadas. O investimento amplia a capacidade de lógica avançada na América do Norte e fortalece a diversificação da cadeia de suprimentos para clientes que buscam abastecimento geograficamente resiliente.
- Maio de 2026: a Analog Devices anunciou um acordo definitivo para adquirir a Empower Semiconductor por 1,5 bilhão de dólares em uma transação totalmente em dinheiro. O acordo expande o portfólio de energia de alta densidade da ADI, que apoia os requisitos de entrega de energia relacionados à computação lógica avançada, incluindo projetos de infraestrutura de IA.
- Dezembro de 2024: a Intel garantiu 7,86 bilhões de dólares em subsídios do CHIPS Act para apoiar a expansão da fabricação e o avanço de processos em seus sites em Ohio e Arizona. A concessão reforçou o papel dos incentivos públicos na aceleração da capacidade de fabricação avançada doméstica e na construção do ecossistema de fornecedores relacionado.


Mercado de CI Lógico (Circuito Integrado) Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para esta metodologia, o mercado é definido como a receita obtida com a venda de circuitos integrados lógicos que executam funções de lógica digital em equipamentos e sistemas de uso final em todo o mundo.
Exclusões de escopo: Excluímos CIs de memória, CIs analógicos, componentes discretos e CIs de gerenciamento de energia, a menos que sejam vendidos como parte de uma linha de produtos de CI lógico.
Visão Geral da Segmentação
-
Por Tipo de CI
- Lógica Bipolar Digital
-
Lógica MOS
- Uso Geral
- Matrizes de Portas
- Drivers / Controladores
- Células Padrão
- Propósito Especial
-
Por Nó Tecnológico
- ≥ 45 nm
- 20-44 nm
- 10-19 nm
- 7-9 nm
- ≤ 5 nm
-
Por Tamanho de Wafer
- ≤150 mm
- 200 mm
- 300 mm
-
Por Aplicação
- Eletrônica de Consumo
- Automotivo
- Infraestrutura de TI e Comunicação
- Computador / Data Center
- Industrial e Automação
- Dispositivos Médicos e de Saúde
- Outras Aplicações
-
Por Geografia
-
América do Norte
- Estados Unidos
- Canadá
- México
-
Europa
- Alemanha
- França
- Reino Unido
- Países Nórdicos
- Resto da Europa
-
Ásia-Pacífico
- China
- Taiwan
- Coreia do Sul
- Japão
- Índia
- Resto da Ásia-Pacífico
-
América do Sul
- Brasil
- México
- Argentina
- Resto da América do Sul
-
Oriente Médio e África
-
Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Resto do Oriente Médio
-
África
- África do Sul
- Resto da África
-
Oriente Médio
-
América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental estabelece os parâmetros para o que é contabilizado como receita de CI lógico e como o conjunto de demanda se comporta por mercado final. Baseamo-nos em referências públicas e sem acesso restrito, como publicações do World Semiconductor Trade Statistics (WSTS), atualizações da Semiconductor Industry Association (SIA), indicadores de comércio e indústria da OCDE, séries macroeconômicas do Banco Mundial e estatísticas de comércio da USITC, onde auxiliam na explicação dos fluxos de eletrônicos e do timing dos ciclos.
Além disso, analisamos relatórios anuais, apresentações para investidores e comentários de resultados de empresas de semicondutores listadas em bolsa para compreender as mudanças no mix de produtos e os movimentos típicos de preços em portfólios com alta concentração de lógica. Examinamos patentes e artigos técnicos para identificar transições de nós tecnológicos que posteriormente afetam os preços médios de venda e o mix de produção. Uma assinatura paga para dados financeiros de empresas e um banco de dados de patentes separado foram utilizados seletivamente para verificar cruzadamente as divisões de receita e evitar dupla contagem entre categorias de CI adjacentes. As fontes listadas aqui são ilustrativas, e utilizamos referências adicionais durante a coleta de dados, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para validar como a receita de CI lógico é classificada na prática e para testar os pressupostos de precificação, mix de nós e demanda por uso final. Conversamos com uma combinação de fornecedores de dispositivos, participantes da distribuição e partes interessadas de OEM ou EMS a jusante nas Américas, EMEA e APAC, de modo que o modelo reflita o comportamento de compra e as condições atuais do ciclo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 34% | CXOs: 12% | APAC: 44% |
| Nível intermediário: 48% | Líderes funcionais/de unidade: 38% | EMEA: 34% |
| Players menores: 18% | Gerentes: 50% | Américas: 22% |
Dimensionamento e Previsão do Mercado
O dimensionamento do mercado começa com uma construção de cima para baixo, na qual os sinais de receita global de semicondutores são reconstruídos em um conjunto de demanda de CI lógico mediante a aplicação de participações por categoria e padrões de exposição ao mercado final que foram validados por meio de entrevistas. Os totais são então corroborados com aproximações seletivas de baixo para cima, como consolidações de receita de fornecedores amostrados, verificações de canal e uma verificação de consistência de preço médio de venda multiplicado pelo volume para famílias de dispositivos representativas, antes que os números finais sejam definidos.
Algumas características do mercado foram tratadas como insumos centrais por moverem o mercado de CI lógico de forma visível. Estas incluem o mix de nós tecnológicos (por exemplo, mudanças entre 20-44 nm versus nós de ponta), o mix de tamanho de wafer (exposição a 200 mm versus 300 mm), a demanda de uso final proveniente de eletrônicos de consumo, automotivo, infraestrutura de TI e comunicações, e computadores ou data centers, além do ritmo dos ciclos de atualização de produtos que influenciam a demanda por unidades. Onde uma divisão de receita direta não era observável, as lacunas foram tratadas com regras de alocação conservadoras vinculadas à família de produtos reportada mais próxima, seguidas de uma revisão com os insumos das entrevistas.
Para as previsões, a análise de cenários é utilizada em torno do ciclo de semicondutores, e então uma regressão multivariada leve é aplicada para vincular o crescimento do CI lógico a fatores-chave como o momentum da produção de eletrônicos, a direção do capex de infraestrutura e o timing esperado das transições de nós. Os pressupostos são iterados até que o caminho de previsão esteja alinhado com as expectativas dos especialistas para a normalização de preços e mudanças no mix, e até que o crescimento implícito pareça consistente com os sinais de demanda observados em campo.
Ciclo de Validação e Atualização de Dados
A validação é feita por meio de triangulação entre os resultados do modelo, sinais de mercado independentes e o que os respondentes descrevem como condições atuais de compra e estoque. Grandes variações desencadeiam uma verificação mais aprofundada sobre o alinhamento do escopo, o timing da conversão de moeda e se um pressuposto de mercado final está superestimando ou subestimando uma oscilação de ciclo curto.
Antes da aprovação final, os resultados passam por múltiplas etapas de revisão interna, nas quais anomalias são questionadas e os principais pressupostos são verificados novamente em relação às atualizações públicas mais recentes disponíveis. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como viradas abruptas de ciclo, grandes mudanças de capacidade ou mudanças de política que alteram os fluxos de comércio de eletrônicos. Imediatamente antes da entrega, realizamos uma revisão final para que os clientes recebam a visão mais atualizada disponível.
Dimensionamento do Mercado de CI Lógico da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para CIs lógicos podem diferir consideravelmente, mesmo quando o nome do tema parece semelhante, porque as regras de contagem por trás dos números não são as mesmas. As diferenças geralmente decorrem do que é tratado como um dispositivo lógico versus um chip lógico mais amplo, do ano escolhido como base e de como se assume que a precificação e o mix de nós se movem ao longo do ciclo.
A principal lacuna vem da sobreposição de escopo com CPUs, GPUs e outros chips de computação, onde a Mordor Intelligence trata o mercado como receita de circuitos integrados lógicos em famílias de tipos de CI definidas e aplicações de uso final, em vez de contabilizar o universo completo de chips lógicos que algumas fontes agrupam.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 254,58 bilhões de USD (2026) | |
| Trade Publisher A | 189,40 bilhões de USD (2024) | Utiliza uma estrutura mais ampla de chip lógico que pode incluir dispositivos do tipo CPU e GPU, e ancora o crescimento em um ano base e janela de previsão diferentes, o que altera o ponto do ciclo e o caminho de precificação implícito. |
| Regional Consultancy B | 186,09 bilhões de USD (2024) | Apresenta uma trajetória de crescimento mais acelerada com controles visíveis limitados para mix de nós e ponderação de uso final, e a descrição do escopo sugere uma inclusão mais ampla de lógica padrão mais categorias específicas de aplicação que podem incorporar receitas de CI adjacentes. |
A dispersão nas estimativas torna-se mais fácil de explicar quando o escopo é mapeado cuidadosamente e o timing do ano é alinhado ao ciclo de semicondutores. Ao manter a contagem vinculada a famílias de CI lógico claramente definidas e ao verificar os resultados com verificações práticas de receita e mix, o número final permanece rastreável a insumos reproduzíveis, em vez de agrupamentos amplos de categorias.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de CI lógico e suas perspectivas de crescimento?
O mercado estava avaliado em USD 254,58 bilhões em 2026 e está projetado para atingir USD 303,91 bilhões até 2031, registrando uma CAGR de 3,60%.
Qual tipo de CI contribui com a maior participação no mercado de CI lógico?
A lógica MOS de propósito especial, em grande parte aceleradores de IA, contribuiu com 32,12% da receita de 2025 e está se expandindo a uma CAGR de 5,74%.
Com que rapidez os nós tecnológicos de ≤5 nm estão crescendo em relação a outros nós?
O segmento de ≤5 nm está avançando a uma CAGR de 11,08%, a mais rápida entre todas as categorias de processo.
Por que o automotivo é o segmento de aplicação de crescimento mais rápido?
Os veículos definidos por software agora incorporam até 3.000 dispositivos lógicos, elevando a demanda por lógica automotiva a uma CAGR de 8,02% até 2031.
Qual região deve adicionar a maior nova capacidade de CI lógico?
A América do Norte está programada para dobrar sua participação de produção de 10% para 22% até 2031 devido a projetos de fabs apoiados pela Lei CHIPS.
Qual é a principal restrição de oferta que enfrenta a produção avançada de CI lógico?
A disponibilidade de ferramentas de litografia por EUV de Alta-NA de um único fornecedor limita a expansão da capacidade abaixo de 3 nm no curto prazo.
Página atualizada pela última vez em:



