
Tamanho e Participação do Mercado de Sistemas Operacionais Automotivos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 25.59 Bilhões de dólares |
| Tamanho do Mercado (2031) | 40.62 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 9.68 % |
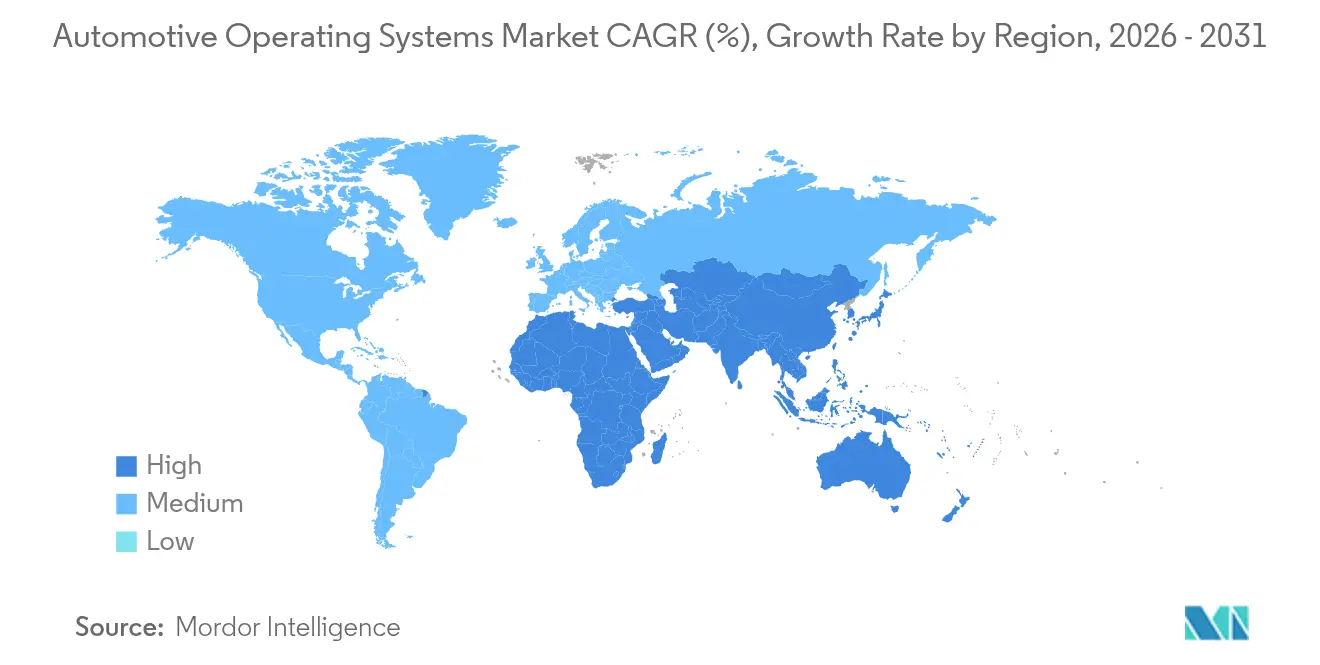
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Oriente Médio e África |
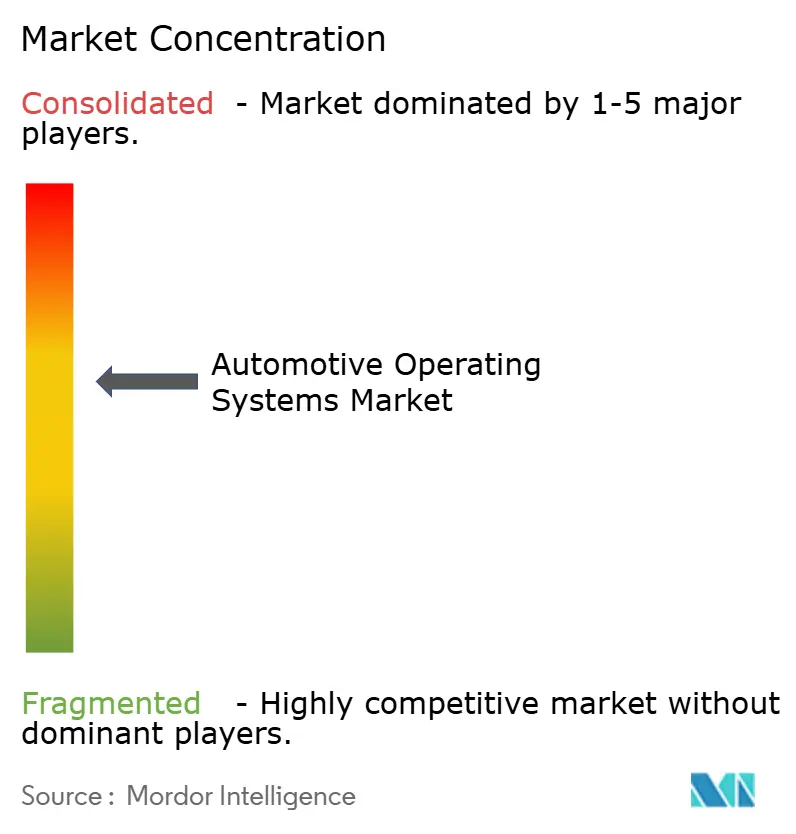
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas Operacionais Automotivos por Mordor Intelligence
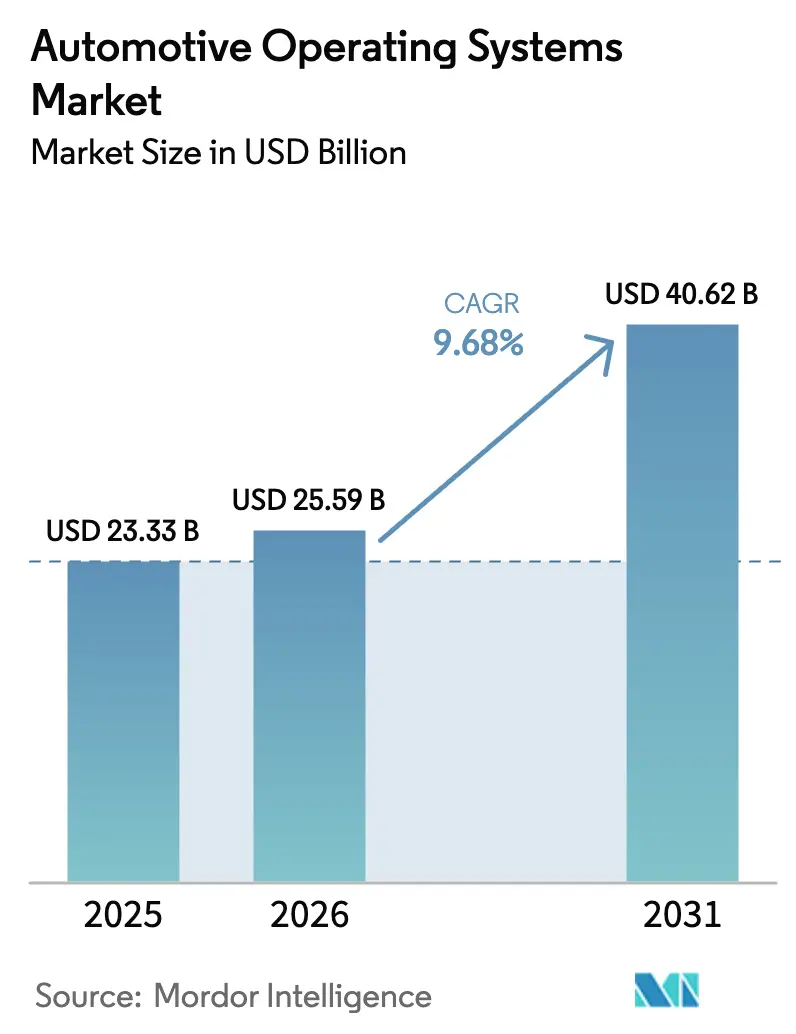
Espera-se que o tamanho do mercado de sistemas operacionais automotivos cresça de USD 23,33 bilhões em 2025 para USD 25,59 bilhões em 2026 e está previsto para atingir USD 40,62 bilhões até 2031 a um CAGR de 9,68% no período de 2026-2031. [1]Semiconductor Industry Association, "State of the Industry 2024," semiconductors.org A crescente eletrificação, a conectividade ubíqua e a rápida adoção de inteligência artificial tornaram o sistema operacional a camada central de integração que conecta sensores, controladores de domínio e back-ends em nuvem. Regulamentações de cibersegurança como a UNECE WP.29 R155 e R156 desencadearam atualizações obrigatórias de software e capacidades de gestão de segurança para cada novo tipo de veículo comercializado nos mercados da UNECE a partir de julho de 2024, acelerando a demanda dos fabricantes de equipamentos originais (OEM) por pilhas de software certificadas. O fornecimento de semicondutores se estabilizou à medida que a receita global de chips se recuperou para USD 527 bilhões em 2024, garantindo a capacidade de processamento necessária para as plataformas de cockpit e autonomia de próxima geração. A Ásia-Pacífico liderou com 44,9% de participação de mercado em 2024, impulsionada pelo esforço da China em sistemas operacionais de desenvolvimento doméstico, como o HarmonyOS, que havia registrado mais de 1,2 bilhão de quilômetros de uso em estrada até o final de 2024. A concorrência se intensificou com a entrada de grandes empresas de tecnologia no segmento, ilustrada pelo Snapdragon Digital Chassis Workbench nativo em nuvem da Qualcomm e do Google, que permite aos desenvolvedores concluir a validação inteiramente online.
Principais Conclusões do Relatório
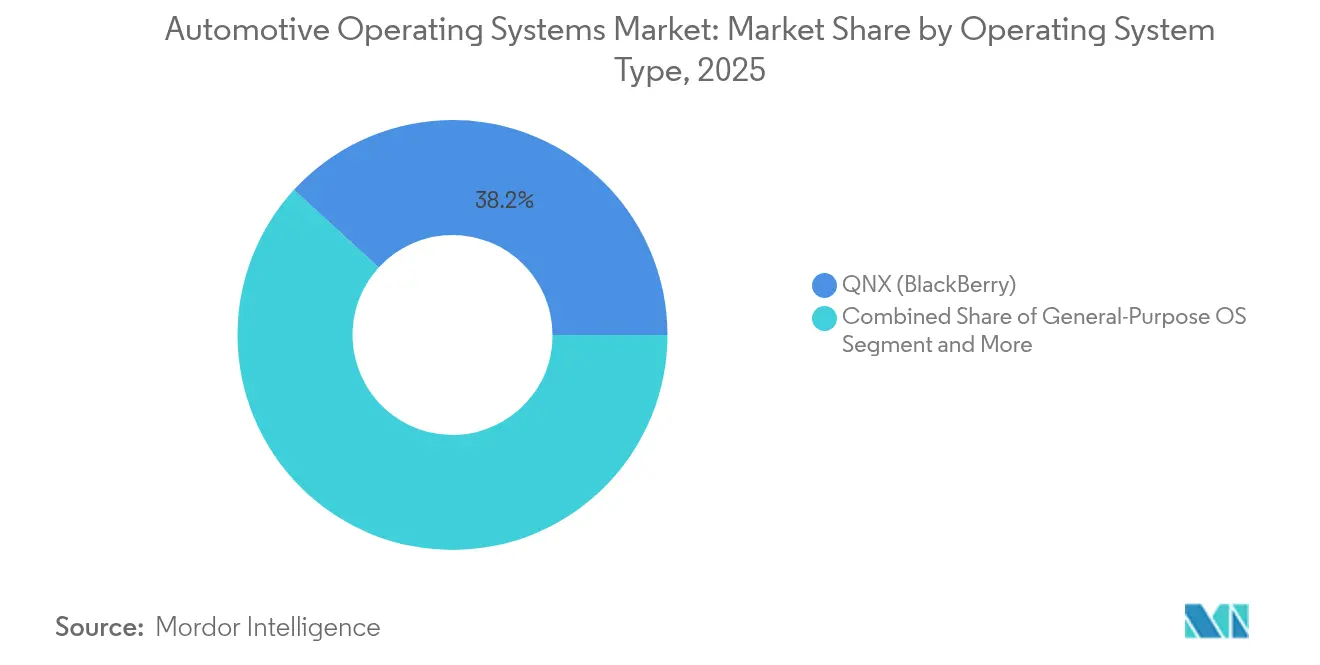
- Por tipo de sistema operacional, o QNX detinha 38,20% da participação do mercado de sistemas operacionais automotivos em 2025, enquanto o Android Automotive está previsto para crescer a um CAGR de 17,47% até 2031.
- Por tipo de veículo, os automóveis de passeio representaram 65,70% do mercado de sistemas operacionais automotivos em 2025; os veículos comerciais leves estão projetados para expandir a um CAGR de 10,12% até 2031.
- Por aplicação, infotainment e cockpit digital lideraram com 42,20% de participação de receita em 2025; as aplicações de ADAS e condução autônoma estão avançando a um CAGR de 16,78% até 2031.
- Por propulsão, as plataformas de veículos a combustão representaram 54,30% do mercado de sistemas operacionais automotivos em 2025, mas os veículos elétricos a bateria estão previstos para crescer a um CAGR de 13,42%.
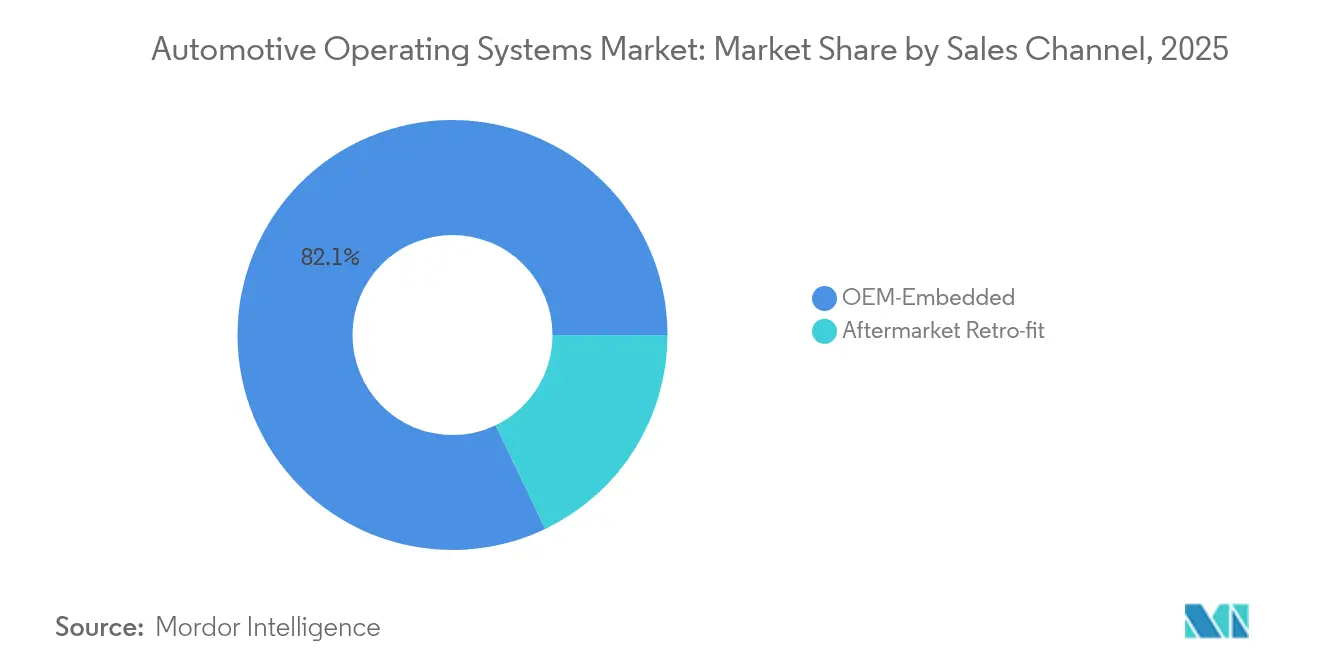
- Por canal de vendas, as pilhas instaladas pelo OEM representaram 82,10% do mercado de sistemas operacionais automotivos em 2025. O retrofit de pós-venda está avançando a um CAGR de 7,88% até 2031.
- Por nível de autonomia, o Nível 0-1 representou 57,40% do mercado de sistemas operacionais automotivos em 2025. No entanto, os protótipos de Nível 4-5 estão avançando a um CAGR de 23,10%.
- Por geografia, a Ásia-Pacífico capturou 44,30% do tamanho do mercado de sistemas operacionais automotivos em 2025; espera-se que a região do Oriente Médio e África registre o CAGR mais rápido de 11,12% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Sistemas Operacionais Automotivos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento da demanda por veículos conectados e autônomos | +2.1% | Global, com APAC e América do Norte liderando | Médio prazo (2-4 anos) |
| Integração de IA/AM em todos os domínios do veículo | +1.8% | Global, concentrado em segmentos premium | Longo prazo (≥ 4 anos) |
| Pressão regulatória sobre cibersegurança e segurança funcional | +1.4% | Europa e América do Norte principalmente | Curto prazo (≤ 2 anos) |
| Transição para veículo definido por software e monetização de atualizações OTA | +2.3% | Global, com adoção antecipada na China e América do Norte | Médio prazo (2-4 anos) |
| Validação virtual nativa em nuvem acelerando os ciclos de lançamento do SO | +0.9% | Global, concentrado nos principais centros de OEM | Curto prazo (≤ 2 anos) |
| Modelos de licenciamento freemium expandindo o ecossistema de desenvolvedores | +0.7% | Global, particularmente em mercados emergentes | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da demanda por veículos conectados e autônomos
Os recursos de automação de Nível 2 e superiores tornaram-se padrão mesmo em veículos de segmento médio, levando os OEMs a incorporar sistemas operacionais determinísticos e de alto desempenho capazes de fundir entradas de sensores multimodais em tempo real. O DriveOS da NVIDIA, fornecido com aceleradores de IA prontos para uso em condução, ofereceu aos OEMs uma pilha certificada de segurança completa que reduziu os ciclos de validação de software em 30% em programas piloto. A Mercedes-Benz começou a instalar unidades de computação baseadas no DriveOS em modelos de série de 2024, sinalizando como as marcas premium utilizam a escolha do SO como alavanca de diferenciação. A Hyundai integrou seu SO de Carro Conectado com o silício da NVIDIA para preparar 20 milhões de veículos conectados para lançamentos de recursos via atualização over-the-air (OTA) até 2025. Essas implantações ilustram como o mercado de sistemas operacionais automotivos está se expandindo além do infotainment para os domínios de computação de condução autônoma.
Integração de IA/AM em todos os domínios do veículo
Os OEMs agora incorporam mecanismos de aprendizado de máquina no dispositivo para gestão de energia, personalização do habitáculo e diagnósticos preditivos. A BMW conectou sua análise em nuvem com IA de borda em 2024 para reduzir as visitas de serviço não planejadas em 30%, utilizando uma camada de abstração em nível de SO que transmite dados de sensores para modelos de aprendizado. A Toyota fez parceria com a NTT para alimentar entradas de tráfego em tempo real em um mecanismo de roteamento em escala urbana que reduziu os tempos médios de deslocamento urbano em 20%, exigindo sistemas operacionais capazes de orquestrar fluxos de dados veículo-nuvem com latência inferior a 100 ms. O HarmonyOS 5.0 integrou renderização de cenas neurais para oferecer painéis imersivos em 3D que aprendem as preferências do motorista ao longo do tempo. Esses lançamentos mantêm o mercado de sistemas operacionais automotivos em uma curva acentuada de adoção de IA.
Pressão regulatória sobre cibersegurança e segurança funcional
A UNECE WP.29 R155 e R156 entraram em vigor para todos os veículos em julho de 2024, obrigando todos os fabricantes de automóveis que vendem nos territórios da UNECE a manter um Sistema de Gestão de Cibersegurança e um Sistema de Gestão de Atualizações de Software certificados. A TÜV SÜD aconselhou os OEMs a alinhar os processos ISO 26262 e ISO/SAE 21434 antecipadamente para minimizar os custos de recertificação, levando os fornecedores a incorporar a coengenharia de segurança no núcleo do SO. As pressões de conformidade aceleraram as aquisições de kernels pré-certificados como o QNX, que já possuía credenciais ASIL D e reduziu o tempo de auditoria em até 40% em programas europeus. [2]BlackBerry Limited, "QNX Software Embedded in 235 Million Vehicles Worldwide," blackberry.com Esses mandatos estão elevando os requisitos de base em todo o mercado de sistemas operacionais automotivos.
Transição para veículo definido por software e monetização de OTA
A Hyundai alocou USD 18 trilhões de won até 2030 para tornar todos os modelos definidos por software, prometendo atualizações de recursos OTA vitalícias e serviços de assinatura. A pesquisa sobre veículos definidos por software de 2025 constatou que 67% dos executivos do setor automotivo já enviam atualizações OTA, e 82% veem a receita de software como fundamental para os objetivos de experiência do cliente. O Digital Chassis Workbench da Qualcomm e do Google demonstra como as cadeias de ferramentas em nuvem podem reduzir os ciclos de validação de OTA de semanas para horas. Esses desenvolvimentos ressaltam como os fluxos de receita recorrentes de software sustentam a expansão de longo prazo do mercado de sistemas operacionais automotivos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Vulnerabilidades de privacidade de dados e cibersegurança | -1.6% | Global, com aplicação mais rigorosa na Europa | Curto prazo (≤ 2 anos) |
| Complexidade do sistema e obstáculos de integração com sistemas legados | -2.1% | América do Norte e Europa principalmente | Médio prazo (2-4 anos) |
| Escassez de talentos certificados em software automotivo | -1.3% | Global, aguda na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Preocupações dos OEMs com dependência de plataforma e vazamento de propriedade intelectual | -0.8% | Global, particularmente entre os OEMs tradicionais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Vulnerabilidades de privacidade de dados e cibersegurança
A BlackBerry relatou ter bloqueado 5,2 milhões de ataques de malware relacionados ao setor automotivo entre setembro e dezembro de 2023, metade dos quais utilizou exploits nunca antes vistos. A General Motors interrompeu um projeto de retrofit do Apple CarPlay em 2024, citando riscos de que softwares não certificados pudessem interferir nos módulos de controle do trem de força. A Lei de Resiliência Cibernética da Europa imporá atualizações de segurança obrigatórias para todo o ciclo de vida do veículo, elevando os custos de conformidade para fornecedores menores. Essas ameaças moderam as expectativas de crescimento de curto prazo para o mercado de sistemas operacionais automotivos.
Complexidade do sistema e obstáculos de integração com sistemas legados
Os veículos ainda carregam mais de 100 unidades de controle eletrônico (ECU), muitas executando código proprietário — mesmo enquanto os OEMs migram para computação centralizada baseada em zonas. A Perforce observou que ambientes de compilação mistos adicionam 30% de esforço aos ciclos de DevOps ao consolidar módulos legados. O Wind River Studio Developer foi adotado pela Tata Elxsi em 2024 para automatizar análises de segurança e reduzir o tempo de lançamento de software em 15%, mas as pilhas de hipervisor com múltiplos SOs permanecem difíceis de ajustar. O arrasto de integração, portanto, subtrai impulso do mercado de sistemas operacionais automotivos no médio prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Sistema Operacional: O QNX Mantém o Núcleo de Segurança enquanto o Android Expande a Camada do Consumidor
O QNX capturou 38,20% da participação do mercado de sistemas operacionais automotivos em 2025 com base em sua certificação ASIL D em domínios de frenagem, direção e chassi. O Android Automotive registrou a perspectiva de CAGR mais rápida de 17,47% à medida que os OEMs buscavam paradigmas de interface de usuário familiares e integrações em nuvem sem esforço.
A BlackBerry divulgou que sua base de código foi embarcada em 235 milhões de veículos em todo o mundo, reforçando sua posição consolidada em segurança. No entanto, a decisão da Ford de adotar o Android para a renovação de seu cockpit de 2024 ilustrou como os ecossistemas orientados ao consumidor são frequentemente priorizados em detrimento de kernels de tempo real de nicho. Designs de hipervisor como o QNX Hypervisor 8.0 permitem que o Android e o Linux compartilhem o silício com o QNX, fornecendo uma ponte de criticidade mista que mantém o código de segurança legado intacto enquanto hospeda os serviços do Google Play. Esses padrões mostram o mercado de sistemas operacionais automotivos se ajustando às demandas polarizadas de segurança e infotainment.


Por Tipo de Veículo: Frotas Comerciais Aceleram a Adoção Digital
Os automóveis de passeio representaram 65,70% do tamanho do mercado de sistemas operacionais automotivos em 2025, graças à escala de unidades, mas os veículos comerciais leves estão previstos para crescer a uma taxa anual de 10,12% à medida que os operadores de entrega digitalizam o roteamento, a telemática e a manutenção preditiva.
Os gestores de frotas agora exigem ganhos de tempo de atividade impulsionados por OTA. A Hyundai Mobis selecionou o QNX Hypervisor para um cockpit de grau logístico que executa diagnósticos e isolamento de navegação em um único SoC, reduzindo o custo da lista de materiais em 12%. Caminhões pesados adotam pilhas semelhantes para orquestrar o platooning e a análise de fadiga do motorista. Como os veículos comerciais registram 2 a 3 vezes a quilometragem anual dos automóveis de passeio, o valor do software por unidade é maior, mantendo o mercado de sistemas operacionais automotivos firmemente ligado à modernização de frotas.
Por Aplicação: O ADAS Supera o Painel como Motor de Crescimento
O infotainment e o cockpit digital ainda detinham 42,20% da receita em 2025, mas as cargas de trabalho de ADAS e autonomia estão no caminho para um CAGR de 16,78% até 2031.
O conjunto de validação da Applied Intuition executa milhões de simulações de casos extremos, alimentando sistemas operacionais certificados que devem gerenciar pipelines de fusão de sensores sob as regras ASIL D. O gerenciamento de bateria, o roteamento de energia e os serviços de V2G (veículo para a rede elétrica) agora estão incorporados ao agendamento em nível de SO, refletindo como o mercado de sistemas operacionais automotivos está migrando de clusters de propósito único para substratos de computação unificados.
Por Tipo de Propulsão: Plataformas Elétricas Redefinem o Escopo do Software
As arquiteturas de veículos a combustão ainda contribuíram com 54,30% do tamanho do mercado de sistemas operacionais automotivos em 2025, mas os veículos elétricos a bateria estão acelerando a um CAGR de 13,42% à medida que módulos de SO especializados supervisionam o envelhecimento das células, as correntes de carregamento rápido e os envelopes térmicos.
O design de referência de BMS da NXP alcançou precisão de ±2 mV enquanto atendia ao ASIL D, demonstrando a precisão que os trens de força elétricos exigem do SO subjacente. O impulso para integrar interfaces de veículo para a rede elétrica expande ainda mais as pegadas de software, ampliando a receita endereçável dentro do mercado de sistemas operacionais automotivos.
Por Canal de Vendas: O Pós-Venda Busca Seu Lugar em um Mundo de Atualizações Seguras
As pilhas instaladas pelo OEM dominaram 82,10% das remessas de 2025, um resultado lógico dado que as regras de cibersegurança tornam os retrofits não certificados arriscados. Os kits de pós-venda ainda atraem um interesse de CAGR de 7,88% à medida que os proprietários de modelos mais antigos buscam funções de smartphone sem fio.
A BMW aprovou o retrofit MMI Pro que respeita as camadas de segurança do iDrive enquanto adiciona o Android Auto, sinalizando que o sucesso no pós-venda depende de uma estreita colaboração com o OEM. Os limites regulatórios sobre atualizações de firmware por portas traseiras mantêm o crescimento moderado, mas a demanda de nicho garante que o mercado de sistemas operacionais automotivos suporte um ecossistema de modificação saudável.
Por Nível de Autonomia: Programas de Nível 4–5 Impulsionam o Aumento da Capacidade de Computação
Os assistentes de conforto de Nível 0–1 ainda formavam 57,40% das unidades embarcadas em 2025. No entanto, os protótipos de Nível 4–5 estão escalando a um CAGR de 23,10%, absorvendo clusters de múltiplos SoCs e kernels de SO redundantes.
A Mercedes-Benz obteve aprovação de Nível 3 para o Drive Pilot na Alemanha, com o QNX particionando a lógica de segurança do infotainment baseado em Linux. O Green Hills INTEGRITY forneceu um hipervisor que permitiu que tarefas ASIL D coexistissem com aplicativos de consumo em pilotos iniciais de robotáxi. Espera-se que tais arquiteturas acelerem a concentração de receita nos estratos superiores do mercado de sistemas operacionais automotivos.
Análise Geográfica
A Ásia-Pacífico liderou com 44,30% do tamanho do mercado de sistemas operacionais automotivos em 2025, ancorada pela abordagem verticalmente integrada da China que combina o HarmonyOS com chips de IA desenvolvidos internamente. A Huawei relatou 412.100 usuários finais em seu conjunto de condução inteligente antes de 2025, demonstrando como as pilhas domésticas podem escalar rapidamente quando apoiadas por cadeias de suprimentos locais. O ministério da indústria do Japão facilitou uma aliança de software entre Toyota, Honda e Nissan para capturar 30% da receita global de veículos definidos por software padronizando camadas de middleware, uma iniciativa que pode aumentar ainda mais a participação da região.
A Europa continuou a investir em talentos de software soberanos mesmo com as regras de cibersegurança da UNECE elevando os custos de conformidade. A unidade CARIAD da Volkswagen construiu um SO de veículo comum e uma nuvem para todas as marcas do grupo, com o objetivo de reduzir o esforço de software por modelo em 40%. A Valeo fez parceria com a AWS em 2025 para migrar os fluxos de trabalho de validação para infraestrutura nativa em nuvem, permitindo lançamentos de recursos via atualização over-the-air em dias em vez de semanas. A Red Hat recebeu a certificação ASIL-B para seu Linux embarcado em veículos, fornecendo uma opção de código aberto alinhada com as doutrinas de segurança europeias.
A América do Norte permaneceu o campo de testes para a colaboração entre tecnologia e setor automotivo. A Qualcomm e o Google ofereceram o Workbench baseado em navegador que compila, instala e testa o código do veículo inteiramente na nuvem, reduzindo os ciclos de prototipagem em 50%. A Hyundai comprometeu USD 21 bilhões de investimento nos Estados Unidos, reservando USD 6 bilhões para pesquisa de IA em condução autônoma com a Boston Dynamics e a NVIDIA. Enquanto isso, o Oriente Médio e a África registraram uma perspectiva de CAGR de 11,12% à medida que projetos de mobilidade em campo aberto adotaram pilhas de SO centradas em veículos elétricos sem restrições de legado, abrindo espaço para novos entrantes no mercado de sistemas operacionais automotivos.

Panorama regulatório
A conformidade em cibersegurança e atualizações de software tornou-se um requisito básico para sistemas operacionais embarcados, uma vez que o UN R155 (gestão de cibersegurança) e o UN R156 (gestão de atualizações de software) da UNECE WP.29 passaram à aplicação plena para novos tipos de veículos comercializados nos mercados UNECE a partir de julho de 2024. Paralelamente, os Estados Unidos elevaram o escrutínio sobre as cadeias de suprimentos de ICTS de veículos conectados por meio de ações publicadas no Federal Register em janeiro de 2025. Isso levou OEMs e fornecedores a documentar a proveniência do software, reforçar os pipelines de atualização e gerenciar o risco de código de terceiros nas camadas de sistema operacional e middleware.
A China adicionou uma âncora de sistema operacional mais explícita com a GB/T 47351-2026 para sistemas operacionais de controle de veículos conectados inteligentes, implementada em 1º de julho de 2026, reforçando os requisitos domésticos em torno da capacidade e da garantia do sistema operacional para domínios de controle de veículos conectados. Os requisitos de segurança de produto também se ampliam além da aprovação de tipo de veículo, à medida que o EU Cyber Resilience Act introduz obrigações de relato para produtos digitais a partir de 11 de setembro de 2026. A ISO/SAE 21434, de engenharia de cibersegurança, entrou em revisão sistemática em julho de 2026, e a ISO/SAE 8475 (Níveis de Garantia de Cibersegurança) alcançou aprovação final em meados de 2026, elevando as expectativas em relação a evidências, níveis de garantia e segurança do ciclo de vida em implantações de sistemas operacionais automotivos.
Análise da cadeia de valor
A cadeia de valor dos sistemas operacionais automotivos começa com a viabilização de computação e silício (SoCs, aceleradores, memória e conectividade) e passa por kernels de sistema operacional e hipervisores (de tempo real e de uso geral), middleware e frameworks de segurança e cibersegurança, além de cadeias de ferramentas de desenvolvimento que dão suporte à verificação, validação e operações OTA. Como as pilhas instaladas pelas OEMs dominam a adoção, a engenharia de plataforma das OEMs e a integração por Tier-1 (cockpit, controladores ADAS/de domínio, controladores zonais) são as principais vias de acesso ao mercado. Componentes certificados, abrangendo segurança funcional e cibersegurança, influenciam a seleção de fornecedores e podem reduzir os ciclos de auditoria.
À medida que as arquiteturas veiculares migram de ECUs distribuídas para computação centralizada e zonal, a virtualização e a abstração de hardware atuam como camadas de integração que permitem que cargas de trabalho de criticidade mista compartilhem hardware ao mesmo tempo em que isolam funções de segurança. Parceiros de nuvem e de cadeias de ferramentas cada vez mais se posicionam ao lado dos fornecedores de sistemas operacionais como nós habilitadores na cadeia, incluindo exemplos como a QNX posicionando fluxos de trabalho no Microsoft Azure para simulação e validação baseadas em nuvem. Vitórias de design conectam a cadeia de ponta a ponta, incluindo a integração da QNX em plataformas do BMW Group e em programas como o Leapmotor D19 (início de produção em abril de 2026), mostrando como fornecedores certificados de sistemas operacionais, ecossistemas de middleware e fábricas de software das OEMs convergem em torno dos programas de produção.
Cenário Competitivo
O campo competitivo é moderadamente concentrado, mas dinâmico. O BlackBerry QNX detinha a maior base instalada e permanecia o kernel de fato para cargas de trabalho críticas de segurança, embarcado em 235 milhões de veículos até o momento. O Android Automotive do Google expandiu-se rapidamente com base na integração de serviços ao consumidor e agora alimenta o infotainment em modelos da Volvo, Ford e GM.
A Qualcomm aproveita sua vinculação ao silício do Snapdragon Digital Chassis para garantir vitórias de design que agrupam SO, conectividade e serviços em nuvem. A Huawei, apoiada pelo HarmonyOS e pelos chips Kirin de design próprio, conquistou contratos de destaque com OEMs domésticos e iniciou implantações conjuntas com a BMW na China. A NVIDIA promove o DriveOS como uma pilha de propósito específico otimizada para cargas de trabalho de autonomia com uso intensivo de GPU, conquistando um nicho entre os desenvolvedores premium de ADAS.
As parcerias estratégicas definem o tom. A HaleyTek e a BlackBerry apresentaram uma Plataforma Automotiva Genérica baseada em VirtIO em setembro de 2024, permitindo construções ágeis de cockpit Android Automotive sobre um hipervisor certificado. A Wind River garantiu um contrato com a Tata Elxsi para orquestração de DevSecOps que atenderá a múltiplos OEMs, sinalizando a crescente demanda por pipelines gerenciados em nuvem. A Li Auto tornou o Halo OS de código aberto em 2025, dando aos desenvolvedores visibilidade sobre sua arquitetura de controlador de zona e potencialmente acelerando a inovação de terceiros.
Há espaço em branco em microkernels específicos de domínio que otimizam o carregamento de bateria, o gerenciamento térmico e as interações de veículo para a rede elétrica. Os fornecedores que puderem oferecer tanto garantias ASIL-D quanto uma estrutura moderna de aplicativos provavelmente reivindicarão uma parcela desproporcional da receita incremental à medida que o mercado de sistemas operacionais automotivos pivota para a monetização recorrente de software.
Líderes do Setor de Sistemas Operacionais Automotivos
BlackBerry Limited
Alphabet Inc. (Google)
Wind River Systems
Green Hills Software
Microsoft Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Um espaço em branco claro está nas pilhas baseadas em hipervisor e criticidade mista, que reduzem a fragmentação entre infotainment, telemática, controle de carroceria e a computação centralizada emergente, preservando ao mesmo tempo o comportamento determinístico para cargas de trabalho de segurança. À medida que arquiteturas centralizadas e zonais se difundem, interfaces padronizadas (HALs, VirtIO, middleware) se tornam mais valiosas. Isso ajuda as OEMs a manter o controle arquitetônico e mitigar o aprisionamento a plataformas (lock-in) entre escolhas de silício e fornecedores de software, particularmente à medida que os requisitos de cibersegurança e atualização de software da UNECE WP.29 aumentam a necessidade de particionamento seguro, orquestração de atualizações e evidências prontas para auditoria.
Outra área de oportunidade é expandir o valor do sistema operacional automotivo além do veículo, para o desenvolvimento nativo em nuvem e as operações de ciclo de vida, incluindo validação virtual, CI/CD e ferramentas de fábrica de software que dão suporte à melhoria contínua pós-SOP sob restrições regulatórias. Movimentos recentes de mercado apontam nessa direção: a BlackBerry QNX alinhando-se ao BMW Group para plataformas de veículos definidos por software de próxima geração, e a Google estendendo o Android Automotive OS além do infotainment para funções não relacionadas à segurança em veículos definidos por software. Programas que formalizam a colaboração em nível de plataforma, como a BlackBerry QNX e a Vector trabalhando em direção a uma plataforma de software veicular fundamental, também sugerem demanda por blocos de construção pré-integrados e certificáveis de sistema operacional mais middleware, que reduzem o esforço de integração para OEMs e fornecedores Tier-1.
Desenvolvimentos recentes do setor
- Março de 2026: Anunciado o Android Automotive OS para veículos definidos por software, expandindo a plataforma do infotainment para funções veiculares não relacionadas à segurança, com um plano de código aberto previsto para o final de 2026. A expansão amplia o ecossistema do Google no software veicular, com potenciais oportunidades de licenciamento e serviços.
- Janeiro de 2026: Tecnologia QNX integrada à geração de veículos Neue Klasse do BMW Group para dar suporte a sistemas críticos de segurança em funções centrais, incluindo condução automatizada, infotainment e operações veiculares. Fortalece a posição da QNX e a colaboração com a BMW, e acelera a demanda por pilhas de sistemas operacionais com certificação de segurança.
- Dezembro de 2025: O software QNX está embarcado em mais de 275 milhões de veículos em todo o mundo. A grande base instalada reforça o domínio da QNX e seu papel fundamental em software crítico de segurança automotiva.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para esta metodologia, o mercado de sistemas operacionais automotivos abrange a camada de software que gerencia as funções de computação do veículo e permite que aplicações essenciais sejam executadas em plataformas eletrônicas embarcadas, comercializadas para instalação por OEMs e para casos de uso de retrofit compatíveis.
Exclusões de escopo: o dimensionamento exclui sistemas operacionais de dispositivos de consumo não automotivos e sistemas operacionais de TI de uso geral comercializados sem implantação em nível automotivo.
Visão geral da segmentação
- Por Tipo de Sistema Operacional
- SO em Tempo Real (QNX, AUTOSAR Classic, VxWorks, INTEGRITY)
- SO de Uso Geral (Android Automotive, AGL Linux, Windows, HarmonyOS)
- Pilhas de Criticidade Mista Baseadas em Hipervisor
- Por Tipo de Veículo
- Automóveis de Passeio
- Veículos Comerciais Leves
- Veículos Comerciais Pesados
- Por Aplicação
- Infotainment e Cockpit Digital
- ADAS e Condução Autônoma
- Serviços Conectados e Telemática
- Controle de Carroceria e Conforto
- Gerenciamento de Trem de Força e Bateria
- Por Tipo de Propulsão
- Veículos a Combustão
- Veículos Híbridos
- Veículos Elétricos a Bateria
- Veículos Elétricos a Célula de Combustível
- Por Canal de Vendas
- Embarcado pelo OEM
- Retrofit de Pós-Venda
- Por Nível de Autonomia
- Nível 0-1
- Nível 2
- Nível 3
- Nível 4-5
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- França
- Reino Unido
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- Sudeste Asiático
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com a construção do conjunto de demanda para veículos e da pilha de software em torno deles, de modo que o modelo tenha âncoras reais antes da aplicação de preços. Fontes públicas como as estatísticas de produção da OICA, agências nacionais de transporte para registros de veículos, e os regulamentos de cibersegurança e atualização de software da UNECE WP.29 (R155 e R156), além de organismos de normalização e grupos setoriais que apoiam a AUTOSAR e a Automotive Grade Linux, ajudam a delinear o que está de fato sendo implantado e onde.
Em seguida, conectamos esses sinais à economia de mercado usando relatórios anuais de OEMs e fornecedores, arquivamentos regulatórios, documentação de produtos e cobertura de imprensa confiável sobre lançamentos de plataformas e roteiros de veículos definidos por software. Onde há lacunas, como quando uma plataforma é vendida em pacote e não tem preço divulgado abertamente, usamos assinaturas pagas para dados financeiros e inteligência de empresas, além de notícias, dados financeiros e bases de dados de patentes, para manter as premissas consistentes entre regiões e ao longo do tempo. A lista de fontes documentais acima é apenas ilustrativa, e referências públicas e pagas adicionais são usadas para captura de dados, verificações cruzadas e esclarecimentos.
Entrevistas primárias e pesquisas
O trabalho primário é usado para testar se as premissas construídas na pesquisa documental correspondem ao que está sendo comprado e integrado em programas reais, especialmente em relação à estrutura de licenciamento, quais elementos estão incluídos nos pacotes e o ritmo de migração de plataformas. Conversamos com uma combinação de equipes de programas de OEMs, fornecedores Tier e especialistas do ecossistema em APAC, EMEA e nas Américas, de modo que os padrões de adoção por classe de veículo e nível de autonomia pudessem ser verificados e, então, traduzidos em um modelo de mercado repetível.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 26% | CXOs: 13% | APAC: 45% |
| Nível médio: 60% | Líderes funcionais/de unidade: 31% | EMEA: 32% |
| Empresas menores: 14% | Gerentes: 56% | Américas: 23% |
Dimensionamento de mercado e previsão
O dimensionamento é construído usando uma abordagem top-down, na qual a produção de veículos, os registros e as tendências de arquitetura eletrônica instalada são usados para reconstruir a demanda endereçável de sistemas operacionais por região e tipo de veículo, que é então traduzida em valor usando taxas de adoção e padrões típicos de monetização. Para manter os totais realistas, também realizamos aproximações bottom-up seletivas, como ASP em nível de programa amostrado multiplicado pelos volumes de unidades esperados e agregações limitadas a partir de divulgações de fornecedores, que são então usadas para ajustar a contagem duplicada e o empacotamento.
As entradas mais relevantes para este mercado incluem a participação de plataformas de veículos definidos por software por ano-modelo, a penetração de pilhas de infotainment conectado e telemática, o mix de domínios de segurança e ADAS que exigem ambientes operacionais certificados, a divisão entre implantações embarcadas pelas OEMs e retrofits com suporte, e o ritmo de adoção de computação centralizada ou zonal que altera o conteúdo de sistema operacional por veículo. Quando os dados estão incompletos, as lacunas são tratadas usando indicadores substitutos, como o ritmo de lançamento de plataformas e os requisitos de conformidade regulatória, validando então as faixas por meio de entrevistas.
As previsões são produzidas usando análise de cenários com uma breve verificação de sensibilidade em estilo de regressão, pois a adoção pode acelerar ou desacelerar com base no calendário das plataformas das OEMs, nos marcos de conformidade em cibersegurança e na produção macro de veículos. O caminho final é selecionado somente após o feedback de especialistas convergir sobre o cronograma de implantação mais provável e as premissas de progressão de preços.
Validação de dados e ciclo de atualização
A validação é feita em várias etapas, para que saltos incomuns não passem para os resultados finais. Comparamos os resultados modelados com sinais independentes, como tendências de produção de veículos, roteiros de plataformas de software divulgados e o momento dos programas de atualização de software impulsionados por conformidade, revisando então os valores discrepantes antes da aprovação final.
Se uma discrepância é encontrada, as premissas são reabertas, e recontatos direcionados são acionados com os tipos de respondentes mais relevantes, seguidos por uma segunda rodada de verificações em nível regional. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como grandes lançamentos de plataformas, mudanças regulatórias abruptas ou variações acentuadas na demanda de veículos. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada.
Comparação do tamanho do mercado de sistemas operacionais automotivos da Mordor Intelligence com outras estimativas publicadas
Diferentes tamanhos de mercado publicados para sistemas operacionais automotivos podem variar mesmo quando o mesmo rótulo é usado, porque as definições e as regras de contagem mudam de um estudo para outro. As maiores diferenças normalmente vêm do que é tratado como sistema operacional versus middleware adjacente, de como o conteúdo de software empacotado é tratado e de quais programas de veículos são contados quando uma plataforma é anunciada, mas ainda não está em produção.
As referências de produção e registro de veículos, combinadas com as divulgações de lançamento de plataformas de software das OEMs e uma verificação cruzada com os cronogramas de preparação para atualização de software regulamentados, são usadas para manter a Mordor Intelligence vinculada a implantações que estão de fato em circulação e recebendo suporte no mercado, em vez de anúncios em pipeline ou pacotes amplos de software automotivo.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 23,33 bilhões de USD (2025) | |
| Publicação Setorial A | 12,70 bilhões de USD (2022) | Frequentemente construído a partir de embarques reportados de dispositivos e módulos, o que pode não captar como o valor do sistema operacional é empacotado em pilhas de software mais amplas, e pode não normalizar os preços entre regiões nem refletir migrações de plataformas de anos-modelo posteriores. |
| Consultoria Setorial B | 10,36 bilhões de USD (2028) | Geralmente utiliza uma visão mais restrita, centrada em alguns tipos de licença de sistema operacional, e pode subestimar a expansão de segurança e domínio em arquiteturas veiculares mais recentes, o que eleva o valor por veículo ao longo do tempo. |
A tabela mostra que a dispersão é explicada principalmente pelos limites de escopo e por como a monetização é reconhecida entre pacotes de software e domínios veiculares. Ao ancorar-se nos sinais de produção de veículos, no momento de implantação e em regras práticas de inclusão para o que é contado como uma implantação de sistema operacional automotivo, a estimativa permanece rastreável a entradas claras e pode ser repetida e atualizada sem depender de premissas opacas.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de sistemas operacionais automotivos?
O mercado foi avaliado em USD 25,59 bilhões em 2026 e está projetado para atingir USD 40,62 bilhões até 2031.
Qual sistema operacional detém a maior participação nos veículos atualmente?
O BlackBerry QNX liderou com 38,20% de participação de mercado em 2025, principalmente devido à sua certificação ISO 26262 ASIL D para domínios críticos de segurança.
Por que os fabricantes de automóveis estão migrando para o Android Automotive OS?
O Android Automotive está expandindo a um CAGR de 17,47% até 2031 porque os OEMs valorizam sua interface familiar ao consumidor e a integração perfeita com o ecossistema em nuvem do Google.
Como as regulamentações UNECE WP.29 R155 e R156 afetam a demanda por software?
As regras tornam obrigatórias as capacidades de cibersegurança e atualização over-the-air para todos os veículos registrados após julho de 2024, levando os OEMs a adotar sistemas operacionais pré-certificados.
Qual região lidera a adoção de veículos definidos por software?
A Ásia-Pacífico comandou 44,30% de participação de mercado em 2025, impulsionada pela rápida implantação de plataformas baseadas em HarmonyOS pela China e pelo forte apoio governamental às pilhas de software locais.
Qual taxa de crescimento é esperada para os sistemas operacionais de veículos elétricos a bateria?
Os sistemas operacionais desenvolvidos para veículos elétricos a bateria estão previstos para crescer a um CAGR de 13,42% até 2031, à medida que os recursos especializados de gerenciamento de bateria e carregamento rápido se tornam padrão.
Página atualizada pela última vez em:



