
Marktgröße und Marktanteil für automotive Betriebssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
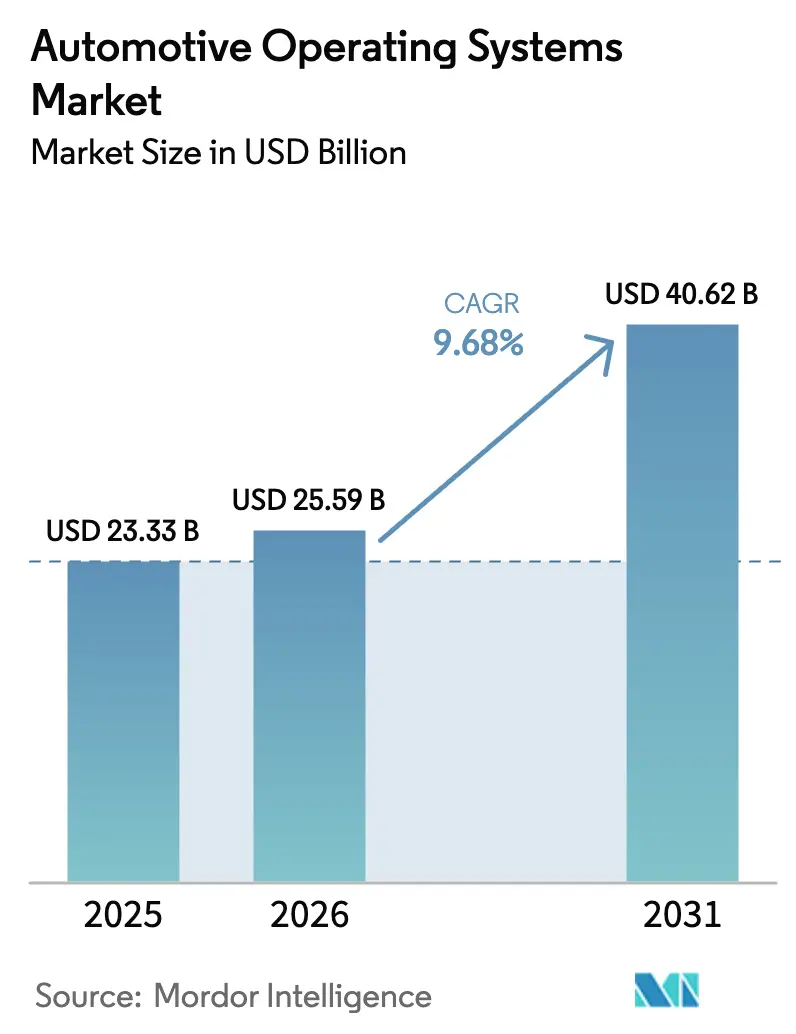
| Marktgröße (2026) | 25.59 Milliarden US-Dollar |
| Marktgröße (2031) | 40.62 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 9.68 % |
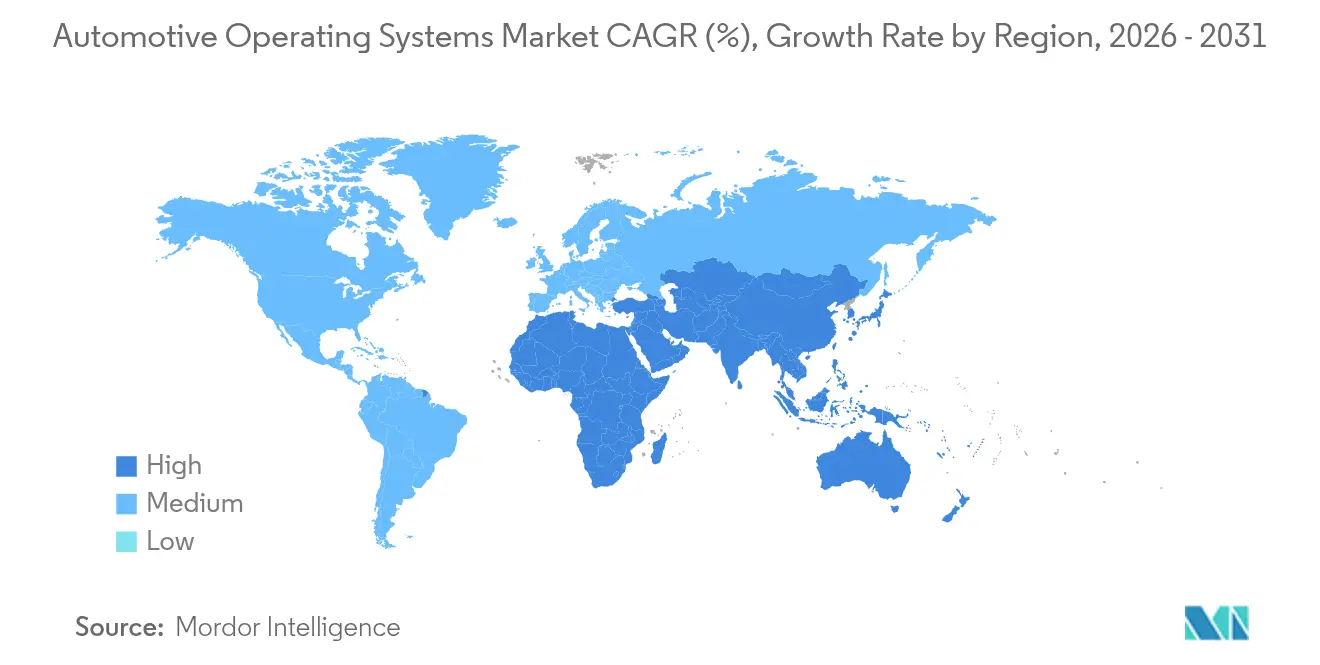
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Naher Osten und Afrika |
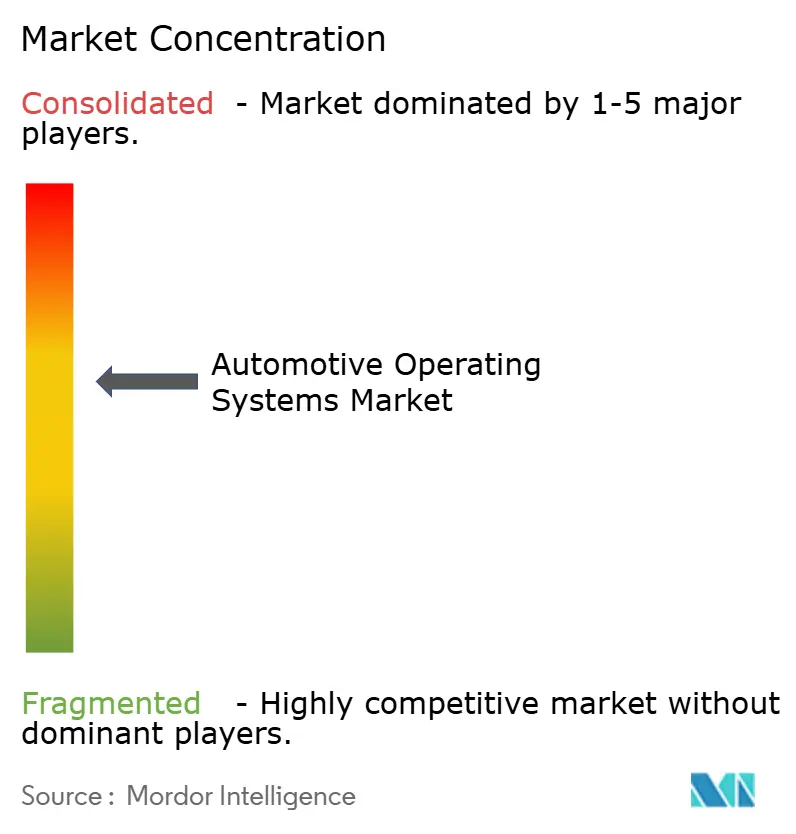
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für automotive Betriebssysteme von Mordor Intelligence
Die Marktgröße für automotive Betriebssysteme wird voraussichtlich von 23,33 Milliarden USD im Jahr 2025 auf 25,59 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 9,68 % über den Zeitraum 2026–2031 einen Wert von 40,62 Milliarden USD erreichen. [1]Semiconductor Industry Association, „State of the Industry 2024”, semiconductors.org Die zunehmende Elektrifizierung, allgegenwärtige Konnektivität und die rasche Einführung von KI haben das Betriebssystem zur zentralen Integrationsschicht gemacht, die Sensoren, Domänencontroller und Cloud-Back-Ends miteinander verbindet. Cybersicherheitsvorschriften wie UNECE WP.29 R155 und R156 haben ab Juli 2024 für jeden neuen Fahrzeugtyp, der in UNECE-Märkten verkauft wird, obligatorische Software-Updates und Sicherheitsmanagementsysteme vorgeschrieben und damit die OEM-Nachfrage nach zertifizierten Software-Stacks beschleunigt. Die Halbleiterversorgung stabilisierte sich, da die weltweiten Chip-Umsätze im Jahr 2024 auf 527 Milliarden USD zurückprallten und damit den für Cockpit- und Autonomieplattformen der nächsten Generation erforderlichen Verarbeitungsspielraum sicherstellten. Asien-Pazifik führte mit einem Marktanteil von 44,9 % im Jahr 2024, angetrieben durch Chinas Vorstoß für heimische Betriebssysteme wie HarmonyOS, das bis Ende 2024 mehr als 1,2 Milliarden Kilometer im Straßeneinsatz verzeichnet hatte. Der Wettbewerb verschärfte sich, als Technologiekonzerne in das Segment eintraten, was durch die cloudnative Snapdragon Digital Chassis Workbench von Qualcomm und Google veranschaulicht wird, die es Entwicklern ermöglicht, die Validierung vollständig online durchzuführen.
Wichtigste Erkenntnisse des Berichts
- Nach Betriebssystemtyp hielt QNX im Jahr 2025 einen Marktanteil von 38,20 % am Markt für automotive Betriebssysteme, während Android Automotive bis 2031 voraussichtlich mit einer CAGR von 17,47 % wachsen wird.
- Nach Fahrzeugtyp entfielen im Jahr 2025 65,70 % des Marktes für automotive Betriebssysteme auf Personenkraftwagen; leichte Nutzfahrzeuge werden bis 2031 voraussichtlich mit einer CAGR von 10,12 % wachsen.
- Nach Anwendung führte Infotainment und digitales Cockpit im Jahr 2025 mit einem Umsatzanteil von 42,20 %; ADAS- und autonome Fahranwendungen entwickeln sich bis 2031 mit einer CAGR von 16,78 %.
- Nach Antriebsart entfielen im Jahr 2025 54,30 % des Marktes für automotive Betriebssysteme auf Plattformen mit Verbrennungsmotor, aber batterieelektrische Fahrzeuge werden voraussichtlich mit einer CAGR von 13,42 % wachsen.
- Nach Vertriebskanal entfielen im Jahr 2025 82,10 % des Marktes für automotive Betriebssysteme auf OEM-installierte Stacks. Die Aftermarket-Nachrüstung entwickelt sich bis 2031 mit einer CAGR von 7,88 %.
- Nach Autonomiegrad entfielen im Jahr 2025 57,40 % des Marktes für automotive Betriebssysteme auf Stufe 0–1. Allerdings entwickeln sich Prototypen der Stufen 4–5 mit einer CAGR von 23,10 %.
- Nach Geografie erfasste Asien-Pazifik im Jahr 2025 44,30 % der Marktgröße für automotive Betriebssysteme; für die Region Naher Osten und Afrika wird bis 2031 die schnellste CAGR von 11,12 % erwartet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für automotive Betriebssysteme
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrageschub nach vernetzten und autonomen Fahrzeugen | +2.1% | Global, mit Führung durch Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| KI/ML-Integration über fahrzeuginterne Domänen hinweg | +1.8% | Global, konzentriert auf Premiumsegmente | Langfristig (≥ 4 Jahre) |
| Regulatorischer Druck auf Cybersicherheit und funktionale Sicherheit | +1.4% | Primär Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Übergang zum softwaredefinierten Fahrzeug und Monetarisierung von OTA-Updates | +2.3% | Global, mit früher Einführung in China und Nordamerika | Mittelfristig (2–4 Jahre) |
| Cloudnative virtuelle Validierung beschleunigt Betriebssystem-Releasezyklen | +0.9% | Global, konzentriert auf wichtige OEM-Zentren | Kurzfristig (≤ 2 Jahre) |
| Freemium-Lizenzmodelle erweitern das Entwickler-Ökosystem | +0.7% | Global, insbesondere in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrageschub nach vernetzten und autonomen Fahrzeugen
Automatisierungsfunktionen der Stufe 2 und darüber hinaus sind selbst in Mittelklassefahrzeugen zum Standard geworden und veranlassen OEMs, deterministische, hochdurchsatzfähige Betriebssysteme einzubetten, die multimodale Sensoreingaben in Echtzeit fusionieren können. NVIDIA's DriveOS, das mit fahrfertigen KI-Beschleunigern ausgeliefert wird, bot OEMs einen schlüsselfertigen, sicherheitszertifizierten Stack, der die Software-Validierungszyklen in Pilotprogrammen um 30 % reduzierte. Mercedes-Benz begann 2024 damit, DriveOS-basierte Recheneinheiten in Serienmodelle einzubauen, was zeigt, wie Premiummarken die Wahl des Betriebssystems als Differenzierungshebel nutzen. Hyundai integrierte sein Connected-Car-Betriebssystem mit NVIDIA-Silizium, um 20 Millionen vernetzte Fahrzeuge bis 2025 für Over-the-Air (OTA)-Funktionsfreischaltungen vorzubereiten. Diese Einsätze veranschaulichen, wie der Markt für automotive Betriebssysteme über das Infotainment hinaus in autonome Fahrrechendomänen expandiert.
KI/ML-Integration über fahrzeuginterne Domänen hinweg
OEMs betten nun On-Device-Machine-Learning-Engines für Energiemanagement, Kabinenpersonalisierung und prädiktive Diagnose ein. BMW verknüpfte 2024 seine Cloud-Analysen mit Edge-KI, um ungeplante Serviceeinsätze um 30 % zu reduzieren, indem eine Abstraktionsschicht auf Betriebssystemebene verwendet wird, die Sensordaten an Lernmodelle streamt. Toyota kooperierte mit NTT, um Echtzeit-Verkehrsdaten in eine stadtweite Routing-Engine einzuspeisen, die die durchschnittlichen städtischen Reisezeiten um 20 % senkte, was Betriebssysteme erfordert, die Fahrzeug-zu-Cloud-Datenflüsse mit einer Latenz von unter 100 ms orchestrieren können. HarmonyOS 5.0 integrierte neuronales Szenen-Rendering, um immersive 3D-Dashboards bereitzustellen, die die Fahrerpräferenzen im Laufe der Zeit erlernen. Solche Einführungen halten den Markt für automotive Betriebssysteme auf einer steilen KI-Adoptionskurve.
Regulatorischer Druck auf Cybersicherheit und funktionale Sicherheit
UNECE WP.29 R155 und R156 traten im Juli 2024 in die vollständige Fahrzeugdurchsetzung ein und zwangen jeden Automobilhersteller, der in UNECE-Gebiete verkauft, ein zertifiziertes Cybersicherheitsmanagementsystem und ein Software-Update-Managementsystem zu unterhalten. TÜV SÜD empfahl OEMs, ISO 26262- und ISO/SAE 21434-Prozesse frühzeitig aufeinander abzustimmen, um Rezertifizierungskosten zu minimieren, was Zulieferer dazu veranlasste, sicherheits-sicherheitstechnisches Co-Engineering in den Betriebssystemkern zu integrieren. Der Compliance-Druck beschleunigte den Kauf vorzertifizierter Kernel wie QNX, der bereits ASIL-D-Zertifikate besaß und die Prüfzeit in europäischen Programmen um bis zu 40 % reduzierte. [2]BlackBerry Limited, „QNX Software Embedded in 235 Million Vehicles Worldwide”, blackberry.com Diese Vorschriften heben die Basisanforderungen im gesamten Markt für automotive Betriebssysteme an.
Übergang zum softwaredefinierten Fahrzeug und OTA-Monetarisierung
Hyundai hat bis 2030 18 Billionen Won bereitgestellt, um jedes Modell softwaredefiniert zu machen, und verspricht lebenslange OTA-Funktions-Upgrades und Abonnementdienste. Die SDV-Umfrage 2025 ergab, dass 67 % der Automobilmanager bereits OTA-Updates ausliefern und 82 % Software-Umsätze als Schlüssel für Kundenerfahrungsziele sehen. Die Digital Chassis Workbench von Qualcomm und Google zeigt, wie Cloud-Toolchains OTA-Validierungszyklen von Wochen auf Stunden verkürzen können. Diese Entwicklungen unterstreichen, wie wiederkehrende Software-Umsatzströme die langfristige Expansion des Marktes für automotive Betriebssysteme aufrechterhalten.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datenschutz- und Cybersicherheitsschwachstellen | -1.6% | Global, mit strengerer Durchsetzung in Europa | Kurzfristig (≤ 2 Jahre) |
| Systemkomplexität und Hürden bei der Legacy-Integration | -2.1% | Primär Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Mangel an zertifizierten Softwarefachkräften für den Automobilbereich | -1.3% | Global, akut in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| OEM-Bedenken hinsichtlich Plattformabhängigkeit und IP-Abfluss | -0.8% | Global, insbesondere bei traditionellen OEMs | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datenschutz- und Cybersicherheitsschwachstellen
BlackBerry meldete, zwischen September und Dezember 2023 5,2 Millionen automobilbezogene Malware-Angriffe blockiert zu haben, von denen die Hälfte auf bisher unbekannte Exploits zurückgriff. General Motors stoppte 2024 ein Apple CarPlay-Nachrüstprojekt mit der Begründung, dass nicht zertifizierte Software die Antriebsstrang-Steuermodule beeinträchtigen könnte. Europas Cyber Resilience Act wird obligatorische Sicherheitsupdates für den gesamten Fahrzeuglebenszyklus vorschreiben und damit die Compliance-Kosten für kleinere Anbieter erhöhen. Diese Bedrohungen dämpfen die kurzfristigen Wachstumserwartungen für den Markt für automotive Betriebssysteme.
Systemkomplexität und Hürden bei der Legacy-Integration
Fahrzeuge tragen noch immer mehr als 100 Steuergeräte, von denen viele proprietären Code ausführen – selbst während OEMs auf zentralisierte, zonenbasierte Rechenarchitekturen migrieren. Perforce beobachtete, dass gemischte Build-Umgebungen den DevOps-Aufwand bei der Konsolidierung von Legacy-Modulen um 30 % erhöhen. Wind River Studio Developer wurde 2024 von Tata Elxsi eingeführt, um Sicherheitsanalysen zu automatisieren und die Software-Releasezeit um 15 % zu verkürzen, doch Multi-Betriebssystem-Hypervisor-Stacks bleiben schwer zu optimieren. Der Integrationsaufwand bremst daher mittelfristig den Schwung des Marktes für automotive Betriebssysteme.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Betriebssystemtyp: QNX behält den Sicherheitskern, während Android die Verbraucherschicht erweitert
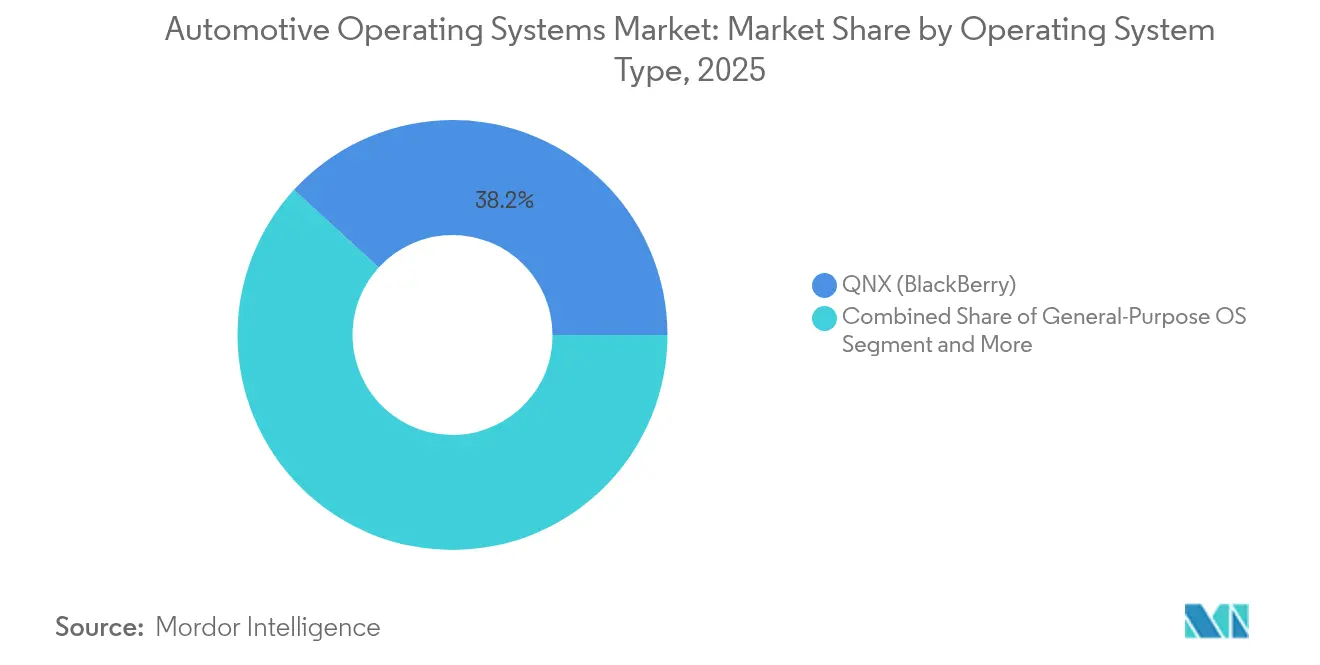
QNX erfasste im Jahr 2025 38,20 % des Marktanteils für automotive Betriebssysteme aufgrund seiner ASIL-D-Zertifizierung in Brems-, Lenk- und Fahrwerksdomänen. Android Automotive verzeichnete die schnellste CAGR-Prognose von 17,47 %, da OEMs vertraute Benutzeroberflächen-Paradigmen und mühelose Cloud-Anbindungen anstrebten.
BlackBerry gab bekannt, dass seine Codebasis in 235 Millionen Fahrzeugen weltweit eingesetzt wird, was seine fest verankerte Sicherheitsposition unterstreicht. Fords Entscheidung, Android für seine Cockpit-Auffrischung 2024 einzuführen, verdeutlichte jedoch, wie verbraucherorientierte Ökosysteme oft gegenüber spezialisierten Echtzeit-Kerneln bevorzugt werden. Hypervisor-Designs wie QNX Hypervisor 8.0 ermöglichen es Android und Linux, Silizium mit QNX zu teilen, und bieten eine Mixed-Criticality-Brücke, die Legacy-Sicherheitscode intakt hält und gleichzeitig Google Play-Dienste hostet. Diese Muster zeigen, wie sich der Markt für automotive Betriebssysteme an polarisierte Sicherheits- und Infotainment-Anforderungen anpasst.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Fahrzeugtyp: Gewerbliche Flotten beschleunigen die digitale Einführung
Personenkraftwagen stellten im Jahr 2025 65,70 % der Marktgröße für automotive Betriebssysteme aufgrund ihrer Stückzahlgröße, doch leichte Nutzfahrzeuge werden voraussichtlich jährlich mit 10,12 % wachsen, da Lieferbetreiber Routing, Telematik und prädiktive Wartung digitalisieren.
Flottenmanager fordern nun OTA-gesteuerte Verfügbarkeitsgewinne. Hyundai Mobis wählte QNX Hypervisor für ein logistiktaugliches Cockpit, das Diagnose und Navigationsabschottung auf einem einzigen SoC ausführt und die Stücklistenkosten um 12 % senkt. Schwere Lkw übernehmen ähnliche Stacks, um Platooning und Fahrerermüdungsanalysen zu orchestrieren. Da gewerbliche Fahrzeuge das 2- bis 3-fache der jährlichen Kilometerleistung von Personenkraftwagen zurücklegen, ist der Softwarewert pro Einheit höher, was den Markt für automotive Betriebssysteme fest an die Flottenmodernisierung bindet.
Nach Anwendung: ADAS überholt das Dashboard als Wachstumsmotor
Infotainment und digitales Cockpit besaßen im Jahr 2025 noch immer 42,20 % des Umsatzes, aber ADAS- und Autonomie-Workloads sind auf dem Weg zu einer CAGR von 16,78 % bis 2031.
Die Validierungssuite von Applied Intuition führt Millionen von Edge-Case-Simulationen durch und speist zertifizierte Betriebssysteme, die Sensorfusions-Pipelines unter ASIL-D-Regeln jonglieren müssen. Batteriemanagement, Energierouting und V2G-Dienste werden nun in die Planung auf Betriebssystemebene integriert, was widerspiegelt, wie der Markt für automotive Betriebssysteme von zweckgebundenen Clustern zu einheitlichen Rechensubstraten migriert.
Nach Antriebsart: Elektrische Plattformen definieren den Software-Umfang neu
Verbrennungsmotorarchitekturen trugen im Jahr 2025 noch immer 54,30 % zur Marktgröße für automotive Betriebssysteme bei, doch batterieelektrische Fahrzeuge beschleunigen sich mit einer CAGR von 13,42 %, da spezialisierte Betriebssystemmodule Zellalterung, Schnellladestrom und thermische Hüllkurven überwachen.
NXPs BMS-Referenzdesign erreichte eine Genauigkeit von ±2 mV bei gleichzeitiger Erfüllung von ASIL D und zeigt damit die Präzision, die elektrische Antriebsstränge vom zugrunde liegenden Betriebssystem erfordern. Der Vorstoß zur Integration von Fahrzeug-zu-Netz-Schnittstellen erweitert den Software-Fußabdruck weiter und vergrößert den adressierbaren Umsatz im Markt für automotive Betriebssysteme.
Nach Vertriebskanal: Der Aftermarket sucht seinen Platz in einer Welt mit sicheren Updates
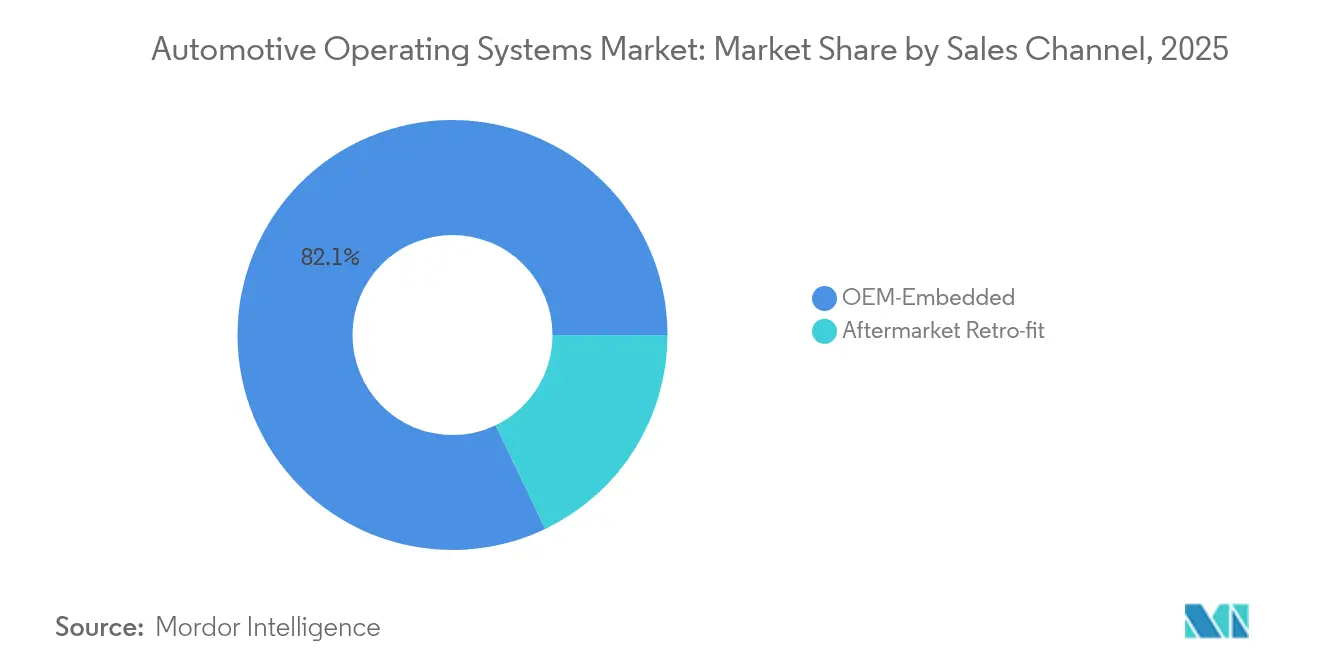
OEM-installierte Stacks dominierten 82,10 % der Lieferungen im Jahr 2025, ein logisches Ergebnis angesichts der Tatsache, dass Cybersicherheitsregeln nicht zertifizierte Nachrüstungen riskant machen. Aftermarket-Kits ziehen dennoch ein CAGR-Interesse von 7,88 % auf sich, da Besitzer älterer Modelle drahtlose Smartphone-Funktionen anstreben.
BMW genehmigte die MMI Pro-Nachrüstung, die iDrive-Sicherheitsschichten respektiert und gleichzeitig Android Auto hinzufügt, was signalisiert, dass der Aftermarket-Erfolg von einer engen OEM-Zusammenarbeit abhängt. Regulatorische Beschränkungen für Hintertür-Firmware-Flashs halten das Wachstum moderat, aber die Nischennachfrage stellt sicher, dass der Markt für automotive Betriebssysteme ein gesundes Modifikations-Ökosystem unterstützt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Autonomiegrad: L4–L5-Programme treiben die Rechenkapazitätserweiterung voran
Komfortassistenten der Stufen 0–1 bildeten im Jahr 2025 noch immer 57,40 % der ausgelieferten Einheiten. Allerdings skalieren Prototypen der Stufen 4–5 mit einer CAGR von 23,10 % und absorbieren Multi-SoC-Cluster und redundante Betriebssystem-Kernel.
Mercedes-Benz erhielt die Stufe-3-Zulassung für Drive Pilot in Deutschland, wobei QNX die Sicherheitslogik von Linux-basiertem Infotainment trennt. Green Hills INTEGRITY lieferte einen Hypervisor, der es ASIL-D-Aufgaben ermöglichte, in frühen Robotaxi-Piloten mit Verbraucher-Apps zu koexistieren. Solche Architekturen werden voraussichtlich die Umsatzkonzentration in den oberen Schichten des Marktes für automotive Betriebssysteme beschleunigen.
Geografische Analyse
Asien-Pazifik führte im Jahr 2025 mit 44,30 % der Marktgröße für automotive Betriebssysteme, verankert durch Chinas vertikal integrierten Ansatz, der HarmonyOS mit hauseigenen KI-Chips koppelt. Huawei meldete vor 2025 412.100 Endnutzer auf seiner intelligenten Fahrsuite und demonstrierte damit, wie inländische Stacks schnell skalieren können, wenn sie von lokalen Lieferketten unterstützt werden. Japans Industrieministerium erleichterte eine Software-Allianz zwischen Toyota, Honda und Nissan, um bis 2030 durch die Standardisierung von Middleware-Schichten 30 % des globalen Umsatzes mit softwaredefinierten Fahrzeugen zu erfassen – eine Initiative, die den Anteil der Region weiter erhöhen könnte.
Europa investierte weiterhin in souveräne Software-Talente, auch wenn UNECE-Cybersicherheitsregeln die Compliance-Kosten erhöhten. Volkswagens CARIAD-Einheit baute ein gemeinsames Fahrzeugbetriebssystem und eine Cloud für alle Konzernmarken auf mit dem Ziel, den Software-Aufwand pro Modell um 40 % zu reduzieren. Valeo kooperierte 2025 mit AWS, um Validierungs-Workflows auf cloudnative Infrastruktur zu migrieren und Over-the-Air-Funktionsfreischaltungen innerhalb von Tagen statt Wochen zu ermöglichen. Red Hat erhielt die ASIL-B-Zertifizierung für sein fahrzeuginternes Linux und bietet damit eine Open-Source-Option, die mit europäischen Sicherheitsdoktrinen übereinstimmt.
Nordamerika blieb das Testfeld für die Zusammenarbeit zwischen Technologie und Automobilindustrie. Qualcomm und Google boten die browserbasierte Workbench an, die Fahrzeugcode vollständig in der Cloud kompiliert, flasht und testet und damit Prototyping-Zyklen um 50 % verkürzt. Hyundai verpflichtete sich zu einer Investition von 21 Milliarden USD in den Vereinigten Staaten und reservierte 6 Milliarden USD für KI-Forschung im Bereich autonomes Fahren mit Boston Dynamics und NVIDIA. Unterdessen verzeichnete der Nahe Osten und Afrika eine CAGR-Prognose von 11,12 %, da Greenfield-Mobilitätsprojekte EV-zentrierte Betriebssystem-Stacks ohne Legacy-Einschränkungen einführten und damit Weißraum für neue Marktteilnehmer im Markt für automotive Betriebssysteme eröffneten.

Regulatorisches Umfeld
Cybersicherheit und Compliance bei Software-Updates sind zu einer grundlegenden Anforderung für fahrzeuginterne Betriebssysteme geworden, da UNECE WP.29 UN R155 (Cybersicherheitsmanagement) und UN R156 (Software-Update-Management) ab Juli 2024 in die vollständige fahrzeugbezogene Durchsetzung für neue Fahrzeugtypen übergegangen sind, die in UNECE-Märkten verkauft werden. Parallel dazu haben die Vereinigten Staaten die Überprüfung der ICTS-Lieferketten vernetzter Fahrzeuge durch Maßnahmen verschärft, die im Januar 2025 im Federal Register veröffentlicht wurden. Dies hat OEMs und Zulieferer dazu veranlasst, die Herkunft der Software zu dokumentieren, Update-Pipelines abzusichern und das Risiko von Drittanbieter-Code auf der Ebene von Betriebssystem und Middleware zu managen.
China hat mit GB/T 47351-2026 für Betriebssysteme zur Steuerung intelligenter vernetzter Fahrzeuge einen expliziteren Betriebssystem-Ankerpunkt geschaffen, der am 1. Juli 2026 in Kraft trat und die inländischen Anforderungen an Betriebssystemfähigkeiten und -absicherung für Steuerungsdomänen vernetzter Fahrzeuge stärkt. Auch die Anforderungen an die Produktsicherheit erweitern sich über die Fahrzeugtypgenehmigung hinaus, da der EU Cyber Resilience Act ab dem 11. September 2026 Meldepflichten für digitale Produkte einführt. ISO/SAE 21434 zur Cybersicherheitstechnik trat im Juli 2026 in die systematische Überprüfung ein, und ISO/SAE 8475 (Cybersecurity Assurance Levels) erreichte Mitte 2026 die endgültige Genehmigung, wodurch die Anforderungen an Nachweise, Vertrauensniveaus und Lebenszyklussicherheit bei automotiven Betriebssystem-Implementierungen verschärft wurden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für automotive Betriebssysteme beginnt mit Rechenleistung und Halbleiter-Enablement (SoCs, Beschleuniger, Speicher und Konnektivität) und erstreckt sich über Betriebssystemkerne und Hypervisoren (echtzeitfähig und allgemein einsetzbar), Middleware- und Sicherheits-/Security-Frameworks sowie Entwicklungs-Toolchains, die Verifizierung, Validierung und OTA-Betrieb unterstützen. Da werksseitig installierte Stacks die Adoption dominieren, sind OEM-Plattformentwicklung und Tier-1-Integration (Cockpit, ADAS-/Domänencontroller, Zonencontroller) die wichtigsten Vertriebswege. Zertifizierte Komponenten, die funktionale Sicherheit und Cybersicherheit abdecken, beeinflussen die Lieferantenauswahl und können Prüfzyklen verkürzen.
Da sich Fahrzeugarchitekturen von verteilten ECUs hin zu zentralisierten und zonalen Recheneinheiten verschieben, fungieren Virtualisierung und Hardwareabstraktion als Integrationsebenen, die es ermöglichen, dass Workloads mit gemischter Kritikalität sich Hardware teilen, während Sicherheitsfunktionen isoliert werden. Cloud- und Toolchain-Partner treten zunehmend neben OS-Anbietern als ermöglichende Knotenpunkte in der Kette auf, einschließlich Beispielen wie QNX, das Workflows auf Microsoft Azure für cloudbasierte Simulation und Validierung positioniert. Design-Wins verbinden die Kette durchgängig, einschließlich der QNX-Integration in Plattformen der BMW Group und Programme wie Leapmotor D19 (Produktionsstart im April 2026), was zeigt, wie zertifizierte OS-Anbieter, Middleware-Ökosysteme und OEM-Software-Fabriken bei Produktionsprogrammen zusammenlaufen.
Wettbewerbslandschaft
Das Wettbewerbsfeld ist mäßig konzentriert, aber dynamisch. BlackBerry QNX hielt die größte installierte Basis und blieb der De-facto-Kernel für sicherheitskritische Workloads, der bisher in 235 Millionen Fahrzeugen eingesetzt wird. Googles Android Automotive expandierte schnell auf der Grundlage der Integration von Verbraucherdiensten und treibt nun das Infotainment bei Modellen von Volvo, Ford und GM an.
Qualcomm nutzt seine Snapdragon Digital Chassis-Siliziumanbindung, um Design-Wins zu sichern, die Betriebssystem, Konnektivität und Cloud-Dienste bündeln. Huawei, unterstützt durch HarmonyOS und selbst entwickelte Kirin-Chips, sicherte sich Schlagzeilen-Verträge mit inländischen OEMs und hat gemeinsame Einsätze mit BMW in China begonnen. NVIDIA bewirbt DriveOS als zweckgebauten Stack, der für GPU-intensive Autonomie-Workloads optimiert ist, und schnitzt sich eine Nische unter Premium-ADAS-Entwicklern.
Strategische Partnerschaften geben den Ton an. HaleyTek und BlackBerry stellten im September 2024 eine VirtIO-basierte generische automotive Plattform vor, die agile Android-Automotive-Cockpit-Builds auf einem zertifizierten Hypervisor ermöglicht. Wind River sicherte sich einen Vertrag mit Tata Elxsi für DevSecOps-Orchestrierung, die mehrere OEMs bedienen wird, was die wachsende Nachfrage nach cloudverwalteten Pipelines signalisiert. Li Auto machte Halo OS 2025 Open Source und gab Entwicklern Einblick in seine Zonencontroller-Architektur, was möglicherweise Drittanbieter-Innovationen beschleunigt.
Weißraum verbleibt in domänenspezifischen Mikro-Kerneln, die Batterieladung, Wärmemanagement und Fahrzeug-zu-Netz-Interaktionen optimieren. Anbieter, die sowohl ASIL-D-Zusicherungen als auch ein modernes App-Framework bieten können, werden wahrscheinlich einen überproportionalen Anteil am inkrementellen Umsatz beanspruchen, da der Markt für automotive Betriebssysteme auf wiederkehrende Software-Monetarisierung umschwenkt.
Marktführer im Bereich automotive Betriebssysteme
BlackBerry Limited
Alphabet Inc. (Google)
Wind River Systems
Green Hills Software
Microsoft Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Ein klarer Freiraum liegt bei hypervisor-basierten Stacks mit gemischter Kritikalität, die die Fragmentierung über Infotainment, Telematik, Karosseriesteuerung und aufkommende zentralisierte Rechenarchitekturen hinweg reduzieren, während deterministisches Verhalten für sicherheitsrelevante Workloads erhalten bleibt. Mit der Verbreitung zentralisierter und zonaler Architekturen gewinnen standardisierte Schnittstellen (HALs, VirtIO, Middleware) an Wert. Dies hilft OEMs, die architektonische Kontrolle zu behalten und eine Plattformbindung über verschiedene Halbleiter-Optionen und Softwareanbieter hinweg zu vermeiden, insbesondere da die Cybersicherheits- und Software-Update-Anforderungen von UNECE WP.29 den Bedarf an sicherer Partitionierung, Update-Orchestrierung und auditfähigen Nachweisen erhöhen.
Ein weiterer Chancenbereich besteht darin, den Wert automotiver Betriebssysteme über das Fahrzeug hinaus auf cloud-native Entwicklung und Lebenszyklusbetrieb auszudehnen, einschließlich virtueller Validierung, CI/CD und Software-Factory-Tools, die kontinuierliche Verbesserungen nach Produktionsstart unter regulatorischen Vorgaben unterstützen. Aktuelle Marktbewegungen deuten in diese Richtung: BlackBerry QNX richtet sich mit der BMW Group auf Plattformen der nächsten Generation software-definierter Fahrzeuge aus, und Google erweitert Android Automotive OS über Infotainment hinaus auf nicht-sicherheitsrelevante Funktionen software-definierter Fahrzeuge. Programme, die die Zusammenarbeit auf Plattformebene formalisieren, wie etwa BlackBerry QNX und Vector, die auf eine grundlegende Fahrzeugsoftwareplattform hinarbeiten, deuten ebenfalls auf eine Nachfrage nach vorintegrierten, zertifizierbaren Bausteinen aus Betriebssystem und Middleware hin, die den Integrationsaufwand für OEMs und Tier-1-Zulieferer verringern.
Aktuelle Branchenentwicklungen
- März 2026: Android Automotive OS für software-definierte Fahrzeuge angekündigt, wodurch die Plattform von Infotainment auf nicht-sicherheitsrelevante Fahrzeugfunktionen erweitert wird, mit einem Open-Source-Plan für die zweite Hälfte des Jahres 2026. Die Erweiterung stärkt das Google-Ökosystem im Bereich Fahrzeugsoftware mit potenziellen Lizenzierungs- und Serviceangeboten.
- Januar 2026: QNX-Technologie in die Neue-Klasse-Fahrzeuggeneration der BMW Group integriert, um sicherheitskritische Systeme in Kernfunktionen wie automatisiertes Fahren, Infotainment und Fahrzeugbetrieb zu unterstützen. Stärkt die Position von QNX und die Zusammenarbeit mit BMW und beschleunigt die Nachfrage nach sicherheitszertifizierten Betriebssystem-Stacks.
- Dezember 2025: QNX-Software ist in über 275 Millionen Fahrzeugen weltweit eingebettet. Die große installierte Basis untermauert die Dominanz von QNX und seine grundlegende Rolle in sicherheitskritischer Automotive-Software.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt für automotive Betriebssysteme die Softwareebene, die die Rechenfunktionen des Fahrzeugs verwaltet und den Betrieb zentraler Anwendungen auf fahrzeuginternen elektronischen Plattformen ermöglicht, verkauft für die werksseitige OEM-Ausstattung und für unterstützte Nachrüstfälle.
Umfangsausschlüsse: Die Marktgrößenbestimmung schließt Betriebssysteme für nicht-automotive Verbraucherendgeräte sowie allgemeine IT-Betriebssysteme aus, die ohne automotive-taugliche Bereitstellung verkauft werden.
Übersicht der Segmentierung
- Nach Betriebssystemtyp
- Echtzeit-Betriebssystem (QNX, AUTOSAR Classic, VxWorks, INTEGRITY)
- Allzweck-Betriebssystem (Android Automotive, AGL Linux, Windows, HarmonyOS)
- Hypervisor-basierte Mixed-Criticality-Stacks
- Nach Fahrzeugtyp
- Personenkraftwagen
- Leichte Nutzfahrzeuge
- Schwere Nutzfahrzeuge
- Nach Anwendung
- Infotainment und digitales Cockpit
- ADAS und autonomes Fahren
- Vernetzte Dienste und Telematik
- Karosserie- und Komfortsysteme
- Antriebsstrang und Batteriemanagement
- Nach Antriebsart
- Fahrzeuge mit Verbrennungsmotor
- Hybridfahrzeuge
- Batterieelektrische Fahrzeuge
- Brennstoffzellenelektrische Fahrzeuge
- Nach Vertriebskanal
- OEM-integriert
- Aftermarket-Nachrüstung
- Nach Autonomiegrad
- Stufe 0–1
- Stufe 2
- Stufe 3
- Stufe 4–5
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Südkorea
- Indien
- Südostasien
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärarbeit beginnt mit dem Aufbau des Nachfragepools für Fahrzeuge und den zugehörigen Software-Stack, sodass das Modell reale Ankerpunkte hat, bevor eine Preisgestaltung angewendet wird. Öffentliche Quellen wie OICA-Produktionsstatistiken, nationale Verkehrsbehörden für Fahrzeugzulassungen und die UNECE-WP.29-Vorschriften zu Cybersicherheit und Software-Updates (R155 und R156), sowie Normungsgremien und Branchengruppen, die AUTOSAR und Automotive Grade Linux unterstützen, helfen dabei, einzuordnen, was tatsächlich eingesetzt wird und wo.
Anschließend verknüpfen wir diese Signale mit der Marktökonomie unter Verwendung von Jahresberichten von OEMs und Zulieferern, regulatorischen Einreichungen, Produktdokumentationen und seriöser Presseberichterstattung über Plattformeinführungen und Roadmaps für software-definierte Fahrzeuge. Bei bestehenden Lücken, etwa wenn eine Plattform gebündelt und nicht offen bepreist ist, nutzen wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie Nachrichten- und Finanzdatenbanken und Patentdatenbanken, um die Annahmen über Regionen und Zeiträume hinweg konsistent zu halten. Die obige Liste der Sekundärquellen ist lediglich illustrativ, und weitere öffentliche und kostenpflichtige Referenzen werden zur Datenerfassung, Kreuzprüfung und Klärung verwendet.
Primärinterviews und Befragungen
Die Primärforschung wird genutzt, um zu prüfen, ob die auf Sekundärforschung basierenden Annahmen mit dem übereinstimmen, was in realen Programmen tatsächlich beschafft und integriert wird, insbesondere hinsichtlich der Lizenzierungsstruktur, welche Elemente in Bündeln enthalten sind und wie schnell die Plattformmigration voranschreitet. Wir sprachen mit einer Mischung aus OEM-Programmteams, Tier-Zulieferern und Ökosystem-Experten in APAC, EMEA und Amerika, damit Adoptionsmuster nach Fahrzeugklasse und Autonomiegrad überprüft und dann in ein wiederholbares Marktmodell übersetzt werden konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 26% | CXOs: 13% | APAC: 45% |
| Mid-Tier: 60% | Funktions-/Bereichsleiter: 31% | EMEA: 32% |
| Kleinere Akteure: 14% | Manager: 56% | Amerika: 23% |
Marktgrößenbestimmung & Prognose
Die Marktgrößenbestimmung erfolgt mittels eines Top-Down-Ansatzes, bei dem Fahrzeugproduktion, Zulassungen und Trends bei der installierten Elektronikarchitektur genutzt werden, um die adressierbare Betriebssystem-Nachfrage nach Region und Fahrzeugtyp zu rekonstruieren, die dann anhand von Adoptionsraten und typischen Monetarisierungsmustern in einen Wert übersetzt wird. Um die Gesamtwerte realistisch zu halten, führen wir zudem selektive Bottom-Up-Näherungen durch, etwa stichprobenbasierte ASP auf Programmebene multipliziert mit erwarteten Stückzahlen und begrenzte Hochrechnungen aus Zulieferoffenlegungen, die dann zur Anpassung von Doppelzählungen und Bündelungseffekten verwendet werden.
Zu den wichtigsten Einflussgrößen für diesen Markt zählen der Anteil software-definierter Fahrzeugplattformen nach Modelljahr, die Durchdringung vernetzter Infotainment- und Telematik-Stacks, der Mix aus Sicherheits- und ADAS-Domänen, die zertifizierte Betriebsumgebungen erfordern, die Aufteilung zwischen OEM-integrierten Implementierungen und unterstützten Nachrüstungen sowie das Tempo der Einführung zentralisierter oder zonaler Rechenarchitekturen, das den OS-Anteil pro Fahrzeug verändert. Bei unvollständigen Daten werden Lücken mithilfe von Proxy-Indikatoren wie dem Takt der Plattformeinführungen und regulatorischen Compliance-Anforderungen behandelt und die Bandbreiten anschließend durch Interviews validiert.
Prognosen werden mittels Szenarioanalyse mit einer kurzen regressionsartigen Sensitivitätsprüfung erstellt, da sich die Adoption je nach OEM-Plattform-Zeitplan, Meilensteinen bei der Cybersicherheits-Compliance und der gesamtwirtschaftlichen Fahrzeugproduktion schneller oder langsamer entwickeln kann. Der endgültige Pfad wird erst gewählt, nachdem Expertenfeedback zum wahrscheinlichsten Einführungsplan und den Annahmen zur Preisentwicklung übereinstimmt.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in mehreren Durchgängen, damit ungewöhnliche Ausschläge nicht in die endgültigen Ergebnisse einfließen. Wir vergleichen die modellierten Ergebnisse mit unabhängigen Signalen wie Trends bei der Fahrzeugproduktion, offengelegten Software-Plattform-Roadmaps und dem Zeitpunkt compliance-getriebener Software-Update-Programme und prüfen anschließend Ausreißer vor der endgültigen Freigabe.
Wird eine Abweichung festgestellt, werden die Annahmen erneut geöffnet, und gezielte erneute Kontaktaufnahmen mit den relevantesten Befragtentypen werden ausgelöst, gefolgt von einer zweiten Prüfungsrunde auf regionaler Ebene. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie größere Plattformveröffentlichungen, regulatorische Stufenänderungen oder starke Verschiebungen der Fahrzeugnachfrage. Vor der Auslieferung wird eine abschließende Überprüfung durchgeführt, damit Kunden die aktuellste Sicht erhalten.
Vergleich der Marktgröße für automotive Betriebssysteme von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Unterschiedliche veröffentlichte Marktgrößen für automotive Betriebssysteme können selbst dann variieren, wenn dieselbe Bezeichnung verwendet wird, da sich Definitionen und Zählregeln von einer Studie zur anderen unterscheiden. Die größten Unterschiede ergeben sich in der Regel daraus, was als Betriebssystem gegenüber angrenzender Middleware behandelt wird, wie gebündelte Softwareinhalte gehandhabt werden und welche Fahrzeugprogramme gezählt werden, wenn eine Plattform angekündigt, aber noch nicht in Produktion ist.
Baseline-Daten zu Fahrzeugproduktion und -zulassungen, kombiniert mit Offenlegungen zur Einführung von OEM-Software-Plattformen und einem Abgleich mit regulierten Zeitplänen zur Software-Update-Bereitschaft, werden verwendet, um Mordor Intelligence an tatsächlich ausgelieferte und im Markt unterstützte Implementierungen zu binden, statt an Pipeline-Ankündigungen oder breite Automotive-Software-Bündel.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 23,33 Mrd. USD (2025) | |
| Fachzeitschrift A | 12,70 Mrd. USD (2022) | Häufig auf Basis gemeldeter Geräte- und Modul-Lieferungen erstellt, was übersehen kann, wie der Wert von Betriebssystemen in breitere Software-Stacks eingebunden ist, und die Preisgestaltung möglicherweise nicht regionsübergreifend normalisiert oder spätere Plattformmigrationen im Modelljahr nicht widerspiegelt. |
| Branchenberatung B | 10,36 Mrd. USD (2028) | Verwendet häufig eine engere Sichtweise, die sich auf wenige OS-Lizenztypen konzentriert, und kann die Ausweitung von Sicherheits- und Domänenfunktionen in neueren Fahrzeugarchitekturen unterschätzen, was den Wert pro Fahrzeug im Zeitverlauf nach oben verschiebt. |
Die Tabelle zeigt, dass die Spannbreite hauptsächlich durch Umfangsgrenzen und die Art der Erfassung der Monetarisierung über Software-Bündel und Fahrzeugdomänen hinweg erklärt wird. Durch die Verankerung an Fahrzeugproduktionssignalen, Einführungszeitpunkten und praktischen Einschlussregeln dafür, was als automotive Betriebssystem-Implementierung gezählt wird, bleibt die Schätzung auf klare Eingaben rückverfolgbar und kann wiederholt und aktualisiert werden, ohne sich auf undurchsichtige Annahmen zu verlassen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für automotive Betriebssysteme?
Der Markt wurde im Jahr 2026 auf 25,59 Milliarden USD geschätzt und soll bis 2031 einen Wert von 40,62 Milliarden USD erreichen.
Welches Betriebssystem hält heute den größten Anteil in Fahrzeugen?
BlackBerry QNX führte im Jahr 2025 mit einem Marktanteil von 38,20 %, hauptsächlich aufgrund seiner ISO 26262 ASIL-D-Zertifizierung für sicherheitskritische Domänen.
Warum wechseln Automobilhersteller zu Android Automotive OS?
Android Automotive expandiert bis 2031 mit einer CAGR von 17,47 %, weil OEMs seine verbrauchervertraute Benutzeroberfläche und die nahtlose Integration in Googles Cloud-Ökosystem schätzen.
Wie wirken sich die UNECE WP.29 R155- und R156-Vorschriften auf die Softwarenachfrage aus?
Die Vorschriften machen Cybersicherheits- und Over-the-Air-Update-Fähigkeiten für alle nach Juli 2024 zugelassenen Fahrzeuge obligatorisch und veranlassen OEMs, vorzertifizierte Betriebssysteme einzuführen.
Welche Region führt bei der Einführung softwaredefinierter Fahrzeuge?
Asien-Pazifik beherrschte im Jahr 2025 44,30 % des Marktanteils, angetrieben durch Chinas rasche Einführung von HarmonyOS-basierten Plattformen und starke staatliche Unterstützung für lokale Software-Stacks.
Welche Wachstumsrate wird für Betriebssysteme für batterieelektrische Fahrzeuge erwartet?
Betriebssysteme, die auf batterieelektrische Fahrzeuge zugeschnitten sind, werden bis 2031 voraussichtlich mit einer CAGR von 13,42 % wachsen, da spezialisierte Batteriemanagement- und Schnellladefunktionen zum Standard werden.
Seite zuletzt aktualisiert am:



