
Tamanho e Quota do Mercado de Software Empresarial Europeu
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
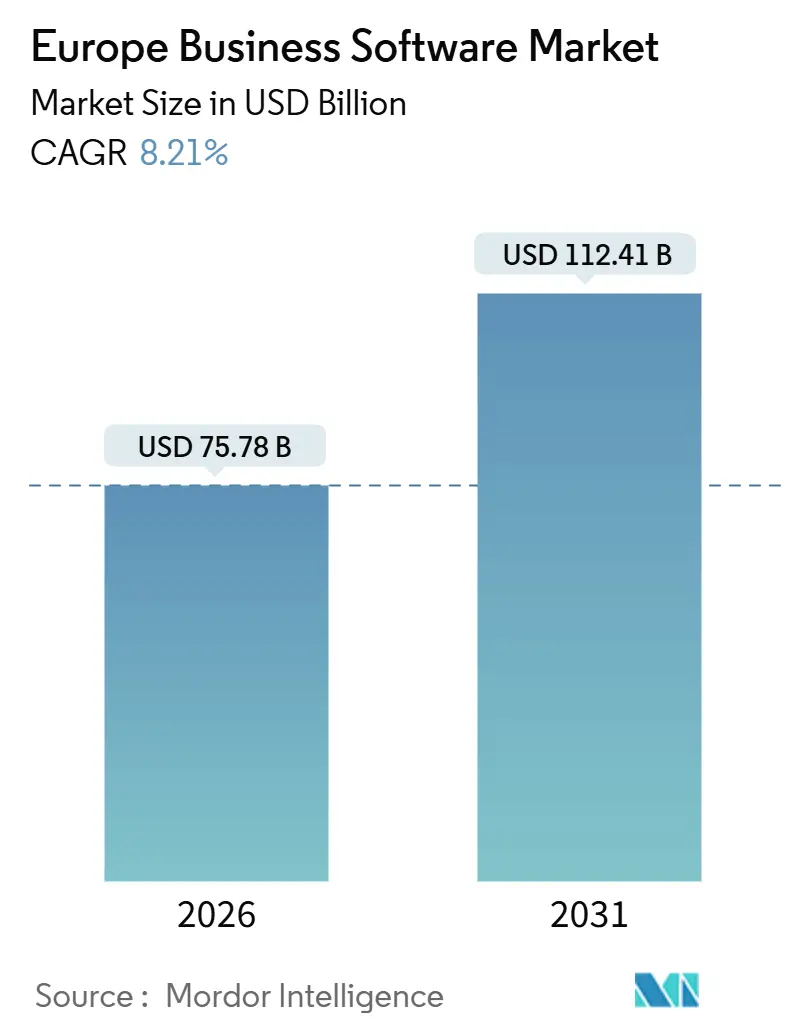
| Tamanho do Mercado (2026) | 75.78 Bilhões de dólares |
| Tamanho do Mercado (2031) | 112.41 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.21 % |
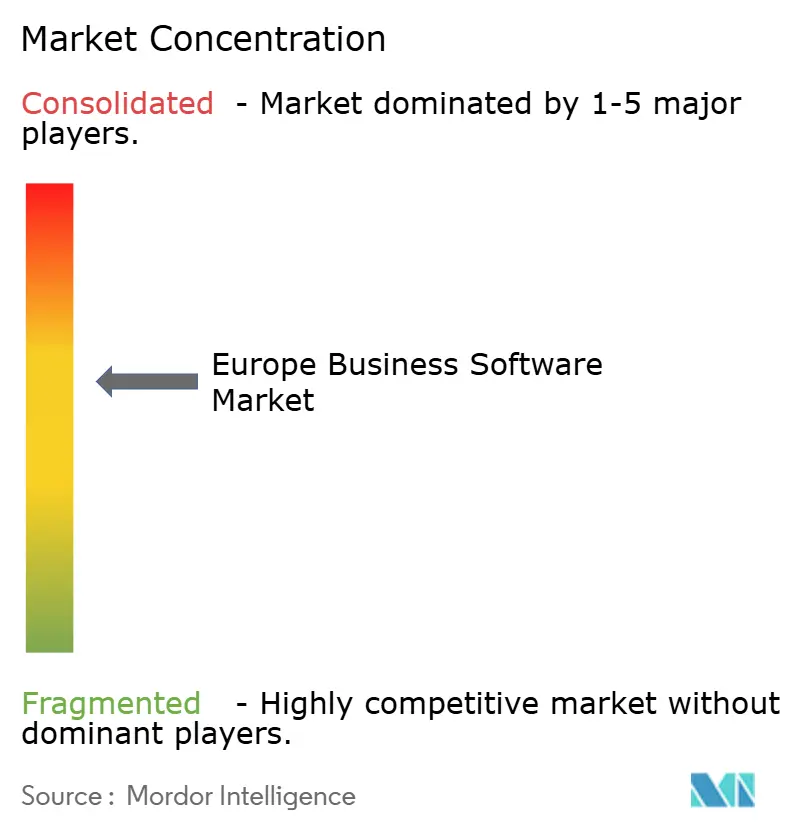
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Software Empresarial Europeu pela Mordor Intelligence
O tamanho do mercado de software empresarial europeu situou-se em 75,78 mil milhões de USD em 2026 e deverá registar um CAGR de 8,21%, elevando as receitas a 112,41 mil milhões de USD até 2031. O crescimento assenta em três pilares: a rápida migração para arquiteturas nativas da nuvem, os mandatos regulatórios que integram a conformidade nos fluxos de trabalho quotidianos e a infusão constante de IA generativa em aplicações de planeamento de recursos empresariais, gestão do relacionamento com o cliente e gestão da cadeia de abastecimento. As implementações em nuvem já dominam as despesas, mas as regras de soberania estão a obrigar os fornecedores a armazenar dados dentro do bloco, remodelando os critérios de aquisição. As cláusulas de interoperabilidade no Regulamento de Dados da UE estão simultaneamente a reduzir os custos de mudança, enquanto a Diretiva de Relato de Sustentabilidade Empresarial está a transformar o reporte ESG num gatilho de compra de software. A intensidade competitiva está a aumentar à medida que os hiperscalers investem capital em novos centros de dados e os fornecedores regionais propõem alternativas soberanas, conferindo às empresas maior poder de negociação.
Principais Conclusões do Relatório
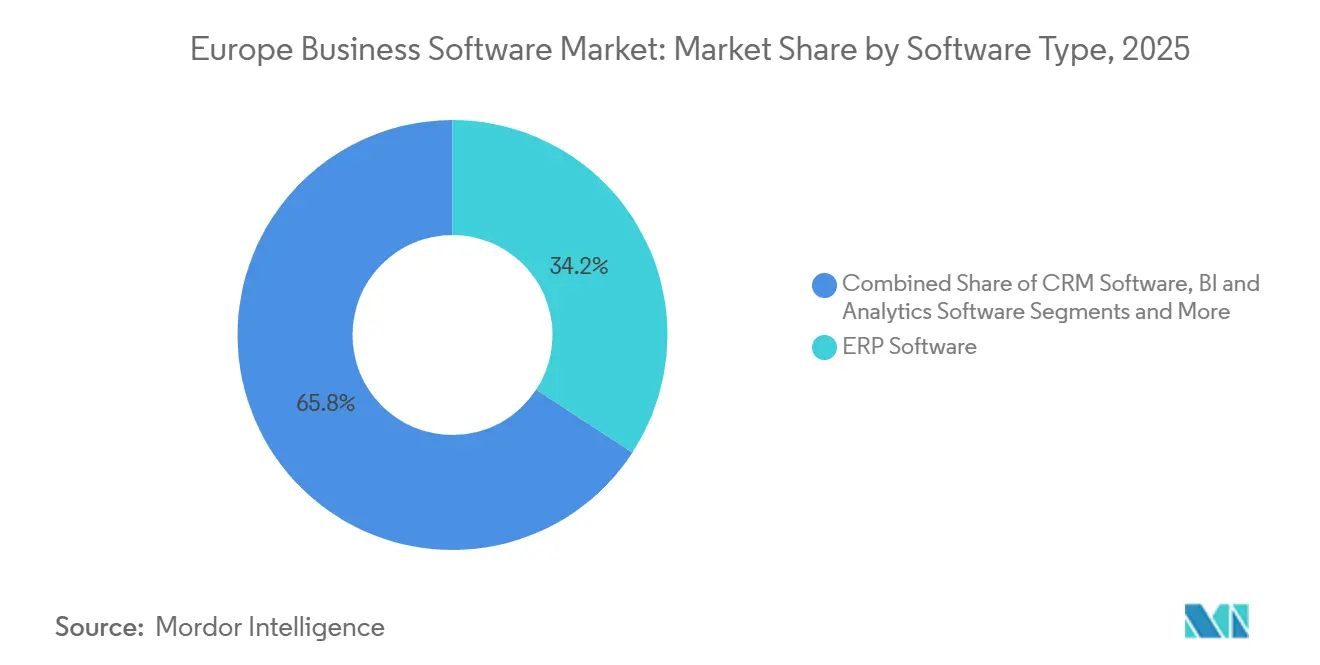
- Por tipo de software, o planeamento de recursos empresariais representou 34,19% das receitas de 2025, enquanto se prevê que as plataformas de inteligência de negócio e análise cresçam a um CAGR de 9,43% até 2031.
- Por modelo de implementação, as instalações em nuvem captaram uma quota de 72,34% em 2025 e deverão avançar a um CAGR de 9,85% até 2031.
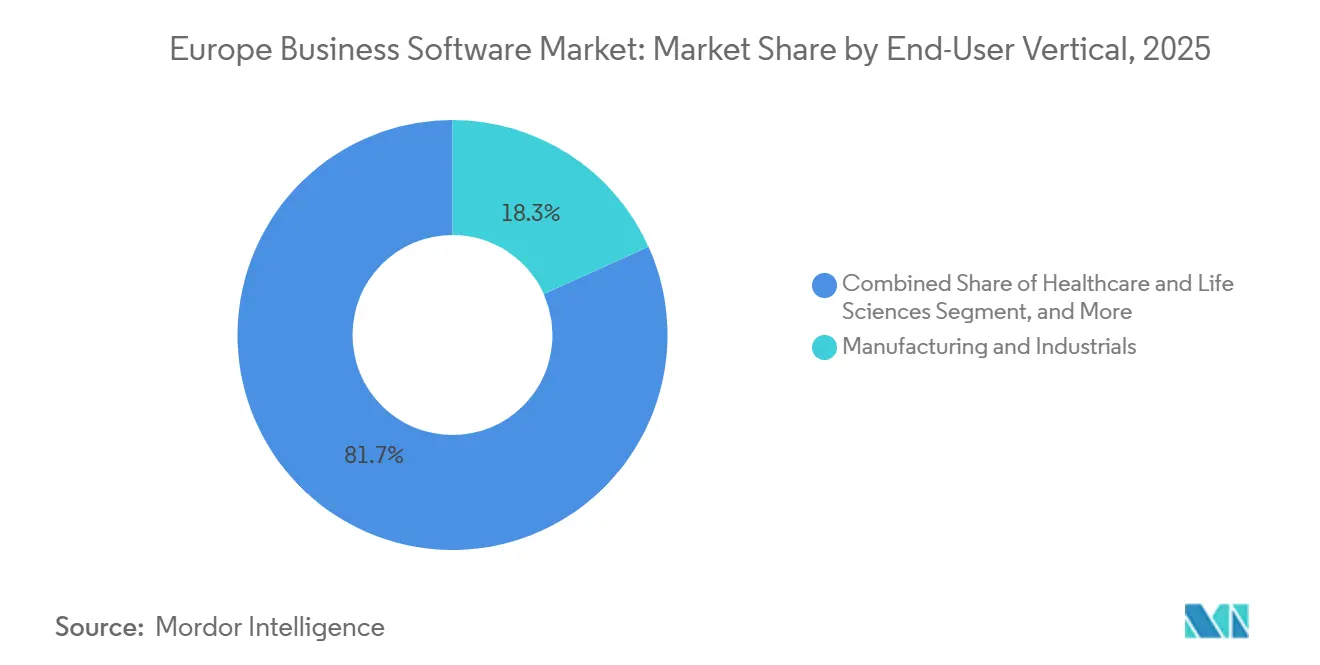
- Por vertical de utilizador final, o setor industrial e de manufactura deteve 18,27% das despesas de 2025, enquanto se prevê que a saúde e ciências da vida se expanda a um CAGR de 8,92% ao longo do horizonte de previsão.
- Por dimensão de empresa, as grandes organizações controlaram 51,94% das receitas de 2025, mas o segmento de empresas de média dimensão deverá registar um CAGR de 8,56% até 2031.
- Por geografia, a Alemanha liderou com uma quota de 22,27% em 2025, enquanto a Espanha está posicionada para o CAGR mais rápido de 8,84% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspetivas do Mercado de Software Empresarial Europeu
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Transição para a Nuvem em Primeiro Lugar nas Empresas de Média Dimensão Europeias | +2.10% | Pan-Europeia, com maior adoção na Alemanha, Reino Unido, França e países nórdicos | Médio prazo (2-4 anos) |
| Decisão Assistida por IA Integrada em Suites de ERP e SCM | +1.80% | Global, com adoção precoce em centros de manufactura (Alemanha, Itália) e centros financeiros (Reino Unido, França) | Curto prazo (≤ 2 anos) |
| Pressão de Conformidade Pós-BREXIT para Suites de Finanças Multi-Entidade | +0.60% | Operações transfronteiriças do Reino Unido e da UE27, particularmente serviços financeiros e retalho | Médio prazo (2-4 anos) |
| Regulamento de Dados da UE a Impulsionar a Modernização da Análise SaaS | +1.30% | UE27, com mandatos de conformidade que afetam todos os fornecedores de serviços em nuvem | Curto prazo (≤ 2 anos) |
| Taxonomias Verdes a Impulsionar a Adoção de Módulos de Reporte ESG | +1.00% | UE27, com maior procura na Alemanha, França, Países Baixos e países nórdicos | Médio prazo (2-4 anos) |
| Fundos da Renascença Industrial (IPCEI) a Favorecer o ERP Vertical | +0.90% | Alemanha, França, Itália, Espanha e corredores de manufactura da Europa Central | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Transição para a Nuvem em Primeiro Lugar nas Empresas de Média Dimensão Europeias
As subvenções do Mecanismo de Recuperação e Resiliência estão a reduzir as barreiras de capital, permitindo que as empresas de média dimensão desativem servidores obsoletos e adotem licenças por subscrição. A Eurofound e o Cedefop constataram em 2025 que 73% das pequenas e médias empresas tinham atingido uma intensidade digital básica, mas persistem disparidades regionais, especialmente no Sul da Europa.[1]Comissão Europeia, "Regulamento de Dados," digital-strategy.ec.europa.eu Estudos do Reino Unido sugerem que um aumento de 1% na produtividade decorrente de ferramentas digitais poderia acrescentar 94 mil milhões de GBP (119 mil milhões de USD) ao PIB, encorajando os decisores políticos a financiar programas de Diretor de Tecnologia como Serviço. A PwC reportou que 94% das organizações planeiam redesenhar a arquitetura de nuvem para refletir as realidades geopolíticas.[2]PwC, "Inquérito EMEA sobre a Nuvem 2025," pwc.com As receitas dos hiperscalers estão, por isso, a crescer, mas as empresas alemãs e francesas testam cada vez mais plataformas soberanas da OVHcloud e da Scaleway para manter os dados sensíveis dentro do bloco. Uma vez que apenas um terço das empresas europeias migrou mais de metade das suas cargas de trabalho, subsiste uma margem considerável para a replatformização de cargas de trabalho.[3]McKinsey, "O Prémio de um Bilião de Dólares da Nuvem Está em Jogo," mckinsey.com
Decisão Assistida por IA Integrada em Suites de ERP e SCM
A IA generativa está a passar da fase piloto à produção nas suites de negócio centrais, reduzindo os tempos de ciclo e o esforço manual. A SAP integrou a IA Empresarial no S/4HANA, enquanto a Microsoft lançou o Copilot dentro do Dynamics 365 Supply Chain Management, alegando reduções de até 30% nos erros de previsão.[4]Microsoft, "Dynamics 365 Supply Chain Management," microsoft.com A BCG estima que os modelos generativos podem reduzir o trabalho de implementação de ERP em 20 a 40%. A Oracle, a Salesforce e os fornecedores regionais estão a competir para igualar estas capacidades, elevando as expectativas dos compradores de modo a que a análise preditiva se torne um requisito base. Os fabricantes europeus são adotantes precoces, utilizando ferramentas de visibilidade orientadas por IA para compensar as escassez de semicondutores; a divisão europeia da Apollo Tyres poupou 9,2 milhões de GBP (11,7 milhões de USD) através da otimização de rotas. Os fornecedores que não consigam apresentar roteiros de IA credíveis correm o risco de comoditização à medida que as equipas de aquisição incorporam a automação inteligente nos modelos de pedido de proposta.
Regulamento de Dados da UE a Impulsionar a Modernização da Análise SaaS
O Regulamento de Dados da UE obriga os fornecedores de software a oferecer portabilidade de dados e APIs abertas, desmantelando práticas de aprisionamento há muito estabelecidas. Os fornecedores de análise estão a reconstruir os seus sistemas em torno de padrões abertos para que os clientes possam federar consultas entre a AWS, o Azure, clusters locais e nuvens soberanas. A Microsoft já fundiu o Power BI com a sua plataforma Fabric e o data lake OneLake, oferecendo aos clientes análise de cópia única em instâncias regionalmente conformes. A Tableau e a QlikTech estão a seguir o mesmo caminho, refletindo a crescente pressão para suportar topologias de malha de dados. As disposições de responsabilidade do regulamento aumentam a exposição financeira por incumprimento, encorajando setores avessos ao risco, como os cuidados de saúde, a banca e os serviços públicos, a dar prioridade a fornecedores com controlos de governação comprovados. A longo prazo, espera-se que a abertura imposta eroda as barreiras de mudança dos incumbentes e fomente padrões de adoção de melhores soluções da categoria que aumentem a procura de middleware de integração.
Taxonomias Verdes a Impulsionar a Adoção de Módulos de Reporte ESG
A Diretiva de Relato de Sustentabilidade Empresarial obriga cerca de 50.000 empresas europeias a divulgar métricas de dupla materialidade ao abrigo das Normas Europeias de Relato de Sustentabilidade. O inquérito de prontidão de 2024 da PwC revelou que 58% das empresas não estavam preparadas, sinalizando uma lacuna de conformidade considerável. A SAP, a Workiva e vários intervenientes de nicho lançaram módulos ESG pré-construídos que recolhem, validam e auditam dados de carbono, água e dados sociais. Uma vez que as referências à ISO 14001 e à ISO 26000 são agora padrão nos concursos, a funcionalidade de sustentabilidade integrada está a passar de desejável a obrigatória para a licença. O Regulamento de Taxonomia da UE aumenta a complexidade ao exigir o acompanhamento em tempo real das receitas, despesas de capital e despesas operacionais associadas a atividades elegíveis para a taxonomia. Os fornecedores que oferecem fluxos de trabalho automatizados de classificação e divulgação podem, por conseguinte, exigir prémios de preço e acelerar as renovações.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Competências a Nível da UE em Plataformas de Baixo Código por Resolver | -1.20% | Pan-Europeia, com escassez aguda na Alemanha, Reino Unido, França e países nórdicos | Longo prazo (≥ 4 anos) |
| Crescentes Preocupações com a Soberania sobre o SaaS Alojado nos EUA | -0.90% | UE27, com maior sentimento na Alemanha, França e Países Baixos | Médio prazo (2-4 anos) |
| Regimes de IVA Fragmentados que Complicam as Implementações Multi-País | -0.50% | Operações transfronteiriças da UE27, particularmente retalho, comércio eletrónico e logística | Médio prazo (2-4 anos) |
| Aumento do Custo Total de Propriedade para o Consumo de Hiperscalers | -0.70% | Global, com maior impacto nos setores intensivos em nuvem (serviços financeiros, saúde, fornecedores de SaaS) | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Competências a Nível da UE em Plataformas de Baixo Código por Resolver
A Comissão Europeia reportou que 77% das empresas tiveram dificuldades em contratar especialistas em TIC em 2024, dificultando a adoção de plataformas de baixo código apesar da promessa do desenvolvimento por cidadãos. Apenas 54% da população possui competências digitais básicas, enquanto competências avançadas, como o design de API e a cibersegurança, permanecem mais escassas. A análise da OCDE sobre as PME cheCas mostrou que apenas 16% investem em formação em TIC, um padrão espelhado em vários mercados da Europa Central e Oriental. Esta lacuna de talento bifurca o mercado: as grandes empresas implementam plataformas de baixo código para acelerar a redução do backlog, enquanto as empresas de média dimensão permanecem presas na fase de prova de conceito. Os fornecedores estão a responder com programas de academia, mas o progresso é lento, exercendo uma pressão negativa nas previsões de crescimento de licenças.
Crescentes Preocupações com a Soberania sobre o SaaS Alojado nos EUA
O acórdão Schrems II e o alcance extraterritorial da Lei CLOUD dos EUA amplificaram os receios de que as autoridades estrangeiras pudessem aceder a dados de cidadãos europeus sem o devido processo legal. Um inquérito da KPMG de 2025 revelou que 58% das empresas alemãs consideram a nuvem soberana inegociável e 98% estão dispostas a pagar um prémio por ela. A SAP, a Microsoft e a Oracle responderam com regiões soberanas operadas por parceiros europeus, mas a paridade de funcionalidades limitada e os preços mais elevados complicam as propostas de valor. Entretanto, a iniciativa Projetos Importantes de Interesse Comum Europeu direcionou 1,2 mil milhões de EUR (1,3 mil milhões de USD) para uma nuvem federada, mas a prontidão para produção ainda está a anos de distância. Até que as alternativas nativas da UE atinjam escala, as empresas têm de conciliar conformidade, capacidade e custo, prolongando os ciclos de vendas e moderando a expansão do mercado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Software: O ERP Ancora as Despesas, a Análise Acelera Mais Rapidamente
As aplicações de planeamento de recursos empresariais representaram 34,19% das receitas de 2025, confirmando o seu papel como espinha dorsal transacional para finanças, aquisição e capital humano nas implementações do mercado de software empresarial europeu. As suites de inteligência de negócio e análise estão preparadas para registar o CAGR mais rápido de 9,43%, impulsionadas pelos mandatos do Regulamento de Dados da UE que exigem modelos de dados abertos e a proliferação de dashboards baseados em agentes. Os fornecedores estão a integrar interfaces de linguagem natural e lógica preditiva que apresentam insights sem SQL manual, o que encurta os ciclos de decisão para os gestores de linha de negócio.
Na hierarquia de decisão, a gestão do relacionamento com o cliente permanece crucial, especialmente nos serviços financeiros, enquanto a gestão da cadeia de abastecimento ganha urgência à medida que os fabricantes localizam o aprovisionamento para gerir o risco geopolítico. O tamanho do mercado de software empresarial europeu para nichos emergentes, como o reporte ambiental, social e de governação, cresceu rapidamente na sequência da Diretiva de Relato de Sustentabilidade Empresarial, conferindo aos fornecedores especializados uma cunha de entrada. O posicionamento competitivo está a evoluir para arquiteturas compostas, permitindo que os clientes montem as melhores combinações da categoria a partir da SAP, Microsoft, Salesforce e de um número crescente de especialistas do mercado médio.
Nota: As quotas dos segmentos de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Modelo de Implementação: A Dominância da Nuvem Consolida-se Apesar das Fricções de Soberania
As instalações em nuvem representaram 72,34% das receitas totais em 2025, e o segmento deverá superar o crescimento global do mercado de software empresarial europeu a um CAGR de 9,85% até 2031. Os hiperscalers estão a expandir as suas pegadas de centros de dados de Dublin a Varsóvia, garantindo uma latência inferior a 20 milissegundos para a maioria dos utilizadores. No entanto, as cláusulas de soberania nos concursos públicos obrigam os fornecedores a garantir o processamento na região e a jurisdição legal europeia, gerando um novo nível de instâncias protegidas que equilibram conformidade e inovação.
A implementação local mantém-se relevante para infraestruturas críticas, defesa e determinadas cargas de trabalho bancárias, mas mesmo estes utilizadores estão a adotar plataformas contentorizadas que podem alternar entre ambientes privados e públicos. As configurações multi-nuvem dominam os roteiros de arquitetura, conferindo às empresas flexibilidade para arbitrar preços e resiliência. À medida que os contratos de instância reservada proliferam, as equipas financeiras estão a aperfeiçoar as práticas de FinOps para limitar o consumo não orçamentado, moderando os ganhos de quota de mercado de software empresarial europeu dos hiperscalers, mas solidificando a nuvem como a escolha de implementação padrão.
Por Vertical de Utilizador Final: A Manufactura Lidera, a Saúde Cresce Rapidamente com os Mandatos de Interoperabilidade
A manufactura contribuiu com 18,27% das despesas de 2025, refletindo os clusters automóveis da Alemanha, as exportações de maquinaria da Itália e os subsídios pan-europeus da Indústria 4.0. Os gémeos digitais, a manutenção preditiva e os módulos de inspeção de qualidade automatizada estão a tornar-se comuns nas unidades produtivas, criando uma procura duradoura de ERP em tempo real e visibilidade da cadeia de abastecimento. Por outro lado, a saúde e as ciências da vida estão no caminho certo para o CAGR mais elevado de 8,92%, impulsionado pelas regras do Espaço Europeu de Dados de Saúde que impõem a partilha transfronteiriça de registos eletrónicos de saúde. Os hospitais estão a migrar para registos eletrónicos de saúde e análise baseados na nuvem para permitir percursos de cuidados integrados e investigação clínica.
Os serviços financeiros, o retalho e a logística representam cada um fatias consideráveis do mercado de software empresarial europeu, sustentados pela reforma da gestão do risco e pelos imperativos do comércio omnicanal. As agências do setor público estão a recorrer às subvenções do Mecanismo de Recuperação e Resiliência para modernizar os sistemas legados de processamento salarial, licenciamento e impostos. Os operadores de telecomunicações e media continuam a implementar plataformas de dados de clientes à medida que as estratégias de monetização do 5G se orientam para pacotes de subscrição. O roteiro digital de cada setor vertical reforça a importância de motores de conformidade modulares que possam adaptar-se a regulamentos divergentes sem reescritas em grande escala.
Nota: As quotas dos segmentos de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Dimensão de Empresa: As Grandes Empresas Dominam as Despesas, as Empresas de Média Dimensão Impulsionam o Crescimento
As grandes empresas geraram 51,94% das receitas de 2025, confirmando a sua influência desproporcionada nos roteiros de produtos dos fornecedores. Estas organizações gerem estruturas multi-entidade que requerem demonstrações financeiras consolidadas, eliminações automáticas entre empresas e orquestração global da cadeia de abastecimento. Consequentemente, adquirem suites integradas e suporte premium, elevando os valores médios dos contratos em todo o mercado de software empresarial europeu.
As empresas de média dimensão irão contribuir com o CAGR mais rápido de 8,56% à medida que as subvenções governamentais, os modelos freemium e a integração simplificada reduzem as barreiras à adoção. Fornecedores como a Sage, a Zoho e a Odoo estão a adaptar fluxos de trabalho pré-configurados que reduzem o tempo de implementação de meses para semanas. No entanto, as escassez de competências persistem e muitas empresas dependem de redes de parceiros para a personalização. As pequenas empresas ficam para trás devido a restrições orçamentais e capacidade interna de TI limitada, mas as metas políticas que preveem 90% de intensidade digital até 2030 sugerem uma adoção acelerada no final da década.
Análise Geográfica
A Alemanha manteve uma quota de 22,27% do mercado de software empresarial europeu em 2025, sustentada por um forte setor de manufactura e pela adoção proativa de práticas da Indústria 4.0. Os inquéritos da KPMG indicam que 62% das empresas alemãs seguem agora uma doutrina de nuvem em primeiro lugar, enquanto 58% exigem alojamento soberano, obrigando tanto os fornecedores globais como os locais a investir em centros de dados domésticos. A contribuição nacional de 750 milhões de EUR (825 milhões de USD) para a nuvem europeia federada sublinha a intenção estratégica de Berlim de proteger a competitividade industrial no futuro.
Espera-se que a Espanha seja a geografia de crescimento mais rápido, registando um CAGR de 8,84% até 2031. As subvenções do Mecanismo de Recuperação e Resiliência e o programa de vales Kit Digital sustentam a rápida digitalização das pequenas e médias empresas. Esta postura política, juntamente com o aumento das entradas de capital de risco em Barcelona e Madrid, cria terreno fértil para a adoção de SaaS. O pós-Brexit no Reino Unido continua a ser um mercado atrativo devido à concentração de banca e seguros, embora os quadros de reporte duplos acrescentem encargos de conformidade que favorecem o ERP modular.
A França aproveita a iniciativa Gaia-X e os bancos públicos de investimento para fomentar um ecossistema de dados soberano, impulsionando fornecedores nativos como a OVHcloud. A Itália canaliza os incentivos Transizione 4.0 e os fundos PNRR para a modernização do setor público, enquanto as nações nórdicas lideram nas competências digitais, acelerando os ciclos de adoção. Os mercados da Europa Central e Oriental apresentam uma prontidão mista; a Polónia e a República Checa continuam a atrair investimento direto estrangeiro para a manufactura, ao passo que a Bulgária e a Roménia ficam atrás nas métricas de competências em nuvem, mas mostram potencial de crescimento à medida que a conectividade melhora.
Coletivamente, os padrões de procura geográfica destacam a importância da localização, do suporte linguístico e dos módulos de conformidade na região, reforçando a preferência do mercado de software empresarial europeu por plataformas modulares que possam ser parametrizadas em vez de fortemente personalizadas.
Panorama regulatório
A regulamentação digital em toda a UE está se tornando mais rigorosa em relação à IA incorporada e à cibersegurança de software, o que vem moldando cada vez mais as listas de verificação de aquisição para ERP, CRM, BI e análises, e conjuntos de suítes de cadeia de suprimentos implantados em toda a Europa. O Regulamento (UE) 2024/1689 (Lei da IA) introduz obrigações baseadas em risco para sistemas de IA e modelos de IA de uso geral (GPAI). As práticas de IA proibidas se aplicam a partir de 2 de fevereiro de 2025, as obrigações relativas a GPAI a partir de 2 de agosto de 2025, e a aplicação mais ampla da Lei a partir de 2 de agosto de 2026, com o Escritório Europeu de IA, dentro da Comissão Europeia, coordenando a implementação para modelos GPAI.
Para fornecedores de software, o Regulamento (UE) 2024/2847 (Lei de Resiliência Cibernética) estabelece requisitos horizontais de segurança desde a concepção e de gestão de vulnerabilidades para produtos com elementos digitais colocados no mercado da UE. Os principais marcos de conformidade incluem a notificação de organismos de avaliação da conformidade a partir de 11 de junho de 2026 e obrigações de notificação de incidentes a partir de 11 de setembro de 2026, antes da plena aplicabilidade da Lei em 11 de dezembro de 2027. Paralelamente, o trabalho da política de cibersegurança da UE continua por meio de uma proposta de 2026 para revisar o quadro da Lei de Cibersegurança, promovendo o Quadro Europeu de Certificação de Cibersegurança como um mecanismo para simplificar a garantia entre entidades regulamentadas, o que sustenta a demanda por controles auditáveis e evidências padronizadas de conformidade em implantações de software empresarial.
Panorama Competitivo
O mercado de software empresarial europeu está moderadamente concentrado. A SAP, a Microsoft e a Oracle ancoram o nível superior com suites abrangentes de ERP, base de dados e produtividade, mas o seu domínio é temperado por estipulações de soberania e escrutínio de preços. A Salesforce continua a ser o ponto de referência para a gestão do relacionamento com o cliente, mas a HubSpot e a Zoho estão a corroer a quota no mercado médio com um menor custo de propriedade. A Workday está a capitalizar a procura de gestão unificada de capital humano e financeiro entre grandes empresas, particularmente aquelas com necessidades complexas de processamento salarial e reporte multi-GAAP.
Os especialistas regionais prosperam em nichos específicos de domínio. A Sage e a Unit4 focam-se nos serviços profissionais, a IFS domina a gestão de serviços de campo e a Dassault Systèmes fornece a gestão do ciclo de vida do produto de manufactura. Os concorrentes de baixo código, como a OutSystems, a Mendix e a Microsoft Power Platform, estão a disputar a preferência dos programadores, enquanto as startups de reporte ESG se posicionam como plug-ins para lacunas de conformidade. O impulso do Regulamento de Dados da UE para a interoperabilidade está a fomentar uma mentalidade composível, encorajando compras das melhores soluções da categoria e abrindo portas para marcas desafiantes.
Os movimentos estratégicos intensificaram-se em 2025. A Microsoft lançou o Copilot em instâncias europeias do Dynamics 365, a SAP promoveu a IA Empresarial no seu S/4HANA Cloud e a Oracle expandiu os centros de dados alemães para reforçar as propostas soberanas. Entretanto, a aquisição de um especialista em manutenção preditiva pela IFS e a integração da Sage com a Microsoft Power Platform ilustram como os fornecedores combinam táticas inorgânicas e de parceria para alargar as funcionalidades. A corrida está agora centrada na integração de inteligência generativa, na garantia da residência de dados e na entrega de pacotes de conformidade prontos a usar.
Líderes do Setor de Software Empresarial Europeu
Accenture Plc
Cisco Systems Inc.
Microsoft Corporation
SAP SE
IBM Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A execução da política digital da UE está criando espaços em branco acionáveis para fornecedores que transformam conformidade, interoperabilidade e soberania em fluxos de trabalho padronizados como produtos. O pacote State of the Digital Decade 2026 da Comissão Europeia destaca ações prioritárias em torno da ampliação de projetos multinacionais e da aceleração da infraestrutura pública digital, incluindo o trabalho contínuo na European Digital Identity Wallet. Essas iniciativas estão atraindo compradores empresariais e do setor público para aplicações comerciais orientadas à identidade e baseadas em API, que incorporam governança por padrão, em vez de por meio de projetos personalizados.
A disponibilidade de capital e a atividade do ecossistema também estão apoiando a expansão de plataformas e serviços europeus de software empresarial. Em junho de 2026, a Main Capital Partners encerrou dois fundos totalizando 5,25 bilhões de euros destinados a investimentos em software empresarial do mercado médio-baixo, reforçando uma rota de compra e construção para fornecedores de suítes verticais e de mercado médio em toda a Europa. Na camada de adoção, os níveis de uso empresarial na UE em 2026 de computação em nuvem (46,7%), análise de dados (39,9%) e IA (20%) indicam capacidade para uma penetração mais profunda de ERP e SCM entregues em nuvem e análises incorporadas, particularmente para compradores que exigem residência de dados na UE e controles regulados alinhados com os prazos de conformidade da Lei da IA e da Lei de Resiliência Cibernética.
Desenvolvimentos recentes do setor
- Julho de 2026: A SAP concluiu sua aquisição da Prior Labs em um negócio avaliado em mais de 1 bilhão de euros, para avançar nas capacidades de modelos fundacionais tabulares para casos de uso empresarial. A aquisição fortalece o roteiro de IA generativa da SAP dentro de aplicações comerciais em que os dados estruturados predominam, e aumenta a pressão competitiva sobre fornecedores de suítes para acelerar modelos e ferramentas de IA específicos por domínio.
- Junho de 2026: A SAP anunciou um investimento de até 300 milhões de euros na França para expandir as capacidades de nuvem soberana e Business AI, incluindo trabalho em direção à qualificação SecNumCloud com a ANSSI. O compromisso aumenta a capacidade regional e as credenciais de conformidade para setores regulados e compradores do setor público que exigem garantias de soberania alinhadas com a França em implantações de ERP em nuvem e análises.
- Novembro de 2024: A Accenture, a Microsoft e a Avanade anunciaram capacidades expandidas para ajudar as empresas a reinventar funções comerciais usando IA generativa e ferramentas relacionadas ao Copilot. A colaboração amplia a capacidade de implementação em toda a Europa para a produtividade habilitada pelo Copilot e a modernização de processos de negócios, apoiando uma integração mais rápida de recursos de IA nos fluxos de trabalho empresariais.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Para este estudo, o mercado europeu de software empresarial abrange aplicações e suítes empresariais pagas usadas por organizações para conduzir processos essenciais, contabilizadas pelo valor de fatura do fornecedor em USD em toda a Europa. Inclui implantações em nuvem e no local, onde o software é comprado ou assinado para uso empresarial.
Exclusões de escopo: Não contabilizamos ferramentas básicas de produtividade de escritório ou software de produtividade pessoal, e também excluímos middleware de nível de sistema e ferramentas que não são adquiridas como aplicações comerciais.
Visão geral da segmentação
- Por Tipo de Software
- Software ERP
- Software CRM
- Software de BI e Análise
- Software de Gestão da Cadeia de Abastecimento
- Outro Tipo de Software
- Por Modelo de Implementação
- Nuvem
- Local
- Por Vertical de Utilizador Final
- BFSI
- Saúde e Ciências da Vida
- Setor Público e Instituições
- Retalho e Comércio Eletrónico
- Transportes e Logística
- Manufactura e Setor Industrial
- Telecomunicações e Media
- Por Dimensão de Empresa
- Grandes Empresas
- Empresas de Média Dimensão
- Pequenas Empresas
- Por País
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Resto da Europa
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental estabeleceu os parâmetros do que é contabilizado como software empresarial na Europa e do que deve ser deixado de fora, e depois forneceu sinais externos para verificar a razoabilidade da demanda. Recorremos a fontes públicas como o Eurostat, para indicadores de gastos em TI e adoção digital, a Comissão Europeia e portais jurídicos da UE, para marcadores de política que podem alterar a compra de software, e as estatísticas de economia digital da OCDE, para entender a direção entre países.
Para refinar as premissas do modelo, também revisamos materiais amplamente disponíveis, como relatórios anuais de empresas, transcrições de resultados, apresentações a investidores e documentação de produtos, o que ajuda a interpretar a composição da receita e os modelos de entrega. Bases de dados de patentes foram usadas seletivamente para entender onde novas capacidades de software estão sendo investidas, e uma base de dados de embarques de importação e exportação foi consultada apenas como contexto de apoio, quando indicadores de entrega física ainda aparecem em determinados sistemas habilitados por software. Essas fontes são ilustrativas e não exaustivas, e recorremos a outros conjuntos de dados públicos e documentos para coleta, validação e esclarecimento de dados.
Entrevistas e Pesquisas Primárias
O trabalho primário foi usado para validar aquilo que a pesquisa documental não conseguia explicar totalmente, especialmente como os preços estão evoluindo, quais categorias de software estão sendo agrupadas e qual parcela da demanda está migrando para assinaturas. Conversamos com uma combinação de fornecedores de software, parceiros de implementação e compradores empresariais nas principais economias europeias, de modo que as premissas sobre a velocidade de adoção e o comportamento de renovação pudessem ser corrigidas quando necessário.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 32% | CXOs: 14% |
| Nível médio: 54% | Líderes funcionais/de unidade: 28% |
| Empresas menores: 14% | Gerentes: 58% |
Dimensionamento e Previsão de Mercado
Nosso dimensionamento começa com uma construção top-down, na qual os gastos com software de TI empresarial em nível europeu são reconstruídos e depois filtrados em software empresarial usando indicadores de adoção e divisões de participação por categoria que se ajustam ao escopo definido. Esses totais são então corroborados com aproximações bottom-up seletivas, como amostragem de receitas de categorias a partir de dados financeiros públicos, verificações de canal sobre precificação de assinaturas e proxies de volume vinculados a ciclos de implantação e renovação, de modo que o número final não dependa de um único ponto de vista.
Algumas entradas que mais importaram foram a combinação entre nuvem e local, os padrões de renovação de assinaturas, a movimentação do valor médio de contrato, a intensidade de implementação (que afeta o momento da compra) e os ciclos de compra orientados por conformidade, que aparecem quando mudanças regulatórias alteram o comportamento de aquisição. As previsões foram elaboradas usando análise de cenários, em que o crescimento de referência é ajustado com base no feedback de entrevistas sobre expansão orçamentária, aumentos de preços e o ritmo de consolidação de suítes, sendo depois reconciliado com as expectativas macro de gastos em TI. Quando os sinais bottom-up estavam incompletos para fornecedores menores ou categorias de nicho, as lacunas foram tratadas usando faixas de penetração conservadoras, que foram reverificadas por meio de entrevistas do lado do comprador.
Validação de Dados e Ciclo de Atualização
A validação foi feita verificando o modelo em relação a sinais independentes de demanda, rastreando então qualquer variação significativa até uma premissa específica, como precificação, velocidade de migração para a nuvem ou limites de categoria. Também realizamos verificações de consistência entre países para que um mercado não parecesse superestimado em relação à sua base conhecida de gastos em TI, seguidas de uma revisão interna em que outro analista refaz as etapas-chave antes da aprovação final.
Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando eventos materiais afetam o mercado, como grandes mudanças de política, movimentos cambiais acentuados ou uma alteração significativa no sentimento de gastos com software empresarial. Antes da entrega, revisamos novamente os últimos lançamentos públicos para que os clientes recebam uma visão atualizada, em vez de um retrato mais antigo.
Comparação do Tamanho do Mercado Europeu de Software Empresarial da Mordor Intelligence com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para software empresarial na Europa podem diferir mesmo quando os títulos parecem semelhantes, porque cada estimativa traça o limite do que conta como software empresarial à sua própria maneira. Diferenças nas categorias incluídas, no tratamento das assinaturas em nuvem e na forma como o momento cambial é tratado tendem a ser os maiores motivos pelos quais os números não coincidem.
Ao acompanhar as regras de escopo por categoria, atualizar as premissas de precificação de assinaturas e de composição de nuvem, e depois validar o total em relação a sinais de gastos em TI na Europa, a Mordor Intelligence reduz o desvio que pode ocorrer quando ferramentas de produtividade de escritório, middleware ou serviços de TI vagamente relacionados são misturados na mesma categoria. Um segundo fator é a postura do cenário-base, em que algumas estimativas se inclinam para uma visão mais agressiva sobre atualizações lideradas por IA ou assumem uma consolidação mais rápida de suítes sem confirmação suficiente do lado do comprador, o que pode elevar o tamanho de curto prazo e a curva de crescimento.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 75,78 bilhões de USD (2026) | |
| Consultoria Global A | 82,60 bilhões de USD (2026) | Utiliza um limite de software mais amplo, que pode incluir suítes de produtividade de escritório e ferramentas de middleware selecionadas, e frequentemente aplica uma expansão mais rápida das assinaturas em nuvem, com verificações menos explícitas sobre o comportamento de renovação. |
| Associação Setorial B | 69,90 bilhões de USD (2026) | Baseia-se em receitas reportadas por membros, que podem subestimar vendas de não membros e transfronteiriças, e tende a aplicar um momento de conversão cambial conservador e uma progressão de preços mais lenta para contratos multianuais. |
A diferença entre os três valores decorre principalmente do que está incluído na cesta de software e de como a economia das assinaturas é normalizada em um único ano em USD. Quando o escopo é mantido restrito a aplicações comerciais pagas e as premissas são repetidamente verificadas em relação a indicadores de gastos e feedback dos compradores, o resultado permanece rastreável a entradas claras e etapas repetíveis.


Principais Questões Respondidas no Relatório
Qual é a dimensão do mercado de software empresarial europeu em 2026?
Atingiu 75,78 mil milhões de USD em 2026 e prevê-se que suba para 112,41 mil milhões de USD até 2031, a um CAGR de 8,21%.
Qual é a categoria de software que está a crescer mais rapidamente?
Prevê-se que as plataformas de inteligência de negócio e análise cresçam a um CAGR de 9,43% até 2031, o mais elevado de todas as categorias.
Por que razão a saúde está a registar um investimento acelerado em software?
O regulamento do Espaço Europeu de Dados de Saúde impõe a interoperabilidade entre registos eletrónicos de saúde, levando os hospitais e as empresas de ciências da vida a adotar plataformas modernas baseadas na nuvem.
Como estão as preocupações com a soberania a afetar a escolha dos fornecedores?
Muitas empresas exigem que os dados permaneçam dentro do bloco, levando os fornecedores globais a lançar regiões soberanas e impulsionando a procura de fornecedores domiciliados na Europa.
Quais são as principais barreiras à adoção para as empresas de média dimensão?
As escassez de competências, os orçamentos limitados de TI e os panoramas de fornecedores fragmentados retardam a implementação, apesar das subvenções políticas e dos preços freemium.
Qual é a geografia que registará o crescimento mais rápido até 2031?
A Espanha deverá registar um CAGR de 8,84%, impulsionada pelas subvenções do Mecanismo de Recuperação e Resiliência e pelos programas de vales para pequenas empresas.
Página atualizada pela última vez em:


