
Tamanho e Participação do Mercado de Materiais NVH Automotivos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
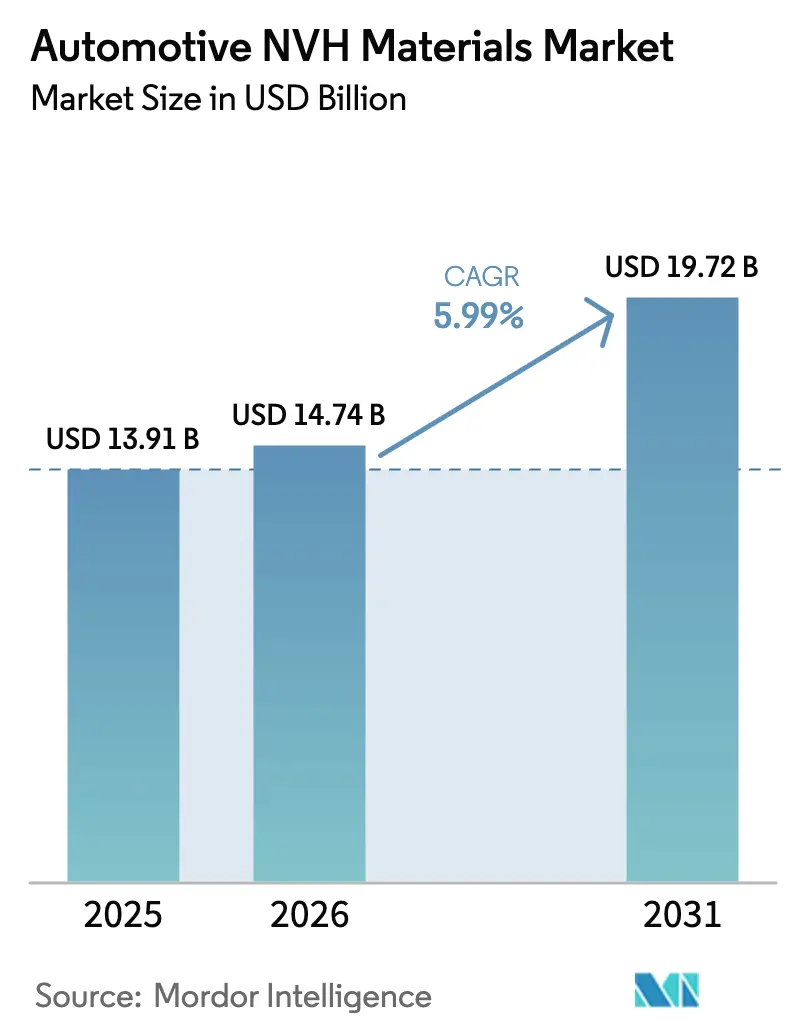
| Tamanho do Mercado (2026) | 14.74 Bilhões de dólares |
| Tamanho do Mercado (2031) | 19.72 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.99 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Materiais NVH Automotivos por Mordor Intelligence
Espera-se que o Mercado de Materiais NVH Automotivos cresça de USD 13,91 bilhões em 2025 para USD 14,74 bilhões em 2026 e está previsto para atingir USD 19,72 bilhões até 2031 a um CAGR de 5,99% no período de 2026-2031. O conforto acústico de alto desempenho, regulamentações mais rígidas de ruído e a transição para sistemas de propulsão eletrificados conferem impulso sustentado aos fornecedores de materiais em todas as classes de veículos. Os fabricantes estão combinando polímeros leves com eletrônicos de controle ativo de ruído para equilibrar a redução de massa e a serenidade da cabine. Aquisições orientadas por escala e presença de fabricação regional continuam a moldar as estratégias dos fornecedores à medida que as montadoras solicitam pacotes integrados de NVH em nível de sistema. Como resultado, o mercado de materiais NVH automotivos está posicionado para um crescimento resiliente mesmo com a diversificação das tecnologias de propulsão.
Principais Conclusões do Relatório
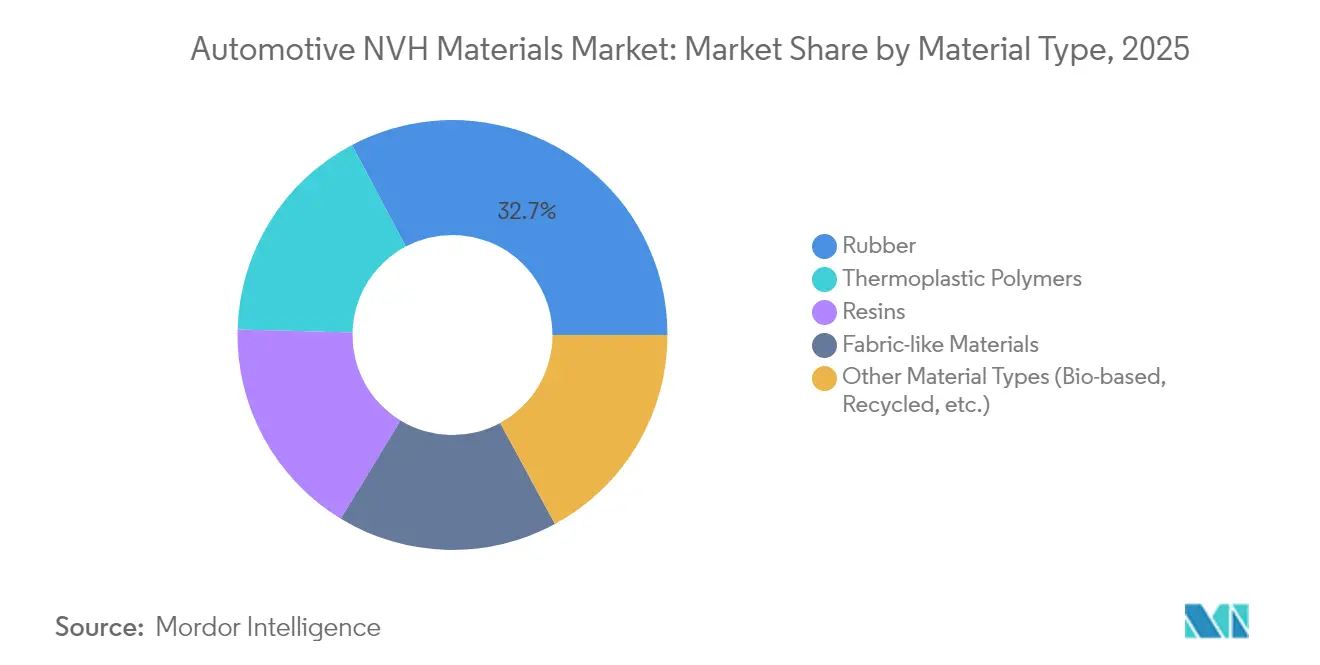
- Por tipo de material, a borracha liderou com 32,74% da participação do mercado de materiais NVH automotivos em 2025, enquanto outros tipos de materiais, como polímeros de base biológica e reciclados, têm previsão de registrar o CAGR mais rápido de 6,79% até 2031.
- Por tipo de veículo, os automóveis de passeio responderam por 64,78% do tamanho do mercado de materiais NVH automotivos em 2025 e devem se expandir a um CAGR de 7,57% entre 2026-2031.
- Por propulsão, os veículos com motor de combustão interna detinham 68,55% de participação em 2025; os veículos elétricos híbridos apresentam um CAGR de 6,82% até 2031.
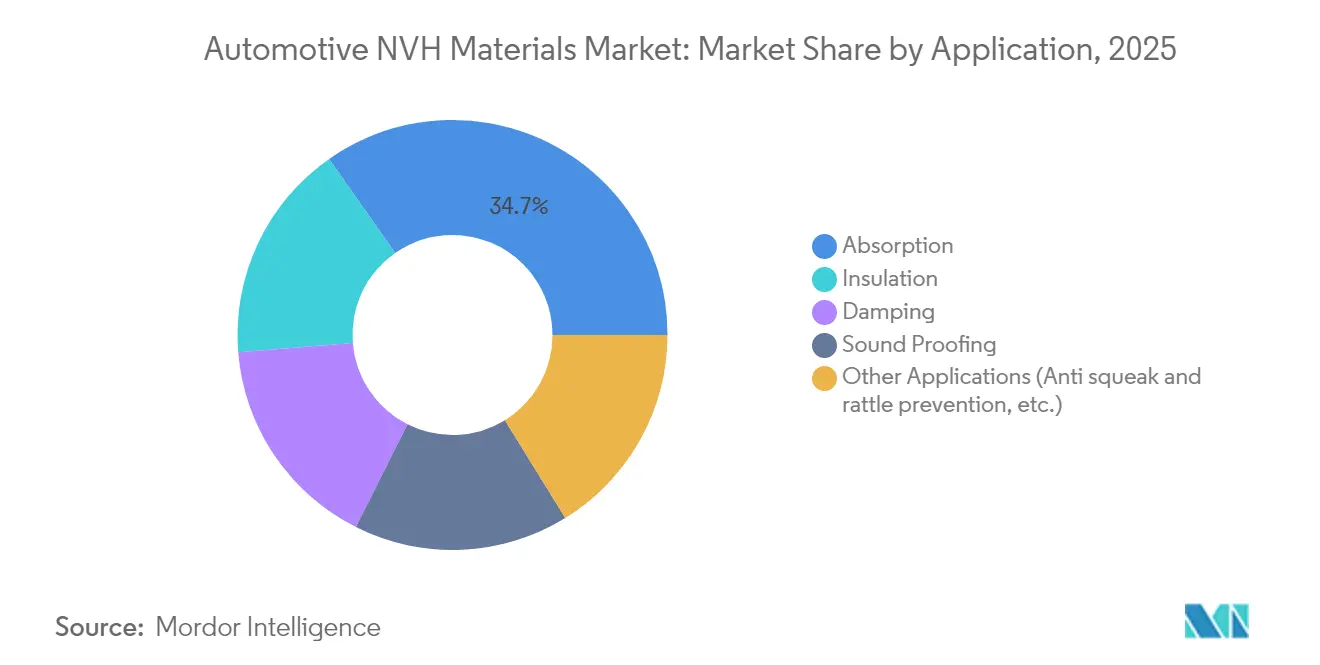
- Por aplicação, a absorção capturou 34,73% da receita em 2025; o isolamento deve avançar a um CAGR de 6,94% até 2031.
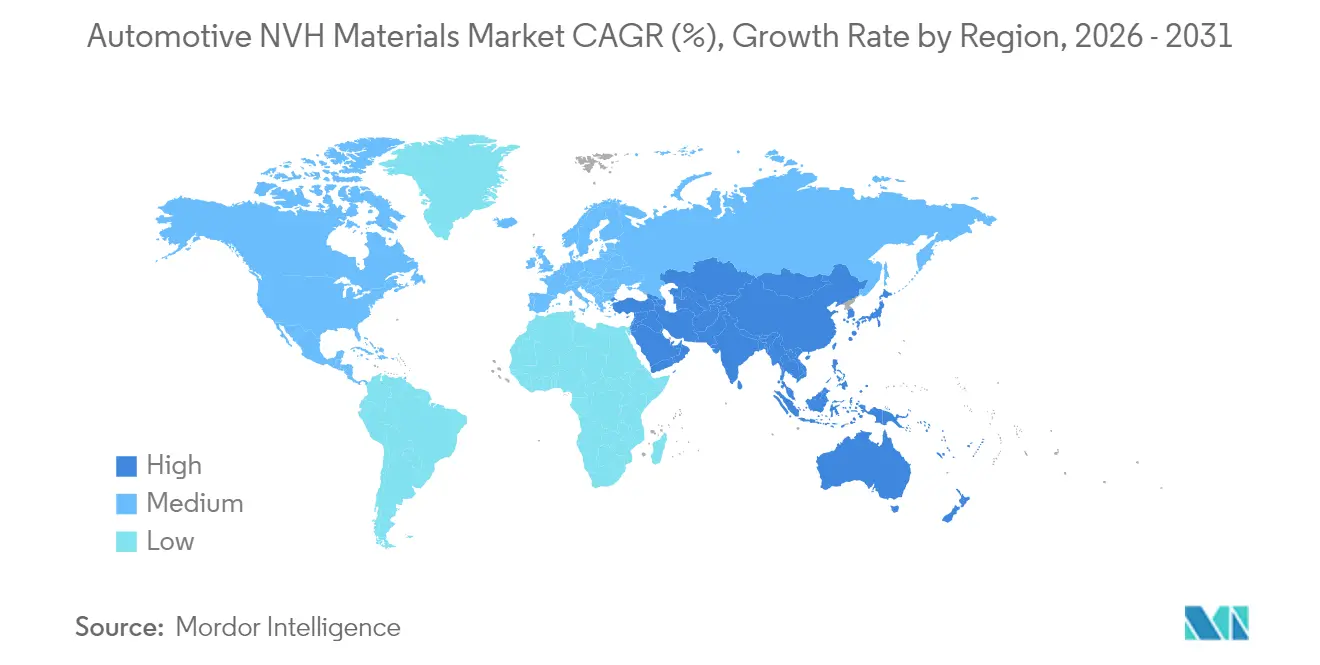
- Por geografia, a Ásia-Pacífico dominou com 46,78% de participação em 2025 e permanece a região de crescimento mais rápido com CAGR de 6,66%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Legislação rigorosa sobre ruído na cabine e crescentes expectativas de conforto | +1.8% | Global (UE e América do Norte lideram) | Médio prazo (2-4 anos) |
| Crescimento acelerado da produção de veículos elétricos e híbridos expondo lacunas de NVH em altas frequências | +0.7% | Global | Médio prazo (2–4 anos) |
| Estratégias de redução de peso pivotando para meios de NVH em polímeros e compósitos | +1.2% | Global, ênfase nos segmentos premium | Longo prazo (≥ 4 anos) |
| Proliferação de veículos premium e de luxo demandando identidade acústica | +0.5% | América do Norte e Europa | Médio prazo (2–4 anos) |
| Aumento do uso de materiais NVH automotivos em veículos de passeio | +0.4% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Legislação Rigorosa sobre Ruído na Cabine e Crescentes Expectativas de Conforto
O Regulamento da União Europeia 540/2014 restringiu os limites de ruído externo e interno permitidos, forçando as montadoras a adotar materiais NVH de maior desempenho que possam passar nos testes de conformidade sem adicionar massa indesejada[1].Parlamento Europeu, "Regulamento (UE) N.º 540/2014 do Parlamento Europeu e do Conselho," europarl.europa.eu A consciência dos consumidores sobre cabines silenciosas também amadureceu, incentivando marcas convencionais a lançar recursos como o sistema de Controle Ativo de Ruído da Honda em múltiplas linhas de modelos. Os fornecedores, portanto, observam uma demanda não discricionária que está isolada dos ciclos macroeconômicos, uma vez que a reprovação nos testes de ruído gera penalidades financeiras e danos à marca. As montadoras agora enquadram a qualidade do som interior como um dispositivo de marca; o programa HypersonX da BMW para os carros elétricos Neue Klasse sublinha o peso mercadológico atribuído a assinaturas acústicas personalizadas. A sobreposição de regulamentação e expectativa do cliente consolida uma trajetória de crescimento de vários anos para meios avançados de absorção, amortecimento e isolamento.
Crescimento Acelerado da Produção de Veículos Elétricos e Híbridos Expondo Lacunas de NVH em Altas Frequências
Os motores elétricos revelam chiados de inversor e harmônicos de pneu-estrada que as borrachas tradicionais suprimem de forma inadequada. A tecnologia Vydyne Anti-Vibration da Ascend Materials reduz o ruído na cabine em até 84%, provando que as poliamidas de engenharia podem superar as espumas convencionais na faixa de 3 kHz–4 kHz. O sistema Road-Noise Active Noise Control da Hyundai reduz pela metade as perturbações de baixa frequência por meio de inversão de fase em tempo real, permitindo que as montadoras misturem tecidos mais leves com contraondas eletrônicas para uma condução refinada. A urgência cresce à medida que as fábricas da Ásia-Pacífico aceleram a produção de veículos elétricos a bateria, ampliando a necessidade de tapetes compósitos e metamateriais acústicos adaptados a perfis de NVH de alta frequência. Como resultado, o mercado de materiais NVH automotivos registra suas conquistas de contratos mais rápidas em novas plataformas de veículos elétricos.
Estratégias de Redução de Peso Pivotando para Meios de NVH em Polímeros e Compósitos
Cada quilograma retirado de um veículo ajuda as montadoras a cumprir as regras de CO₂ da frota, então os fornecedores fundem funções acústicas e estruturais em laminados multicamadas. O MSC Smart Steel da Material Sciences Corporation reduz a massa do painel em 35% enquanto mantém amortecimento comparável, apoiando menor consumo de combustível sem penalidades de ruído na cabine. O compósito bondal da Thyssenkrupp alcança até 20 dB de redução de ruído do inversor e adiciona blindagem eletromagnética, ilustrando os benefícios sistêmicos dos laminados híbridos. Alternativas com bioinfusão, como o polipropileno reforçado com celulose da Toyoda Gosei, trazem créditos ambientais enquanto resistem a impactos em testes de viga de para-choque. Esses desenvolvimentos mostram como as metas de redução de peso e acústica convergem, elevando a demanda por soluções ricas em polímeros nos segmentos premium e de massa.
Proliferação de Veículos Premium e de Luxo Demandando Identidade Acústica
O design sonoro agora ancora a identidade da marca. A BMW emprega o compositor Hans Zimmer para criar tons de condução exclusivos para veículos elétricos que comunicam a personalidade da marca enquanto mascaram o ruído do motor em alta frequência. Trabalho acadêmico na Universidade Técnica de Munique confirma que um som "sólido" de fechamento de porta eleva a qualidade percebida e a intenção de compra. À medida que os atributos de luxo se infiltram nas classes compactas, os fornecedores devem oferecer materiais cujas características de impedância permitam ajuste fino em vez de absorção grosseira. Os quatro modos de universos sonoros da Mini para a próxima série de veículos elétricos sublinham que a identidade acústica se estende além das sedans de topo de gama e alcança os modelos de estilo de vida. O mercado de materiais NVH automotivos, portanto, se beneficia de maior conteúdo por veículo à medida que as paisagens sonoras se tornam um diferenciador.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Ameaça de substitutos provenientes de tecnologias alternativas | −0.6% | Global | Médio prazo (2–4 anos) |
| Volatilidade do preço de matérias-primas para borracha petroquímica e espumas de PU | −0.5% | Global | Curto prazo (≤ 2 anos) |
| Obstáculos de segurança contra incêndio para espumas recicladas | −0.4% | Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Preço de Matérias-Primas para Borracha Petroquímica e Espumas de PU
Os preços da borracha sintética oscilam com o fornecimento de butadieno derivado do petróleo. As cotações spot asiáticas superaram USD 3.000 por tonelada em 2024, levando a Continental e a Goodyear a aumentar os preços dos pneus e forçando os fornecedores de materiais NVH a repassar os custos ou perder margem. Os segmentos de baixo orçamento são os menos capazes de absorver os picos de preço, então algumas montadoras reduzem os pacotes acústicos premium ou adiam lançamentos. Interrupções no fornecimento, como a escassez de ímãs de terras raras que paralisou uma planta da Ford em 2024, revelam a vulnerabilidade das cadeias globais de matérias-primas. O mercado de materiais NVH automotivos, portanto, enfrenta pressão de custos no curto prazo até que as estratégias de hedge e fornecimento localizado amadureçam.
Obstáculos de Segurança contra Incêndio para Espumas Recicladas
A norma FMVSS 302 dos Estados Unidos limita as taxas de queima a 102 mm por minuto, e muitas espumas de PU recicladas falham a menos que sejam misturadas com retardantes de chama halogenados atualmente sob escrutínio de saúde[2]Administração Nacional de Segurança no Tráfego Rodoviário, "FMVSS 302 Inflamabilidade de Materiais Interiores," nhtsa.gov. A Europa impõe padrões paralelos, enquanto as classificações UL 94 V-0 para componentes de acionamento elétrico criam obstáculos mais rigorosos. O atrito regulatório retarda os lançamentos comerciais de almofadas acústicas sustentáveis. Grupos científicos relatam sistemas catalisadores que permitem que 30% de conteúdo reciclado passe na classificação V-0, mas a viabilidade econômica em escala ainda não foi comprovada. Até que aditivos mais seguros alcancem ampla adoção, os ganhos de sustentabilidade competem com os mandatos de segurança contra incêndio e restringem a expansão do segmento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
A Bioinovação Impulsiona a Transição para a SustentabilidadeA borracha deteve a participação líder de 32,74% do mercado de materiais NVH automotivos em 2025 devido ao seu desempenho versátil de isolamento de vibração e base de fornecimento consolidada. No entanto, os polímeros de base biológica e reciclados registram um CAGR de 6,79% à medida que a legislação e as metas de carbono das montadoras aceleram a substituição de materiais. O tamanho do mercado de materiais NVH automotivos para outros tipos de materiais poliméricos, como polímeros de base biológica e reciclados, deve aumentar acentuadamente quando programas de veículos de grande volume se comprometerem com interiores de menor impacto ambiental. A espuma ACOUSTIFLEX HR BIO da Huntsman Corporation fornece mais de 9% de conteúdo biológico enquanto corresponde à resiliência do PU convencional, demonstrando paridade entre a química verde e o refinamento da condução. A LANXESS complementa essa mudança com compósitos Tepex com mais de 80% de matéria-prima renovável para insertos estruturais.
As folhas não tecidas semelhantes a tecido crescem em alinhamento com os objetivos de redução de peso e reciclabilidade. O forro têxtil 50% mais leve da Milliken supera os concorrentes em absorção e pode reingressar nas correntes de polímeros ao final da vida útil. Absorvedores cultivados a partir de micélio estudados na ScienceDirect amortecem efetivamente as frequências de cabine de 1 kHz enquanto se biodegradram naturalmente. Ao longo do horizonte de previsão, laminados compósitos que mesclam camadas externas de borracha com núcleos de fibra natural poderiam desbloquear novo valor de custo mais sustentabilidade para fornecedores de Nível 1. À medida que essas tecnologias se expandem, o mercado de materiais NVH automotivos pivotará de cardápios de base petroquímica para formulações híbridas e renováveis. Metamateriais acústicos projetados com vazios periódicos cancelam de 2,0 a 2,3 dB de zumbido de baixa frequência sem massa, apontando para um futuro onde a geometria substitui soluções mais pesadas baseadas na lei de massa. Essas abordagens multifuncionais apagam as fronteiras históricas entre absorção, amortecimento e isolamento.


Por Tipo de Veículo:
Os Automóveis de Passeio Impulsionam a Evolução do MercadoOs automóveis de passeio dominaram o mercado de materiais NVH automotivos com 64,78% de participação em 2025 e ainda entregam o maior CAGR de 7,57% até 2031. O aumento reflete o crescente conteúdo por unidade em vez de volume puro, à medida que os crossovers compactos recebem pacotes acústicos de estilo luxuoso para justificar os preços de tabela. Os veículos comerciais leves se beneficiam da eletrificação das frotas de entregas: a nova unidade de Veículos Comerciais da Autoneum desenvolve sistemas de piso ajustados para e-vans silenciosas que amplificam o ruído da estrada. Caminhões pesados adotam tapetes de painel mais espessos para atender às diretrizes de fadiga e segurança para motoristas de longa distância. As motocicletas e as categorias de micromobilidade começam a integrar tiras de amortecimento finas à medida que as regras de som urbano se tornam mais rígidas. Consequentemente, o mercado de materiais NVH automotivos registra uma maior amplitude de aplicação, e os fornecedores devem adaptar os atributos acústicos, de durabilidade e de custo a ciclos de utilização vastamente diferentes. O crescimento dos automóveis de passeio confirma que a acústica com sensação premium não está mais confinada às sedans de topo de gama, mas abrange todo o salão de vendas convencional.
Por Tipo de Propulsão:
A Eletrificação Reformula os Requisitos de NVHAs plataformas de motor de combustão interna ainda comandam 68,55% da receita em 2025 devido à base instalada. Os veículos elétricos híbridos, no entanto, se expandem a um CAGR de 6,82%, apresentando desafios únicos de dupla frequência que estimulam novas formulações de materiais. A participação do mercado de materiais NVH automotivos para veículos elétricos a bateria está crescendo à medida que as linhas de veículos elétricos puros se multiplicam, exigindo a atenuação de tons agudos do inversor sem adicionar quilos que reduzam a autonomia de condução.
Os protótipos de veículos elétricos a célula de combustível introduzem ruído de pulsação da bomba de hidrogênio, criando um nicho para diafragmas de baixa massa com amortecimento de banda larga. O cancelamento ativo de ruído complementa as espumas leves: o RANC da Hyundai prova que os algoritmos de controle permitem seções de piso mais finas enquanto mantêm cortes de 50% no ruído interior. Os fornecedores, portanto, devem atender aos pedidos legados de motor de combustão interna enquanto pivotam a P&D para soluções específicas para eletrificação, ampliando o tamanho do mercado endereçável de materiais NVH automotivos para compósitos inteligentes e híbridos eletrônicos.
Por Aplicação:
As Tecnologias de Isolamento Lideram a Trajetória de CrescimentoAs almofadas de absorção responderam por 34,73% da receita em 2025 por serem a solução padrão para ruído aéreo de motor e estrada. Enquanto isso, os produtos de isolamento registram o CAGR mais rápido de 6,94% graças às demandas de gerenciamento térmico em plataformas de veículos elétricos a bateria. Onde os pacotes de baterias aumentam as cargas de calor na cabine, os fornecedores combinam partículas de aerogel com fibras não tecidas para reduzir tanto a potência sonora em 40% quanto o consumo de energia do sistema de AVAC em 30%. As camadas de amortecimento mudam de folhas de asfalto para o spray LASD de baixo COV da BASF, reduzindo o peso e o tempo de instalação enquanto mantêm a cobertura de frequência. O tamanho do mercado de materiais NVH automotivos para sistemas de isolamento deve capturar ganhos incrementais cada vez que uma montadora lança um skate elétrico dedicado.
Análise Geográfica
Mercado de Materiais NVH Automotivos da APAC
A Ásia-Pacífico detinha 46,78% do mercado de materiais NVH automotivos em 2025 e tem previsão de crescimento a uma CAGR de 6,66%, ancorada pela China, Japão e Coreia do Sul. A aquisição majoritária da Jiangsu Huanyu pela Autoneum fortalece a profundidade do fornecimento local à medida que as montadoras chinesas exigem ciclos mais rápidos do design à produção. Os conglomerados japoneses se reorganizam em torno de peças para veículos elétricos, abrindo espaço para especialistas em NVH que compreendem os perfis acústicos relacionados a baterias. Grupos de materiais sul-coreanos como a Toray ampliam a capacidade de folhas de fibra de carbono com absorção sonora, sinalizando especialização contínua. Novos polos de montagem na Tailândia e na Indonésia atraem Tier 1s japoneses e chineses que buscam acesso à ASEAN livre de tarifas.
Mercado de Materiais NVH Automotivos da Europa e Punjab
A Europa mantém presença significativa no mercado, impulsionada por estruturas regulatórias rigorosas e pela concentração da fabricação de veículos premium, com o Regulamento UE 540/2014 estabelecendo normas abrangentes de emissão de ruído que influenciam diretamente as especificações dos materiais NVH. As montadoras alemãs pressionam os fornecedores em direção à identidade acústica da marca, como ilustra o projeto HypersonX da BMW. Os regulamentos estimulam ainda a adoção de polímeros reciclados, embora as normas de segurança contra incêndio equivalentes à FMVSS retardem a adoção em massa. As plantas de EUR 42 milhões da Freudenberg em Punjab reforçam a estratégia dos players europeus de atender à demanda global com produção localizada.
Mercado de Materiais NVH Automotivos das Américas e MEA
A América do Norte equilibra o rigoroso código de segurança contra incêndio FMVSS 302 com uma base de fornecimento fragmentada para borrachas especiais. O episódio de escassez de ímãs da Ford destacou a urgência da resiliência regional. A aquisição da Teijin Automotive Technologies pela AURELIUS Private Equity por USD 1 bilhão expande as capacidades em compósitos no mercado interno, posicionando o comprador para o crescimento na acústica de veículos elétricos. A América do Sul e o Oriente Médio e África oferecem oportunidades em estágio inicial à medida que os mandatos de conteúdo local aumentam, embora oscilações econômicas e lacunas de infraestrutura moderem o volume imediato.

Análise da cadeia de valor
A cadeia de valor começa com matérias-primas e intermediários petroquímicos e de borracha a montante, que moldam o custo e a disponibilidade das principais formulações químicas de NVH, incluindo sistemas de poliuretano, resinas de polipropileno e polietileno, meios de amortecimento à base de betume, borracha butílica e cargas minerais. Esses insumos passam então por composição, espumação e conversão em não tecidos ou têxteis, antes que fabricantes de Nível 1 e Nível 2 produzam peças de NVH ajustadas, como isoladores de painel, sistemas de piso, forros de para-lamas e escudos de assoalho para plataformas de OEM.
Os requisitos de validação e integração, particularmente em plataformas eletrificadas, influenciam como o valor é capturado ao longo da cadeia. As OEMs solicitam cada vez mais pacotes acústicos em nível de sistema e ciclos de projeto à produção mais curtos. A distribuição também está migrando para relações mais diretas para famílias-chave de resinas e elastômeros, enquanto a produção concentrada de certos intermediários de PU, como óxido de propileno e polióis de poliéter, centrada na Alemanha, China e Estados Unidos, cria risco de fornecimento para grades especializados. Esse risco leva os fornecedores a adotarem fornecimento duplo, presenças de fabricação regionais e colaboração técnica mais estreita com OEMs e integradores de Nível 1.
Cenário Competitivo
O mercado de materiais NVH automotivos é moderadamente fragmentado, com fornecedores de topo como Autoneum, 3M e BASF alavancando químicas proprietárias, ferramentas globais e colaborações com montadoras para manter suas posições, enquanto enfrentam a concorrência de entrantes ágeis em materiais inteligentes. A inovação impulsiona a competição, com os sprays LASD de baixa densidade da BASF reduzindo peso e mão de obra. A sustentabilidade é crítica, como visto no NORDEL REN EPDM de base biológica da Dow, que reduz as emissões de CO₂ em 90%. As expansões regionais incluem as novas plantas da Freudenberg SE na Índia para soluções NVH localizadas e empresas chinesas focadas em termoplásticos reciclados, intensificando a concorrência de preços. O mercado gira em torno da ciência acústica, gestão de peso e sustentabilidade, com a consolidação oferecendo vantagens de escala à medida que as montadoras simplificam os painéis de fornecedores.
Líderes do Setor de Materiais NVH Automotivos
BASF
Dow
Autoneum
3M
Sumitomo Riko Company Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Mercado de Materiais NVH Automotivos
- 3M
- Autoneum
- BASF
- Dow
- DuPont
- ElringKlinger AG
- FoamPartner (Recticel)
- Freudenberg SE
- Henkel AG and Co. KGaA
- Huntsman Corporation
- Saint Gobain
- Sumitomo Riko Company Limited
- Tenneco Inc.
- Wolverine Advanced Materials

Oportunidades de mercado e perspectivas futuras
A integração térmico-acústica e de NVH relacionada à eletrificação cria espaço em branco para materiais e peças multifuncionais que reduzem a contagem de componentes ao mesmo tempo em que atendem a novas assinaturas acústicas e restrições de segurança. A introdução, pela Henkel, de um adesivo estrutural de alto amortecimento, o Teroson EP 52, está posicionada para combinar resistência de colagem com controle de vibração em arquiteturas de VE. A solução de porta-malas frontal Ultra-Silent da Autoneum, construída com uma abordagem à base de poliéster, está entrando em fornecimento em série para BEVs com até 70% de conteúdo reciclado, refletindo a demanda por construções de NVH mais leves e recicláveis, além das espumas tradicionais e mantas pesadas.
A circularidade de materiais e os investimentos em processamento de polímeros também expandem as oportunidades para fornecedores que conseguem atender aos requisitos das OEMs quanto ao fim de vida útil e ao design para reciclagem sem comprometer o desempenho de inflamabilidade. A atividade de investimento da Borealis na Europa, incluindo 49 milhões de euros em Burghausen para expandir as capacidades de polipropileno, apoia maior disponibilidade de grades avançados de PP e rotas de composição para componentes de NVH leves de interior e sob o capô. Paralelamente, o trabalho técnico em metamateriais acústicos e a integração de camadas de EPDM ajustadas para ruído de baixa frequência continua a ampliar a margem para atenuação de frequência direcionada, onde abordagens convencionais baseadas na lei da massa adicionam peso, reforçando a mudança para geometrias projetadas, conceitos monomateriais e sistemas de NVH validados e prontos para VEs.
Recent Industry Developments in Mercado de Materiais NVH Automotivos
- Julho de 2026: a Sumitomo Riko anunciou que sua tampa de eixo elétrico de uretano de alta rigidez foi adotada pelo Lexus RZ. O design combina absorção acústica com rigidez em uma única estrutura, apoiando a redução de peso e a simplificação da montagem em comparação com construções multimateriais.
- Junho de 2026: a Autoneum anunciou uma solução de tampa de bateria pronta para produção para packs de BEV, apresentada na Battery Show Europe 2026, em Estugarda. A solução integra proteção multifuncional e função de barreira contra chamas e foi projetada para produção sem mica, alinhando-se às metas de sustentabilidade e reduzindo o risco na cadeia de fornecimento de componentes de pack de bateria.
- Março de 2024: a Autoneum anunciou expansões na Ásia, com novas fábricas em Changchun, na China, e Pune, na Índia, para produzir componentes de NVH, como isolantes internos de painel e de piso interior. Aproximar a capacidade dos principais polos automotivos reduz os prazos de entrega para plataformas de OEM e fortalece a localização do fornecimento de NVH conforme a produção regional de veículos cresce.


Mercado de Materiais NVH Automotivos Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange materiais usados em veículos para reduzir ruído, vibração e aspereza (NVH) na cabine e nos componentes, sendo a receita contabilizada quando produtos de NVH são vendidos para a fabricação automotiva e canais de montagem relacionados.
Exclusões de escopo: exclui materiais de acústica de construção não automotivos e serviços independentes de teste de ruído que não envolvam a venda de produtos de materiais de NVH.
Visão geral da segmentação
- Por Tipo de Material
- Borracha
- Polímeros Termoplásticos
- Resinas
- Materiais Semelhantes a Tecido
- Outros Tipos de Material (Base Biológica, Reciclados, etc.)
- Por Tipo de Propulsão
- Veículos com Motor de Combustão Interna (MCI)
- Veículos Elétricos Híbridos (HEV/PHEV)
- Veículos Elétricos a Bateria (BEV)
- Veículos Elétricos a Célula de Combustível (FCEV)
- Por Tipo de Veículo
- Automóveis de Passeio
- Veículos Comerciais Leves
- Veículos Comerciais Pesados
- Motocicletas e Micromobilidade
- Por Aplicação
- Absorção
- Amortecimento
- Isolamento
- Insonorização
- Outras Aplicações (Prevenção de rangidos e chacoalhadas, etc.)
- Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para definir os limites do setor, construir uma base histórica confiável e criar faixas de entrada sensatas antes de conversarmos com os participantes do mercado. Contamos com fontes públicas e oficiais, como estatísticas de produção de veículos da OICA, dados de comércio e tarifas da UN Comtrade, indicadores macroeconômicos do Banco Mundial e referências regulatórias e de segurança da NHTSA e da Comissão Europeia, além de consultas seletivas a patentes e normas.
Também analisamos registros de empresas, relatórios anuais, apresentações a investidores e imprensa confiável para acompanhar movimentos de capacidade, lançamentos de produtos e onde o conteúdo de NVH está em tendência de crescimento nas novas plataformas de veículos, incluindo tratamentos acústicos relacionados a VEs. Quando necessário, foram usadas assinaturas pagas para dados financeiros e inteligência corporativa, bases de patentes e visões de importação-exportação em nível de embarque para confirmar sinais direcionais e remover discrepâncias evidentes. Essas fontes documentais não são exaustivas, e verificamos muitas referências públicas adicionais para coletar, validar e esclarecer os pontos de dados.
Entrevistas primárias e pesquisas
O trabalho primário se concentrou em entrevistas e questionários estruturados com fornecedores de materiais, partes interessadas de componentes automotivos, equipes comerciais voltadas para OEMs e especialistas independentes do setor. Para um mercado global, as respostas foram equilibradas entre APAC, EMEA e Américas, de modo que as premissas sobre mix de veículos, conteúdo de NVH por veículo e comportamento de preços pudessem ser verificadas e ajustadas onde a pesquisa documental era mais escassa.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 26% | Executivos C-level: 13% | APAC: 45% |
| Nível intermediário: 60% | Líderes funcionais/de unidade: 42% | EMEA: 33% |
| Participantes menores: 14% | Gerentes: 45% | Américas: 22% |
Dimensionamento de mercado e previsão
O modelo central começa com uma abordagem top-down, na qual as tendências de produção e de frota de veículos são convertidas em um pool de demanda de NVH usando penetração no nível de aplicação e faixas médias de conteúdo de material, sendo então traduzidas em valor usando precificação específica por região. Para manter os totais realistas, fazemos verificações cruzadas com aproximações bottom-up seletivas, incluindo o alinhamento de receita de fornecedores a partir de divulgações amostradas, verificações de canal sobre faixas de preço típicas e verificações de sanidade usando a intensidade de uso de material por classe de veículo.
Os principais insumos usados no modelo incluem a produção global e regional de veículos por tipo de motorização, a participação de veículos que adotam pacotes acústicos mais pesados, padrões de substituição de aligeiramento que alteram o mix de materiais, premissas médias de espessura e gramas por metro quadrado para usos comuns de NVH, e a direção dos preços de resinas e fibras que influencia os ASPs realizados. As previsões são construídas usando análise de cenários apoiada por suavização de tendências de curto prazo, em que a perspectiva de produção, a participação da eletrificação e a normalização de preços são ajustadas em conjunto para que a curva permaneça consistente com o que os respondentes relatam em concessões de programas. Quando há lacunas na cobertura de fornecedores ou na divulgação regional, as partes ausentes são preenchidas usando proporções substitutas ligadas à produção de veículos e faixas validadas de conteúdo de material, sendo então reverificadas em relação à construção do valor total.
Validação de dados e ciclo de atualização
A validação é feita por meio de várias passagens, de modo que os totais finais não dependam de uma única série de entrada. Comparamos os resultados de mercado com sinais independentes, como a produção de veículos, a direção do fluxo comercial de insumos-chave de materiais de NVH e o movimento de preços observado, investigando então quaisquer grandes variações antes da aprovação interna final.
Se um evento importante alterar as perspectivas, como oscilações abruptas nos preços de matérias-primas, interrupções de produção ou uma mudança de conteúdo impulsionada por regulamentação, as premissas são revisadas e os especialistas relevantes são recontatados. Os relatórios são atualizados anualmente, e uma revisão final pré-lançamento é concluída para que os números entregues reflitam os dados mais recentes disponíveis e o momento cambial.
Tamanho do mercado de materiais de NVH automotivos da Mordor Intelligence comparado a outras estimativas publicadas
Os valores de mercado publicados para materiais de NVH automotivos podem diferir mesmo quando os temas parecem os mesmos, porque o limite de escopo, o momento de precificação e o que é considerado NVH de grau automotivo variam entre os publicadores. As diferenças também podem vir de conversões cambiais mais antigas ou do uso de um único ponto de preço, em vez de acompanhar como os ASPs se movem entre regiões e mixes de materiais.
A cadência de atualização e o momento cambial importam mais do que a maioria das pessoas espera neste mercado, já que os custos de matérias-primas e a produção de veículos podem mudar dentro do ano e alterar a precificação realizada. Em nosso trabalho, essas verificações são tratadas como parte do processo de atualização, e essa disciplina orientada por atualizações é uma razão fundamental pela qual o valor de 2026, de 14,74 bilhões de USD, é apresentado com a abordagem usada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 14,74 bilhões de USD (2026) | |
| Editora do Setor A | 14,19 bilhões de USD (2025) | Usa um ano-base diferente e pode incorporar uma visão fortemente ponderada por participação regional que altera o ASP combinado quando convertido para um único valor em USD, o que faz as comparações ano a ano parecerem mais estreitas ou mais amplas do que realmente são. |
| Editora do Setor B | 10,40 bilhões de USD (2023) | Ancora-se em um ano anterior e pode aplicar um conjunto mais amplo de formas e aplicações com um ano de início diferente para o crescimento, o que pode subestimar a normalização atual de preços e o crescimento do conteúdo de NVH nas plataformas de veículos mais recentes. |
A dispersão entre as fontes vem principalmente da seleção do ano, de como os preços são convertidos para USD e se a progressão do ASP é atualizada juntamente com as mudanças recentes no mix de materiais e de veículos. Ao manter a construção rastreável a indicadores de demanda vinculados à produção e reverificar o momento de preços e conversões durante as atualizações, o número final permanece mais fácil de reconciliar com o movimento real do setor.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de materiais NVH automotivos?
O mercado está avaliado em USD 14,74 bilhões em 2026 e tem previsão de atingir USD 19,72 bilhões até 2031.
Como os veículos elétricos estão afetando a demanda por materiais NVH?
As plataformas de veículos elétricos expõem ruídos de alta frequência anteriormente mascarados pelos motores, impulsionando a demanda por compósitos leves e tecnologias de controle ativo de ruído que atendam aos novos perfis acústicos.
Qual região é a maior consumidora de materiais NVH automotivos?
A Ásia-Pacífico lidera com 46,78% de participação de mercado em 2025 e também registra o CAGR mais rápido de 6,66%.
Qual é o papel das regulamentações na seleção de materiais?
Normas como o Regulamento UE 540/2014 e a FMVSS 302 dos EUA estabelecem limites rigorosos de ruído e inflamabilidade, tornando obrigatórios materiais de alto desempenho e conformes para os programas das montadoras.
Página atualizada pela última vez em:



