
Tamaño y Participación del Mercado de Materiales NVH Automotrices
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
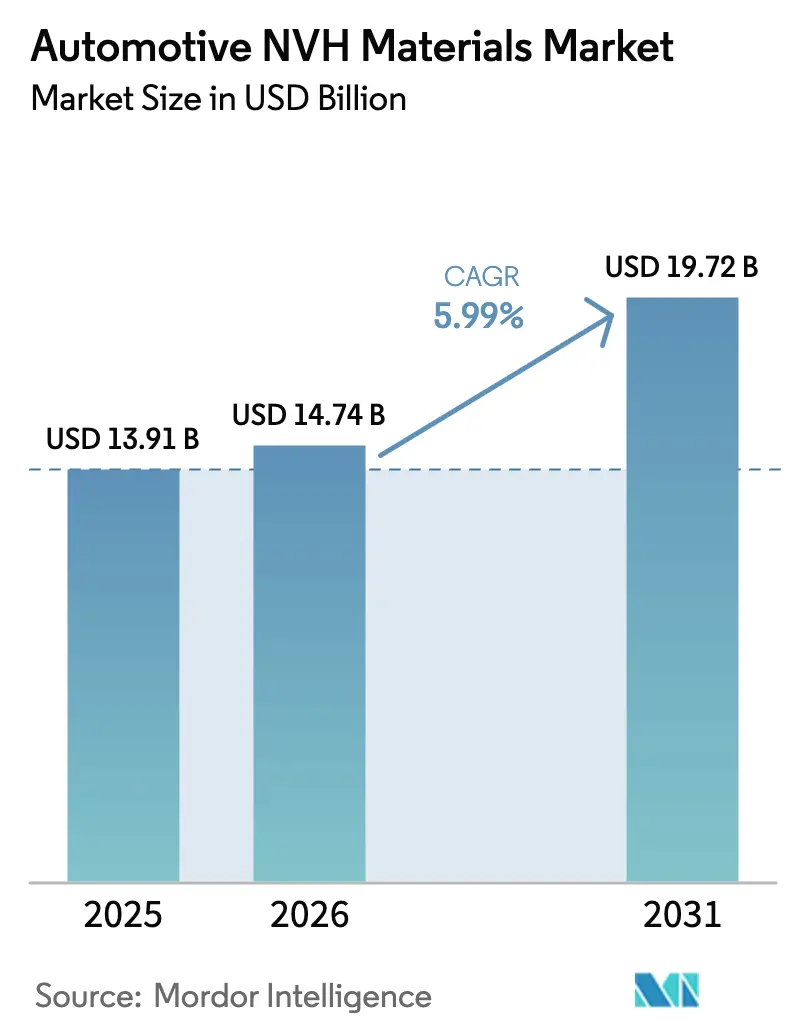
| Tamaño del Mercado (2026) | 14.74 Mil millones de dólares |
| Tamaño del Mercado (2031) | 19.72 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.99 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Materiales NVH Automotrices por Mordor Intelligence
Se espera que el Mercado de Materiales NVH Automotrices crezca de USD 13,91 mil millones en 2025 a USD 14,74 mil millones en 2026, y se prevé que alcance USD 19,72 mil millones en 2031 a una CAGR del 5,99% durante el período 2026-2031. El confort acústico de gama alta, las regulaciones más estrictas sobre ruido y la transición hacia trenes de propulsión electrificados otorgan un impulso sostenido a los proveedores de materiales en todas las categorías de vehículos. Los fabricantes combinan polímeros ligeros con electrónica de control activo de ruido para equilibrar la reducción de masa y la serenidad en la cabina. Las adquisiciones impulsadas por escala y las huellas de fabricación regionales continúan dando forma a las estrategias de los proveedores a medida que los fabricantes de automóviles solicitan paquetes NVH integrados a nivel de sistema. Como resultado, el mercado de materiales NVH automotrices está posicionado para un crecimiento resiliente incluso mientras las tecnologías de propulsión se diversifican.
Conclusiones Clave del Informe
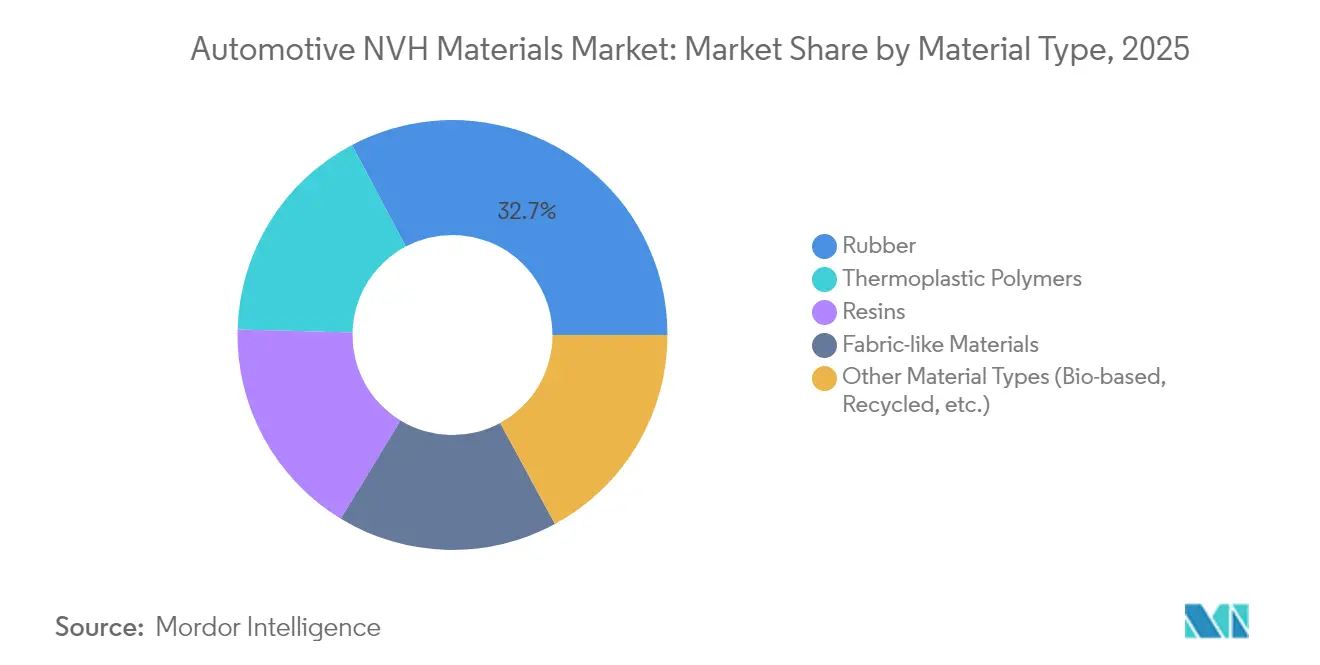
- Por tipo de material, el caucho lideró con el 32,74% de la participación del mercado de materiales NVH automotrices en 2025, mientras que otros tipos de materiales, como los polímeros de base biológica y reciclados, tienen previsto registrar la CAGR más rápida del 6,79% hasta 2031.
- Por tipo de vehículo, los automóviles de pasajeros representaron el 64,78% del tamaño del mercado de materiales NVH automotrices en 2025 y se proyecta que se expandan a una CAGR del 7,57% entre 2026-2031.
- Por tipo de propulsión, los vehículos de motor de combustión interna mantuvieron una participación del 68,55% en 2025; los vehículos eléctricos híbridos exhiben una CAGR del 6,82% hasta 2031.
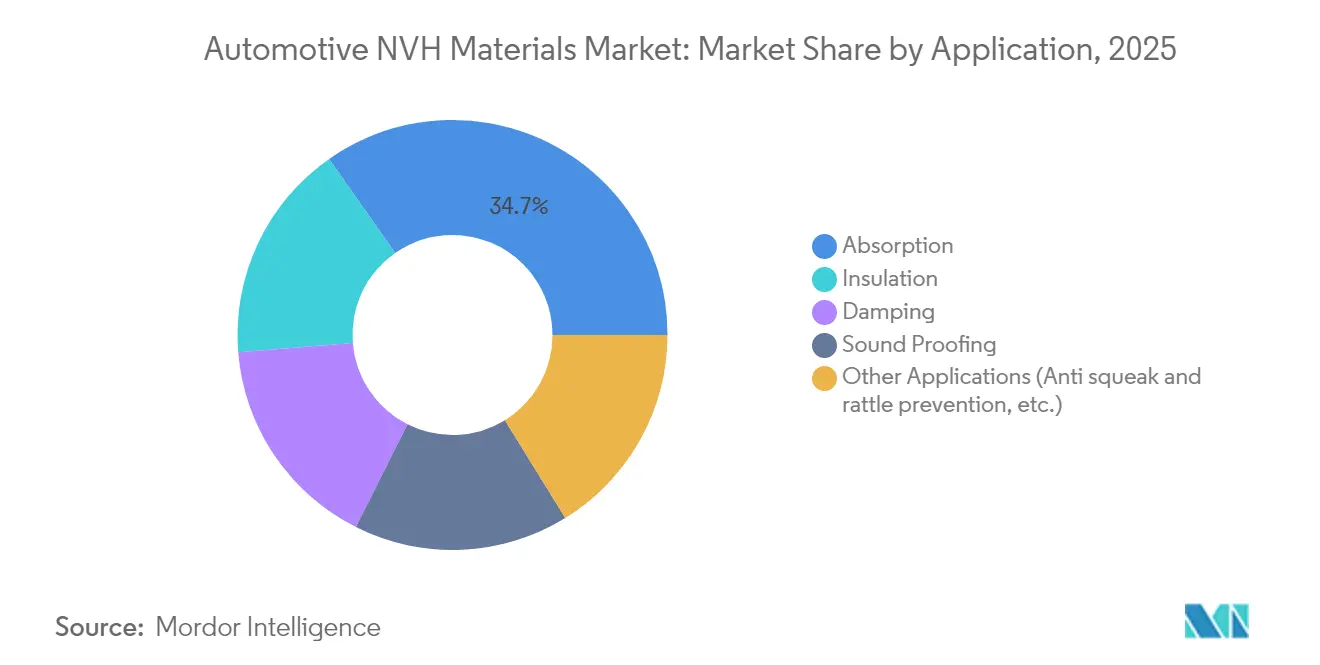
- Por aplicación, la absorción capturó una participación de ingresos del 34,73% en 2025; la aislación está prevista que avance a una CAGR del 6,94% hasta 2031.
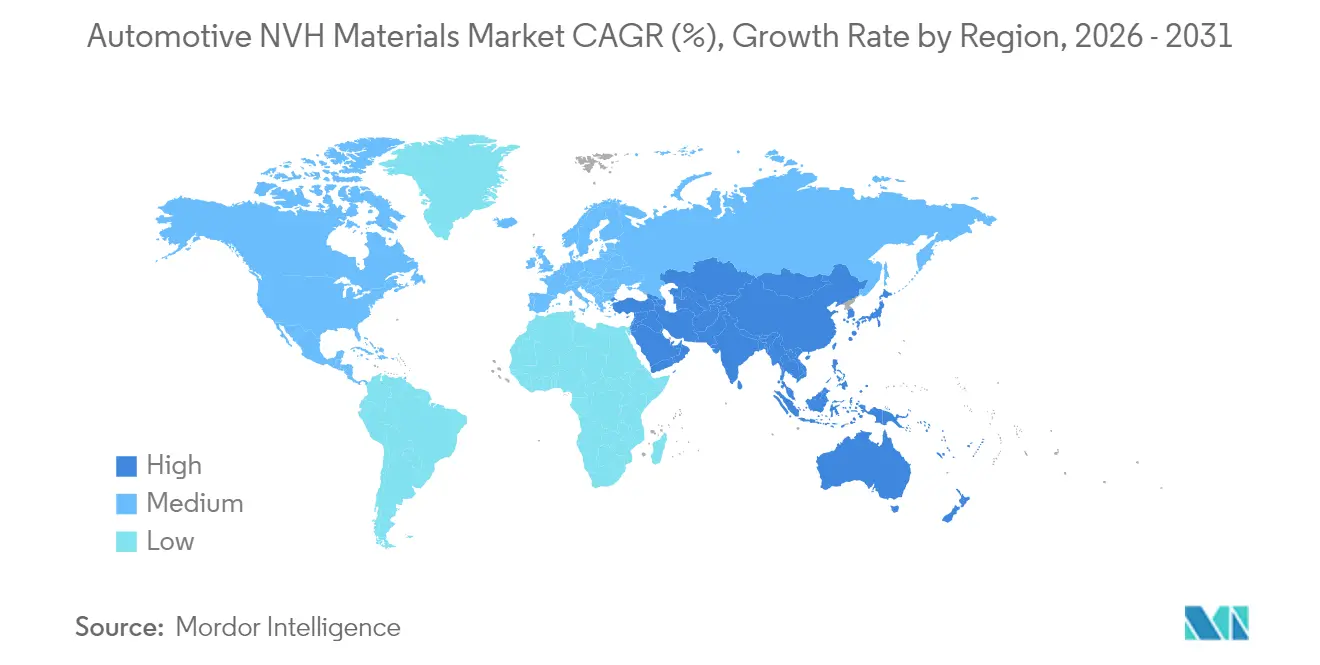
- Por geografía, Asia-Pacífico dominó con una participación del 46,78% en 2025 y sigue siendo la región de más rápido crecimiento con una CAGR del 6,66%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Legislación estricta sobre ruido en cabina y expectativas crecientes de confort | +1.8% | Global (UE y América del Norte lideran) | Mediano plazo (2-4 años) |
| Auge de la producción de vehículos eléctricos e híbridos que expone las brechas NVH de alta frecuencia | +0.7% | Global | Mediano plazo (2–4 años) |
| Estrategias de reducción de peso que pivotan hacia medios NVH de polímeros y compuestos | +1.2% | Global, con énfasis en segmentos premium | Largo plazo (≥ 4 años) |
| Proliferación de vehículos premium y de lujo que demandan una identidad acústica diferenciada | +0.5% | América del Norte y Europa | Mediano plazo (2–4 años) |
| Uso creciente de materiales NVH automotrices en vehículos de pasajeros | +0.4% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Legislación Estricta sobre Ruido en Cabina y Expectativas Crecientes de Confort
El Reglamento (UE) n.º 540/2014 del Parlamento Europeo endureció los límites de ruido exterior e interior permitidos, obligando a los fabricantes de equipos originales (OEM) a adoptar materiales NVH de mayor rendimiento que puedan superar las pruebas de cumplimiento sin añadir masa no deseada[1].Parlamento Europeo, "Reglamento (UE) n.º 540/2014 del Parlamento Europeo y del Consejo," europarl.europa.eu La conciencia del consumidor sobre las cabinas silenciosas también maduró, lo que llevó a las marcas convencionales a incorporar características como el sistema de Control Activo de Ruido de Honda en múltiples líneas de modelos. Los proveedores observan, por tanto, una demanda no discrecional que está aislada de los ciclos macroeconómicos, ya que el incumplimiento de las pruebas de ruido genera sanciones financieras y daños a la marca. Los fabricantes de automóviles enmarcan ahora la calidad sonora interior como un elemento de identidad de marca; el programa HypersonX de BMW para los automóviles eléctricos Neue Klasse subraya el peso de marketing asociado a las firmas acústicas personalizadas. La convergencia de regulación y expectativa del cliente consolida una trayectoria de crecimiento de varios años para los medios avanzados de absorción, amortiguación y aislación.
Auge de la Producción de Vehículos Eléctricos e Híbridos que Expone las Brechas NVH de Alta Frecuencia
Los motores eléctricos revelan el silbido del inversor y las armónicas de rodadura neumático-calzada que los cauchos tradicionales suprimen de forma deficiente. La tecnología Anti-Vibración Vydyne de Ascend Materials reduce el ruido en cabina hasta en un 84%, demostrando que las poliamidas de ingeniería pueden superar a las espumas convencionales en el rango de 3 kHz–4 kHz. El Control Activo de Ruido de Rodadura RANC de Hyundai reduce a la mitad las perturbaciones de baja frecuencia mediante inversión de fase en tiempo real, lo que permite a los fabricantes de automóviles combinar telas más ligeras con contraondas electrónicas para una conducción refinada. La urgencia aumenta a medida que las fábricas de Asia-Pacífico aceleran la producción de vehículos eléctricos de batería, amplificando la necesidad de esteras compuestas y metamateriales acústicos adaptados a los perfiles NVH de alta frecuencia. Como resultado, el mercado de materiales NVH automotrices registra sus victorias contractuales más rápidas en las nuevas plataformas de vehículos eléctricos.
Estrategias de Reducción de Peso que Pivotan hacia Medios NVH de Polímeros y Compuestos
Cada kilogramo que se reduce en un vehículo ayuda a los OEM a cumplir las normas de CO₂ de la flota, por lo que los proveedores fusionan funciones acústicas y estructurales en laminados multicapa. El acero inteligente MSC Smart Steel de Material Sciences Corporation reduce la masa del panel en un 35% manteniendo una amortiguación comparable, lo que favorece un menor consumo de combustible sin penalizaciones en el ruido de la cabina. El compuesto bondal de Thyssenkrupp consigue una reducción del ruido del inversor de hasta 20 dB y añade blindaje electromagnético, ilustrando los beneficios a nivel de sistema de los laminados híbridos. Las alternativas enriquecidas con materiales de base biológica, como el polipropileno reforzado con celulosa de Toyoda Gosei, aportan créditos medioambientales a la vez que resisten el impacto en los ensayos de vigas de parachoques. Estos desarrollos muestran cómo la reducción de peso y los objetivos acústicos convergen, elevando la demanda de soluciones ricas en polímeros en los segmentos premium y de gran volumen.
Proliferación de Vehículos Premium y de Lujo que Demandan una Identidad Acústica Diferenciada
El diseño sonoro ancla hoy la identidad de marca. BMW emplea al compositor Hans Zimmer para crear tonos de conducción exclusivos para vehículos eléctricos que comunican la personalidad de la marca al tiempo que enmascaran el ruido de alta frecuencia del motor. Investigaciones académicas en la Universidad Técnica de Múnich confirman que un sonido de cierre de puerta "sólido" eleva la calidad percibida y la intención de compra. A medida que los atributos de lujo se filtran hacia las categorías compactas, los proveedores deben ofrecer materiales cuyas características de impedancia permitan el ajuste fino en lugar de una absorción indiscriminada. Las cuatro modalidades de entornos sonoros del Mini para su próxima serie de vehículos eléctricos subrayan que la identidad acústica de marca se extiende más allá de los sedanes de gama alta hasta los modelos de estilo de vida. El mercado de materiales NVH automotrices se beneficia, por tanto, de un mayor contenido por vehículo a medida que los paisajes sonoros se convierten en un factor diferenciador.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Amenaza de sustitutos procedentes de tecnologías alternativas | −0.6% | Global | Mediano plazo (2–4 años) |
| Volatilidad del precio de las materias primas para cauchos petroquímicos y espumas de PU | −0.5% | Global | Corto plazo (≤ 2 años) |
| Obstáculos de seguridad contra incendios para espumas recicladas | −0.4% | Europa y América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio de las Materias Primas para Cauchos Petroquímicos y Espumas de PU
Los precios del caucho sintético fluctúan con el suministro de butadieno derivado del crudo. Las cotizaciones al contado en Asia superaron los USD 3.000 por tonelada en 2024, lo que llevó a Continental y Goodyear a subir los precios de los neumáticos y obligó a los proveedores de materiales NVH a trasladar los costos o perder margen. Los segmentos de bajo presupuesto son los menos capaces de absorber los repuntes, por lo que algunos fabricantes de automóviles reducen los paquetes acústicos premium o retrasan los lanzamientos. Las interrupciones del suministro, como la escasez de imanes de tierras raras que paralizó una planta de Ford en 2024, ponen de manifiesto la vulnerabilidad de las cadenas globales de materias primas. El mercado de materiales NVH automotrices enfrenta, por tanto, presión de costos a corto plazo hasta que maduren las estrategias de cobertura y aprovisionamiento localizado.
Obstáculos de Seguridad contra Incendios para Espumas Recicladas
La norma FMVSS 302 de los Estados Unidos limita las velocidades de combustión a 102 mm por minuto, y muchas espumas de PU recicladas no cumplen este requisito a menos que se mezclen con retardadores de llama halogenados que actualmente están bajo escrutinio por razones de salud[2]Administración Nacional de Seguridad del Tráfico en Carreteras, "FMVSS 302 Inflamabilidad de los Materiales de Interior," nhtsa.gov. Europa impone normas paralelas, mientras que las calificaciones UL 94 V-0 para componentes de accionamiento eléctrico crean obstáculos más estrictos. La fricción regulatoria ralentiza los lanzamientos comerciales de almohadillas acústicas sostenibles. Grupos científicos reportan sistemas de catalizadores que permiten que un 30% de contenido reciclado supere la clasificación V-0, pero la economía a escala masiva sigue sin estar demostrada. Hasta que los aditivos más seguros alcancen una adopción amplia, las ganancias de sostenibilidad compiten con los mandatos de seguridad contra incendios y frenan la expansión del segmento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material:
La Bioinnovación Impulsa la Transición hacia la SostenibilidadEl caucho mantuvo la participación líder del 32,74% en el mercado de materiales NVH automotrices en 2025 debido a su rendimiento integral en el aislamiento de vibraciones y a su madura base de suministro. Sin embargo, los polímeros de base biológica y reciclados registran una CAGR del 6,79% a medida que la legislación y los objetivos de carbono de los OEM aceleran la sustitución de materiales. Se proyecta que el tamaño del mercado de materiales NVH automotrices para otros tipos de materiales poliméricos, como los de base biológica y reciclados, aumente de forma notable una vez que los programas de vehículos de gran volumen se comprometan con interiores de menor huella ambiental. La espuma ACOUSTIFLEX HR BIO de Huntsman Corporation proporciona más del 9% de contenido de base biológica a la vez que iguala la resiliencia del PU convencional, demostrando la paridad entre la química verde y el refinamiento de la conducción. LANXESS complementa este cambio con los compuestos Tepex que cuentan con más del 80% de materia prima renovable para insertos estructurales.
Las láminas no tejidas similares a telas crecen en línea con los objetivos de reducción de peso y reciclabilidad. El revestimiento textil un 50% más ligero de Milliken supera a los competidores en absorción y puede reincorporarse a los flujos de polímeros al final de su vida útil. Los absorbedores cultivados con micelio estudiados en ScienceDirect amortiguan eficazmente las frecuencias de 1 kHz en la cabina y se biodegradan de forma natural. A lo largo del horizonte de pronóstico, los laminados compuestos que combinan pieles de caucho con núcleos de fibra natural podrían desbloquear un nuevo valor de costo más sostenibilidad para los proveedores de Nivel 1. A medida que esas tecnologías escalen, el mercado de materiales NVH automotrices pivotará desde menús de base petroquímica hacia formulaciones híbridas y renovables. Los metamateriales acústicos diseñados con vacíos periódicos cancelan entre 2,0 y 2,3 dB de zumbido de baja frecuencia sin añadir masa, apuntando a un futuro en el que la geometría reemplace a las soluciones más pesadas basadas en la ley de masa. Estos enfoques multifuncionales difuminan las líneas históricas entre absorción, amortiguación y aislación.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe


Por Tipo de Vehículo:
Los Automóviles de Pasajeros Impulsan la Evolución del MercadoLos automóviles de pasajeros dominaron el mercado de materiales NVH automotrices con una participación del 64,78% en 2025 y aún así ofrecen la CAGR más alta del 7,57% hasta 2031. El aumento refleja un mayor contenido por unidad más que el volumen absoluto, ya que los crossovers compactos reciben paquetes acústicos de estilo premium para justificar sus precios de venta. Los vehículos comerciales ligeros se benefician de la electrificación de las flotas de reparto: la nueva unidad de Vehículos Comerciales de Autoneum desarrolla sistemas de suelo adaptados a las furgonetas eléctricas silenciosas que amplían el ruido de la carretera. Los camiones pesados adoptan alfombrillas de salpicadero más gruesas para cumplir las directrices de fatiga y seguridad para los conductores de larga distancia. Las motocicletas y categorías de micromovilidad comienzan a integrar tiras de amortiguación delgadas a medida que se endurecen las normas de ruido urbano. En consecuencia, el mercado de materiales NVH automotrices registra una mayor amplitud de aplicación, y los proveedores deben adaptar los atributos acústicos, de durabilidad y de costo a ciclos de trabajo muy diferentes. El crecimiento en automóviles de pasajeros confirma que la acústica de sensación premium ya no se limita a los sedanes de gama alta, sino que abarca toda la sala de exposición convencional.
Por Tipo de Propulsión:
La Electrificación Remodela los Requisitos NVHLas plataformas de motor de combustión interna aún concentran el 68,55% de los ingresos en 2025 debido a la base instalada. Los vehículos eléctricos híbridos, sin embargo, se expanden a una CAGR del 6,82%, presentando desafíos de doble frecuencia únicos que estimulan nuevas recetas de materiales. La participación del mercado de materiales NVH automotrices para los vehículos eléctricos de batería está en aumento a medida que se multiplican las líneas de vehículos eléctricos puros, que exigen la atenuación de los tonos de alta frecuencia del inversor sin añadir kilogramos que erosionen la autonomía de conducción.
Los prototipos de vehículos eléctricos de pila de combustible introducen el ruido de pulsación de la bomba de hidrógeno, creando un nicho para diafragmas de baja masa con amortiguación de banda ancha. La cancelación activa de ruido complementa las espumas ligeras: el sistema RANC de Hyundai demuestra que los algoritmos de control permiten secciones de suelo más delgadas manteniendo reducciones del ruido interior del 50%. Los proveedores deben, por tanto, atender los pedidos de MCI heredados mientras pivotan su I+D hacia soluciones específicas para vehículos electrificados, ampliando el tamaño del mercado de materiales NVH automotrices para compuestos inteligentes e híbridos electrónicos.
Por Aplicación:
Las Tecnologías de Aislación Lideran la Trayectoria de CrecimientoLas almohadillas de absorción representaron el 34,73% de los ingresos en 2025 por ser la solución predeterminada para el ruido aerotransportado del motor y de la carretera. Mientras tanto, los productos de aislación registran la CAGR más rápida del 6,94% gracias a las demandas de gestión térmica en plataformas de vehículos eléctricos de batería. Donde los paquetes de baterías elevan las cargas de calor en la cabina, los proveedores combinan partículas de aerogel con fibras no tejidas para reducir tanto la potencia sonora en un 40% como el consumo energético del sistema de climatización (HVAC) en un 30%. Las capas de amortiguación pasan de las láminas de asfalto al spray LASD de baja emisión de compuestos orgánicos volátiles (COV) de BASF, reduciendo el peso y el tiempo de instalación y manteniendo la cobertura de frecuencias. Se proyecta que el tamaño del mercado de materiales NVH automotrices para sistemas de aislación capture ganancias incrementales cada vez que un OEM lance un monovolumen eléctrico dedicado.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Mercado de Materiales NVH para Automoción en Asia-Pacífico
Asia-Pacífico concentró el 46,78% del mercado de materiales NVH para automoción en 2025 y se prevé que crezca a una CAGR del 6,66%, impulsado por China, Japón y Corea del Sur. La adquisición mayoritaria de Jiangsu Huanyu por parte de Autoneum refuerza la profundidad del suministro local, a medida que los fabricantes de equipos originales chinos exigen ciclos más ágiles desde el diseño hasta la producción. Los conglomerados japoneses se reorganizan en torno a componentes para vehículos eléctricos, abriendo espacios de oportunidad para los especialistas en NVH que comprenden los perfiles acústicos relacionados con las baterías. Grupos de materiales surcoreanos como Toray amplían su capacidad para láminas de fibra de carbono con absorción acústica, lo que señala una especialización continua. Los nuevos centros de ensamblaje en Tailandia e Indonesia atraen a proveedores de Nivel 1 japoneses y chinos que buscan acceso libre de aranceles a la ASEAN.
Mercado de Materiales NVH para Automoción en Europa y Punjab
Europa mantiene una presencia significativa en el mercado, impulsada por marcos regulatorios estrictos y una concentración en la fabricación de vehículos premium, con el Reglamento UE 540/2014 que establece normas integrales de emisiones de ruido que influyen directamente en las especificaciones de los materiales NVH. Los fabricantes de equipos originales alemanes presionan a los proveedores hacia el diseño acústico de marca, como ilustra el proyecto HypersonX de BMW. Las regulaciones estimulan además la adopción de polímeros reciclados, aunque los estándares de seguridad contra incendios equivalentes a la FMVSS ralentizan su adopción masiva. Las plantas de Freudenberg en Punjab, valoradas en 42 millones de EUR, subrayan la estrategia de los actores europeos de atender la demanda global con producción localizada.
Mercado de Materiales NVH para Automoción en las Américas y MEA
América del Norte equilibra el estricto código de seguridad contra incendios FMVSS 302 con una base de suministro fragmentada para cauchos especiales. El episodio de escasez de imanes de Ford puso de relieve la urgencia de la resiliencia regional. La adquisición de Teijin Automotive Technologies por parte de AURELIUS Private Equity por 1.000 millones de USD amplía las capacidades en materiales compuestos en territorio nacional, posicionando al comprador para el crecimiento en acústica para vehículos eléctricos. América del Sur y Oriente Medio y África ofrecen oportunidades en etapas tempranas a medida que aumentan los mandatos de contenido local, aunque las fluctuaciones económicas y las deficiencias de infraestructura moderan los volúmenes inmediatos.

Análisis de la cadena de valor
La cadena de valor comienza con materias primas e intermedios petroquímicos y de caucho ascendentes que determinan el costo y la disponibilidad de las principales tecnologías químicas de NVH, incluidos los sistemas de poliuretano, las resinas de polipropileno y polietileno, los medios de amortiguación a base de betún, el caucho butílico y las cargas minerales. Estos insumos pasan luego a la fase de compuestos, espumado y conversión de no tejidos o textiles, antes de que los fabricantes de Nivel 1 y Nivel 2 fabriquen piezas de NVH ajustadas, como aislantes de salpicadero, sistemas de piso, revestimientos de arco de rueda y protecciones de bajos para plataformas de fabricantes de equipos originales (OEM).
Los requisitos de validación e integración, particularmente en plataformas electrificadas, influyen en cómo se capta el valor a lo largo de la cadena. Los OEM solicitan cada vez más paquetes acústicos a nivel de sistema y ciclos de diseño a producción más cortos. La distribución también está cambiando hacia relaciones más directas para familias clave de resinas y elastómeros, mientras que la producción concentrada de ciertos intermedios de PU, como el óxido de propileno y los polioles de poliéter, centrada en Alemania, China y Estados Unidos, crea riesgo de suministro para grados especializados. Este riesgo impulsa a los proveedores hacia el abastecimiento dual, huellas de fabricación regionales y una colaboración técnica más estrecha con los OEM y los integradores de Nivel 1.
Panorama Competitivo
El mercado de materiales NVH automotrices está moderadamente fragmentado, con proveedores líderes como Autoneum, 3M y BASF que aprovechan sus químicas propietarias, las herramientas de producción globales y las colaboraciones con OEM para mantener sus posiciones, mientras enfrentan la competencia de nuevos entrantes ágiles en materiales inteligentes. La innovación impulsa la competencia, con los sprays LASD de baja densidad de BASF que reducen el peso y la mano de obra. La sostenibilidad es crítica, como se aprecia en el NORDEL REN EPDM de base biológica de Dow, que reduce las emisiones de CO₂ en un 90%. Las expansiones regionales incluyen las nuevas plantas de Freudenberg en India para soluciones NVH localizadas y las empresas chinas que se centran en termoplásticos reciclados, intensificando la competencia en precios. El mercado gira en torno a la ciencia acústica, la gestión del peso y la sostenibilidad, con la consolidación que ofrece ventajas de escala a medida que los fabricantes de automóviles racionalizan sus paneles de proveedores.
Líderes de la Industria de Materiales NVH Automotrices
BASF
Dow
Autoneum
3M
Sumitomo Riko Company Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Mercado de Materiales NVH para Automoción
- 3M
- Autoneum
- BASF
- Dow
- DuPont
- ElringKlinger AG
- FoamPartner (Recticel)
- Freudenberg SE
- Henkel AG and Co. KGaA
- Huntsman Corporation
- Saint Gobain
- Sumitomo Riko Company Limited
- Tenneco Inc.
- Wolverine Advanced Materials
Lea el análisis de las empresas de materiales nvh para automoción

Oportunidades de mercado y perspectivas futuras
La integración de NVH y termoacústica relacionada con la electrificación crea un espacio en blanco para materiales y piezas multifuncionales que reducen el número de componentes mientras cumplen con las nuevas firmas acústicas y restricciones de seguridad. La introducción por parte de Henkel de un adhesivo estructural de alto amortiguamiento, Teroson EP 52, está posicionada para combinar resistencia de unión con control de vibraciones en arquitecturas de vehículos eléctricos. La solución Ultra-Silent para maletero delantero de Autoneum, basada en un enfoque de poliéster, está entrando en el suministro en serie para BEV con hasta un 70% de contenido reciclado, lo que refleja la demanda de construcciones NVH más ligeras y reciclables más allá de las espumas tradicionales y las alfombras pesadas.
Las inversiones en circularidad de materiales y procesamiento de polímeros también amplían las oportunidades para los proveedores que pueden satisfacer los requisitos de fin de vida útil y diseño para el reciclaje de los OEM sin debilitar el rendimiento frente a la inflamabilidad. La actividad de inversión de Borealis en Europa, incluidos 49 millones de EUR en Burghausen para ampliar las capacidades de polipropileno, respalda una mayor disponibilidad de grados avanzados de PP y rutas de compuestos para componentes NVH interiores y del compartimento del motor de bajo peso. En paralelo, el trabajo técnico sobre metamateriales acústicos y la integración de capas de EPDM ajustadas para el ruido de baja frecuencia continúa ampliando el margen para la atenuación de frecuencias específicas, donde los enfoques convencionales basados en la ley de masa añaden peso, reforzando el cambio hacia geometrías diseñadas, conceptos de monomaterial y sistemas de NVH validados y preparados para vehículos eléctricos.
Recent Industry Developments in Mercado de Materiales NVH para Automoción
- Julio de 2026: Sumitomo Riko anunció que su cubierta de eje eléctrico de uretano de alta rigidez fue adoptada para el Lexus RZ. El diseño combina absorción de sonido con rigidez en una sola estructura, lo que favorece la reducción de peso y simplifica el ensamblaje frente a construcciones multimaterial.
- Junio de 2026: Autoneum anunció una solución de tapa de batería lista para producción para paquetes BEV, presentada en Battery Show Europe 2026 en Stuttgart. La solución integra protección multifuncional y función de escudo antiincendios, y está diseñada para producción sin mica, alineándose con los objetivos de sostenibilidad y reduciendo el riesgo en la cadena de suministro de los componentes de los paquetes de batería.
- Marzo de 2024: Autoneum anunció expansiones en Asia con nuevas plantas en Changchun, China, y Pune, India, para producir componentes NVH como salpicaderos interiores y aislantes de piso interior. Acercar la capacidad a los principales centros automotrices reduce los plazos de entrega para las plataformas OEM y refuerza la localización del suministro de NVH a medida que crece la producción regional de vehículos.


Mercado de Materiales NVH para Automoción Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los materiales utilizados en vehículos para reducir el ruido, la vibración y la aspereza (NVH) de la cabina y los componentes, donde los ingresos se contabilizan cuando los productos NVH se venden a la fabricación automotriz y canales de instalación relacionados.
Exclusiones de alcance: excluye materiales de acústica de construcción no automotriz y servicios independientes de pruebas de ruido que no impliquen la venta de productos de materiales NVH.
Descripción general de la segmentación
- Por Tipo de Material
- Caucho
- Polímeros Termoplásticos
- Resinas
- Materiales Tipo Tela
- Otros Tipos de Materiales (De base biológica, reciclados, etc.)
- Por Tipo de Propulsión
- Vehículos de Motor de Combustión Interna (MCI)
- Vehículos Eléctricos Híbridos (HEV/PHEV)
- Vehículos Eléctricos de Batería (BEV)
- Vehículos Eléctricos de Pila de Combustible (FCEV)
- Por Tipo de Vehículo
- Automóviles de Pasajeros
- Vehículos Comerciales Ligeros
- Vehículos Comerciales Pesados
- Motocicletas y Micromovilidad
- Por Aplicación
- Absorción
- Amortiguación
- Aislación
- Insonorización
- Otras Aplicaciones (Prevención de chirridos y golpeteos, etc.)
- Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
Se utilizó la investigación documental para establecer los límites del sector, construir una línea de base histórica limpia y crear rangos de entrada sensatos antes de hablar con los participantes del mercado. Nos basamos en fuentes públicas y oficiales, como las estadísticas de producción de vehículos de la OICA, datos de comercio y aranceles de UN Comtrade, indicadores macroeconómicos del Banco Mundial y referencias regulatorias y de seguridad de la NHTSA y la Comisión Europea, junto con búsquedas seleccionadas de patentes y normas.
También revisamos presentaciones corporativas, informes anuales, presentaciones para inversores y prensa de reputación para seguir los movimientos de capacidad, los lanzamientos de productos y dónde está tendiendo el contenido NVH en las nuevas plataformas de vehículos, incluidos los tratamientos acústicos relacionados con vehículos eléctricos. Cuando fue necesario, se utilizaron suscripciones de pago para datos financieros e inteligencia corporativa, bases de datos de patentes y vistas de importación-exportación a nivel de envío para confirmar señales direccionales y eliminar valores atípicos evidentes. Estas fuentes documentales no son exhaustivas, y verificamos muchas referencias públicas adicionales para recopilar, validar y aclarar los datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en entrevistas y cuestionarios estructurados con proveedores de materiales, partes interesadas de componentes automotrices, equipos comerciales orientados a los OEM y expertos independientes del sector. Para un mercado global, las respuestas de los encuestados se equilibraron entre APAC, EMEA y las Américas, de modo que las hipótesis sobre la combinación de vehículos, el contenido de NVH por vehículo y el comportamiento de precios pudieran verificarse y ajustarse donde la investigación documental era más limitada.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 26% | Directivos (CXO): 13% | APAC: 45% |
| Nivel medio: 60% | Líderes funcionales/de unidad: 42% | EMEA: 33% |
| Jugadores más pequeños: 14% | Gerentes: 45% | Américas: 22% |
Dimensionamiento y previsión del mercado
El modelo central comienza con una construcción de arriba hacia abajo en la que las tendencias de producción y del parque de vehículos se convierten en un conjunto de demanda de NVH utilizando la penetración a nivel de aplicación y rangos de contenido medio de material, que luego se traducen en valor utilizando precios específicos por región. Para mantener los totales realistas, verificamos de forma cruzada con aproximaciones selectivas de abajo hacia arriba, incluida la alineación de ingresos de proveedores a partir de divulgaciones muestreadas, verificaciones de canal sobre bandas de precios típicas y comprobaciones de coherencia utilizando la intensidad de uso de materiales por clase de vehículo.
Los insumos clave utilizados en el modelo incluyen la producción de vehículos global y regional por tipo de tren motriz, la proporción de vehículos que adoptan paquetes acústicos más pesados, los patrones de sustitución por reducción de peso que cambian la combinación de materiales, los supuestos de grosor medio y gramos por metro cuadrado para usos comunes de NVH, y la dirección de precios de resinas y fibras que influye en los ASP realizados. Las previsiones se construyen utilizando análisis de escenarios respaldados por un suavizado de tendencias a corto plazo, donde las perspectivas de producción, la participación de la electrificación y la normalización de precios se ajustan conjuntamente para que la curva se mantenga coherente con lo que informan los encuestados en la adjudicación de programas. Cuando hay lagunas en la cobertura de proveedores o en la divulgación regional, las piezas faltantes se completan utilizando ratios proxy vinculados a la producción de vehículos y rangos de contenido de material validados, y luego se vuelven a verificar frente a la construcción del valor total.
Validación de datos y ciclo de actualización
La validación se realiza mediante varias rondas para que los totales finales no dependan de una única serie de datos. Comparamos los resultados del mercado con señales independientes, como la producción de vehículos, la dirección del flujo comercial de los insumos de materiales NVH clave y el movimiento de precios observado, e investigamos cualquier variación importante antes de la aprobación interna final.
Si un evento importante cambia las perspectivas, como fluctuaciones bruscas en los precios de las materias primas, interrupciones en la producción o un cambio de contenido impulsado por regulaciones, se revisan los supuestos y se vuelve a contactar a los expertos pertinentes. Los informes se actualizan anualmente, y se completa una revisión final previa a la publicación para que las cifras entregadas reflejen los datos más recientes disponibles y el momento cambiario.
Tamaño del mercado de materiales NVH automotrices de Mordor Intelligence comparado con otras estimaciones publicadas
Los valores de mercado publicados para materiales NVH automotrices pueden diferir incluso cuando los temas suenan iguales, porque el límite del alcance, el momento de los precios y lo que se considera NVH de grado automotriz varían entre los editores. Las diferencias también pueden provenir de conversiones de divisas más antiguas o del uso de un único punto de precio en lugar de rastrear cómo se mueven los ASP entre regiones y combinaciones de materiales.
La cadencia de actualización y el momento cambiario importan más de lo que la mayoría espera en este mercado, ya que los costos de las materias primas y las construcciones de vehículos pueden cambiar dentro del año y alterar los precios realizados. En nuestro trabajo, esas verificaciones se manejan como parte del proceso de actualización, y esa disciplina orientada a la actualización es una razón clave por la que el valor de 2026 de 14.74 mil millones de USD se presenta con el enfoque utilizado por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 14.74 mil millones de USD (2026) | |
| Editor del Sector A | 14.19 mil millones de USD (2025) | Utiliza un año base diferente y puede incorporar una visión con fuerte peso de participación regional que cambia el ASP combinado al convertirlo en una única cifra en USD, lo que hace que las comparaciones año a año parezcan más estrechas o más amplias de lo que realmente son. |
| Editor del Sector B | 10.40 mil millones de USD (2023) | Se ancla en un año anterior y puede aplicar un conjunto más amplio de formas y aplicaciones con un año de inicio diferente para el crecimiento, lo que puede subestimar la normalización de precios actual y el crecimiento del contenido NVH en las plataformas de vehículos más nuevas. |
La dispersión entre fuentes proviene principalmente de la selección del año, de cómo se traducen los precios a USD y de si la progresión de los ASP se actualiza junto con los cambios recientes en la combinación de materiales y vehículos. Al mantener la construcción trazable a indicadores de demanda vinculados a la producción y volver a verificar el momento de precios y conversión durante las actualizaciones, la cifra final resulta más fácil de reconciliar con el movimiento real del sector.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de materiales NVH automotrices?
El mercado está valorado en USD 14,74 mil millones en 2026 y se prevé que alcance USD 19,72 mil millones en 2031.
¿Cómo están afectando los vehículos eléctricos a la demanda de materiales NVH?
Las plataformas de vehículos eléctricos exponen el ruido de alta frecuencia anteriormente enmascarado por los motores, lo que impulsa la demanda de compuestos ligeros y tecnologías de control activo de ruido que satisfagan los nuevos perfiles acústicos.
¿Qué región es el mayor consumidor de materiales NVH automotrices?
Asia-Pacífico lidera con una participación de mercado del 46,78% en 2025 y también registra la CAGR más rápida del 6,66%.
¿Qué papel desempeñan las regulaciones en la selección de materiales?
Normas como el Reglamento UE 540/2014 y la FMVSS 302 de los Estados Unidos establecen límites estrictos sobre ruido e inflamabilidad, haciendo que los materiales de alto rendimiento y conformes con la normativa sean obligatorios para los programas de los OEM.
Última actualización de la página el:



