
Tamanho e Participação do Mercado de Bomba de Injeção de Combustível Automotiva
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 10.68 Bilhões de dólares |
| Tamanho do Mercado (2031) | 12.28 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 2.82 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bomba de Injeção de Combustível Automotiva por Mordor Intelligence
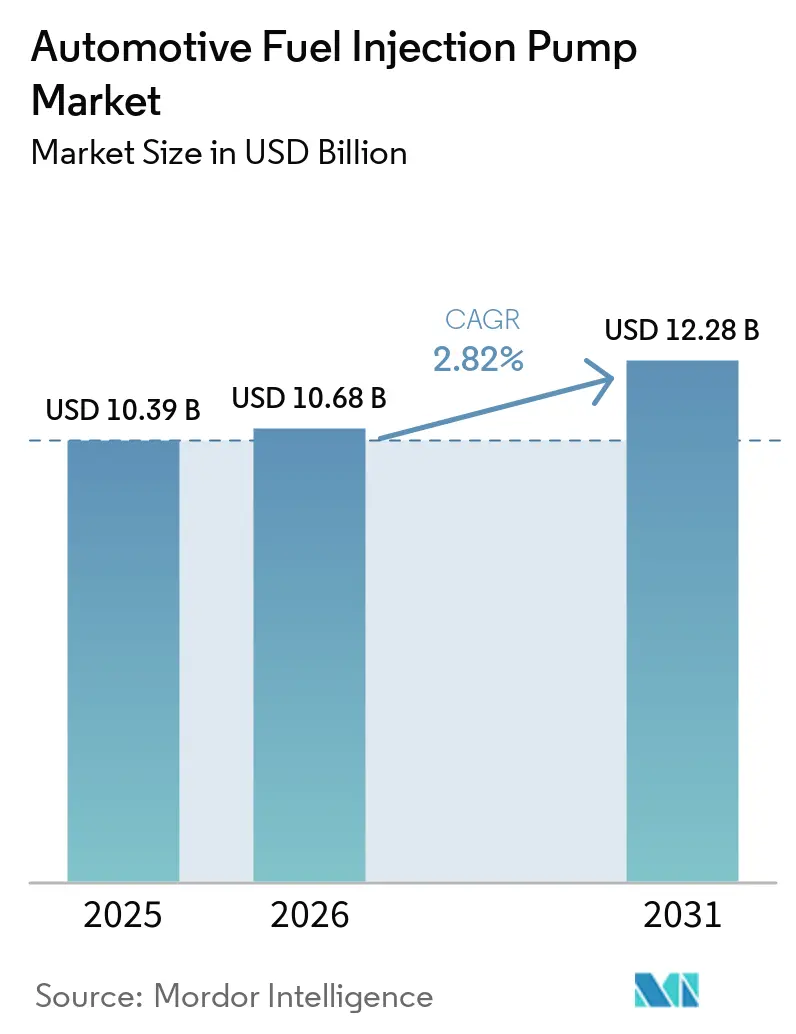
O tamanho do mercado de bombas de injeção de combustível automotivo foi avaliado em 10,39 bilhões de USD em 2025 e está projetado para expandir de 10,68 bilhões de USD em 2026 para 12,28 bilhões de USD até 2031, registrando um CAGR de 2,82% entre 2026 e 2031. A pressão legislativa constante sobre as emissões de escapamento, a recuperação dos trens de força híbridos e a necessidade de controle preciso das emissões em condições reais de condução mantêm a cadeia de suprimentos de combustão interna relevante, mesmo com a aceleração dos volumes de veículos elétricos. A Euro 7, a China VI-B e o futuro Bharat Stage VII da Índia, coletivamente, restringem os limites de número de partículas[1] Himanshu Arora, Bharat Stage 7 (BS7): Tudo o que Você Precisa Saber em Detalhes,
GoMechanic, gomechanic. in e ampliam as obrigações de garantia, direcionando as aquisições das montadoras para soluções duráveis de trilho comum de alta pressão e injeção direta de gasolina. Ao mesmo tempo, as estratégias híbridas das montadoras exigem bombas que suportem ciclos frequentes de partida e parada sem comprometer a estabilidade da pressão do trilho. O cenário competitivo permanece moderadamente concentrado, com cinco fornecedores globais dominando as concessões de novos veículos, enquanto diversas marcas regionais prosperam no canal de reposição.
Principais Conclusões do Relatório
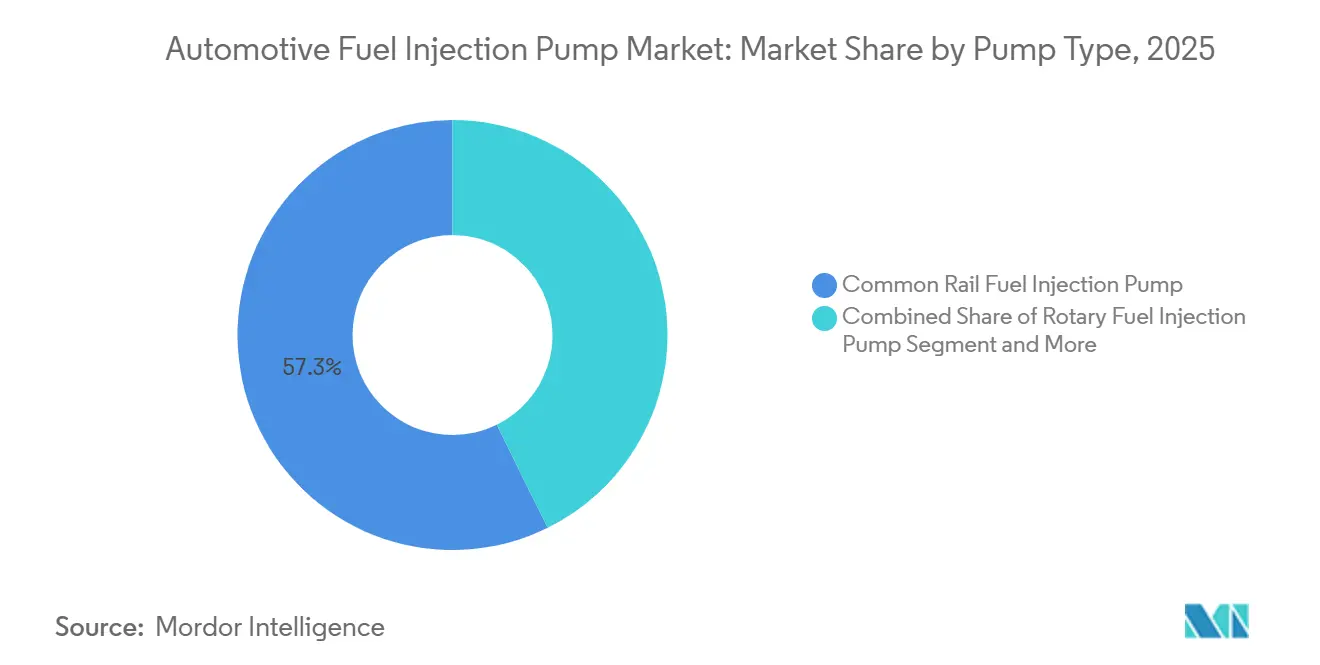
- Por tipo de bomba, a bomba de injeção de combustível de trilho comum capturou 57,33% da participação de mercado de bombas de injeção de combustível automotivo em 2025, enquanto o mesmo segmento tem previsão de registrar o CAGR mais rápido de 3,91% até 2031.
- Por tipo de pressão, as bombas de alta pressão comandaram uma participação de 66,11% do mercado de bombas de injeção de combustível automotivo em 2025, e essa categoria também está projetada para registrar o CAGR mais elevado de 3,81% até 2031.
- Por aplicação, os sistemas de injeção direta detiveram uma participação de 71,33% do mercado de bombas de injeção de combustível automotivo em 2025, avançando ao CAGR mais rápido de 4,76% até 2031.
- Por tipo de combustível, o diesel liderou com 56,13% de participação de mercado em 2025, enquanto as variantes a gasolina devem crescer a um CAGR de 3,41% até 2031.
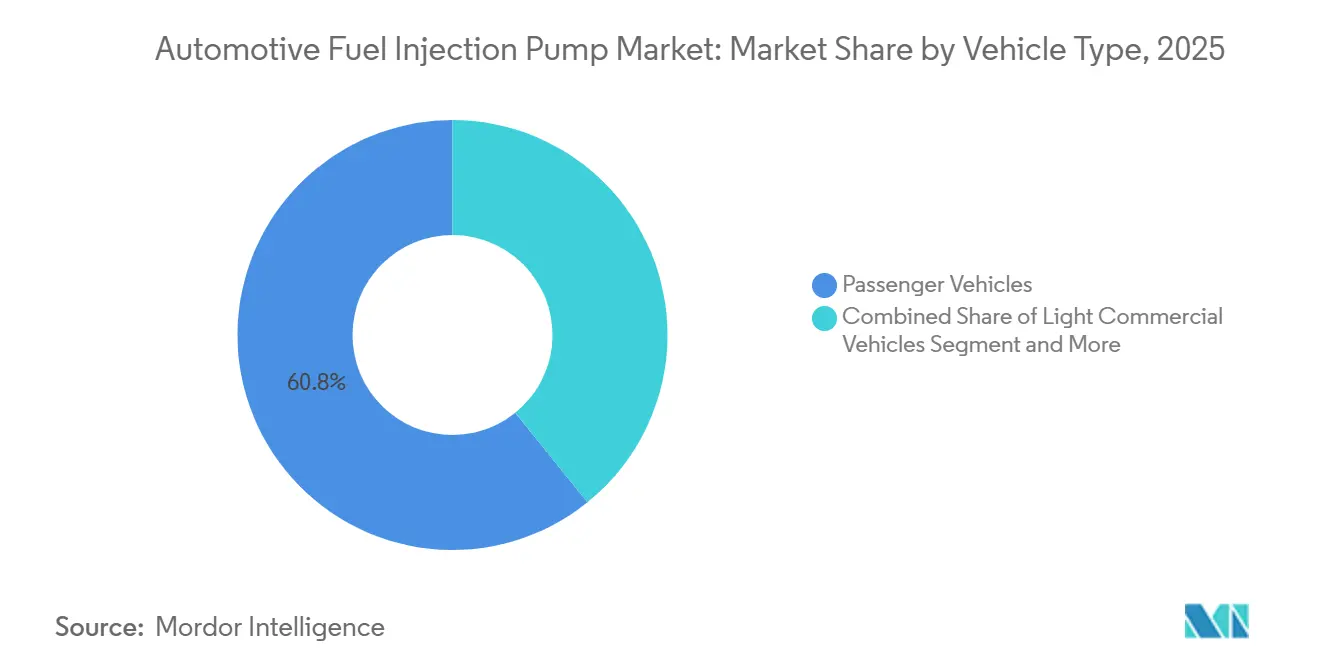
- Por tipo de veículo, os automóveis de passeio responderam por 60,84% da participação de mercado de bombas de injeção de combustível automotivo em 2025 e devem expandir ao CAGR líder de 3,19% até 2031.
- Por canal de distribuição, as linhas de fabricantes de equipamentos originais responderam por 73,15% da participação de mercado de bombas de injeção de combustível automotivo em 2025, enquanto o mercado de reposição deve registrar o CAGR mais elevado de 3,31% até 2031.
- Por geografia, a Ásia-Pacífico deteve uma participação de 46,25% do mercado de bombas de injeção de combustível automotivo em 2025 e está projetada para continuar crescendo à taxa mais rápida, de 3,22%, até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Bombas de Injeção de Combustível Automotivo*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações Globais de Emissões Rigorosas | +0.8% | UE, América do Norte, Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Crescimento da Produção de Automóveis de Passeio com GDI | +0.6% | Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Demanda por Motores Turbo de Menor Cilindrada | +0.5% | Europa, América do Norte, Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Demanda por Bombas Eletrificadas em Veículos Híbridos | +0.4% | Global | Médio prazo (2 a 4 anos) |
| P&D de Bombas de Alta Pressão Preparadas para Hidrogênio | +0.3% | Europa, Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Manutenção Preditiva de Frotas Habilitada por IA | +0.2% | América do Norte, Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações Globais de Emissões Rigorosas
A Euro 7 tornou-se lei em 2025 e acrescenta verificações de emissões em condições reais de condução que exigem pressão de trilho consistente em diferentes faixas de altitude e temperatura. A China VI-B, totalmente aplicada em 2026, espelha essas exigências e requer comprovação de durabilidade superior a 30.000 km para veículos com motor de combustão interna[2]Mark Rainford, A China exige períodos de teste mais longos para novos veículos,
Inside China Auto, insidechinaauto.com. O marco Bharat Stage VII da Índia, previsto para 2027, se alinhará às cláusulas de escorregamento de amônia e monitoramento a bordo. Em conjunto, as três regiões obrigam os fornecedores a adotar materiais avançados e tolerâncias de usinagem mais rigorosas. As auditorias de certificação enfatizam cada vez mais dados do mundo real em detrimento de protótipos laboratoriais, recompensando os fornecedores que integram hardware com autodiagnóstico.
Crescimento da Produção de Automóveis de Passeio com GDI na Ásia
A China tem como meta um teto de consumo médio corporativo de combustível de 3,3 L/100 km até 2030, e os reguladores provinciais incentivam a compatibilidade com combustíveis flexíveis, impulsionando assim a penetração da injeção direta de gasolina [3]A China vai aplicar normas mais rígidas de eficiência de combustível para veículos em 2026,
www.gov.cn, English.www.gov.cn. Os fabricantes indianos de automóveis de passeio também estão se voltando para a injeção direta de gasolina para atender ao BS-VII. Os fornecedores locais de primeiro nível ampliam a capacidade e introduzem vedações compatíveis com etanol, enquanto os fornecedores multinacionais destacam projetos modulares para equilibrar custo e conformidade. A tendência acelera a homogeneização de plataformas, permitindo economias de escala em modelos de médio porte.
Demanda por Motores Turbo de Menor Cilindrada
A menor cilindrada combinada com grande pressão de sobrealimentação continua sendo a forma mais rápida de os fabricantes de automóveis satisfazerem as regras de eficiência sem sacrificar a dirigibilidade. Como o atraso do turbo e os picos de carga transitória sobrecarregam o fornecimento de combustível, as bombas devem manter a precisão pulso a pulso sob variações rápidas de pressão. Os fornecedores respondem com êmbolos revestidos e perfis de came de baixa inércia. Em frotas comerciais, os sistemas de trilho comum de alta pressão combinam turbocompressão com recirculação de gases de escape para atingir futuros limites de NOx, mantendo as bombas mecânicas indispensáveis.
Demanda por Bombas Eletrificadas em Veículos Híbridos
O Camry Hybrid 2026 da Toyota atinge 5,0 litros por 100 quilômetros utilizando medição de baixo fluxo durante as fases de assistência da bateria, provando que bombas acionadas eletronicamente com controle preciso podem reduzir as perdas parasitas sem sacrificar a capacidade de resposta. Os fornecedores se adaptam integrando motores de corrente contínua sem escovas e controladores inteligentes que se sincronizam com os sistemas de gerenciamento de bateria, garantindo pressão estável no trilho de combustível após períodos prolongados de marcha lenta. A Mikuni declarou publicamente que mais de 70% de sua meta de receita para 2030 virá de componentes de trem de força eletrificados, ressaltando uma mudança estratégica das bombas mecânicas tradicionais para unidades compactas definidas por software. Esses desenvolvimentos ressaltam a importância da colaboração entre engenheiros de bombas automotivas e arquitetos de sistemas híbridos para garantir que o fornecimento de combustível esteja alinhado com a frenagem regenerativa e o deslizamento com motor desligado.
Análise de Impacto das Restrições do Mercado de Bombas de Injeção de Combustível Automotivo*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aceleração da Penetração de Veículos Elétricos | –2.8% | Europa, China, Global | Curto prazo (≤ 2 anos) |
| Alto Custo e Complexidade das Bombas de Alta Pressão | –0.6% | Global | Médio prazo (2 a 4 anos) |
| Riscos na Cadeia de Suprimentos de Componentes de Precisão | –0.4% | Global | Curto prazo (≤ 2 anos) |
| Escassez de Técnicos Especializados em Bombas | –0.3% | América do Norte, Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aceleração da Penetração de Veículos Elétricos
Os modelos puramente elétricos já superam em vendas os automóveis a diesel em vários estados-membros europeus, e as montadoras norte-americanas estão alocando a maior parte dos investimentos de capital futuros em plataformas eletrificadas. Essa mudança está reduzindo os orçamentos incrementais de desenvolvimento de motores de combustão e comprimindo os volumes de bombas nos segmentos de veículos leves. Os fornecedores estão sentindo a pressão e respondendo com a alienação de ativos tradicionais, a busca por programas preparados para hidrogênio ou a expansão das linhas de reposição que atendem frotas envelhecidas. Para muitos fornecedores tradicionais, a transição é menos uma escolha e mais uma questão de sobrevivência.
Alto Custo e Complexidade das Bombas de Alta Pressão
Pressões de trilho superiores a 2.500 bar exigem tolerâncias precisas, metalurgia em forno a vácuo e rigorosas verificações de fluxo ao final da linha. Esses requisitos aumentam os preços unitários e elevam as barreiras para novos entrantes. Os fabricantes menores enfrentam desafios reais com a amortização de ferramental e as perdas de rendimento, limitando os projetos de alta pressão a um pequeno grupo de especialistas de primeiro nível. Entrar nesse espaço não é simples, pois o capital e a expertise necessários são substanciais. As montadoras, cientes dessa dinâmica, compensam os prêmios de custo negociando garantias em nível de sistema e métricas mais rígidas de falhas em campo, o que comprime ainda mais as margens dos fornecedores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Bombas de Injeção de Combustível Automotivo
Por Tipo de Bomba:
A Dominância do Trilho Comum Ancora o CrescimentoAs bombas de injeção de combustível de trilho comum capturaram 57,33% da participação de mercado de bombas de injeção de combustível automotivo em 2025. Seu projeto de pressão desacoplada permite que os engenheiros ajustem múltiplos eventos de injeção de maneiras que os formatos rotativos e no cilindro têm dificuldade em igualar. As equipes de calibração das montadoras valorizam essa flexibilidade ao navegar por arquivos de emissões cada vez mais rigorosos e ciclos híbridos. A arquitetura também se presta a atualizações modulares de software que mantêm o hardware viável à medida que as estratégias de combustão evoluem. Os fornecedores, portanto, agrupam o hardware de trilho comum com análises avançadas, reforçando um efeito de aprisionamento em torno dessa plataforma.
O mesmo subsegmento tem previsão de registrar o CAGR mais rápido de 3,91% no período. Atualizações contínuas de materiais, solenoides mais inteligentes e tolerâncias de usinagem mais rigorosas sustentam essa projeção de crescimento. Os novos entrantes tendem a licenciar patentes básicas em vez de construir projetos concorrentes do zero, reduzindo a rivalidade direta e sustentando as margens. As frotas que migram para misturas de diesel sintético também consideram as bombas de trilho comum mais fáceis de certificar em auditorias de durabilidade. Em conjunto, esses fatores consolidam a tecnologia como a escolha padrão para futuros programas de combustão interna.


Por Tipo de Pressão:
Sistemas de Alta Pressão Capturam Segmentos PremiumAs bombas de alta pressão comandaram 66,11% da participaão de mercado de bombas de injeção de combustível automotivo em 2025. Sua capacidade de atomizar finamente o combustível as torna indispensáveis para o controle das contagens de partículas. As montadoras as integram com sensores de malha fechada para que o trilho se ajuste instantaneamente a variações de altitude, temperatura e carga. Os parceiros de desenvolvimento concentram-se na química de vedação e nos revestimentos de eixo que prolongam a vida útil sem adicionar volume. À medida que as regulamentações se expandem, o formato de alta pressão tornou-se sinônimo de combustão limpa em plataformas de passeio e comerciais.
Espera-se que essa categoria também entregue o CAGR mais rápido de 3,81%. O crescimento depende da transição para gasolina de injeção direta e substitutos de diesel de baixo carbono, ambos os quais exigem maior energia de pulverização. Projetos colaborativos de P&D entre fabricantes de bombas e fornecedores de aço visam reduzir o peso do núcleo mantendo a estabilidade de pressão, uma combinação que amplia a aplicação em veículos. Os veículos híbridos reforçam ainda mais a demanda porque as partidas frequentes se beneficiam da prontidão imediata de pressão que os sistemas de alta pressão proporcionam. Consequentemente, os pipelines de investimento permanecem fortemente inclinados para essa classe de pressão.
Por Aplicação:
Sistemas de Injeção Direta Lideram o Impulso pela EficiênciaAs plataformas de injeção direta responderam por 71,33% da participação de mercado de bombas de injeção de combustível automotivo em 2025. Os engenheiros preferem a entrega no cilindro porque melhora a eficiência térmica e permite modos de carga estratificada. Essa mesma característica ajuda as frotas a reduzir o consumo de combustível durante ciclos urbanos sem retrofits de hardware. Os fornecedores agora entregam bombas como parte de kits completos que incluem sensores e controladores compatíveis, simplificando a instalação na linha. A economia de tempo resultante ressoa fortemente com os fabricantes contratados sob pressão de redução de custos.
A injeção direta também registra o CAGR mais acentuado de 4,76% entre as aplicações. A expansão é impulsionada por metas de eficiência média de frota cada vez mais rigorosas, deixando pouca margem para sistemas multiponto. Os fornecedores de bombas capitalizam em atualizações de software que refinam o tempo de pulso em vez de alterar os layouts mecânicos, prolongando assim a vida útil dos ativos para as montadoras. Os especialistas em reposição veem um impulso paralelo à medida que os automóveis GDI de primeira geração saem da garantia, elevando a demanda por reposição. Em suma, a dupla atração do segmento pelos canais de fabricantes de equipamentos originais e de serviços consolida seu prêmio de crescimento.
Por Tipo de Combustível:
A Gasolina Avança enquanto o Diesel AmadureceAs bombas a diesel retiveram 56,13% da participação de mercado de bombas de injeção de combustível automotivo em 2025, refletindo sua contínua dominância nos setores de carga e uso intensivo. Os operadores de frotas dependem do perfil de torque do diesel para cargas de longa distância, mantendo a demanda base estável. Os fornecedores, no entanto, enfrentam regras de emissões de escapamento cada vez mais rigorosas que empurram o hardware em direção a maior precisão e melhor autodiagnóstico. Regiões progressistas também testam misturas de diesel renovável, forçando ciclos de validação, mas, em última análise, apoiando a longevidade das bombas. Nesse contexto, o segmento de diesel permanece a âncora que financia portfólios de produtos mais amplos.
As bombas a gasolina, por outro lado, estão projetadas para crescer a um CAGR de 3,41%, o mais rápido nesse agrupamento. Os fabricantes de automóveis de passeio estão se voltando para layouts de injeção direta de gasolina que se combinam bem com estratégias de downsizing com turbo. Os projetistas de bombas concentram-se em vedações resistentes ao etanol e alojamentos compactos adequados a compartimentos de motor menores. As equipes de marketing enfatizam a operação silenciosa e o priming rápido para se diferenciar das ofertas de commodities. Esses atributos ressoam com os consumidores que buscam dirigibilidade refinada, dando ao subsegmento de gasolina uma trajetória claramente ascendente.
Por Tipo de Veículo:
Veículos de Passeio Sustentam a Demanda CentralOs automóveis de passeio responderam por 60,84% da participação de mercado de bombas de injeção de combustível automotivo em 2025, sublinhando seu papel fundamental na definição dos roteiros de projeto. Os layouts híbridos em sedãs e crossovers mantêm os componentes de combustão relevantes mesmo com o aumento da adoção de veículos elétricos. A integração da bomba deve equilibrar espaço, ruído e durabilidade em ciclos de partida e parada, levando os fornecedores a miniaturizar os alojamentos e refinar a lógica de controle. As montadoras também apreciam bombas que se atualizam remotamente, permitindo ajustes de calibração sem visitas a concessionárias. Essas vantagens intangíveis reforçam a vantagem de escala do segmento de automóveis de passeio.
A mesma categoria deve registrar um CAGR líder de 3,19% no horizonte. O crescimento repousa na forte demanda por SUVs compactos e híbridos plug-in, ambos os quais ainda precisam de sistemas de combustível para autonomia estendida. Os fornecedores aproveitam o ferramental modular para que uma única arquitetura central abranja múltiplas denominações, reduzindo os custos unitários. As frotas de transporte por aplicativo estendem os ciclos de vida dos veículos, criando um impulso secundário para bombas de reposição adaptadas para uso de alto ciclo. Em conjunto, essas influências mantêm os veículos de passeio na vanguarda da expansão do mercado.
Por Canal de Distribuição:
Linhas de Fabricantes de Equipamentos Originais Dominam, Reposição AceleraAs rotas de fornecimento para fabricantes de equipamentos originais detiveram 73,15% da participação de mercado de bombas de injeção de combustível automotivo em 2025, refletindo a preferência das montadoras por módulos integrados de bomba e controlador instalados na linha de montagem principal. A estreita colaboração de engenharia garante que as tolerâncias dos componentes se alinhem com o software de gerenciamento do motor desde o primeiro dia. Os acordos de longo prazo fixam os volumes, proporcionando aos fornecedores de primeiro nível fluxos de caixa previsíveis. Esses contratos frequentemente incluem pools de garantia compartilhados que incentivam a melhoria contínua da qualidade. O efeito líquido é uma alta barreira de entrada para os recém-chegados que visam o encaixe de fábrica.
Mesmo assim, o mercado de reposição está projetado para registrar o CAGR mais elevado de 3,31%. O aumento da idade média dos veículos leva os proprietários a optar pelo reparo em vez da substituição, elevando a demanda por bombas avulsas. As oficinas independentes preferem marcas que fornecem guias de instalação claros e linhas de suporte técnico robustas, transformando a facilidade de manutenção em um diferencial de venda. As plataformas de comércio eletrônico ampliam o alcance geográfico, permitindo que fornecedores de nicho acessem mercados rurais que os canais físicos ignoram. À medida que os pedidos digitais e os aplicativos de manutenção preditiva amadurecem, a trajetória de crescimento do mercado de reposição parece firmemente ascendente.
Análise Geográfica
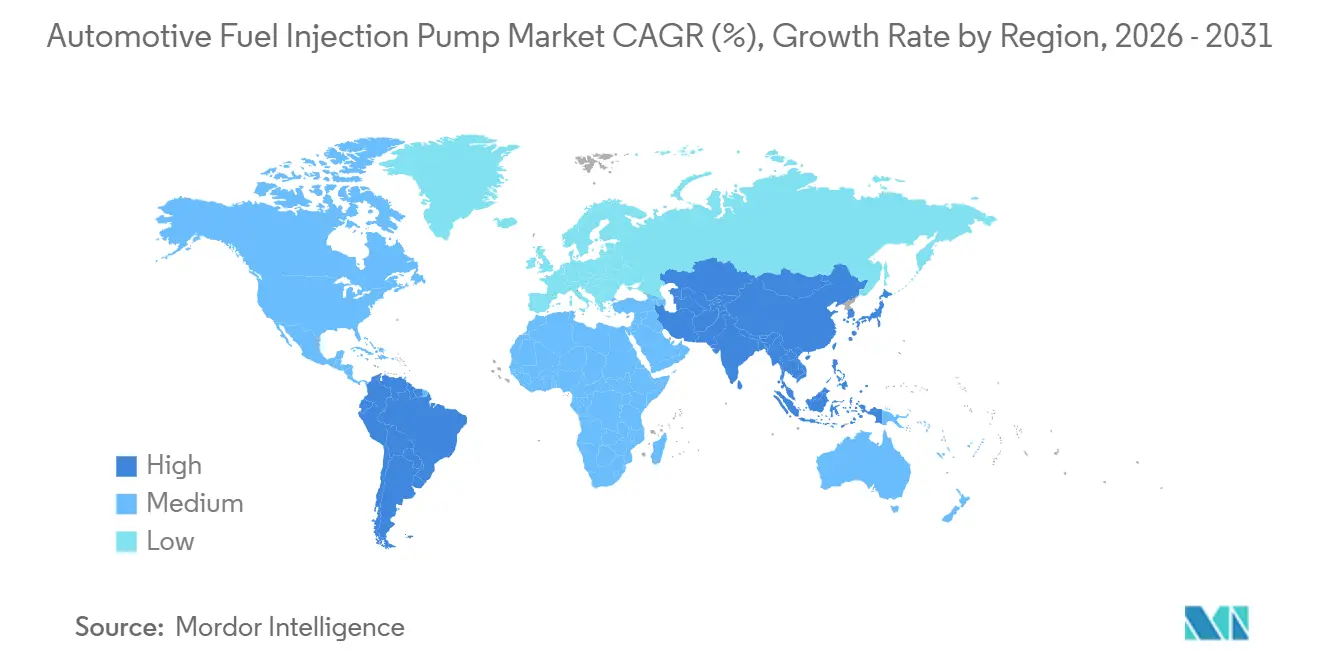
A Ásia-Pacífico respondeu por 46,25% da receita de 2025 no mercado de bombas de injeção de combustível automotivo e está projetada para ampliar essa liderança a um CAGR de 3,22%. A aplicação da China VI-B exige durabilidade superior a 30.000 km e baixas contagens de partículas para motores de combustão interna, levando as montadoras locais a conceder contratos de trilho comum de alta pressão a fornecedores domésticos e de joint-venture. O roteiro Bharat Stage VII da Índia confirma limites semelhantes e monitoramento em tempo real de escorregamento de amônia. A dominância híbrida japonesa sustenta carteiras de pedidos estáveis para bombas de gasolina de baixo fluxo de precisão, protegendo a região da canibalização de veículos elétricos no curto prazo.
A Europa navega pelas pressões gêmeas da introdução da Euro 7 e da adoção acelerada de veículos elétricos a bateria. Embora os volumes de diesel em automóveis de passeio se contraiam, os fabricantes premium ainda dependem de sistemas de combustível de alta pressão para híbridos de autonomia estendida e modelos de gasolina de alto desempenho. As plantas de fornecedores na Alemanha, França e República Tcheca recalibram as linhas para equilibrar subconjuntos de combustão e acionamento elétrico, mantendo a utilização da capacidade estável. Os protótipos de ônibus a hidrogênio financiados pelo Pacto Ecológico Europeu criam um novo nicho para especialistas em bombas, exigindo a adaptação dos materiais de vedação a combustíveis secos.
A América do Norte equilibra os mandatos de emissão zero em nível estadual com a fidelidade do mercado a picapes e SUVs de grande porte. Os caminhões híbridos de tamanho completo e os modelos flex-etanol preservam a demanda por bombas mesmo com os estados costeiros impondo metas de vendas mais rigorosas para veículos de emissão zero. Os fornecedores regionais de segundo nível no México diversificam-se em direção às exportações para o mercado de reposição, compensando os menores pedidos das montadoras. Os Estados Unidos também atuam como campo de testes para diesel renovável no transporte de carga de longa distância, proporcionando às bombas de diesel de alta pressão uma pista de vários anos.

Cenário Competitivo
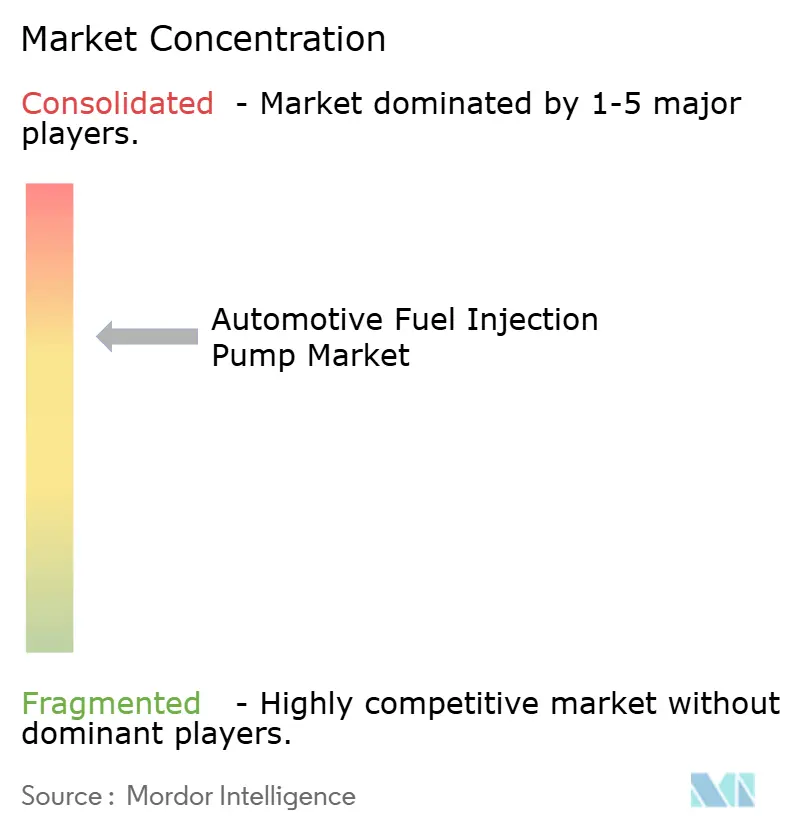
O mercado de bombas de injeção de combustível automotivo apresenta concentração moderada: Bosch, Denso, Continental, PHINIA (divisão separada da BorgWarner) e Hitachi Astemo controlam a maioria das nomeações de novos modelos. A aquisição pela PHINIA em 2025 de um especialista sueco em ignição, Swedish Electromagnet Invest AB (SEM), fortalece seu portfólio de hidrogênio e gás natural, posicionando-a para pilotos de frota na Europa e na Ásia. A Denso capitaliza em implementações de fábricas inteligentes que combinam a montagem de bombas com análises de borda-nuvem, reduzindo os prazos de entrega e sinalizando desvios de qualidade em tempo real.
A Hitachi Astemo, agora de maioria da Honda, co-projeta conjuntos integrados de bomba e unidade de controle eletrônico que otimizam os ciclos de trabalho em sedãs híbridos. A Continental amplia sua linha de reposição para fornecer às oficinas independentes compatibilidade em nível de concessionária, consolidando sua participação no canal. Enquanto isso, marcas chinesas apoiadas por financiamento local refinam a montagem automatizada de trens de engrenagens para unidades de trilho comum, reduzindo as lacunas de custo e tecnologia em relação aos concorrentes globais.
Os inovadores de nicho se concentram em combustíveis alternativos. Um fornecedor europeu desenvolveu bombas de metanol de baixa pressão que alimentam máquinas fora de estrada em portos e minas, buscando reduzir drasticamente a intensidade de carbono. Uma startup norte-americana está testando microbombas de corrente contínua sem escovas para drones com extensores de autonomia e eVTOLs, sugerindo diversificação entre setores. Coletivamente, esses movimentos ressaltam um cenário em que os titulares fortalecem suas vantagens de escala enquanto os desafiantes conquistam nichos específicos.
Líderes do Setor de Bomba de Injeção de Combustível Automotiva
Robert Bosch GmbH
Denso Corporation
Continental AG
BorgWarner Inc. (Phinia Inc.)
Hitachi Astemo Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas neste Relatório do Mercado de Bombas de Injeção de Combustível Automotivo
- Robert Bosch GmbH
- Denso Corporation
- Continental AG
- Hitachi Astemo Ltd.
- Aisin Corporation
- Stanadyne LLC
- Cummins Inc.
- Woodward Inc.
- Weifu Group
- BorgWarner Inc. (Phinia Inc.)
- Magna International Inc.
- Mikuni Corporation
- SHW AG
- Marelli Holdings

Desenvolvimento Recente da Indústria no Mercado de Bombas de Injeção de Combustível Automotivo
- Maio de 2026: A Standard Motor Products, Inc. expandiu seu programa Standard de Injeção de Combustível a Gasolina, adicionando mais de 1.100 injetores, bombas, sensores, reguladores e kits de serviço totalmente novos para GDI, MFI e TBI.
- Abril de 2026: A Renault desenvolveu um novo motor turbo a gasolina de 1,2 litro para o Bridger. O motor apresenta um sistema simplificado de injeção de combustível multiponto (MPFi) projetado para suportar compatibilidade com GNC, permitindo que o veículo opere tanto com gasolina quanto com gás natural comprimido.


Escopo do Relatório Global do Mercado de Bomba de Injeção de Combustível Automotiva
O mercado de Bombas de Injeção de Combustível Automotivo é segmentado por tipo de bomba, tipo de pressão, aplicação, tipo de combustível, tipo de veículo, canal de distribuição e geografia. Por Tipo de Bomba, o mercado inclui Bombas de Injeção de Combustível de Trilho Comum, Bombas Distribuidoras/Rotativas, Bombas em Linha e Bombas Injetoras Unitárias. Por Tipo de Pressão, os sistemas são categorizados como de baixa pressão ou alta pressão. Por Aplicação, o mercado é segmentado em Sistemas de Injeção Direta e Injeção de Combustível Multiponto. Por Tipo de Combustível, os segmentos incluem Diesel, Gasolina/Petróleo e Combustíveis Alternativos (Biocombustíveis/Etanol). Por Tipo de Veículo, abrange Automóveis de Passeio, Veículos Comerciais Leves e Veículos Comerciais Pesados. Por Canal de Distribuição, o mercado opera por meio de Fabricantes de Equipamentos Originais e do Mercado de Reposição. Por Geografia, o mercado é analisado na América do Norte (EUA, Canadá, Restante da América do Norte), América do Sul (Brasil, Argentina, Restante da América do Sul), Europa (Reino Unido, Alemanha, França, Itália, Espanha, Rússia, Restante da Europa), Ásia-Pacífico (China, Índia, Japão, Coreia do Sul, Restante da Ásia-Pacífico) e Oriente Médio e África (Emirados Árabes Unidos, Arábia Saudita, Turquia, Egito, África do Sul, Restante do Oriente Médio e África).
As Previsões de Mercado são Fornecidas em Termos de Valor (USD) e Volume (Unidades).
Visão geral da segmentação
| Bomba de Injeção de Combustível de Trilho Comum |
| Bomba de Injeção de Combustível Rotativa |
| Bomba Dentro do Cilindro |
| Bomba Fora do Cilindro |
| Baixa Pressão |
| Alta Pressão |
| Sistema de Injeção Direta |
| Sistema de Injeção de Combustível Multiponto |
| Gasolina |
| Diesel |
| Combustíveis Alternativos |
| Veículos de Passeio |
| Veículos Comerciais Leves |
| Veículos Comerciais Médios e Pesados |
| Montadora (OEM) |
| Mercado de Reposição |
| América do Norte | Estados Unidos |
| Canadá | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| Espanha | |
| Itália | |
| França | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| Turquia | |
| Egito | |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Bomba | Bomba de Injeção de Combustível de Trilho Comum | |
| Bomba de Injeção de Combustível Rotativa | ||
| Bomba Dentro do Cilindro | ||
| Bomba Fora do Cilindro | ||
| Por Tipo de Pressão | Baixa Pressão | |
| Alta Pressão | ||
| Por Aplicação | Sistema de Injeção Direta | |
| Sistema de Injeção de Combustível Multiponto | ||
| Por Tipo de Combustível | Gasolina | |
| Diesel | ||
| Combustíveis Alternativos | ||
| Por Tipo de Veículo | Veículos de Passeio | |
| Veículos Comerciais Leves | ||
| Veículos Comerciais Médios e Pesados | ||
| Por Canal de Distribuição | Montadora (OEM) | |
| Mercado de Reposição | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| Espanha | ||
| Itália | ||
| França | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Turquia | ||
| Egito | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de bombas de injeção de combustível automotivo?
O tamanho do mercado de bombas de injeção de combustível automotivo foi avaliado em 10,39 bilhões de USD em 2025 e está projetado para expandir de 10,68 bilhões de USD em 2026 para 12,28 bilhões de USD até 2031, registrando um CAGR de 2,82% entre 2026 e 2031.
Qual tipo de bomba lidera a participação global?
As bombas de trilho comum detiveram a maior participação de 57,33% da receita mundial em 2025, refletindo sua adequação aos novos padrões de emissão.
Qual aplicação cresce mais rapidamente até 2031?
Espera-se que os sistemas de injeção direta registrem o CAGR mais rápido de 4,76% até 2031, apoiados por metas mais rigorosas de economia de combustível nas principais regiões.
Por que a Ásia-Pacífico domina a demanda?
A implementação do China VI-B, as futuras normas Bharat Stage VII da Índia e a liderança híbrida do Japão coletivamente ampliam a base instalada regional para bombas de alta precisão.
Página atualizada pela última vez em:



