
Taille et parts du marché autrichien du stockage en centre de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
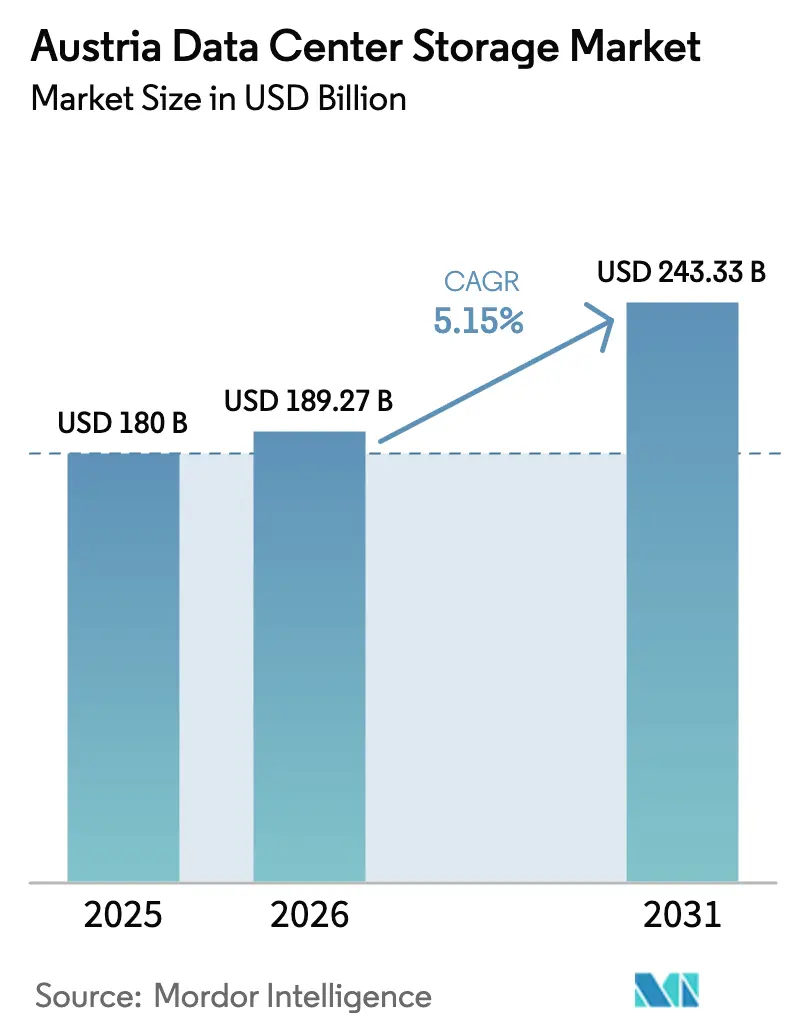
| Taille du marché de l'année de base (2025) | 180 Milliards de dollars |
| Taille du Marché (2026) | 189.27 Milliards de dollars |
| Taille du Marché (2031) | 243.33 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.15 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché autrichien du stockage en centre de données par Mordor Intelligence
La taille du marché autrichien du stockage en centre de données est estimée à 189,27 millions USD en 2026, en progression par rapport à la valeur de 180 millions USD enregistrée en 2025, avec des projections à 243,33 millions USD pour 2031, soit un TCAC de 5,15 % sur la période 2026-2031. L'adoption progresse à mesure que les entreprises conccilient les strictes règles de souveraineté des données de l'UE avec les pressions visant à réduire la consommation d'énergie et les émissions de carbone. Les opérateurs basés à Vienne privilégient les solutions de stockage à haute densité et économes en énergie, car les tarifs d'électricité du pays dépassent la moyenne européenne. La demande est amplifiée par le règlement européen sur l'intelligence artificielle, qui oblige les organisations à tenir des registres détaillés de la lignée des données pour les systèmes à haut risque. Les hyperscalers s'implantant en Autriche localisent leurs infrastructures pour satisfaire aux mandats de résidence des données, augmentant ainsi les commandes d'architectures de stockage conformes. Les fournisseurs capables de livrer des baies flash à faible consommation, des racks prêts pour l'immersion et des capacités d'audit intégrées bénéficient d'un avantage concurrentiel dans cet environnement de croissance maîtrisée.
Principaux enseignements du rapport
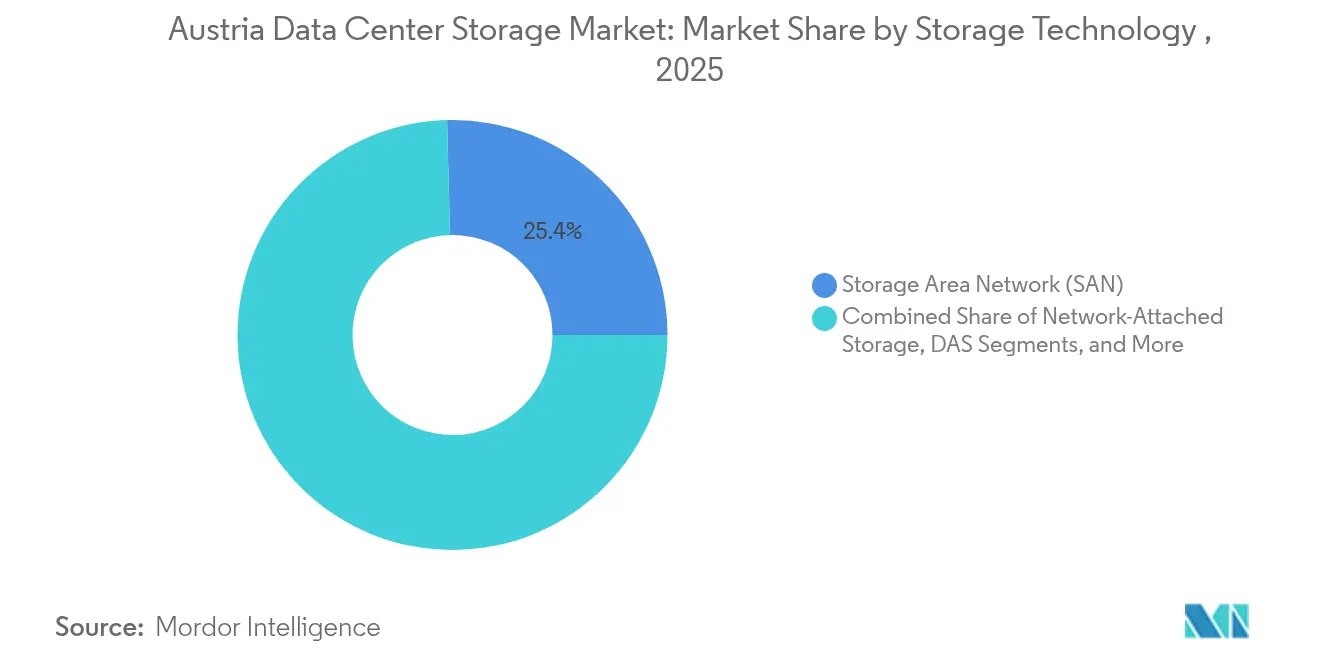
- Par technologie de stockage, le réseau de stockage (SAN) a dominé avec une part de revenus de 25,40 % en 2025, tandis que le stockage en réseau (NAS) devrait afficher le TCAC le plus rapide à 5,61 % jusqu'en 2031.
- Par type de stockage, les baies HDD traditionnelles représentaient 42,30 % de la part du marché autrichien du stockage en centre de données en 2025 ; les baies tout-flash devraient se développer à un TCAC de 6,09 % jusqu'en 2031.
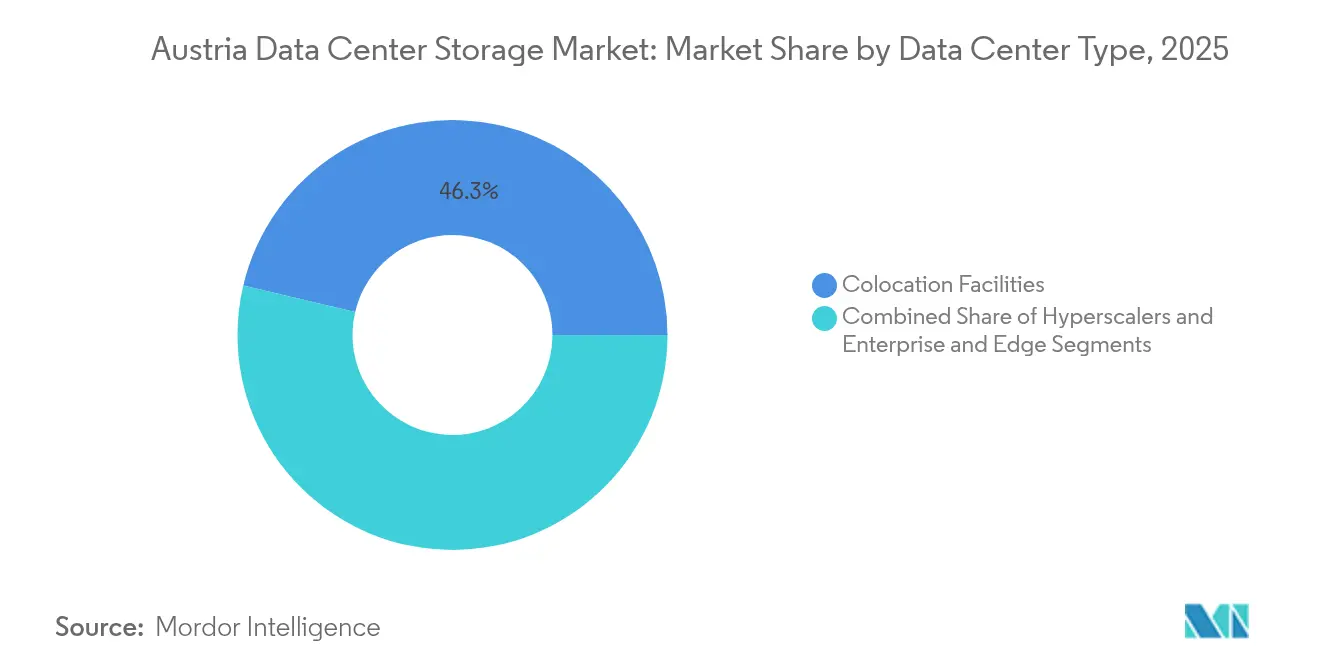
- Par type de centre de données, la colocation représentait 46,30 % de la taille du marché autrichien du stockage en centre de données en 2025, tandis que les installations hyperscalers ont enregistré le TCAC le plus élevé à 6,98 % jusqu'en 2031.
- Par utilisateur final, l'informatique et les télécommunications détenaient une part de revenus de 24,40 % en 2025 ; le secteur BFSI affiche la prévision de TCAC la plus forte à 6,18 % jusqu'en 2031.
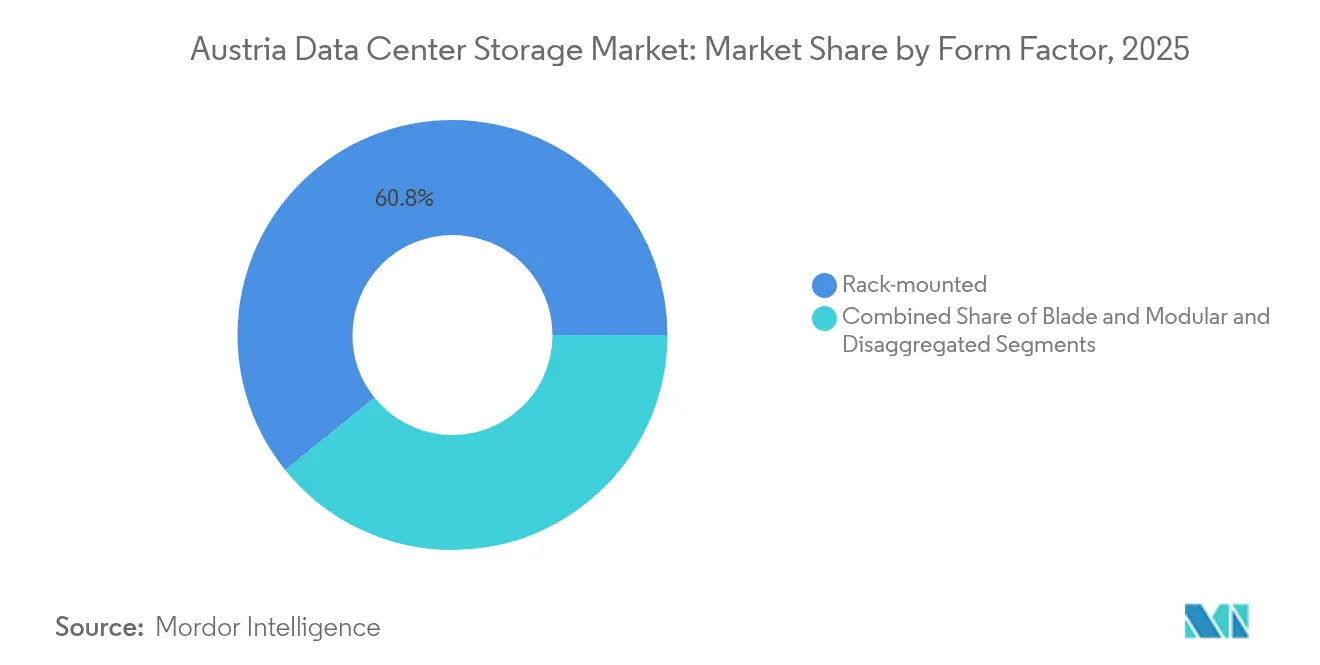
- Par facteur de forme, le montage en rack détenait une part de revenus de 60,80 % en 2025 ; l'architecture désagrégée / composable affiche la prévision de TCAC la plus forte à 6,79 % jusqu'en 2031.
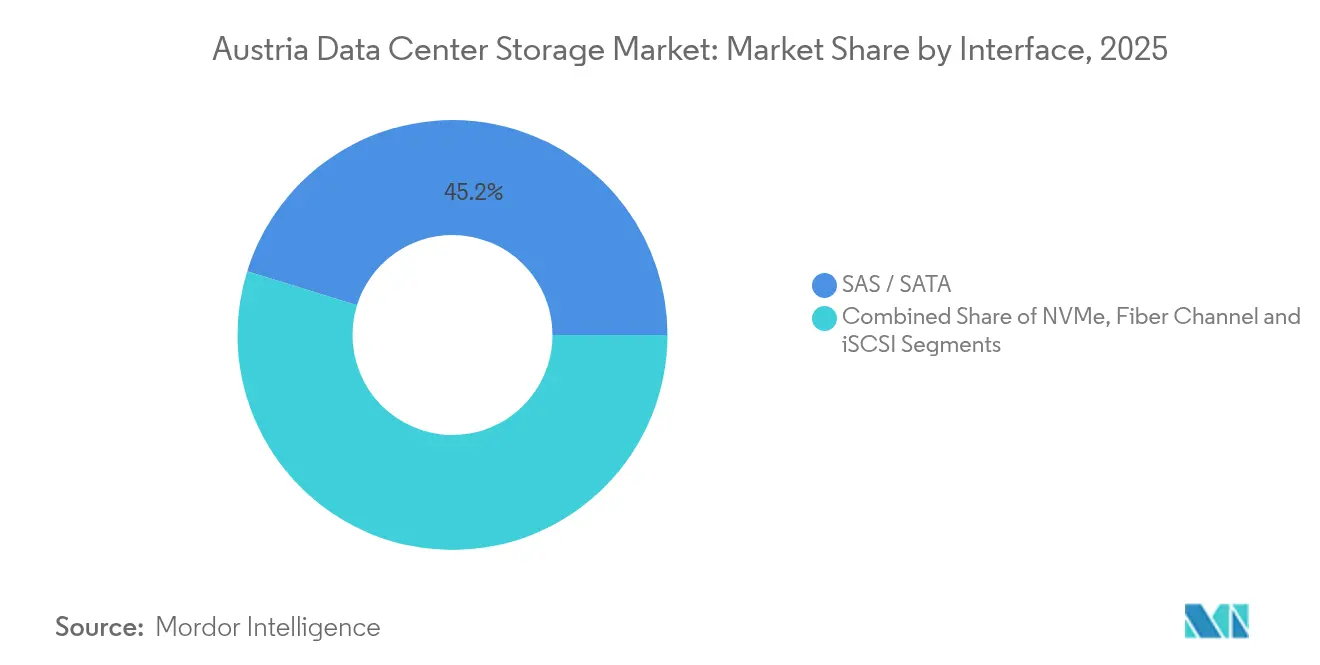
- Par interface, SAS / SATA détenait une part de revenus de 45,20 % en 2025 ; NVMe affiche la prévision de TCAC la plus forte à 5,19 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché autrichien du stockage en centre de données
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | Impact (~) % sur la prévision de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de l'informatique en nuage et investissements hyperscalers | +1.2% | National, avec concentration dans la zone métropolitaine de Vienne | Moyen terme (2 à 4 ans) |
| Conceptions de stockage économes en énergie et optimisées en termes de coûts | +0.8% | National, avec un impact plus élevé dans les centres urbains | Long terme (≥ 4 ans) |
| Conformité en matière de souveraineté des données dans le cadre des réglementations de l'UE | +0.7% | National, avec des effets de débordement sur les marchés voisins de l'UE | Court terme (≤ 2 ans) |
| Programmes de R&D sur les jumeaux numériques financés par l'État | +0.4% | Régional, axé sur les pôles technologiques de Vienne et de Graz | Long terme (≥ 4 ans) |
| Projets pilotes d'informatique de périphérie dans le réseau de ville intelligente de Vienne | +0.3% | Local, avec une expansion nationale potentielle | Moyen terme (2 à 4 ans) |
| Incitation fiscale à la production cinématographique stimulant le stockage d'objets | +0.2% | Régional, concentré à Vienne et Salzbourg | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'informatique en nuage et investissements hyperscalers
Les hyperscalers mondiaux prévoient des investissements significatifs dans les dépenses d'infrastructure en 2025, dont une partie est réservée aux zones de disponibilité autrichiennes pour répondre aux besoins de résidence des données.[1]Fierce Network Staff, "Hyperscalers Plan USD 215 Billion Data-Center Spend in 2025," fierce-network.comLa rareté de l'immobilier à Vienne accroît les exigences en matière de densité de rack, de sorte que les acheteurs privilégient les performances par rack plutôt que la capacité brute. Les opérateurs locaux pondèrent le matériel générique favorisé par les hyperscalers face aux systèmes axés sur la conformité préférés par les entreprises nationales. Ce profil de demande double stimule les livraisons de NAS défini par logiciel et de baies flash prenant en charge le provisionnement automatisé et rapide. Les fournisseurs dotés d'écosystèmes de services matures s'adaptent rapidement pour répondre aux attentes des hyperscalers et des entreprises.
Conceptions de stockage économes en énergie et optimisées en termes de coûts
Les prix de l'électricité dépassent la moyenne de l'UE, incitant à l'adoption de solutions flash à faible consommation et de systèmes de refroidissement avancés. Les nouvelles règles sur les réfrigérants plafonnent le potentiel de réchauffement global à 700 d'ici 2027, faisant de l'immersion diphasique un choix viable pour les baies haute densité. Les baies flash offrent des performances supérieures par watt, et les modèles de cycle de vie l'emportent désormais sur le prix initial dans les décisions d'achat. Les fournisseurs se différencient grâce à des analyses détaillées de la consommation d'énergie et à un micrologiciel de limitation intelligente qui réduit les charges de pointe. À mesure que les opérateurs visent des objectifs de neutralité carbone, le matériel de stockage offrant des accréditations vérifiables en matière d'économies d'énergie commande des marges premium.
Conformité en matière de souveraineté des données dans le cadre des réglementations de l'UE
La pression de l'UE en faveur du nuage souverain élève les décisions de stockage au rang de priorités stratégiques, et l'Autriche constitue un terrain d'expérimentation précoce pour les architectures conformes au RGPD. Les entreprises réclament des baies capables d'appliquer des contrôles d'accès granulaires et d'automatiser les journaux d'audit, suscitant l'intérêt pour les plateformes dotées d'un tiering natif basé sur des politiques. La gestion des appareils mobiles axée sur le RGPD d'IKARUS Security, hébergée dans des installations viennoises certifiées ISO, illustre cette mentalité axée sur la conformité. [2]Microsoft, "Microsoft announces first cloud region in Austria," microsoft.comÀ mesure que les flux de données transfrontaliers s'étendent à l'Europe centrale et orientale, la position centrale de l'Autriche génère des besoins de réplication régionale, augmentant ainsi la demande de capacité au sein du marché autrichien du stockage en centre de données.
Programmes de R&D sur les jumeaux numériques financés par l'État
L'Autriche a réservé 16,64 milliards EUR à la R&D en 2024, ciblant les jumeaux numériques pour les cas d'usage en ville intelligente et dans l'industrie.[3]IKARUS Security, "Centres de données certifiés ISO à Vienne", ikarussecurity.com Ces charges de travail impliquent une ingestion continue de données de capteurs et des analyses en temps réel, sollicitant l'endurance en écriture et la gestion des métadonnées. Le projet de jumeau numérique du réseau énergétique en direct du quartier Aspern Urban Lakeside illustre des trajectoires de croissance multi-pétaoctets. Le financement dans le cadre de l'IPCEI de l'UE oriente davantage de capitaux vers des contrôleurs de stockage avancés et des bases de données en mémoire. Les fournisseurs qui s'alignent sur ces initiatives obtiennent des projets pilotes en phase initiale, renforçant le pivot du marché autrichien du stockage en centre de données vers des solutions à haute densité de performances.
Analyse de l'impact des facteurs limitants*
| Facteur limitant | Impact (~) % sur la prévision de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Vivier limité de talents en sécurité du stockage et cyber-risques | −0.9% | Pénuries à l'échelle nationale, aiguës à Vienne et Salzbourg | Court terme (≤ 2 ans) |
| Prix de l'électricité en Autriche supérieurs à la moyenne de l'UE | −0.6% | National, plus marqué dans les grandes villes | Moyen terme (2 à 4 ans) |
| Rareté des terrains urbains pour les nouvelles constructions | −0.4% | Zone métropolitaine de Vienne | Long terme (≥ 4 ans) |
| Mécanisme de tarification carbone prévu sur les opérations des centres de données | −0.3% | À l'échelle nationale, mise en place progressive à partir de 2026 | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Vivier limité de talents en sécurité du stockage et cyber-risques
Les entreprises peinent à recruter des spécialistes alliant une expertise approfondie en stockage à des compétences en cyber-résilience, ce qui retarde les feuilles de route de modernisation. Les entreprises des secteurs BFSI et pharmaceutique, soumises à des pistes d'audit strictes, ressentent cette pénurie le plus acutement. La décision du groupe Wüstenrot d'externaliser la modernisation de ses systèmes centraux à Kyndryl souligne la dépendance à l'expertise externe pour les migrations de données complexes. Les attaques par rançongiciel élèvent encore les exigences en matière de compétences, obligeant les entreprises à investir dans des technologies de snapshots immuables. La rareté des talents gonfle les salaires et allonge les cycles de déploiement, freinant la croissance à court terme du marché autrichien du stockage en centre de données.
Prix de l'électricité en Autriche supérieurs à la moyenne de l'UE
Bien que 87 % du mix énergétique autrichien soit renouvelable, les tarifs restent élevés, ajoutant une pression persistante sur les dépenses d'exploitation. Les opérateurs reportent donc les extensions de capacité non critiques ou exigent des gains d'efficacité importants de la part des fournisseurs. Le mécanisme de tarification carbone à venir devrait amplifier les différentiels de coûts entre les supports rotatifs hérités et le stockage flash. Certaines organisations délocalisent leurs sites de reprise après sinistre vers des pays voisins bénéficiant d'une énergie moins chère, réduisant les dépenses incrémentales au sein du marché autrichien du stockage en centre de données à moyen terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse par segment
Par technologie de stockage : leadership du SAN face à la progression rapide du NAS
Le réseau de stockage (SAN) a conservé la plus grande part à 25,40 % en 2025, ancrant les bases de données critiques au sein du marché autrichien du stockage en centre de données. Les entreprises font confiance au SAN pour sa latence déterministe et ses fonctionnalités de zonage éprouvées. Le stockage en réseau (NAS), avec un TCAC de 5,61 %, s'aligne mieux sur les mandats d'audit au niveau des fichiers imposés par le RGPD et le règlement sur l'intelligence artificielle. Les fournisseurs intègrent des moteurs de politiques qui étiquettent les fichiers à des fins de conservation, facilitant les audits de conformité. Dans la seconde moitié de la période, l'adoption du NAS s'accélère dans les annexes hyperscalers où les micro-services nécessitent des pools de fichiers partageables. L'expansion des charges de travail liées à l'intelligence artificielle stimule également le stockage d'objets, bien que les volumes restent de niche. Le stockage sur bande connaît une renaissance pour les archives froides liées aux statuts de conservation à long terme.
La dynamique d'évolution favorise les piles définies par logiciel qui abstraient le matériel. Les acheteurs autrichiens migrent les charges de travail des SAN à canal fibre hérités vers des clusters NAS basés sur Ethernet afin de réduire les coûts de licence et de maintenance. La taille du marché autrichien du stockage en centre de données pour les solutions NAS devrait s'élargir à mesure que les fournisseurs de services en nuage standardisent les variantes NFS pour les zones régionales. Le SAN reste pertinent là où les entrées/sorties déterministes priment sur le coût, mais les fournisseurs rénovent le micrologiciel pour réduire la consommation en veille et ajouter un chiffrement en ligne qui satisfait aux règles de souveraineté de l'UE.


Par type de stockage : les baies HDD cèdent le pas à l'accélération du flash
Les baies HDD contrôlaient 42,30 % des revenus en 2025, mais les taxes sur l'énergie et les exigences de performance orientent les budgets vers le flash. Les baies tout-flash progressent à un TCAC de 6,09 % à mesure que les opérateurs quantifient les performances par watt. Les niveaux hybrides persistent là où les modèles d'entrées/sorties des charges de travail sont mixtes ; les algorithmes de mise en cache étendent les avantages du flash aux plateaux plus lents. La taille du marché autrichien du stockage en centre de données liée aux baies flash augmente parallèlement aux retrofits de refroidissement par immersion à Vienne. Les directeurs financiers évaluent désormais le coût total sur cinq ans plutôt que le prix d'achat, et le flash l'emporte lorsque les économies d'énergie dépassent l'amortissement.
Les motivations de fiabilité renforcent ce changement. Les contrôleurs emploient des techniques avancées de nivellement de l'usure et des vérifications d'intégrité des données de bout en bout appréciées des auditeurs. Les fournisseurs proposent des offres de migration qui clonent les volumes HDD dans des pools flash du jour au lendemain, minimisant les temps d'arrêt. Le stockage HDD reste florissant dans les archives adjacentes aux bandes où la minimisation des dépenses d'investissement prime sur les performances. À mesure que le prix par téraoctet du flash se resserre, le domaine du HDD se contracte principalement aux sauvegardes et aux archives vidéo.
Par type de centre de données : stabilité de la colocation face à la montée en puissance des hyperscalers
La colocation a consolidé une part de 46,30 % en 2025 et reste l'épine dorsale des entreprises régionales ne disposant pas du capital nécessaire pour leurs propres installations. Les opérateurs proposent des services de conformité adaptés au niveau des baies, notamment des audits guidés et des coffres-forts de sauvegarde chiffrés. Les empreintes hyperscalers s'élargissent cependant le plus rapidement à un TCAC de 6,98 %, car les règles de résidence des données contraignent les grands acteurs du nuage à établir des zones locales. Ces entreprises privilégient des plateformes standardisées intégrant des étagères NVMe à grande échelle, générant des achats en volume auprès des fabricants d'équipements d'origine mondiaux. Le marché autrichien du stockage en centre de données continue de se bifurquer : colocation pour les charges de travail réglementées nécessitant des contrôles sur mesure, et hyperscaler pour les tâches élastiques qui tolèrent des architectures uniformes.
Le segment de la colocation innove pour rester compétitif. Les opérateurs expérimentent des racks refroidis par liquide et s'engagent à obtenir des certifications d'énergie 100 % renouvelable d'ici 2027, permettant aux clients de satisfaire aux exigences de reporting scope 3. Les hyperscalers, quant à eux, demandent aux fournisseurs des divulgations d'intensité carbone au niveau des composants. Les fournisseurs qui certifient les données de traçabilité et proposent le recyclage en fin de vie sécurisent des contrats-cadres pluriannuels.
Par utilisateur final : le BFSI devance les dépenses informatiques principales
L'informatique et les télécommunications ont contribué à hauteur de 24,40 % des revenus de 2025, les déploiements de la 5G générant des besoins en mise en cache et en analyse. Pourtant, le BFSI progresse à un TCAC de 6,18 % grâce à l'adoption des services bancaires numériques qui exigent des pistes d'audit infalsifiables. La taille du marché autrichien du stockage en centre de données attachée au BFSI croît à mesure que les banques déploient l'intelligence artificielle pour la détection de fraudes, augmentant les exigences en flash sensible à la latence. Les organismes gouvernementaux maintiennent une demande régulière pour les dépôts sécurisés prenant en charge les services en ligne et les portails fiscaux.
Les incitations dans les médias génèrent des pics de demande de stockage d'objets pour les maisons de post-production à Vienne et Salzbourg. Les prestataires de soins de santé envisagent des clusters de périphérie pour atteindre les objectifs de latence de la télémédecine, tandis que les fabricants en Haute-Autriche acheminent les données télémétriques de l'IoT industriel vers des niveaux hybrides. Les fournisseurs positionnent des architectures de référence sectorielles avec des modèles de conformité préchargés, réduisant les délais de projet.
Par facteur de forme : les architectures désagrégées gagnent du terrain
Les baies montées en rack détenaient une part de 60,80 % en 2025, mais les plateformes composables enregistrent un TCAC de 6,79 % à mesure que les entreprises autrichiennes adoptent les modèles natifs du nuage. Les conceptions désagrégées permettent une mise à l'échelle indépendante du calcul et du stockage, réduisant la capacité inutilisée sous la pression des coûts énergétiques. La taille du marché autrichien du stockage en centre de données pour les nœuds désagrégés bénéficie de couches logicielles qui regroupent les disques NVMe sur plusieurs châssis.
Les boîtiers lames restent populaires dans les sites à espace contraint, notamment là où les nœuds de périphérie de ville intelligente se trouvent sur les toits ou dans les armoires de rue. Les fournisseurs intègrent des plaques de refroidissement par liquide ou par immersion pour maintenir les enveloppes thermiques sans augmenter l'efficacité énergétique des installations. La modularité séduit les propriétaires de centres de colocation qui monétisent la densité au mètre carré grâce à des circuits électriques à puissance plus élevée loués aux locataires.
Par interface : le NVMe monte en puissance tandis que le SAS/SATA maintient la base
Le SAS/SATA représentait 45,20 % des livraisons en 2025, grâce à des parcs installés étendus. Le NVMe progresse à un TCAC de 5,19 % à mesure que l'intelligence artificielle et les analyses en temps réel privilégient la latence à la microseconde. La part du marché autrichien du stockage en centre de données liée au NVMe augmente en raison de son ratio performances/watt favorable, s'alignant sur les objectifs carbone nationaux. Le canal fibre survit là où les configurations SAN inchangées font tourner les applications financières essentielles. L'iSCSI perdure dans les appliances pour petites et moyennes entreprises recherchant la simplicité.
Les plans de transition mettent l'accent sur les contrôleurs à double protocole qui protègent les investissements existants. Les fournisseurs déploient des micrologiciels permettant le NVMe sur TCP, permettant aux clients de réutiliser leurs fabrics Ethernet. Les passerelles de protocole orientent le trafic mixte tandis que les modules de sécurité appliquent le chiffrement des clés à la vitesse de la ligne. Ces fonctionnalités facilitent l'adoption du NVMe sans mises à niveau complètes.
Analyse géographique
Vienne ancre la majeure partie de la capacité, portée par les hôtels de télécommunications, la main-d'œuvre qualifiée et les connexions directes aux services en nuage. Les primes d'électricité et les parcelles limitées poussent les opérateurs vers des baies plus hautes et des cuves d'immersion qui concentrent davantage de disques par mètre carré. Le marché autrichien du stockage en centre de données à Vienne penche donc vers le flash haute densité et les étagères NVMe adaptées à la colocation mixte.
Graz forme le pôle secondaire, alimenté par des subventions de recherche sur les jumeaux numériques liées à son cluster d'universités techniques. Des usines pilotes transmettent des données de capteurs dans des baies hybrides combinant du flash local et des coffres-forts en nuage à long terme. Les fournisseurs de solutions de stockage s'associent à des intégrateurs régionaux pour satisfaire aux règles de contenu national incluses dans les subventions de R&D. Salzbourg attire les charges de travail médias, tirant parti des incitations fiscales cinématographiques qui stimulent l'adoption de plateformes de stockage d'objets prenant en charge les fichiers vidéo volumineux. Des nœuds de périphérie jalonnent les villes alpines environnantes, acheminant les données via des corridors à fibre optique vers Vienne.
Paysage réglementaire
Les déploiements de stockage en centres de données basés en Autriche sont soumis aux exigences de protection des données valables dans toute l'UE et aux exigences émergentes en matière de gouvernance de l'IA. Le RGPD encadre les attentes en matière de conservation, de contrôle d'accès et d'auditabilité, tandis que le règlement européen sur l'IA accroît le contrôle de la traçabilité des données pour les systèmes à haut risque.
Au niveau national, l'octroi des permis pour les centres de données relève des régimes provinciaux en matière de construction et d'environnement, les autorisations d'exploitation en vertu de la loi autrichienne sur le commerce (Austrian Trade Act) dépendant des caractéristiques de l'installation et de la présence d'équipements pertinents en matière d'émissions. Cela peut affecter les délais des projets et les choix de conception pour l'alimentation et le refroidissement. Les règles relatives à la propriété étrangère et à la transparence des infrastructures ajoutent des couches de conformité supplémentaires, notamment la loi autrichienne sur le contrôle des investissements (Investitionskontrollgesetz), en vertu de laquelle certains investissements directs étrangers dans des infrastructures critiques, y compris le traitement et le stockage de données, peuvent nécessiter l'approbation du ministère fédéral compétent. La RTR (Rundfunk und Telekom Regulierungs-GmbH) gère également le point central d'information sur les infrastructures (ZIS) en vertu de la loi de 2021 sur les télécommunications (TKG 2021), qui exige l'enregistrement des infrastructures physiques et des projets de construction pertinents et peut influencer la planification de la connectivité pour les installations à forte intensité de stockage. Au niveau régional, la Basse-Autriche a également commencé à gérer la croissance des centres de données en fonction des considérations relatives à la disponibilité de l'électricité.
Paysage concurrentiel
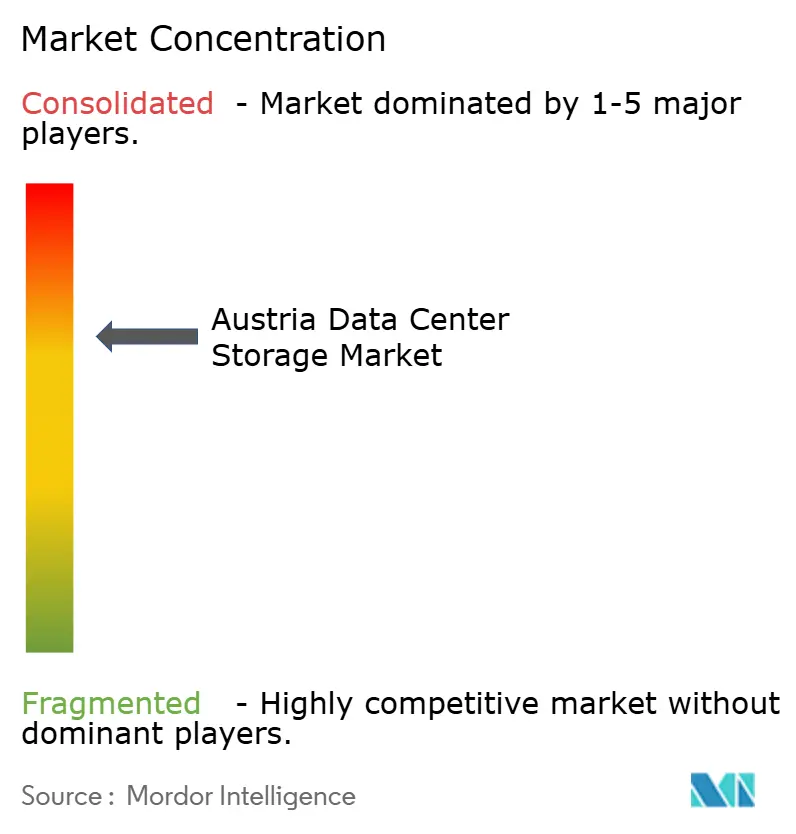
Le marché est modérément concentré autour d'un noyau mondial composé de Dell Technologies, Hewlett-Packard Enterprise, NetApp, Pure Storage et Infinidat. Ces fournisseurs combinent matériel et conseil pour guider les clients dans leurs audits de conformité au RGPD et aux règles sur l'intelligence artificielle. Dell s'engage à verser 45 millions EUR pour étendre son laboratoire de services viennois qui valide les architectures conformes, signalant un engagement à long terme. Pure Storage ancre sa croissance sur des baies flash ajustées pour une faible consommation énergétique, se positionnant favorablement face à la structure tarifaire autrichienne.
Les incursions hyperscalers exercent une pression sur les fournisseurs de matériel, car Amazon Web Services et Microsoft Azure privilégient les services de stockage intégrés. Les fabricants d'équipements d'origine répondent avec des contrats en mode service et une facturation à l'usage déployée dans les baies des clients. Des acteurs de niche tels que Kingston Technology renforcent leur crédibilité en entreprise grâce aux certifications ISO 27001, tandis que Fujitsu gagne en notoriété en rejoignant le consortium national sur les jumeaux numériques à Graz.
Leaders du secteur autrichien du stockage en centre de données
Dell Technologies
Hewlett Packard Enterprise
NetApp
Huawei Technologies
Lenovo
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Janvier 2026 : fragmentiX (projet LENDAIDC) progresse à Lend, Salzbourg, en collaborant avec l'AIT Austrian Institute of Technology pour développer une infrastructure d'IA et une sécurité résistante aux attaques quantiques pour les centres de données autrichiens. Cette collaboration soutient la souveraineté des données autrichiennes et les besoins des centres de données d'IA optimisés en énergie, et elle renforce les capacités de stockage conformes à la réglementation en Autriche.
- Juillet 2025 : ACP Group (déploiement HPE Alletra) déploie la plateforme de stockage native cloud HPE Alletra 5000 pour un client industriel, avec HPE InfoSight pour une surveillance assistée par IA. Ce déploiement témoigne de l'adoption continue du stockage natif cloud à haute disponibilité dans l'industrie autrichienne et d'une évolution vers des plateformes de stockage résilientes pilotées par l'IA.
- Mai 2025 : SPAR austria (projet Snowball) centralise les charges de travail internationales des centres de données dans les centres de données d'A1 Telekom à Vienne et Salzbourg, avec une infrastructure fournie par Hewlett Packard Enterprise. Ce programme soutient la demande pour des architectures de stockage centralisées et conformes ainsi que des solutions géo-redondantes, renforçant la consolidation des centres de données en Autriche autour de plateformes de stockage de niveau entreprise.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre les systèmes de stockage et les logiciels associés utilisés au sein des centres de données situés en Autriche pour stocker, protéger et gérer les données destinées aux charges de travail des entreprises et des fournisseurs de services. La taille du marché est mesurée en valeur et reflète les dépenses engagées par les opérateurs et les entreprises pour déployer et exploiter le stockage.
Exclusions du périmètre : le stockage sur terminaux clients et les appareils grand public sont exclus, et le calcul ne comprend pas les services informatiques généraux qui ne sont pas directement liés aux déploiements de stockage en centres de données.
Aperçu de la segmentation
- Par technologie de stockage
- Stockage en réseau (NAS)
- Réseau de stockage (SAN)
- Stockage à connexion directe (DAS)
- Stockage d'objets et sur bande
- Par type de stockage
- Baies HDD traditionnelles
- Baies tout-flash (AFA)
- Stockage hybride
- Par type de centre de données
- Installations de colocation
- Hyperscalers / Fournisseurs de services en nuage
- Entreprises et périphérie
- Par utilisateur final
- Informatique et télécommunications
- BFSI
- Gouvernement et secteur public
- Médias et divertissement
- Santé et sciences de la vie
- Industrie manufacturière
- Par facteur de forme
- Monté en rack
- Lame et modulaire
- Désagrégé / Composable
- Par interface
- SAS / SATA
- NVMe
- Canal fibre et iSCSI
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a commencé par l'établissement d'une base factuelle sur l'activité des centres de données en Autriche, la demande de matériel et la croissance des données, puis par la conversion de ces signaux en logique de dépenses de stockage. Des sources publiques ont été utilisées pour ancrer les hypothèses relatives au contexte TIC, notamment Statistics Austria, Eurostat pour les indicateurs d'intensité numérique et de cloud, et RTR Austria pour les indices relatifs aux télécommunications et à la connectivité.
Nous avons également consulté des sources telles que la Commission européenne pour l'orientation des politiques, ENTSO-E pour le contexte du système électrique qui influence les choix opérationnels des centres de données, et les indicateurs de l'OCDE pour des signaux plus larges sur l'investissement numérique. Les dépôts d'entreprises, les présentations aux investisseurs, les sites web d'associations et la presse spécialisée ont été utilisés pour recouper les priorités de dépenses. Pour orienter la tarification et l'axe technologique, nous avons utilisé une base de données d'importation et d'exportation au niveau des expéditions ainsi qu'une base de données de brevets afin de confirmer l'orientation des composants clés. Cette liste est illustrative, et de nombreuses autres sources publiques et payantes ont été consultées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Des entretiens et enquêtes avec des fournisseurs de stockage, des exploitants de centres de données, des distributeurs de technologies et des responsables de l'infrastructure d'entreprise situés en Autriche sont utilisés pour tester les données secondaires. Les répondants aident à clarifier le calendrier de renouvellement du stockage, le mix de déploiement, la capacité utilisable et les prix d'achat, ce qui permet de comparer ces apports au modèle de demande autrichien avant la fixation de l'estimation finale.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 26 % | Dirigeants (CXO) : 15 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 30 % |
| Acteurs plus petits : 25 % | Managers : 55 % |
Dimensionnement et prévisions du marché
Le marché a d'abord été reconstruit à l'aide d'une approche descendante qui relie les signaux de développement des centres de données en Autriche et de croissance des données à la demande de stockage, qui est ensuite convertie en valeur grâce à la tarification et au mix de déploiement. Ce qui a rendu le modèle exploitable, c'est le fait de maintenir des intrants proches du comportement d'achat observé, puis de vérifier ces intrants au moyen d'entretiens avant de finaliser les totaux.
Les principaux intrants comprenaient les ajouts de capacité des centres de données en Autriche et les schémas d'utilisation, les cycles de renouvellement du stockage pour les baies d'entreprise et de fournisseurs de services, la répartition entre l'utilisation de la flash et des disques durs (HDD) selon la charge de travail, la capacité utilisable moyenne par système après redondance, et l'évolution typique du prix par téraoctet au fil du temps. Nous avons également suivi l'adoption de la sauvegarde et de la reprise après sinistre ainsi que l'évolution vers des configurations à plus haute densité, car ces facteurs modifient la capacité expédiée et les dépenses au cours d'une année donnée.
Les prévisions ont été élaborées à l'aide d'une analyse de scénarios soutenue par un lissage des séries chronologiques pour les variables de prix et de renouvellement. Les scénarios ont ensuite été filtrés en fonction des attentes des personnes interrogées concernant la budgétisation et le calendrier d'achat pour les renouvellements de stockage. Une approximation ascendante sélective a été utilisée comme contrôle croisé, en multipliant les points de prix des systèmes échantillonnés par les volumes d'expédition estimés à partir de vérifications auprès des canaux de distribution et d'indices publics. Lorsque la divulgation est limitée pour les installations plus petites, les écarts ont été traités en appliquant des taux de pénétration prudents.
Validation des données et cycle de mise à jour
La validation a été effectuée par triangulation entre des signaux indépendants, suivie de contrôles de cohérence sur plusieurs années afin que les pics d'une seule année ne déforment pas la tendance. Lorsque les résultats du modèle étaient en contradiction avec l'activité d'infrastructure connue, l'orientation des prix ou le calendrier de remplacement, les hypothèses ont été revues. Si nécessaire, les répondants ont été recontactés pour confirmer les changements.
Avant validation finale, le fichier de dimensionnement complet fait l'objet d'un examen en plusieurs étapes, comprenant des contrôles d'anomalies par un second analyste et une vérification finale de cohérence par rapport à des indicateurs plus larges des dépenses d'infrastructure informatique dans le pays. Les rapports sont mis à jour annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants se produisent. Un examen final avant livraison est réalisé afin que les clients reçoivent la vision la plus récente.
Comparaison de la taille du marché du stockage des centres de données en Autriche selon Mordor Intelligence par rapport à d'autres estimations publiées
Les valeurs de marché publiées peuvent différer même lorsque le nom du marché semble identique, car les périmètres, la logique de tarification et le calendrier des mises à jour ne sont pas alignés entre les différents éditeurs. Pour les acheteurs, l'aspect pratique consiste à comprendre ce qui est comptabilisé comme stockage de centre de données, quelle année est considérée comme base, et comment les hypothèses évoluent à mesure que le mix d'achat change.
Les fourchettes de prix par téraoctet observées proviennent de vérifications auprès des canaux de distribution, du calendrier de renouvellement du stockage partagé par les opérateurs, et des signaux d'expansion des installations en Autriche. Ces éléments constituent les preuves utilisées pour maintenir l'estimation de Mordor Intelligence centrée sur les baies de stockage et les logiciels associés déployés au sein des centres de données situés dans le pays, et pour exclure le stockage d'entreprise général situé hors de ces sites.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 180 milliards USD (2025) | |
| Cabinet de conseil mondial A | 706,83 millions USD (2025) | Utilise une vision plus large des composants qui peut mélanger le stockage des centres de données avec le stockage d'entreprise général et la diffusion cloud, et elle est moins explicite sur la manière dont les déploiements propres à l'Autriche sont séparés des agrégations régionales. |
| Portail sectoriel B | 466,06 millions USD (2020) | Ancre le dimensionnement à une année historique plus ancienne, et les hypothèses de prix et de renouvellement ne sont pas clairement réactualisées pour tenir compte de l'adoption actuelle du tout-flash et des configurations à plus haute densité, ce qui modifie sensiblement le résultat en valeur. |
Le tableau montre que l'écart s'explique principalement par ce qui est comptabilisé comme stockage au sein des centres de données et par la manière dont le comportement en matière de tarification et de renouvellement est ancré à une année de base. Lorsque les intrants du modèle sont rattachés à l'activité de capacité, aux cycles de remplacement et à des signaux de tarification réalistes, le chiffre final est plus facile à retracer à travers des étapes reproductibles et à actualiser au fil du temps.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché autrichien du stockage en centre de données ?
Le marché est évalué à 189,27 millions USD en 2026 et devrait atteindre 243,33 millions USD d'ici 2031, reflétant un TCAC de 5,15 %.
Comment les coûts de l'électricité en Autriche influencent-ils l'adoption du stockage ?
Des tarifs supérieurs à la moyenne poussent les opérateurs vers des baies flash économes en énergie et le refroidissement par immersion, accélérant la migration des systèmes HDD traditionnels.
Pourquoi la conformité est-elle un facteur d'achat majeur pour le stockage en Autriche ?
Le RGPD et les futures règles de l'UE sur l'intelligence artificielle exigent des pistes d'audit étendues et une traçabilité des données, favorisant les systèmes de stockage dotés de chiffrement intégré, de snapshots WORM et de fonctionnalités de conservation certifiées.
Quel segment d'utilisateurs finaux connaît la croissance la plus rapide ?
Les charges de travail BFSI progressent à un TCAC de 6,18 %, la banque numérique et la détection de fraudes assistée par intelligence artificielle stimulant la demande de stockage haute performance et sécurisé.
Dernière mise à jour de la page le:
- Marché du stockage des centres de données en Afrique
- Marché du stockage pour centres de données en Asie-Pacifique
- Marché du stockage des centres de données en Australie
- Marché du stockage pour centres de données en Belgique
- Marché brésilien du stockage pour centres de données
- Marché du stockage des centres de données au Canada
- Marché du stockage pour centres de données en Chine
- Marché du stockage des centres de données en Europe
- Marché du stockage des centres de données en France
- Marché du stockage pour centres de données à Hong Kong
- Marché du Stockage des Centres de Données en Inde
- Marché des centres de données à intelligence artificielle (IA) La demande mondiale d'installations d'IA, répartie par type d'installation, composant et niveau.
- Marché de la construction de centres de données La construction sur le marché mondial, couvrant le niveau, la taille d'installation et le type d'installation.
- Marché des serveurs pour centres de données Serveurs sur le marché mondial, couvrant le niveau, la taille d'installation et le type d'installation.



