
Tamanho e Participação do Mercado de Embalagens de Papelão Ondulado da Austrália
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 4.88 Bilhões de dólares |
| Tamanho do Mercado (2026) | 5.05 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.02 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 3.55 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Embalagens de Papelão Ondulado da Austrália por Mordor Intelligence
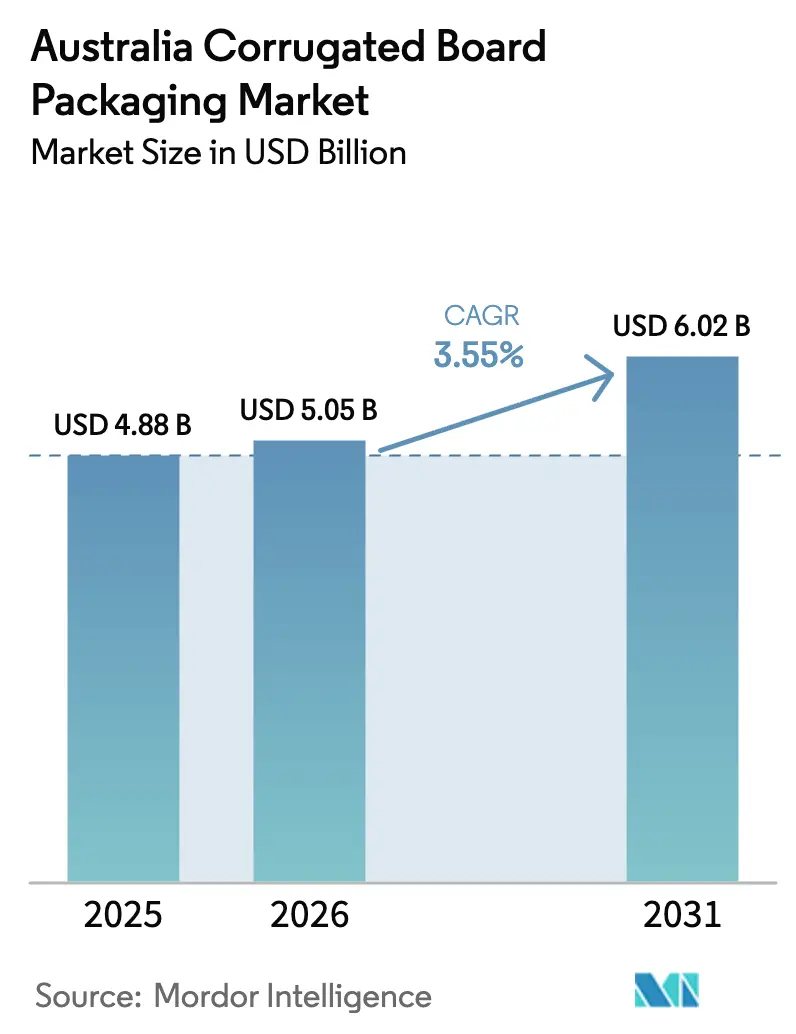
Espera-se que o tamanho do mercado de embalagens de papelão ondulado da Austrália cresça de USD 4,88 bilhões em 2025 para USD 5,05 bilhões em 2026, com previsão de atingir USD 6,02 bilhões até 2031, a um CAGR de 3,55% no período de 2026 a 2031. A expansão é sustentada pelo crescimento no volume de encomendas do comércio eletrônico, pela modernização de reciclagem apoiada pelos estados e pela mudança dos fabricantes em direção a sistemas de caixas sob demanda que reduzem o desperdício de estoque ao mesmo tempo em que aumentam a personalização. A demanda doméstica de alimentos e bebidas garante estabilidade de volume de base, mesmo com as estratégias de marca própria elevando o padrão para diferenciação nas prateleiras. Os setores de produtos frescos para exportação e de vinhos diversificam ainda mais os fluxos de volume, protegendo o setor das oscilações cíclicas no consumo doméstico. Ao mesmo tempo, a automação e a impressão digital estão reduzindo os comprimentos mínimos de tiragem economicamente viáveis, permitindo que conversores menores concorram por contas de nicho tradicionalmente dominadas por grandes produtores integrados. Coletivamente, essas mudanças estruturais posicionam o setor como um laboratório regional para inovação em economia circular e modelos de atendimento habilitados por tecnologia.
Principais Conclusões do Relatório
- Por usuário final, alimentos e bebidas representaram 34,62% da participação do mercado de embalagens de papelão ondulado australiano em 2025, enquanto o comércio eletrônico deve expandir a um CAGR de 5,05% até 2031.
- Por tipo de papelão, os produtos de parede simples representaram 38,74% do tamanho do mercado de embalagens de papelão ondulado australiano em 2025, enquanto os tipos de parede tripla devem crescer a um CAGR de 4,18% até 2031.
- Por perfil de onda, a onda C liderou com 31,93% do tamanho do mercado de embalagens de papelão ondulado australiano em 2025, enquanto os formatos de microonda avançam a um CAGR de 4,71% até 2031.
- Por tecnologia de impressão, as prensas flexográficas responderam por 28,08% do tamanho do mercado de embalagens de papelão ondulado australiano em 2025; a impressão digital é o segmento de crescimento mais rápido, com um CAGR projetado de 5,78% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Embalagens de Papelão Ondulado da Austrália
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Boom no volume de encomendas do comércio eletrônico | +1.2% | Nacional, concentrado nas áreas metropolitanas de Sydney, Melbourne e Brisbane | Curto prazo (≤ 2 anos) |
| Expansão de marcas próprias no varejo de supermercados | +0.8% | Nacional, com maior impacto nos mercados regionais | Médio prazo (2 a 4 anos) |
| Financiamento estadual para modernização da reciclagem | +0.6% | Queensland, Nova Gales do Sul, Victoria, Austrália Ocidental | Médio prazo (2 a 4 anos) |
| Automação de armazéns e adoção de caixas sob demanda | +0.4% | Nacional, adoção antecipada nos principais centros de distribuição | Longo prazo (≥ 4 anos) |
| Exportações de produtos frescos em cadeia de frio | +0.3% | Regiões voltadas para exportação: Tasmânia, Austrália Meridional, Austrália Ocidental | Médio prazo (2 a 4 anos) |
| Linhas de embalagem com ajuste ao produto habilitadas por IA | +0.2% | Nacional, concentrado nos principais centros de fabricação | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Boom no Volume de Encomendas do Comércio Eletrônico
O volume recorde de despachos de encomendas está forçando os conversores a projetar caixas que resistam à triagem automatizada, às rotas de última milha com múltiplas transferências e aos processos de devolução convenientes para o cliente.[1]Agência Australiana de Estatísticas, "Comércio Varejista, Austrália," abs.gov.au A precificação por peso dimensional da Australia Post recompensa embalagens de tamanho adequado, acelerando a adoção de designs de corte preciso que minimizam o preenchimento de espaços vazios. O papelão de parede tripla, embora represente uma fatia menor do consumo, está crescendo à medida que os comerciantes online pagam um prêmio por maior resistência ao esmagamento. O boom também estimula a demanda por gráficos de rastreamento impressos em pequenos lotes, um ponto forte para as prensas digitais. Como os centros de encomendas estão localizados próximos às três maiores metrópoles do país, os conversores com plantas descentralizadas reduzem os prazos de entrega e conquistam contratos de nível de serviço que os tradicionais moinhos centralizados têm dificuldade em atender.
Expansão de Marcas Próprias no Varejo de Supermercados
As redes de supermercados estão apostando nas linhas de marca própria para defender suas margens, e a embalagem tornou-se uma ferramenta de branding de primeira linha. Os varejistas agora encomendam temas sazonais em tiragens curtas e SKUs específicos por região, o que justifica o custo unitário mais elevado da impressão digital ao mesmo tempo em que reduz o tempo de inatividade para troca de matrizes. O aumento dos custos de insumos — os custos de papelão ondulado subiram aproximadamente 30% desde 2022 — pressiona os fabricantes de alimentos a repensar os formatos de embalagem que otimizem tanto a presença nas prateleiras quanto a densidade de paletes. Os conversores que oferecem serviços de design ajudam os varejistas a conciliar as ambições de branding com as regras de reciclabilidade da APCO, gerando receita consultiva baseada em honorários além da venda de caixas em branco. Essa colaboração é particularmente pronunciada em caixas para produtos hortifrutigranjeiros, onde extensores de vida útil, como revestimentos respiráveis, reforçam a qualidade dos produtos frescos.
Financiamento Estadual para Modernização da Reciclagem
Os gastos estaduais agregados que superam USD 100 milhões estão construindo centros de recuperação de fibras adjacentes às principais regiões consumidoras, estreitando o ciclo de abastecimento para liner reciclado. A garantia de absorção de fardos oferece aos moinhos insumos de matéria-prima previsíveis, reduzindo a exposição às importações de liner kraft e às oscilações cambiais voláteis. O programa ReMiQ de Queensland, por exemplo, financia sensores de detecção de contaminação que aumentam o rendimento de fibras recuperadas, aprimorando a economia dos moinhos sem subsídios federais. As plantas localizadas dentro do raio de transporte rodoviário desses centros garantem economias de frete e acesso preferencial a fibras secundárias de alta qualidade, evidenciando como a política pública está moldando a geografia competitiva.
Automação de Armazéns e Adoção de Caixas sob Demanda
As estações de embalagem em linha que geram caixas personalizadas na esteira de saída reduzem o estoque específico por SKU e liberam espaço no armazém. A aquisição da Packsize pela Visy incorpora essa capacidade dentro de uma cadeia de valor integrada de papelão para embalagem e conversão, conferindo ao líder de mercado uma solução que poucos concorrentes conseguem replicar. O equipamento também sobreimprime dados variáveis, como códigos de roteamento de última milha, unindo personalização estrutural e gráfica em uma única passagem. Embora exija alto investimento de capital, os primeiros adotantes relatam reduções mensuráveis no desperdício de papelão ondulado — um ganho ambiental que ressoa com os varejistas que buscam a meta de 100% de reciclabilidade da APCO. Os conversores menores enfrentam um dilema entre desenvolver internamente ou estabelecer parcerias, à medida que a tecnologia remodela as expectativas de serviço.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do preço da celulose de liner kraft | -0.9% | Nacional, com maior impacto nos fabricantes dependentes de importações | Curto prazo (≤ 2 anos) |
| Gargalos de capacidade no transporte ferroviário de cargas | -0.5% | Rotas interestaduais, particularmente o corredor Melbourne-Sydney-Brisbane | Médio prazo (2 a 4 anos) |
| Escassez de mão de obra qualificada na conversão | -0.4% | Nacional, concentrado nos principais centros de fabricação | Médio prazo (2 a 4 anos) |
| Risco de ajuste de fronteira de carbono nas importações (sub-relatado) | -0.3% | Nacional, afetando fabricantes e clientes dependentes de importações | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Preço da Celulose de Liner Kraft
A capacidade doméstica limitada de celulose expõe os conversores às oscilações de preços globais amplificadas pelas variações cambiais. Os picos ocorridos em 2024 forçaram vários produtores independentes a renegociar o fornecimento trimestral ou a manter estoques mais elevados financiados a taxas de juros crescentes. Os grandes produtores integrados se protegem com contratos de fibra de prazo mais longo, ampliando as diferenças de custo que se manifestam nas rodadas de licitação. A volatilidade também complica os compromissos de preço fixo buscados por grandes varejistas e envasadores de bebidas, provocando renegociações mais frequentes e corroendo a confiança nos marcos de longo prazo.
Gargalos de Capacidade no Transporte Ferroviário de Cargas
A rede intermodal da costa leste da Austrália opera próxima à saturação, e qualquer perturbação repercute no fluxo de entrada de matérias-primas e nas entregas de caixas acabadas.[2]Departamento de Infraestrutura, Transportes e Desenvolvimento Regional, "Prioridades de Frete e Cadeia de Suprimentos," infrastructure.gov.au Quando os vagões não estão disponíveis, os moinhos recorrem ao transporte rodoviário, o que eleva os custos por quilômetro e as emissões de carbono — contrariando as metas da APCO. Os conversores localizados fora dos pontos de congestionamento, como os centros regionais de Nova Gales do Sul, comercializam cada vez mais a resiliência da cadeia de suprimentos como diferencial, redirecionando o estoque de chapas por rodovia apenas nos "últimos 100 quilômetros".
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Setor de Usuário Final: O Comércio Eletrônico Impulsiona a Inovação em Embalagens
A demanda do comércio eletrônico está remodelando o mercado de embalagens de papelão ondulado da Austrália, mesmo que alimentos e bebidas tenham liderado o volume em 2024. As remessas de parcelas individuais exigem designs resistentes a impactos, formatos de múltiplas profundidades e códigos legíveis para classificadores automatizados. As vendas online de eletrônicos acrescentam a necessidade de proteção contra descarga eletrostática, enquanto as marcas de cosméticos pagam prêmios pela estética de unboxing que reforça o marketing nas redes sociais. Os processadores de alimentos, afetados por um aumento de 30% nos custos de embalagem desde 2022, agora codesenvolvem inserções modulares que estabilizam os produtos em múltiplos tamanhos de SKU sem necessidade de alterações nas ferramentas.
À medida que as políticas de devolução se tornam um diferencial competitivo, as caixas amigáveis à logística reversa equipadas com tiras de fácil abertura conquistam a preferência dos varejistas. Enquanto isso, o tamanho do mercado de embalagens de papelão ondulado da Austrália vinculado a produtos frescos voltados para exportação cresce à medida que os produtores testam revestimentos resistentes à água em conformidade com as regras fitossanitárias asiáticas. Coletivamente, essas mudanças desviam o capital para pesquisa e desenvolvimento em vez de pura capacidade, sinalizando uma transição do fornecimento de commodities para a venda baseada em soluções.


Por Tipo de Papelão: A Dominância da Parede Simples Enfrenta o Crescimento da Parede Tripla
A parede simples ainda representa a pluralidade da tonelagem graças à sua relação custo-peso em unidades de supermercado e display. No entanto, a tolerância a danos no trânsito nos canais direto ao consumidor é menor, levando alguns compradores a optar por caixas de parede tripla que substituem a madeira em produtos volumosos. A economia de peso reduz os sobretaxas de frete aéreo nas exportações de frutas premium, proporcionando uma compensação de margem frente ao custo mais elevado do papelão. Os fabricantes capitalizam oferecendo parede dupla híbrida com resistência de borda reforçada, equilibrando proteção e precificação.
Os investimentos em gramagens de papel mais leves também ajudam a defender a participação da parede simples, permitindo a redução de espessura sem comprometer a resistência ao empilhamento. Os mandatos de reciclabilidade da APCO favorecem o papelão ondulado em detrimento dos substratos compostos, mantendo o tamanho do mercado de embalagens de papelão ondulado da Austrália para parede simples relativamente estável, mesmo com o surgimento de novos nichos para construções mais pesadas.
Por Tipo de Onda: A Liderança da Onda C é Desafiada pela Inovação em Microonda
O perfil de desempenho intermediário da onda C garante sua dominância nas caixas de transporte padrão, mas os designs de prateleira prontos para uso em evolução voltam a atenção para microondas mais finas que aceitam gráficos de alta resolução. Os varejistas apreciam a economia de espaço nas prateleiras, mantendo resistência à compressão suficiente para a logística mista. A microonda combinada com impressão digital preenche a lacuna entre o papelão ondulado e as caixas dobráveis, abrindo caminho para embalagens premium de confeitaria que buscam alternativas ao plástico.
Soluções de controle de temperatura, como o TailorTemp da DS Smith, ilustram como a engenharia de ondas sustenta inovações funcionais ao incorporar cavidades de isolamento sem espumas exóticas. Embora os custos de material de microonda permaneçam elevados, a escala e a economia de impressão sob demanda estão reduzindo a diferença, sugerindo uma substituição mais ampla no futuro.

Por Tecnologia de Impressão: A Transformação Digital se Acelera
A rede consolidada e a economia da flexografia mantêm-na na posição de liderança para trabalhos de alto volume em bens de consumo de giro rápido. No entanto, o crescimento anualizado da impressão digital supera qualquer outro processo, à medida que os conversores buscam mudanças de cor sob demanda, codificação serial e gráficos versionados. O investimento da Opal Fibre Packaging em 2024 demonstra a capacidade se deslocando para jato de tinta de passagem única que elimina matrizes e lavagens de formulação.
Fluxos de trabalho híbridos — digital para dados variáveis sobre bases flexográficas pré-impressas — estão, por sua vez, comprimindo a laminação litográfica em tiragens de volume médio. As métricas de produtividade de capital sustentam a tese: as trocas de linha digital medidas em minutos desbloqueiam a lucratividade mesmo com algumas centenas de caixas por design, alinhando-se perfeitamente com a proliferação de SKUs de marca própria.
Análise Geográfica
Nova Gales do Sul e Victoria, com alta densidade populacional, dominam o consumo e abrigam a maioria dos moinhos integrados. Sydney e Melbourne também ancoram as zonas de atendimento do comércio eletrônico, tornando indispensável a capacidade de conversão com resposta rápida. Queensland aproveita USD 55 milhões em subsídios de reciclagem para fomentar um fornecimento de fibras em circuito fechado próximo aos corredores de exportação de produtos agrícolas, atraindo plantas de caixas que reduzem a quilometragem de matéria-prima de entrada. As exportações minerais e o volume agrícola da Austrália Ocidental impulsionam a demanda por papelão ondulado de alta resistência; o isolamento geográfico incentiva fábricas locais que evitam os custosos trajetos de caminhão transcontinentais.
A rota vinícola da Austrália Meridional impulsiona liners especiais resistentes à umidade que estabilizam a umidade durante o trânsito de envelhecimento em barris. A Tasmânia, embora pequena em população, alcança relevância desproporcional por meio de remessas de cerejas de alto valor que necessitam de embalagens ventiladas e termicamente estáveis para garantir preços premium nas prateleiras asiáticas. A base industrial do Território do Norte é modesta, mas projetos de mineração periodicamente geram picos de pedidos de embalagens a granel, recompensando os conversores com capacidade flexível.
Os gargalos de transporte ferroviário ao longo da espinha dorsal da costa leste direcionam parte dos investimentos para a conversão satélite no interior de Nova Gales do Sul, reduzindo a dependência dos congestionados elos intermodais. Essas instalações distribuídas permitem a entrega no dia seguinte de chapas para plantas de caixas independentes, um diferencial de serviço que os grandes players metropolitanos consolidados têm dificuldade em igualar sem duplicar ativos.
Panorama regulatório
A Austrália opera um regime de corresponsabilidade regulatória para embalagens, ancorado na National Environment Protection (Used Packaging Materials) Measure 2011 (NEPM), com administração prática por meio da Australian Packaging Covenant Organisation (APCO). Sob a NEPM, empresas com faturamento anual igual ou superior a AUD 5 milhões devem aderir ao Australian Packaging Covenant ou cumprir obrigações equivalentes, com relatórios direcionados às agências ambientais estaduais ou territoriais relevantes. Para muitos proprietários de marcas e seus fornecedores de papelão ondulado, isso torna, na prática, a participação na APCO e a documentação associada um pré-requisito comercial.
Normas e requisitos de embalagens para alimentos também influenciam as especificações e a conformidade do papelão ondulado. A Standards Australia publicou a AS 3537:2024 para caixas e blanks de papelão ondulado de uso geral, enquanto os requisitos da Food Standards Australia New Zealand (FSANZ), incluindo a Standard 3.2.2, regem a adequação ao uso e os controles de contaminação para embalagens de alimentos destinadas ao setor de alimentos e bebidas. Paralelamente, o Department of Climate Change, Energy, the Environment and Water (DCCEEW) fez referência a um trabalho contínuo de reforma regulatória de embalagens, mas as novas diretrizes regulatórias nacionais não estão em vigor até meados de 2026, deixando a atual conformidade impulsionada pela NEPM e pela APCO como o regime operante.
Análise da cadeia de valor
A cadeia de valor começa com o fornecimento de fibras, abrangendo liner kraft virgem e OCC reciclado, passa então pela fabricação de papel e cartão-liner, corrugação e conversão (corte e vinco, impressão flexográfica e digital), e finalmente pela distribuição aos usuários finais, como alimentos e bebidas, comércio eletrônico e exportadores de produtos agrícolas. A integração vertical continua sendo uma característica definidora para os principais participantes, combinando coleta de fibras recuperadas, produção de papel reciclado e liner, e operações de conversão para reduzir a exposição a variações nos custos de celulose e energia, ao mesmo tempo em que garante a qualidade dos insumos para aplicações de desempenho crítico.
Na Austrália, a confiabilidade logística e de abastecimento é especialmente importante devido às restrições no corredor de frete da costa leste mencionado no contexto de mercado. Movimentos recentes mostram como esse foco operacional está se traduzindo em decisões de capacidade e rede: a Visy destaca sua capacidade de conversão de alto rendimento, incluindo sua unidade em Hemmant, Queensland, para produção diária muito elevada de caixas, enquanto a integração voltada à construção de escala também está remodelando redes independentes, como a Abbe finalizando a integração das operações australianas da Oji Fibre Solutions em abril de 2026 para consolidar a fabricação e a logística em nível nacional. As importações adicionam pressão adicional a montante, com volumes de importação de papel de grau embalagem relatados como crescentes no ano encerrado em maio de 2025, reforçando o valor da disciplina de compras, do planejamento de estoque e dos nós de conversão próximos ao cliente para os níveis de serviço.
Cenário Competitivo
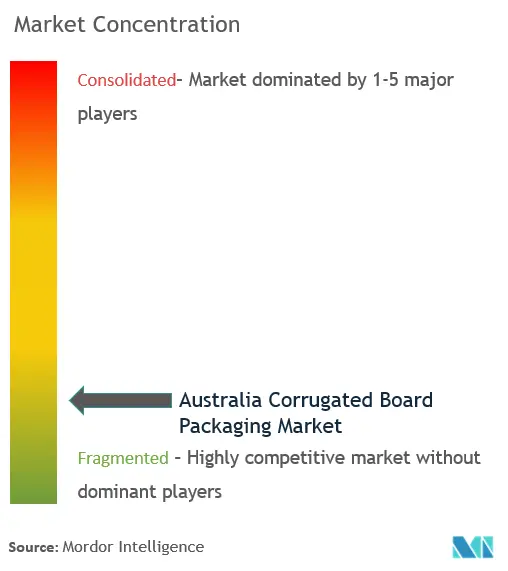
O mercado é moderadamente concentrado: Visy, Opal, Pratt Industries e incumbentes globais como DS Smith detêm massa crítica no fornecimento de liner, capacidade de conversão e coleta de fibras recuperadas. A integração vertical, do moinho de papel aos coletores de reciclagem, fortalece as vantagens de aquisição, especialmente durante os picos do liner kraft. A aquisição da Packsize pela Visy incorpora tecnologia proprietária sob demanda em sua rede, enquanto a expansão de USD 5 bilhões da Pratt destina capacidade de parede múltipla que poderá alterar a participação de mercado futura. O realinhamento da força de trabalho da Opal sublinha os imperativos de disciplina de custos à medida que as prensas digitais substituem as configurações intensivas em mão de obra.
Disruptores de nicho implantam linhas de corte sob demanda orientadas por IA, visando empresas de comércio eletrônico de médio porte frustradas com pedidos mínimos rígidos. Os depósitos de patentes sobre revestimentos de barreira resistentes à água sugerem novos campos de batalha nas embalagens para exportação de produtos agrícolas. As parcerias de substratos sustentáveis — como a da Amcor com a Kolon Industries em PET quimicamente reciclado, por exemplo — sinalizam que os produtores de papelão ondulado estão se protegendo com pesquisa e desenvolvimento em materiais adjacentes, ampliando a participação na carteira de clientes.
O regime de conformidade da APCO eleva as apostas: os conversores hábeis em documentação e rastreabilidade garantem contratos com varejistas atentos ao risco reputacional. Os ciclos de investimento em automação provavelmente ampliarão o abismo de desempenho entre líderes e retardatários em tecnologia, impulsionando uma consolidação seletiva, mas sem chegar a um monopólio devido à diversidade dos nós de demanda regionais.
Líderes do Setor de Embalagens de Papelão Ondulado da Austrália
Visy Industries Holdings Pty Ltd
Opal Fibre Packaging (Paper Australia Pty Ltd)
Oji Fibre Solutions (Australia) Pty Ltd
Amcor plc
Orora Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Nós de fabricação e distribuição regionais alinhados com os corredores de produção primária criam um espaço em branco prático para fornecedores de papelão ondulado que atendem clientes de produtos agrícolas, alimentos e bebidas que priorizam prazos de entrega curtos e menor exposição a fretes. Isso se reflete na abertura, pela Visy, de um novo hub de embalagens em Devonport, Tasmânia, em fevereiro de 2026, para atender à demanda local de agricultura e de alimentos e bebidas, alinhando a alocação de capacidade a volumes sazonais e orientados à exportação. O congestionamento do frete na costa leste mencionado no contexto de mercado também aumenta o valor de redes multissite e conversão satélite, que podem ajudar a manter o serviço quando ocorrem interrupções intermodais.
A capacidade de design de embalagens orientado à conformidade e de relatórios também sustenta camadas de serviço monetizáveis além da caixa em si, já que as obrigações de corresponsabilidade permanecem ativas sob a estrutura da NEPM e da APCO. Investimentos em conteúdo reciclado e infraestrutura de circularidade, incluindo programas estaduais de modernização da reciclagem citados no contexto do relatório, sustentam oportunidades para fábricas e conversores capazes de garantir fibra recuperada de alta qualidade e transformá-la em formatos de papelão ondulado voltados ao desempenho para cadeias de suprimento automatizadas e de alimentos. A capacitação em dados também está começando a entrar nos requisitos dos clientes: a Opal Packaging Plus firmou parceria com a Phantm em fevereiro de 2026 para desenvolver um ativo de dados de embalagens voltado à melhoria de relatórios e conformidade regulatória, sinalizando demanda por rastreabilidade e documentação que os conversores de papelão ondulado podem combinar com programas de design para reciclabilidade e embalagens em tamanho adequado.
Desenvolvimentos recentes do setor
- Fevereiro de 2026: a Visy abriu um novo hub de embalagens em Devonport, Tasmânia, incluindo um armazém de 8.500 metros quadrados para fornecer embalagens de papelão a clientes locais de agricultura, alimentos e bebidas. A presença regional adicional apoia um retorno mais rápido e reduz a complexidade do frete para produtores da Tasmânia que exigem acesso consistente a formatos de papelão ondulado.
- Fevereiro de 2026: a Opal Packaging Plus firmou parceria com a empresa de tecnologia de embalagens Phantm para desenvolver um ativo de dados de embalagens focado em relatórios aprimorados e conformidade regulatória. A colaboração fortalece a capacidade da Opal de atender proprietários de marcas que precisam de melhor inteligência e documentação de embalagens à medida que os requisitos de corresponsabilidade se tornam mais rígidos.
- Novembro de 2024: a Amcor firmou parceria com a Kolon Industries para ampliar a escala de PET reciclado quimicamente e polietileno furanoato de base biológica, expandindo o acesso a materiais de embalagem de menor impacto. Embora não seja específico para papelão ondulado, o movimento influencia programas mais amplos de sustentabilidade de embalagens na Austrália e prioridades de compras contra os quais os fornecedores de papelão ondulado competem cada vez mais em aplicações secundárias e adjacentes.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Este mercado abrange o valor das embalagens de papelão ondulado vendidas e utilizadas na Austrália, incluindo caixas de papelão ondulado e formatos de embalagem relacionados feitos de papelão ondulado para envio, armazenamento e proteção de produtos em diversos setores.
Exclusões de escopo: exclui embalagens de papel não corrugado (como caixas dobráveis), embalagens flexíveis e formatos de embalagem de plástico, metal ou vidro.
Visão geral da segmentação
- Por Setor de Usuário Final
- Alimentos
- Alimentos Processados
- Alimentos Frescos e Produtos Hortifrutigranjeiros
- Bebidas
- Comércio Eletrônico
- Elétrico e Eletrônico
- Cuidados Pessoais e Cosméticos
- Outros Setores de Usuários Finais
- Alimentos
- Por Tipo de Papelão
- Face Simples
- Parede Simples
- Parede Dupla
- Parede Tripla
- Por Tipo de Onda
- Onda A
- Onda B
- Onda C
- Onda E
- Onda F e Microondas
- Por Tecnologia de Impressão
- Flexográfica
- Digital
- Laminação Litográfica
- Outras Tecnologias de Impressão
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
Começamos construindo uma base factual sobre a demanda de embalagens na Austrália e os fluxos de materiais de papelão ondulado, e então a refinamos para as aplicações de embalagens de papelão ondulado. Fontes públicas nos ajudam a ancorar a direção e a escala, especialmente quando a demanda varia com o comércio eletrônico, a distribuição de alimentos e a produção industrial.
Para o trabalho documental, contamos com fontes como o Australian Bureau of Statistics para indicadores de produção, comércio e setor, e a Australian Packaging Covenant Organisation para metas de embalagens e sinais de progresso. Também consultamos publicações governamentais sobre meio ambiente e programas de reciclagem, séries alfandegárias de importação e exportação para itens de papel e papelão, e referências técnicas de periódicos revisados por pares sobre embalagens e materiais. Relatórios anuais de empresas, apresentações a investidores e comunicados de associações setoriais são usados para entender adições de capacidade, mudanças de grau e cronogramas de investimento, apoiados por assinaturas pagas para dados financeiros de empresas e triagem de notícias, buscas de patentes e verificações de comércio no nível de embarque, quando necessário. Essas fontes não são exaustivas, e muitos documentos e conjuntos de dados públicos adicionais foram revisados para coletar insumos, validar premissas e esclarecer lacunas.
Entrevistas e pesquisas primárias
O trabalho primário é usado para testar como a demanda de papelão ondulado está se comportando por uso final e para converter os indicadores da pesquisa documental em volumes e preços realistas para o modelo. Conversamos com conversores de embalagens, fornecedores de materiais, distribuidores e grandes compradores de embalagens dos setores de alimentos, bebidas, atendimento de comércio eletrônico, manufatura e saúde, para que as premissas sobre mix de caixas, preferências de flauta e necessidades de impressão possam ser confirmadas e corrigidas.
Distribuição dos respondentes da pesquisa de campo primária
| Tipo de empresa | Posição do respondente |
|---|---|
| Nível superior: 29% | CXOs: 12% |
| Nível médio: 57% | Líderes funcionais/de unidade: 36% |
| Participantes menores: 14% | Gerentes: 52% |
Dimensionamento e previsão de mercado
O valor do mercado é construído usando uma abordagem top-down, na qual a demanda de embalagens é reconstruída a partir da atividade de uso final na Austrália e dos padrões de adoção de papelão ondulado, e então convertida em valor usando níveis de preço observados. Quando a lógica é montada e os totais são produzidos, nós os corroboramos com aproximações bottom-up seletivas, como divisões de receita de conversores, verificações amostradas de preço por caixa ou preço por metro quadrado, e feedback de canal sobre mudanças de volume.
Os insumos relevantes neste mercado incluem volumes de encomendas de comércio eletrônico e tendências de atendimento, atividade de produção e distribuição de alimentos e bebidas, produção industrial e necessidades de embarque ligadas à exportação, disponibilidade de fibra reciclada e pressão de preços, e a mudança em direção à automação e a configurações de caixa por demanda que podem alterar o desperdício e as especificações das caixas. O mix de tecnologia de impressão também é acompanhado, pois maior impressão e personalização normalmente elevam os preços médios de venda, mesmo quando a tonelagem é estável. Quando os dados diretos são escassos, as lacunas são tratadas usando intervalos delimitados de entrevistas, seguidos de verificações de sensibilidade para que o modelo não reaja de forma exagerada a sinais isolados.
Para a previsão, usamos análise de cenários apoiada por suavização simples de séries temporais em indicadores-chave de demanda, e então ajustamos a trajetória com base no que compradores e fornecedores esperam em termos de prazos de entrega, redefinições de preços e metas de conteúdo reciclado. A previsão é mantida prática, e as premissas são vinculadas a variáveis que podem ser monitoradas anualmente.
Validação de dados e ciclo de atualização
Os resultados são validados por meio de múltiplas verificações, onde os resultados são comparados com sinais independentes, como movimentos comerciais, anúncios de capacidade e investimento, e níveis de atividade de usuários finais. Se algum número parecer fora de linha, os fatores são reabertos e as premissas-chave são retestadas com chamadas de acompanhamento, antes que a visão final seja aprovada.
Uma segunda revisão do analista é usada para detectar problemas de consistência entre os anos, incluindo mudanças de preço, volume e mix que não correspondem ao comportamento do mercado. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais que podem alterar a demanda, a oferta ou os preços. Antes da entrega, realizamos uma última revisão atualizada para que o cliente receba uma visão atualizada alinhada aos dados mais recentes disponíveis.
Dimensionamento do mercado australiano de embalagens de papelão ondulado da Mordor Intelligence comparado com outras estimativas publicadas
Os tamanhos de mercado publicados para embalagens de papelão ondulado na Austrália podem parecer bastante distantes entre si porque as empresas escolhem diferentes limites de escopo, definições de preço e momentos para atualizações de moeda e inflação. A tabela ajuda a mostrar como escolhas como incluir a receita de fabricação, contar embalagens de papel adjacentes ou usar diferentes anos-base podem levar os totais em direções diferentes.
A tabela de referência mostra uma dispersão que decorre principalmente do que é contabilizado como valor de embalagens de papelão ondulado e de como os preços médios de venda são construídos, especialmente quando o mix de produtos muda entre remetentes de comércio eletrônico e caixas industriais mais pesadas. No modelo da Mordor Intelligence, o valor é limitado às embalagens de papelão ondulado vendidas para usos finais na Austrália, e não inclui embalagens de papel não corrugado ou categorias mais amplas de contêineres de papelão, que podem elevar outros totais publicados quando combinados.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 4,88 bilhões de USD (2025) | |
| Base de Dados do Setor A | 4,20 bilhões de USD (2026) | Frequentemente alinhado a relatórios de receita de fabricação, que podem excluir serviços de embalagem a jusante e deixar de captar a demanda de produtos embalados importados, e pode usar uma conversão diferente para o momento de AUD para USD. |
| Revista Especializada B | 5,60 bilhões de USD (2025) | Pode agrupar embalagens de papelão ondulado com formatos adjacentes de embalagem de papel e papelão, e pode aplicar uma premissa de aumento de preço médio de venda mais rápida sem separar as mudanças no mix de caixas e na especificação de impressão. |
Analisando os três números, a diferença é explicada principalmente por limites de escopo e lógica de preços, e não por uma divergência quanto à direção geral da demanda de embalagens. Ao manter o escopo restrito exclusivamente a embalagens de papelão ondulado, e ao verificar os preços em relação ao que os compradores relatam pagar nos principais usos finais, o número final permanece rastreável a fatores claros e etapas repetíveis.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de embalagens de papelão ondulado da Austrália?
Está avaliado em USD 5,05 bilhões em 2026, com projeção de atingir USD 6,02 bilhões até 2031.
Com que velocidade o comércio eletrônico está impulsionando a demanda por papelão ondulado na Austrália?
O segmento de comércio eletrônico está crescendo a um CAGR de 5,05% no período de 2026 a 2031, superando todas as outras categorias de uso final.
Qual tipo de papelão está ganhando mais impulso?
Os tipos de parede tripla têm previsão de expansão a um CAGR de 4,18% no período de 2026 a 2031, impulsionados por remessas de exportação de alta resistência e de comércio eletrônico volumoso.
Por que as microondas são importantes para as embalagens de varejo?
Elas combinam finura que economiza espaço com compatibilidade de impressão de alta resolução, aprimorando o apelo nas prateleiras sem sacrificar a proteção.
Como o financiamento estadual para reciclagem afetará a segurança do fornecimento?
Investimentos superiores a USD 100 milhões estão criando centros regionais de recuperação de fibras, reduzindo a volatilidade de matérias-primas para os moinhos locais.
Quais tecnologias estão remodelando o cenário competitivo?
A impressão digital e a automação de caixas sob demanda permitem uma produção precisa em tiragens curtas, conferindo aos primeiros adotantes uma vantagem de serviço.
Página atualizada pela última vez em:



