
Größe und Marktanteil des australischen Wellpappen-Verpackungsmarktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 4.88 Milliarden US-Dollar |
| Marktgröße (2026) | 5.05 Milliarden US-Dollar |
| Marktgröße (2031) | 6.02 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 3.55 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des australischen Wellpappen-Verpackungsmarktes von Mordor Intelligence
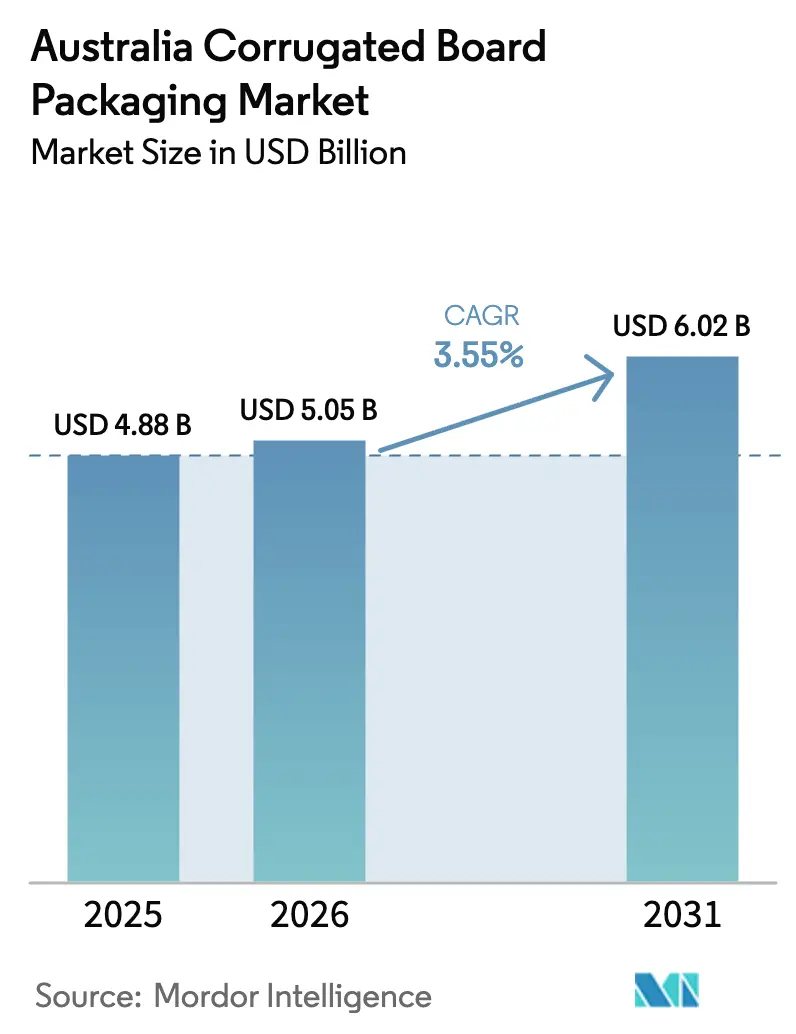
Die Größe des australischen Wellpappen-Verpackungsmarktes wird voraussichtlich von USD 4,88 Milliarden im Jahr 2025 auf USD 5,05 Milliarden im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 3,55 % über den Zeitraum 2026–2031 USD 6,02 Milliarden erreichen. Das Wachstum wird durch den Anstieg des E-Commerce-Paketvolumens, staatlich geförderte Modernisierungen im Recyclingbereich und die Verlagerung der Hersteller hin zu bedarfsgesteuerten Verpackungssystemen gestützt, die Lagerbestandsverschwendung reduzieren und gleichzeitig die Individualisierung fördern. Die inländische Nachfrage nach Lebensmitteln und Getränken gewährleistet eine stabile Basisauslastung, auch wenn Eigenmarkenstrategien die Anforderungen an die Regalpositionierung erhöhen. Exportorientierte Sektoren für frische Agrarprodukte und Wein diversifizieren die Volumenströme zusätzlich und puffern die Branche gegen konjunkturelle Schwankungen im Haushaltskonsum ab. Gleichzeitig senken Automatisierung und Digitaldruck die wirtschaftlichen Mindestauflagengrößen, sodass kleinere Verarbeiter um Nischenkunden konkurrieren können, die traditionell von großen integrierten Produzenten bedient werden. Insgesamt positionieren diese strukturellen Verschiebungen den Sektor als regionales Testfeld für Kreislaufwirtschaftsinnovationen und technologiegestützte Fulfillment-Modelle.
Wichtigste Erkenntnisse des Berichts
- Nach Endverbraucher entfielen im Jahr 2025 34,62 % des australischen Wellpappen-Verpackungsmarktanteils auf den Bereich Lebensmittel und Getränke, während der E-Commerce-Bereich bis 2031 voraussichtlich mit einer CAGR von 5,05 % wachsen wird.
- Nach Plattentyp repräsentierten einwellige Produkte im Jahr 2025 38,74 % der Marktgröße des australischen Wellpappen-Verpackungsmarktes, während dreifachwellige Qualitäten bis 2031 mit einer CAGR von 4,18 % wachsen sollen.
- Nach Wellenprofil führte die C-Welle im Jahr 2025 mit 31,93 % der Marktgröße des australischen Wellpappen-Verpackungsmarktes, während Mikrowellenformate mit einer CAGR von 4,71 % bis 2031 voranschreiten.
- Nach Drucktechnologie entfielen im Jahr 2025 28,08 % der Marktgröße des australischen Wellpappen-Verpackungsmarktes auf Flexodruckmaschinen; der Digitaldruck ist mit einer prognostizierten CAGR von 5,78 % bis 2031 der am schnellsten wachsende Bereich.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im australischen Wellpappen-Verpackungsmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Boom des E-Commerce-Paketvolumens | +1.2% | National, konzentriert in den Ballungsräumen Sydney, Melbourne und Brisbane | Kurzfristig (≤ 2 Jahre) |
| Expansion von Eigenmarken im Lebensmitteleinzelhandel | +0.8% | National, mit stärkerer Auswirkung in regionalen Märkten | Mittelfristig (2–4 Jahre) |
| Staatliche Finanzierung der Recyclingmodernisierung | +0.6% | Queensland, New South Wales, Victoria, Westaustralien | Mittelfristig (2–4 Jahre) |
| Lagerautomatisierung und Einführung bedarfsgesteuerter Verpackungssysteme | +0.4% | National, frühe Einführung in wichtigen Verteilzentren | Langfristig (≥ 4 Jahre) |
| Exporte frischer Agrarprodukte über die Kühlkette | +0.3% | Exportorientierte Regionen: Tasmanien, Südaustralien, Westaustralien | Mittelfristig (2–4 Jahre) |
| KI-gestützte produktangepasste Verpackungslinien | +0.2% | National, konzentriert in wichtigen Fertigungszentren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Boom des E-Commerce-Paketvolumens
Rekordhohe Paketsendungen zwingen Verarbeiter dazu, Kartons zu entwickeln, die automatisierte Sortiersysteme, mehrstufige Zustellrouten auf der letzten Meile und kundenfreundliche Rückgabeprozesse überstehen.[1]Australisches Statistikamt, "Einzelhandel, Australien," abs.gov.au Die Volumengewichtspreisgestaltung von Australia Post belohnt maßgenaue Verpackungen und beschleunigt die Einführung präzise zugeschnittener Designs, die Füllmaterial minimieren. Dreifachwellige Pappe wächst, obwohl sie nur einen kleineren Anteil am Verbrauch ausmacht, da Online-Händler einen Aufpreis für erhöhte Druckfestigkeit zahlen. Der Boom stimuliert zudem die Nachfrage nach Rückverfolgungsgrafiken, die in kleinen Auflagen gedruckt werden – ein ideales Einsatzgebiet für Digitaldruckmaschinen. Da Paketzentren in der Nähe der drei größten Ballungsräume des Landes angesiedelt sind, können Verarbeiter mit dezentralen Werken Lieferzeiten verkürzen und Serviceverträge gewinnen, mit denen traditionell zentral gelegene Werke nur schwer mithalten können.
Expansion von Eigenmarken im Lebensmitteleinzelhandel
Supermarktketten setzen auf Eigenmarken zur Margensicherung, und die Verpackung ist zu einem wichtigen Markenwerkzeug geworden. Einzelhändler beauftragen nun kurzfristige Feiertagsmotive und regionsspezifische Artikelnummern, die die höheren Stückkosten des Digitaldrucks rechtfertigen und gleichzeitig Rüstzeiten für Druckplattenänderungen reduzieren. Steigende Inputkosten – die Wellpappenkosten sind seit 2022 um rund 30 % gestiegen – veranlassen Lebensmittelhersteller, Verpackungsformate zu überdenken, die sowohl die Regalwirkung als auch die Palettendichte optimieren. Verarbeiter, die Designdienstleistungen anbieten, helfen dem Lebensmitteleinzelhandel, Markenambitionen mit den APCO-Recyclingvorschriften in Einklang zu bringen, und erschließen so beratungsbasierte Einnahmen jenseits des reinen Kartonverkaufs. Diese Zusammenarbeit ist besonders ausgeprägt bei Produktkisten, wo lebensdauerverlängernde Maßnahmen wie atmungsaktive Beschichtungen die Frischequalität verbessern.
Staatliche Finanzierung der Recyclingmodernisierung
Staatliche Gesamtausgaben von über USD 100 Millionen schaffen Fasergewinnungszentren in der Nähe wichtiger Verbrauchsregionen und schließen den Versorgungskreislauf für Recyclingliner. Garantierte Ballenabnahme gibt Werken planbare Rohstoffeingaben und reduziert die Abhängigkeit von Kraftliner-Importen und volatilen Währungsschwankungen. Queenslands ReMiQ-Programm beispielsweise finanziert Kontaminationserkennungssensoren, die die Ausbeute an Recyclingfasern steigern und die Werksökonomie ohne Bundessubventionen verbessern. Werke in LKW-Entfernung zu diesen Zentren sichern sich Frachtersparnisse und bevorzugten Zugang zu hochwertigen Sekundärfasern – ein Beleg dafür, wie die Politik die Wettbewerbsgeografie prägt.
Lagerautomatisierung und Einführung bedarfsgesteuerter Verpackungssysteme
Inline-Packstationen, die individuelle Kartons direkt an der Verpackungslinie erzeugen, reduzieren artikelspezifische Lagerbestände und schaffen Lagerraum. Visys Erwerb von Packsize verankert diese Fähigkeit innerhalb einer integrierten Kartonpapier-Verarbeitungs-Wertschöpfungskette und verschafft dem Marktführer eine Lösung, die nur wenige Wettbewerber replizieren können. Die Anlage überdruckt zudem variable Daten wie Routingcodes für die letzte Meile und verbindet strukturelle und grafische Individualisierung in einem einzigen Durchlauf. Obwohl kapitalintensiv, berichten frühe Anwender von messbaren Einsparungen bei Wellpappenausschuss – ein ökologischer Vorteil, der bei Einzelhändlern Anklang findet, die das 100-%-Recyclingziel von APCO verfolgen. Kleinere Verarbeiter stehen vor der Entscheidung, selbst zu investieren oder Partnerschaften einzugehen, da die Technologie die Serviceerwartungen neu definiert.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Kraftliner-Zellstoffpreise | -0.9% | National, mit stärkerer Auswirkung auf importabhängige Hersteller | Kurzfristig (≤ 2 Jahre) |
| Engpässe bei der Schienenfrachtkapazität | -0.5% | Interstaatliche Strecken, insbesondere der Korridor Melbourne–Sydney–Brisbane | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel in der Verarbeitung | -0.4% | National, konzentriert in wichtigen Fertigungszentren | Mittelfristig (2–4 Jahre) |
| Risiko einer CO₂-Grenzausgleichsregelung für Importe (unterberichtet) | -0.3% | National, mit Auswirkungen auf importabhängige Hersteller und Kunden | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Kraftliner-Zellstoffpreise
Begrenzte inländische Zellstoffkapazitäten setzen Verarbeiter globalen Preisschwankungen aus, die durch Wechselkursverschiebungen verstärkt werden. Preisspitzen im Jahr 2024 zwangen mehrere unabhängige Unternehmen, vierteljährliche Lieferverträge neu zu verhandeln oder höhere Lagerbestände zu finanzieren, die zu steigenden Zinssätzen gehalten wurden. Größere integrierte Produzenten sichern sich durch längerfristige Faserverträge ab, was Kostengefälle vergrößert, die sich in Ausschreibungsrunden manifestieren. Die Volatilität erschwert zudem Festpreiszusagen, die von Großflächenhändlern und Getränkeabfüllern angestrebt werden, was häufigere Nachverhandlungen auslöst und das Vertrauen in langfristige Rahmenverträge untergräbt.
Engpässe bei der Schienenfrachtkapazität
Das intermodale Netzwerk an der australischen Ostküste arbeitet nahe der Auslastungsgrenze, und jede Störung wirkt sich auf den Rohstoffzufluss und die Fertigkartonlieferungen aus.[2]Bundesministerium für Infrastruktur, Verkehr und Regionalentwicklung, "Fracht- und Lieferkettenpriorität," infrastructure.gov.au Wenn Waggons nicht verfügbar sind, greifen Werke auf LKW-Transporte zurück, die die Kosten pro Kilometer und die CO₂-Emissionen erhöhen – im Widerspruch zu den APCO-Zielen. Verarbeiter außerhalb von Engpassstellen, wie regionale Zentren in New South Wales, vermarkten zunehmend Lieferkettenresilienz als Differenzierungsmerkmal und leiten Bogenware nur für die „letzten 100 Kilometer” per LKW um.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Endverbraucherbranche: E-Commerce treibt Verpackungsinnovation voran
Die E-Commerce-Nachfrage verändert den australischen Wellpappen-Verpackungsmarkt, obwohl Lebensmittel und Getränke im Jahr 2024 das Volumen anführten. Einzelpaketsendungen erfordern stoßfeste Designs, Mehrtiefenformate und lesbare Codes für automatisierte Sortierer. Online-Elektronikverkäufe erfordern zusätzlich Schutz vor elektrostatischer Entladung, während Kosmetikmarken Aufpreise für Unboxing-Ästhetik zahlen, die das Social-Media-Marketing stärkt. Lebensmittelhersteller, die seit 2022 von einem Anstieg der Verpackungskosten um 30 % betroffen sind, entwickeln nun gemeinsam modulare Einlagen, die Produkte über mehrere Artikelnummerngrößen hinweg stabilisieren, ohne Werkzeugänderungen zu erfordern.
Da Rückgaberichtlinien zu einem Wettbewerbshebel werden, gewinnen retourenfreundliche Kartons mit leicht zu öffnenden Abreißstreifen die Gunst der Einzelhändler. Gleichzeitig wächst die Marktgröße des australischen Wellpappen-Verpackungsmarktes im Bereich exportorientierter frischer Agrarprodukte, da Erzeuger wasserbeständige Beschichtungen erproben, die den asiatischen Pflanzenschutzvorschriften entsprechen. Insgesamt lenken diese Verschiebungen Kapital in Richtung Forschung und Entwicklung statt reiner Kapazitätserweiterung und signalisieren einen Wandel von der Rohstoffversorgung hin zum lösungsbasierten Verkauf.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Plattentyp: Dominanz einwelliger Produkte trifft auf Wachstum dreifachwelliger Qualitäten
Einwellige Produkte machen dank ihres Kosten-Gewichts-Verhältnisses im Lebensmitteleinzelhandel und bei Displayeinheiten weiterhin den größten Tonnageanteil aus. Dennoch ist die Toleranz für Transportschäden in Direktverbraucherkanälen geringer, was einige Käufer zu dreifachwelligen Kisten veranlasst, die Holz bei sperrigen Gütern ersetzen. Gewichtseinsparungen reduzieren Luftfrachtaufschläge bei Premium-Obstexporten und bieten einen Margenausgleich gegenüber höheren Plattenkosten. Hersteller nutzen dies, indem sie hybride doppelwellige Produkte mit verstärkter Kantenstauchwiderstandsfähigkeit anbieten, die Schutz und Preisgestaltung ausbalancieren.
Investitionen in leichtere Papierqualitäten helfen auch dabei, den Marktanteil einwelliger Produkte zu verteidigen, indem eine Reduzierung der Grammatur ohne Beeinträchtigung der Stapelfestigkeit ermöglicht wird. APCO-Recyclingvorschriften bevorzugen Wellpappe gegenüber Verbundsubstraten und halten die Marktgröße des australischen Wellpappen-Verpackungsmarktes für einwellige Produkte relativ stabil, auch wenn neue Nischen für schwerere Konstruktionen entstehen.
Nach Wellentyp: Führungsposition der C-Welle durch Mikrowelleninnovation herausgefordert
Das ausgewogene Leistungsprofil der C-Welle sichert ihre Dominanz bei Standard-Versandkartons, doch sich entwickelnde regalfertige Designs lenken die Aufmerksamkeit auf dünnere Mikrowellen, die hochauflösende Grafiken aufnehmen können. Einzelhändler schätzen die Platzeinsparungen im Regal bei gleichzeitig ausreichender Druckfestigkeit für gemischte Logistik. Mikrowellen in Kombination mit Digitaldruck überbrücken die Lücke zwischen Wellpappe und Faltschachteln und eröffnen Möglichkeiten für Premium-Süßwarenverpackungen, die Kunststoffalternativen suchen.
Temperaturgesteuerte Lösungen wie DS Smiths TailorTemp veranschaulichen, wie Wellentechnik funktionale Innovationen unterstützt, indem Isolationskammern ohne exotische Schäume eingebettet werden. Obwohl die Materialkosten für Mikrowellen erhöht bleiben, verringern Skaleneffekte und bedarfsgesteuerte Druckökonomie die Lücke und deuten auf eine breitere Substitution hin.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Drucktechnologie: Digitale Transformation beschleunigt sich
Das etablierte Netzwerk und die Wirtschaftlichkeit des Flexodrucks halten ihn bei hochvolumigen Konsumgüteraufträgen an der Spitze. Dennoch übertrifft das jährliche Wachstum des Digitaldrucks jeden anderen Prozess, da Verarbeiter bedarfsgesteuerte Farbwechsel, Seriencodierung und versionierte Grafiken anstreben. Opal Fibre Packagings Investition im Jahr 2024 zeigt eine Kapazitätsverlagerung hin zu Einzeldurchlauf-Tintenstrahldruckern, die Druckplatten und Formulierungsreinigungen überflüssig machen.
Hybridworkflows – Digitaldruck für variable Daten auf vorgedruckten Flexo-Grundlagen – verdrängen unterdessen die Litho-Kaschierung bei mittleren Auflagen. Kennzahlen zur Kapitalproduktivität stützen die These: Digitale Linienumrüstungen, die in Minuten gemessen werden, erschließen Rentabilität selbst bei wenigen hundert Kartons pro Design und passen perfekt zu den sich vervielfältigenden Eigenmarken-Artikelnummern.
Geografische Analyse
Die bevölkerungsreichen Bundesstaaten New South Wales und Victoria dominieren den Verbrauch und beherbergen die meisten integrierten Werke. Sydney und Melbourne sind zudem Ankerpunkte für E-Commerce-Fulfillment-Zonen, was eine schnell reagierende Verarbeitungskapazität unverzichtbar macht. Queensland nutzt USD 55 Millionen an Recyclingfördermitteln, um eine geschlossene Faserversorgung in der Nähe von Exportkorridoren für Agrarprodukte aufzubauen und Kartonwerke anzuziehen, die eingehende Rohstofftransportwege verkürzen. Westaustraliens Mineralexporte und landwirtschaftliche Massengüter treiben die Nachfrage nach schwerer Wellpappe; die geografische Isolation schafft Anreize für lokale Werke, die kostspielige transkontinentale LKW-Strecken vermeiden.
Südaustraliens Weinroute fördert spezielle feuchtigkeitsbeständige Liner, die die Luftfeuchtigkeit während des Transports bei der Fasslagerung stabilisieren. Tasmanien ist trotz seiner geringen Bevölkerungszahl durch hochwertige Kirschlieferungen von überproportionaler Bedeutung, die belüftete, temperaturstabile Verpackungen benötigen, um Premium-Regalpreise in Asien zu sichern. Die Industriebasis des Northern Territory ist bescheiden, doch Bergbauprojekte lösen periodisch Spitzenbestellungen für Massenverpackungen aus und belohnen Verarbeiter mit flexibler Kapazität.
Engpässe im Schienengüterverkehr entlang der ostküstennahen Hauptachse lenken einige Investitionen in Richtung dezentraler Verarbeitung in regionalen Zentren in New South Wales und reduzieren die Abhängigkeit von überlasteten intermodalen Verbindungen. Diese verteilten Standortstrukturen ermöglichen die Lieferung von Bogenware am nächsten Tag an unabhängige Kartonwerke – ein Servicemerkmal, mit dem etablierte Großstadtakteure ohne Duplizierung von Anlagen nur schwer mithalten können.
Regulatorisches Umfeld
Australien betreibt ein koregulatorisches Rahmenwerk zur Verpackungsverantwortung, das auf dem National Environment Protection (Used Packaging Materials) Measure 2011 (NEPM) basiert und über die Australian Packaging Covenant Organisation (APCO) praktisch verwaltet wird. Gemäß dem NEPM müssen Unternehmen mit einem Jahresumsatz von 5 Millionen AUD oder mehr dem Australian Packaging Covenant beitreten oder gleichwertige Verpflichtungen erfüllen, wobei die Berichterstattung an die zuständigen staatlichen oder territorialen Umweltbehörden erfolgt. Für viele Markeninhaber und ihre Wellpappe-Lieferanten macht dies die APCO-Teilnahme und die zugehörige Dokumentation faktisch zu einer geschäftlichen Voraussetzung.
Auch Normen und Anforderungen an Lebensmittelverpackungen beeinflussen die Spezifikationen und die Compliance bei Wellpappe. Standards Australia veröffentlichte die AS 3537:2024 für Standard-Wellpappkartons und -zuschnitte, während die Anforderungen von Food Standards Australia New Zealand (FSANZ), einschließlich Standard 3.2.2, die Gebrauchstauglichkeit von Lebensmittelverpackungen und Kontaminationskontrollen für den Endverbrauchsbereich Lebensmittel und Getränke regeln. Parallel dazu hat das Department of Climate Change, Energy, the Environment and Water (DCCEEW) auf laufende Arbeiten zur Reform der Verpackungsregulierung verwiesen, doch die neuen nationalen regulatorischen Rahmenbedingungen sind Mitte 2026 noch nicht in Kraft, sodass die aktuellen NEPM- und APCO-getriebenen Compliance-Vorgaben das geltende Regime bleiben.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der Faserbeschaffung, die sowohl Frisch-Kraftliner als auch recyceltes OCC umfasst, führt weiter über die Papier- und Wellpappenrohpapierherstellung, die Wellenbildung und Weiterverarbeitung (Stanzen, Flexo- und Digitaldruck) und endet bei der Distribution an Endnutzer wie Lebensmittel und Getränke, E-Commerce und Erzeugerexporteure. Die vertikale Integration bleibt ein prägendes Merkmal für die großen Marktteilnehmer, die Altpapiersammlung, Recyclingpapier- und Linerproduktion sowie Verarbeitungsstandorte kombinieren, um die Exposition gegenüber Schwankungen bei Zellstoff- und Energiekosten zu verringern und gleichzeitig die Eingangsqualität für leistungskritische Anwendungen sicherzustellen.
In Australien sind Logistik und Versorgungssicherheit besonders wichtig, da es Einschränkungen im Frachtkorridor an der Ostküste gibt, auf die im Marktkontext verwiesen wird. Aktuelle Entwicklungen zeigen, wie sich dieser operative Fokus in Kapazitäts- und Netzwerkentscheidungen niederschlägt: Visy verweist auf seine leistungsstarke Verarbeitungskapazität, einschließlich des Standorts Hemmant in Queensland für eine sehr hohe tägliche Kartonproduktion, während der Aufbau von Skaleneffekten durch Integration auch unabhängige Netzwerke neu gestaltet, etwa durch den Abschluss der Integration der australischen Aktivitäten von Oji Fibre Solutions durch Abbe im April 2026, um Fertigung und Logistik landesweit zu konsolidieren. Importe erhöhen den Druck vorgelagert zusätzlich, da die Importmengen von Papier in Verpackungsqualität im Jahr bis Mai 2025 laut Berichten gestiegen sind, was den Wert von Beschaffungsdisziplin, Bestandsplanung und kundennahen Verarbeitungsstandorten für das Servicelevel unterstreicht.
Wettbewerbslandschaft
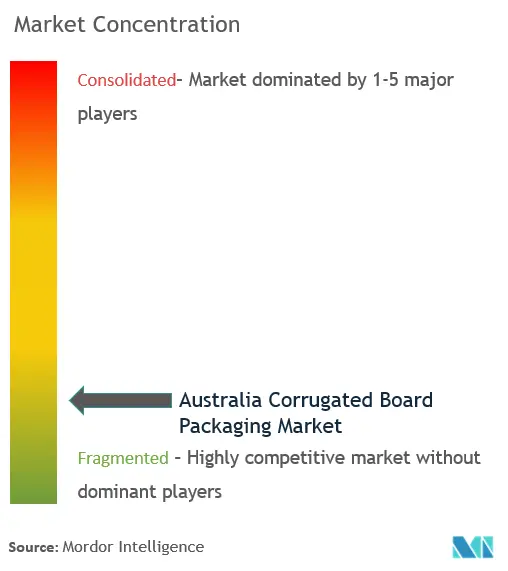
Der Markt ist mäßig konzentriert: Visy, Opal, Pratt Industries und globale Akteure wie DS Smith verfügen über kritische Masse bei der Linerliner-Versorgung, Verarbeitungskapazität und Altfasersammlung. Die vertikale Integration vom Papierwerk bis zu Recyclingbehältern stärkt Beschaffungsvorteile, insbesondere bei Kraftliner-Preisspitzen. Visys Erwerb von Packsize verankert proprietäre bedarfsgesteuerte Technologie in seinem Netzwerk, während Pratts USD-5-Milliarden-Expansion Mehrwandkapazitäten vorsieht, die künftige Marktanteile verschieben könnten. Opals Personalanpassung unterstreicht die Notwendigkeit zur Kostendisziplin, da Digitaldruckmaschinen arbeitsintensive Einrichtungen verdrängen.
Nischenstörer setzen KI-gestützte Zuschnittlinien ein und zielen auf mittelständische E-Commerce-Unternehmen ab, die von starren Mindestbestellmengen frustriert sind. Patentanmeldungen für wasserbeständige Barrierebeschichtungen deuten auf neue Wettbewerbsfelder bei Exportverpackungen für Agrarprodukte hin. Nachhaltige Substratpartnerschaften – wie Amcor mit Kolon Industries bei chemisch recyceltem PET – signalisieren, dass Wellpappenproduzenten mit benachbarter Materialforschung und Entwicklung absichern und den Kundenanteil am Geldbeutel ausweiten.
Das APCO-Compliance-Regime erhöht den Einsatz: Verarbeiter, die bei Dokumentation und Rückverfolgbarkeit versiert sind, sichern sich Einzelhandelsverträge, die Reputationsrisiken scheuen. Automatisierungsinvestitionszyklen werden die Leistungslücke zwischen Technologieführern und Nachzüglern wahrscheinlich vergrößern und selektive Konsolidierung vorantreiben, ohne jedoch aufgrund diverser regionaler Nachfrageknoten ein Monopol zu begünstigen.
Marktführer der australischen Wellpappen-Verpackungsbranche
Visy Industries Holdings Pty Ltd
Opal Fibre Packaging (Paper Australia Pty Ltd)
Oji Fibre Solutions (Australia) Pty Ltd
Amcor plc
Orora Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Regionale Fertigungs- und Distributionsknoten, die auf primäre Produktionskorridore abgestimmt sind, schaffen einen praktischen Freiraum für Wellpappe-Lieferanten, die Erzeuger-, Lebensmittel- und Getränkekunden bedienen, welche kurze Lieferzeiten und geringere Frachtexposition priorisieren. Dies zeigt sich daran, dass Visy im Februar 2026 einen neuen Verpackungshub in Devonport, Tasmanien, eröffnet hat, um die lokale Nachfrage aus Landwirtschaft und Lebensmittel- und Getränkebereich zu bedienen und die Kapazitätsplatzierung an exportorientierten und saisonalen Volumina auszurichten. Die im Marktkontext erwähnte Frachtüberlastung an der Ostküste erhöht ebenfalls den Wert von Multi-Standort-Netzwerken und Satellitenverarbeitung, die helfen können, den Service bei intermodalen Störungen aufrechtzuerhalten.
Compliance-orientiertes Verpackungsdesign und Berichterstattungsfähigkeiten unterstützen ebenfalls monetarisierbare Serviceebenen über die Verpackung selbst hinaus, da die Verantwortungspflichten im Rahmen des NEPM- und APCO-Regelwerks weiterhin gelten. Investitionen in Recyclinganteile und Kreislaufinfrastruktur, einschließlich bundesstaatlicher Recycling-Modernisierungsprogramme, die im Berichtskontext genannt werden, untermauern Chancen für Papierfabriken und Verarbeiter, die hochwertige Altfasern sichern und in leistungsorientierte Wellpappformate für automatisierte Auftragsabwicklung und Lebensmittel-Lieferketten umwandeln können. Auch die Datenaktivierung beginnt, in die Kundenanforderungen einzufließen: Opal Packaging Plus ging im Februar 2026 eine Partnerschaft mit Phantm ein, um einen Verpackungsdatenbestand für verbesserte Berichterstattung und regulatorische Compliance zu entwickeln, was auf eine Nachfrage nach Rückverfolgbarkeit und Dokumentation hindeutet, die Wellpappenverarbeiter mit Design-for-Recyclability- und passgenauen Verpackungsprogrammen kombinieren können.
Aktuelle Branchenentwicklungen
- Februar 2026: Visy eröffnete einen neuen Verpackungshub in Devonport, Tasmanien, einschließlich eines 8.500 Quadratmeter großen Lagers, um lokale Kunden aus Landwirtschaft, Lebensmittel- und Getränkebranche mit Kartonverpackungen zu versorgen. Die zusätzliche regionale Präsenz unterstützt schnellere Durchlaufzeiten und reduziert die Frachtkomplexität für tasmanische Erzeuger, die einen konsistenten Zugang zu Wellpappformaten benötigen.
- Februar 2026: Opal Packaging Plus ging eine Partnerschaft mit dem Verpackungstechnologieunternehmen Phantm ein, um einen Verpackungsdatenbestand zu entwickeln, der sich auf verbesserte Berichterstattung und regulatorische Compliance konzentriert. Die Zusammenarbeit stärkt Opals Fähigkeit, Markeninhaber zu bedienen, die eine bessere Verpackungsintelligenz und Dokumentation benötigen, da sich die Anforderungen an die Produktverantwortung verschärfen.
- November 2024: Amcor ging eine Partnerschaft mit Kolon Industries ein, um chemisch recyceltes PET und biobasiertes Polyethylenfuranoat zu skalieren und damit den Zugang zu Verpackungsmaterialien mit geringerer Umweltwirkung zu erweitern. Obwohl nicht spezifisch für Wellpappe, beeinflusst dieser Schritt breitere Nachhaltigkeitsprogramme und Beschaffungsprioritäten im australischen Verpackungssektor, mit denen Wellpappe-Lieferanten in sekundären und angrenzenden Anwendungen zunehmend konkurrieren.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert von in Australien verkaufter und genutzter Wellpappenverpackung, einschließlich Wellpappkartons und verwandter Verpackungsformate aus Wellpappe für Versand, Lagerung und Produktschutz über verschiedene Branchen hinweg.
Ausschlüsse des Umfangs: Ausgeschlossen sind nicht-gewellte Papierverpackungen (wie Faltschachteln), flexible Verpackungen sowie Verpackungsformate aus Kunststoff, Metall oder Glas.
Übersicht der Segmentierung
- Nach Endverbraucherbranche
- Lebensmittel
- Verarbeitete Lebensmittel
- Frische Lebensmittel und Agrarprodukte
- Getränke
- E-Commerce
- Elektro und Elektronik
- Körperpflege und Kosmetik
- Sonstige Endverbraucherbranchen
- Lebensmittel
- Nach Plattentyp
- Einfachkaschierung
- Einwellig
- Doppelwellig
- Dreifachwellig
- Nach Wellentyp
- A-Welle
- B-Welle
- C-Welle
- E-Welle
- F-Welle und Mikrowellen
- Nach Drucktechnologie
- Flexodruck
- Digitaldruck
- Litho-Kaschierung
- Sonstige Drucktechnologien
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Wir beginnen damit, eine Faktenbasis zur Verpackungsnachfrage und den Wellpappe-Materialströmen in Australien aufzubauen, und grenzen diese anschließend auf Anwendungen für Wellpappenverpackungen ein. Öffentliche Quellen helfen uns, Richtung und Größenordnung zu verankern, insbesondere wenn die Nachfrage mit E-Commerce, Lebensmittelvertrieb und Fertigungsleistung schwankt.
Für die Sekundärforschung stützen wir uns auf Quellen wie das Australian Bureau of Statistics für Produktions-, Handels- und Branchenindikatoren sowie die Australian Packaging Covenant Organisation für Verpackungsziele und Fortschrittssignale. Wir beziehen uns außerdem auf Veröffentlichungen staatlicher Umwelt- und Recyclingprogramme, Zoll-Import- und Exportreihen für Papier- und Kartonprodukte sowie technische Referenzen aus peer-reviewten Fachzeitschriften für Verpackung und Materialien. Geschäftsberichte von Unternehmen, Investorenpräsentationen und Veröffentlichungen von Branchenverbänden werden genutzt, um Kapazitätserweiterungen, Qualitätsverschiebungen und Investitionszeitpunkte zu verstehen, unterstützt durch kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenauswertung, Patentrecherchen und lieferungsbezogene Handelsprüfungen bei Bedarf. Diese Quellen sind nicht erschöpfend, und es wurden zahlreiche weitere öffentliche Dokumente und Datensätze überprüft, um Eingaben zu sammeln, Annahmen zu validieren und Lücken zu klären.
Primärinterviews und Umfragen
Primärforschung wird genutzt, um zu prüfen, wie sich die Nachfrage nach Wellpappe je Endverwendung verhält, und um die Sekundärindikatoren in realistische Volumen- und Preispunkte für das Modell umzuwandeln. Wir sprechen mit Verpackungsverarbeitern, Materiallieferanten, Distributoren und großen Verpackungskäufern aus den Bereichen Lebensmittel, Getränke, E-Commerce-Auftragsabwicklung, Fertigung und Gesundheitswesen, damit Annahmen zu Kartonmix, Wellenpräferenzen und Druckanforderungen bestätigt und korrigiert werden können.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 29 % | CXOs: 12 % |
| Mid-Tier: 57 % | Funktions-/Bereichsleiter: 36 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 52 % |
Marktdimensionierung und Prognose
Der Marktwert wird mithilfe eines Top-down-Ansatzes ermittelt, bei dem die Verpackungsnachfrage aus der Endnutzungsaktivität in Australien und den Wellpappe-Adoptionsmustern rekonstruiert und anschließend anhand beobachteter Preisniveaus in Werte umgerechnet wird. Sobald die Logik zusammengestellt und die Gesamtwerte ermittelt sind, gleichen wir sie mit selektiven Bottom-up-Näherungen ab, wie etwa Aufteilungen der Verarbeiterumsätze, stichprobenweisen Preisprüfungen pro Karton oder pro Quadratmeter und Kanal-Feedback zu Volumenänderungen.
Relevante Einflussgrößen in diesem Markt sind E-Commerce-Paketvolumen und Trends in der Auftragsabwicklung, Produktions- und Vertriebsaktivität von Lebensmitteln und Getränken, Fertigungsleistung und exportbezogener Lieferbedarf, Verfügbarkeit von Recyclingfasern und Preisdruck sowie die Verschiebung hin zu Automatisierung und Box-on-Demand-Konfigurationen, die Verschnitt und Kartonspezifikationen verändern können. Auch der Druckverfahrensmix wird verfolgt, da höherer Druck- und Individualisierungsgrad in der Regel die durchschnittlichen Verkaufspreise beeinflusst, selbst wenn die Tonnage stabil bleibt. Wo direkte Daten dünn sind, werden Lücken durch begrenzte Bandbreiten aus Interviews geschlossen, gefolgt von Sensitivitätsprüfungen, damit das Modell nicht übermäßig auf einmalige Signale reagiert.
Für die Prognose verwenden wir Szenarioanalysen, unterstützt durch einfache Zeitreihenglättung wichtiger Nachfrageindikatoren, und passen den Pfad anschließend basierend auf den Erwartungen von Käufern und Lieferanten hinsichtlich Lieferzeiten, Preiskorrekturen und Recyclinganteilzielen an. Die Prognose bleibt praxisnah, und die Annahmen sind an Variablen gekoppelt, die jährlich überwacht werden können.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, bei denen sie mit unabhängigen Signalen wie Handelsbewegungen, Kapazitäts- und Investitionsankündigungen sowie Aktivitätsniveaus der Endnutzer verglichen werden. Wenn eine Zahl unstimmig erscheint, werden die Treiber erneut untersucht und die wichtigsten Annahmen mit Folgegesprächen erneut getestet, bevor die endgültige Sichtweise freigegeben wird.
Eine zweite Analystenprüfung wird eingesetzt, um Konsistenzprobleme über die Jahre hinweg zu erkennen, einschließlich Preis-, Volumen- und Mixverschiebungen, die nicht dem Marktverhalten entsprechen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, die Nachfrage, Angebot oder Preisgestaltung verändern können. Vor der Auslieferung führen wir einen abschließenden Durchgang durch, damit der Kunde eine aktualisierte Sichtweise erhält, die den neuesten verfügbaren Daten entspricht.
Vergleich der Marktdimensionierung für Wellpappenverpackungen in Australien von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Wellpappenverpackungen in Australien können weit voneinander abweichen, da Unternehmen unterschiedliche Umfangsgrenzen, Preisdefinitionen und Zeitpunkte für Währungs- und Inflationsanpassungen wählen. Die Tabelle zeigt, wie Entscheidungen wie die Einbeziehung von Fertigungsumsätzen, die Zählung angrenzender Papierverpackungen oder die Verwendung unterschiedlicher Basisjahre die Gesamtwerte in verschiedene Richtungen ziehen können.
Die Vergleichstabelle zeigt eine Spanne, die hauptsächlich daraus resultiert, was als Wert der Wellpappenverpackung gezählt wird und wie die durchschnittlichen Verkaufspreise ermittelt werden, insbesondere wenn sich der Produktmix zwischen E-Commerce-Versandkartons und schwereren Industriekartons verschiebt. Im Modell von Mordor Intelligence ist der Wert auf Wellpappenverpackungen beschränkt, die für Endverwendungen in Australien verkauft werden, und schließt nicht-gewellte Papierverpackungen oder breitere Kartonverpackungskategorien nicht ein, was andere veröffentlichte Gesamtwerte erhöhen kann, wenn diese gebündelt werden.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,88 Mrd. USD (2025) | |
| Branchendatenbank A | 4,20 Mrd. USD (2026) | Häufig an die Fertigungsumsatzberichterstattung angepasst, wodurch nachgelagerte Verpackungsdienstleistungen ausgeschlossen werden können und Nachfrage aus importierten verpackten Waren übersehen werden kann; außerdem kann eine abweichende Umrechnung von AUD zu USD hinsichtlich des Zeitpunkts verwendet werden. |
| Fachzeitschrift B | 5,60 Mrd. USD (2025) | Kann Wellpappenverpackungen mit angrenzenden Papier- und Kartonverpackungsformaten bündeln und dabei eine schnellere ASP-Steigerungsannahme anwenden, ohne Verschiebungen im Kartonmix und den Druckspezifikationen zu trennen. |
Betrachtet man die drei Zahlen, so erklärt sich die Abweichung hauptsächlich durch Umfangsgrenzen und Preislogik und nicht durch eine unterschiedliche Einschätzung der allgemeinen Richtung der Verpackungsnachfrage. Indem der Umfang ausschließlich auf Wellpappenverpackungen beschränkt bleibt und die Preise mit dem verglichen werden, was Käufer über die wichtigsten Endverwendungen hinweg angeben zu zahlen, bleibt die endgültige Zahl auf klare Treiber und wiederholbare Schritte rückführbar.


Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des australischen Wellpappen-Verpackungsmarktes?
Er wird im Jahr 2026 auf USD 5,05 Milliarden geschätzt, mit einer Prognose von USD 6,02 Milliarden bis 2031.
Wie stark treibt der E-Commerce die Wellpappennachfrage in Australien an?
Das E-Commerce-Segment wächst über den Zeitraum 2026–2031 mit einer CAGR von 5,05 % und übertrifft damit alle anderen Endverbraucherkategorien.
Welcher Plattentyp gewinnt am stärksten an Dynamik?
Dreifachwellige Qualitäten werden voraussichtlich über den Zeitraum 2026–2031 mit einer CAGR von 4,18 % wachsen, angetrieben durch schwere Exportgüter und sperrige E-Commerce-Sendungen.
Warum sind Mikrowellen für Einzelhandelsverpackungen wichtig?
Sie verbinden platzsparende Dünnheit mit Kompatibilität für hochauflösenden Druck und steigern die Regalattraktivität ohne Einbußen beim Schutz.
Wie wird die staatliche Recyclingfinanzierung die Versorgungssicherheit beeinflussen?
Investitionen von über USD 100 Millionen schaffen regionale Fasergewinnungszentren und reduzieren die Rohstoffvolatilität für lokale Werke.
Welche Technologien verändern die Wettbewerbslandschaft?
Digitaldruck und bedarfsgesteuerte Verpackungsautomatisierung ermöglichen präzise Kurzauflagenproduktion und verschaffen frühen Anwendern einen Servicevorteil.
Seite zuletzt aktualisiert am:



