
オーストラリア段ボール包装市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
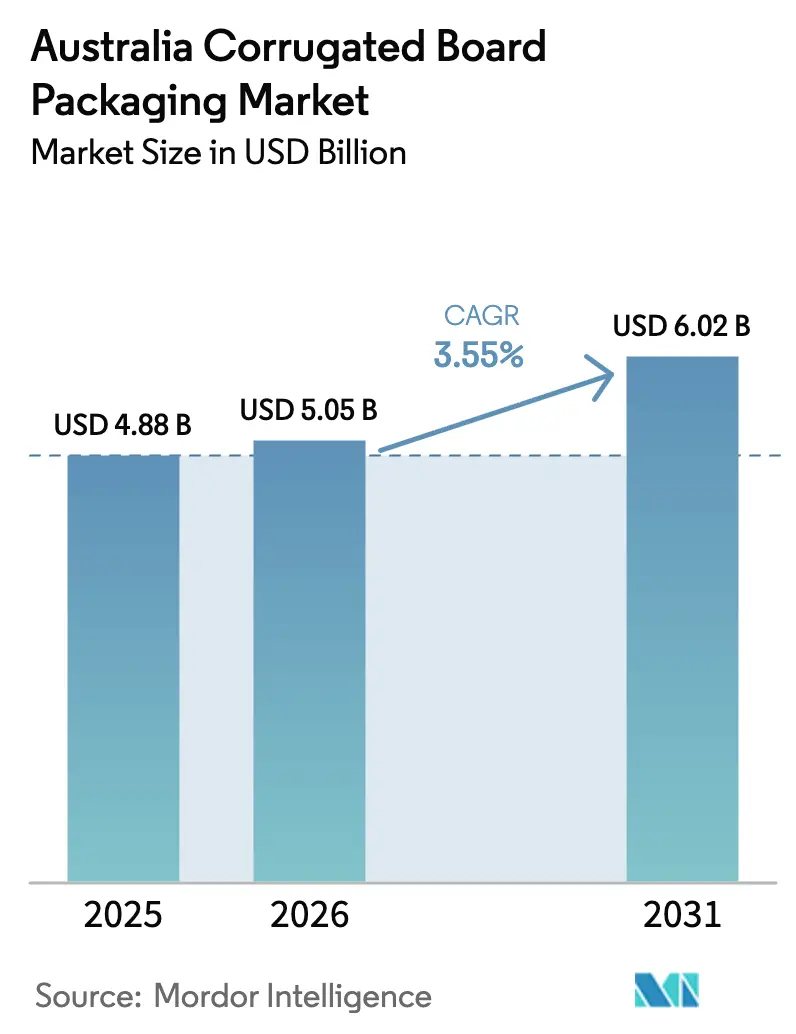
| 基準年の市場規模 (2025) | 4.88 十億米ドル |
| 市場規模 (2026) | 5.05 十億米ドル |
| 市場規模 (2031) | 6.02 十億米ドル |
| Growth Rate (2026 - 2031) | 3.55 % |
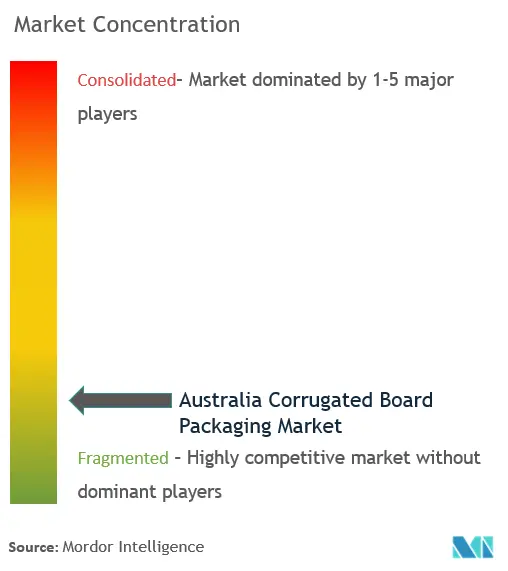
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオーストラリア段ボール包装市場分析
オーストラリア段ボール包装市場規模は、2025年の48億8,000万USDから2026年には50億5,000万USDへと成長し、2026年〜2031年の年平均成長率(CAGR)3.55%で2031年までに60億2,000万USDに達すると予測されています。この拡大は、Eコマースの小包取扱量の増加、州政府主導のリサイクル近代化、および在庫廃棄を削減しながらカスタマイズ性を高めるオンデマンドボックスシステムへのメーカーの転換によって支えられています。国内の食品・飲料需要は、プライベートブランド戦略が棚差別化の水準を引き上げる中でも、基本的な数量の安定を確保しています。輸出志向の生鮮農産物およびワインセクターは数量の流れをさらに多様化し、家庭消費の景気循環的な変動から産業を緩衝しています。同時に、自動化とデジタル印刷が最小経済的ロット長を短縮し、小規模なコンバーターが大規模な統合生産者に独占されてきたニッチアカウントを競い合えるようにしています。これらの構造的変化は全体として、当セクターを循環経済イノベーションおよびテクノロジー対応フルフィルメントモデルの地域的な試験場として位置づけています。
レポートの主要ポイント
- エンドユーザー別では、食品・飲料が2025年のオーストラリア段ボール包装市場シェアの34.62%を占め、Eコマースは2031年にかけて年平均成長率(CAGR)5.05%で拡大する見込みです。
- ボードタイプ別では、シングルウォール製品が2025年のオーストラリア段ボール包装市場規模の38.74%を占め、トリプルウォールグレードは2031年にかけて年平均成長率(CAGR)4.18%で成長する見通しです。
- フルートプロファイル別では、Cフルートが2025年のオーストラリア段ボール包装市場規模の31.93%をリードし、マイクロフルートフォーマットは2031年にかけて年平均成長率(CAGR)4.71%で拡大しています。
- 印刷技術別では、フレキソグラフィックプレスが2025年のオーストラリア段ボール包装市場規模の28.08%を占め、デジタル印刷は2031年にかけて年平均成長率(CAGR)5.78%が予測される最速の成長分野です。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
オーストラリア段ボール包装市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率(CAGR)予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| Eコマース小包取扱量の急増 | +1.2% | 全国、シドニー・メルボルン・ブリスベン都市圏に集中 | 短期(2年以内) |
| 小売食料品プライベートブランドの拡大 | +0.8% | 全国、地方市場でより強い影響 | 中期(2〜4年) |
| 州のリサイクル近代化資金 | +0.6% | クイーンズランド州、ニューサウスウェールズ州、ビクトリア州、西オーストラリア州 | 中期(2〜4年) |
| 倉庫自動化およびオンデマンドボックスの普及 | +0.4% | 全国、主要物流拠点での早期導入 | 長期(4年以上) |
| コールドチェーン生鮮農産物輸出 | +0.3% | 輸出重点地域:タスマニア州、南オーストラリア州、西オーストラリア州 | 中期(2〜4年) |
| AI対応フィット・トゥ・プロダクト包装ライン | +0.2% | 全国、主要製造センターに集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
Eコマース小包取扱量の急増
記録的な小包発送数により、コンバーターは自動仕分け、複数回の受け渡しを伴うラストマイル配送、および顧客に優しい返品プロセスに耐えられるボックスを設計することを余儀なくされています。[1]オーストラリア統計局、「オーストラリア小売業、」abs.gov.auオーストラリア郵便の容積重量価格設定は適切なサイズの包装を優遇し、空隙充填材を最小化する精密カット設計の採用を加速させています。トリプルウォールボードは消費量の中では小さな割合ですが、オンライン販売業者が強化された圧壊耐性に対してプレミアムを支払うことで成長しています。この急増は、デジタルプレスの得意分野である小ロットで印刷されたトラック・アンド・トレースグラフィックスの需要も刺激しています。小包ハブが国内3大都市圏の近くに位置しているため、分散型工場を持つコンバーターは納品リードタイムを短縮し、従来の中央集権型製紙工場では対応が難しいサービスレベル契約を獲得しています。
小売食料品プライベートブランドの拡大
スーパーマーケットチェーンはマージンを守るためにプライベートブランドラインに依存しており、包装は最前線のブランディングツールとなっています。小売業者は現在、デジタル印刷の高い単位コストを正当化しながら版交換のダウンタイムを削減する、短ロットの季節限定テーマや地域別SKUを発注しています。投入コストの上昇(段ボールコストは2022年以降約30%上昇)により、食品メーカーは棚での存在感とパレット密度の両方を最適化するパックフォーマットの見直しを迫られています。設計サービスを提供するコンバーターは、小売業者がブランディングの野心と包装協議会(APCO)のリサイクル可能性ルールを両立させる支援をし、ブランクボックス販売を超えた手数料ベースのアドバイザリー収益を生み出しています。このコラボレーションは特に農産物クレートで顕著であり、通気性コーティングなどの鮮度延長剤が生鮮品質を高めています。
州のリサイクル近代化資金
1億USDを超える州の総支出は、主要消費地域に隣接した繊維回収ハブを構築し、リサイクルライナーの供給ループを強化しています。保証されたベール引き取りにより、製紙工場は予測可能な原材料投入を確保し、クラフトライナーの輸入および為替変動リスクへの露出を低減しています。例えばクイーンズランド州のReMiQプログラムは、回収繊維の歩留まりを向上させる汚染検出センサーに資金を提供し、連邦補助金なしに製紙工場の経済性を高めています。これらのハブからトラック輸送距離内に位置する工場は、輸送コストの節約と高品質二次繊維への優先アクセスを確保しており、政策が競争地理をどのように形成しているかを示しています。
倉庫自動化およびオンデマンドボックスの普及
梱包ラインでカスタムボックスを生成するインライン梱包ステーションは、SKU固有の在庫を削減し、倉庫スペースを解放します。VisyによるPacksizeの買収は、この機能を統合された板紙・コンバーティングバリューチェーン内に組み込み、市場リーダーに競合他社がほとんど複製できないソリューションを提供しています。この設備はまた、ラストマイルルーティングコードなどの可変データを上刷りし、構造的・グラフィックカスタマイズを1パスで実現します。資本集約的ではありますが、早期採用者は段ボールスクラップの測定可能な削減を報告しており、APCOの100%リサイクル可能目標を追求する小売業者に響く環境上の成果となっています。テクノロジーがサービス期待を再形成する中、小規模コンバーターは構築か提携かのジレンマに直面しています。
制約要因の影響分析*
| 制約要因 | 年平均成長率(CAGR)予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クラフトライナーパルプ価格の変動性 | -0.9% | 全国、輸入依存メーカーへの影響が大きい | 短期(2年以内) |
| 鉄道貨物輸送能力のボトルネック | -0.5% | 州間ルート、特にメルボルン〜シドニー〜ブリスベン回廊 | 中期(2〜4年) |
| コンバーティングにおける熟練労働力不足 | -0.4% | 全国、主要製造センターに集中 | 中期(2〜4年) |
| 輸入品に対する炭素国境調整リスク(過小報告) | -0.3% | 全国、輸入依存メーカーおよび顧客に影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クラフトライナーパルプ価格の変動性
国内パルプ生産能力の限界により、コンバーターは為替変動によって増幅されるグローバルな価格変動にさらされています。2024年の価格急騰により、複数の独立系企業が四半期供給を再交渉するか、上昇する金利で資金調達した高水準の在庫を保有することを余儀なくされました。大規模な統合生産者は長期繊維契約でヘッジし、入札ラウンドに現れるコスト格差を拡大しています。変動性はまた、大型小売業者や飲料充填業者が求める固定価格コミットメントを複雑にし、より頻繁な再交渉を促し、長期的な枠組みへの信頼を損なっています。
鉄道貨物輸送能力のボトルネック
オーストラリアの東海岸インターモーダルネットワークは飽和に近い状態で稼働しており、いかなる混乱も原材料の流入と完成ボックスの配送全体に波及します。[2]インフラ・運輸・地域開発省、「貨物とサプライチェーンの優先事項、」infrastructure.gov.au貨車が利用できない場合、製紙工場はトラック輸送に頼り、キロメートルあたりのコストと炭素排出量を増加させ、APCOの目標に反することになります。ニューサウスウェールズ州の地方ハブなど、渋滞のボトルネックから外れた場所に位置するコンバーターは、「最後の100キロメートル」のみ道路でシートストックを迂回させ、サプライチェーンの強靭性を差別化要因として市場に打ち出しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
エンドユーザー産業別:Eコマースが包装イノベーションを牽引
Eコマース需要はオーストラリア段ボール包装市場を再形成しており、食品・飲料が2024年の数量をリードしているにもかかわらず、その影響は顕著です。単品小包の出荷には耐衝撃性設計、マルチデプスフォーマット、自動仕分け機用の読み取り可能なコードが必要です。オンライン電子機器販売では静電気放電保護が加わり、化粧品ブランドはソーシャルメディアマーケティングを強化する開封体験の美学にプレミアムを支払っています。2022年以降の包装コスト30%上昇に直撃された食品加工業者は、ツーリング変更なしに複数のSKUサイズにわたって製品を安定させるモジュラーインサートを共同開発しています。
返品ポリシーが競争上のレバーとなる中、イージーティアストリップを備えた逆物流対応ボックスが小売業者の支持を得ています。一方、アジアの植物検疫規則に準拠した耐水性コーティングを試験する生産者が増えるにつれ、輸出志向の生鮮農産物に関連するオーストラリア段ボール包装市場規模も拡大しています。これらの変化は全体として、単純な供給能力よりもR&Dへの資本配分を促し、コモディティ供給からソリューションベースの販売への移行を示しています。

注記: 全個別セグメントのシェアはレポート購入後に入手可能


ボードタイプ別:シングルウォールの優位性がトリプルウォールの成長に直面
シングルウォールは、食料品および展示ユニットにおけるコスト重量比のおかげで、依然としてトン数の大部分を占めています。しかし、直接消費者向けチャネルにおける輸送損傷への許容度は低く、一部のバイヤーを大型商品で木材に代わるトリプルウォールクレートへと誘導しています。重量削減により、プレミアム果物輸出の航空貨物割増料金が低減され、高いボードコストに対するマージンオフセットを提供しています。メーカーは強化されたエッジクラッシュを持つハイブリッドダブルウォールを提供することで、保護と価格設定のバランスを取りながら利益を上げています。
より軽い坪量紙グレードへの投資もシングルウォールのシェア維持に貢献し、積み重ね強度を損なうことなく薄肉化を可能にしています。APCOのリサイクル可能性義務は複合基材よりも段ボールを優遇し、新たなニッチが重量構造向けに出現する中でも、シングルウォールのオーストラリア段ボール包装市場規模を比較的安定に保っています。
フルートタイプ別:Cフルートのリーダーシップがマイクロフルートイノベーションに挑戦される
Cフルートの中間的なパフォーマンスプロファイルは標準シッパーにおける優位性を確保していますが、進化するシェルフレディデザインは高解像度グラフィックスを受け入れる薄いマイクロフルートへの注目を集めています。小売業者は混合物流に十分な圧縮強度を維持しながら棚のスペース節約を評価しています。デジタル印刷と組み合わせたマイクロフルートは段ボールと折りたたみカートンの間のギャップを埋め、プラスチック代替品を求めるプレミアム菓子パックへの扉を開いています。
DS SmithのTailorTempのような温度管理ソリューションは、外来フォームなしに断熱キャビティを埋め込むことでフルートエンジニアリングが機能的イノベーションを支える方法を示しています。マイクロフルートの材料コストは依然として高いものの、スケールとプリントオンデマンドの経済性がギャップを縮小しており、より広範な代替が先に示唆されています。

注記: 全個別セグメントのシェアはレポート購入後に入手可能
印刷技術別:デジタルトランスフォーメーションの加速
フレキソグラフィーの確立されたネットワークと経済性は、大量の日用消費財(FMCG)作業においてトップの地位を維持しています。それにもかかわらず、コンバーターがオンデマンドの色変更、シリアルコーディング、バージョン管理グラフィックスを追求するにつれ、デジタルの年間成長率は他のどのプロセスも上回っています。Opal Fibre Packagingの2024年の投資は、版と調合洗浄を不要にするシングルパスインクジェットへの設備移行を示しています。
一方、可変データ用デジタルと事前印刷フレキソベースを組み合わせたハイブリッドワークフローは、中量ロットにおけるリソラミネーションを圧迫しています。設備生産性指標はこの論点を支持しています:デジタルラインの切り替えが数分で測定されることで、デザインあたり数百ボックスでも収益性が解放され、増殖するプライベートブランドSKUと完全に一致しています。
地理的分析
人口密集地のニューサウスウェールズ州とビクトリア州が消費を支配し、ほとんどの統合製紙工場を擁しています。シドニーとメルボルンはEコマースフルフィルメントゾーンの拠点でもあり、迅速対応のコンバーティング能力が不可欠です。クイーンズランド州は5,500万USDのリサイクル助成金を活用して農産物輸出回廊近くに閉ループ繊維供給を育成し、原材料の輸送距離を削減するボックス工場を誘致しています。西オーストラリア州の鉱物輸出と農業バルクは重量段ボール需要を牽引しており、地理的な孤立が費用のかかる大陸横断トラック輸送を回避する地元工場を奨励しています。
南オーストラリア州のワインルートは、樽熟成輸送中の湿度を安定させる特殊耐湿ライナーを推進しています。タスマニア州は人口規模は小さいものの、アジアでプレミアム棚価格を確保するための通気性と温度安定性を備えたパックを必要とする高付加価値チェリー出荷を通じて不釣り合いな重要性を持っています。ノーザンテリトリーの産業基盤は小規模ですが、鉱山プロジェクトが定期的にバルク包装注文を急増させ、柔軟な生産能力を持つコンバーターに恩恵をもたらしています。
東海岸幹線沿いの鉄道貨物のボトルネックは、ニューサウスウェールズ州の地方ハブなど、一部の投資を衛星コンバーティングへと誘導し、混雑したインターモーダルリンクへの依存を低減しています。これらの分散型フットプリントにより、独立系ボックス工場へのシートの翌日配送が可能となり、大都市の大手企業が資産を複製せずには対応が難しいサービス差別化要因となっています。
規制環境
オーストラリアでは、国家環境保護(使用済み包装材料)措置2011年(NEPM)を基盤とする共同規制の包装スチュワードシップ枠組みが採用されており、オーストラリア包装協定機構(APCO)を通じて実務的な運用が行われている。NEPMのもとでは、年間売上高5百万オーストラリアドル以上の企業はオーストラリア包装協定への加盟、または同等の義務を満たすことが求められ、報告は関連する州または地域の環境当局に対して行われる。多くのブランドオーナーおよびそのコルゲート供給業者にとって、これによりAPCOへの参加および関連文書の整備が実質的に商業上の前提条件となっている。
規格および食品包装要件も、コルゲート製品の仕様および法令遵守に影響を与えている。オーストラリア規格協会は、汎用コルゲートファイバーボード箱およびブランクに関するAS 3537:2024を公表しており、一方でオーストラリア・ニュージーランド食品基準機構(FSANZ)の要件(規格3.2.2を含む)は、食品・飲料の最終用途基盤における食品包装の適合性および汚染管理を規定している。並行して、気候変動・エネルギー・環境・水資源省(DCCEEW)は継続中の包装規制改革作業について言及しているが、2026年半ば時点で新たな国家的規制体制は施行されておらず、現行のNEPMおよびAPCO主導の法令遵守が実務上の体制となっている。
バリューチェーン分析
バリューチェーンは、バージンクラフトライナーおよびリサイクルOCC(古紙段ボール)を含む繊維調達から始まり、紙および板紙製造、コルゲーション(波形加工)およびコンバーティング(型抜き、フレキソおよびデジタル印刷)を経て、最終的に食品・飲料、eコマース、農産物輸出業者などの最終利用者への流通へと進む。垂直統合は主要参加企業にとって依然として特徴的な要素であり、回収繊維の収集、リサイクル紙・ライナー生産、およびコンバーティング拠点を組み合わせることで、パルプおよびエネルギーコストの変動への露出を抑えつつ、性能が重要となる用途向けの投入原料品質を確保している。
オーストラリアでは、市場環境で言及されている東海岸貨物輸送回廊の制約により、物流および供給の信頼性が特に重要となっている。最近の動きは、この運用面の重視が容量およびネットワークに関する意思決定にどのように反映されているかを示している。Visyは、非常に大規模な日次箱生産量を実現するクイーンズランド州ヘムマント拠点をはじめとする高スループットのコンバーティング能力を強調しており、規模拡大を通じた統合も独立系ネットワークを再編している。例えば、Abbeは2026年4月にOji Fibre Solutionsのオーストラリア事業の統合を完了させ、製造および物流を全国的に統合した。上流ではさらに輸入圧力も加わっており、包装用紙の輸入量は2025年5月終了年において増加したと報告されており、調達規律、在庫計画、および顧客近接型コンバーティング拠点の重要性が、サービス水準の観点から一層高まっている。
競争環境
市場は中程度に集中しています:Visy、Opal、Pratt Industries、およびDS Smithなどのグローバル大手は、ライナーボード供給、コンバーティング能力、および回収繊維収集において重要な規模を持っています。製紙工場からリサイクルビンまでの垂直統合は、特にクラフトライナー価格急騰時に調達上の優位性を強化しています。VisyのPacksize買収は独自のオンデマンド技術をそのネットワーク内に組み込み、一方でPrattの50億USD拡張はマルチウォール能力を確保し、将来の市場シェアを傾ける可能性があります。Opalの人員再編は、デジタルプレスが労働集約的なセットアップを置き換える中でのコスト規律の必要性を強調しています。
ニッチな破壊者はAI駆動のカットトゥオーダーラインを展開し、厳格な最小注文数量に不満を持つ中堅Eコマース企業をターゲットにしています。耐水性バリアコーティングに関する特許出願は、農産物輸出包装における新たな競争領域を示唆しています。持続可能な基材パートナーシップ(例えばAmcorとKolon Industriesによる化学的リサイクルPETおよびバイオベースポリエチレンフラノエート)は、段ボール生産者が隣接材料のR&Dでヘッジし、顧客の財布シェアを拡大していることを示しています。
APCOコンプライアンス体制はハードルを引き上げています:文書化とトレーサビリティに長けたコンバーターは、評判リスクを警戒する小売業者との契約を確保しています。自動化投資サイクルは技術リーダーと遅れをとる企業の間のパフォーマンス格差を拡大する可能性が高く、多様な地域需要ノードにより独占には至らないものの、選択的な統合を促進するでしょう。
オーストラリア段ボール包装産業リーダー
Visy Industries Holdings Pty Ltd
Opal Fibre Packaging (Paper Australia Pty Ltd)
Oji Fibre Solutions (Australia) Pty Ltd
Amcor plc
Orora Ltd
- *免責事項:主要選手の並び順不同

市場機会と将来展望
主要生産地の輸送回廊に沿った地域製造・流通拠点の整備は、短いリードタイムと低い輸送リスクを重視する農産物、食品、飲料顧客に対応するコルゲート供給業者にとって、実質的な空白市場を生み出している。これは、Visyが2026年2月にタスマニア州デボンポートに新たな包装ハブを開設し、現地の農業および食品・飲料需要に供給することで具現化しており、輸出向けおよび季節的な需要量に合わせて生産能力の配置を調整している。市場環境で言及されている東海岸の貨物輸送混雑もまた、複数拠点ネットワークおよびサテライト型コンバーティングの価値を高めており、これらはインターモーダル輸送の混乱が発生した際にもサービス水準の維持を助ける。
NEPMおよびAPCOの枠組みのもとでスチュワードシップ義務が引き続き有効であることから、法令遵守を重視した包装設計および報告能力は、箱自体を超えた収益化可能なサービス層を支える要素となっている。報告書の背景で言及されている州のリサイクル高度化プログラムを含む、リサイクル含有率および循環型インフラへの投資は、高品質な回収繊維を確保し、それを自動化フルフィルメントおよび食品サプライチェーン向けの性能重視のコルゲート形態に転換できる製紙工場およびコンバーターにとっての機会を支えている。データ活用も顧客要件に入り始めている。Opal Packaging Plusは2026年2月にPhantmと提携し、報告および法令遵守の向上を目的とした包装データ資産の開発を進めており、コルゲートコンバーターがリサイクル性を考慮した設計および適正サイズ化された包装プログラムと組み合わせることができる、トレーサビリティおよび文書化への需要の高まりを示している。
最近の業界動向
- 2026年2月:Visyはタスマニア州デボンポートに新たな包装ハブを開設し、面積8,500平方メートルの倉庫を含め、現地の農業、食品、飲料顧客向けの段ボール包装を供給した。この地域拠点の追加により、より迅速な対応が可能となり、コルゲート形態への安定的なアクセスを必要とするタスマニアの生産者にとって輸送の複雑さが軽減される。
- 2026年2月:Opal Packaging Plusは、包装技術企業Phantmと提携し、報告および法令遵守の強化に重点を置いた包装データ資産を開発した。この協業により、スチュワードシップ要件が厳格化する中で、より優れた包装インテリジェンスおよび文書化を必要とするブランドオーナーに対応するOpalの能力が強化される。
- 2024年11月:AmcorはKolon Industriesと提携し、化学的リサイクルPETおよびバイオベースポリエチレンフラノエートの規模拡大を進め、環境負荷の低い包装材料へのアクセスを拡大した。コルゲート専用ではないものの、この動きはオーストラリアの包装分野における広範な持続可能性プログラムおよび調達優先事項に影響を与え、コルゲート供給業者は二次的および隣接用途においてこれらとの競合が増している。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、オーストラリアで販売および使用されるコルゲートボード包装の価値を対象とし、各産業における出荷、保管、製品保護のためのコルゲートボードから作られたコルゲート箱および関連する包装形態を含む。
対象範囲の除外事項:非コルゲート紙包装(折りたたみカートンなど)、フレキシブル包装、およびプラスチック、金属、ガラス製の包装形態は対象外とする。
セグメンテーション概要
- エンドユーザー産業別
- 食品
- 加工食品
- 生鮮食品・農産物
- 飲料
- Eコマース
- 電気・電子
- パーソナルケア・化粧品
- その他のエンドユーザー産業
- 食品
- ボードタイプ別
- シングルフェイス
- シングルウォール
- ダブルウォール
- トリプルウォール
- フルートタイプ別
- Aフルート
- Bフルート
- Cフルート
- Eフルート
- Fフルートおよびマイクロフルート
- 印刷技術別
- フレキソグラフィック
- デジタル
- リソラミネーション
- その他の印刷技術
データソース、市場規模算定、および検証
デスクトップリサーチ
まず、オーストラリアの包装需要およびコルゲート材料フローに関するファクトベースを構築し、その後コルゲートボード包装用途に対象を絞り込む。公的資料は、特にeコマース、食品流通、製造出力に伴い需要が変動する場合に、方向性および規模を基礎付けるうえで役立つ。
デスクワークにおいては、生産、貿易、産業指標に関してオーストラリア統計局、包装目標および進捗状況の指標としてオーストラリア包装協定機構などの資料を活用している。また、政府の環境およびリサイクルプログラムに関する公表資料、紙および板紙品目に関する税関の輸出入統計、査読付き包装・材料学術誌の技術資料も参照している。企業の年次報告書、投資家向け説明資料、業界団体の発表資料は、生産能力の増強、グレードの変化、投資の時期を理解するために用いられ、必要に応じて企業財務情報およびニューススクリーニング、特許検索、出荷単位の貿易確認のための有料契約サービスによって補完されている。これらの資料は網羅的なものではなく、入力データの収集、前提の検証、およびギャップの解消のために、多数の追加的な公的文書およびデータセットが検討された。
一次インタビューおよび調査
一次調査は、最終用途別にコルゲート需要がどのように変動しているかを検証し、デスクトップリサーチによる指標をモデルに用いる現実的な数量および価格帯へ変換するために活用される。箱の構成比、フルート(波形)選好、印刷要件に関する前提を確認・修正するため、食品、飲料、eコマースフルフィルメント、製造業、医療分野にわたるコルゲートコンバーター、材料供給業者、流通業者、および大規模な包装購買者に対してインタビューを行っている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:29% | 経営幹部(CXO):12% |
| ミドルティア:57% | 部門/部署リーダー:36% |
| 小規模事業者:14% | マネージャー:52% |
市場規模算定および予測
市場価値は、オーストラリアの最終用途活動およびコルゲート採用パターンから包装需要を再構築し、その後観測された価格水準を用いて価値に変換するトップダウン方式を用いて構築されている。ロジックが組み立てられ、合計値が算出された後、コンバーターの収益分割、箱当たりまたは平方メートル当たりの価格サンプル確認、および数量変化に関するチャネルからのフィードバックなど、選択的なボトムアップ的近似によって裏付けを行っている。
この市場において重要な入力要素には、eコマースの荷物量およびフルフィルメントの動向、食品・飲料の生産および流通活動、製造出力および輸出関連の出荷需要、リサイクル繊維の入手可能性および価格圧力、そして自動化および必要な数だけ生産する箱生産(box-on-demand)体制への移行が含まれ、これらは廃棄量および箱仕様を変化させ得る。印刷技術の構成比も追跡されており、これは印刷およびカスタマイズの高度化が、トン数が一定であっても平均販売価格を通常押し上げるためである。直接データが乏しい場合には、インタビューから得られた限定的な範囲を用いてギャップを処理し、その後感度確認を行うことで、モデルが単発的な信号に過剰反応しないようにしている。
予測に関しては、主要な需要指標に対する単純な時系列平滑化に支えられたシナリオ分析を用いており、その後、買い手および供給業者がリードタイム、価格の見直し、リサイクル含有率目標について予想する内容に基づいて経路を調整している。予測は実務的な水準に保たれ、前提は毎年監視可能な変数に結び付けられている。
データ検証および更新サイクル
結果は、貿易動向、生産能力および投資に関する発表、最終利用者の活動水準といった独立した指標と比較する複数の確認を通じて検証される。数値に不整合が見られる場合には、要因を再検討し、追加のヒアリングによって主要な前提を再検証した上で、最終見解を確定している。
価格、数量、構成比の変化が市場動向と一致しない場合など、年次間の整合性の問題を発見するために、第二の分析者によるレビューが行われる。報告書は毎年更新され、需要、供給、または価格に変化をもたらし得る重大な事象が発生した場合には、中間的な更新が行われる。提供に先立ち、最新の入手可能なデータに合わせた最新の見解をクライアントが受け取れるよう、最終確認を改めて実施している。
Mordor Intelligenceによるオーストラリアのコルゲートボード包装市場規模算定と他の公表推定値との比較
オーストラリアのコルゲートボード包装に関する公表市場規模は、各社が異なる対象範囲の境界、価格の定義、および通貨・インフレ更新の時期を選択しているため、大きく異なって見えることがある。この表は、製造収益を含めるか、隣接する紙包装を含めるか、あるいは異なる基準年を使用するかといった選択が、合計値をどのように異なる方向に動かすかを示すのに役立つ。
ベンチマーク表に示される差異は、主にコルゲート包装価値として何が計上されるか、および平均販売価格がどのように構築されるかに起因しており、特にeコマース向け出荷箱とより重量のある産業用箱との間で製品構成比が変化する場合に生じる。Mordor Intelligenceのモデルでは、価値はオーストラリアの最終用途向けに販売されるコルゲートボード包装に限定されており、非コルゲート紙包装またはより広範な板紙容器カテゴリーは含まれていない。これらを合算すると、他の公表される合計値が上昇する場合がある。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 4.88 B (2025) | |
| 産業データベースA | USD 4.20 B (2026) | 製造収益報告に基づく傾向が多く、その場合下流の包装サービスを除外し、輸入完成包装製品からの需要を見落とす可能性があり、また、オーストラリアドルから米ドルへの換算時期が異なる場合がある。 |
| 業界誌B | USD 5.60 B (2025) | コルゲート包装を隣接する紙および板紙包装形態と統合して計上する場合があり、箱の構成比および印刷仕様の変化を分離せずに、より急速な平均販売価格の上昇を前提とする場合がある。 |
3つの数値を比較すると、その差異は主に対象範囲の境界および価格算定ロジックによって説明され、包装需要全体の方向性についての見解の不一致によるものではない。対象範囲をコルゲートボード包装のみに限定し、主要な最終用途全体にわたって購買者が実際に支払っていると報告する価格と照合することで、最終的な数値は明確な要因および再現可能な手順に対して追跡可能な状態を維持している。


レポートで回答されている主要な質問
オーストラリア段ボール包装市場の現在の価値はいくらですか?
2026年に50億5,000万USDと評価されており、2031年までに60億2,000万USDに達する見込みです。
Eコマースはオーストラリアの段ボール需要をどのくらいの速さで牽引していますか?
Eコマースセグメントは2026年〜2031年にかけて年平均成長率(CAGR)5.05%で成長しており、他のすべてのエンドユース分野を上回っています。
どのボードタイプが最も勢いを増していますか?
トリプルウォールグレードは2026年〜2031年にかけて年平均成長率(CAGR)4.18%で拡大すると予測されており、重量輸出および大型Eコマース出荷によって牽引されています。
マイクロフルートが小売包装にとって重要な理由は何ですか?
スペース節約の薄さと高解像度印刷互換性を組み合わせ、保護を犠牲にすることなく棚での訴求力を高めています。
州のリサイクル資金は供給の安全性にどのような影響を与えますか?
1億USDを超える投資が地域の繊維回収ハブを創出し、地元製紙工場の原材料変動性を低減しています。
競争環境を再形成しているテクノロジーは何ですか?
デジタル印刷とオンデマンドボックス自動化により、精密な短ロット生産が可能となり、早期採用者にサービス上の優位性をもたらしています。
最終更新日:



