
Tamanho e Participação do Mercado de Fabricação de Satélites da Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 6.92 Bilhões de dólares |
| Tamanho do Mercado (2026) | 8.62 Bilhões de dólares |
| Tamanho do Mercado (2031) | 25.93 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 24.64 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fabricação de Satélites da Ásia-Pacífico por Mordor Intelligence
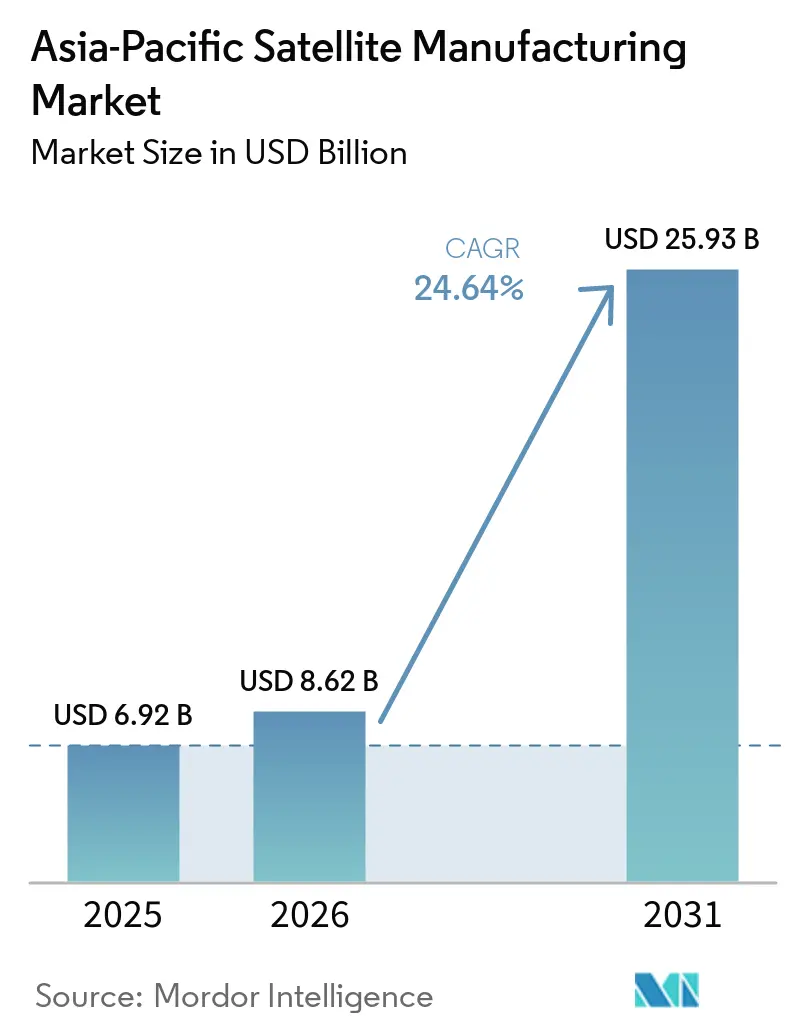
O tamanho do mercado de fabricação de satélites da Ásia-Pacífico foi avaliado em 6,92 bilhões de USD em 2025, e está projetado para crescer de 8,62 bilhões de USD em 2026 para 25,93 bilhões de USD até 2031, registrando um CAGR de 24,64% entre 2026 e 2031. O mercado de fabricação de satélites da Ásia-Pacífico está sendo moldado por programas de constelação governamentais, redes comerciais de banda larga e requisitos de defesa para observação da Terra. As missões de comunicação permaneceram centrais para a demanda atual, enquanto plataformas de espaçonaves padronizadas estão mudando a forma como os fabricantes planejam a produção. Os contratos governamentais também estão ajudando os fornecedores a desenvolver capacidades que posteriormente poderão atender clientes comerciais. O mercado enfrenta restrições decorrentes de licenciamento, controles de exportação, coordenação de espectro e capacidade de testes desigual. Custos de lançamento mais baixos poderiam tornar mais constelações financeiramente viáveis e ampliar a oportunidade de fabricação.
Principais Conclusões do Relatório
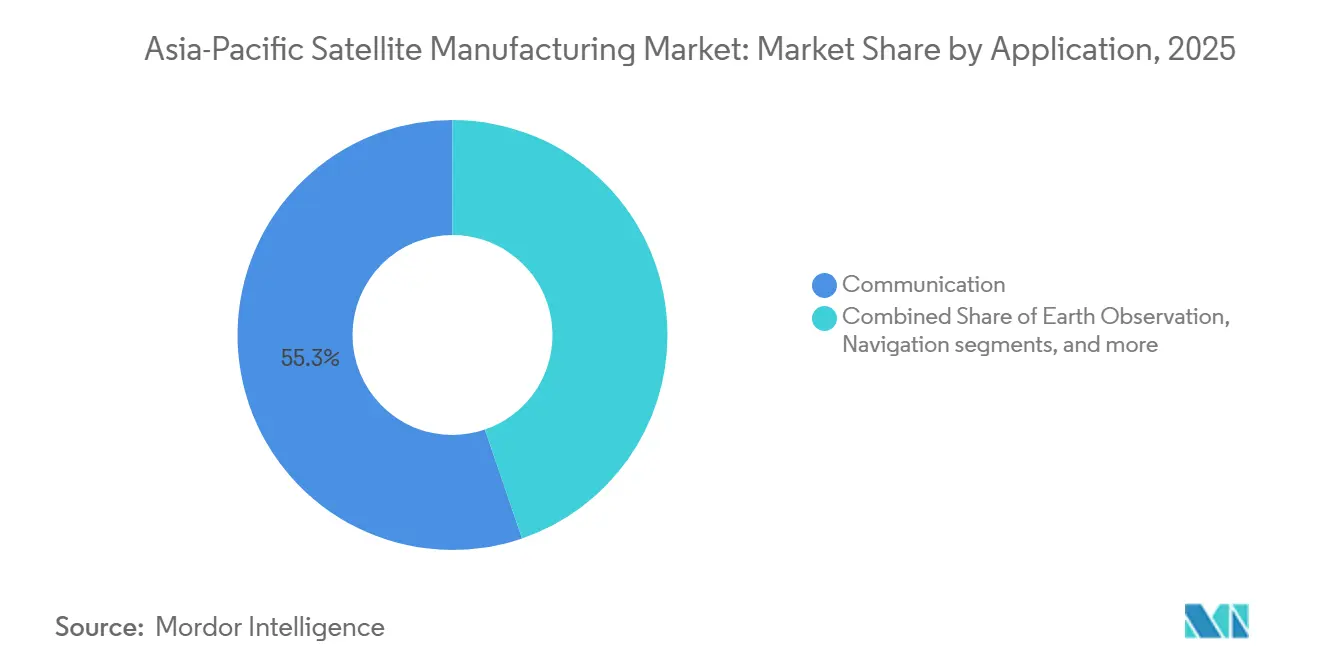
- Por aplicação, comunicação representou 55,25% da participação do mercado de fabricação de satélites da Ásia-Pacífico em 2025, enquanto a observação da Terra tem previsão de expansão a um CAGR de 25,71% até 2031.
- Por massa do satélite, os satélites médios representaram 42,89% da participação do mercado de fabricação de satélites da Ásia-Pacífico em 2025, enquanto os satélites pequenos têm previsão de crescimento a um CAGR de 26,52% até 2031.
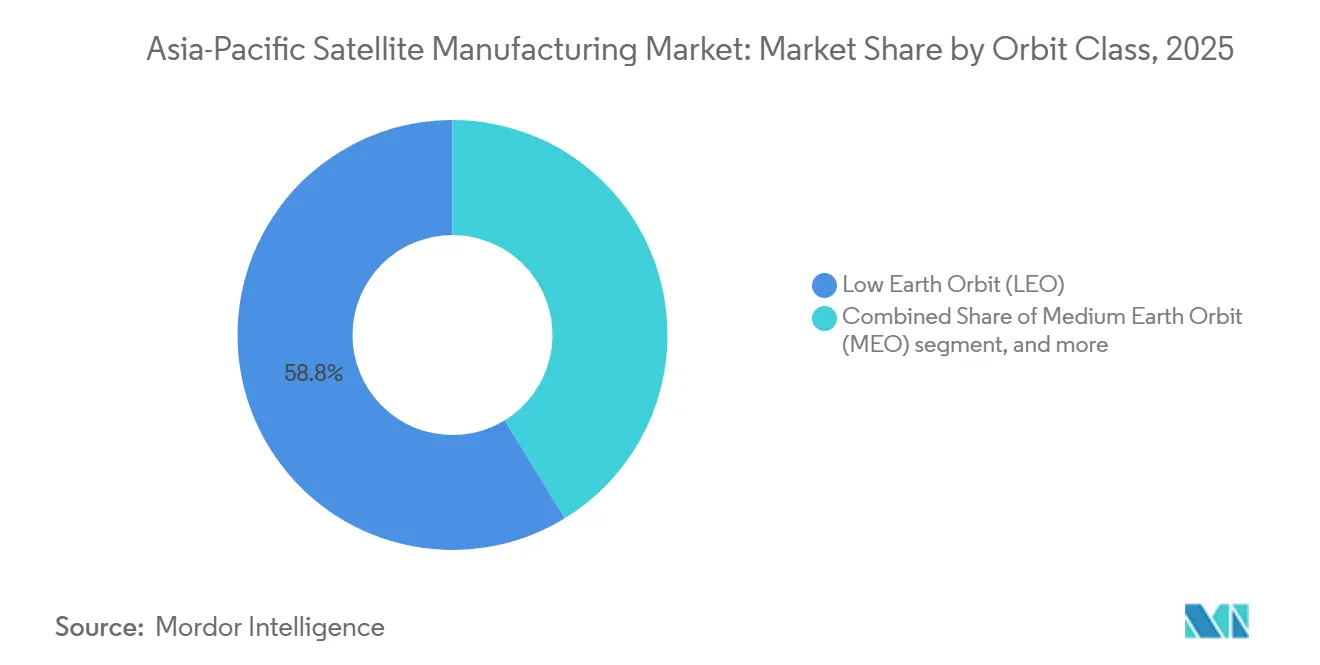
- Por classe de órbita, LEO deteve 58,75% da participação do mercado de fabricação de satélites da Ásia-Pacífico em 2025, enquanto MEO tem previsão de expansão a um CAGR de 25,83% até 2031.
- Por usuário final, os operadores comerciais detiveram 45,32% da participação do mercado de fabricação de satélites da Ásia-Pacífico em 2025 e têm previsão de crescimento a um CAGR de 26,91% até 2031.
- Por geografia, a China representou 68,77% da participação do mercado de fabricação de satélites da Ásia-Pacífico em 2025, enquanto a Índia tem previsão de crescimento a um CAGR de 28,42% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Programas de constelação liderados pelo governo e de fabricação nacional | 6.80% | China, Índia, Coreia do Sul, Japão | Longo prazo (≥ 4 anos) |
| Implantação de banda larga LEO, IoT e redes não terrestres | 5.90% | China, Índia, Sudeste Asiático, ASEAN | Médio prazo (2-4 anos) |
| Demanda por observação da Terra, navegação e gestão de desastres | 4.20% | China, Índia, Japão, Austrália | Médio prazo (2-4 anos) |
| Miniaturização de satélites e produção padronizada de barramentos | 3.10% | China, Coreia do Sul, Japão, Índia | Curto prazo (≤ 2 anos) |
| Requisitos de controle doméstico para ativos espaciais críticos | 2.50% | Índia, Japão, Coreia do Sul, Austrália | Médio prazo (2-4 anos) |
| Cadência de lançamentos regionais comprimindo custos unitários de fabricação | 1.50% | China, Índia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Programas de Constelação Liderados pelo Governo e de Fabricação Nacional
A aquisição pública continua sendo um importante impulsionador da demanda no mercado de fabricação de satélites da Ásia-Pacífico, uma vez que as constelações soberanas exigem capacidades de produção doméstica. A Coreia do Sul ratificou uma estratégia soberana de comunicações LEO em julho de 2026, com um compromisso de investimento público-privado de KRW 55 trilhões (40,88 bilhões de USD) do Grupo Hanwha para uma constelação de até 512 satélites até 2035. O programa visa aumentar a participação da Coreia do Sul na economia espacial global de 0,7% para 3,0%. Os programas GuoWang e Qianfan da China têm como alvo conjunto 28.000 satélites, criando um pipeline previsível para fornecedores de espaçonaves. A IN-SPACe da Índia aprovou a primeira constelação de observação da Terra totalmente comercial sob um modelo de parceria público-privada, com a Allied Orbits comprometendo INR 1.200 crore (144,21 milhões de USD) para 12 satélites planejados para operação até 2029. Esses programas permitem que os fabricantes qualifiquem fornecedores, invistam em instalações e busquem pedidos comerciais posteriores a partir de uma base mais sólida.[1]
Implantação de Banda Larga LEO, IoT e Redes Não Terrestres
O mercado de fabricação de satélites da Ásia-Pacífico está registrando aumento da demanda por redes de banda larga, Internet das Coisas e de dispositivo a dispositivo que utilizam espaçonaves LEO. O Instituto Nacional de Tecnologia da Informação e Comunicações do Japão demonstrou roteamento de rede integrado por satélite e 5G em outubro de 2025. A demonstração examinou o roteamento adaptativo e o gerenciamento de qualidade em conexões via satélite.[2] A Reliance Jio recebeu uma avaliação técnica positiva da IN-SPACe para uma proposta de constelação LEO de 1.600 satélites. Os fabricantes, portanto, enfrentam demanda por plataformas capazes de suportar requisitos de rede em evolução e funções definidas por software. O uso mais amplo de satélites de comunicações padronizados pode apoiar lotes de produção maiores e reduzir a importância de projetos de espaçonaves únicos.
Demanda por Observação da Terra, Navegação e Gestão de Desastres
A demanda por observação da Terra está se fortalecendo à medida que os governos utilizam dados de satélites para monitoramento de desastres, planejamento civil e missões de defesa. O Japão comprometeu recursos por meio de seu Fundo de Estratégia Espacial para constelações de satélites e tecnologias de próxima geração. A Política Básica 2025 do país tem como meta JPY 8 trilhões (USD 50,54 bilhões) em atividade econômica relacionada ao espaço no início da década de 2030, em comparação com os níveis de referência de 2020. A Coreia do Sul lançou o satélite de verificação da constelação NeonSat em 2025 e planejou 5 unidades produzidas em massa em 2026 e outras 5 em 2027. O programa vincula a produção doméstica de espaçonaves aos requisitos de observação e ao veículo de lançamento Nuri.[3] O mercado de fabricação de satélites da Ásia-Pacífico se beneficia porque os usuários civis e de defesa podem recorrer às capacidades ópticas e de radar de abertura sintética (SAR) relacionadas.
Miniaturização de Satélites e Produção Padronizada de Barramentos
Barramentos padronizados e montagem em estilo fabril estão transformando o modelo de custo e entrega para o mercado de fabricação de satélites da Ásia-Pacífico. A fábrica de Nantong da GalaxySpace produz satélites médios na faixa de 100 kg a 2.000 kg em um ciclo de produção de três dias. A instalação reduziu os ciclos completos de montagem, integração e testes para 5 dias por par de satélites. A Pixxel Space Technologies, Inc. está desenvolvendo sua instalação Gigapixel após sua rodada de financiamento Série C de USD 100 milhões em setembro de 2026. A instalação está planejada para atingir uma capacidade de 400 satélites por ano, enquanto a instalação Megapixel existente da Pixxel Space Technologies, Inc. produz 100 satélites por ano.[4] A produção padronizada pode encurtar os cronogramas de pedido ao lançamento e direcionar a concorrência para o volume de produção, controle de qualidade e acesso a componentes.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Altos custos de capital, testes e lançamento | -3.50% | Global, agudo na Austrália e em Singapura | Curto prazo (≤ 2 anos) |
| Complexidade de licenciamento, controle de exportação e coordenação de frequências | -2.80% | Índia, Japão, Coreia do Sul | Médio prazo (2-4 anos) |
| Congestionamento de espectro e atrasos de coordenação para megaconstelações | -1.80% | China, Índia | Médio prazo (2-4 anos) |
| Infraestrutura regional limitada de manutenção em órbita e mitigação de detritos | -1.20% | Regional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Capital, Testes e Lançamento
Os requisitos de capital continuam sendo uma restrição para projetos de satélites, especialmente onde os fabricantes não dispõem de instalações próprias de testes. Um estudo de 2025 constatou que os custos globais de lançamento caíram de USD 87.023 por kg em 1960 para USD 3.868 por kg em 2025. O estudo projetou uma queda adicional para USD 1.600 por kg até 2030.[5] O custo doméstico de lançamento da Índia foi de USD 13.302 por kg em 2025, refletindo a cadência de lançamentos limitada e as arquiteturas de veículos não reutilizáveis. China, Japão e Índia estabeleceram instalações de testes de vácuo térmico, vibração e interferência eletromagnética. As economias regionais menores frequentemente dependem de capacidade de testes externa, o que pode prolongar os cronogramas de espaçonaves e favorecer empresas com forte capacidade financeira.
Complexidade de Licenciamento, Controle de Exportação e Coordenação de Frequências
Os requisitos de licenciamento e conformidade podem atrasar os planos de produção no mercado de fabricação de satélites da Ásia-Pacífico. O processo de autorização IN-SPACe da Índia e a Lei de Atividades Espaciais do Japão exigem análises que podem estender os cronogramas dos programas em 12 a 24 meses. Os controles de exportação podem restringir o acesso a eletrônicos endurecidos contra radiação para programas que atendem a determinados clientes finais. Os registros da União Internacional de Telecomunicações que cobrem mais de 100.000 satélites também criam um ambiente de coordenação exigente. A Resolução 35 exige 10% de implantação em 2 anos, 50% em 5 anos e 100% em 7 anos a partir da data do registro. Esses marcos podem colocar operadores menores em risco de perder a prioridade de espectro antes de atingirem escala comercial.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
Comunicação Sustenta a Demanda Atual Enquanto a Observação da Terra se ExpandeOs satélites de comunicação representaram 55,25% da participação do mercado de fabricação de satélites da Ásia-Pacífico em 2025. O segmento foi apoiado por programas estabelecidos de banda larga GEO e pela expansão de pedidos de banda larga LEO. Os planos regionais de constelação estão direcionando os fabricantes para lotes de plataformas de comunicações comparáveis. Esses pedidos podem proporcionar aos fabricantes um planejamento de produção mais estável do que contratos de missões isoladas. O setor de fabricação de satélites da Ásia-Pacífico também depende de espaçonaves de comunicação para acesso à banda larga em áreas mal atendidas. As aplicações de dispositivo a dispositivo e de redes não terrestres aumentam a demanda por plataformas capazes de se adaptar a padrões em evolução. O trabalho do NICT em 2025 sobre integração de satélite e 5G ilustra a direção do design de redes no Japão. O segmento de comunicações permanece estreitamente vinculado à disponibilidade de lançamentos, coordenação de espectro e financiamento de operadores.
A observação da Terra tem previsão de expansão a um CAGR de 25,71% até 2031, tornando-a a aplicação de crescimento mais rápido. Os requisitos de inteligência de defesa são cada vez mais combinados com o monitoramento civil de desastres e as necessidades de observação ambiental. O projeto de constelação do Ministério da Defesa japonês atribuiu trabalhos de imagens ópticas à Axelspace e trabalhos de imagens SAR à Synspective até março de 2031. O arranjo contratual mostra como os compradores governamentais podem criar demanda confiável para plataformas de observação especializadas. A navegação permanece estrategicamente importante apesar de um perfil de crescimento mais estável. O Japão está expandindo sua constelação QZSS de 7 para 11 satélites, e a NEC Corporation recebeu um contrato da JAXA em outubro de 2025 para desenvolver a carga útil da missão de posicionamento. A observação espacial e as missões especializadas permanecem áreas relativamente pequenas, mas apoiam os gastos com pesquisa de fabricantes vinculados a universidades e fabricantes especializados. A mudança em direção a projetos liderados por carga útil eleva os requisitos técnicos para novos entrantes.



Por Massa do Satélite:
Plataformas Médias Lideram Enquanto os Satélites Pequenos Crescem Mais RapidamenteOs satélites médios responderam por 42,89% do valor regional em 2025. Os programas de produção em lote da China e as plataformas de constelação de defesa do Japão sustentaram essa posição. A GalaxySpace entregou 22 satélites médios em 2025 a partir de sua instalação em Nantong. A instalação utilizou um ciclo de produção de três dias para essa classe de espaçonaves. As plataformas médias podem acomodar missões de comunicações, imageamento e constelação sem a escala dos grandes sistemas GEO. Isso cria um equilíbrio prático entre capacidade, opções de lançamento e produção padronizada. O segmento também é apoiado por fabricantes que buscam projetos repetíveis para compradores governamentais e comerciais. Sua escala coloca os satélites de médio porte no centro dos planos de produção atuais em todo o mercado de fabricação de satélites da Ásia-Pacífico.
Os pequenos satélites têm previsão de expansão a um CAGR de 26,52% até 2031. A demanda provém de constelações de nanossatélites SAR e programas CubeSat na Coreia do Sul, Austrália, Índia e Japão. KAI e Hanwha Systems estão competindo por um contrato de KRW 1,42 trilhão (equivalente a USD 1,02 bilhão) para produzir 40 microssatélites SAR até 2030. A competição demonstra a transição da Coreia do Sul em direção à produção estruturada de pequenos satélites. Os grandes satélites continuam sendo necessários para comunicações GEO e missões de defesa classificadas. Seu crescimento é mais lento porque algumas missões estão migrando para constelações distribuídas e plataformas menores. A demonstração de comunicações ópticas planejada pela NEC Corporation para 2027 com um barramento Apex Aries também indica interesse em plataformas comerciais padronizadas. A composição por classe de massa está mudando, mas cada classe continua atendendo a requisitos de missão distintos.
Por Classe de Órbita:
LEO Lidera a Produção Atual Enquanto MEO Ganha Relevância EstratégicaOs satélites LEO responderam por 58,75% do tamanho do mercado de fabricação de satélites da Ásia-Pacífico em 2025. A concentração reflete o investimento em constelações abaixo de 2.000 km para banda larga, observação da Terra e comunicações. Os programas GuoWang e Qianfan da China juntos têm como alvo mais de 28.000 satélites. A Índia também possui um pipeline em desenvolvimento de constelações LEO de banda larga e observação da Terra. A produção LEO se beneficia de ciclos de substituição curtos e do uso de projetos de espaçonaves repetíveis. Esses fatores apoiam métodos fabris e pedidos maiores de componentes. Eles também tornam os planos de produção sensíveis à prontidão de lançamento e à coordenação de espectro. O mercado de fabricação de satélites da Ásia-Pacífico, portanto, depende da capacidade dos fabricantes de atender a pedidos de alto volume enquanto garantem a segurança da missão.
O MEO tem previsão de expansão a um CAGR de 25,83% até 2031. Os programas de aumento de navegação são uma fonte primária de demanda para essa classe orbital. Os planejadores de defesa também consideram o MEO como uma forma de diversificar a exposição orbital além das faixas LEO congestionadas. As plataformas GEO continuam relevantes para comunicações de alto rendimento e missões meteorológicas na China e na Índia. O quadro de densidade de fluxo de potência equivalente da UIT está sendo revisado antes da CMR-27. Essa revisão pode afetar o planejamento de redes direto ao dispositivo e levar algumas agências a considerar arquiteturas orbitais alternativas. A diversidade orbital pode, portanto, tornar-se uma decisão de aquisição que aborda tanto o risco operacional quanto o desempenho da missão.

Por Usuário Final:
Operadores Comerciais Lideram o Valor Atual e o Crescimento FuturoOs operadores comerciais detinham 45,32% do valor regional em 2025 e têm previsão de expansão a um CAGR de 26,91% até 2031. Essa posição torna os usuários comerciais tanto o maior grupo de usuários finais atual quanto o grupo de crescimento mais rápido. A rodada Série C de USD 100 milhões da Pixxel Space Technologies, Inc. em setembro de 2026 demonstrou o contínuo apoio institucional à produção comercial de espaçonaves. O financiamento destina-se a apoiar a instalação de fabricação Gigapixel, a constelação hiperespectral Honeybee e os sistemas soberanos de observação da Terra. Os pedidos comerciais podem melhorar a utilização da fábrica quando combinados com a demanda âncora apoiada pelo governo. Eles também podem encurtar o tempo que os fabricantes precisam para passar do trabalho de protótipo à produção repetida. A indústria de fabricação de satélites da Ásia-Pacífico está, consequentemente, tornando-se mais dependente do acesso a capital privado e contratos de longo prazo com operadores.
Os usuários governamentais e civis incluem agências meteorológicas, missões científicas e programas de observação da Terra orientados ao desenvolvimento. O arranjo Allied Orbits da Índia foi concebido para posicionar uma constelação gerenciada de forma privada em linha com a demanda pública. Os usuários militares estão influenciando os requisitos de plataforma além de seu volume direto de aquisição. O projeto do Ministério da Defesa japonês, a competição SAR da Coreia do Sul e o interesse da Índia em capacidades SAR soberanas indicam essa tendência. Os requisitos de defesa podem elevar os padrões para comunicações seguras, imageamento e controle da cadeia de suprimentos. Os fabricantes podem então aplicar essas capacidades a missões civis e comerciais. A sobreposição entre a demanda civil e militar está se estreitando no design de plataformas. Isso eleva os requisitos de capacidade em toda a base de usuários finais, ao mesmo tempo que oferece a fornecedores qualificados diversas fontes potenciais de receita.
Análise Geográfica
Mercado de Fabricação de Satélites da China
A China respondeu por 68,77% do valor regional em 2025, ocupando a maior posição regional. Sua posição está vinculada ao capital direcionado pelo Estado, a clusters industriais integrados e a um pipeline doméstico de megaconstelações. A superfábrica de Wenchang é uma instalação capaz de produzir 1.000 satélites por ano. Ela entrou em produção experimental em meados de 2026 e está localizada próxima ao sítio de lançamento comercial de Hainan. A co-localização pode reduzir o número de etapas de transporte entre as operações de fabricação e lançamento. A China também conta com empresas comerciais que buscam capital externo e oportunidades de exportação. A GalaxySpace entregou o CubeSat Lingzhi-09 à GISTDA da Tailândia em agosto de 2026. Esse movimento demonstrou um esforço para expandir a fabricação de satélites chineses para programas de clientes do Sudeste Asiático.
Mercado de Fabricação de Satélites da Índia
Prevê-se que a Índia se expanda a um CAGR de 28,42% até 2031, a maior taxa de crescimento por país na previsão regional. O país está avançando além dos serviços de lançamento em direção a uma base de fabricação mais ampla. A economia espacial da Índia atingiu 9 bilhões de USD, e o investimento privado aumentou de 100,5 milhões de USD no exercício fiscal 2021-22 para 618,5 milhões de USD até março de 2026. Também foi declarado que a receita da NSIL superou INR 3.000 crore (311,55 milhões de USD) no exercício fiscal 2024-25. A NSIL havia lançado 141 satélites, incluindo 138 para clientes internacionais. A ICEYE identificou a Índia como um potencial polo de fabricaço para plataformas SAR e está trabalhando com a Agnikul Cosmos. As políticas de controle doméstico e o investimento privado estão apoiando o desenvolvimento de cadeias de suprimentos locais.
Mercado de Fabricação de Satélites da Ásia-Pacífico
A Política Básica 2025 do Japão estabeleceu uma meta de JPY 8 trilhões para a atividade econômica relacionada ao espaço no início da década de 2030 e alocou JPY 1 trilhão (6,32 bilhões de USD) por meio do Fundo de Estratégia Espacial. O programa de Órbita Baixa da Terra (LEO) da Coreia do Sul inclui um compromisso público-privado de KRW 55 trilhões (40,88 bilhões de USD) e planos para construir salas limpas no Cinturão Industrial Avançado do Sul até 2030. A Austrália está desenvolvendo capacidade soberana por meio da UTS e da Optimus Factory da Space Machines Company. A instalação foi estabelecida em junho de 2025 e pode produzir mais de 20 espaçonaves por ano na classe de 300 kg. Singapura continua sendo importante para a coordenação de serviços de estação terrestre e constelação no Sudeste Asiático. O programa LOTUSat-1 do Vietnã, desenvolvido pela NEC Corporation e pela Sumitomo Corporation no âmbito da assistência oficial ao desenvolvimento japonesa, oferece um modelo de transferência de tecnologia que outros governos do Sudeste Asiático estão discutindo. Esses países fornecem demanda especializada, elos na cadeia de suprimentos e rotas de colaboração fora dos dois maiores mercados regionais.
Cenário Competitivo
Concentração do Mercado
Segmento MEO no Mercado de Fabricação de Satélites da Ásia-Pacífico
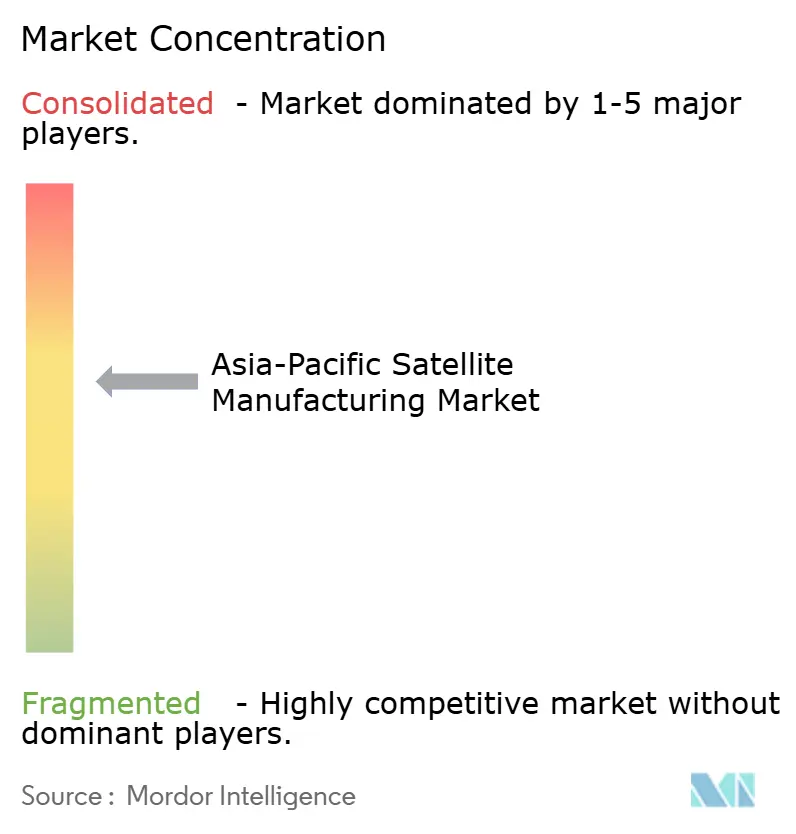
O mercado de fabricação de satélites da Ásia-Pacífico é moderadamente fragmentado no nível regional, embora os mercados nacionais sejam tipicamente dominados por um pequeno grupo de fornecedores estabelecidos. A China combina empresas estatais líderes como a China Aerospace Science and Technology Corporation com empresas comerciais incluindo GalaxySpace, MinoSpace e Chang Guang Satellite Technology Co. Ltd. A GalaxySpace solicitou tutoria para IPO em março de 2026 com uma avaliação de CNY 32 bilhões (USD 4,77 bilhões). A candidatura de IPO da MinoSpace no Mercado STAR foi aceita em maio de 2026. A Chang Guang Satellite Technology Co. Ltd. reapresentou seu pedido de IPO em janeiro de 2026 após captar CNY 5 bilhões (USD 745,81 milhões) em capital próprio. Essas ações sugerem que os produtores comerciais estão buscando capital para expandir a capacidade e apoiar programas de constelação de longa duração. Elas também colocam maior ênfase na geração de receita ao lado de pedidos apoiados pelo Estado.
A Índia inclui empresas privadas como Pixxel Space Technologies, Inc. e Dhruva Space Private Limited, bem como programas de transferência de tecnologia da Indian Space Research Organisation. Cerca de 118 acordos de transferência de tecnologia ajudaram empresas privadas a desenvolver capacidade sem exigir que replicassem o investimento total em pesquisa da Indian Space Research Organisation. O financiamento de setembro de 2026 da Pixxel Space Technologies, Inc. é um exemplo claro de uma empresa que utiliza capital externo para desenvolver um local de produção maior e uma constelação hiperespectral. A Constelação Tri-Sat do Japão combina Mitsubishi Electric, SKY Perfect JSAT e Mitsui em uma empresa de propósito específico que apoia o projeto do Ministério da Defesa. A Axelspace Corporation e a Synspective fornecem imagens ópticas e SAR, respectivamente, no projeto. Na Coreia do Sul, a Hanwha Systems opera o Centro Espacial de Jeju e está competindo por um pedido de satélites micro-SAR. Parcerias estratégicas, capacidades especializadas de carga útil e acesso a programas públicos continuam sendo meios centrais de construção de posições competitivas.
A localização da cadeia de suprimentos é uma grande oportunidade para empresas que fabricam eletrônicos endurecidos contra radiação, terminais laser entre satélites e cargas úteis ópticas de precisão. Os fabricantes também buscam capacidades de processamento a bordo mais robustas para reduzir os volumes de downlink e melhorar os tempos de resposta para aplicações de observação. As empresas que garantem contratos de imagens de defesa de vários anos podem usar a visibilidade de receita resultante para financiar capacidade que também atende a clientes comerciais. A Airbus SE recebeu um pedido da Eutelsat em janeiro de 2026 para 340 satélites LEO OneWeb adicionais, elevando seu total de pedidos para 440 espaçonaves. O pedido demonstra a importância das linhas de produção em série para grandes requisitos de constelação. A Inovor Technologies também assinou um acordo de desenvolvimento conjunto com a IHI Corporation e a Meisei Electric em outubro de 2025 para um satélite de observação por rádio para consciência situacional marítima. O mercado de fabricação de satélites da Ásia-Pacífico continua competitivo porque os fornecedores devem combinar escala de produção, acesso à tecnologia, prontidão regulatória e parcerias locais confiáveis. O mercado de fabricação de satélites da Ásia-Pacífico também exige que os fornecedores alinhem o fornecimento local e a segurança da missão com planos de constelação em rápida mudança.
Líderes do Setor de Fabricação de Satélites da Ásia-Pacífico
-
Axelspace Corporation
-
Satrec Initiative Co., Ltd.
-
Chang Guang Satellite Technology Co. Ltd.
-
Indian Space Research Organisation
-
China Aerospace Science and Technology Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fabricação de Satélites da Ásia-Pacífico Empresas cobertas neste relatório
- Airbus SE
- The Boeing Company
- Chang Guang Satellite Technology Co. Ltd.
- Indian Space Research Organisation
- ICEYE Oy
- Pixxel Space Technologies, Inc.
- China Aerospace Science and Technology Corporation
- NewSpace India Limited
- Planet Labs PBC
- Blue Canyon Technologies LLC (RTX Corporation)
- Spire Global, Inc.
- Axelspace Corporation
- Satrec Initiative Co., Ltd.
- Dhruva Space Private Limited
- UAB Kongsberg NanoAvionics
- NEC Corporation
Desenvolvimentos industriais recentes em Mercado de Fabricação de Satélites da Ásia-Pacífico
- Setembro de 2026: Pixxel Space Technologies, Inc. (Índia) concluiu uma rodada Série C de 100 milhões de USD co-liderada pela Temasek e Seraphim, com participação da 360 ONE Asset e IMM Investment, elevando o financiamento total para 195 milhões de USD. O capital está reservado para a instalação de fabricação de satélites Gigapixel, com capacidade de 400 satélites por ano, a constelação hiperespectral Honeybee e o desenvolvimento de sistemas soberanos de observação da Terra para clientes internacionais de defesa e civis.
- Janeiro de 2026: A Airbus SE Defesa e Espaço recebeu um contrato da Eutelsat para 340 satélites LEO OneWeb adicionais, elevando o total de pedidos para 440 espaçonaves, com produção na instalação de Toulouse da Airbus SE em uma linha de produção em série recém-instalada e entregas com início até o final de 2026.
- Outubro de 2025: A Inovor Technologies assinou um acordo de desenvolvimento conjunto com a IHI Corporation e a Meisei Electric para um projeto de satélite de observação por rádio para consciência situacional marítima, apoiado pelo Fundo de Recuperação Econômica do Governo da Austrália do Sul.
- Junho de 2025: A UTS e a Space Machines Company estabeleceram a maior instalação de fabricação de espaçonaves em escala industrial da Austrália, a Optimus Factory, com capacidade de mais de 20 espaçonaves por ano na classe de 300 kg, voltada para aplicações de defesa e comerciais australianas.
Escopo do Relatório do Mercado de Fabricação de Satélites da Ásia-Pacífico
O mercado de fabricação de satélites inclui o design, engenharia, produção, montagem, integração e testes de satélites e seus principais subsistemas para implantação em órbita terrestre ou além. Abrange a fabricação de plataformas/barramentos de satélites, cargas úteis, sistemas de propulsão, sistemas de energia, componentes térmicos e estruturais, aviônicos, sistemas de comunicação e outros subsistemas de espaçonaves.
O relatório do mercado de fabricação de satélites da Ásia-Pacífico é segmentado por aplicação, massa do satélite, classe de órbita, usuário final e geografia. Por aplicação, o mercado é segmentado em comunicação, observação da Terra, navegação, observação espacial e outros. Por massa do satélite, o mercado é segmentado em pequeno, médio e grande. Por classe de órbita, o mercado é segmentado em órbita terrestre baixa (LEO), órbita terrestre média (MEO) e órbita geoestacionária (GEO). Por usuário final, o mercado é segmentado em comercial, governamental e civil, e militar. O relatório também abrange os tamanhos de mercado e previsões para o mercado de fabricação de satélites da Ásia-Pacífico em seis países da região. Para cada segmento, o tamanho do mercado é fornecido em termos de valor (USD).
Visão geral da segmentação
| Comunicação |
| Observação da Terra |
| Navegação |
| Observação Espacial |
| Outros |
| 10-100 kg |
| 100-500 kg |
| 500-1000 kg |
| Abaixo de 10 kg |
| Acima de 1000 kg |
| GEO |
| LEO |
| MEO |
| Comercial |
| Militar e Governamental |
| Outro |
| Hardware de Propulsão e Propelente |
| Barramento e Subsistemas de Satélite |
| Hardware de Painel Solar e Energia |
| Estruturas, Chicotes e Mecanismos |
| Elétrico |
| A Gás |
| Combustível Líquido |
| Austrália |
| China |
| Índia |
| Japão |
| Nova Zelândia |
| Singapura |
| Coreia do Sul |
| Aplicação | Comunicação |
| Observação da Terra | |
| Navegação | |
| Observação Espacial | |
| Outros | |
| Massa do Satélite | 10-100 kg |
| 100-500 kg | |
| 500-1000 kg | |
| Abaixo de 10 kg | |
| Acima de 1000 kg | |
| Classe de Órbita | GEO |
| LEO | |
| MEO | |
| Usuário Final | Comercial |
| Militar e Governamental | |
| Outro | |
| Subsistema de Satélite | Hardware de Propulsão e Propelente |
| Barramento e Subsistemas de Satélite | |
| Hardware de Painel Solar e Energia | |
| Estruturas, Chicotes e Mecanismos | |
| Tecnologia de Propulsão | Elétrico |
| A Gás | |
| Combustível Líquido | |
| País | Austrália |
| China | |
| Índia | |
| Japão | |
| Nova Zelândia | |
| Singapura | |
| Coreia do Sul |
Definição de mercado
- Aplicação - As diversas aplicações ou finalidades dos satélites são classificadas em comunicação, observação da Terra, observação espacial, navegação e outros. As finalidades listadas são aquelas autodeclaradas pelo operador do satélite.
- Usuário Final - Os usuários primários ou usuários finais do satélite são descritos como civil (acadêmico, amador), comercial, governamental (meteorológico, científico, etc.), militar. Os satélites podem ter múltiplos usos, tanto para aplicações comerciais quanto militares.
- Peso Máximo de Decolagem do Veículo de Lançamento - O Peso Máximo de Decolagem (MTOW) do veículo de lançamento significa o peso máximo do veículo de lançamento durante a decolagem, incluindo o peso da carga útil, equipamentos e combustível.
- Classe de Órbita - As órbitas de satélites são divididas em três classes amplas, a saber GEO, LEO e MEO. Satélites em órbitas elípticas têm apogeus e perigeus que diferem significativamente entre si e as órbitas de satélites com excentricidade de 0,14 e superior são categorizadas como elípticas.
- Tecnologia de Propulsão - Neste segmento, os diferentes tipos de sistemas de propulsão de satélites foram classificados como sistemas de propulsão elétrica, a combustível líquido e a gás.
- Massa do Satélite - Neste segmento, os diferentes tipos de sistemas de propulsão de satélites foram classificados como sistemas de propulsão elétrica, a combustível líquido e a gás.
- Subsistema de Satélite - Todos os componentes e subsistemas que incluem propelentes, barramentos, painéis solares e outros hardwares de satélites estão incluídos neste segmento.
| Palavra-chave | Definição |
|---|---|
| Controle de Atitude | A orientação do satélite em relação à Terra e ao sol. |
| INTELSAT | A Organização Internacional de Telecomunicações por Satélite opera uma rede de satélites para transmissão internacional. |
| Órbita Geoestacionária (GEO) | Os satélites geoestacionários em órbita terrestre a 35.786 km (22.282 milhas) acima do equador giram na mesma direção e à mesma velocidade que a Terra em seu eixo, fazendo com que pareçam fixos no céu. |
| Órbita Terrestre Baixa (LEO) | Os satélites em Órbita Terrestre Baixa orbitam de 160 a 2.000 km acima da Terra, levam aproximadamente 1,5 hora para uma órbita completa e cobrem apenas uma parte da superfície terrestre. |
| Órbita Terrestre Média (MEO) | Os satélites MEO estão localizados acima dos satélites LEO e abaixo dos satélites GEO e tipicamente viajam em uma órbita elíptica sobre o Polo Norte e o Polo Sul ou em uma órbita equatorial. |
| Terminal de Abertura Muito Pequena (VSAT) | O Terminal de Abertura Muito Pequena é uma antena que tipicamente tem menos de 3 metros de diâmetro. |
| CubeSat | O CubeSat é uma classe de satélites miniaturizados baseados em um fator de forma composto por cubos de 10 cm. Os CubeSats pesam no máximo 2 kg por unidade e tipicamente utilizam componentes disponíveis comercialmente para sua construção e eletrônica. |
| Veículos de Lançamento de Pequenos Satélites (SSLVs) | O Veículo de Lançamento de Pequenos Satélites (SSLV) é um veículo de lançamento de três estágios configurado com três Estágios de Propulsão Sólida e um Módulo de Ajuste de Velocidade (VTM) baseado em propulsão líquida como estágio terminal. |
| Mineração Espacial | A mineração de asteroides é a hipótese de extração de material de asteroides e outros corpos celestes, incluindo objetos próximos à Terra. |
| Nanossatélites | Os nanossatélites são definidos de forma ampla como qualquer satélite com peso inferior a 10 quilogramas. |
| Sistema de Identificação Automática (AIS) | O Sistema de Identificação Automática (AIS) é um sistema de rastreamento automático usado para identificar e localizar navios por meio da troca de dados eletrônicos com outros navios próximos, estações base AIS e satélites. O AIS por Satélite (S-AIS) é o termo usado para descrever quando um satélite é utilizado para detectar assinaturas AIS. |
| Veículos de Lançamento Reutilizáveis (RLVs) | O Veículo de Lançamento Reutilizável (RLV) significa um veículo de lançamento projetado para retornar à Terra substancialmente intacto e, portanto, pode ser lançado mais de uma vez, ou que contém estágios do veículo que podem ser recuperados por um operador de lançamento para uso futuro na operação de um veículo de lançamento substancialmente similar. |
| Apogeu | O ponto em uma órbita de satélite elíptica que está mais distante da superfície da Terra. Os satélites geossíncronos que mantêm órbitas circulares ao redor da Terra são primeiro lançados em órbitas altamente elípticas com apogeus de 22.237 milhas. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar as Variáveis-Chave: A fim de construir uma metodologia de previsão robusta, as variáveis e os fatores identificados na Etapa 1 são testados em relação aos números históricos de mercado disponíveis. Por meio de um processo iterativo, as variáveis necessárias para a previsão de mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos históricos e de previsão foram fornecidas em termos de receita e volume. Para a conversão de vendas em volume, o preço médio de venda (ASP) é mantido constante ao longo do período de previsão para cada país, e a inflação não faz parte da precificação.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e avaliações dos analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os respondentes são selecionados em diferentes níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicados, Consultorias Personalizadas, Bancos de Dados e Plataformas de Assinatura.




