
Tamanho e Participação do Mercado de Chá Pronto para Beber da Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2021 - 2024 |
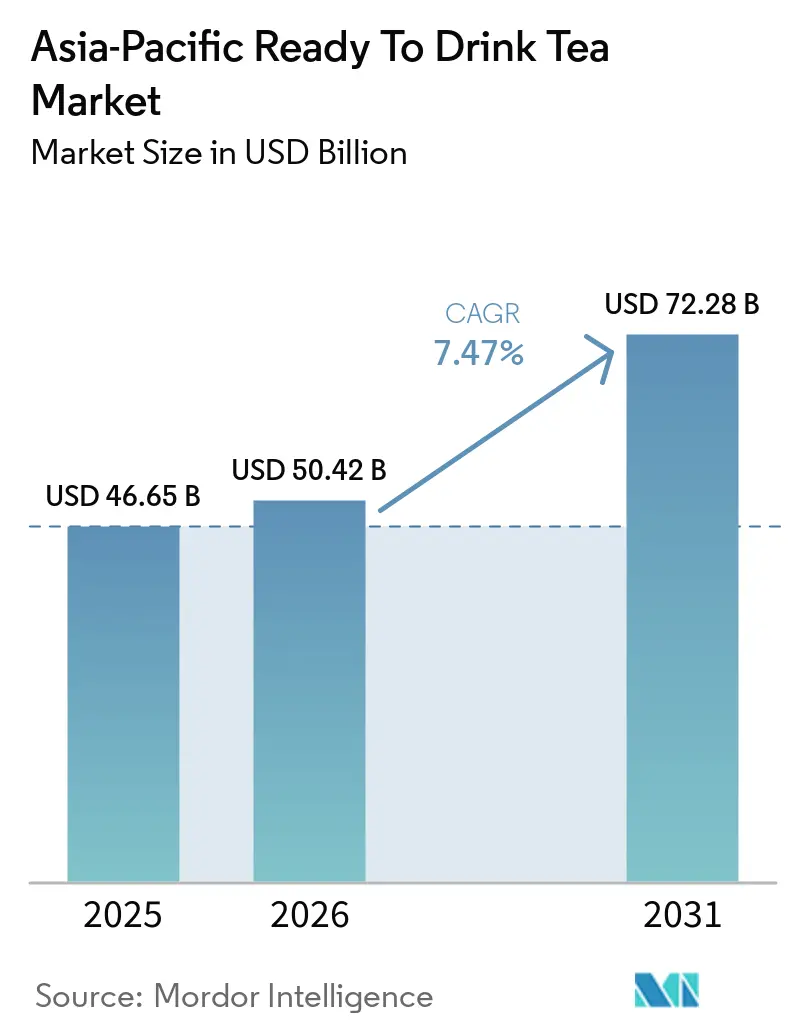
| Tamanho do Mercado (2026) | 50.42 Bilhões de dólares |
| Tamanho do Mercado (2031) | 72.28 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.47 % |
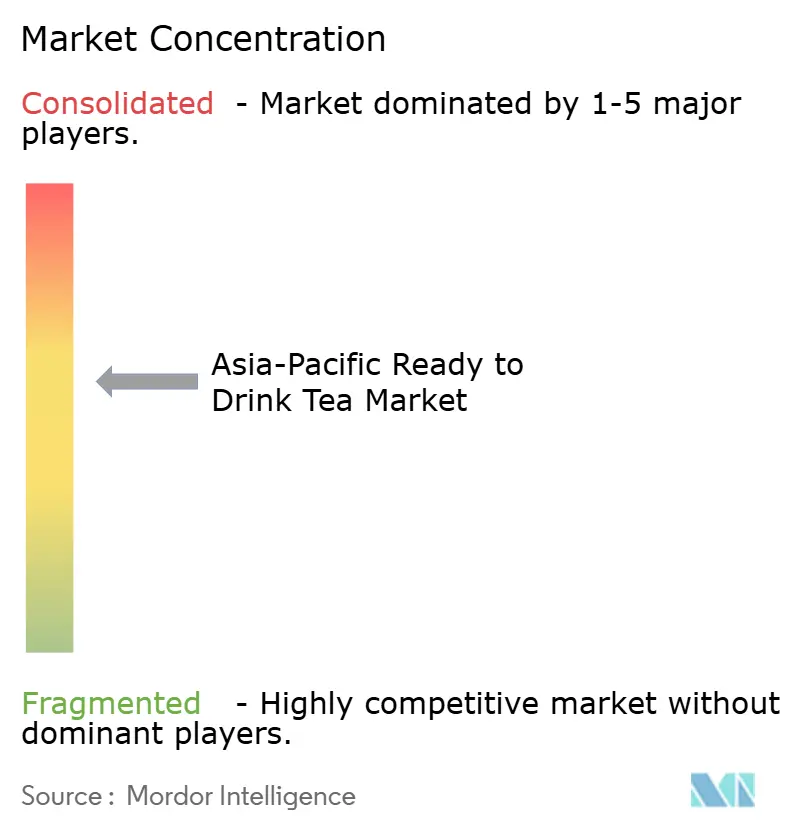
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Chá Pronto para Beber da Ásia-Pacífico por Mordor Intelligence
O tamanho do mercado de chá pronto para beber da Ásia-Pacífico foi avaliado em 46,65 bilhões de USD em 2025 e estima-se que cresça de 50,42 bilhões de USD em 2026 para atingir 72,28 bilhões de USD até 2031, a um CAGR de 7,47% durante o período de previsão (2026-2031). Esse crescimento reflete uma mudança significativa em direção a opções de bebidas mais saudáveis e com baixo teor de açúcar, à medida que os consumidores mais jovens preferem cada vez mais chás funcionais, herbais e sem açúcar em detrimento de bebidas carbonatadas e sucos tradicionais. Embora o chá gelado continue a representar os maiores volumes, formulações herbais premium, embalagens de vidro e receitas sem açúcar estão ganhando participação de mercado nos canais de varejo moderno e de comércio eletrônico. Empresas com propriedades verticalmente integradas ou fontes de água proprietárias estão mantendo suas margens, enquanto os rótulos nutricionais exigidos pelo governo e os impostos escalonados sobre o açúcar estão impulsionando os esforços de reformulação em todo o setor. Além disso, soluções de venda automática baseadas em tecnologia, iniciativas de embalagens de vidro retornáveis e rastreabilidade baseada em blockchain estão se tornando parte integrante das estratégias competitivas, indicando uma tendência de maior premiumização no mercado de chá pronto para beber da Ásia-Pacífico.
Principais Conclusões do Relatório
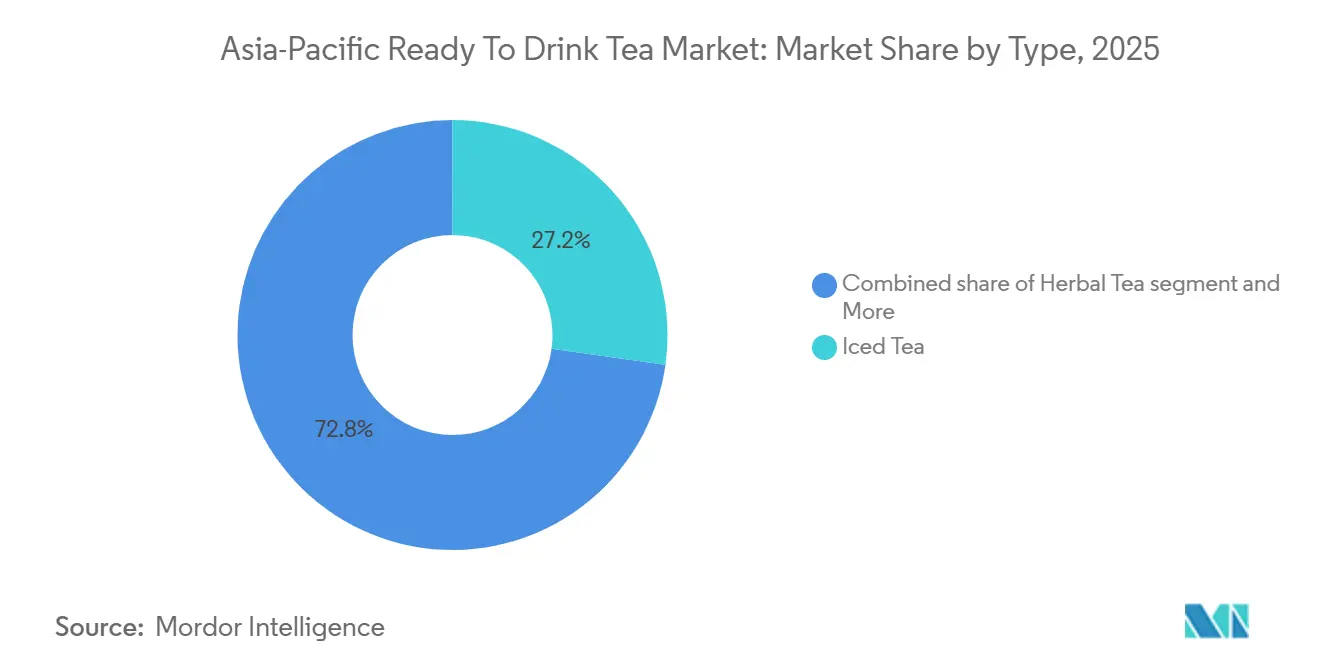
- Por tipo de produto, o chá gelado liderou com uma participação de 27,21% no mercado de chá pronto para beber da Ásia-Pacífico em 2025, enquanto o chá herbal tem previsão de expansão a um CAGR de 8,63% até 2031.
- Por embalagem, as garrafas PET detinham 72,32% da participação do mercado de chá pronto para beber da Ásia-Pacífico em 2025, enquanto as garrafas de vidro devem crescer a um CAGR de 8,21% até 2031.
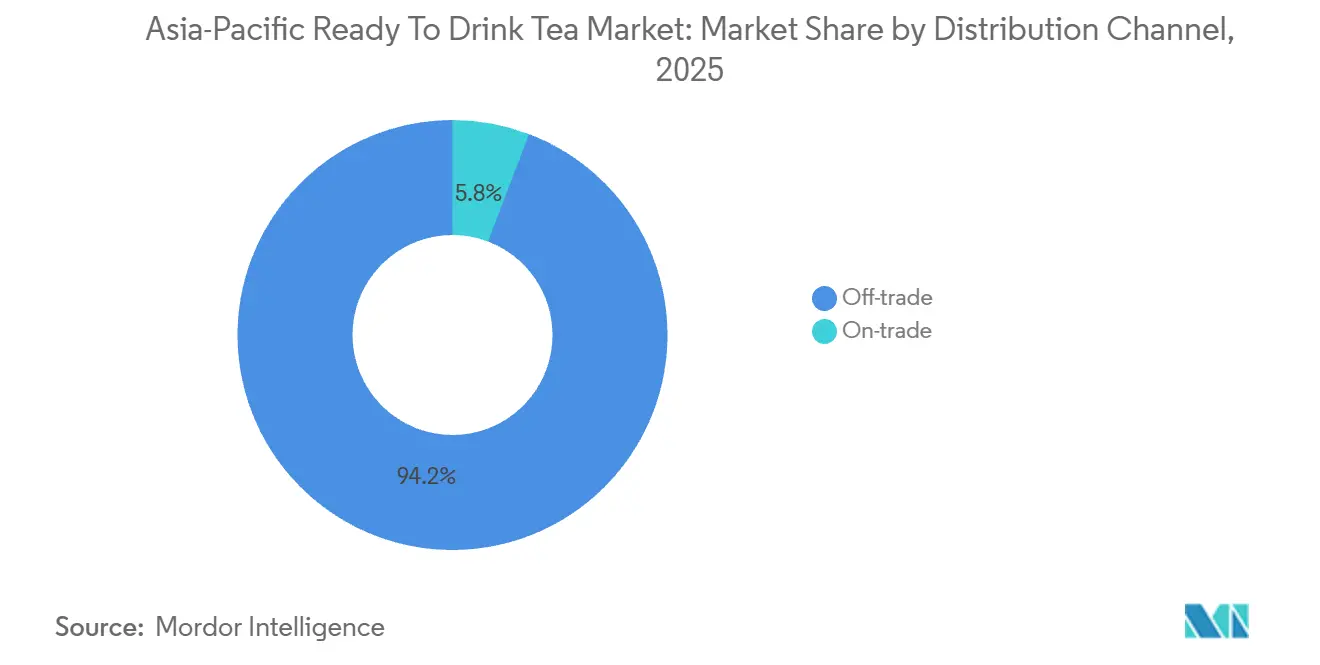
- Por canal de distribuição, o canal off-trade representou 94,21% das vendas de 2025; os pontos de venda on-trade têm projeção de registrar o CAGR mais rápido, de 9,32%, no período de 2026-2031.
- Por geografia, a China representou 41,32% da receita de 2025, enquanto a Índia deve registrar um CAGR de 10,04% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento nas variantes de chá de ervas que oferecem benefícios calmantes e digestivos | +1.2% | Global, com concentração na China, Japão, Coreia do Sul | Médio prazo (2-4 anos) |
| A proliferação de lojas de conveniência e máquinas de venda automática aumenta a acessibilidade | +1.5% | Japão, Coreia do Sul, Tailândia, Singapura | Curto prazo (≤ 2 anos) |
| Demanda por opções com baixo teor de açúcar e sem açúcar em meio às tendências de bem-estar | +1.8% | China, Índia, Singapura, Austrália | Curto prazo (≤ 2 anos) |
| Adições funcionais como vitaminas e probióticos para maior apelo à saúde | +0.9% | Centros urbanos na China, Índia, Japão, Coreia do Sul | Médio prazo (2-4 anos) |
| Premiumização com ingredientes orgânicos e naturais voltados a compradores exigentes | +1.1% | China, Japão, Austrália, Singapura | Longo prazo (≥ 4 anos) |
| Aumento da participação em atividades físicas favorecendo bebidas naturais de baixas calorias | +0.7% | Índia, China, Tailândia, Indonésia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento nas variantes de chá de ervas que oferecem benefícios calmantes e digestivos
O consumo de chá herbal está crescendo rapidamente, superando as categorias tradicionais de chá preto e chá verde, à medida que os consumidores buscam cada vez mais benefícios funcionais além da hidratação. Blends infundidos com camomila, gengibre, hortelã-pimenta e cúrcuma estão ganhando destaque em supermercados e varejistas especializados, apoiados por evidências clínicas que associam polifenóis e compostos bioativos a benefícios como redução do estresse, melhora da saúde intestinal e suporte ao sistema imunológico. Em 2025, a Nongfu Spring Co Ltd. expandiu sua linha "Oriental Leaf" para incluir variantes herbais com casca de tangerina e formulações de chá branco, atraindo consumidores millennials e da Geração Z preocupados com a saúde. Da mesma forma, a Ito En Ltd do Japão estabeleceu parcerias de pesquisa com universidades para validar as propriedades antioxidantes de seus produtos de matcha pronto para beber, posicionando a marca como uma solução de bem-estar com respaldo científico, e não como uma bebida comum. A mudança em direção às formulações herbais também evidencia a diversificação da cadeia de suprimentos, à medida que os fabricantes buscam reduzir a dependência do cultivo de Camellia sinensis, concentrado na Índia, na China e no Sri Lanka, e que enfrenta desafios como a volatilidade climática e as barreiras comerciais geopolíticas [1].
A proliferação de lojas de conveniência e máquinas de venda automática aumenta a acessibilidade
A densidade de máquinas de venda automática do Japão, com aproximadamente uma unidade para cada 23 residentes, oferece oportunidades significativas de ponto de venda para o chá pronto para beber. Empresas como Suntory Holdings Ltd e Asahi Group Holdings Ltd estão aproveitando máquinas de venda automática habilitadas para a Internet das Coisas (IoT) para fornecer recomendações personalizadas com base no histórico de compras e nas condições climáticas. Na Coreia do Sul, redes de lojas de conveniência como GS25 e CU expandiram suas ofertas de chá de marca própria em 2025, melhorando as margens de lucro e visando compras por impulso de passageiros e estudantes. Na Tailândia, a rede 7-Eleven, operada pelo Charoen Pokphand Group, introduziu seções de chá ambiente e refrigerado em 2024, aumentando as faces de categoria em 30% e impulsionando vendas adicionais por meio de colaborações promocionais com marcas locais de chá, como a Oishi Group PLC. Em Singapura, a implementação da rotulagem Nutri-Grade em dezembro de 2023 tornou obrigatória a classificação de saúde na frente da embalagem para bebidas. Essa regulamentação aumentou inesperadamente a visibilidade das variantes de chá com baixo teor de açúcar, que receberam classificações favoráveis e ganharam posicionamento de destaque nas prateleiras das lojas de conveniência. Além disso, os operadores de máquinas de venda automática estão adotando sistemas de pagamento sem dinheiro e programas de fidelidade baseados em aplicativos móveis, reduzindo as barreiras de transação e coletando dados detalhados dos consumidores. Esses dados estão sendo utilizados para otimizar os sortimentos de produtos e implementar estratégias de precificação dinâmica. De acordo com a Associação Nacional de Lojas de Conveniência, as vendas no Japão atingiram um recorde de 11.795,3 bilhões de ienes em base de todas as lojas em 2024 [2].
Demanda por opções com baixo teor de açúcar e sem açúcar em meio às tendências de bem-estar
As formulações de chá sem açúcar e com baixo teor de açúcar representaram uma parcela crescente dos lançamentos de novos produtos em 2025, impulsionadas por tributações mais rígidas sobre o açúcar e regulamentações de rotulagem em toda a Ásia-Pacífico. O sistema Nutri-Grade de Singapura, que atribui às bebidas uma classificação por letras de A a D com base no teor de açúcar e gordura saturada, incentivou a reformulação ao impor restrições de publicidade e alíquotas de impostos especiais de consumo mais elevadas sobre produtos com alto teor de açúcar. A linha sem açúcar "Oriental Leaf" da Nongfu Spring Co Ltd. gerou 10,1 bilhões de RMB em receita durante o primeiro semestre de 2025, destacando que a inovação de sabor com adoçantes naturais como estévia e fruto-do-monge pode manter a aceitação do consumidor sem comprometer as margens de lucro. Na Tailândia, a implementação de um imposto escalonado sobre o açúcar em 2024, que aumentou as alíquotas sobre bebidas com mais de 6 gramas de açúcar por 100 mililitros, levou empresas como Oishi Group PLC e Thai Beverages PLC a introduzir variantes de chá verde e chá de jasmim sem açúcar voltadas para consumidores urbanos preocupados com a saúde. Enquanto isso, a Autoridade de Segurança Alimentar e Padrões da Índia emitiu diretrizes preliminares em 2025 propondo rótulos de advertência na frente da embalagem para bebidas com alto teor de açúcar, indicando uma tendência regulatória semelhante à do Sudeste Asiático e que deve acelerar os esforços de reformulação entre marcas multinacionais e domésticas.
Adições funcionais como vitaminas e probióticos para maior apelo à saúde
Produtos de chá pronto para beber enriquecidos com probióticos e fortificados com vitaminas estão ganhando popularidade à medida que os fabricantes se esforçam para se destacar em um mercado competitivo. Em 2025, a Kirin Holdings Co Ltd lançou um chá verde infundido com lactobacilos no Japão por meio de sua divisão de ciências da saúde. O produto, respaldado por ensaios clínicos que demonstraram benefícios ao microbioma intestinal, alcançou um prêmio de preço de 20% em relação às alternativas convencionais. Além disso, em março de 2024, a PepsiCo Inc anunciou um investimento de 400 milhões de USD em duas novas plantas de fabricação no Vietnã, incluindo linhas de produção dedicadas a bebidas funcionais. Essa iniciativa posiciona a empresa para atender à demanda do Sudeste Asiático por formulações de chá que estimulam a imunidade e aumentam a energia. Os marcos regulatórios para alegações de ingredientes funcionais permanecem inconsistentes entre as regiões. A Agência de Assuntos do Consumidor do Japão exige comprovação por meio de estudos revisados por pares, enquanto a Autoridade de Segurança Alimentar e Padrões da Índia exige certificação de terceiros para a viabilidade de probióticos e estabilidade durante a vida útil. Esses requisitos de conformidade favorecem players estabelecidos com capacidades internas de pesquisa e desenvolvimento e relacionamentos sólidos com organismos de certificação, criando barreiras significativas à entrada para concorrentes regionais menores.
Análise de Impacto das Restrições*
| Restrição | (~)% de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações rígidas sobre teor de açúcar exigem reformulações dispendiosas | -0.8% | Singapura, Tailândia, Malásia, Filipinas | Curto prazo (≤ 2 anos) |
| Tensões geopolíticas atrasam importações de ingredientes como chás especiais | -0.6% | Corredor comercial China-Índia, região do Estreito de Taiwan | Médio prazo (2-4 anos) |
| Desafios de preservação do sabor em variantes com baixo teor de açúcar | -0.4% | Global, com impacto agudo em mercados sensíveis ao preço | Curto prazo (≤ 2 anos) |
| Obstáculos regulatórios para alegações de ingredientes funcionais | -0.3% | Japão, Índia, Austrália, Coreia do Sul | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações rígidas sobre teor de açúcar exigem reformulações dispendiosas
O sistema de rotulagem Nutri-Grade de Singapura, introduzido em dezembro de 2023, exige classificações de saúde na frente da embalagem e restringe a publicidade de bebidas com classificação abaixo do grau B. Essa regulamentação obriga os fabricantes a reformular seus portfólios de produtos ou enfrentar redução do acesso ao mercado. Os custos de reformulação incluem substituição de ingredientes, testes de sabor, modificações na linha de produção e taxas de registro regulatório, que podem ultrapassar 500.000 USD por unidade de manutenção de estoque para marcas multinacionais que operam em múltiplos mercados. O imposto escalonado sobre o açúcar da Tailândia, implementado em 2024, impõe uma alíquota de 1 baht por litro sobre bebidas com teor de açúcar entre 6% e 8% por 100 mililitros, escalando para 5 bahts por litro para aquelas com mais de 14% de açúcar. Esse imposto reduziu as margens brutas de marcas orientadas ao volume que tradicionalmente dependiam de altos níveis de dulçor para mascarar chás de qualidade inferior. Enquanto isso, a Malásia e as Filipinas estão considerando marcos regulatórios semelhantes, criando incerteza que atrasa as decisões de alocação de capital e obriga as empresas a manter estoques duplos para mercados conformes e não conformes. Os players regionais menores, que carecem de orçamentos de pesquisa e desenvolvimento e expertise técnica para se adaptar a essas mudanças, correm o risco de perder participação de mercado para concorrentes maiores e bem capitalizados.
Tensões geopolíticas atrasam importações de ingredientes como chás especiais
As tensões comerciais entre China e Índia, intensificadas por disputas fronteiriças e aumentos tarifários recíprocos, perturbaram o fluxo transfronteiriço de folhas de chá especiais e extratos botânicos durante 2024 e 2025. A implementação pela Índia de direitos antidumping sobre importações de chá chinês, juntamente com as tarifas retaliatórias da China sobre produtos agrícolas indianos, obrigou marcas multinacionais a diversificar seu fornecimento para países como Sri Lanka, Vietnã e Quênia. Essa mudança resultou em custos de aquisição mais elevados e maior complexidade logística. Além disso, as tensões no Estreito de Taiwan introduziram riscos na cadeia de suprimentos para empresas dependentes de cultivares de chá taiwaneses e tecnologias de processamento, levando ao planejamento de contingência e à criação de estoques de segurança, imobilizando assim o capital de giro. Em abril de 2025, os Estados Unidos ajustaram as tarifas, impondo uma alíquota adicional de 125% sobre importações de chá chinês e de 10% sobre remessas da Índia, do Sri Lanka e do Japão. Essas mudanças perturbaram as cadeias de suprimentos da Ásia-Pacífico, à medida que os exportadores redirecionaram volumes para mercados regionais. Esse redirecionamento temporário deprimiu os preços, mas também introduziu desafios de garantia de qualidade, pois lotes de qualidade inferior entraram nos canais premium. Além disso, a volatilidade climática no Sri Lanka e na Índia, incluindo secas e chuvas fora de época, reduziu os rendimentos em 5% a 14% em 2024. Esse aperto na oferta global elevou os preços em leilão, comprimindo as margens dos fabricantes de chá pronto para beber que operam com estruturas de custo estreitas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Chá de Ervas Supera as Categorias TradicionaisO chá gelado representou 27,21% da participação de mercado em 2025, apoiado por marcas estabelecidas como Lipton, Nestea e opções regionais como as variantes de chá verde da Oishi Group PLC. Essas marcas se beneficiam da familiaridade de longa data dos consumidores e de extensas redes de distribuição, incluindo supermercados, lojas de conveniência e máquinas de venda automática. Em contraste, o chá herbal tem projeção de crescer a uma taxa de crescimento anual composta (CAGR) de 8,63% até 2031. Esse crescimento é impulsionado pelo seu posicionamento funcional, com ênfase em benefícios como alívio do estresse, saúde digestiva e suporte à imunidade, que atraem consumidores voltados ao bem-estar. O lançamento pela Nongfu Spring Co Ltd. em 2025 do chá branco com casca de tangerina destacou a tendência de premiumização ao combinar ingredientes da medicina tradicional chinesa com embalagens modernas, ganhando rápida aceitação entre os millennials urbanos.
O chá verde continua a experimentar demanda estável no Japão e na Coreia do Sul, onde as preferências culturais e os benefícios percebidos para a saúde contribuem para taxas de consumo per capita que superam as médias regionais. Enquanto isso, a categoria "Outros", que inclui oolong, chá branco e blends especiais, atende a segmentos de consumidores de nicho dispostos a pagar preços premium por qualidade artesanal e produtos de origem única.

Por Tipo de Embalagem:
Garrafas de Vidro Sinalizam Posicionamento PremiumAs garrafas de politereftalato de etileno (PET) representaram 72,32% do volume em 2025, principalmente devido à sua leveza, resistência a quebras e eficiência de custo, tornando-as adequadas para canais de distribuição de alto volume, como supermercados e lojas de conveniência. As garrafas de vidro, no entanto, têm projeção de crescer a uma taxa de crescimento anual composta (CAGR) de 8,21% até 2031. Esse crescimento é impulsionado por estratégias de premiumização que capitalizam a reciclabilidade do vidro, suas propriedades inertes e a percepção de pureza do produto, permitindo prêmios de preço de 15% a 25% sobre os equivalentes em PET.
As embalagens assépticas, que prolongam a vida útil sem refrigeração, são particularmente relevantes em mercados rurais e semiurbanos em países como Índia, Indonésia e Tailândia, onde a infraestrutura de cadeia de frio é limitada. Enquanto isso, as latas de metal são preferidas para consumo em movimento e atividades ao ar livre devido à sua durabilidade e capacidade de resfriamento rápido. Além disso, os mandatos de sustentabilidade em países como Japão, Coreia do Sul e Austrália estão promovendo a adoção de sistemas de garrafas de vidro retornáveis e esquemas de depósito e reembolso. Essas iniciativas visam reduzir o desperdício de plástico de uso único e alinhar-se com os compromissos corporativos de governança ambiental, social e corporativa (ESG).
Por Canal de Distribuição:
Recuperação do Consumo no Local AceleraOs canais off-trade representaram 94,21% das vendas em 2025, abrangendo supermercados, hipermercados, lojas de conveniência, varejo online e varejistas especializados. Esses canais oferecem amplo alcance geográfico, flexibilidade promocional e oportunidades de compras por impulso, contribuindo para um volume substancial de vendas. As lojas de conveniência, particularmente em países como Japão, Coreia do Sul e Tailândia, desempenham um papel significativo no consumo diário. Os produtos de chá de marca própria nessas lojas geram margens mais elevadas e promovem a fidelidade ao varejista. O varejo online registrou crescimento considerável durante a pandemia e manteve esse impulso em 2024 e 2025. Plataformas de comércio eletrônico como Tmall da Alibaba, JD.com e Amazon India ofereceram modelos de assinatura, descontos em compras em volume e recomendações personalizadas, aumentando o valor do ciclo de vida do cliente. Os varejistas especializados, incluindo lojas de alimentos orgânicos e boutiques de chá, atendem a consumidores abastados que buscam seleções curadas e orientação especializada. No entanto, sua participação de mercado permanece limitada devido a uma menor presença geográfica. De acordo com a Administração Internacional de Comércio, o mercado de comércio eletrônico da China tem projeção de crescer a uma taxa de crescimento anual composta (CAGR) superior a 9% de 2024 a 2028 [3].
Os pontos de venda on-trade, incluindo cafés, restaurantes, hotéis e bares, estão se recuperando a uma taxa de crescimento anual composta de 9,32% até 2031. Esse crescimento é impulsionado pela normalização da mobilidade no pós-pandemia e pela retomada do consumo experiencial nas áreas urbanas. Em 2025, a Starbucks e redes locais de cafés na China, no Japão e na Coreia do Sul expandiram suas ofertas de chá pronto para beber. Essas empresas aproveitaram seu patrimônio de marca e precificação premium para atrair consumidores preocupados com a saúde que buscam alternativas ao café, capturando assim oportunidades adicionais de receita.
Análise Geográfica
Mercado de Chá Pronto para Beber da China
A China detinha 41,32% da participação regional de mercado em 2025, impulsionada pela liderança da Nongfu Spring Co Ltd. no segmento sem açúcar. Sua marca "Oriental Leaf" gerou RMB 10,1 bilhões (1,4 bilhões de USD) em receita durante o primeiro semestre de 2025, superando a água engarrafada e tornando o chá o maior contribuinte de receita da empresa. Concorrentes domésticos como Tingyi (Cayman Islands) Holding Corp, Uni-President Enterprises Corp e Hangzhou Wahaha Group se beneficiam de extensas redes de distribuição e preços competitivos. No entanto, enfrentam pressão sobre as margens à medida que os consumidores optam cada vez mais por ofertas premium que enfatizam o abastecimento orgânico, ingredientes funcionais e cadeias de fornecimento transparentes. O segmento de varejo de chá orgânico da China cresceu devido ao aumento da renda disponível e à crescente conscientização sobre resíduos de pesticidas. Isso criou oportunidades para marcas que investem em certificação e rastreabilidade.
Mercado de Chá Pronto para Beber da Índia
Espera-se que a Índia cresça a um CAGR de 10,04% até 2031, tornando-a o mercado de crescimento mais rápido da região. Esse crescimento é atribuído ao aumento da renda da classe média, à urbanização e às iniciativas governamentais que promovem a segurança alimentar sob a Autoridade de Segurança e Padrões Alimentares da Índia (FSSAI). A Tata Consumer Products Ltd lidera o mercado com propriedades de chá verticalmente integradas que ajudam a mitigar as flutuações de preços de commodities, enquanto a marca Lipton da Hindustan Unilever captura volumes significativos no mercado de massa por meio da distribuição em supermercados e lojas kirana. A aquisição de uma participação de 40% na Coca-Cola India Bottling pelo Jubilant Bhartia Group em dezembro de 2024 destaca a consolidação nas operações de engarrafamento, o que poderia aumentar a eficiência de fabricação e o alcance de distribuição para os portfólios de chá pronto para beber.
Mercado de Chá Pronto para Beber da APAC
Japão, Coreia do Sul, Tailândia, Singapura, Indonésia, Austrália e o restante da Ásia-Pacífico respondem coletivamente pelos 58,68% restantes da participação de mercado, com cada país exibindo padrões de consumo distintos e marcos regulatórios específicos. No Japão, a alta densidade de máquinas de venda automática e a ampla presença de lojas de conveniência proporcionam extenso acesso a pontos de venda. Empresas como Suntory Holdings Ltd, Ito En Ltd, Asahi Group Holdings Ltd e Kirin Holdings Co Ltd dominam o mercado por meio de cadeias de fornecimento verticalmente integradas e tecnologia de venda automática habilitada pela Internet das Coisas (IoT), que oferece recomendações de produtos personalizadas.
Cenário Competitivo
Principais Empresas no Mercado de Chá Pronto para Beber da Ásia-Pacífico
O mercado de chá pronto para beber da Ásia-Pacífico apresenta concentração moderada, com empresas multinacionais de bebidas operando ao lado de players regionais ágeis e empresas domésticas verticalmente integradas. Os participantes do mercado utilizam estratégias duplas: defender o volume por meio de ofertas de chá gelado para o mercado de massa e expandir as margens por meio de variantes de chá herbal e funcional premium. Essas estratégias são apoiadas por iniciativas de marketing digital, colaborações com influenciadores e modelos de assinatura voltados para engajar consumidores mais jovens. A ascensão da Nongfu Spring para se tornar a terceira marca de bebidas não alcoólicas mais valiosa do mundo em agosto de 2025, com um valor de marca de USD 11,1 bilhões, destaca o desafio competitivo representado pelas empresas domésticas. Esses players combinam eficiência de custo com premiumização, utilizando fontes de água proprietárias e formulações sem açúcar para desafiar marcas multinacionais estabelecidas.
As oportunidades de crescimento incluem inovação em ingredientes funcionais, como adaptógenos e nootrópicos, que permanecem subutilizados na região Ásia-Pacífico, apesar da forte demanda nos mercados norte-americano e europeu. Além disso, a expansão geográfica para cidades de terceiro e quarto nível na China e na Índia apresenta potencial, pois essas áreas experimentam rápido crescimento da renda disponível, apesar da menor penetração do varejo moderno em comparação com as regiões costeiras.
Os disruptores emergentes no mercado incluem marcas nativas digitais que contornam os canais de distribuição tradicionais por meio do comércio eletrônico direto ao consumidor. Essas marcas aproveitam dados granulares do consumidor para orientar o desenvolvimento de produtos e implementar estratégias de precificação dinâmica. Os cafés de chá especial também estão ganhando força ao oferecer chás artesanais de origem única e educar os consumidores sobre terroir e técnicas de processamento, aumentando assim a percepção do chá além de um produto básico de hidratação. Os avanços tecnológicos estão desempenhando um papel significativo no mercado, com a adoção de máquinas de venda automática habilitadas para a Internet das Coisas (IoT), sistemas de rastreabilidade baseados em blockchain e previsão de demanda orientada por inteligência artificial (IA). Essas tecnologias ajudam a otimizar o gerenciamento de estoque e minimizar o desperdício, contribuindo para a eficiência operacional.
Líderes do Setor de Chá Pronto para Beber da Ásia-Pacífico
-
Suntory Holdings Ltd
-
Ito En Ltd
-
Uni-President Enterprises Corp
-
Tingyi (Cayman Islands) Holding Corp
-
Nongfu Spring Co Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Chá Pronto para Beber da Ásia-Pacífico Empresas cobertas neste relatório
- Suntory Holdings Ltd
- Ito En Ltd
- Tingyi (Cayman Islands) Holding Corp
- Uni-President Enterprises Corp
- Nongfu Spring Co Ltd.
- Asahi Group Holdings Ltd
- Kirin Holdings Co Ltd
- The Coca-Cola Company
- PepsiCo Inc
- Nestlé S.A.
- Oishi Group PLC
- Thai Beverages PLC
- Tata Consumer Products Ltd
- JDB Group
- Hangzhou Wahaha Group
- Chatime
- Tan Hiep Phat Beverage Group
- DyDo Drinco Inc
- Vitasoy International Holdings
- Heytea
Desenvolvimentos industriais recentes em Mercado de Chá Pronto para Beber da Ásia-Pacífico
- Abril de 2025: A Lipton Iced Tea lançou o Fusions Lemonade Iced Tea nos sabores Morango com Limonada e Abacaxi com Manga, com 50% menos açúcar do que os refrigerantes. Um sorteio oferece viagens a cidades com temática de verão.
- Setembro de 2024: A Twinings lançou uma linha de chá com gás pronto para beber em três sabores — Refresh, Defense e Boost —, enriquecida com vitaminas, sem açúcares adicionados e com menos de 50 calorias por lata, voltada para consumidores preocupados com a saúde.
- Março de 2024: A PepsiCo Inc anunciou um investimento adicional de 400 milhões de USD para construir duas novas plantas de fabricação no Vietnã, o que ampliou a capacidade de produção e distribuição no Sudeste Asiático. O investimento fez parte da estratégia de crescimento regional da PepsiCo Inc e posicionou a empresa para atender à crescente demanda por bebidas prontas para beber, incluindo variantes de chá funcional.
Escopo do Relatório do Mercado de Chá Pronto para Beber da Ásia-Pacífico
O Mercado de Chá Pronto para Beber da Ásia-Pacífico inclui bebidas de chá não alcoólicas, pré-embaladas, projetadas para consumo imediato sem preparação adicional. Esses produtos abrangem chás gelados, chás aromatizados e variantes adoçadas e não adoçadas. O mercado é segmentado por tipo em Chá Verde, Chá de Ervas, Chá Gelado e Outros. Por tipo de embalagem, o mercado é categorizado em Embalagens Assépticas, Garrafas de Vidro, Latas de Metal e Garrafas PET. Com base nos canais de distribuição, o mercado é dividido em consumo no local e consumo fora do local, com o consumo fora do local sendo ainda segmentado em Lojas de Conveniência, Varejistas Especializados, Supermercados e Hipermercados, Varejo Online e Outros. O dimensionamento do mercado foi feito em termos de valor em USD e volume em Unidades para todos os segmentos mencionados acima.
Visão geral da segmentação
| Chá Verde |
| Chá de Ervas |
| Chá Gelado |
| Outros |
| Embalagens Assépticas |
| Garrafas de Vidro |
| Latas de Metal |
| Garrafas PET |
| Consumo no Local | |
| Consumo Fora do Local | Lojas de Conveniência |
| Varejistas Especializados | |
| Supermercados e Hipermercados | |
| Varejo Online | |
| Outros |
| China |
| Índia |
| Japão |
| Austrália |
| Indonésia |
| Coreia do Sul |
| Tailândia |
| Singapura |
| Restante da Ásia-Pacífico |
| Por Tipo | Chá Verde | |
| Chá de Ervas | ||
| Chá Gelado | ||
| Outros | ||
| Por Tipo de Embalagem | Embalagens Assépticas | |
| Garrafas de Vidro | ||
| Latas de Metal | ||
| Garrafas PET | ||
| Por Canal de Distribuição | Consumo no Local | |
| Consumo Fora do Local | Lojas de Conveniência | |
| Varejistas Especializados | ||
| Supermercados e Hipermercados | ||
| Varejo Online | ||
| Outros | ||
| Por Geografia | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Indonésia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
Definição de mercado
- Bebidas Carbonatadas - As bebidas carbonatadas referem-se a bebidas não alcoólicas que são carbonatadas e tipicamente aromatizadas, contendo dióxido de carbono dissolvido para criar efervescência. Essas bebidas geralmente incluem cola, limão-lima, laranja e vários refrigerantes com sabor de frutas. Comercializadas em latas, garrafas ou dispensadores de fonte.
- Sucos - Consideramos sucos embalados que abrangem bebidas não alcoólicas derivadas de frutas, vegetais ou uma combinação dos mesmos, processadas e seladas em vários formatos de embalagem, como garrafas, caixinhas ou sachês. Excluindo sucos frescos, este segmento de mercado envolve sucos comercialmente preparados e conservados, frequentemente com conservantes e aromas adicionados.
- Chá Pronto para Beber e Café Pronto para Beber - O chá pronto para beber e o café pronto para beber são bebidas não alcoólicas pré-embaladas, preparadas para consumo sem diluição adicional. O chá pronto para beber geralmente inclui várias variedades de chá, infundidas com aromas e adoçantes, e vem em garrafas, latas ou caixinhas. Da mesma forma, o café pronto para beber envolve formulações de café pré-preparado, frequentemente misturado com leite, açúcar ou aromatizantes, e é convenientemente embalado para consumo em movimento.
- Bebidas Energéticas - As bebidas energéticas são bebidas não alcoólicas formuladas para fornecer um rápido aumento de energia e estado de alerta. Já as bebidas esportivas são bebidas projetadas para hidratar e repor eletrólitos, particularmente após esforço físico, exercício ou atividade intensa
| Palavra-chave | Definição |
|---|---|
| Bebidas Carbonatadas | As bebidas carbonatadas são uma combinação de água carbonatada e aromatizantes, adoçadas com açúcar ou adoçantes sem açúcar. |
| Cola Padrão | A Cola Padrão é definida como o sabor original do refrigerante de cola. |
| Cola Diet | Uma bebida à base de cola sem açúcar ou com baixo teor de açúcar |
| Carbonatos com Sabor de Frutas | Uma bebida carbonatada preparada a partir de suco de fruta/sabor de fruta com água carbonatada e contendo açúcar, dextrose, açúcar invertido ou glicose líquida, isoladamente ou em combinação. Pode conter óleo de casca e essências de frutas. |
| Suco | O suco é uma bebida feita a partir da extração ou prensagem do líquido natural contido em frutas e vegetais. |
| Suco 100% | Suco de fruta/vegetal feito de fruta na forma de seu suco sem adição de água para completar o volume. Não é permitido adicionar açúcares, adoçantes, conservantes, aromatizantes ou corantes ao suco de fruta. |
| Bebidas de Suco (até 24% de Suco) | Bebidas de suco de fruta/vegetal com até 24% de extrato de frutas/vegetais. |
| Néctar (25-99% de Suco) | Sucos que podem ter entre 25 e 99% de fruta, com os limites legais mínimos definidos dependendo do tipo de fruta |
| Concentrados de Suco | Os Concentrados de Suco são aquelas formas de sucos quando a maior parte desse líquido é removida, resultando em um produto espesso e xaroposo conhecido como concentrado de suco. |
| Café Pronto para Beber | Bebidas de café embaladas que são vendidas em forma preparada e estão prontas para consumo no momento da compra. |
| Café Gelado | Um café gelado é uma versão fria do café, geralmente uma combinação de espresso quente e leite com gelo adicionado. |
| Café Cold Brew | O cold brew, também chamado de extração a frio ou prensagem a frio, é feito mergulhando café moído em água à temperatura ambiente por várias horas. |
| Chá Pronto para Beber | O chá pronto para beber é um produto de chá embalado pronto para consumo imediato sem necessidade de preparo ou infusão |
| Chá Gelado | O chá gelado é uma bebida feita de chá sem leite, mas com açúcar e às vezes aromatizantes de frutas, consumida fria. |
| Chá Verde | O chá verde é uma bebida de chá que promove o alerta mental, alivia sintomas digestivos e promove a perda de peso. |
| Chá de Ervas | As bebidas de chá de ervas são feitas a partir da infusão ou decocção de ervas, especiarias ou outros materiais vegetais em água quente. |
| Bebida Energética | Um tipo de bebida contendo compostos estimulantes, geralmente cafeína, que é comercializada como fornecedora de estimulação mental e física. Podem ou não ser carbonatadas e também podem conter açúcar, outros adoçantes ou extratos herbais, entre numerosos ingredientes possíveis. |
| Bebidas Energéticas Sem Açúcar ou de Baixas Calorias | As Bebidas Energéticas Sem Açúcar ou de Baixas Calorias são bebidas energéticas sem açúcar, adoçadas artificialmente, com poucas ou nenhuma caloria. |
| Bebida Energética Tradicional | As Bebidas Energéticas Tradicionais são bebidas não alcoólicas funcionais contendo ingredientes projetados para aumentar a energia do consumidor. |
| Bebidas Energéticas Naturais/Orgânicas | As bebidas energéticas naturais/orgânicas são bebidas energéticas sem adoçantes artificiais e corantes sintéticos. Em vez disso, contêm ingredientes de origem natural, como chá verde, erva-mate e extratos botânicos. |
| Shots de Energia | Uma bebida energética pequena, mas altamente concentrada, que contém grandes quantidades de cafeína e/ou outros estimulantes. A quantidade é comparativamente menor em relação às bebidas energéticas. |
| Bebida Esportiva | As bebidas esportivas são bebidas projetadas especificamente para o fornecimento rápido de fluidos, carboidratos e eletrólitos antes, durante ou após o exercício. |
| Isotônica | As bebidas isotônicas contêm concentrações semelhantes de sal e açúcar às do corpo humano e são projetadas para repor rapidamente os fluidos perdidos durante o exercício, mas com um aumento de carboidratos. |
| Hipertônica | As bebidas hipertônicas têm uma concentração mais alta de sal e açúcar do que o corpo humano. São mais bem consumidas após o exercício, pois é importante repor os níveis de glicogênio rapidamente após o exercício. |
| Hipotônica | As bebidas hipotônicas são projetadas para repor rapidamente os fluidos perdidos durante o exercício. Têm um teor de carboidratos muito baixo e uma concentração menor de sal e açúcar do que o corpo humano. |
| Água Enriquecida com Eletrólitos | A água com eletrólitos é água infundida com minerais eletricamente carregados, como sódio, potássio, cálcio e magnésio. |
| Bebidas Esportivas à Base de Proteína | As bebidas esportivas à base de proteína são aquelas bebidas esportivas que têm proteína adicionada, o que melhora o desempenho e reduz a degradação das proteínas musculares. |
| Consumo no Local | O consumo no local refere-se a locais que vendem bebidas para consumo imediato nas instalações, como bares, restaurantes e pubs |
| Consumo Fora do Local | O consumo fora do local geralmente significa locais como lojas de bebidas alcoólicas, supermercados e outros locais onde a bebida não é consumida imediatamente. |
| Loja de Conveniência | Um estabelecimento de varejo que oferece ao público um local conveniente para comprar rapidamente uma ampla variedade de produtos e serviços de consumo, geralmente alimentos e combustível. |
| Loja Especializada | Uma loja especializada é uma loja que carrega uma ampla variedade de marcas, estilos ou modelos dentro de uma categoria de produtos relativamente estreita |
| Varejo Online | O varejo online é um tipo de comércio eletrônico pelo qual uma empresa vende bens ou serviços diretamente aos consumidores a partir de um site. |
| Embalagem Asséptica | A embalagem asséptica refere-se ao enchimento de um produto frio e comercialmente estéril em condições estéreis em um recipiente e fechamento pré-esterilizados em condições estéreis para formar um selo que exclui efetivamente os microrganismos. Isso inclui embalagens tetra, caixinhas, sachês etc. |
| Garrafa PET | Garrafa PET significa uma garrafa feita de politereftalato de etileno. |
| Latas de Metal | Recipientes metálicos feitos de alumínio ou aço estanhado ou galvanizado, comumente usados para embalagem de alimentos, bebidas ou outros produtos. |
| Copos Descartáveis | Copo Descartável significa um copo ou outro recipiente projetado para uso único para servir bebidas, como água, bebidas frias, bebidas quentes e bebidas alcoólicas. |
| Geração Z | Uma forma de se referir ao grupo de pessoas que nasceram no final dos anos 1990 e início dos anos 2000. |
| Millennial | Qualquer pessoa nascida entre 1981 e 1996 (com idades entre 23 e 38 anos em 2019) é considerada um Millennial |
| Taurina | A taurina é um aminoácido que apoia a saúde imunológica e a função do sistema nervoso. |
| Bares e Pubs | É um estabelecimento de bebidas licenciado para servir bebidas alcoólicas para consumo nas instalações. |
| Café | É um estabelecimento de serviço de alimentação que serve refrescos (principalmente café) e refeições leves. |
| Em Movimento | Significa fazer/lidar com algo enquanto está ocupado com outra coisa e sem desviar os planos para acomodar. |
| Penetração da Internet | A Taxa de Penetração da Internet corresponde à porcentagem da população total de um determinado país ou região que usa a Internet. |
| Máquina de Venda Automática | Uma máquina que dispensa pequenos artigos como alimentos, bebidas ou cigarros quando uma moeda ou ficha é inserida |
| Loja de Desconto | Uma loja de desconto ou varejista de desconto oferece um formato de varejo no qual os produtos são vendidos a preços que são, em princípio, inferiores a um "preço de varejo cheio" real ou suposto. Os varejistas de desconto dependem de compras em volume e distribuição eficiente para manter os custos baixos. |
| Rótulo Limpo | O rótulo limpo no mercado de bebidas são bebidas feitas com poucos ingredientes de origem natural e que não são ou são apenas levemente processadas. |
| Cafeína | Um composto alcaloide que é um estimulante do sistema nervoso central. É usado principalmente recreativamente, como um leve potencializador cognitivo para aumentar o estado de alerta e o desempenho atencional. |
| Esporte Radical | Esportes de ação, esportes de aventura ou esportes radicais são atividades percebidas como envolvendo um alto grau de risco. |
| Treinamento Intervalado de Alta Intensidade | Incorpora várias rodadas que alternam entre vários minutos de movimentos de alta intensidade para aumentar significativamente a frequência cardíaca para pelo menos 80% da frequência cardíaca máxima, seguidos por curtos períodos de movimentos de menor intensidade. |
| Prazo de Validade | O período de tempo durante o qual um item permanece utilizável, adequado para consumo ou comercializável. |
| Refrigerante de Creme | O refrigerante de creme é um refrigerante doce. Geralmente aromatizado com baunilha e baseado no sabor de um float de sorvete |
| Cerveja de Raiz | A cerveja de raiz é um refrigerante doce norte-americano tradicionalmente feito usando a casca da raiz da sassafrás Sassafras albidum ou a videira de Smilax ornata como sabor principal. A cerveja de raiz é tipicamente, mas não exclusivamente, não alcoólica, sem cafeína, doce e carbonatada. |
| Refrigerante de Baunilha | Um refrigerante carbonatado aromatizado com baunilha. |
| Sem Laticínios | Um produto que não contém nenhum leite ou produtos lácteos de vacas, ovelhas ou cabras. |
| Bebidas Energéticas Sem Cafeína | As bebidas energéticas sem cafeína dependem de outros ingredientes para aumentar a energia. As escolhas populares incluem aminoácidos, vitaminas do complexo B e eletrólitos. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: IDENTIFICAR VARIÁVEIS-CHAVE: Para construir uma metodologia de previsão robusta, as variáveis e fatores identificados na Etapa 1 são testados em relação aos números históricos de mercado disponíveis. Por meio de um processo iterativo, as variáveis necessárias para a previsão de mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos de previsão são em termos nominais. A inflação não faz parte da precificação e o preço médio de venda (ASP) é mantido constante ao longo do período de previsão para cada país.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e avaliações de analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os respondentes são selecionados em todos os níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios sindicados, consultorias personalizadas, bancos de dados e plataformas de assinatura


