
Tamanho e Participação do Mercado de Alimentos e Bebidas Halal da Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 480.03 Bilhões de dólares |
| Tamanho do Mercado (2026) | 524.38 Bilhões de dólares |
| Tamanho do Mercado (2031) | 815.52 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.24 % |
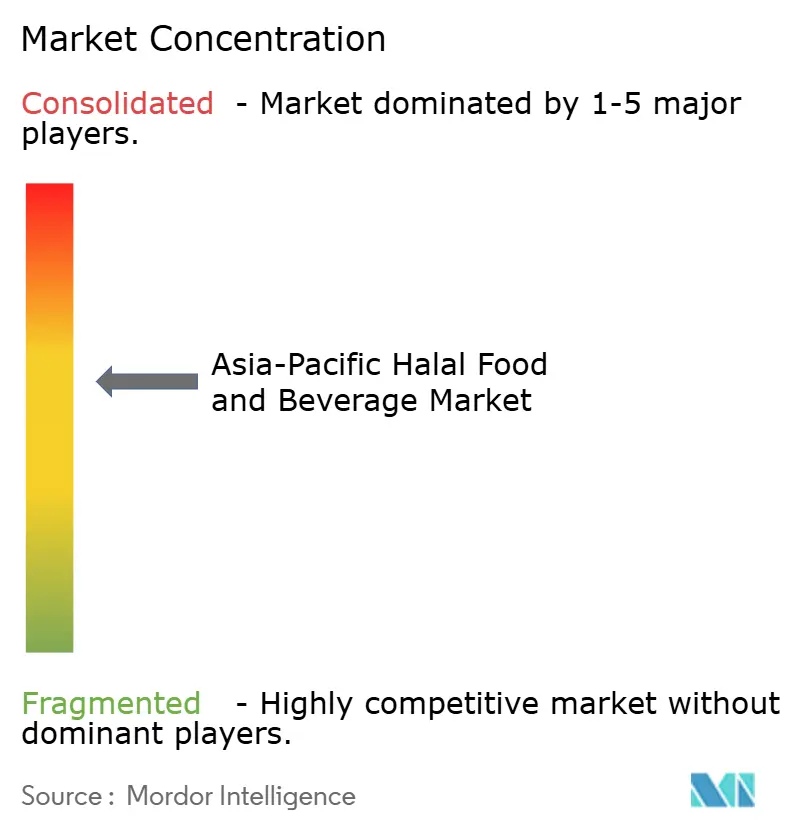
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Alimentos e Bebidas Halal da Ásia-Pacífico pela Mordor Intelligence
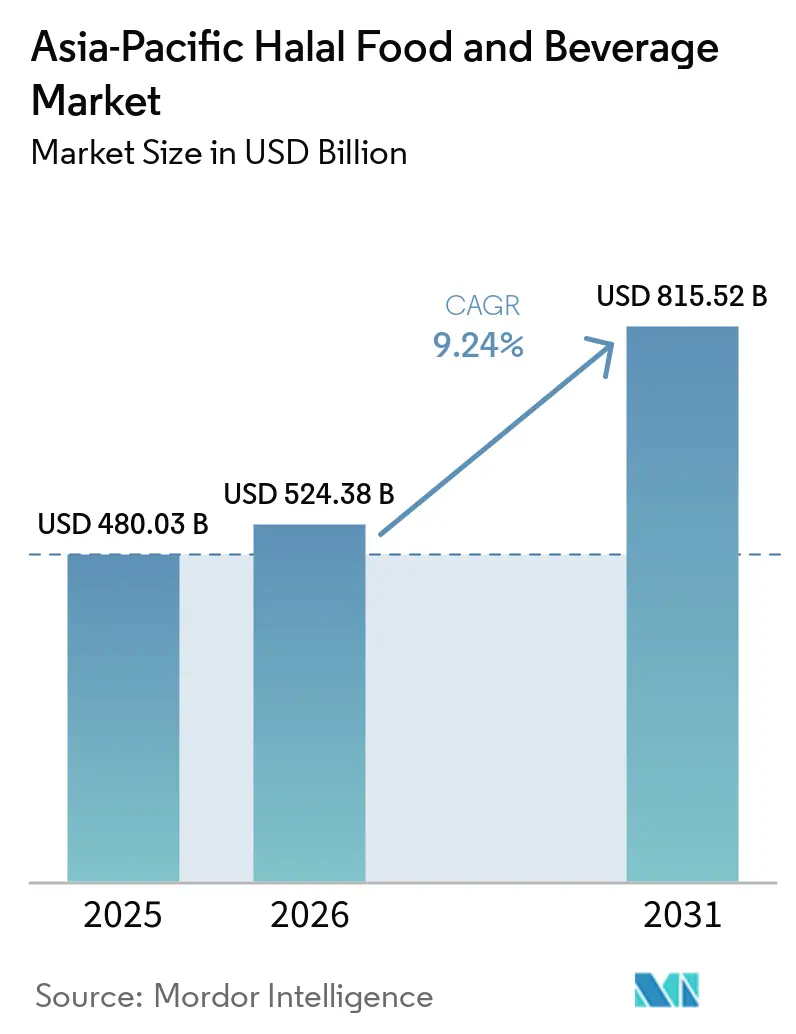
O tamanho do mercado de alimentos e bebidas halal da Ásia-Pacífico em 2026 é estimado em 524,38 bilhões de USD, crescendo a partir do valor de 2025 de 480,03 bilhões de USD, com projeções para 2031 mostrando 815,52 bilhões de USD, crescendo a um CAGR de 9,24% no período 2026-2031. Essa trajetória reflete uma demanda estrutural ancorada no impulso demográfico, e não em padrões de consumo cíclicos. A Indonésia comandou 36,10% da receita regional em 2025, mas a Malásia superará todos os concorrentes com um CAGR de 10,07% até 2031, impulsionada pelo esforço sistemático do governo para posicionar o país como um hub halal global por meio dos acordos de reconhecimento mútuo do JAKIM com 85 organismos certificadores em todo o mundo. O diferencial de crescimento entre esses vizinhos ilustra como a sofisticação regulatória, e não apenas o tamanho da população islâmica, determina a velocidade do mercado. Os principais riscos concentram-se na fragmentação da certificação e na rotulagem falsificada. Apesar do esforço da ASEAN em 2024 para o reconhecimento mútuo, a harmonização prática permanece difícil. Os padrões divergentes entre a Indonésia (BPJPH), a Malásia (JAKIM), a Tailândia (CICOT) e Singapura (MUIS) obrigam os exportadores a manter sistemas de conformidade paralelos, inflacionando os custos de acordo com consultas do setor. Logotipos halal falsificados proliferam em mercados com fiscalização fraca, corroendo a confiança dos consumidores e criando riscos reputacionais para marcas legítimas. Enquanto isso, alternativas não halal com preços 15-25% abaixo dos produtos certificados atraem compradores sensíveis ao preço na Índia e na China, onde as minorias islâmicas não têm poder de compra suficiente para absorver consistentemente os prêmios halal. Bebidas funcionais, proteínas de origem vegetal e refeições prontas superam os produtos básicos tradicionais à medida que os consumidores urbanos trocam a longa preparação pela conveniência. Os padrões nacionais divergentes, no entanto, inflacionam os custos de conformidade em múltiplos mercados e criam oportunidades de espaço em branco para fornecedores ágeis que conseguem navegar pela fragmentação regulatória mais rapidamente do que as multinacionais.
Principais Conclusões do Relatório
- Por tipo de produto, os alimentos halal capturaram 69,58% da receita de 2025, enquanto as bebidas têm previsão de expansão a um CAGR de 9,52% até 2031.
- Por faixa de preço, os produtos de massa detiveram 70,68% das vendas de 2025; os produtos premium têm projeção de crescimento a um CAGR de 10,05%.
- Por canal de distribuição, supermercados e hipermercados retiveram 43,10% dos gastos de 2025, enquanto o varejo online deve crescer a um CAGR de 9,63%.
- Por geografia, a Indonésia respondeu por 36,10% da receita de 2025; a Malásia deve registrar o CAGR mais rápido de 10,07% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da população islâmica impulsiona a demanda por produtos halal | +2.1% | Indonésia, Malásia, Índia, Bangladesh, com repercussão em Singapura e Austrália | Longo prazo (≥ 4 anos) |
| Expansão de refeições prontas e alternativas lácteas em conformidade com o halal | +1.5% | Centros urbanos na Indonésia, Malásia, Singapura e Japão (turismo amigável ao islã) | Médio prazo (2-4 anos) |
| Crescente demanda dos consumidores por alimentos seguros e com qualidade assegurada | +1.3% | Núcleo da APAC (Ásia-Pacífico) (Indonésia, Malásia, Singapura), expandindo-se para a China e a Índia | Médio prazo (2-4 anos) |
| Melhoria da rastreabilidade da cadeia de suprimentos por meio de blockchain e soluções tecnológicas | +0.9% | Indonésia (SiHalal), Malásia (pilotos HalalChain), Singapura (hubs de logística inteligente) | Curto prazo (≤ 2 anos) |
| A expansão do varejo moderno melhora a acessibilidade halal em toda a região | +1.2% | Indonésia, Malásia, Índia, China (cidades de segundo nível), Austrália (subúrbios multiculturais) | Médio prazo (2-4 anos) |
| Diversificação da gama de produtos halal em muitas categorias de alimentos | +1.4% | APAC, com clusters de inovação na Malásia, Singapura e Japão | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
O Crescimento da População Islâmica Impulsiona a Demanda por Produtos Halal
O impulso demográfico sustenta o CAGR de 9,35% à medida que a população islâmica da Ásia-Pacífico se expande de 1,1 bilhão em 2024 para 1,3 bilhão até 2030, de acordo com as projeções populacionais da ONU[1]. Somente a Indonésia abriga 237 milhões de muçulmanos, enquanto os 200 milhões de muçulmanos da Índia representam a terceira maior população islâmica do mundo. Essa escala cria uma base cativa para produtos básicos com certificação halal, mas o poder de compra varia dramaticamente: os gastos per capita com halal na Indonésia atingiram 420 USD em 2024, contra 180 USD na Índia, de acordo com dados de comércio governamentais. A diferença explica por que a participação de mercado de 36,54% da Indonésia supera em muito a da Índia, apesar de populações islâmicas comparáveis. A estratégia proativa de industrialização halal da Malásia, codificada em seu Plano Diretor Nacional Halal 2024-2030, posiciona o país para capturar a demanda da diáspora em Singapura, Brunei e no sul da Tailândia, aproveitando o valor de marca do JAKIM como certificador de padrão ouro.
Expansão de Refeições Prontas e Alternativas Lácteas em Conformidade com o Halal
A urbanização e os domicílios com dupla renda impulsionam a demanda por refeições halal convenientes e de longa vida útil. O segmento de refeições prontas da Indonésia cresceu ano a ano em 2024, impulsionado pela penetração do comércio eletrônico e pelas melhorias na infraestrutura de cadeia de frio financiadas por iniciativas logísticas governamentais. As alternativas lácteas de origem vegetal, leite de aveia e iogurte de amêndoa, estão ganhando força entre os muçulmanos preocupados com a saúde, que as consideram inerentemente halal, contornando as complexidades de certificação associadas a ingredientes de origem animal. O lançamento pela Nestlé em 2024 de leite condensado de origem vegetal com certificação halal na Malásia sinaliza o reconhecimento multinacional dessa mudança. O mercado de refeições prontas halal do Japão, embora de nicho, expandiu-se em 2024 com a retomada do turismo e os visitantes islâmicos em busca de alimentos de conveniência certificados em aeroportos e estações de trem, de acordo com dados da Associação Halal do Japão.
Crescente Demanda dos Consumidores por Alimentos Seguros e com Qualidade Assegurada
A certificação halal evoluiu além da conformidade religiosa para se tornar um indicador de segurança alimentar e abastecimento ético, atraindo até mesmo consumidores não islâmicos. Uma pesquisa de 2024 realizada pelo BPJPH da Indonésia constatou que 18% dos compradores de produtos com certificação halal eram não muçulmanos atraídos pela percepção de garantia de qualidade. Esse efeito halo amplifica o potencial de mercado, particularmente para exportações para a China, onde escândalos de segurança alimentar corroeram a confiança nas marcas domésticas. As exportações de alimentos para bebês com certificação halal da Malásia para a China aumentaram em 2024, de acordo com dados da Corporação de Desenvolvimento do Comércio Exterior da Malásia, à medida que os pais chineses equiparam a certificação JAKIM a protocolos de segurança rigorosos [2]. A tendência sugere que o posicionamento halal pode exigir preços premium além dos mercados de maioria islâmica, desde que as marcas invistam em educação do consumidor.
Diversificação da Gama de Produtos Halal em Muitas Categorias de Alimentos
Além de carnes e aves, a certificação halal agora abrange confeitaria, panificação, salgadinhos, molhos e alimentos para bebês. A Secret Recipe da Malásia lançou bolos com certificação halal em 15 novos sabores em 2024, visando ocasiões de presente durante o Ramadã e o Eid. A Ramly da Indonésia introduziu frutos do mar congelados com certificação halal, capitalizando a demanda costeira por proteína conveniente. A Bourbon Corporation do Japão obteve certificação halal para linhas selecionadas de biscoitos em 2024, com o objetivo de capturar os gastos de turistas islâmicos em lojas de conveniência. Essa proliferação de categorias diversifica os fluxos de receita e isola o mercado de choques em uma única categoria, como surtos de gripe aviária que periodicamente perturbam o fornecimento de aves.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Padrões fragmentados de certificação halal variam entre os países | -1.2% | Núcleo da ASEAN (Indonésia, Malásia, Tailândia, Singapura), com atrito nas exportações para China, Japão e Austrália | Médio prazo (2-4 anos) |
| Risco de rotulagem incorreta ou certificação halal falsificada | -0.8% | Indonésia, Índia, China (zonas de fiscalização fraca), com repercussão reputacional em toda a APAC | Curto prazo (≤ 2 anos) |
| Concorrência de alternativas não halal ou não certificadas mais baratas | -1.0% | Índia, China, Filipinas (minorias islâmicas sensíveis ao preço) | Médio prazo (2-4 anos) |
| A complexidade da cadeia de suprimentos desafia a manutenção da integridade halal | -0.7% | Cadeias de suprimentos multinacionais (corredores comerciais Indonésia-Malásia-Singapura), lacunas na cadeia de frio em áreas rurais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Padrões Fragmentados de Certificação Halal Variam entre os Países
Apesar do quadro de reconhecimento mútuo da ASEAN de 2024, a harmonização prática permanece difícil. O BPJPH da Indonésia exige auditorias de abate no local, enquanto o JAKIM da Malásia aceita documentação em vídeo, criando incompatibilidades procedimentais que atrasam as aprovações transfronteiriças. O CICOT da Tailândia e o MUIS de Singapura impõem requisitos de rotulagem distintos, obrigando os exportadores a redesenhar embalagens para cada mercado. De acordo com estudos, constatou-se que os custos de certificação de um único produto em quatro mercados da ASEAN tiveram uma média de 45.000 USD, contra 12.000 USD para uma certificação em um único país. Essa fragmentação sobrecarrega desproporcionalmente as pequenas e médias empresas, consolidando a participação de mercado entre as multinacionais com equipes regulatórias dedicadas. A conformidade com os padrões JAKIM e BPJPH, os mais rigorosos da região, tornou-se um pré-requisito de fato para a distribuição pan-ASEAN, marginalizando os produtores que não têm recursos para atender a dois benchmarks.
Risco de Rotulagem Incorreta ou Certificação Halal Falsificada
Logotipos halal falsificados proliferam em mercados com infraestrutura de fiscalização fraca. O BPJPH da Indonésia realizou 1.200 operações em 2024, apreendendo produtos com selos halal falsos, de acordo com relatórios do Ministério dos Assuntos Religiosos. A falta de uma autoridade halal centralizada na Índia permite que certificadores desonestos emitam aprovações duvidosas, corroendo a confiança dos consumidores. Uma investigação de 2024 documentou fabricantes chineses afixando logotipos halal em produtos não conformes destinados aos mercados do Sudeste Asiático, explorando inspeções alfandegárias frouxas. Esses incidentes desencadeiam crises de marca: quando um varejista malaio estoques inadvertidamente salgadinhos indonésios com rótulos incorretos em 2024, a reação nas redes sociais forçou um recall nacional, custando ao distribuidor um estimado de 3 milhões de USD. Os sistemas de rastreabilidade por blockchain prometem mitigação, mas a adoção permanece incipiente fora de Singapura e da Malásia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
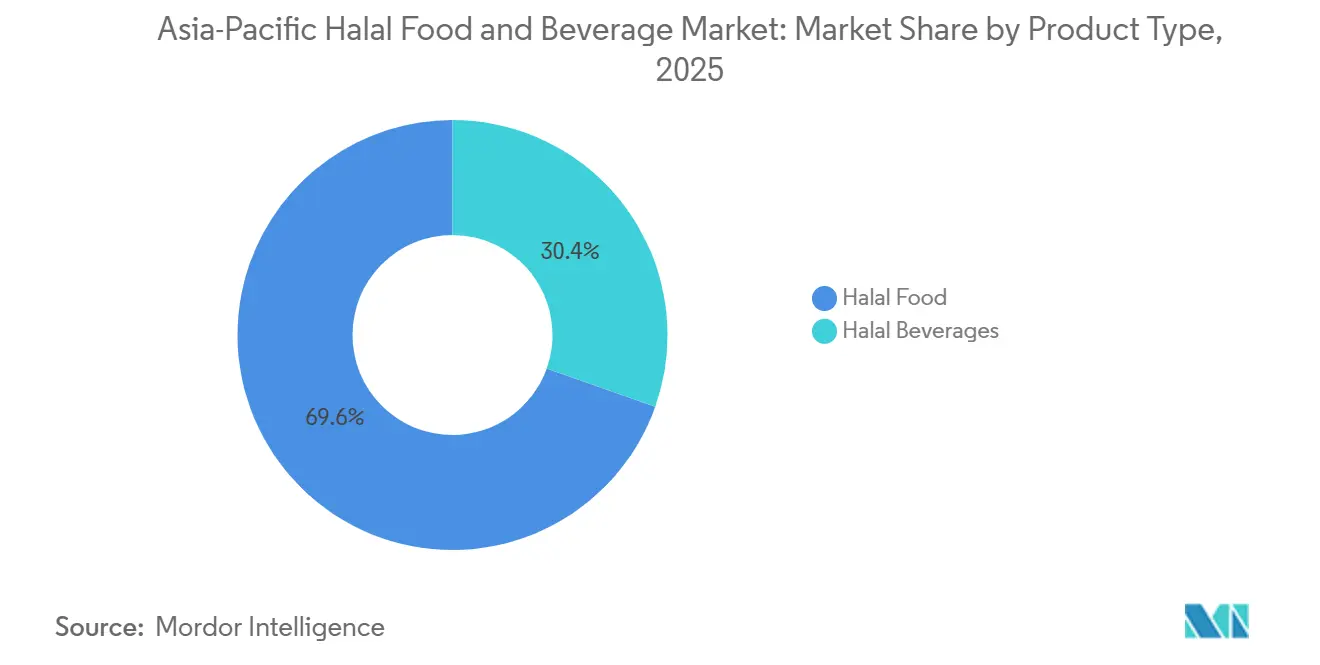
Bebidas Superam o Crescimento dos Alimentos TradicionaisOs alimentos halal comandaram 69,58% das receitas de 2025, ancorados por produtos básicos como carne, aves, laticínios e produtos de panificação que formam o núcleo alimentar dos domicílios islâmicos. Dentro deste segmento, as refeições prontas e as alternativas lácteas estão se expandindo rapidamente à medida que a urbanização encurta o tempo de preparo das refeições e as dietas de origem vegetal ganham aceitação cultural. Carne, aves e frutos do mar permanecem o maior subsegmento, impulsionados pelo alto consumo per capita na Indonésia e na Malásia, mas enfrentam pressão nas margens devido à volatilidade dos custos de alimentação animal e aos surtos de gripe aviária que periodicamente restringem o fornecimento. Confeitaria e salgadinhos se beneficiam de compras por impulso e tradições de presentes durante os festivais islâmicos, enquanto os alimentos para bebês desfrutam de premiumização à medida que os pais da classe média priorizam nutrição e garantia halal. Produtos de panificação e condimentos servem como itens essenciais do cotidiano, oferecendo fluxos de receita estáveis, mas de baixo crescimento.
As bebidas halal, com previsão de crescimento a um CAGR de 9,52% até 2031, estão capturando participação das categorias de alimentos tradicionais à medida que bebidas funcionais, sucos prensados a frio e alternativas de leite de origem vegetal ressoam com os millennials preocupados com a saúde. A F&N Holdings da Malásia lançou uma bebida de colágeno com certificação halal em 2024, visando mulheres islâmicas preocupadas com a beleza, enquanto o Grupo Orang Tua da Indonésia introduziu uma bebida energética halal enriquecida com extrato de tâmara, combinando tradição com tendências modernas de bem-estar. O mercado de bebidas halal do Japão, embora pequeno, está se expandindo à medida que as lojas de conveniência estocam opções certificadas para turistas e residentes islâmicos. O crescimento mais rápido do segmento de bebidas reflete a menor complexidade de certificação — a maioria das bebidas evita ingredientes de origem animal — e margens mais altas em comparação com itens alimentares de commodities.
Por Faixa de Preço:
O Premium Avança com o Aumento das RendasOs produtos de massa detiveram 70,68% das receitas de 2025, atendendo a compradores sensíveis ao preço que priorizam a acessibilidade em detrimento do prestígio da marca. Este segmento inclui produtos básicos sem marca, ofertas de marca própria e embalagens econômicas vendidas em mercearias tradicionais e mercados populares. A dominância da Indonésia no segmento de massa reflete sua grande população de classe média-baixa, onde a certificação halal é esperada, mas o preço premium é inacessível. O mercado halal da Índia é fortemente voltado para ofertas de massa, pois as minorias islâmicas enfrentam restrições de renda que limitam os gastos discricionários.
Os produtos halal premium, com previsão de crescimento a um CAGR de 10,05% até 2031, atendem a moradores urbanos abastados que equiparam halal a qualidades orgânicas, de abastecimento ético e artesanais. A Kawan Food da Malásia introduziu uma linha premium de dim sum congelado com certificação halal em 2024, com preço 35% acima das ofertas padrão, visando expatriados e moradores locais de alta renda. O segmento halal premium de Singapura se beneficia de altas rendas per capita e de uma base de consumidores cosmopolita disposta a pagar por proveniência e certificações de sustentabilidade juntamente com a conformidade halal. A carne bovina de pasto com certificação halal da Austrália, exportada para a Malásia e a Indonésia, comanda um prêmio de 40% sobre as alternativas alimentadas com grãos, de acordo com dados da Corporação de Processadores de Carne da Austrália. O crescimento mais rápido do segmento premium sublinha uma mudança mais ampla: o halal está transitando de um requisito religioso básico para uma escolha de estilo de vida que sinaliza saúde, ética e qualidade.
Por Canal de Distribuição:
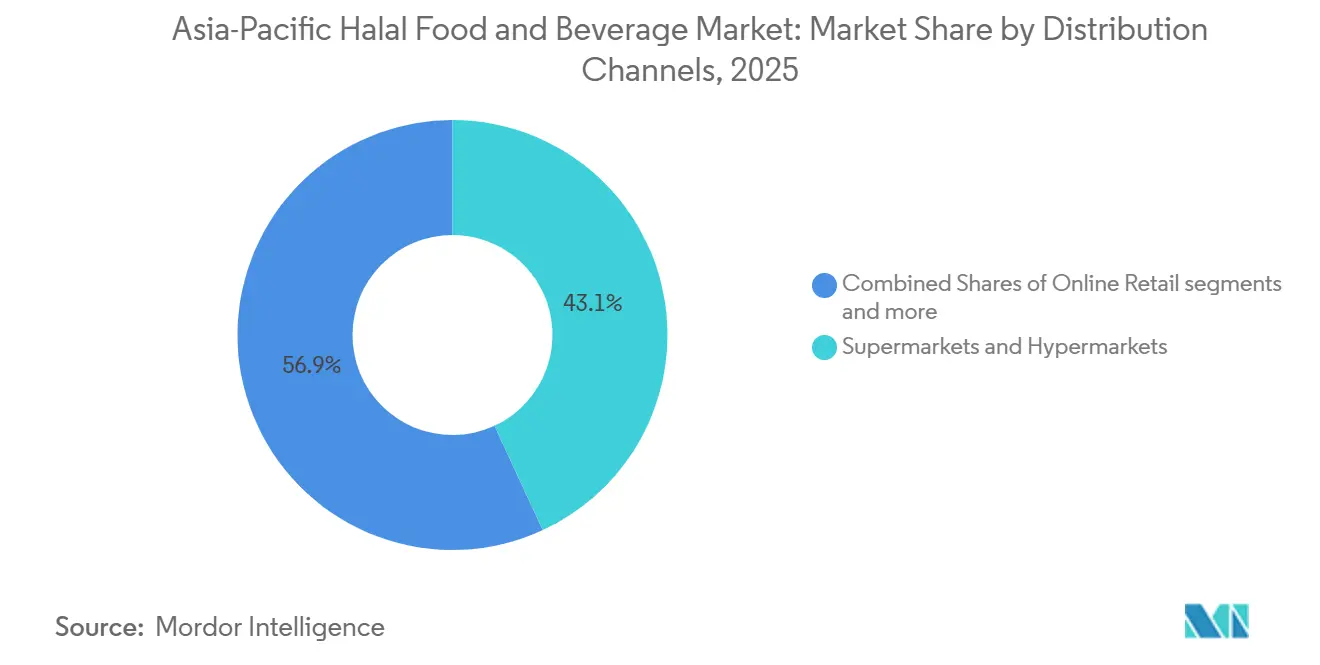
O Varejo Online Perturba os Modelos TradicionaisSupermercados e hipermercados capturaram 43,10% das vendas de 2025, aproveitando escala, conveniência e poder promocional para dominar a distribuição halal. A Alfamart e a Indomaret da Indonésia, a Aeon e a Giant da Malásia, e a FairPrice de Singapura ancoram este canal, oferecendo seções halal dedicadas e produtos de marca própria. As lojas de conveniência e mercearias atendem à demanda de bairro, particularmente em áreas rurais onde a penetração do varejo moderno permanece baixa. Esses pontos de venda estocam produtos básicos halal de alta rotatividade, mas carecem da amplitude de SKUs dos hipermercados.
As lojas de varejo online, com previsão de crescimento a um CAGR de 9,63% até 2031, estão remodelando o comércio halal à medida que plataformas de comércio eletrônico como Shopee, Lazada e Tokopedia integram filtros halal e selos de certificação nas interfaces de pesquisa. As vendas de comércio eletrônico halal da Indonésia dispararam em 2024, impulsionadas pela adoção digital induzida pela pandemia e pela melhoria da logística de cadeia de frio que permite a entrega de produtos halal frescos e congelados. O Salaam Market da Malásia, uma plataforma de comércio eletrônico halal dedicada, registrou crescimento ano a ano em 2024, atraindo marcas que buscam canais diretos ao consumidor. A RedMart de Singapura e a Coles Online da Austrália expandiram os SKUs com certificação halal em 2024, respondendo à demanda multicultural por entrega em domicílio. O crescimento mais rápido do canal online reflete sua capacidade de agregar produtos halal de nicho que não têm espaço nas prateleiras das lojas físicas, atendendo à demanda de cauda longa por itens especiais como suplementos com certificação halal, molhos gourmet e confeitaria importada.

Análise Geográfica
Mercado de Alimentos e Bebidas Halal da Indonésia
A Indonésia reivindicou 36,10% das receitas de 2025, uma dominância enraizada em seus 237 milhões de muçulmanos e na lei de certificação halal obrigatória que entrou em pleno vigor em outubro de 2024. A Lei 33/2014 e seu regulamento de implementação (GR 42/2024) obrigam todos os fabricantes de alimentos e bebidas, domésticos e estrangeiros, a obter a aprovação do BPJPH, criando uma barreira de conformidade que favorece os players estabelecidos com expertise em certificação. O mercado halal da Indonésia é bifurcado: os centros urbanos como Jacarta e Surabaia exibem tendências de premiumização, enquanto as áreas rurais permanecem sensíveis ao preço e dependentes do varejo tradicional. O lançamento pelo governo em 2024 da plataforma blockchain SiHalal visa agilizar a certificação, reduzindo os prazos de aprovação de 6 meses para 8 semanas, o que poderia democratizar o acesso ao mercado para pequenas e médias empresas. As exportações halal da Indonésia, particularmente macarrão instantâneo e produtos à base de óleo de palma, atingiram 8,2 bilhões de USD em 2024, de acordo com dados do Ministério do Comércio, posicionando o país como um hub regional de fabricação halal.
Mercado de Alimentos e Bebidas Halal da Malásia e Singapura
A Malásia, com previsão de crescimento a um CAGR de 10,07% até 2031, aproveita o valor de marca global do JAKIM para atrair consumidores e investidores conscientes do halal. O Plano Diretor Nacional Halal 2024-2030 do governo tem como meta 12 bilhões de USD em exportações halal até 2030, acima dos 7,1 bilhões de USD em 2024, por meio de incentivos fiscais para fabricantes com certificação halal e subsídios de P&D para inovação halal. A infraestrutura logística halal da Malásia, incluindo portos e armazéns halal dedicados, garante segregação e rastreabilidade que exigem preços premium nos mercados de exportação. Os setores farmacêutico e de cosméticos halal do país estão se expandindo juntamente com os alimentos, criando sinergias entre categorias. Singapura, embora pequena, serve como um entreposto halal regional, aproveitando sua infraestrutura portuária e clareza regulatória para facilitar o comércio halal intra-ASEAN. A certificação MUIS é reconhecida em todo o Sudeste Asiático, permitindo que as marcas sediadas em Singapura se expandam regionalmente com mínimo atrito.
Mercado de Alimentos e Bebidas Halal da APAC e Oceania
China, Japão, Índia e Austrália representam mercados halal emergentes com impulsionadores de crescimento distintos. Os 25 milhões de muçulmanos da China, concentrados em Xinjiang e Ningxia, são cada vez mais prósperos, impulsionando a demanda por importações com certificação halal, particularmente alimentos para bebês malaios e salgadinhos indonésios. O mercado halal do Japão, embora de nicho, expandiu-se em 2024 com a retomada do turismo islâmico pós-pandemia e as lojas de conveniência estocando opções certificadas. Os 200 milhões de muçulmanos da Índia representam uma demanda latente restringida pelos níveis de renda e pela certificação fragmentada, mas os centros urbanos como Delhi e Hyderabad estão testemunhando premiumização. As exportações de carne com certificação halal da Austrália para a Indonésia e a Malásia atingiram 1,8 bilhão de USD em 2024, de acordo com dados da Corporação de Processadores de Carne da Austrália, sublinhando o papel do país como fornecedor de proteína halal, e não como mercado de consumo doméstico. O Restante da Ásia-Pacífico, incluindo Bangladesh, Paquistão e Filipinas, contribui com demanda fragmentada moldada por regimes de certificação locais e disparidades de renda.
Cenário Competitivo
O mercado de alimentos e bebidas halal da Ásia-Pacífico opera com uma concentração moderada, onde corporações multinacionais coexistem com especialistas regionais e incumbentes locais. Nestlé, Cargill e Unilever implantam cadeias de suprimentos globais e orçamentos de P&D para garantir certificações halal em múltiplas jurisdições, mas enfrentam restrições de agilidade ao navegar pelos protocolos do BPJPH da Indonésia ou do JAKIM da Malásia. Players regionais como Kawan Food, QL Resources e Ramly aproveitam o profundo conhecimento local e os relacionamentos estabelecidos com certificadores para superar as multinacionais em velocidade de entrada no mercado. As estratégias competitivas centram-se na amplitude do portfólio de certificação, na transparência da rastreabilidade e na premiumização.
As empresas que obtêm aprovações duplas JAKIM-BPJPH desbloqueiam a distribuição pan-ASEAN, enquanto aquelas que investem em sistemas de rastreabilidade por blockchain se diferenciam em autenticidade e segurança alimentar. As oportunidades abundam em alimentos funcionais com certificação halal, proteínas de origem vegetal e SKUs exclusivos de comércio eletrônico que contornam os guardiões do varejo tradicional. Os disruptores emergentes incluem marcas diretas ao consumidor focadas em halal que aproveitam o Instagram e o TikTok para aquisição de clientes, contornando as taxas de posicionamento em supermercados.
A adoção de tecnologia varia: as empresas sediadas em Singapura integram IoT e IA para otimização da cadeia de suprimentos, enquanto as PMEs indonésias dependem de processos manuais, criando uma divisão digital que molda o posicionamento competitivo. A conformidade com as normas ISO 22000 (gestão de segurança alimentar) e HACCP (análise de perigos) está se tornando um requisito básico, pois os varejistas exigem auditorias de terceiros juntamente com a certificação halal para mitigar o risco reputacional.
Líderes do Setor de Alimentos e Bebidas Halal da Ásia-Pacífico
-
Nestlé S.A.
-
Unilever PLC
-
Cargill, Incorporated
-
BRF S.A.
-
QL Foods Sdn Bhd (QL Resources)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Alimentos e Bebidas Halal da Ásia-Pacífico Empresas cobertas neste relatório
- Nestle S.A.
- Cargill, Incorporated
- Kawan Food Berhad
- QL Resources Berhad (QL Foods)
- BRF S.A.
- Unilever Plc
- OldTown Berhad
- Secret Recipe Cakes & Caf� Sdn Bhd
- Marrybrown International
- Siamfoodtech Co., Ltd.
- Max Oceans Co., Ltd.
- Inno4 Co., Ltd.
- Ramly Food Processing Sdn Bhd
- Haoyue Group (China)
- Pampanga�s Best, Inc.
- American Halal Company, Inc.
- Prima?Agri?Products
- Ecolite Biotech Manufacturing Sdn Bhd
- Nema Food Company
- Allanasons Pvt. Ltd.
Escopo e Metodologia
A fiscalização regulatória e a digitalização estão criando espaço em branco para fornecedores que conseguem industrializar a garantia halal em ingredientes, fabricação e distribuição transfronteiriça. O quadro halal obrigatório da Indonésia e o requisito que se aproxima de 18 de outubro de 2026 para que os produtos alimentares e de bebidas importados estejam em conformidade concentram a oportunidade de curto prazo no comércio habilitado para conformidade e no processamento mais rápido de certificações, apoiado por iniciativas como o SiHalal, destinado a comprimir os prazos de aprovação. A Malásia está combinando ambição de exportação com capacitação e segurança de ingredientes por meio da execução de políticas sob o HIMP 2030, com 23 iniciativas relatadas como implementadas até 30 de maio de 2026 para reduzir a dependência de ingredientes halal críticos importados. Isso abre oportunidades na produção local de ingredientes, redes de fornecedores validadas e registros de ingredientes habilitados por dados, incluindo o sistema MyHALALINGREDIENTS implementado em agosto de 2025.
Os desenvolvimentos de investimento e canal fornecem rotas mais claras para escala para marcas halal e fornecedores de ingredientes. Em maio de 2026, a Mahsuri Food Sdn. Bhd. inaugurou uma instalação de produção de última geração em Bandar Enstek para expandir a capacidade de produção e apoiar o crescimento no Sudeste Asiático, no Oriente Médio e na Índia, indicando a continuação da adição de capacidade alinhada aos corredores de exportação. No lado da demanda e distribuição, o plano do Lulu Group de maio de 2026 de adquirir cerca de 100 milhões de USD em produtos halal malaios para sua rede global de supermercados fortalece um caminho direto de escoamento para fabricantes certificados. Enquanto isso, a colaboração da Nestle Malásia de maio de 2026 com o JAKIM (Sinergia Halal Nestle Malásia) destaca investimentos em capacitação da cadeia de suprimentos em fornecedores, co-fabricantes e parceiros logísticos. Em conjunto, esses pontos de prova apoiam oportunidades em refeições prontas com certificação halal, bebidas funcionais e produtos com rastreabilidade garantida que podem conquistar espaço nas prateleiras no varejo moderno e nos canais online sob crescente escrutínio de fiscalização.
Desenvolvimentos industriais recentes em Mercado de Alimentos e Bebidas Halal da Ásia-Pacífico
- Julho de 2026: A Nestle Tailândia obteve aprovação do Conselho de Investimento da Tailândia (BOI) para um investimento de 688 milhões de USD para construir uma fábrica inteligente e um centro de distribuição em Samut Prakan. O projeto adiciona capacidade regional de fabricação e atendimento e fortalece sistemas de produção prontos para conformidade que apoiam os requisitos halal e de qualidade mais amplos nas rotas de fornecimento da ASEAN.
- Outubro de 2025: A Nestle Indonésia assinou um Memorando de Entendimento com a Agência de Garantia de Produtos Halal da Indonésia (BPJPH) para fornecer suporte técnico e desenvolvimento de negócios para ajudar até 5.000 micro, pequenas e médias empresas a obter certificação halal. O programa expande a base de fornecedores certificados que alimenta o varejo moderno e o comércio eletrônico, e alinha os ecossistemas de aquisição multinacional com o quadro halal obrigatório da Indonésia.
- Agosto de 2024: A Cargill inaugurou uma nova instalação de mistura em seu site de Pandaan na Indonésia para amidos, adoçantes e texturizantes adaptados às necessidades locais, incluindo requisitos de garantia halal. A capacidade de formulação local adicionada ajuda a encurtar os prazos de entrega para fabricantes de alimentos e bebidas processados e reduz a dependência de ingredientes especiais importados em um mercado que está intensificando a fiscalização de certificação.
Mercado de Alimentos e Bebidas Halal da Ásia-Pacífico Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange o valor dos produtos alimentares e de bebidas com certificação halal vendidos na Ásia-Pacífico, onde a conformidade é baseada em padrões halal reconhecidos e práticas de certificação. O dimensionamento reflete o consumo de consumidores e serviços de alimentação por meio de rotas comuns de varejo e online, reportado em termos de valor em USD.
Exclusões do escopo: Excluímos produtos não certificados que são comercializados apenas como éticos ou de rótulo limpo, e também excluímos cosméticos halal, produtos farmacêuticos e outras categorias não alimentares.
Visão Geral da Segmentação
- Tipo de Produto
- Alimentos Halal
- Laticínios e Alternativas Lácteas
- Confeitaria
- Produtos de Panificação
- Salgadinhos
- Carne, Aves e Frutos do Mar
- Carne Vermelha
- Frutos do Mar
- Aves
- Alimentos para Bebês
- Refeições Prontas
- Condimentos e Molhos
- Outros Tipos de Produtos
- Bebidas Halal
- Alimentos Halal
- Faixa de Preço
- Massa
- Premium
- Canal de Distribuição
- Hipermercados/Supermercados
- Lojas de Conveniência/Mercearias
- Lojas de Varejo Online
- Outros Canais de Distribuição
- Geografia
- China
- Japão
- Índia
- Austrália
- Indonésia
- Malásia
- Singapura
- Restante da Ásia-Pacífico
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir a base factual em torno dos padrões halal, fluxos comerciais e padrões de consumo de alimentos na Ásia-Pacífico, e depois para verificar os totais do modelo. Fontes públicas foram revisadas, como escritórios nacionais de estatística para o IPC de alimentos e despesas domésticas, portais de alfândega e tarifas para a direção de importações e exportações, e ministérios de agricultura e pesca para o contexto de produção.
Também consultamos organismos de certificação halal e agências halal lideradas pelo governo para atualizações de regras e mudanças na cobertura de certificação, juntamente com balanços alimentares da FAO e periódicos revisados por pares selecionados sobre cadeias de suprimentos halal e comportamento do consumidor. Para o contexto em nível de empresa, utilizamos relatórios anuais, apresentações para investidores e imprensa de reputação. Algumas assinaturas pagas foram utilizadas seletivamente para dados financeiros e inteligência de empresas, além de visibilidade de comércio em nível de remessa quando as tabelas de comércio por país careciam de detalhes suficientes. Estes são apenas exemplos ilustrativos, e muitas outras fontes foram utilizadas para coletar dados, validar premissas e esclarecer pontos obscuros.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar o que se qualifica como vendas prontas para halal em cada país, como a certificação e a rotulagem são aplicadas na aquisição real e como a combinação de canais está mudando entre o comércio moderno e o online. Conversamos com fabricantes, participantes do ecossistema de ingredientes e certificação, distribuidores e tomadores de decisão de varejo ou serviços de alimentação na APAC, para que as descobertas documentais pudessem ser corrigidas quando as práticas no terreno diferissem.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 36% | Diretores executivos: 16% |
| Nível médio: 48% | Líderes funcionais/de unidade: 27% |
| Empresas menores: 16% | Gerentes: 57% |
Dimensionamento do Mercado e Previsão
O dimensionamento começa com uma construção de cima para baixo onde os pools de gastos nacionais com alimentos e bebidas não alcoólicas são reconstruídos e, em seguida, ajustados usando premissas de penetração halal que refletem o alcance da certificação e a intenção de compra por país. Para manter os totais realistas, os resultados são verificados com aproximações seletivas de baixo para cima, como volumes de categorias amostradas multiplicados por faixas de preço de varejo típicas, além de verificações de canais de distribuidores e varejistas, e os totais são ajustados quando lacunas são encontradas.
Os principais insumos incluem tendências de população muçulmana e urbanização, gastos per capita com alimentos e bebidas embalados, mudanças na participação do comércio moderno e do comércio eletrônico, movimento relativo de preços usando o IPC de alimentos e o ritmo observado de adoção da certificação halal nas principais categorias. Como a qualidade dos dados difere por país, os indicadores ausentes são tratados por meio de variáveis proxy, por exemplo, usando mercados pares próximos com renda e combinação alimentar semelhantes, antes de serem revisados com o feedback das entrevistas.
Para a previsão, utilizamos análise de cenários apoiada por sinais de regressão multivariada no nível do país, onde o crescimento está vinculado à renda, população e expansão de canais, e depois testado sob estresse para mudanças na política de certificação e variações de preços induzidas pela inflação. As premissas de previsão são mantidas explícitas para que um analista júnior possa reexecutar o modelo quando novas séries de população ou gastos com alimentos forem divulgadas.
Ciclo de Validação e Atualização de Dados
A validação é feita comparando os valores modelados com sinais independentes, como taxas de crescimento em nível de categoria, intensidade comercial para grupos de alimentos relevantes e indicadores de expansão de canais, e depois verificando se o gasto per capita halal implícito permanece dentro de faixas plausíveis. Quando surgem saltos incomuns, o impulsionador é rastreado de volta ao preço, penetração ou combinação, e a premissa é revisitada antes que os resultados sejam aprovados.
Uma revisão interna de múltiplas etapas é seguida para que a mesma lógica seja aplicada entre os países, e os recontatos são acionados quando uma mudança de política, atualização de certificação ou movimento macroeconômico acentuado pode alterar materialmente a demanda. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando grandes eventos impactam o mercado. Logo antes da entrega, uma revisão final é concluída para garantir que os clientes recebam a visão mais recente e atualizada.
Comparação do Tamanho do Mercado de Alimentos e Bebidas Halal da Ásia-Pacífico da Mordor Intelligence com Outras Estimativas Publicadas
Os valores publicados para este mercado podem diferir amplamente, principalmente porque os analistas nem sempre contam o mesmo escopo de produto, o mesmo conjunto geográfico ou a mesma definição do que se qualifica como vendas halal. As diferenças também aparecem quando um estudo usa o valor das vendas no varejo, enquanto outro se apoia em sinais mais amplos de consumo ou liderados pelo comércio.
A maior lacuna vem de saber se os alimentos não certificados, mas direcionados a muçulmanos, estão incluídos, onde a Mordor Intelligence conta o valor apenas quando os produtos são tratados como halal por meio de certificação reconhecida e depois mapeados para os sinais de demanda de categoria e canal da APAC. As divergências nas previsões também ocorrem quando o crescimento de preços é aplicado como um aumento fixo, versus o uso do IPC de alimentos e mudanças na combinação de categorias, e quando premissas de câmbio do ano base mais antigas são mantidas sem atualização.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 480,03 bilhões de USD (2025) | |
| Consultoria Global A | 731,00 bilhões de USD (2024) | Usa um ano base diferente e frequentemente aplica um conjunto de produtos mais amplo com divisões por usuário final, o que pode trazer vendas que não estão consistentemente vinculadas à cobertura de certificação por país e canal. |
| Editora do Setor B | 1.220,00 bilhões de USD (2025) | Relata uma estimativa muito mais ampla que parece mais próxima de uma visão ampla do consumo de alimentos e bebidas halal, o que pode inflar os totais quando os limites de certificação e canal de varejo não são aplicados de forma consistente na APAC. |
Em conjunto, a dispersão é explicada principalmente pelo escopo e pelas regras de contagem, e não por uma discordância de que a demanda está crescendo. Ao manter as variáveis rastreáveis aos gastos com alimentos por país, penetração halal, movimento de preços e combinação de canais, nossa estimativa permanece mais fácil de replicar e mais simples de auditar quando as premissas precisam de atualização.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de alimentos halal da Ásia-Pacífico em 2026?
Está avaliado em 524,38 bilhões de USD com uma perspectiva de CAGR de 9,24% até 2031.
Qual país contribui com a maior receita?
A Indonésia lidera com 36,10% das vendas regionais de 2025 sob os mandatos do BPJPH.
Qual segmento de produto está se expandindo mais rapidamente?
As bebidas halal, impulsionadas por lançamentos funcionais e de origem vegetal, têm previsão de um CAGR de 9,52% até 2031.
Qual é a concentração do mercado?
O mercado de alimentos e bebidas halal da Ásia-Pacífico opera com uma concentração moderada, com players regionais e globais dominando o mercado.