
Tamanho e Participação do Mercado de Ingredientes Limpos da Ásia Pacífico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 11.07 Bilhões de dólares |
| Tamanho do Mercado (2026) | 11.33 Bilhões de dólares |
| Tamanho do Mercado (2031) | 12.71 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 2.33 % |
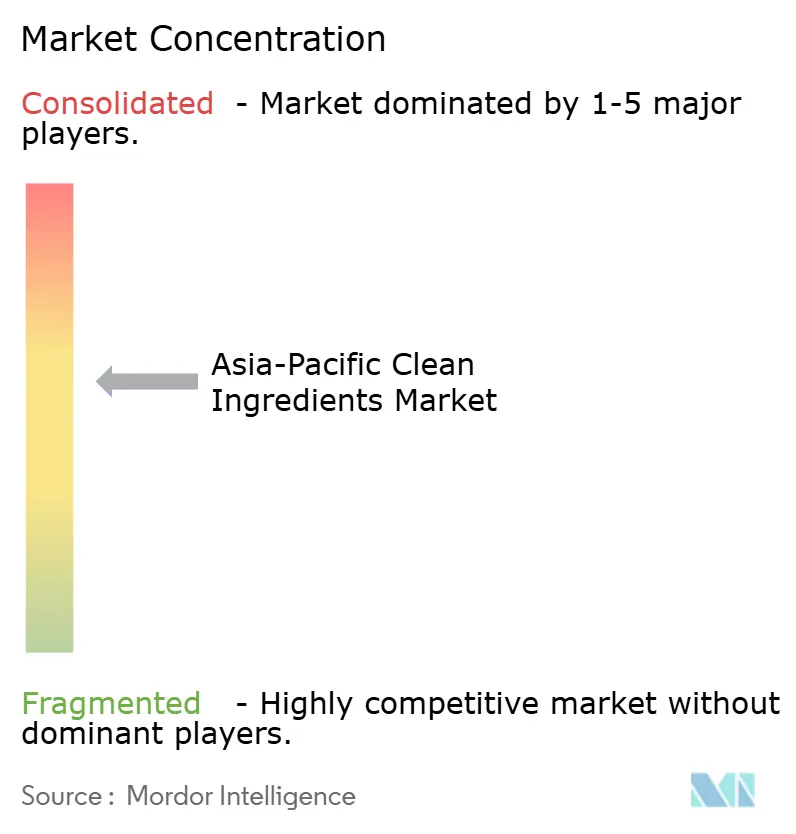
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ingredientes Limpos da Ásia Pacífico pela Mordor Intelligence
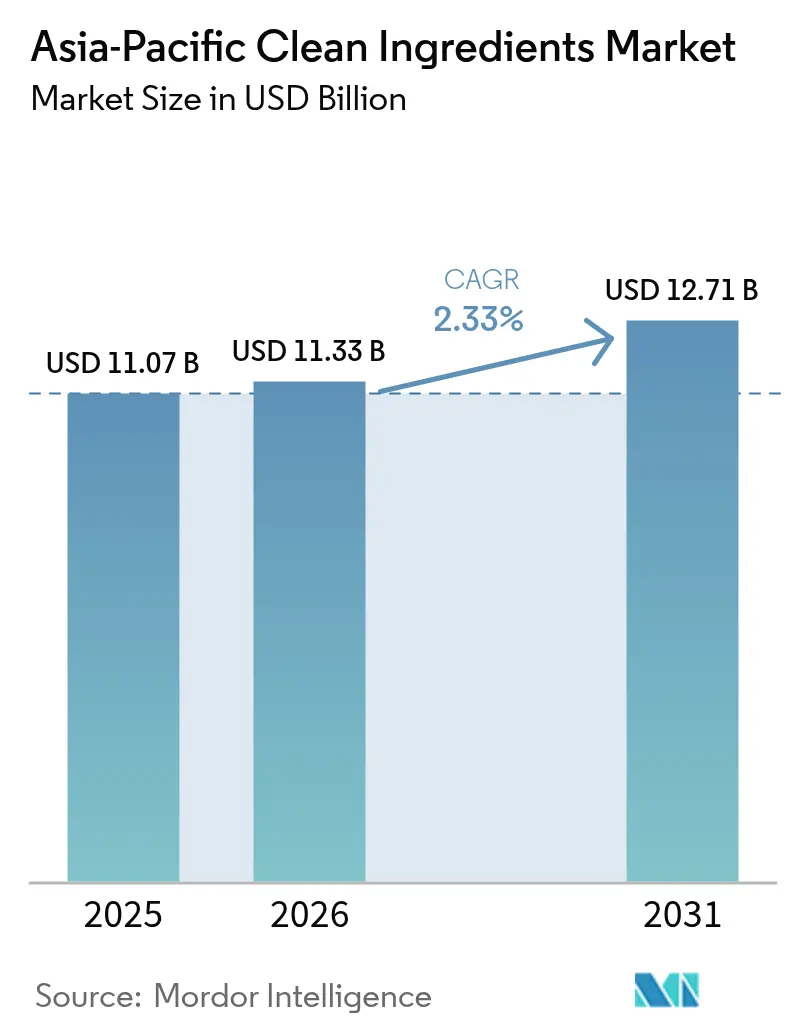
Espera-se que o tamanho do mercado de ingredientes limpos da Ásia Pacífico cresça de USD 11,07 bilhões em 2025 para USD 11,33 bilhões em 2026, com previsão de atingir USD 12,71 bilhões até 2031, a um CAGR de 2,33% no período de 2026-2031. À medida que os consumidores exigem cada vez mais transparência na rotulagem, o mercado de aromas naturais, corantes, conservantes e adoçantes está se expandindo. No entanto, o crescimento é moderado por um cenário regulatório fragmentado na região, que complica os lançamentos de produtos em múltiplos países e eleva os custos de conformidade. Na Ásia, o forte poder de compra na China, no Japão e na Coreia do Sul impulsiona a demanda por produtos funcionais premium. Enquanto isso, o crescimento do consumo da classe média em expansão e os extensos corredores de fabricação de alimentos na Indonésia e na Índia contribuem significativamente para o abastecimento da região. Avanços na fermentação de precisão estão reduzindo os custos de proteínas idênticas às lácteas e de moléculas de sabor natural. Esse avanço está levando processadores de bebidas, laticínios e carne a optarem por essas alternativas naturais em vez de aditivos sintéticos, sem comprometer o desempenho. No entanto, o setor enfrenta desafios: a flutuação nos preços de matérias-primas botânicas e os mandatos para redução do teor de açúcar estão pressionando as margens de lucro. Como resultado, há uma mudança notável nas estratégias de formulação, com tendência ao uso de volumizadores de fibra e combinações de múltiplos adoçantes. As multinacionais estabelecidas estão reforçando suas posições por meio de serviços de reformulação e celebração de contratos de longo prazo. Em contrapartida, startups apoiadas por capital de risco estão conquistando nichos lucrativos, com foco em áreas como pós-bióticos e adaptógenos, resultando em um cenário competitivo dinâmico e diversificado.
Principais Destaques do Relatório
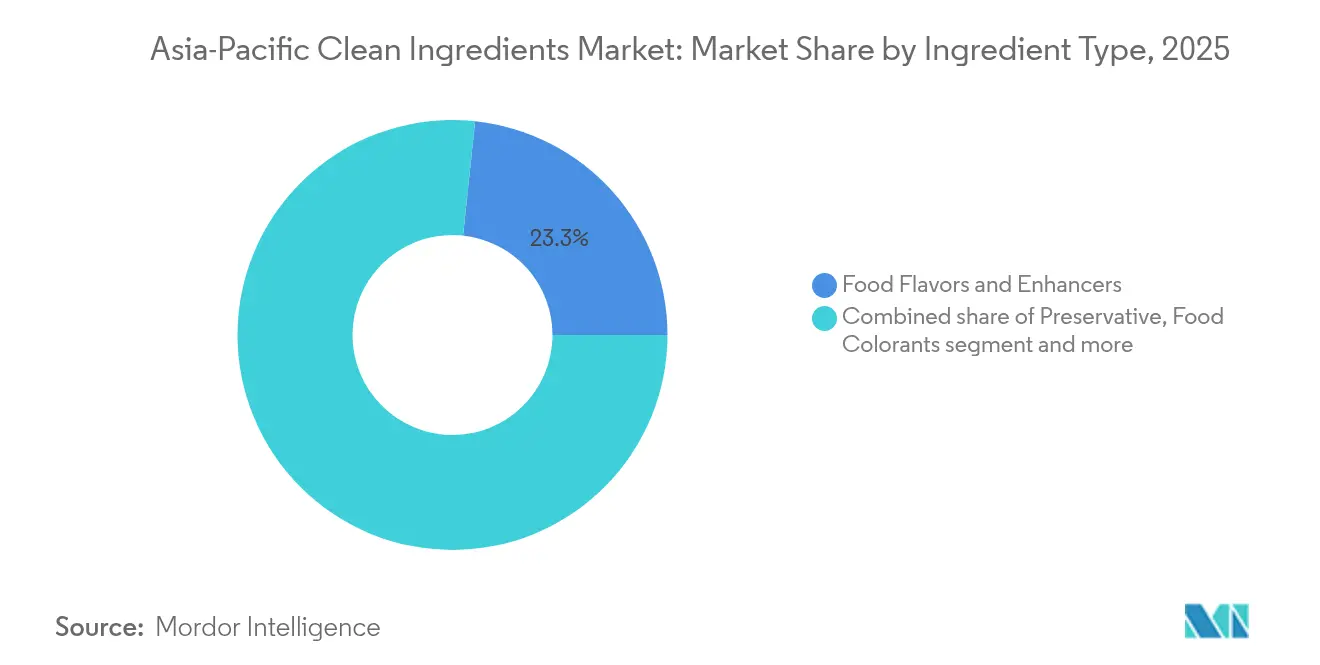
- Por ingrediente, sabores e realçadores alimentares lideraram com uma participação de 23,32% no mercado de ingredientes limpos da Ásia Pacífico em 2025, enquanto se espera que os corantes alimentares cresçam a um CAGR de 4,86% entre 2026 e 2031.
- Por forma, os formatos secos responderam por 61,42% do volume em 2025; as formulações líquidas registraram a expansão mais rápida, com um CAGR de 5,08% até 2031.
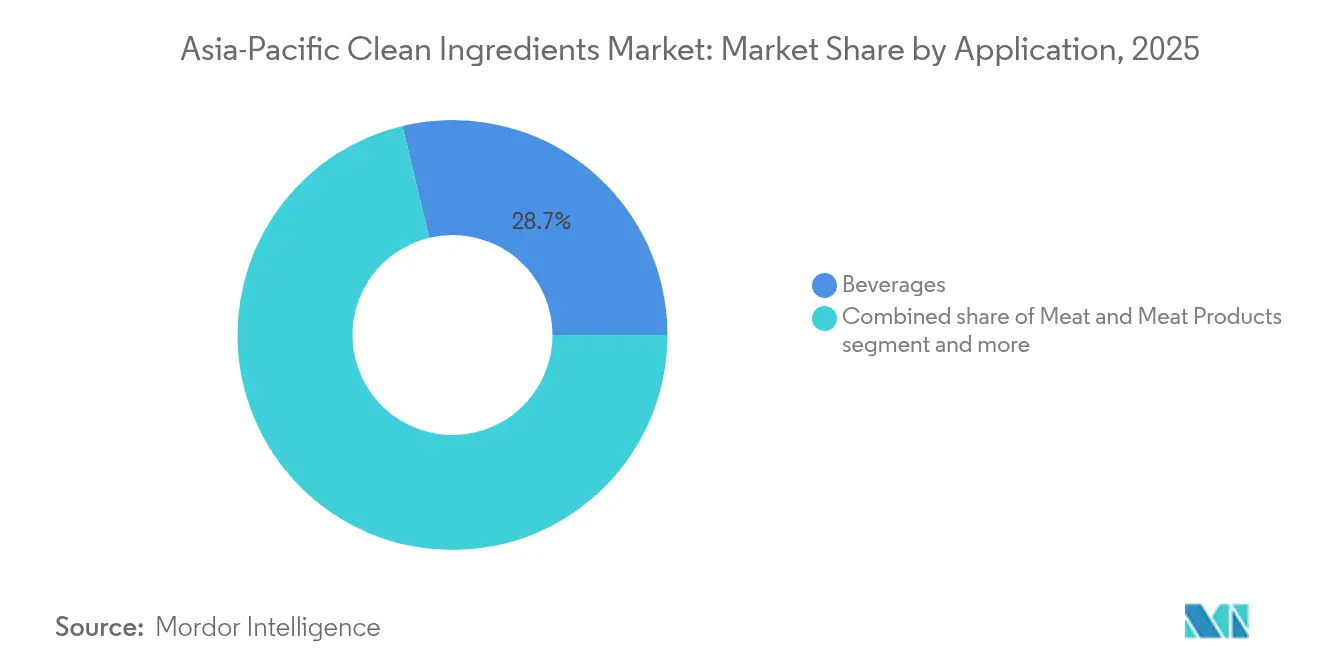
- Por aplicação, as bebidas detinham 28,74% da participação de 2025 no tamanho do mercado de ingredientes limpos da Ásia Pacífico, enquanto se prevê que carne e produtos cárneos avancem a um CAGR de 4,49% até 2031.
- Por geografia, a China capturou 41,02% da participação do mercado de ingredientes limpos da Ásia Pacífico em 2025, enquanto a Indonésia apresenta a maior trajetória de crescimento, com um CAGR de 7,12% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Aumento da penetração de alimentos processados e de conveniência | +0.6% | China, Índia, Indonésia, Vietnã | Médio prazo (2-4 anos) |
| Mudança em direção a aditivos naturais/de rotulagem limpa | +0.8% | Japão, Coreia do Sul, Austrália, com expansão para Tailândia e Malásia | Curto prazo (≤2 anos) |
| Expansão de lançamentos funcionais/fortificados | +0.5% | Áreas metropolitanas da China e da Índia | Médio prazo (2-4 anos) |
| Investimentos em plataformas de fermentação de precisão | +0.4% | Singapura, Austrália, expansão na China e na Índia | Longo prazo (≥4 anos) |
| Corredores de fabricação de alimentos apoiados pelo governo | +0.3% | Índia, Tailândia, Indonésia | Longo prazo (≥4 anos) |
| Startups de bebidas em microlotes habilitadas pelo comércio eletrônico | +0.2% | China, Japão, Coreia do Sul | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da penetração de alimentos processados e de conveniência
À medida que a migração urbana aumenta na China, na Índia, na Indonésia e no Vietnã, os domicílios recorrem cada vez mais a lanches embalados, refeições prontas e bebidas de longa vida. Essa tendência está impulsionando a adoção de conservantes e sistemas de sabor de rotulagem limpa em receitas convencionais. Na tentativa de atender aos mandatos de rotulagem limpa dos varejistas sem sacrificar a estabilidade microbiana, os fabricantes estão substituindo sorbatos e benzoatos sintéticos por ácidos lático e acético derivados da fermentação. Na Índia, o esquema de Incentivo Vinculado à Produção alocou um substancial montante de INR 109 bilhões (USD 1,3 bilhão) para modernizar as plantas de processamento domésticas[1]Fonte: Ministério das Indústrias de Processamento de Alimentos, "Esquema de Incentivo Vinculado à Produção para a Indústria de Processamento de Alimentos (PLISFPI)", mofpi.gov.in. Essa iniciativa não apenas eleva os padrões básicos dos ingredientes, mas também acelera os ciclos de inovação. Além disso, o aprimoramento da capacidade de cadeia de frio nas principais cidades está reduzindo o desperdício e prolongando os períodos de declaração de ingredientes. Esse desenvolvimento é particularmente vantajoso para fornecedores de antioxidantes naturais e sistemas de textura. Em conjunto, essas mudanças no setor estão elevando a demanda unitária, mesmo que as taxas de inclusão por unidade se estabilizem devido às eficiências de reformulação.
Mudança em direção a aditivos naturais/de rotulagem limpa
No Japão, na Coreia do Sul e na Austrália, campanhas de alfabetização em rótulos estão intensificando o escrutínio dos consumidores em relação às listas de ingredientes. Como resultado, as marcas estão cada vez mais substituindo corantes e aromas artificiais por opções derivadas de botânicos ou de fermentação. O Japão atualizou suas diretrizes de 2024, tornando obrigatória a divulgação de auxiliares de processamento sintéticos. Isso levou os produtores de macarrão instantâneo e confeitaria a migrarem para o uso de extratos de cúrcuma, beterraba e espirulina. Dados da Coreia do Sul indicam um aumento no volume de corantes naturais importados, à medida que os fabricantes buscam ativamente alternativas em conformidade. Enquanto isso, o Padrão de Rotulagem Limpa da Austrália, embora voluntário, assumiu uma posição firme ao proibir 47 aditivos sintéticos[2]Fonte: Autoridade de Segurança Alimentar e Padrões da Índia, "Regulamentos de Segurança Alimentar e Padrões (Publicidade e Alegações), 2018", fssai.gov.in . Essa medida está direcionando investimentos para o processamento à base de enzimas e métodos de fermentação. Em resposta a essas mudanças regionais, as marcas multinacionais estão alinhando suas receitas com as regulamentações locais mais rigorosas. Essa harmonização está obrigando os fornecedores regionais a aprimorar suas práticas de purificação e documentação.
Expansão de lançamentos funcionais/fortificados de alimentos e bebidas
As categorias de alimentos convencionais estão adotando cada vez mais alegações relacionadas à imunidade, à saúde intestinal e ao desempenho cognitivo. Essa mudança impulsionou uma demanda elevada por vitaminas biodisponíveis, probióticos e botânicos padronizados, especialmente aqueles resistentes ao processamento térmico ou de alta pressão. Em 2024, a China aprovou 87 novos produtos alimentares para a saúde, marcando um aumento de 23% em relação ao ano anterior e sublinhando uma tendência de abertura regulatória. Enquanto isso, a Índia está tomando medidas para formalizar alegações relacionadas a probióticos, ômega-3 e esteróis vegetais, ampliando assim seu conjunto de ferramentas de fortificação. No setor de bebidas, startups na China e no Japão estão incorporando em produtos prontos para beber extratos como ashwagandha, reishi e juba-de-leão, impulsionando um aumento no consumo de adaptógenos de alta pureza[3]Fonte: Padrões Alimentares da Austrália, "Padrão de Rotulagem Limpa", foodstandards.gov.au . Os fornecedores de ingredientes estão se diferenciando ao empregar técnicas de microencapsulação, garantindo que os ingredientes ativos permaneçam protegidos durante o processamento em temperatura ultra-alta e ao longo da distribuição.
Investimentos em plataformas de ingredientes de fermentação de precisão
Os fundos soberanos de Singapura, juntamente com o CSIRO da Austrália, lideram rodadas de financiamento significativas, aumentando as capacidades de fermentação para proteínas lácteas, gorduras e moléculas de sabor, independentemente da agricultura animal tradicional. Esses investimentos visam ampliar as tecnologias de produção, permitindo ao setor atender à crescente demanda por alternativas sustentáveis e livres de origem animal. Graças a subsídios governamentais, o prêmio de custo para os produtos de fermentação de precisão foi reduzido de três vezes em 2023 para um previsto de 1,5 vez em 2025. Essa redução abre caminho para que fabricantes de sorvete premium, iogurte e barras de nutrição acessem esses produtos, fomentando a inovação no desenvolvimento de produtos. O 14º Plano Quinquenal da China enfatiza fortemente a biologia sintética, canalizando subsídios para a otimização de cepas microbianas, reduzindo assim os custos de purificação a jusante e aumentando a eficiência da produção. Esses preços mais baixos estão acelerando uma mudança em relação à caseína e aos isolados de soro de leite commoditizados, aumentando as margens de lucro para os pioneiros e incentivando uma adoção mais ampla em toda a indústria alimentícia.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Aprovações regulatórias rigorosas em múltiplas jurisdições | −0.4% | China, Índia, Japão, Austrália | Médio prazo (2-4 anos) |
| Preços voláteis de matérias-primas botânicas/de fermentação | −0.3% | Cadeias de abastecimento de baunilha, estévia e guar | Curto prazo (≤2 anos) |
| Escrutínio de segurança de nano e micropartículas | −0.2% | Austrália, Japão, Coreia do Sul | Longo prazo (≥4 anos) |
| Mandatos de redução de açúcar que limitam a demanda por adoçantes de alta intensidade | −0.2% | Tailândia, Singapura, Malásia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aprovações regulatórias rigorosas em múltiplas jurisdições
Devido às diferentes exigências de testes de segurança e regras de divulgação na China, na Índia, no Japão e na Austrália, os fornecedores enfrentam uma espera de até 24 meses para obter aprovação de novas proteínas ou extratos botânicos. A GB 2760-2024 da China endureceu os padrões de pureza para corantes naturais, exigindo que os fornecedores reapresentem dossiês que já haviam sido aceitos em outras regiões, aumentando assim os obstáculos regulatórios. A Índia exige ensaios clínicos locais para cepas probióticas, mesmo aquelas já reconhecidas pelas agências dos EUA ou da UE, inflando significativamente os custos de entrada em um valor adicional de USD 200.000-500.000 por cepa. Esse requisito não apenas eleva as barreiras financeiras, mas também prolonga o processo de aprovação. Na Austrália e na Nova Zelândia, consultas públicas são obrigatórias para qualquer alimento novo, o que pode estender os prazos de lançamento em seis a nove meses. Esses protocolos fragmentados e específicos de cada região obrigam os fornecedores a escalonar seus lançamentos nos mercados, resultando em retornos sobre o investimento atrasados e uma desaceleração no crescimento geral do mercado, à medida que as empresas lutam para navegar pelo complexo cenário regulatório.
Preços voláteis de matérias-primas botânicas/de fermentação
No início de 2024, os preços da baunilha dispararam para USD 600 por kg, impulsionados pelos danos causados por ciclones em Madagascar, que perturbaram as cadeias de abastecimento e reduziram a disponibilidade global. No entanto, os preços caíram posteriormente para USD 450 por kg à medida que fontes alternativas, como a Indonésia e Papua Nova Guiné, entraram no mercado, aumentando a oferta e intensificando a concorrência. Essa queda de preços pressionou significativamente as margens das casas de aromas vinculadas a contratos de curto prazo, limitando sua lucratividade. Em 2024, os custos das folhas de estévia na China oscilaram entre CNY 18-28 por kg, uma volatilidade atribuída a mudanças nas colheitas relacionadas ao clima, incluindo padrões irregulares de chuvas e variações de temperatura que impactaram a produção agrícola. Enquanto isso, na Índia e na Tailândia, os mandatos de biocombustíveis destinados a reduzir as emissões de carbono elevaram os preços de matérias-primas de glicose e melaço em 12-15% ao ano, consequentemente elevando os custos de insumos de fermentação para os fabricantes. A ausência de estratégias de cobertura de longo prazo resultou em compressões trimestrais de margens, reduzindo os orçamentos de pesquisa e desenvolvimento e paralisando as expansões de capacidade, dificultando assim a inovação e o crescimento no setor.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Ingrediente:
Sabores Derivados da Fermentação Mantêm a Liderança, Corantes Naturais AceleramEm 2025, Sabores e Realçadores Alimentares dominaram o mercado de ingredientes limpos da Ásia Pacífico, capturando uma participação de 23,32%. Sua relevância é sublinhada por seu papel fundamental no mascaramento do sabor e na adaptação a sabores regionais, particularmente em bebidas, produtos de panificação e salgadinhos. O crescimento desse segmento é impulsionado pelo aumento de lançamentos de bebidas e café pronto para beber (RTD) na China e no Japão. Além disso, há uma tendência crescente entre os processadores de carne no Sudeste Asiático de adotar realçadores de umami à base de aminoácidos. Para garantir qualidade e abastecimento consistentes, os fabricantes estão recorrendo cada vez mais a soluções derivadas da fermentação. Além disso, tecnologias de encapsulamento estão sendo utilizadas para aumentar a estabilidade do sabor, especialmente em ambientes de processamento complexos.
Os Corantes Alimentares estão destinados a ser o segmento de crescimento mais rápido, com uma expansão prevista a um CAGR de 4,86% até 2031, superando o mercado mais amplo. Movimentos regulatórios, como a proibição do dióxido de titânio na Austrália e no Japão, aceleraram a mudança para pigmentos naturais obtidos de espirulina, beterraba e cúrcuma. Essas opções de rotulagem limpa não apenas atendem às demandas dos consumidores por segurança e transparência, mas também garantem a estabilidade da tonalidade em diferentes condições de pH e temperatura. A pesquisa e o desenvolvimento contínuos, aliados a métodos de extração aprimorados, estão ampliando o desempenho e a relação custo-benefício desses sistemas de cor natural, estabelecendo-os como catalisadores fundamentais de inovação no cenário de ingredientes limpos da região.


Por Forma:
A Dominância do Formato Seco Diminui à Medida que os Formatos Líquidos Reduzem a DiferençaEm 2025, os ingredientes secos dominaram o mercado de ingredientes limpos da Ásia Pacífico, detendo uma participação de 61,42% do volume total. Sua posição de liderança é atribuída a benefícios como estabilidade em temperatura ambiente, menores custos de frete e uso em aplicações secas, como sopas em pó, misturas para panificação e macarrão instantâneo. Esses ingredientes são cruciais para produtos que necessitam de controle rigoroso de umidade. Os fornecedores estão investindo cada vez mais em técnicas de aglomeração e microencapsulação para aumentar a dispersibilidade e reduzir notas indesejadas. Embora outras formas apresentem inovação, os ingredientes secos continuam liderando devido à sua relação custo-benefício e estabilidade, solidificando sua dominância nos principais setores de alimentos e bebidas.
Os sistemas líquidos estão destinados a ser o segmento de crescimento mais rápido, com um CAGR projetado de 5,08% até 2031, superando o mercado geral. Esse crescimento é impulsionado por ingredientes de fermentação de precisão, entregues em forma aquosa, a produtores de bebidas, iogurte e leite de origem vegetal. Esse método simplifica a incorporação e preserva a integridade dos bioativos. Redes de cadeia de frio aprimoradas nas principais cidades minimizam os riscos de desperdício e facilitam as entregas just-in-time, otimizando o capital de giro. Com uma demanda crescente por formulações de dissolução rápida e consistentes em produtos prontos para beber (RTD) e laticínios cultivados, os sistemas líquidos estão bem posicionados para ganhar maior participação em aplicações de alta funcionalidade.
Por Aplicação:
A Escala das Bebidas Permanece Intacta, a Preservação de Carne Apresenta o Crescimento Mais RápidoEm 2025, as bebidas lideraram o mercado de ingredientes limpos da Ásia Pacífico, capturando 28,74% da participação total do mercado. Essa liderança é impulsionada por rápidas rotações de sabor, um aumento nos lançamentos de produtos e a disposição dos consumidores de investir em alegações funcionais. Sabores naturais, corantes de rotulagem limpa e ingredientes adaptogênicos têm alta demanda, especialmente em chás prontos para beber, shakes proteicos e bebidas botânicas gaseificadas, frequentemente a preços premium. Além disso, a adoção transversal de sistemas de ingredientes limpos em bebidas de estilo lácteo e fermentadas ressalta a influência abrangente e a importância formulativa do segmento em toda a região.
Carne e produtos cárneos estão ganhando tração rapidamente, com projeções indicando um CAGR de 4,49%. Esse crescimento é impulsionado pelos processadores que estão abandonando os agentes de cura sintéticos. Os fabricantes estão recorrendo cada vez mais a extratos de alecrim e chá verde, juntamente com lactatos derivados da fermentação. Essas alternativas não apenas garantem o controle de patógenos e prolongam a vida útil, mas também contornam problemas com nitrosaminas. Transições semelhantes são evidentes nos setores de panificação e confeitaria, onde os sistemas enzimáticos agora são preferidos em relação aos condicionadores de massa químicos, especialmente em pães premium. Além disso, categorias como laticínios, sobremesas congeladas, molhos, condimentos e salgadinhos estão experimentando proteínas de fermentação de precisão, corantes naturais potentes e híbridos de gorduras cultivadas, sinalizando uma aceitação mais ampla e potencial de crescimento para ingredientes limpos além das bebidas.
Análise Geográfica
Mercado de Ingredientes Limpos da China e da Indonésia
Em 2025, a China garantiu uma participação dominante de 41,02% no mercado de ingredientes limpos da Ásia-Pacífico. Isso foi impulsionado pelo foco do governo em biologia sintética e por um aumento nos registros de alimentos saudáveis, estimulando tanto a demanda doméstica quanto a de exportação. Os fabricantes de ingredientes estão colhendo os benefícios de centros concentrados de processamento de alimentos, que não apenas reduzem os custos logísticos, mas também oferecem instalações de teste de última geração. Esses centros permitem ciclos de desenvolvimento de produtos mais rápidos e garantem a conformidade com rigorosos padrões de qualidade, fortalecendo ainda mais a posição da China no mercado. Enquanto isso, a Indonésia está em uma trajetória de crescimento, ostentando a taxa mais rápida com um CAGR de 7,12% até 2031. O país está capitalizando sua infraestrutura de certificação Halal e um aumento na renda disponível, tornando-se um destino atraente para o investimento estrangeiro direto (IED) em novos parques de processamento. A criação desses parques deverá aumentar a capacidade de produção e atender à crescente demanda por produtos certificados Halal tanto no mercado doméstico quanto no internacional.
Mercado de Ingredientes Limpos da APAC e do MEA
A Índia está aproveitando seus Mega Parques Alimentares e Incentivos Vinculados à Produção para atrair produtores de ingredientes para zonas de custo reduzido. Essa estratégia não apenas está impulsionando o abastecimento doméstico, mas também aprimorando as capacidades de exportação, particularmente para o Oriente Médio e a África. Os Mega Parques Alimentares fornecem infraestrutura integrada para o processamento de alimentos, reduzindo os custos operacionais e melhorando a eficiência da cadeia de suprimentos. Na arena da Ásia-Pacífico, o Japão e a Coreia do Sul estão ditando o ritmo. Suas rigorosas regulamentações de rotulagem obrigam as multinacionais a padronizar receitas em toda a região, garantindo conformidade e consistência nas ofertas de produtos. Enquanto isso, a Austrália está influenciando o mercado com seu Padrão de Rótulo Limpo voluntário, que está moldando as especificações de marcas próprias e impulsionando a demanda por sabores, cores e enzimas premium. Esse padrão incentiva a transparência e se alinha às preferências dos consumidores por ingredientes naturais e minimamente processados.
Mercado de Ingredientes Limpos da ASEAN
O Sudeste Asiático está consolidando sua posição como um polo de produção ágil para empresas globais de ingredientes que visam mercados com maioria muçulmana. O Corredor Econômico Oriental da Tailândia e os parques Halal da Malásia são fundamentais nesse desenvolvimento. Essas iniciativas fornecem infraestrutura avançada e incentivos, atraindo investimentos de players globais e fomentando a inovação na produção de ingredientes. No Vietnã, uma crescente classe média está impulsionando o aumento do consumo em laticínios, panificação e bebidas. No entanto, o arcabouço regulatório do país está tendo dificuldades para acompanhar o ritmo, levando a acúmulos de aprovações que dificultam a introdução de ingredientes inovadores. Esse atraso regulatório representa desafios para as empresas que pretendem lançar produtos inovadores, potencialmente atrasando a entrada no mercado e as oportunidades de crescimento.
Panorama regulatório
A regulamentação para ingredientes limpos na Ásia-Pacífico é definida país por país, com a maioria dos principais mercados mantendo listas positivas e níveis máximos de uso específicos por categoria para aditivos. A China implementou a GB 2760-2024 em fevereiro de 2025, tornando mais rígidas as condições de uso e as expectativas de pureza para aditivos permitidos, o que aumenta a carga de trabalho com dossiês e novas submissões para fornecedores que comercializam corantes, aromas e conservantes naturais em múltiplas aplicações.
Além das regras nacionais, governos e organismos regionais estão avançando para um alinhamento parcial e estruturas de rotulagem mais claras. A ASEAN atualizou seus Níveis Máximos de Uso de Aditivos Alimentares (Anexo I, publicação de 2025), criando uma referência compartilhada para aditivos selecionados entre os estados-membros, enquanto Austrália e Nova Zelândia continuam a regulamentar por meio do Código conjunto de Padrões Alimentares (Standard 1.3.1) com níveis máximos permitidos. Em junho de 2026, a APFRAS (sediada em Seul, sob a MFDS da Coreia do Sul) emitiu a Declaração APFRAS Seul 2026, que compromete as partes interessadas participantes com esforços de harmonização, e vários mercados avançaram em iniciativas de rotulagem nutricional (por exemplo, o lançamento do framework SAFE da Singapore Food Agency em janeiro de 2026 e a aprovação da rotulagem frontal Nutri-Level da Indonésia em abril de 2026), aumentando os requisitos de reformulação e documentação para fornecedores de ingredientes.
Análise da cadeia de valor
A cadeia de valor começa com matérias-primas agrícolas e de carboidratos (botânicos como cúrcuma, beterraba e stevia, além de glicose e melaço para fermentação), passando então por etapas de extração, fermentação, mistura e estabilização (secagem por atomização, microencapsulação e padronização) antes dos testes de aplicação e da aprovação regulatória para as categorias de alimentos-alvo. Em toda a região, surge uma divisão comum: Índia, China, Indonésia e Vietnã sustentam o fornecimento de matéria-prima e o processamento primário, enquanto Japão, Coreia do Sul e Singapura operam como centros de maior valor agregado para processamento avançado, ciência de formulação e documentação de nível regulatório que sustenta lançamentos multinacionais.
Conformidade e execução da cadeia fria são os principais pontos de atrito. Certificações orgânicas e não-OGM e credenciais relacionadas podem levar de 6 a 12 meses, e sistemas líquidos e bioativos sensíveis à temperatura dependem de armazenamento e transporte refrigerados confiáveis para preservar a potência e reduzir o risco de deterioração. Mudanças regulatórias e de rotulagem também adicionam etapas dentro da cadeia, incluindo o Decreto nº 46/2026/ND-CP do Vietnã (promulgado em 26 de janeiro de 2026) sobre orientações para declarações de conformidade que cobrem aditivos alimentares e embalagens primárias, e a política Nutri-Level da BPOM da Indonésia de abril de 2026, que aumenta o trabalho de reformulação para fabricantes de marcas. Esses fatores tendem a direcionar os compradores para fornecedores que possam oferecer sistemas integrados de sabor-textura-nutrição com rastreabilidade, suporte a testes analíticos e prontidão regulatória multimercado, em vez de commodities isoladas.
Cenário Competitivo
O mercado de ingredientes limpos da Ásia Pacífico é moderadamente fragmentado. Gigantes globais como Cargill, ADM, Kerry, IFF e Givaudan aproveitam cadeias de abastecimento integradas, suporte técnico e contratos de vários anos com líderes de bens de consumo de movimentação rápida (FMCG) para proteger seus volumes. Seus investimentos vão desde a garantia de matérias-primas de commodities, como destacado pela expansão de 60.000 toneladas de cacau da Cargill na Indonésia, até plataformas de biotecnologia de alta margem por meio de parcerias estratégicas e fusões e aquisições. Essas estratégias permitem que mantenham uma vantagem competitiva, garantindo abastecimento consistente, fomentando a inovação e construindo relacionamentos de longo prazo com os clientes. Uma recente fusão entre DSM e Firmenich originou um conglomerado de nutrição de USD 13 bilhões, integrando de forma coesa probióticos, enzimas e sabores em soluções abrangentes, acelerando assim os cronogramas de desenvolvimento dos clientes e oferecendo portfólios de produtos completos para atender às diversas necessidades dos clientes.
Players regionais como PureCircle em estévia, RZBC em ácido cítrico e COFCO Biochemical em orgânicos derivados da fermentação capitalizam relacionamentos locais e eficiências de custo, permitindo-lhes superar as multinacionais em SKUs de alto volume. Essas empresas se beneficiam de seu profundo conhecimento dos mercados regionais, permitindo-lhes adaptar suas ofertas e estratégias de preços de forma eficaz. Enquanto isso, novatas apoiadas por capital de risco, como TurtleTree e Superbrewed Food, especializadas em proteínas idênticas às lácteas e pós-bióticos, aproveitam seus custos gerais mais baixos e produção adaptável para garantir projetos-piloto em nutrição esportiva e fórmulas infantis. Seu foco em inovação e mercados de nicho as posiciona como concorrentes ágeis capazes de atender às demandas emergentes dos consumidores.
Chr. Hansen, Novozymes e IFF, detendo o controle sobre a otimização de cepas microbianas, estão posicionadas para impulsionar futuras reduções de custos, potencialmente posicionando os ingredientes de biotecnologia em faixas de preço médias. Sua liderança em propriedade intelectual garante um pipeline constante de avanços, o que poderia tornar esses ingredientes mais acessíveis a uma gama mais ampla de clientes. Fornecedores com equipes internas de toxicologia e regulatórias podem agilizar o envio de dossiês em múltiplos países em 12-18 meses, criando uma vantagem competitiva significativa sobre os concorrentes menores que dependem de consultores externos. Essa capacidade não apenas acelera o tempo de entrada no mercado, mas também fortalece sua posição para navegar por cenários regulatórios complexos.
Líderes do Setor de Ingredientes Limpos da Ásia Pacífico
Cargill Inc.
Archer Daniels Midland Co.
Kerry Group plc
Givaudan SA
International Flavors & Fragrances Inc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Ingredientes Limpos da Ásia-Pacífico
- Cargill Inc.
- Archer Daniels Midland Co.
- Kerry Group plc
- Givaudan SA
- International Flavors & Fragrances Inc.
- Chr. Hansen Holding A/S
- Sensient Technologies Corp.
- Dohler GmbH
- DDW The Colour House
- Firmenich SA
- Symrise AG
- BASF SE
- Ingredion Inc.
- Tate & Lyle plc
- Ajinomoto Co. Inc.
- DSM-Firmenich AG
- Novozymes A/S
- PureCircle Ltd.
- COFCO Biochemical
- RZBC Group Co. Ltd.
- Corbion N.V.

Oportunidades de mercado e perspectivas futuras
A localização da produção e as adições de capacidade orientadas por aplicação estão criando espaço para fornecedores que possam combinar posicionamento clean-label com produção regional competitiva em custo. Em julho de 2026, a Givaudan inaugurou uma nova instalação de produção de aromas de 24.000 metros quadrados em Cikarang, Indonésia, após um investimento de CHF 50 milhões, fortalecendo o fornecimento local de pós aromatizantes salgados, doces e para snacks para os corredores de processamento da ASEAN e reduzindo os prazos de entrega em comparação com misturas importadas. Na China, a Cargill iniciou em janeiro de 2026 a expansão de sua planta em Pequim (mais de RMB 45 milhões), adicionando linhas independentes para bebidas em pó aromatizadas e coberturas congeladas aromatizadas, alinhadas aos centros de demanda de bebidas e alimentos de conveniência da região.
Oportunidades também surgem de programas de substituição habilitados por fermentação e reformulação impulsionada por regulamentação. Em abril de 2026, a Novonesis adquiriu uma instalação de produção em Rayong, Tailândia (cerca de USD 50 milhões) para expandir sua capacidade de fermentação, apoiando uma adoção mais ampla de biossoluções usadas como auxiliares de processamento clean-label e sistemas funcionais. No lado da demanda, âncoras políticas como o programa Nutri-Grade de Singapura (com expansão programada para sódio e gordura em 2027) e os Níveis Máximos de Uso de Aditivos Alimentares da ASEAN fornecem gatilhos concretos para trabalhos de reformulação, particularmente em bebidas, molhos e alimentos preparados, onde o desempenho de sabor e conservação deve se manter sob um escrutínio de rotulagem mais rigoroso. Fornecedores que conseguem entregar sistemas de coloração natural estáveis, conservantes derivados de fermentação (lactatos, acetatos) e plataformas adoçantes combinadas que se alinham com listas positivas nacionais variadas podem fortalecer sua posição em lançamentos multinacionais.
Recent Industry Developments in Mercado de Ingredientes Limpos da Ásia-Pacífico
- Julho de 2026: a Givaudan inaugurou uma nova instalação de produção em Cikarang, Indonésia, adicionando capacidade regional para produzir pós aromatizantes salgados, doces e para snacks. O investimento fortalece o fornecimento local para os corredores de fabricação de alimentos da ASEAN e apoia uma iteração de formulação mais rápida para sistemas de aroma clean-label que precisam de ajuste sensorial localizado.
- Maio de 2026: a Amai Proteins recebeu aprovação da Singapore Food Agency para a sweelin, sua proteína adoçante, para uso como aditivo alimentar. A aprovação expande o leque de novas ferramentas adoçantes disponíveis para fabricantes que operam sob regimes de redução de açúcar e rotulagem frontal, ao mesmo tempo em que sinaliza um caminho mais claro em Singapura para dossiês de ingredientes derivados de fermentação de precisão.
- Outubro de 2025: a Arjuna Natural lançou o Shoden-R, um extrato de ashwagandha não-OGM derivado exclusivamente da raiz e posicionado para alimentos e bebidas funcionais. A padronização em torno de glicosídeos de whitanolídeos apoia um desempenho consistente em produtos finais e ajuda as marcas a gerenciar a transparência de rótulos enquanto escalam formulações baseadas em adaptógenos.


Mercado de Ingredientes Limpos da Ásia-Pacífico Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange o valor de vendas de ingredientes limpos utilizados por fabricantes de alimentos e bebidas em toda a Ásia-Pacífico. Aqui, o ingrediente é posicionado como reconhecível, minimamente processado ou livre de aditivos artificiais específicos.
Exclusões de escopo: excluímos alimentos embalados finalizados vendidos a consumidores, materiais de embalagem e receita de serviços de alimentação no local que não reflita vendas de ingredientes.
Visão geral da segmentação
- Por Ingrediente
- Conservantes Alimentares
- Adoçantes Alimentares
- Corantes Alimentares
- Hidrocoloides Alimentares
- Sabores e Realçadores Alimentares
- Outros Tipos de Ingredientes
- Por Forma
- Seco
- Líquido
- Por Aplicação
- Panificação e Confeitaria
- Laticínios e Sobremesas Congeladas
- Bebidas
- Carne e Produtos Cárneos
- Molhos e Condimentos
- Outras Aplicações
- País
- Austrália
- China
- Índia
- Indonésia
- Japão
- Malásia
- Coreia do Sul
- Tailândia
- Vietnã
- Restante da Ásia Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
Para a pesquisa documental, começamos mapeando a base de demanda de alimentos e bebidas processados na Ásia-Pacífico, já que a adoção de ingredientes limpos geralmente aparece primeiro na etapa de fabricação e formulação. Fontes públicas como FAOSTAT, UN Comtrade, escritórios nacionais de estatística (por exemplo, na China, Índia, Japão e Austrália) e portais de aduanas e reguladores de alimentos são analisadas para entender os fluxos comerciais de ingredientes, as regras de rotulagem e os prazos de reformulação.
Em seguida, verificamos a direção da mudança usando comunicados de associações e publicações técnicas, como revistas de ingredientes e ciência dos alimentos, atualizações de padrões alimentares e cobertura de imprensa respeitada sobre tendências de reformulação e substituição de aditivos. Relatórios anuais de empresas, apresentações a investidores e anúncios de produtos ajudam a identificar classes de ingredientes que ganham volume, bem como quais categorias estão sendo substituídas. Quando disponível, também utilizamos assinaturas pagas para dados financeiros e inteligência de empresas, bases de dados de patentes e dados de importação-exportação em nível de embarque para validar a presença dos fornecedores e a direção dos preços. Essas fontes são ilustrativas, e também analisamos outros materiais públicos e pagos para coleta, validação e esclarecimento de dados.
Entrevistas primárias e pesquisas
O trabalho primário é usado para testar sob pressão as premissas que as fontes documentais não mostram claramente, especialmente a parcela das formulações que estão migrando para corantes, aromas, adoçantes, amidos e conservantes naturais nas principais categorias de alimentos. Conversamos com fornecedores de ingredientes, distribuidores, fabricantes contratados e equipes de qualidade e regulatórias nos principais países da Ásia-Pacífico, para que o modelo reflita padrões reais de aquisição, mudanças de especificação e movimentos de preços.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente |
|---|---|
| Nível superior: 28% | CXOs: 17% |
| Nível médio: 54% | Líderes funcionais/de unidade: 31% |
| Participantes menores: 18% | Gerentes: 52% |
Dimensionamento e previsão de mercado
Nosso dimensionamento começa com uma construção top-down, na qual a produção de alimentos e bebidas processados, as linhas relevantes de importação-exportação de ingredientes e os sinais de reformulação em nível de categoria são usados para reconstruir o gasto endereçável para ingredientes limpos em toda a Ásia-Pacífico. Uma vez formado esse conjunto de demanda, o traduzimos em valor usando faixas de preço práticas por classe e forma de ingrediente, ajustando então para o mix de países e as realidades de canal.
Para manter os totais realistas, corroboramos com verificações bottom-up seletivas, como consolidar um conjunto amostrado de receitas de fornecedores na região, verificar a sanidade das estruturas de margem dos distribuidores e comparar as faixas de preço por quilograma observadas com os volumes estimados. As entradas que movem o modelo incluem a participação de alegações clean label em novos lançamentos, taxas de substituição para corantes e conservantes artificiais, disponibilidade e preços de matérias-primas botânicas e de fermentação, regras locais de rotulagem e aditivos, e mudanças no mix de aplicações em panificação, bebidas, laticínios e molhos.
Para a previsão, utilizamos análise de cenários apoiada por opiniões de especialistas sobre o ritmo de reformulação e a direção dos preços das matérias-primas, suavizando então as mudanças ano a ano para que a tendência reflita curvas de adoção realistas, em vez de saltos abruptos. Quando as informações bottom-up estão incompletas para países menores, usamos indicadores substitutos, como intensidade comercial, crescimento da produção de alimentos processados e níveis de adoção comparáveis em mercados próximos.
Validação de dados e ciclo de atualização
Verificamos os resultados em várias etapas para que o número final não seja determinado por uma única premissa. Comparamos os totais modelados com sinais independentes, como balanças comerciais de ingredientes, anúncios de expansão de fornecedores e mudanças na orientação regulatória, investigando quaisquer grandes discrepâncias antes da aprovação final.
Uma segunda revisão por analista é realizada para entradas-chave, como lógica de precificação, conversões de moeda e pesos por país, e recontatamos especialistas quando um parâmetro parece estar fora de linha. Os relatórios são atualizados anualmente, com atualizações intermediárias feitas quando ocorrem eventos materiais, como grandes mudanças regulatórias ou variações significativas no fornecimento de matérias-primas. Antes da entrega, um analista realiza uma revisão final para garantir que os clientes recebam a visão mais atualizada.
Comparação do tamanho do mercado de ingredientes limpos da Ásia-Pacífico da Mordor Intelligence com outras estimativas publicadas
Os valores de mercado publicados para ingredientes limpos na Ásia-Pacífico podem variar bastante, principalmente porque o limite do que é contabilizado muda de um editor para outro. As diferenças também podem vir da rapidez com que os preços são atualizados, de quais categorias de alimentos são tratadas como dentro do escopo e se a estimativa está vinculada a sinais de demanda observáveis.
Ao acompanhar as faixas de preço por classe de ingrediente, as taxas de adoção nas principais categorias de alimentos processados e as verificações de comércio e produção em nível de país, a Mordor Intelligence mantém o total de mercado alinhado às vendas de ingredientes limpos em aplicações definidas, em vez de uma receita mais amplas de alimentos clean label.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 11,07 bilhões de USD (2025) | |
| Revista Setorial A | 0,86 bilhão de USD (2025) | Frequentemente limitado a alegações clean label de alimentos embalados e grupos selecionados de ingredientes, o que pode subestimar amidos, adoçantes e misturas específicas de aplicação vendidas por canais B2B. |
| Consultoria Global B | 13,51 bilhões de USD (2025) | Pode agregar ao escopo ingredientes especiais adjacentes e aditivos naturais mais amplos, e pode aplicar premissas agressivas de inflação de preços sem validação consistente em nível de país. |
A diferença na tabela é explicada principalmente pelos limites de escopo e pela lógica de precificação, não por uma única tendência de demanda. Quando o modelo permanece ancorado nas vendas de ingredientes para aplicações definidas e as verificações de preço são repetíveis, o resultado é mais fácil de rastrear e replicar ano após ano.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de ingredientes limpos da Ásia Pacífico?
O mercado está avaliado em USD 11,33 bilhões em 2026 e está projetado para atingir USD 12,71 bilhões até 2031.
Qual segmento de ingrediente detém a maior participação?
Sabores e Realçadores Alimentares respondem por 23,32% da receita de 2025.
Com que rapidez as vendas de formulações líquidas estão se expandindo?
Os sistemas líquidos registram um CAGR de 5,08% entre 2026-2031.
Qual aplicação adicionará demanda mais rapidamente?
Carne e Produtos Cárneos apresentam o crescimento de aplicação mais rápido, com um CAGR de 4,49%, refletindo a adoção de conservantes naturais.
Página atualizada pela última vez em:



