
Tamanho e Participação do Mercado de Aférese da Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
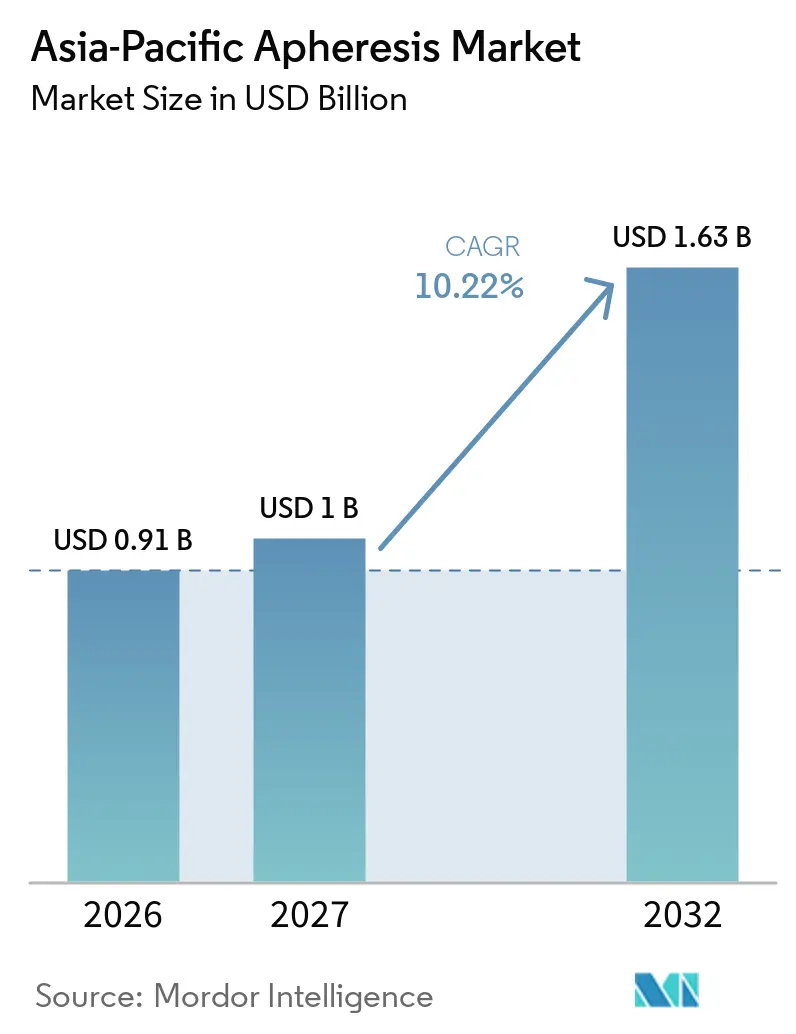
| Tamanho do mercado no ano base (2026) | 0.91 Bilhões de dólares |
| Tamanho do Mercado (2027) | 1 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.63 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 10.22 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Aférese da Ásia-Pacífico por Mordor Intelligence
O tamanho do Mercado de Aférese da Ásia-Pacífico está projetado em 0,91 bilhões de USD em 2026, 1 bilhão de USD em 2027, e deve atingir 1,63 bilhões de USD até 2032, crescendo a um CAGR de 10,22% de 2027 a 2032.
A crescente adoção de plataformas de separação celular de precisão que suportam a fabricação de CAR-T, protocolos de neurologia e programas nacionais de segurança do sangue posiciona o mercado de aférese da Ásia-Pacífico para uma expansão sustentada de dois dígitos. O impulso regulatório da China para a separação de componentes, a estabilidade de reembolso do Japão e a demanda impulsionada pela neurologia na Índia são as principais âncoras de receita. Ao mesmo tempo, a fotoférese por filtração de membrana, os descartáveis de uso único e os modelos de clínicas especializadas ambulatoriais estão injetando novos vetores de crescimento. Os fornecedores de dispositivos que combinam a instalação de equipamentos com treinamento de técnicos e fabricação local desfrutam de vantagem competitiva, pois os hospitais buscam soluções completas para compensar as restrições de mão de obra e capital.
Principais Conclusões do Relatório
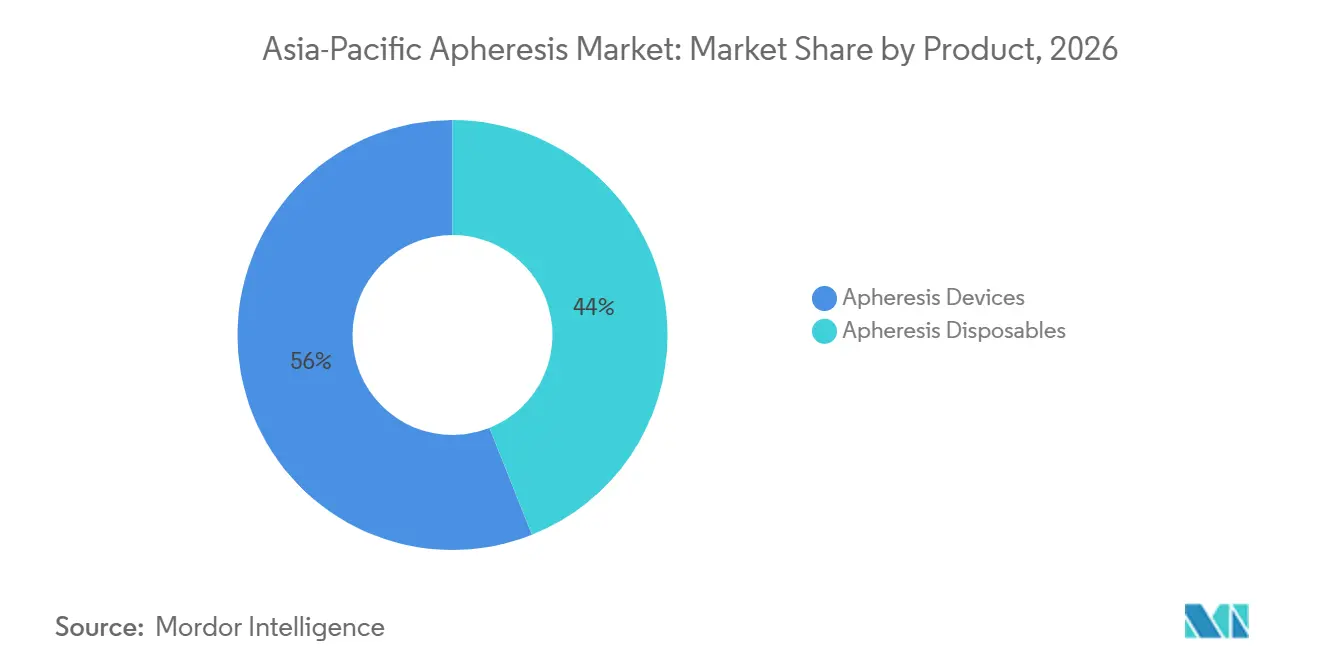
- Por produto, os descartáveis de aférese representaram 56,02% do mercado de aférese da Ásia-Pacífico em 2026; os dispositivos são o segmento de produto de crescimento mais rápido, com um CAGR de 11,46%.
- Por tipo de procedimento, a plasmaférese liderou o mercado de aférese da Ásia-Pacífico com 41,67% de participação em 2026, enquanto a fotoférese deve avançar a um CAGR de 13,62% até 2032.
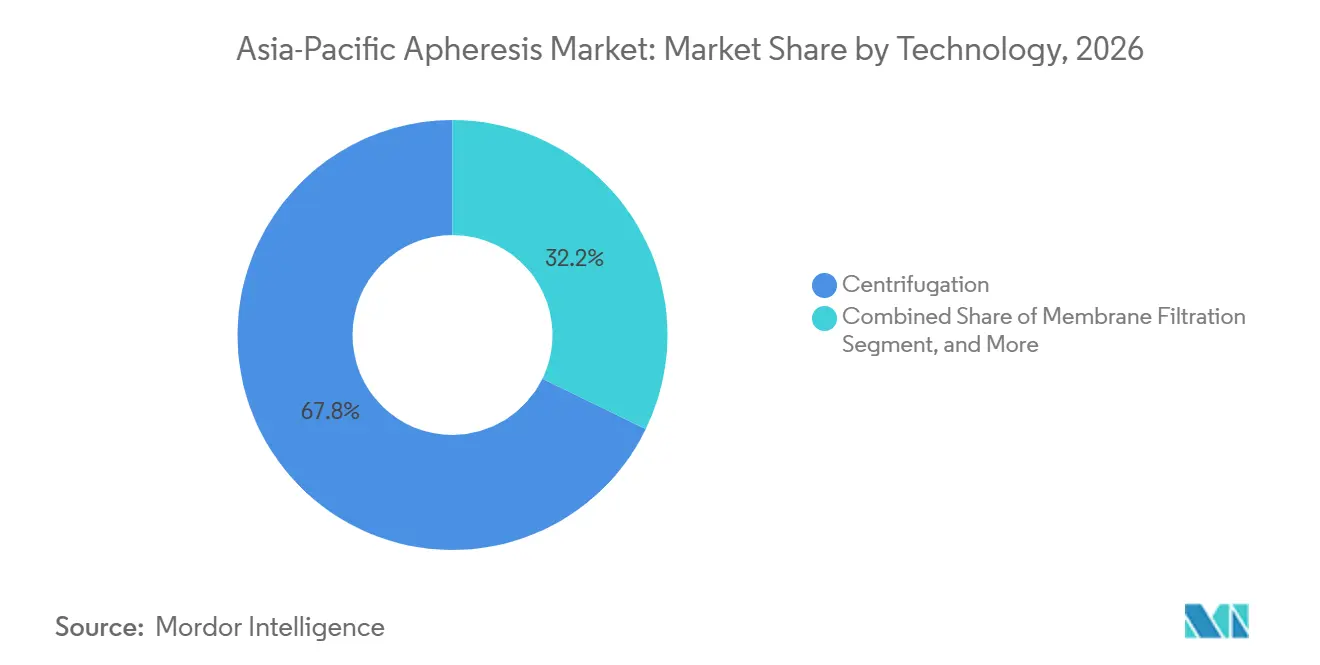
- Por tecnologia, a centrifugação representou 67,79% da receita em 2026, mas a filtração por membrana deve expandir a um CAGR de 12,03% entre 2027 e 2032.
- Por aplicação, as indicações de neurologia representaram 28,08% em 2026; as doenças autoimunes são a aplicação de crescimento mais rápido, com um CAGR de 12,65%.
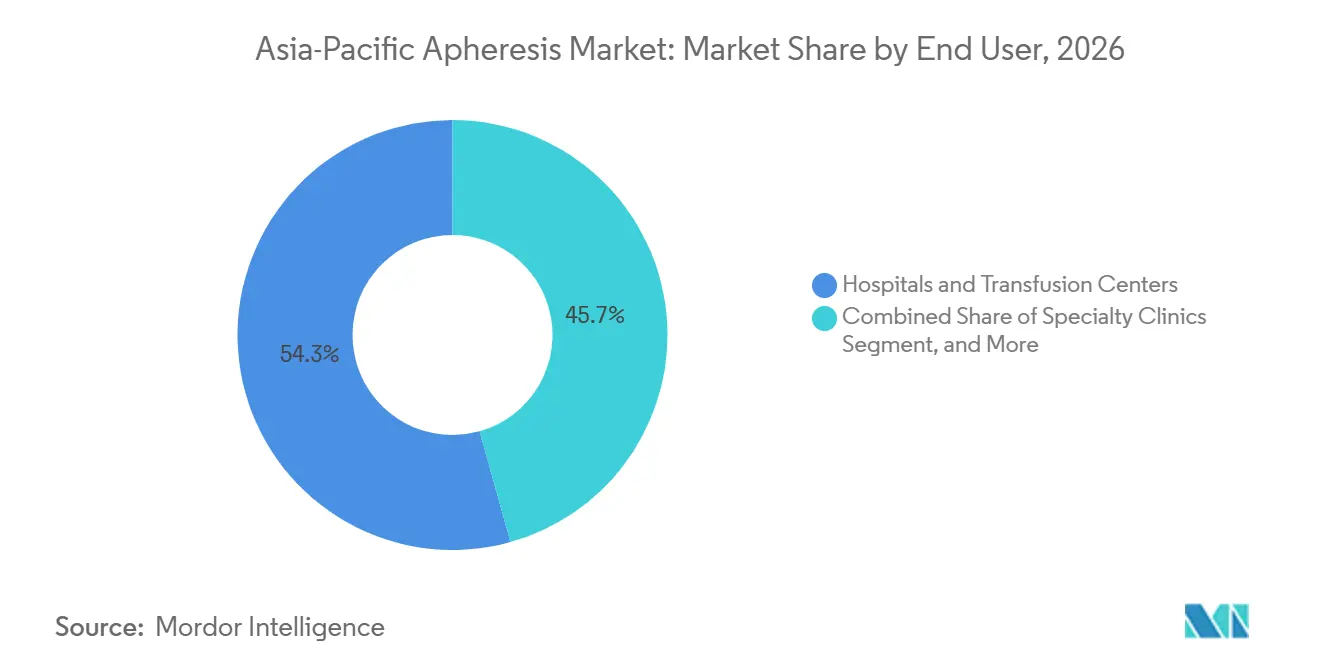
- Por usuário final, hospitais e centros de transfusão geraram 54,34% da receita de 2026, mas as clínicas especializadas devem crescer a um CAGR de 11,81% à medida que procedimentos de menor complexidade migram para ambientes ambulatoriais.
- Por país, a China reteve 36,78% da participação no mercado de aférese da Ásia-Pacífico em 2026; a Índia é a que cresce mais rapidamente, com um CAGR de 13,28% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Prevalência de Distúrbios Hematológicos e Autoimunes | +2.1% | Índia, China, Japão; expansão para o Sudeste Asiático | Médio prazo (2-4 anos) |
| Demanda Crescente por Programas de Plasma Convalescente | +0.8% | Global, com adoção antecipada na Austrália e em Singapura | Curto prazo (≤ 2 anos) |
| Expansão de Centros de Fabricação de Terapia Celular e Gênica na APAC | +2.5% | Japão, Singapura, Coreia do Sul, China | Longo prazo (≥ 4 anos) |
| Iniciativas de Modernização da Segurança do Sangue Financiadas pelo Governo | +1.9% | Índia, China, Austrália | Médio prazo (2-4 anos) |
| Rápida Adoção de Descartáveis de Aférese de Uso Único | +1.4% | China, Índia, Japão | Curto prazo (≤ 2 anos) |
| Adoção Acelerada de Tecnologias Avançadas de Plasmaférese | +1.3% | Japão, Coreia do Sul, Austrália; difusão para Índia e China | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência de Distúrbios Hematológicos e Autoimunes
As condições neurológicas autoimunes estão remodelando os volumes de procedimentos na Índia, onde a miastenia gravis, a síndrome de Guillain-Barré e a polineuropatia desmielinizante inflamatória crônica já respondem por mais de 60% dos casos de troca terapêutica de plasma.[1] O início do tratamento dentro de sete dias do início dos sintomas impulsiona a recuperação funcional para 83%, levando os departamentos de emergência a pré-autorizar a aférese antes da confirmação por eletroneuromiografia. O novo reembolso da China para a síndrome de hiperviscosidade e os kits pediátricos otimizados do Japão estão ampliando a base endereçável, enquanto o Consórcio de Troca Terapêutica de Plasma do Sudeste Asiático harmoniza protocolos em 12 centros terciários, aumentando a segurança e a capacidade de treinamento.
Demanda Crescente por Programas de Plasma Convalescente
A infraestrutura criada para a COVID-19 agora apoia a prontidão para infecções emergentes. A Austrália mantém uma capacidade de reserva de 500 doações de aférese por semana, que pode ser ativada em 72 horas após uma declaração de saúde pública. O Japão investiu JPY 2,4 bilhões em plataformas automatizadas que fracionam o plasma em concentrados de globulina hiperimune, enquanto a orientação preliminar da China sobre a norma ISO 13485 harmonizaria os padrões de qualidade e permitiria acordos de estocagem com Singapura. A coleta seletiva de unidades de alto título por aférese reduziu as perdas de fracionamento a jusante em até 40%, demonstrando a lógica econômica de longo prazo de manter esses programas ativos.
Expansão de Centros de Fabricação de Terapia Celular e Gênica na APAC
A via de aprovação condicional do Japão aprovou 17 terapias regenerativas desde 2019, cada uma iniciando com leucaférese.[2] A Terumo BCT respondeu fundindo sua unidade de Inovações em Terapias Globais com sua divisão central de aférese para oferecer sistemas integrados de lavagem por leucaférese que podem reduzir o tempo de produção de CAR-T de 21 para 14 dias. O Porto de Livre Comércio de Hainan, na China, agora concede 15% de imposto corporativo a empresas que localizam a fabricação de aférese, e Singapura destinou 40% das bolsas biomédicas de 2024 para projetos de terapia celular, todos os quais estipulam o fornecimento de aférese certificado pela FACT-JACIE.
Iniciativas de Modernização da Segurança do Sangue Financiadas pelo Governo
A Índia pretende elevar a separação de componentes para 70% do total de coletas até 2028, orçando INR 8,5 bilhões (USD 102 milhões) para adquirir 450 dispositivos adicionais. A China exige pelo menos dois sistemas de agulha dupla em cada banco de sangue que atenda mais de 500.000 residentes, uma medida que vale cerca de USD 120 milhões em licitações anuais. A Austrália reforçou a vigilância pós-comercialização após eventos de delaminação de filtros, exigindo rastreabilidade GS1 para descartáveis e determinando atualizações nos sistemas de gestão da qualidade.[3]
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Capital dos Dispositivos de Aférese | -1.8% | Índia, Sudeste Asiático; impacto moderado nas cidades de nível 3 da China | Curto prazo (≤ 2 anos) |
| Escassez de Enfermeiros e Técnicos de Aférese Treinados | -1.5% | Em toda a APAC, aguda na Índia, Indonésia e Filipinas | Médio prazo (2-4 anos) |
| Lacunas de Reembolso para Procedimentos Terapêuticos | -0.9% | Índia, cidades de nível 3 da China, grande parte do Sudeste Asiático | Médio prazo (2-4 anos) |
| Vulnerabilidade da Cadeia de Suprimentos para Filtros e Kits | -0.7% | Global, com episódios agudos na Austrália e Nova Zelândia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital dos Dispositivos de Aférese
Os preços dos equipamentos variam de USD 80.000 a USD 250.000, colocando-os fora do alcance de muitos hospitais distritais, onde os orçamentos anuais de equipamentos ficam abaixo de USD 500.000. Modelos de pagamento por procedimento a USD 150-200 cobrem a instalação, os kits e os custos de manutenção, alinhando-se com os orçamentos operacionais e encurtando os períodos de retorno, mas as aquisições baseadas em volume da China previstas para 2026 poderiam reduzir os preços de tabela em 20-30%, favorecendo os fabricantes locais com aprovações de Classe III.
Escassez de Enfermeiros e Técnicos de Aférese Treinados
Apenas 15% dos hospitais terciários do Sudeste Asiático mantêm equipe dedicada de aférese, e os centros de treinamento regionais formam muito menos técnicos do que a demanda exige. A rotatividade permanece alta, pois os estagiários migram para funções de diálise com remuneração mais elevada, levando os fornecedores a patrocinar currículos e plataformas de mentoria remota que combinam educação com a venda de equipamentos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto:
Descartáveis Ancoram a Receita, Dispositivos Impulsionam o CrescimentoOs descartáveis representaram 56,02% da receita de 2026 no mercado de aférese da Ásia-Pacífico, pois cada separador instalado consome de 200 a 400 kits anualmente. Os dispositivos permanecem o motor de crescimento com um CAGR de 11,46%, graças às plataformas de modo duplo centrífugo-membrana que suportam a fotoférese e os futuros fluxos de trabalho de CAR-T. O sistema integrado de leucaférese e lavagem da Terumo BCT comanda prêmios de preço de 15 a 20%, mas comprime os cronogramas de produção de terapia celular em 30%, reforçando a intenção de atualização de capital entre os centros de alto volume.
Hospitais em Pequim, Xangai e Guangzhou relatam que os kits de uso único reduziram o trabalho em 22 minutos por procedimento, liberando enfermeiros escassos para gerenciar cargas de trabalho maiores e apoiando diretamente a expansão do mercado de aférese da Ásia-Pacífico. Cubas pediátricas de 120 mL da Haemonetics agora permitem coleta segura para pacientes com menos de 15 kg, criando um nicho que fortalece a diferenciação dos fornecedores.
Por Tipo de Procedimento:
Fotoférese Supera as Modalidades TradicionaisA plasmaférese reteve 41,67% de participação em procedimentos em 2026, equivalendo a aproximadamente 0,34 bilhões de USD do tamanho do mercado de aférese da Ásia-Pacífico, sustentada pela faixa de reembolso de JPY 90.000 a 384.000 do Japão. A fotoférese, no entanto, está se expandindo a um CAGR de 13,62% devido ao crescente uso de segunda linha para doença do enxerto contra o hospedeiro e novas aprovações para a doença de Crohn, linfoma cutâneo de células T e rejeição de órgão sólido. A fotoférese em linha reduz o tempo de sessão pela metade, tornando os modelos ambulatoriais viáveis e acelerando a adoção na Austrália e na Coreia do Sul.
Os volumes de leucaférese crescem em conjunto com 17 terapias regenerativas japonesas aprovadas e 5 novos protocolos de TIL sul-coreanos, cada um exigindo de 3 a 5 sessões por paciente. O crescimento da plaquetaférese é limitado pela escassez de doadores, pois o grupo de doadores elegíveis do Japão encolheu 8% desde 2020. A aférese de LDL permanece um tratamento de nicho, porém estável, e é dominada pelas colunas de adsorção da Kaneka, que preservam o HDL e os fatores de coagulação.
Por Tecnologia:
Filtração por Membrana Ganha Espaço com Eficiência em LinhaA centrifugação ainda representa 67,79% da receita com base nos equipamentos legados da Haemonetics e da Terumo, mas a filtração por membrana está registrando um CAGR de 12,03%. O módulo de fotoférese em linha Amicus-Phelix da Fresenius Kabi, já instalado em 12 centros japoneses, oferece uma taxa de resposta global de 71% com apenas 5,9% de eventos adversos, destacando sua vantagem clínica. As colunas de adsorção atendem à rejeição de transplante mediada por LDL e anticorpos, oferecendo perfis de remoção seletiva incomparáveis com outras tecnologias.
O próximo requisito de Identificação Única de Dispositivo da China obriga todas as plataformas a cumprirem até 2026, harmonizando as regulamentações e facilitando os lançamentos em múltiplos países, o que, por sua vez, fortalece a penetração do mercado de aférese da Ásia-Pacífico.

Por Aplicação:
Doenças Autoimunes Crescem com Base em Evidências ClínicasAs indicações de neurologia lideraram com uma participação de 28,08% em 2026, impulsionadas pela troca terapêutica de plasma para miastenia gravis e síndrome de Guillain-Barré, que alcança 83% de recuperação quando iniciada precocemente. As doenças autoimunes são o segmento de crescimento mais rápido, com um CAGR de 12,65%, expandindo-se além da neurologia para o lúpus eritematoso sistêmico e a síndrome antifosfolipídica catastrófica. A hematologia permanece de alto valor, mas de baixo volume, dominada pela púrpura trombocitopênica trombótica, onde a disponibilidade 24 horas por dia, 7 dias por semana, exige preços premium.
A oncologia adiciona uma camada de demanda duradoura, pois cada terapia CAR-T começa com leucaférese, embora os limites do grupo de doadores impeçam as coletas de plaquetas de acompanhar essa trajetória. Os usos renais crescem com o aumento da atividade de transplante na China e na Índia, onde 8 a 10% dos receptores experimentam rejeição mediada por anticorpos tratável por troca de plasma.
Por Usuário Final:
Clínicas Especializadas Capturam a Migração AmbulatorialHospitais e centros de transfusão geraram 54,34% da receita de 2026, mas as clínicas especializadas estão avançando rapidamente com um CAGR de 11,81%. Os modelos ambulatoriais reduzem os custos por sessão em 30 a 40%, evitando taxas de internação e operando com proporções de 1 enfermeiro para 4 pacientes. A atualização das BPF da China aumenta os custos de conformidade para pequenos laboratórios, direcionando a plaquetaférese e a aférese de LDL de menor complexidade para clínicas centralizadas de alto volume que podem amortizar os custos regulatórios. Os institutos de pesquisa permanecem uma fatia inferior a 10%, mas impulsionam inovações como protótipos de aférese seletiva de células T reguladoras do RIKEN do Japão.
Análise Geográfica
Mercado de Aférese da China
A China deteve 36,78% de participação de mercado no mercado de aférese da Ásia-Pacífico em 2026, impulsionada por um mandato da Comissão Nacional de Saúde para separação de componentes e aquisições de agulha dupla no valor de 120 milhões de USD anualmente. A regra de Identificação Única de Dispositivos de 2026 e a preferência por conteúdo nacional sob a aquisição baseada em volume favorecem a joint venture de 15 milhões de USD da Terumo BCT em Shenzhen, prevista para produção em 2027.
Mercado de Aférese do Japão
O Japão oferece reembolso previsível — de 90.000 a 384.000 ienes por sessão de plasmaférese — e ciclos ágeis de aprovação de dispositivos que permitiram à Fresenius Kabi instalar sistemas de fotoférese em linha em praticamente todos os centros de transplante, reduzindo os eventos adversos de 14,8% para 5,9%.
Mercado de Aférese da Índia
A Índia está se expandindo mais rapidamente, a um CAGR de 13,28% até 2032, sustentada por um plano para elevar a separação de componentes a 70% e financiar 450 novos dispositivos. Os protocolos de intervenção precoce para Guillain-Barré e miastenia gravis proporcionam recuperação de 76 a 83%, fortalecendo o argumento clínico para o aumento da capacidade.
Mercado de Aférese da Austrália, Coreia do Sul e ASEAN
A Administração de Bens Terapêuticos da Austrália passou a exigir relatórios trimestrais de eventos adversos para descartáveis e reembolsa a fotoférese a 950 USD por sessão, incentivando a atualização de dispositivos. A Coreia do Sul subsidia a plasmaférese por filtração de membrana a 2,5 milhões de KRW, estimulando os hospitais a migrarem de modelos centrífugos obsoletos. O restante da Ásia-Pacífico apresenta adoção irregular; Singapura exige aférese certificada pela FACT-JACIE para beneficiários de subsídios, ao passo que a Indonésia e as Filipinas dependem de treinamento em consórcio para padronizar os protocolos.
Panorama regulatório
A regulamentação para sistemas de aférese e kits de uso único na Ásia-Pacífico é moldada por caminhos regulatórios específicos de cada país, com um movimento visível em direção à rastreabilidade e a atualizações do sistema de qualidade. Na Austrália, a Therapeutic Goods Administration (TGA) está implementando a Identificação Única de Dispositivo (UDI) com requisitos obrigatórios para dispositivos médicos de alto risco a partir de julho de 2026, e também introduziu um processo simplificado de Consentimento para Fornecimento (CtS) vinculado à conformidade com UDI. O Japão continua a depender da Pharmaceuticals and Medical Devices Agency (PMDA) e do Ministry of Health, Labour and Welfare (MHLW) para revisões e aprovações de dispositivos, apoiando um ritmo constante de liberações de dispositivos aprimorados e uso mais amplo de mecanismos de registro condicional para dispositivos médicos e IVDs selecionados.
A China continua sendo o pilar regulatório mais relevante para a escala regional devido à modernização da segurança do sangue e ao aumento da fiscalização da fabricação. A conformidade obrigatória com as Boas Práticas de Fabricação (GMP) revisadas da China para Dispositivos Médicos (Anúncio nº 107 de 2025) entra em vigor em novembro de 2026, impactando diretamente os detentores de autorização de comercialização e os fabricantes terceirizados que fornecem descartáveis e plataformas relacionadas à aférese. Além disso, iniciativas de dependência e convergência regulatória acompanhadas pela APACMed destacam como alguns mercados (notadamente Austrália, Singapura e Índia) podem usar aprovações de referência para agilizar o registro, enquanto a representação local no país permanece um requisito consistente de entrada no mercado nas principais jurisdições da APAC.
Cenário Competitivo
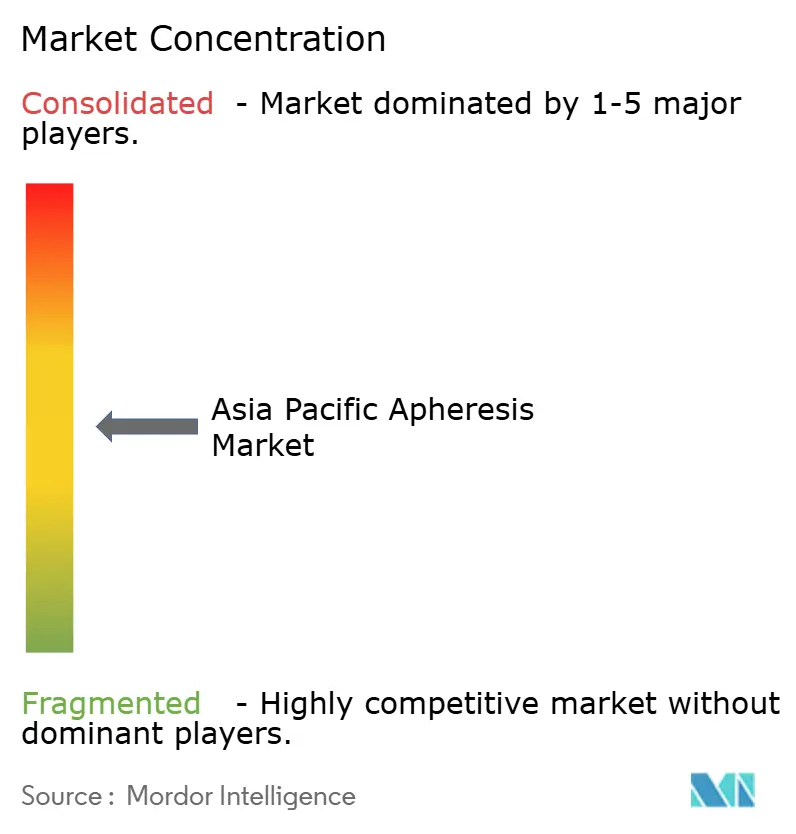
O mercado de aférese da Ásia-Pacífico é moderadamente concentrado: Terumo BCT, Haemonetics, Fresenius Kabi, Asahi Kasei e Baxter juntos detêm aproximadamente 60-65% de participação, deixando espaço para Kaneka, Nikkiso e provedores emergentes de serviços contratuais. O roteiro de produtos integrado da Terumo BCT combina leucaférese, lavagem e fotoférese, oferecendo uma plataforma completa que ressoa com os desenvolvedores de CAR-T. A Fresenius Kabi se diferencia por meio da fotoférese em linha, que reduz pela metade o tempo de cadeira e garante preços premium.
O kit de cuba pediátrica de 120 mL da Haemonetics fortalece sua posição em um segmento anteriormente mal atendido, enquanto a Asahi Kasei aproveita o conhecimento em colunas de adsorção na terapia de LDL. As unidades móveis contratuais na Índia demonstraram custos 40% menores do que as configurações de propriedade hospitalar, pressionando os fornecedores a lançar financiamento por pagamento por procedimento. A harmonização regulatória entre a Identificação Única de Dispositivo da China e a norma ISO 13485 do Japão alinha os mercados, reduzindo o tempo de entrada para players menores, tornando as parcerias de serviço e treinamento centrais para defender a participação de mercado dos incumbentes.
Líderes do Setor de Aférese da Ásia-Pacífico
-
B. Braun Melsungen AG
-
Cerus Corporation
-
Kaneka Corporation
-
Terumo Corporation
-
Asahi Kasei Medical Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Aférese da Ásia-Pacífico Empresas cobertas neste relatório
- Asahi Kasei
- B. Braun
- Baxter
- Cerus
- Cytosorbents Corporation
- Fresenius
- Fresenius
- Haemonetics
- Infomed
- Kaneka
- MacoPharma
- Mallinckrodt (Therakos)
- Medica S.p.A.
- Miltenyi Biotec
- Nikkiso Co., Ltd.
- Terumo
Oportunidades de mercado e perspectivas futuras
Uma lacuna importante está na interseção entre a aférese terapêutica e a coleta para terapias celulares e genéticas (C>), onde hospitais e redes de transfusão estão padronizando a qualidade da leucaférese a montante para atender aos requisitos de fornecimento de terapias avançadas. Em março de 2026, a Terumo Blood and Cell Technologies lançou seu APAC C> Ecosystem Blueprint e o vinculou a parcerias regionais (incluindo a GenScript e o Advanced Cell Therapy and Research Institute de Singapura, ACTRIS), reforçando a demanda por fluxos de trabalho integrados de coleta a processamento, em vez de instalações isoladas de separadores. Isso cria oportunidades para fornecedores que agrupam dispositivos de aférese, descartáveis validados, treinamento e pacotes de documentação alinhados às expectativas de qualidade da terapia celular, particularmente no Japão, Singapura, Coreia do Sul e China, onde os polos de terapia regenerativa e celular estão ativos.
Uma segunda oportunidade está centrada na expansão do acesso por meio de modelos de serviço com menor infraestrutura e padrões operacionais harmonizados no Sudeste Asiático e em outros sistemas emergentes da APAC. Evidências da Malásia indicam que unidades internas de troca plasmática terapêutica (TPE) conduzidas por neurologia podem ser implantadas em hospitais públicos com recursos limitados, usando tanto abordagens de centrifugação quanto de filtração por membrana, apoiando a expansão de capacidade além dos centros terciários de referência. Regionalmente, a estratégia 2025-2030 da Asia Pacific Blood Network (APBN) enfatiza a harmonização de padrões e a melhoria do casamento entre oferta e demanda (incluindo o uso de IA), o que apoia uma aquisição mais padronizada e uma logística de consumíveis interoperável nos serviços de sangue. Diretrizes específicas para doenças também impulsionam a demanda por procedimentos: a orientação de saúde pública da Coreia do Sul, que reconhece a TPE para remoção de citocinas na síndrome de febre grave com trombocitopenia (SFTS), apoia a protocolização institucional e discussões sobre reembolso que podem se traduzir em instalações incrementais de dispositivos e utilização recorrente de kits onde os casos se concentram.
Desenvolvimentos industriais recentes em Mercado de Aférese da Ásia-Pacífico
- Junho de 2026: A Cerus Corporation destacou novas evidências do mundo real ligadas à Ásia para seu INTERCEPT Blood System no 39º Congresso Internacional da ISBT em Kuala Lumpur, incluindo discussão de dados da Tailândia e considerações sobre riscos de contaminação bacteriana na China. A atualização fortalece o posicionamento da empresa junto a centros de sangue regionais e serviços hospitalares de transfusão que priorizam a modernização da segurança do sangue e fluxos de trabalho de processamento padronizados.
- Janeiro de 2025: A Haemonetics Corporation concluiu a venda de seus ativos de sangue total para a GVS S.p.A por 67,8 milhões de dólares americanos, incluindo um pagamento inicial e possíveis pagamentos condicionados a desempenho futuro. A alienação intensificou o foco da Haemonetics em sua linha de aférese, reforçando a atenção de investimento em plataformas de coleta automatizada e na consequente aquisição de kits descartáveis que sustenta a receita recorrente.
- Novembro de 2024: A Terumo Blood and Cell Technologies anunciou uma iniciativa de localização na China com um investimento de 15 milhões de dólares americanos em fabricação em Hangzhou, abrangendo o Trima Accel Automated Blood Collection System e a plataforma de aférese Spectra Optia. A medida alinha a produção e a garantia de fornecimento com prioridades de aquisição doméstica e do sistema de saúde, apoiando um cumprimento mais rápido e competitividade em grandes licitações públicas.
Mercado de Aférese da Ásia-Pacífico Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado de aférese da Ásia-Pacífico é definido como a receita gerada por dispositivos de aférese e descartáveis de uso único relacionados, utilizados para separar componentes sanguíneos para coleta de doadores e procedimentos terapêuticos em ambientes de saúde e pesquisa na região.
Exclusões do escopo: Excluímos a coleta de sangue total sem separação de componentes e equipamentos gerais de banco de sangue que não são utilizados especificamente para procedimentos de aférese.
Visão Geral da Segmentação
- Por Produto
- Dispositivos de Aférese
- Descartáveis de Aférese
- Por Tipo de Procedimento
- Plasmaférese
- Plaquetaférese
- Leucaférese
- Aférese de LDL
- Fotoférese
- Outros Procedimentos
- Por Tecnologia
- Centrifugação
- Filtração por Membrana
- Colunas de Adsorção
- Por Aplicação
- Neurologia
- Hematologia
- Distúrbios Renais
- Doenças Autoimunes
- Oncologia e Terapia Celular
- Outras Aplicações
- Por Usuário Final
- Hospitais e Centros de Transfusão
- Clínicas Especializadas
- Provedores de Componentes Sanguíneos
- Institutos de Pesquisa e Acadêmicos
- Por País
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental construiu uma compreensão básica da adoção de procedimentos, sinais de carga de doenças e capacidade do sistema de saúde em toda a Ásia-Pacífico, traduzindo esses sinais em premissas de modelo operacionais. Revisamos fontes públicas como a Organização Mundial da Saúde, ministérios nacionais de saúde e institutos de estatística, portais de estatísticas alfandegárias e de comércio, e publicações de associações de serviços de sangue ou medicina transfusional para mapear sinais de demanda e prontidão do sistema.
Também utilizamos periódicos médicos revisados por pares para diretrizes terapêuticas e indicadores de utilização, além de orientações de acreditação hospitalar e laboratorial onde moldaram o acesso e os caminhos de tratamento. Relatórios anuais de empresas, apresentações para investidores e comunicados de imprensa confiáveis foram revisados para entender mudanças no mix de produtos e direção de preços, e uma assinatura paga focada em finanças e notícias de empresas apoiou verificações cruzadas sobre divulgações e eventos de cronograma. Essas fontes documentais são ilustrativas, e outros materiais públicos também foram utilizados para coleta, validação e esclarecimento de dados durante a pesquisa.
Entrevistas Primárias e Pesquisas
Entrevistas primárias e pesquisas estruturadas foram realizadas com equipes de transfusão hospitalar, fornecedores de componentes sanguíneos, clínicas especializadas e parceiros de distribuição nos principais países da Ásia-Pacífico. As entrevistas foram utilizadas para validar o mix de procedimentos, ciclos médios de substituição, uso de consumíveis por procedimento e faixas de preços realistas, e para verificar se as premissas documentais se sustentavam em diferentes ambientes de atendimento.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 33% | Diretores executivos: 19% |
| Nível intermediário: 46% | Líderes funcionais/de unidade: 23% |
| Participantes menores: 21% | Gerentes: 58% |
Dimensionamento e Previsão do Mercado
O dimensionamento começou com uma construção de cima para baixo, onde os grupos de demanda de procedimentos foram reconstruídos usando indicadores de prevalência de doenças, estimativas de população tratada e indicadores de capacidade de saúde em nível de país, convertidos em demanda de dispositivos e descartáveis. Para manter o modelo operacional, focamos em insumos repetíveis, como volumes de procedimentos de aférese por área terapêutica principal, base instalada e utilização por dispositivo, média de descartáveis utilizados por procedimento, padrões de substituição e manutenção, e sinais de preços e reembolso em nível de país.
Uma vez formado o resultado, verificamos usando aproximações seletivas de baixo para cima, incluindo verificações de canal sobre preços médios de venda amostrados multiplicados por volumes indicativos, e consolidações em nível de fornecedor para as principais categorias de produtos. Ajustes foram feitos quando as lacunas foram explicadas por restrições de acesso ou adoção desigual. Quando os sinais diretos de volume eram limitados para um país, indicadores substitutos como contagens de hospitais terciários, densidade de centros de sangue e padrões de importação de consumíveis relevantes foram utilizados, calibrados por meio de feedback primário.
Para as previsões, aplicamos análise de cenários apoiada por relações simples de estilo de regressão entre o crescimento de procedimentos e fatores como tendências de envelhecimento, intensidade de tratamento oncológico e autoimune, atividade de fracionamento de plasma e expansão de centros de atendimento especializado. A previsão final foi refinada após especialistas confirmarem o ritmo mais provável de mudança tecnológica entre sistemas baseados em centrifugação e membrana, e a direção esperada dos preços em termos de moeda local.
Validação de Dados e Ciclo de Atualização
Os resultados foram verificados em relação a sinais independentes, incluindo comentários sobre tendências de procedimentos, direção do movimento comercial para consumíveis-chave e adições de capacidade relatadas em hospitais e centros de sangue. Revisamos os resultados em busca de picos que não se alinhavam com a adoção no campo.
Se grandes variações apareceram por país ou tipo de procedimento, respondentes selecionados foram recontactados para confirmar se a mudança refletia adoção real ou uma premissa de modelagem. Antes da aprovação final, um segundo analista revisou os principais insumos, cálculos e lógica de conversão, seguido de uma verificação final de consistência em todos os segmentos para que os totais se reconciliem de forma limpa. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos materiais de política, reembolso ou fornecimento alteram a demanda ou os preços, com uma última verificação realizada antes da entrega para que os clientes obtenham a visão mais atual suportada pelas informações disponíveis.
Tamanho do Mercado de Aférese da Ásia-Pacífico da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para aférese da Ásia-Pacífico frequentemente diferem porque os autores utilizam coberturas de procedimentos diferentes, tratam os preços de forma diferente e ancoram o ano base em condições de saúde distintas. Mesmo pequenas escolhas metodológicas, como contabilizar a receita de serviços ou agrupar itens adjacentes de coleta de sangue, podem deslocar o total quando escalado por vários países.
Algumas estimativas externas parecem agrupar equipamentos mais amplos de coleta de sangue e transfusão, e também podem aplicar uma curva de crescimento de longo prazo mais agressiva sem verificar novamente as mudanças no mix de procedimentos por país. Na modelagem da Mordor Intelligence, contamos apenas dispositivos específicos de aférese e descartáveis de uso único vinculados a procedimentos definidos, e o valor de 2025 é mantido alinhado à adoção validada de procedimentos, divisão tecnológica e faixas de preços locais antes de estender a previsão.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 0,82 bilhões de USD (2025) | |
| Consultoria Regional A | 0,37 bilhões de USD (2024) | Utiliza um ano base anterior e estende o horizonte de previsão mais adiante, o que pode subestimar o mercado atual se a adoção de procedimentos tiver acelerado após 2024. A cobertura de países e a normalização de preços são menos transparentes, e o tratamento de receita de serviços versus produtos não é claramente separado. |
| Consultoria Global B | 1,98 bilhões de USD (2022) | Ancora em um ano base muito mais antigo e parece incluir um conjunto mais amplo de categorias de equipamentos terapêuticos e relacionados à transfusão, o que pode inflar o grupo endereçável além dos sistemas específicos de aférese. A abordagem também se baseia em médias regionais amplas para preços e utilização, o que pode superestimar os totais em países de menor acesso. |
A dispersão na tabela decorre principalmente do que é contabilizado dentro da aférese e da rapidez com que as premissas de anos base mais antigos são permitidas a se propagar. Ao aderir a fatores de demanda vinculados a procedimentos e verificar preços e utilização com múltiplos tipos de respondentes, a estimativa permanece rastreável a insumos claros e pode ser repetida quando novos dados de países estiverem disponíveis.
Principais Perguntas Respondidas no Relatório
Com que velocidade o crescimento da fabricação de CAR-T está aumentando a demanda por dispositivos no mercado de aférese da Ásia-Pacífico?
Os volumes de leucaférese vinculados a 17 aprovações japonesas e novos protocolos de TIL sul-coreanos estão impulsionando aumentos de dois dígitos na utilização de equipamentos até 2032.
Qual área de aplicação está crescendo mais rapidamente?
As doenças autoimunes estão avançando a um CAGR de 12,65% com base em fortes evidências para a troca precoce de plasma em neurologia e uso crescente no lúpus eritematoso sistêmico e na síndrome antifosfolipídica.
Por que os descartáveis de uso único estão ganhando terreno em relação às cubas reutilizáveis?
A atualização das Boas Práticas de Fabricação da China em 2026 aumentou os custos de validação de limpeza, e os kits de uso único reduzem o tempo de trabalho em 22 minutos por procedimento, ao mesmo tempo em que mitigam o risco de contaminação cruzada.
O que limita o crescimento da plaquetaférese apesar da demanda estável?
A redução do grupo de doadores, especialmente no Japão envelhecido, restringe a capacidade de coleta mesmo com a persistência das necessidades de suporte oncológico.
Como as aquisições baseadas em volume na China afetam os preços dos equipamentos?
As licitações centralizadas esperadas a partir de 2026 poderiam reduzir os preços de tabela em 20-30%, beneficiando os fabricantes locais e os hospitais que atualizam equipamentos antigos.